
EA SEZIONE DI RAGIONERIA G FERRERO MASTER MIAS
- Slides: 48
EA SEZIONE DI RAGIONERIA “G. FERRERO” MASTER MIAS MASTER MIAP Aziende non profit: Ammministrazione razionale, contabilità e bilancio Torino, 12 ottobre 2011 L. Puddu, S. Secinaro 1
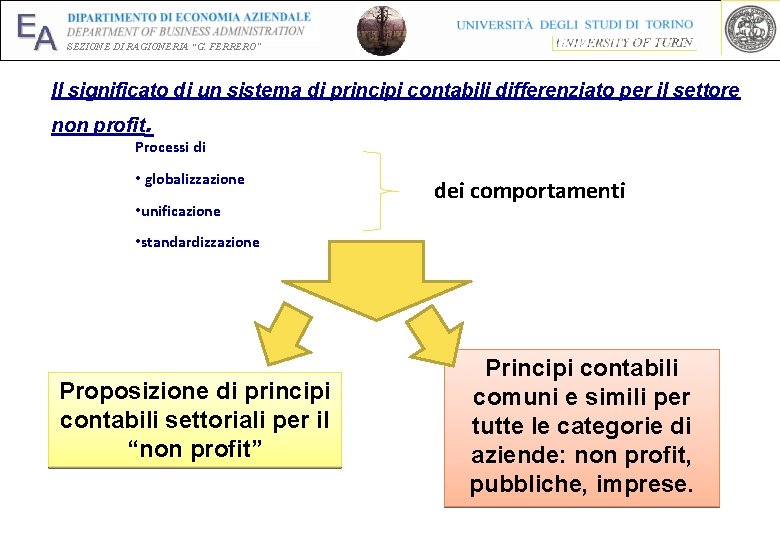
EA SEZIONE DI RAGIONERIA “G. FERRERO” Il significato di un sistema di principi contabili differenziato per il settore non profit . Processi di • globalizzazione • unificazione dei comportamenti • standardizzazione Proposizione di principi contabili settoriali per il “non profit” Principi contabili comuni e simili per tutte le categorie di aziende: non profit, pubbliche, imprese.
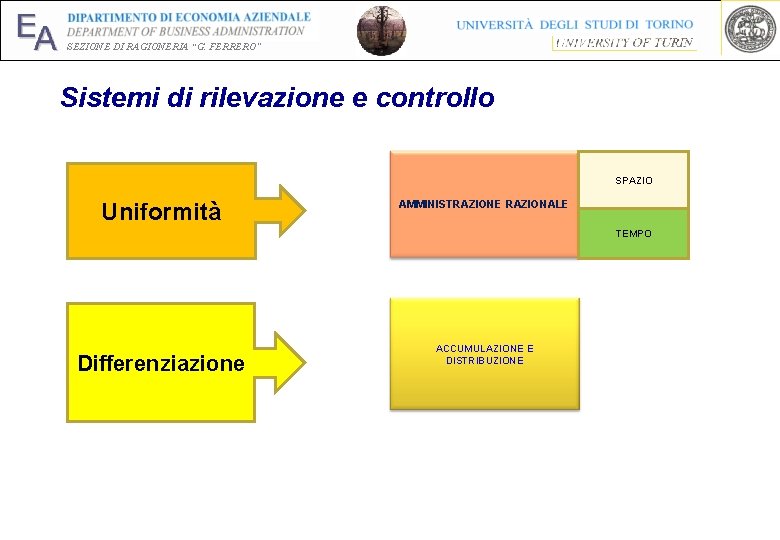
EA SEZIONE DI RAGIONERIA “G. FERRERO” Sistemi di rilevazione e controllo SPAZIO Uniformità AMMINISTRAZIONE RAZIONALE TEMPO Differenziazione ACCUMULAZIONE E DISTRIBUZIONE
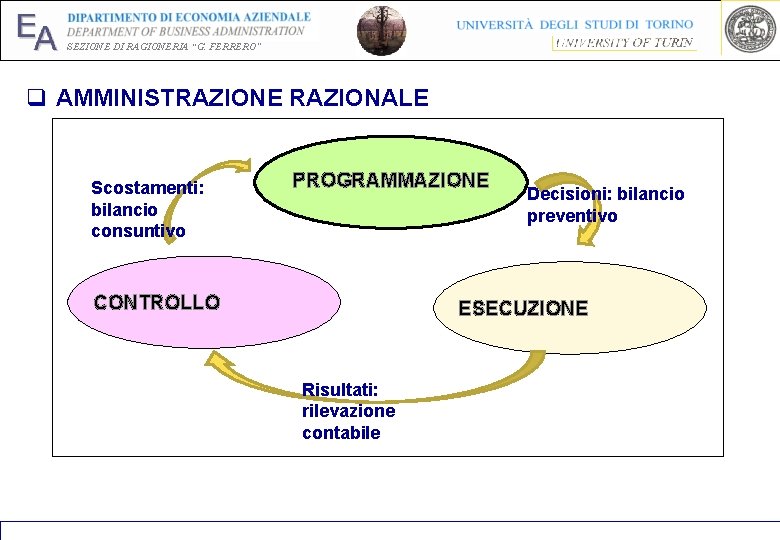
EA SEZIONE DI RAGIONERIA “G. FERRERO” q AMMINISTRAZIONE RAZIONALE Scostamenti: bilancio consuntivo PROGRAMMAZIONE CONTROLLO Decisioni: bilancio preventivo ESECUZIONE Risultati: rilevazione contabile
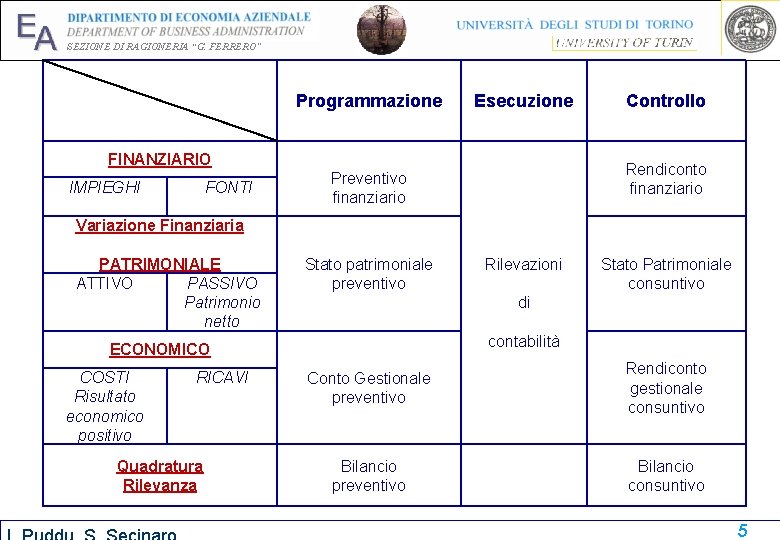
EA SEZIONE DI RAGIONERIA “G. FERRERO” Programmazione Esecuzione FINANZIARIO IMPIEGHI FONTI Controllo Rendiconto finanziario Preventivo finanziario Variazione Finanziaria PATRIMONIALE ATTIVO PASSIVO Patrimonio netto Stato patrimoniale preventivo RICAVI Quadratura Rilevanza Stato Patrimoniale consuntivo di contabilità ECONOMICO COSTI Risultato economico positivo Rilevazioni Conto Gestionale preventivo Rendiconto gestionale consuntivo Bilancio preventivo Bilancio consuntivo 5
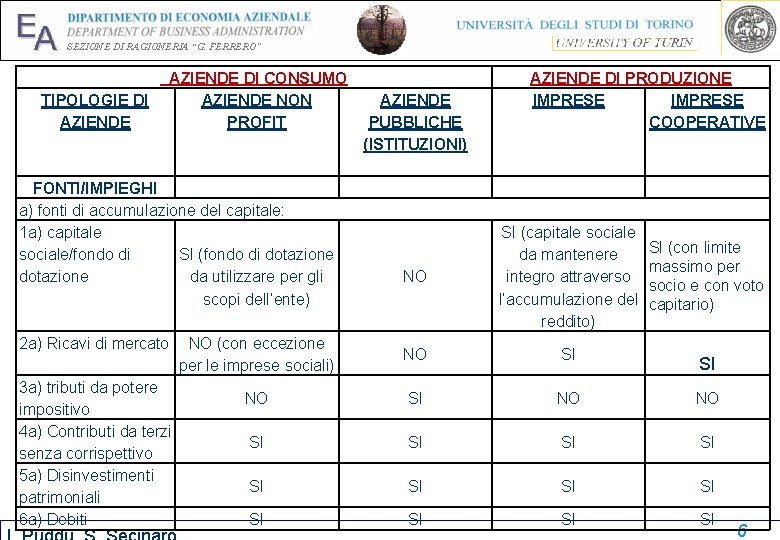
EA SEZIONE DI RAGIONERIA “G. FERRERO” AZIENDE DI CONSUMO TIPOLOGIE DI AZIENDE NON AZIENDE PROFIT FONTI/IMPIEGHI a) fonti di accumulazione del capitale: 1 a) capitale sociale/fondo di SI (fondo di dotazione da utilizzare per gli scopi dell’ente) 2 a) Ricavi di mercato 3 a) tributi da potere impositivo 4 a) Contributi da terzi senza corrispettivo 5 a) Disinvestimenti patrimoniali 6 a) Debiti AZIENDE PUBBLICHE (ISTITUZIONI) AZIENDE DI PRODUZIONE IMPRESE COOPERATIVE NO SI (capitale sociale da mantenere integro attraverso l’accumulazione del reddito) NO (con eccezione per le imprese sociali) NO SI NO NO SI SI SI SI (con limite massimo per socio e con voto capitario) SI 6
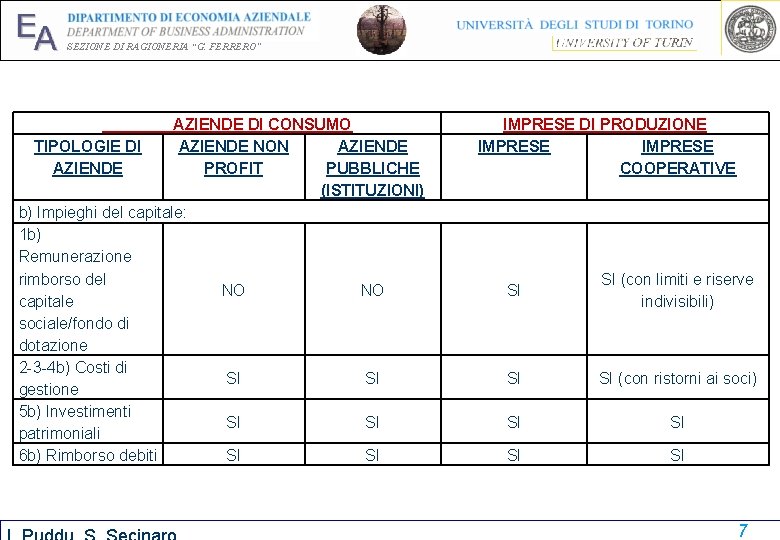
EA SEZIONE DI RAGIONERIA “G. FERRERO” AZIENDE DI CONSUMO TIPOLOGIE DI AZIENDE NON AZIENDE PROFIT PUBBLICHE (ISTITUZIONI) b) Impieghi del capitale: 1 b) Remunerazione rimborso del NO NO capitale sociale/fondo di dotazione 2 -3 -4 b) Costi di SI SI gestione 5 b) Investimenti SI SI patrimoniali 6 b) Rimborso debiti SI SI IMPRESE DI PRODUZIONE IMPRESE COOPERATIVE SI SI (con limiti e riserve indivisibili) SI SI (con ristorni ai soci) SI SI 7
EA SEZIONE DI RAGIONERIA “G. FERRERO” v. Patrimonio Netto nelle Aziende “non profit” (Fondo di Scopo): Riserva di risorse volta a garantire la continuità della gestione e a tutelare gli interessi di terzi creditori ma in vista del raggiungimento degli scopi ideali dell’ente v. Rispetto alle imprese commerciali è praticamente inesistente la presenza di entrate proprie da ricavi e rispetto a quelle pubbliche non sono possibili processi di autofinanziamento per proventi tributari. v. Non è presente alcun diritto di proprietà dei fondatori o dei partecipanti all’attività degli enti che non possono trasferire le quote, né hanno alcun diritto patrimoniale sia in caso di liquidazione che di recesso. v. Destinato a copertura del fabbisogno per spesa corrente, nel rendiconto gestionale, o per spesa di investimento. Ciò che residua resta a copertura di future necessità finanziarie. 8
EA SEZIONE DI RAGIONERIA “G. FERRERO” OBBLIGHI DI CONTABILITA’ E BILANCIO -PRINCIPI FISCALI (TUIR) - PRINCIPI CONTABILI (OIC, AGENZIA PER IL TERZO SETTORE, CNDCEC) 9
EA SEZIONE DI RAGIONERIA “G. FERRERO” I principi fiscali che regolano gli obblighi contabili degli enti commerciali: Separazione tra attività istituzionale ed attività commerciale Predisposizione del bilancio anche per l’attività istituzionale Ripartizione dei costi promiscui secondo un rapporto predeterminato 10
EA SEZIONE DI RAGIONERIA “G. FERRERO” In funzione del volume dei ricavi e delle caratteristiche dell’ente, l’attività commerciale va gestita con uno di questi regimi contabili: - Regime “super-semplificato” (art. 20, comma 3, DPR 600/73) - Regime forfetario (ex L. 398/1991) - Regime di contabilità semplificata (art. 18 DPR 600/73) - Regime di contabilità ordinaria (art. 14, 15, 16, 20 DPR 600/73) - Regime previsto per le Onlus 11
EA SEZIONE DI RAGIONERIA “G. FERRERO” SEMPLIFICAZIONI DEGLI ADEMPIMENTI (art. 20, terzo comma DPR 600/73) Gli enti non commerciali soggetti alla determinazione forfetaria del reddito (comma 1, art. 109 bis del TUIR) che hanno conseguito nell’anno solare precedente: - ricavi non superiori a 15. 493, 71 euro (per servizi) - ricavi non superiori a 25. 822, 84 euro (altri casi) ASSOLVONO GLI OBBLIGHI CONTABILI SECONDO LE DISPOSIZIONI DI CUI AL COMMA 166 ART. 3 DELLA LEGGE 23 DICEMBRE 1996 N. 662 (CONTRIBUENTI MINORI) 12
EA SEZIONE DI RAGIONERIA “G. FERRERO” ADEMPIMENTI PER I CONTRIBUENTI “MINORI” REGIME SUPER-SEMPLIFICATO Entro il giorno 15 del mese successivo q. Devono annotare l’ammontare complessivo, distinto per aliquota, delle operazioni fatturate q Devono annotare, qualora non vi sia l’obbligo di fatturazione, le operazioni effettuate in ciascun mese q Devono annotare i compensi ed i corrispettivi delle operazioni non rilevanti ai fini IVA Entro i termini di presentazione della dichiarazione dei redditi Devono annotare il valore di eventuali rimanenze 13
EA SEZIONE DI RAGIONERIA “G. FERRERO” REGIME FORFETARIO LEGGE DEL 16 DICEMBRE 1991, n. 398 REQUISITO SOGGETTIVO v. Associazioni sportive dilettantistiche v Associazioni senza scopo di lucro e pro-loco (art. 9 -bis del DL 30 dicembre 1991, n. 417 aggiunto alla legge di conversione del 6 febbraio 1992, n. 66) REQUISITO OGGETTIVO v. Limite ai proventi derivanti da attività commerciali non superiori a 250. 000 euro (comma 3 art. 25 della L. 133/99) 14
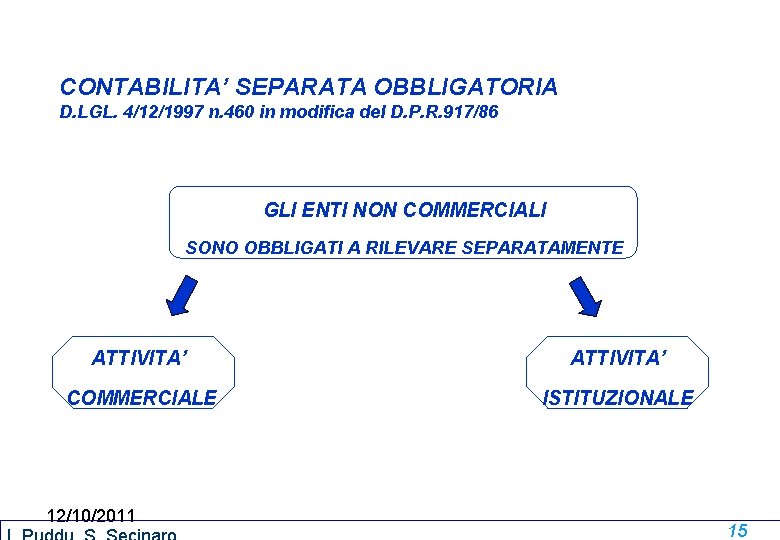
CONTABILITA’ SEPARATA OBBLIGATORIA D. LGL. 4/12/1997 n. 460 in modifica del D. P. R. 917/86 GLI ENTI NON COMMERCIALI SONO OBBLIGATI A RILEVARE SEPARATAMENTE ATTIVITA’ COMMERCIALE ISTITUZIONALE 12/10/2011 15
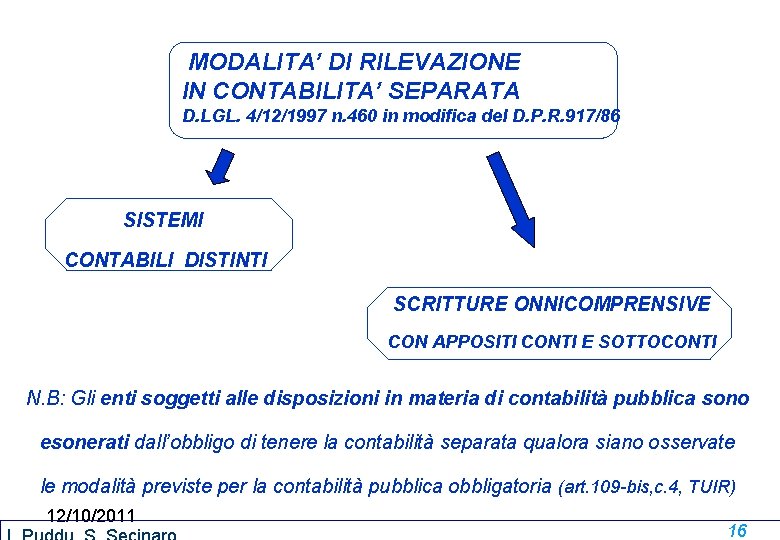
MODALITA’ DI RILEVAZIONE IN CONTABILITA’ SEPARATA D. LGL. 4/12/1997 n. 460 in modifica del D. P. R. 917/86 SISTEMI CONTABILI DISTINTI SCRITTURE ONNICOMPRENSIVE CON APPOSITI CONTI E SOTTOCONTI N. B: Gli enti soggetti alle disposizioni in materia di contabilità pubblica sono esonerati dall’obbligo di tenere la contabilità separata qualora siano osservate le modalità previste per la contabilità pubblica obbligatoria (art. 109 -bis, c. 4, TUIR) 12/10/2011 16
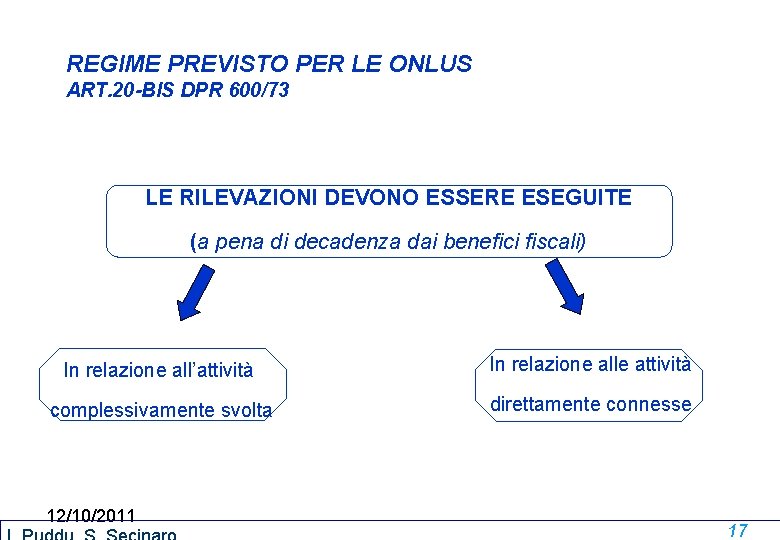
REGIME PREVISTO PER LE ONLUS ART. 20 -BIS DPR 600/73 LE RILEVAZIONI DEVONO ESSERE ESEGUITE (a pena di decadenza dai benefici fiscali) In relazione all’attività In relazione alle attività complessivamente svolta direttamente connesse 12/10/2011 17
SCRITTURE CONTABILI SEMPLIFICATE Gli obblighi contabili sono assolti con il rendiconto delle entrate e delle spese complessive per: Ø Onlus che nell’esercizio di attività occasionali e connesse non hanno conseguito, nell’anno precedente, proventi di ammontare superiore a 51. 645, 69 Ø Organizzazioni di volontariato iscritte negli appositi registri (ai sensi della legge n. 266/91) Ø Organizzazioni non governative riconosciute idonee (ai sensi della legge n. 49/1987) 12/10/2011 18
ANAGRAFE DELLE ONLUS D. LGS. 460/97 ü L’iscrizione all’anagrafe ha carattere costitutivo ai fini della qualificazione come Onlus dei enti interessati; ü Il modello di comunicazione è stato approvato dal D. M. del 19 gennaio 1998. Sono esonerati dall’obbligo di comunicazione all’anagrafe le organizzazioni di volontariato, le organizzazioni non governative e le cooperative sociali 12/10/2011 19
EA SEZIONE DI RAGIONERIA “G. FERRERO” PRINCIPI CONTABILI PER GLI ENTI NON PROFIT PRINCIPIO N. 1 (OIC, AGENZIA PER IL TERZO SETTORE, CNDCEC) QUADRO SISTEMATICO PER LA PREPARAZIONE E LA PRESENTAZIONE DEL BILANCIO DEGLI ENTI NON PROFIT 20
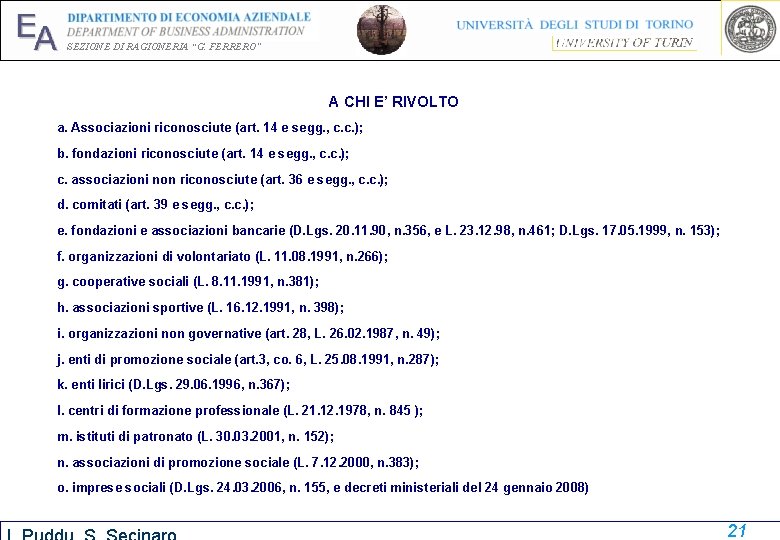
EA SEZIONE DI RAGIONERIA “G. FERRERO” A CHI E’ RIVOLTO a. Associazioni riconosciute (art. 14 e segg. , c. c. ); b. fondazioni riconosciute (art. 14 e segg. , c. c. ); c. associazioni non riconosciute (art. 36 e segg. , c. c. ); d. comitati (art. 39 e segg. , c. c. ); e. fondazioni e associazioni bancarie (D. Lgs. 20. 11. 90, n. 356, e L. 23. 12. 98, n. 461; D. Lgs. 17. 05. 1999, n. 153); f. organizzazioni di volontariato (L. 11. 08. 1991, n. 266); g. cooperative sociali (L. 8. 11. 1991, n. 381); h. associazioni sportive (L. 16. 12. 1991, n. 398); i. organizzazioni non governative (art. 28, L. 26. 02. 1987, n. 49); j. enti di promozione sociale (art. 3, co. 6, L. 25. 08. 1991, n. 287); k. enti lirici (D. Lgs. 29. 06. 1996, n. 367); l. centri di formazione professionale (L. 21. 12. 1978, n. 845 ); m. istituti di patronato (L. 30. 03. 2001, n. 152); n. associazioni di promozione sociale (L. 7. 12. 2000, n. 383); o. imprese sociali (D. Lgs. 24. 03. 2006, n. 155, e decreti ministeriali del 24 gennaio 2008) 21
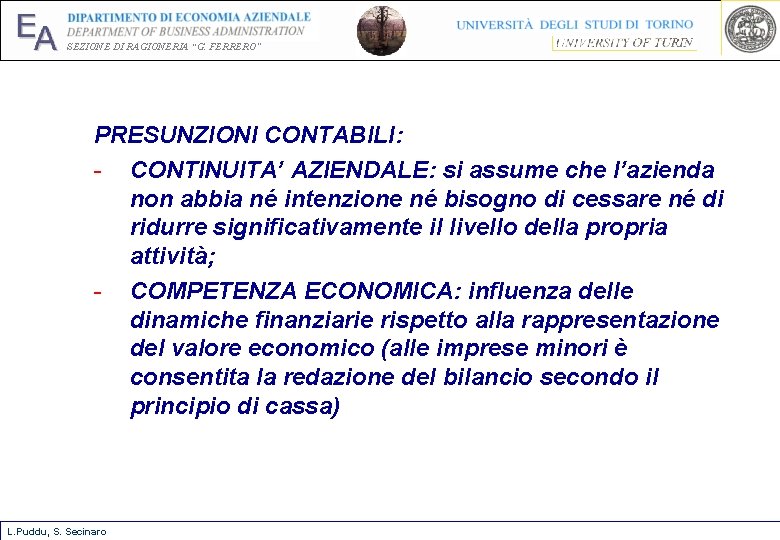
EA SEZIONE DI RAGIONERIA “G. FERRERO” PRESUNZIONI CONTABILI: - CONTINUITA’ AZIENDALE: si assume che l’azienda non abbia né intenzione né bisogno di cessare né di ridurre significativamente il livello della propria attività; - COMPETENZA ECONOMICA: influenza delle dinamiche finanziarie rispetto alla rappresentazione del valore economico (alle imprese minori è consentita la redazione del bilancio secondo il principio di cassa) L. Puddu, S. Secinaro
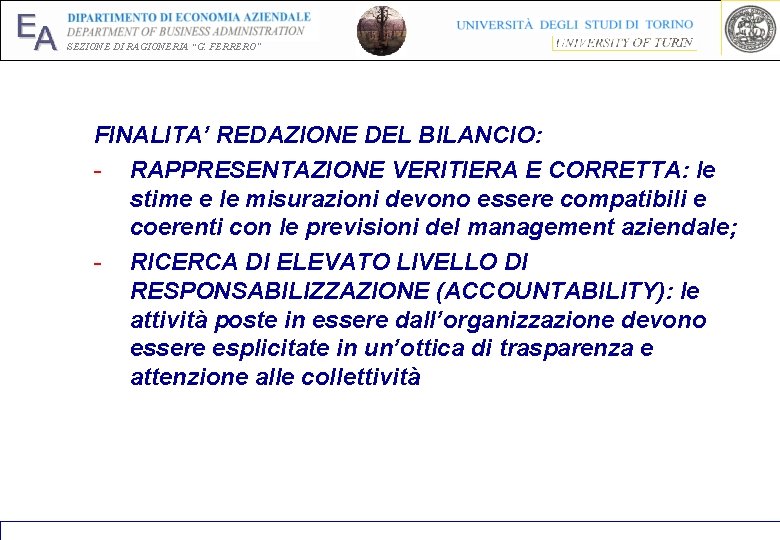
EA SEZIONE DI RAGIONERIA “G. FERRERO” FINALITA’ REDAZIONE DEL BILANCIO: - RAPPRESENTAZIONE VERITIERA E CORRETTA: le stime e le misurazioni devono essere compatibili e coerenti con le previsioni del management aziendale; - RICERCA DI ELEVATO LIVELLO DI RESPONSABILIZZAZIONE (ACCOUNTABILITY): le attività poste in essere dall’organizzazione devono essere esplicitate in un’ottica di trasparenza e attenzione alle collettività
EA SEZIONE DI RAGIONERIA “G. FERRERO” I PRINCIPI GENERALI DI BILANCIO (i postulati): - Prevalenza della sostanza sulla forma: se i prospetti ; - RICERCA DI ELEVATO LIVELLO DI RESPONSABILIZZAZIONE (ACCOUNTABILITY): le attività poste in essere dall’organizzazione devono essere esplicitate in un’ottica di trasparenza e attenzione alle collettività L. Puddu, S. Secinaro
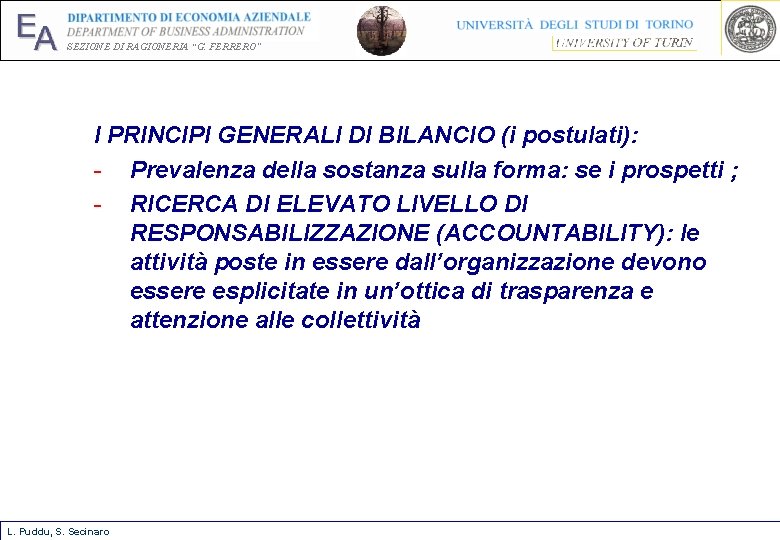
EA SEZIONE DI RAGIONERIA “G. FERRERO” I PRINCIPI GENERALI DI BILANCIO (i postulati): - Prevalenza della sostanza sulla forma: se i prospetti quantitativi non esprimono tale principio, la Nota Integrativa e la Relazione di Missione devono contenere le informazioni necessarie per una rappresentazione veritiera e corretta; - Comprensibilità: chiara e intelleggibile imputazione degli elementi alle specifiche poste di bilancio; - Imparzialità (neutralità): se le decisioni degli utilizzatori non sono orientate in direzione divergente rispetto a quella coerente
EA SEZIONE DI RAGIONERIA “G. FERRERO” I PRINCIPI GENERALI DI BILANCIO (i postulati): - Prudenza: richiede cautela in fase di stima, affinché attività e proventi non siano sovrastimati e le passività e gli oneri non siano sottostimati - Comparabilità e coerenza: confrontare i risultati con quelli di altri o con gli anni passati; - Annualità - Significatività: le informazioni significative sono quelle in grado di influenzare le decisioni degli utilizzatori
EA SEZIONE DI RAGIONERIA “G. FERRERO” LINEE GUIDA PER LA PREPAZIONE E LA PRESENTAZIONE DEL BILANCIO DELLE AZIENDE NON PROFIT (Agenzia per il Terzo Settore)
EA SEZIONE DI RAGIONERIA “G. FERRERO” OBIETTIVI DEL SISTEMA INFORMATIVO CONTABILE: - la conoscenza e la comunicazione di informazioni alle differenti categorie di soggetti interessati (sostenitori, destinatari dell’attività, operatori interni, partner commerciali e finanziari, collettività di riferimento, pubblica amministrazione); - la ricerca di un’azione di guida e di indirizzo all’attività dei differenti organi e funzioni interne attraverso informazioni sistematiche e significative; - La ricerca delle condizioni con cui garantire trasparenza e accountability all’azione dell’azienda.
EA SEZIONE DI RAGIONERIA “G. FERRERO” I DOCUMENTI CHE COMPONGONO IL BILANCIO - STATO PATRIMONIALE - RENDICONTO DELLA GESTIONE - NOTA INTEGRATIVA - RELAZIONE DI MISSIONE Per gli enti che svolgono rilevante attività produttiva (ospedali, scuole, centri di assistenza, musei ecc. ), il rendiconto della gestione può essere integrato con appositi CONTI ECONOMICI GESTIONALI, finalizzati a rappresentare i costi e ricavi di ciascuna attività
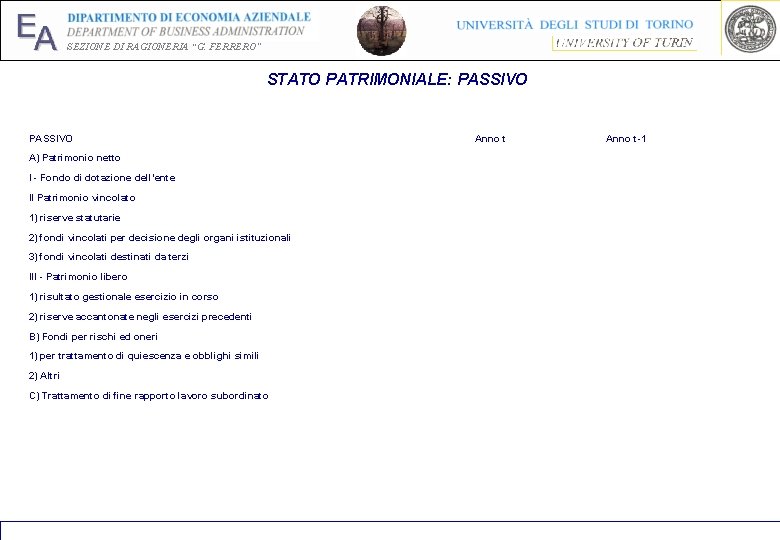
EA SEZIONE DI RAGIONERIA “G. FERRERO” STATO PATRIMONIALE: PRINCIPALI DIFFERENZE CON LE IMPRESE COMMERCIALI - Non esistono i riferimento alle società controllanti, in forza del carattere di autogoverno degli enti non profit; - Nel patrimonio netto si evidenziano: - FONDO DI DOTAZIONE INIZIALE - PATRIMONIO LIBERO (risultato gestionale dell’esercizio in corso e degli esercizi precedenti) - PATRIMONIO VINCOLATO (fondi vincolati per scelte operate da terzi donatori o da organi istituzionali e da riserve statutarie vincolate – conti esercizi parziali)
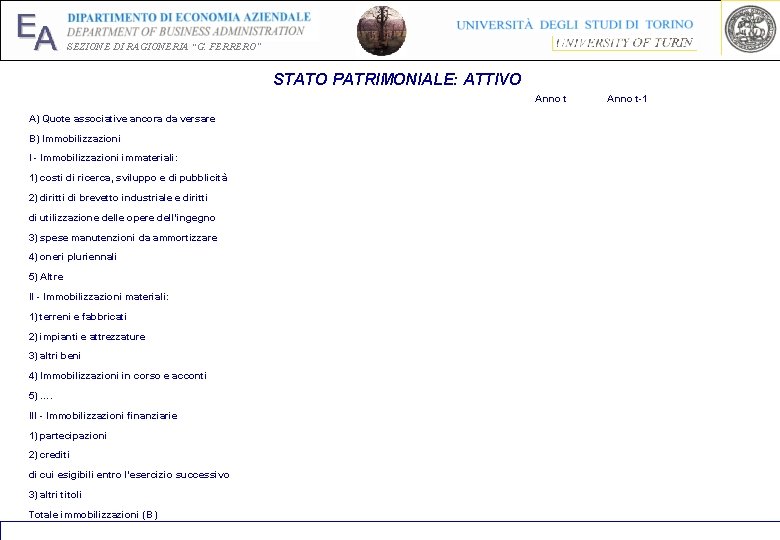
EA SEZIONE DI RAGIONERIA “G. FERRERO” STATO PATRIMONIALE: ATTIVO Anno t A) Quote associative ancora da versare B) Immobilizzazioni I - Immobilizzazioni immateriali: 1) costi di ricerca, sviluppo e di pubblicità 2) diritti di brevetto industriale e diritti di utilizzazione delle opere dell'ingegno 3) spese manutenzioni da ammortizzare 4) oneri pluriennali 5) Altre II - Immobilizzazioni materiali: 1) terreni e fabbricati 2) impianti e attrezzature 3) altri beni 4) Immobilizzazioni in corso e acconti 5) …. III - Immobilizzazioni finanziarie 1) partecipazioni 2) crediti di cui esigibili entro l'esercizio successivo 3) altri titoli Totale immobilizzazioni (B) Anno t-1
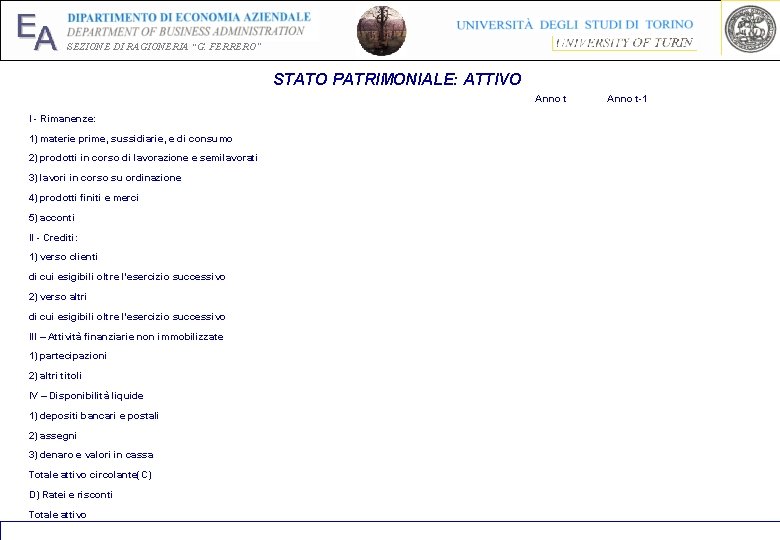
EA SEZIONE DI RAGIONERIA “G. FERRERO” STATO PATRIMONIALE: ATTIVO Anno t I - Rimanenze: 1) materie prime, sussidiarie, e di consumo 2) prodotti in corso di lavorazione e semilavorati 3) lavori in corso su ordinazione 4) prodotti finiti e merci 5) acconti II - Crediti: 1) verso clienti di cui esigibili oltre l'esercizio successivo 2) verso altri di cui esigibili oltre l'esercizio successivo III – Attività finanziarie non immobilizzate 1) partecipazioni 2) altri titoli IV – Disponibilità liquide 1) depositi bancari e postali 2) assegni 3) denaro e valori in cassa Totale attivo circolante(C) D) Ratei e risconti Totale attivo Anno t-1
EA SEZIONE DI RAGIONERIA “G. FERRERO” STATO PATRIMONIALE: PASSIVO Anno t Anno t-1 A) Patrimonio netto I - Fondo di dotazione dell’ente II Patrimonio vincolato 1) riserve statutarie 2) fondi vincolati per decisione degli organi istituzionali 3) fondi vincolati destinati da terzi III - Patrimonio libero 1) risultato gestionale esercizio in corso 2) riserve accantonate negli esercizi precedenti B) Fondi per rischi ed oneri 1) per trattamento di quiescenza e obblighi simili 2) Altri C) Trattamento di fine rapporto lavoro subordinato
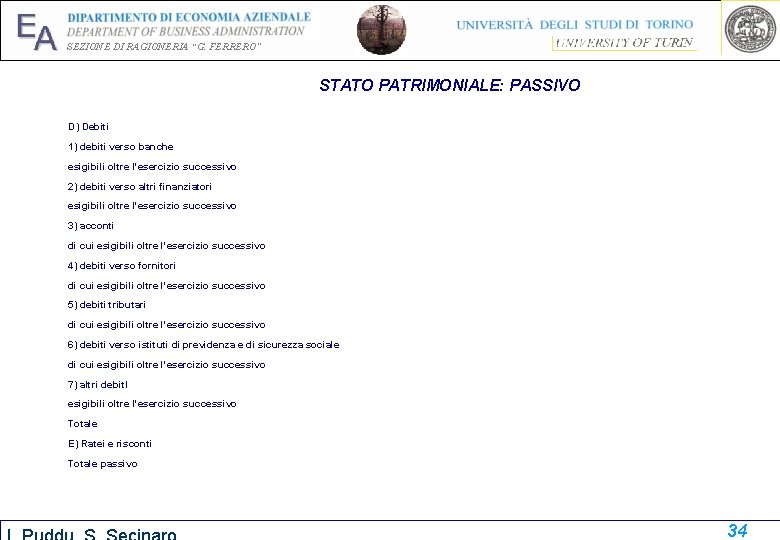
EA SEZIONE DI RAGIONERIA “G. FERRERO” STATO PATRIMONIALE: PASSIVO D) Debiti 1) debiti verso banche esigibili oltre l'esercizio successivo 2) debiti verso altri finanziatori esigibili oltre l'esercizio successivo 3) acconti di cui esigibili oltre l'esercizio successivo 4) debiti verso fornitori di cui esigibili oltre l'esercizio successivo 5) debiti tributari di cui esigibili oltre l'esercizio successivo 6) debiti verso istituti di previdenza e di sicurezza sociale di cui esigibili oltre l'esercizio successivo 7) altri debit. I esigibili oltre l'esercizio successivo Totale E) Ratei e risconti Totale passivo 34
EA SEZIONE DI RAGIONERIA “G. FERRERO” RENDICONTO GESTIONALE Ha la finalità di rappresentare il risultato gestionale (positivo/negativo) di periodo e illustrare, attraverso il confronto tra proventi/ricavi e costi/oneri di competenza dell’esercizio, come si sia pervenuti al risultato di sintesi. Il risultato si ottiene confrontando l’impiego e la destinazione dei fattori produttivi (costi di gesitone) ed i ricavi (che si definiscono tali se si formano a segutio di uno scambio) e proventi (contribuzioni, lasciti, donazioni) L. Puddu, G. Büchi, L. M. Manzi
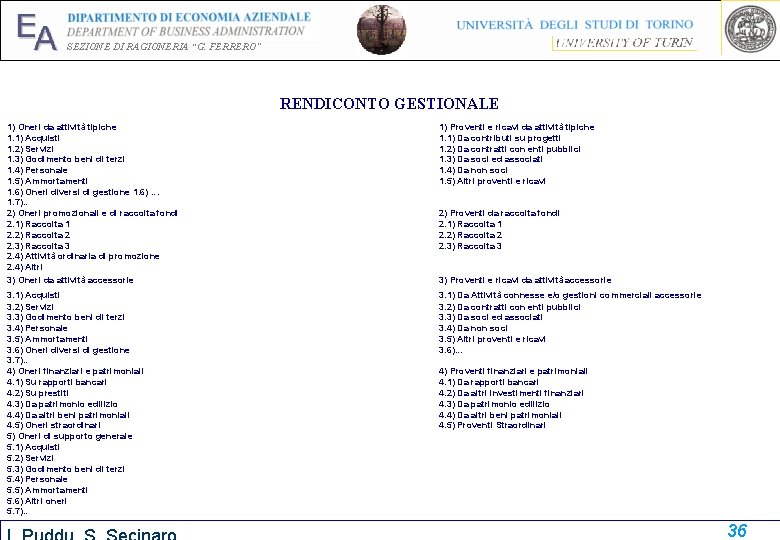
EA SEZIONE DI RAGIONERIA “G. FERRERO” RENDICONTO GESTIONALE 1) Oneri da attività tipiche 1. 1) Acquisti 1. 2) Servizi 1. 3) Godimento beni di terzi 1. 4) Personale 1. 5) Ammortamenti 1. 6) Oneri diversi di gestione 1. 6) …. 1. 7)… 2) Oneri promozionali e di raccolta fondi 2. 1) Raccolta 1 2. 2) Raccolta 2 2. 3) Raccolta 3 2. 4) Attività ordinaria di promozione 2. 4) Altri 3) Oneri da attività accessorie 1) Proventi e ricavi da attività tipiche 1. 1) Da contributi su progetti 1. 2) Da contratti con enti pubblici 1. 3) Da soci ed associati 1. 4) Da non soci 1. 5) Altri proventi e ricavi 3. 1) Acquisti 3. 2) Servizi 3. 3) Godimento beni di terzi 3. 4) Personale 3. 5) Ammortamenti 3. 6) Oneri diversi di gestione 3. 7)… 4) Oneri finanziari e patrimoniali 4. 1) Su rapporti bancari 4. 2) Su prestiti 4. 3) Da patrimonio edilizio 4. 4) Da altri beni patrimoniali 4. 5) Oneri straordinari 5) Oneri di supporto generale 5. 1) Acquisti 5. 2) Servizi 5. 3) Godimento beni di terzi 5. 4) Personale 5. 5) Ammortamenti 5. 6) Altri oneri 5. 7)… 3. 1) Da Attività connesse e/o gestioni commerciali accessorie 3. 2) Da contratti con enti pubblici 3. 3) Da soci ed associati 3. 4) Da non soci 3. 5) Altri proventi e ricavi 3. 6). . . 2) Proventi da raccolta fondi 2. 1) Raccolta 1 2. 2) Raccolta 2 2. 3) Raccolta 3 3) Proventi e ricavi da attività accessorie 4) Proventi finanziari e patrimoniali 4. 1) Da rapporti bancari 4. 2) Da altri investimenti finanziari 4. 3) Da patrimonio edilizio 4. 4) Da altri beni patrimoniali 4. 5) Proventi Straordinari 36
EA SEZIONE DI RAGIONERIA “G. FERRERO” RENDICONTO GESTIONALE: STRUTTURA PER DESTINAZIONE Vengono evidenziate le “aree gestionali” o segmenti di attività omogenei in: - Attività tipica o di istituto - Attività promozionale e di raccolta fondi - Attività accessoria - Attività di gestione finanziaria e patrimoniale - Attività di supporto generale
EA SEZIONE DI RAGIONERIA “G. FERRERO” ATTIVITA’ TIPICA DI ISTITUTO: PROGETTI Progetto “…” A) Proventi: diretti B) Oneri: - specifici: imputazione diretta - comuni a più attività: imputazione con stima del consumo SCHEMA PER OGNI PROGETTO E SINTESI NEL RENDICONTO DI GESTIONE Non vanno ribaltati sui progetti perché sono specifica voce del rendiconto: - Oneri finanziari - Oneri straordinari - Oneri di supporto generale
EA SEZIONE DI RAGIONERIA “G. FERRERO” RENDICONTO GESTIONALE: STRUTTURA PER DESTINAZIONE - Rappresentazione dei valori a sezioni contrapposte - Classificazione dei proventi in base alle loro origine (contributi su progetti, da contratti con enti pubblici, da raccolta fondi, ecc…) - Classificazione degli oneri ripartiti per aree gestionali (a esempio il costo del personale non è indicato nel valore complessivo, ma ripartito in relazione alle aree gestionali)
EA SEZIONE DI RAGIONERIA “G. FERRERO” CONTO ECONOMICO GESTIONALE Gli enti che svolgono una rilevante attività produttiva tipica possono predisporre, ad integrazione del Rendiconto Gestionale, un Conto Economico in forma scalare secondo lo schema di cui all’articolo 2425 cc, atto a rappresentare i costi e i ricavi di tale attività produttiva. Il risultato del Conto Economico confluisce nel rendiconto gestionale a sezioni contrapposte, nell’area gestionale delle attività tipiche.
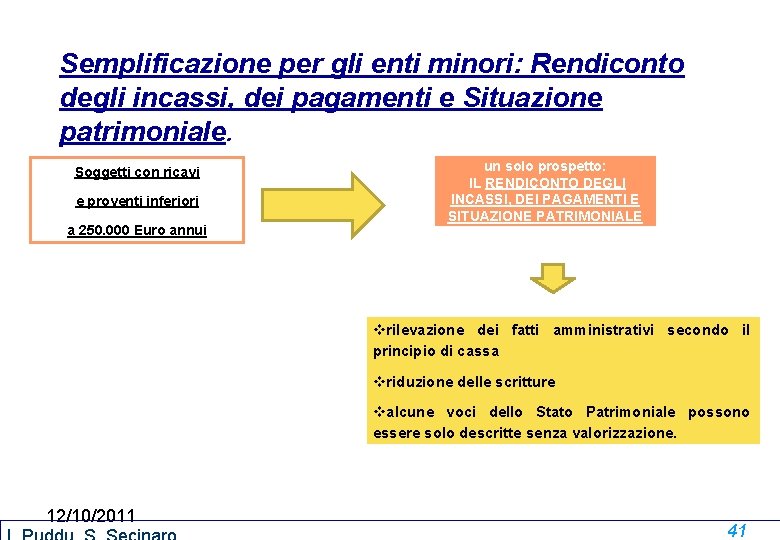
Semplificazione per gli enti minori: Rendiconto degli incassi, dei pagamenti e Situazione patrimoniale. Soggetti con ricavi e proventi inferiori a 250. 000 Euro annui un solo prospetto: IL RENDICONTO DEGLI INCASSI, DEI PAGAMENTI E SITUAZIONE PATRIMONIALE vrilevazione dei fatti amministrativi secondo il principio di cassa vriduzione delle scritture valcune voci dello Stato Patrimoniale possono essere solo descritte senza valorizzazione. 12/10/2011 41
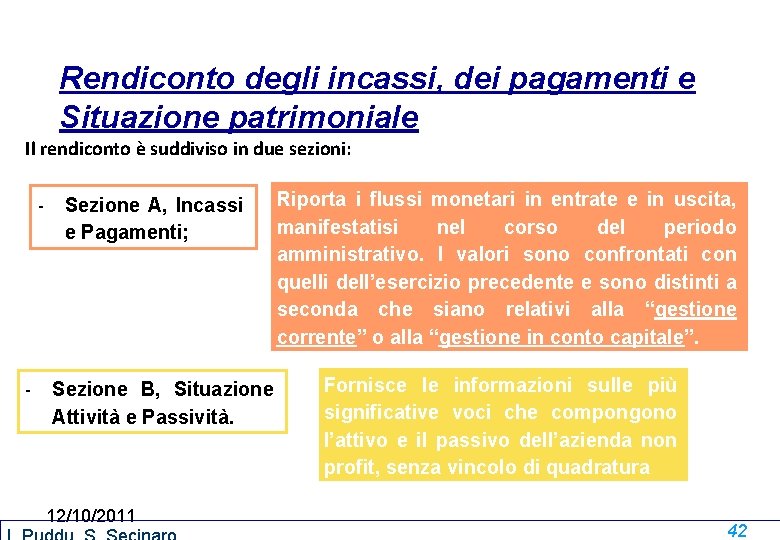
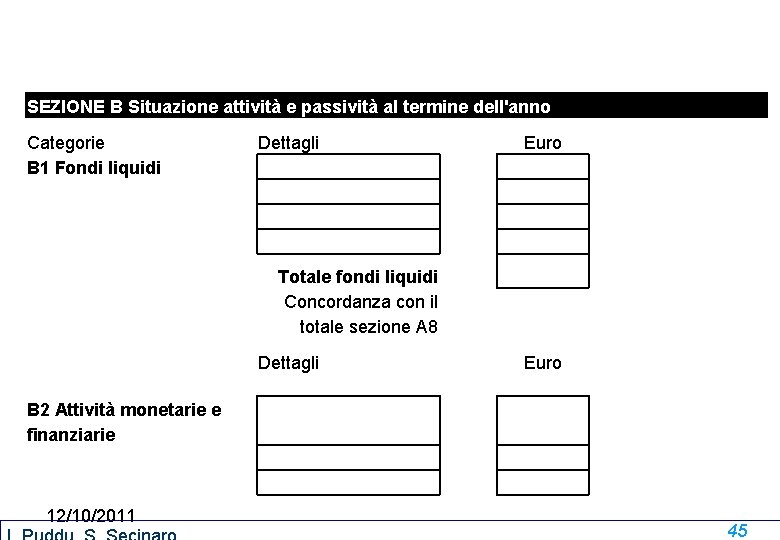
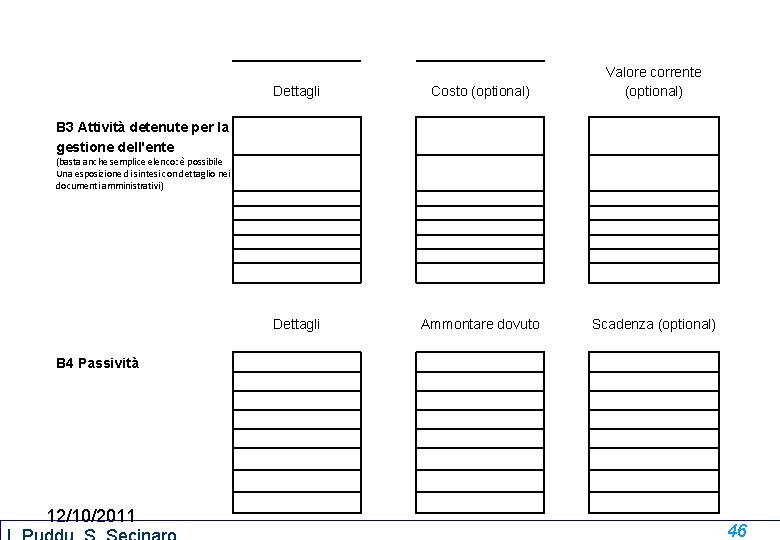
Rendiconto degli incassi, dei pagamenti e Situazione patrimoniale Il rendiconto è suddiviso in due sezioni: - - Sezione A, Incassi e Pagamenti; Riporta i flussi monetari in entrate e in uscita, manifestatisi nel corso del periodo amministrativo. I valori sono confrontati con quelli dell’esercizio precedente e sono distinti a seconda che siano relativi alla “gestione corrente” o alla “gestione in conto capitale”. Sezione B, Situazione Attività e Passività. 12/10/2011 Fornisce le informazioni sulle più significative voci che compongono l’attivo e il passivo dell’azienda non profit, senza vincolo di quadratura 42
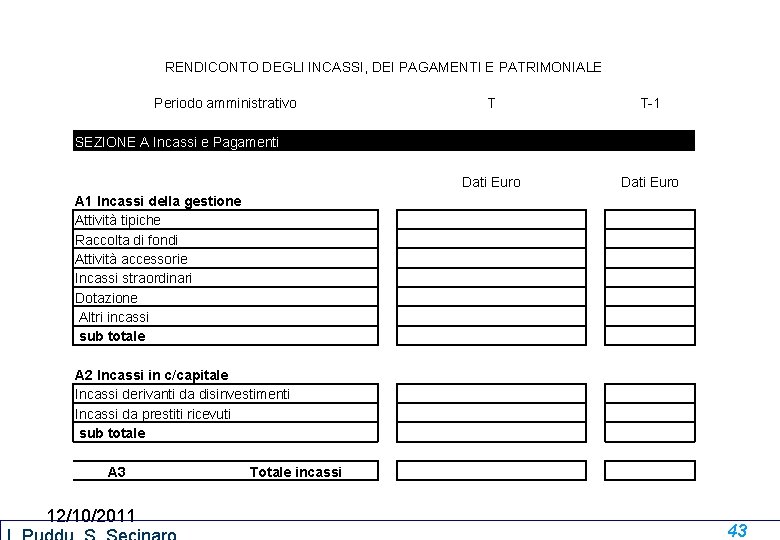
RENDICONTO DEGLI INCASSI, DEI PAGAMENTI E PATRIMONIALE Periodo amministrativo T T-1 SEZIONE A Incassi e Pagamenti Dati Euro A 1 Incassi della gestione Attività tipiche Raccolta di fondi Attività accessorie Incassi straordinari Dotazione Altri incassi sub totale A 2 Incassi in c/capitale Incassi derivanti da disinvestimenti Incassi da prestiti ricevuti sub totale A 3 Totale incassi 12/10/2011 Dati Euro 43
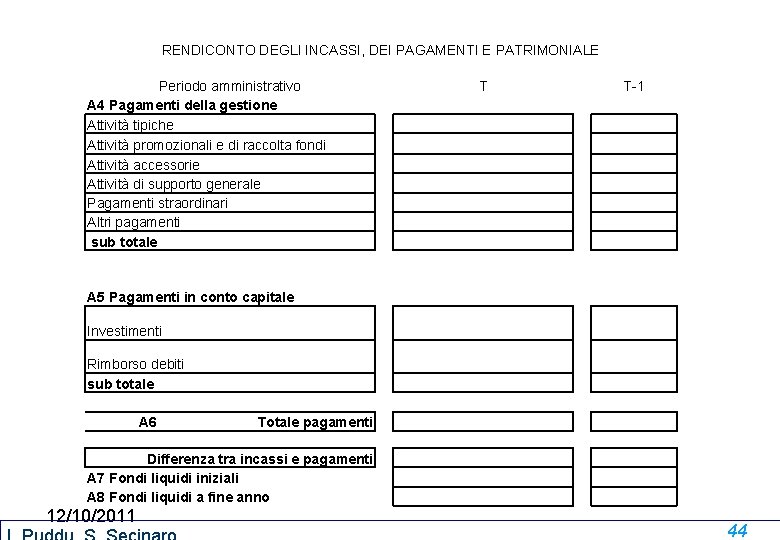
RENDICONTO DEGLI INCASSI, DEI PAGAMENTI E PATRIMONIALE Periodo amministrativo A 4 Pagamenti della gestione Attività tipiche Attività promozionali e di raccolta fondi Attività accessorie Attività di supporto generale Pagamenti straordinari Altri pagamenti sub totale T T-1 A 5 Pagamenti in conto capitale Investimenti Rimborso debiti sub totale A 6 Totale pagamenti Differenza tra incassi e pagamenti A 7 Fondi liquidi iniziali A 8 Fondi liquidi a fine anno 12/10/2011 44
SEZIONE B Situazione attività e passività al termine dell'anno Categorie B 1 Fondi liquidi Dettagli Euro Totale fondi liquidi Concordanza con il totale sezione A 8 Dettagli B 2 Attività monetarie e finanziarie 12/10/2011 Euro 45
Dettagli Valore corrente (optional) Costo (optional) B 3 Attività detenute per la gestione dell'ente (basta anche semplice elenco: è possibile Una esposizione di sintesi con dettaglio nei documenti amministrativi) Dettagli B 4 Passività 12/10/2011 Ammontare dovuto Scadenza (optional) 46
EA SEZIONE DI RAGIONERIA “G. FERRERO” NOTA INTEGRATIVA DEVE INDICARE, TRA L’ALTRO, INFORMAZIONI SU: - PRINCIPI ADOTTATI PER LA REDAZIONE DEL BILANCIO D’ESERCIZIO - CRITERI APPLICATI PER VALUTAZIONE SINGOLE VOCI DI STATO PATRIMONIALE E RENDICONTO GESTIONALE - INFORMAZIONI DETTAGLIATE SULLA MOVIMENTAZIONE DEI BENI RICEVUTI A TITOLO GRATUITO
EA SEZIONE DI RAGIONERIA “G. FERRERO” RELAZIONE DI MISSIONE È il documento che accompagna il bilancio in cui gli amministratori espongono e commentano le attività svolte nell’esercizi, oltre che le prospettive sociali. Deve fornire informazioni su: 1) Missione e identità; 2) Attività istituzionali; 3) Attività strumentali.