
DRUGA NEDELJA RAUNOVODSTVENA FUNKCIJA KNJIGOVODSTVO RAUNOVODSTVO knjigovodstvo raunovodstvo

- Slides: 27
DRUGA NEDELJA
RAČUNOVODSTVENA FUNKCIJA KNJIGOVODSTVO /RAČUNOVODSTVO • knjigovodstvo ≠ računovodstvo • knjigovodstvo je postupak zapisivanja knjiženja poslovnih promena i transakcija računska osnova računovodstva • računovodstvo širi pojam od knjigovodstva naglasak na objavljivanju, analizi i tumačenju knjigovodstveno evidentiranih poslovnih promena • računovodstvo olakša razumevanje procesa i rezultata poslovanja preduzeća
PODELA RAČUNOVODSTVA (1) • finansijsko računovodstvo knjigovodstvena obrada poslovnih promena i stvaranje baze podataka za izradu finansijskih izveštaja • upravljačko računovodstvo interpretacija podataka f. r. • računovodstveno planiranje –planiranje finansijskih izveštaja i izrada biznis planova u cilju donošenja poslovnih odluka
PODELA RAČUNOVODSTVA (2) • računovodstveni nadzor – interna kontrola i revizija • računovodstvena analiza poslovanja na osnovu raspoloživih računovodstvenih izvora • računovodstveno informisanje računovodstveno izveštavanje interno i eksterno
RAČUNOVODSTVENA ISPRAVA • pisani dokaz o nastaloj poslovnoj promeni • obuhvata sve podatke potrebne za knjiženje (osnov i vrstu poslovne promene) • ima propisanu formu i sadržaj: (naziv i adresu izdavaoca; naziv i broj; datum i mesto izdavanja; imena ovlaštenih lica; osnov nastanka poslovnog događaja (ugovor, odluka, rešenje); predmet nastale poslovne promene, izražen u količini ili vrednosno; opis sadržaja poslovnog događaja; obavezno se overava pečatom;
PODELA RAČUNOVODSTVENIH ISPRAVA (1) • prema poreklu – mestu izdavanja odnosno nastanka (eksterne: ulazne fakture dobavljača, izvodi sa žiro računa i interne: trebovanja, radni nalozi); • prema sadržaju (izvorne: fakture, trebovanja i izvedene: rekapitulacije, obračuni); • prema toku kretanja (ulazne, interne, izlazne);
PODELA RAČUNOVODSTVENIH ISPRAVA (2) • prema poslovnim funkcijama: finansijskoj funkciji – obračuni kamata, kursnih razlika; nabavnoj funkciji – prijemnice, zapisnici, otpremnice, povratnice; skladišnoj funkciji – prijemnice, otpremnice, povratnice; prodajnoj funkciji – otpremnice, izlazne fakture, knjižna pisma;
PODELA PREDUZEĆA I KNJIŽENJE POSLOVNIH PROMENA (1) • Osnovni cilj knjigovodstvenog zapisivanja poslovnih promena na osnovu računovodstvenih isprava je utvrđivanje finansijskog rezultata kao instrumenta za ocenu uspešnosti poslovanja • Podela na mikro, MS i velika preduzeća od značaja je sa aspekta obaveza koje imaju: u pogledu načina knjiženja poslovnih promena; ustrojavanja poslovnih knjiga; plaćanja poreza; prema eksternoj reviziji finansijskih izveštaj;
PODELA PREDUZEĆA I KNJIŽENJE POSLOVNIH PROMENA (2) • generalno prosto knjigovodstvo primenjuju mikro i mala preduzeća i preduzetnici (ako se ne odluči drugačije); • npr. preduzetnik « paušalac » vodi samo poslovnu knjigu o ostvarenom prometu • Dvojno knjigovodstvo primenjuju obavezno velika i srednja preduzeća;
PROSTO VS. DVOJNO KNJIGOVODSTVO razvoj (1) • u prošlosti kada su sva preduzeća bila mala poslovne knjige vode se po sistemu prostog knjigovodstva • dvojno knjigovodstvo nastalo kao rezultat razvoja privrede, složenijih organizacionih oblika preduzeća i povećanja broja i složenosti ekonomskih transakcija • Poslovne knjige su jednoobrazne evidencije o stanju i promenama na imovini, obavezama i kapitalu i prihodima i rashodima.
PROSTO VS. DVOJNO KNJIGOVODSTVO – pos. knjig. (2) • u prostom knjigovodstvu poslovne promene zapisuju se pregledno hronološkim redom; • poslovne knjige u prostom knjigovodstvu su proste evidencije; pomoćne evidencije npr. kalkulacija prodajne cene, lista dnevnog prometa ugostitelja, evidencija o gotovim proizvodima;
PROSTO VS. DVOJNO KNJIGOVODSTVO –pos. knjige (3) • u dvojnom knjigovodstvu poslovne promene knjiže se preko računa (konta); • Poslovne knjige u dvojnom knjigovodstvu su dnevnik i glavna knjiga; pomoćne knjige analitičke evidencije npr. za nekretnine, zalihe, kapital)
PROSTO VS. DVOJNO KNJIGOVODSTVO knj. metodi (4) • kod prostog knjigovodstva prihodi se priznaju kada su naplaćeni, a rashodi kada su plaćeni; ne prikazuju se: potraživanja, dugovanja i unapred plaćeni troškovi keš metod; • keš metod meri tokove novca tokom određenog vremenskog perioda, ali nije dobra mera profitabilnosti;
PROSTO VS. DVOJNO KNJIGOVODSTVO knj. metodi (4) • u dvojnom knjigovodstvu rashodi se priznaju kada se dogode, a ne kada se plate, a prihodi kada se zarade a ne kada se naplate metod nastanka događaja; • u metod nastanka događaja uključeno načelo uzročnosti: prihodi se sučeljavaju sa svim rashodima nastalim kod stvaranja tih prihoda što daje meru opšte profitabilnosti ekonomske aktivnosti
PROSTO KNJIGOVODSTVO • Pravila za knjiženje izvodila su se iz stava da su u pitanju lični računi: ko prima duguje, a ko daje – potražuje; • Pravilo ostalo da važi i za račune iza kojih nisu postojala primanja i davanja npr. račun kapitala • Dvojno knjigovodstvo dvostruko zapisivanje poslovnih promena uz zadržavanje pravila za knjiženja za lične račune
DVOJNO KNJIGOVOSTVO • jedna ista poslovna promena knjiži se najmanje na jednom ili više različitih konta na strani duguje i istovremeno na strani potražuje; • dnevnik poslovne promene unose se prema redosledu njihovog nastanka, odnosno prema redosledu prijema računovodstvene isprave • glavna knjiga potpuni skup računa, sa svojstvom ravnoteže; podloga za sastavljanje finansijskih izveštaja
MIKRO I MALA PREDUZEĆA I PROSTO KNJIGOVODSTVO (1) • Poslovne knjige u prostom knjigovodstvu: 1. Poslovna knjiga prihoda i rashoda i 2. Knjiga osnovnih sredstava i sitnog invenatara • u Poslovnu knjigu prihoda i rashoda knjiže se hronološkim redom prihodi od prodaje dobara i usluga, prihodi od finansiranja, vanredni prihodi, poslovni rashodi koji se odnose na ostvareni prihod;
MIKRO I MALA PREDUZEĆA I PROSTO KNJIGOVODSTVO (2) • Knjiga osnovnih sredstava i sitnog inventara vodi se u slobodnim listovima u vidu kartoteke; • posebna kartotetka za svako osnovno sredstvo; • jedna kartica za predmete sitnog inventara u koju se unosi pojedinačno svaki predmet sitnog invenatara;
MIKRO I MALA PREDUZEĆA I PROSTO KNJIGOVODSTVO – bilans uspeha (3) I Prihodi od poslovanja II Rashodi (zbir 3, 4, 5 i 6 ) 1. Nabavna vrednost robe, reprodukcionog materijala i rezervnih delova 2. Nabavna vrednost zaliha robe, reprodukcionog materijala i rezervnih delova 3. Nabavna vrednost prodate robe, utrošenog reprodukcionog materijala i ugrađenih rezervnih delova (izračunava se kao razlika između rednog broja 2 i rednog broja 3) 4. Zarade, naknade i ostali lični rashodi 5. Troškovi proizvodnih usluga, amortizacije i ostali nematerijalni troškovi 6. Rashodi finansiranja i ostali rashodi III Finansijski rezultat poslovanja • Neto prihod – dobit • Gubitak
DVOJNO KNJIGOVODSTVO (1) • Dnevnik je poslovna knjiga u koju se poslovne promene unose prema redosledu njihovog nastanka, odnosno prema redosledu prijema računovodstvene isprave. • Glavna knjiga je potpuni skup računa, sa svojstvom ravnoteže, za sistemsko obuhvatanje stanja i promena na imovini, obavezama, kapitalu, prihodima i rashodima i koja je podloga za sastavljanje finansijskih izveštaja.
DVOJNO KNJIGOVODSTVO (2) • Konto je osnovna jedinica za evidentiranje računovodstvenih podataka. Oblik konta je “T” račun koji ima levu dugovnu i desnu potražnu stranu. • Za teorijsko objašnjavanje finansijskih efekata poslovnih transakcija koriste se T računi, međutim u praksi se koristi oblik računa glavne knjige u kojoj se iskazuju salda, pa je iz nje moguće uvek sagledati trenutno stanje.
DVOJNO KNJIGOVODSTVO (3) • kontni okvir skup svih izabranih kontnih klasa, grupa i osnovnih konta za praćenje poslovnih promena • Kontni plan podeljen je na 10 klasa konta obeleženih od 0 do 9. • Kontne klase raščlanjuju se na 10 kontnih grupa koje se obeležavaju sa dve cifre: prva je broj klase, a druga broj grupe konta. • Kontne grupe raščlanjuju se dalje na sintetička i analitička konta.
DVOJNO KNJIGOVODSTVO (4) • U našoj zemlji u upotrebi je kontni okvir: 1. za privredna društva, zadruge, druga pravna lica i preduzetnike; 2. banke; 3. osiguravajuća društva i 4. berzansko dilerske firme. U ovom delu rada prikazuje se kontni okvir za privredna društva, zadruge, druga pravna lica i preduzetnike.
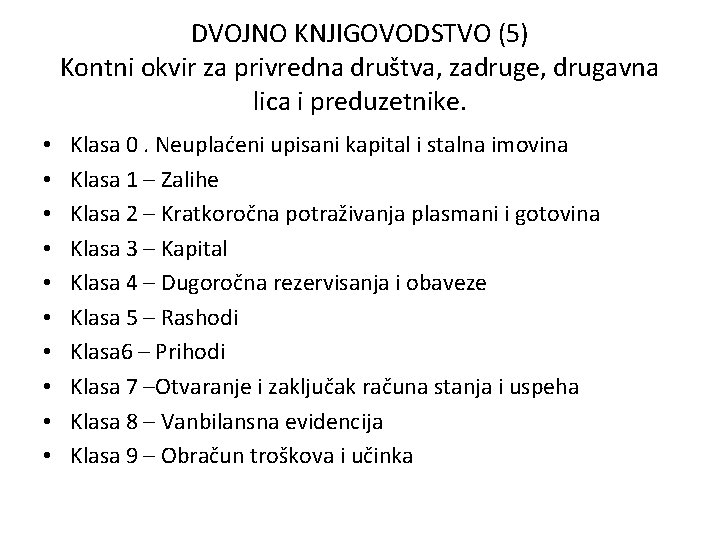
DVOJNO KNJIGOVODSTVO (5) Kontni okvir za privredna društva, zadruge, drugavna lica i preduzetnike. • • • Klasa 0. Neuplaćeni upisani kapital i stalna imovina Klasa 1 – Zalihe Klasa 2 – Kratkoročna potraživanja plasmani i gotovina Klasa 3 – Kapital Klasa 4 – Dugoročna rezervisanja i obaveze Klasa 5 – Rashodi Klasa 6 – Prihodi Klasa 7 –Otvaranje i zaključak računa stanja i uspeha Klasa 8 – Vanbilansna evidencija Klasa 9 – Obračun troškova i učinka
DVOJNO KNJIGOVODSTVO (6) • glavna knjiga potpuni skup računa, sa svojstvom ravnoteže • podloga za sastavljanje finansijskih izveštaja: Bilansa stanja, Bilansa uspeha, Izveštaja o tokovima gotovine, Izveštaja o promenama na kapitalu, Napomena uz finansijske izveštaje i Statističkog aneksa
MEĐUNARODNI RAČUNOVODSTVENI STANDARDI I MEĐUNARODNI STANDARDI FINANSIJSKOG IZVEŠTAVANJA • MRS i MSFI su međunarodne računovodstvene norme • imaju za cilj da obezbede podatke i informacije za uporedne analize i nesmetano poslovno komuniciranje • sadržina usmerena je na suštinu kategorije koju definišu i po kojoj nose naziv • imaju naziv i broj • MRS I MSFI različita za velika preduzeća i javna društva, od MSFI za mala i srednja preduzeća
• MRS 1 Prezentacija finansijskih izveštaja: Ovaj stan dard postavlja opšte zahteve u vezi sa prezentacijom finansijskih izveštaja, smernice u vezi sa njihovom strukturom i minimalne zahteve u pogledu njihovog sadržaja. • MRS 34 Periodično računovodstveno izveštavanje: Cilj ovog standarda je da propiše minimum sadržaja periodičnog finansijskog izveštaja i da propiše principe za priznavanje i odmeravanje kompletnih ili sažetih izveštaja međuperioda. Blagovremeno i pouzdano periodično finansijsko izveštavanje povećava sposobnost investitora, poverilaca i drugih da razumeju sposobnost organizacije da generiše zaradu i tokove gotovine i njenu likvidnost.