
Dra Benita Vega de Ching Doctora en Ciencias
Dra. Benita Vega de Ching Doctora en Ciencias Empresariales y Económicas Con Maestría en Gerencia Estratégica Directora de la Junta Directiva de la Asociación Panameña de Ejecutivos de Empresa Presidenta de APEDE Joven 2011 -2013 Es consultora en marketing relacional, CRM , RSE y servicio al cliente Tiene más de 15 años de experiencia laboral, ha ocupado diferente posiciones gerenciales, de dirección y de vice presidencia en multinacionales bancarias, empresas de la industria automotriz y tiendas de consumo masivo (retail). www. crmenpanama. com benita@crmenpanama. com
Herramientas del análisis financiero para determinar la situación actual y futura de la empresa
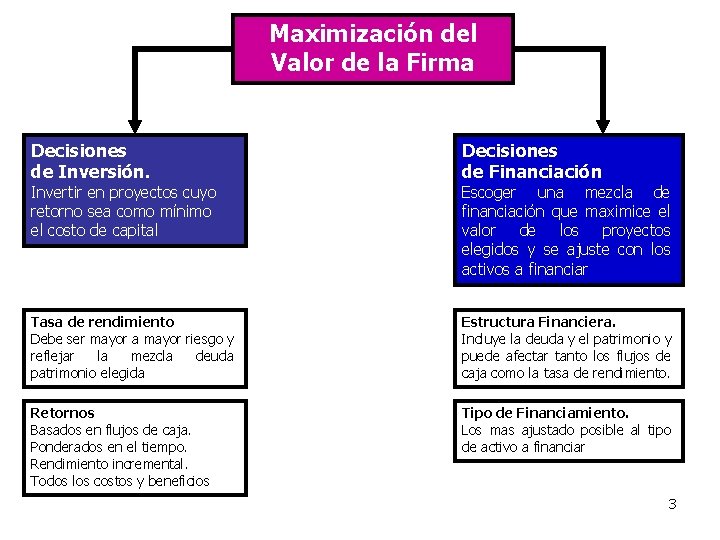
Maximización del Valor de la Firma Decisiones de Inversión. Decisiones de Financiación Tasa de rendimiento Debe ser mayor a mayor riesgo y reflejar la mezcla deuda patrimonio elegida Estructura Financiera. Incluye la deuda y el patrimonio y puede afectar tanto los flujos de caja como la tasa de rendimiento. Retornos Basados en flujos de caja. Ponderados en el tiempo. Rendimiento incremental. Todos los costos y beneficios Tipo de Financiamiento. Los mas ajustado posible al tipo de activo a financiar Invertir en proyectos cuyo retorno sea como mínimo el costo de capital Escoger una mezcla de financiación que maximice el valor de los proyectos elegidos y se ajuste con los activos a financiar 3
Administrador Financiero Diagnóstico de la situación financiera. Interpretación de los estados financieros. Balance general Estado de resultados Planeación y control financiero. Evaluación de proyectos de Inversión 4
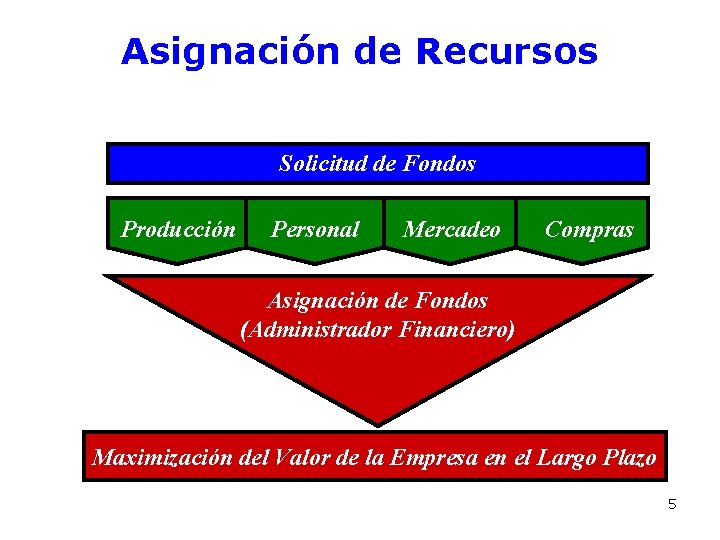
Asignación de Recursos Solicitud de Fondos Producción Personal Mercadeo Compras Asignación de Fondos (Administrador Financiero) Maximización del Valor de la Empresa en el Largo Plazo 5
Análisis Financiero El análisis financiero busca emitir un diagnóstico actualizado de la situación financiera de la Empresa para detectar sus fortalezas y debilidades. Para ello se deben analizar los estados financieros. 6
Contabilidad Definiciones. Contabilidad es el arte de recoger, resumir, analizar e interpretar datos financieros, para obtener así las informaciones necesarias relacionadas con las operaciones de una empresa. B Hargadon. Con el fin de apoyar a la administración financiera en su planeamiento, evaluación y control para alcanzar su objetivo financiero de Maximización del Valor de la Empresa en el Largo Plazo. La contabilidad cumple también una función de tipo fiscal para: el rendimiento de cuentas ante los inversionistas y el cumplimiento de las obligaciones tributarias. 7
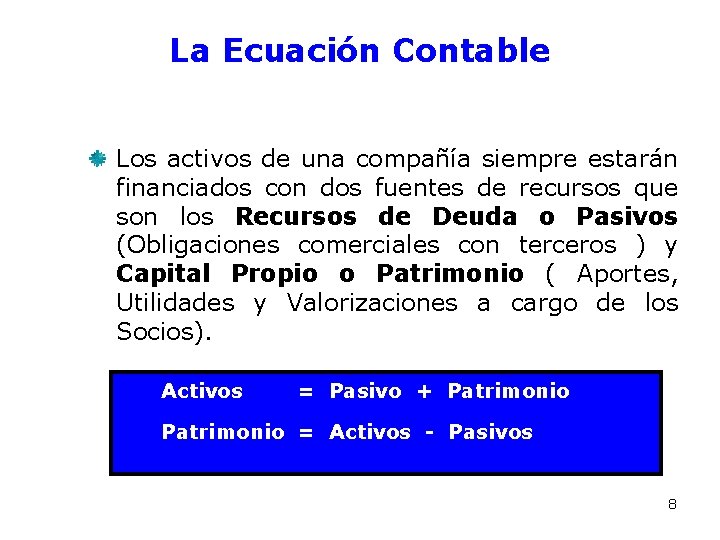
La Ecuación Contable Los activos de una compañía siempre estarán financiados con dos fuentes de recursos que son los Recursos de Deuda o Pasivos (Obligaciones comerciales con terceros ) y Capital Propio o Patrimonio ( Aportes, Utilidades y Valorizaciones a cargo de los Socios). Activos = Pasivo + Patrimonio = Activos - Pasivos 8
Registros Contables Los registros financieras que contables son operaciones guardan la memoria de las transacciones realizadas por una empresa. Cuentas T son instrumentos de soporte para el manejo de los registros contables. Cuentas del Activo. Aumentan con los débitos que siempre se registran en la columna de la izquierda y disminuyen con los créditos que siempre se registran en la columna de la derecha. 9
Registros Contables Cuentas de Pasivo y Patrimonio. Disminuyen con los débitos que siempre se registran en la columna de la izquierda y aumentan con los créditos que siempre se registran en la columna de la derecha. Debitar una cuenta. Del activo aumenta. Del pasivo y patrimonio disminuye. Acreditar una cuenta. Del Activo disminuye. Del pasivo y patrimonio aumenta. 10
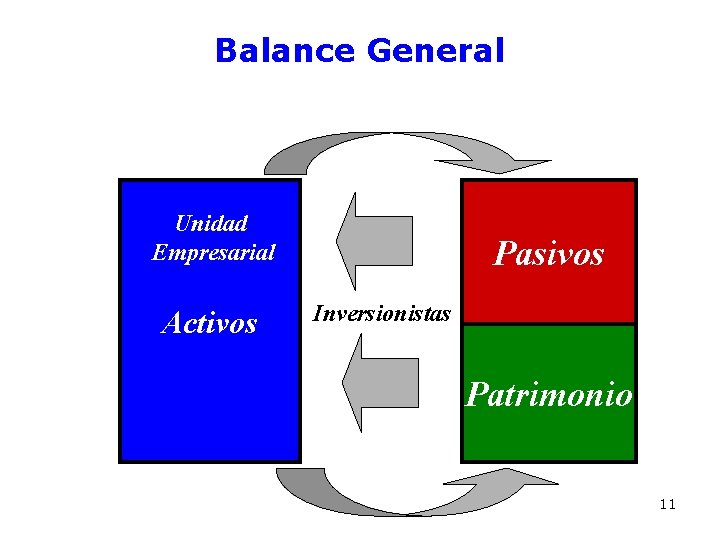
Balance General Unidad Empresarial Activos Pasivos Inversionistas Patrimonio 11
Balance General Cuentas del activo Caja y bancos Cuentas por cobrar Inventarios Inversiones Inmuebles Maquinaria y Equipo Muebles Vehículos Gastos pagados por anticipado 12
Balance General Cuentas del pasivo Proveedores Provisiones Deudas Provisión para impuestos. Cuentas del Patrimonio. Capital. Utilidades retenidas. Utilidad del ejercicio. 13
Balance general Las cuentas del Balance naturaleza permanente. General son de El balance general es una fotografía estática de la compañía en un momento cualquiera. El balance general se actualiza cada período contable. Anualmente para efectos de control fiscal a diciembre 31. (o al cierre del año fiscal). Mensual, trimestral o semestral para efectos de análisis financiero. 14
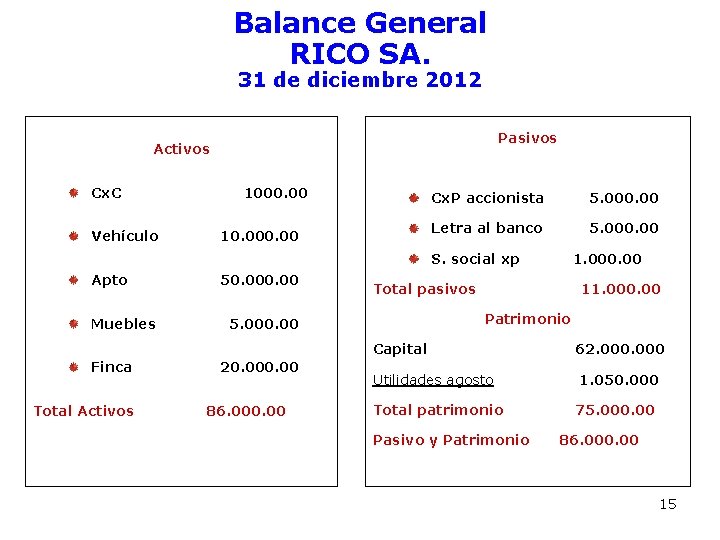
Balance General RICO SA. 31 de diciembre 2012 Pasivos Activos Cx. C Vehículo 1000. 00 10. 00 Cx. P accionista 5. 000. 00 Letra al banco 5. 000. 00 S. social xp Apto Muebles Finca Total Activos 50. 00 Total pasivos 86. 000. 00 11. 000. 00 Patrimonio 5. 000. 00 20. 00 1. 000. 00 Capital 62. 000 Utilidades agosto 1. 050. 000 Total patrimonio 75. 000. 00 Pasivo y Patrimonio 86. 000. 00 15
Taller 16
Estado de Resultados El estado de resultados nos muestra la utilidad o pérdida de la empresa en un período contable. Este estado resume los ingresos y egresos que se producen en la compañía en un período dado. El estado de resultados varía de acuerdo al tipo de empresa. Existen estados de resultados típicos para empresas de servicios, comerciales o manufactureras. 17
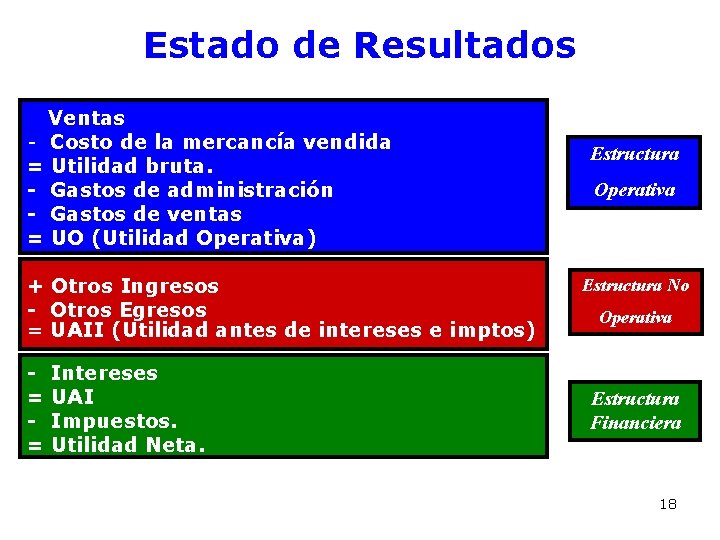
Estado de Resultados Ventas - Costo de la mercancía vendida = Utilidad bruta. - Gastos de administración - Gastos de ventas = UO (Utilidad Operativa) + Otros Ingresos - Otros Egresos = UAII (Utilidad antes de intereses e imptos) - Intereses = UAI - Impuestos. = Utilidad Neta. Estructura Operativa Estructura No Operativa Estructura Financiera 18
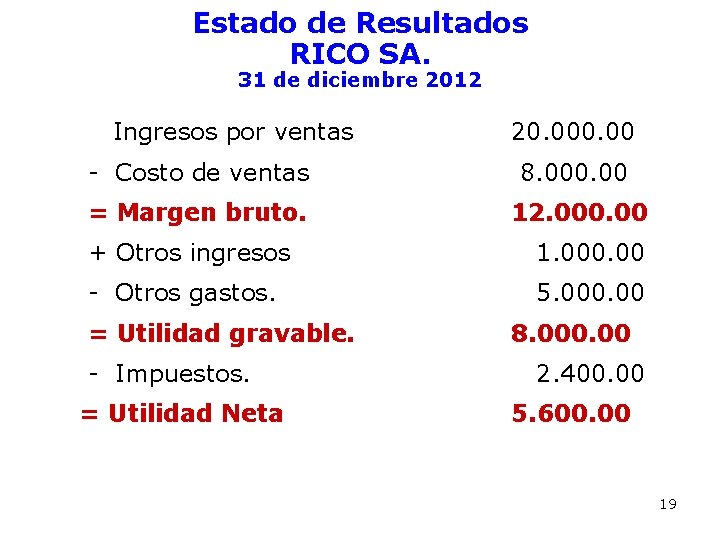
Estado de Resultados RICO SA. 31 de diciembre 2012 Ingresos por ventas 20. 00 - Costo de ventas 8. 000. 00 = Margen bruto. 12. 000. 00 + Otros ingresos 1. 000. 00 - Otros gastos. 5. 000. 00 = Utilidad gravable. - Impuestos. = Utilidad Neta 8. 000. 00 2. 400. 00 5. 600. 00 19
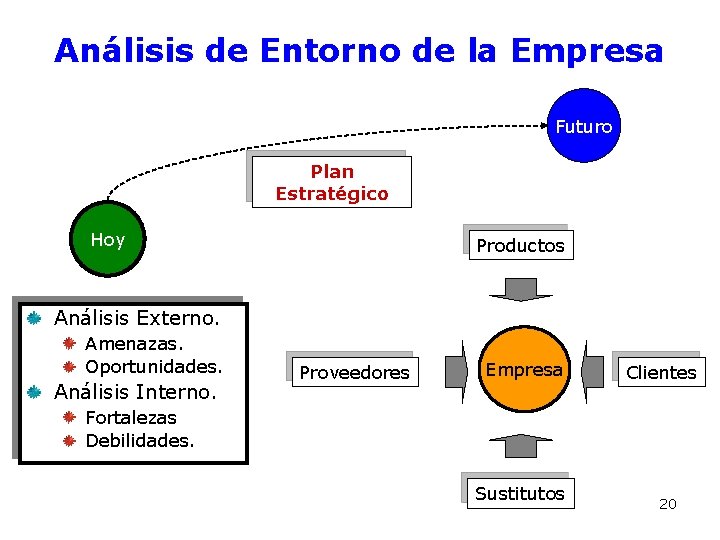
Análisis de Entorno de la Empresa Futuro Plan Estratégico Hoy Productos Análisis Externo. Amenazas. Oportunidades. Análisis Interno. Proveedores Empresa Clientes Fortalezas Debilidades. Sustitutos 20
Análisis Financiero Análisis Vertical. Conocida también como normalización de los estados financieros, consiste en expresar cada cuenta como un porcentaje de un subgrupo de cuentas o del total de las partidas que constituyen el estado financiero. Su objetivo es determinar el porcentaje que ocupa cada cuenta sobre el total de los estados financieros y observar su comportamiento a lo largo de la vida de la empresa. La participación de cada cuenta entre los totales debe obedecer a la actividad económica de la compañía, a estándares de la industria y a políticas de la alta dirección de la compañía. Análisis Horizontal. Esta herramienta de análisis financiero consiste en determinar , para dos o mas estados contables consecutivos, las tendencias de cada una de las cuentas que conforman dichos estados. Su importancia radica en el control que puede hacer la empresa sobre cada una de las partidas de sus estados Financieros. Las tendencias pueden realizarse en valores absolutos, pesos, o en valores relativos, porcentajes. 21
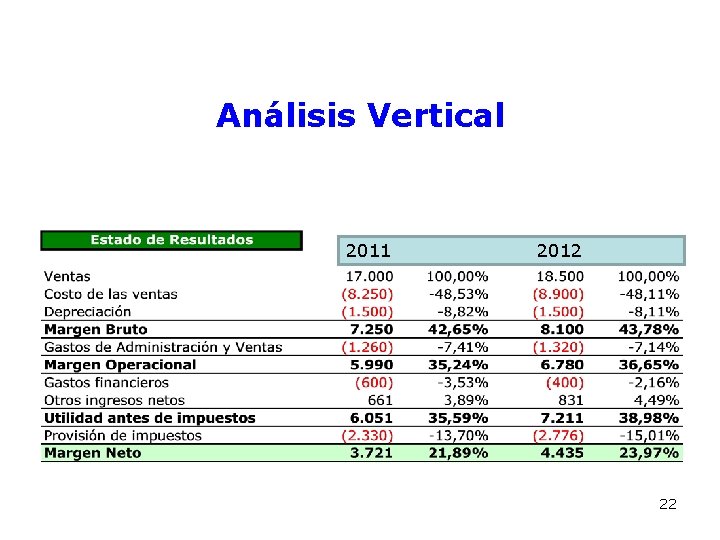
Análisis Vertical 2011 2012 22
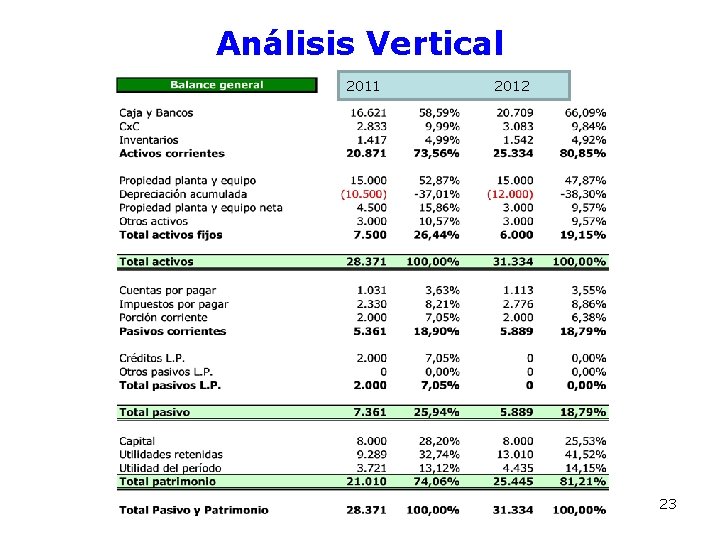
Análisis Vertical 2011 2012 23
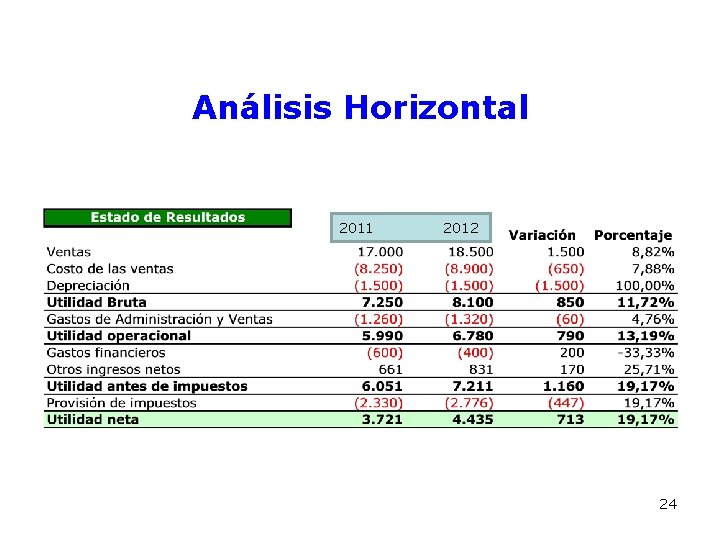
Análisis Horizontal 2011 2012 24
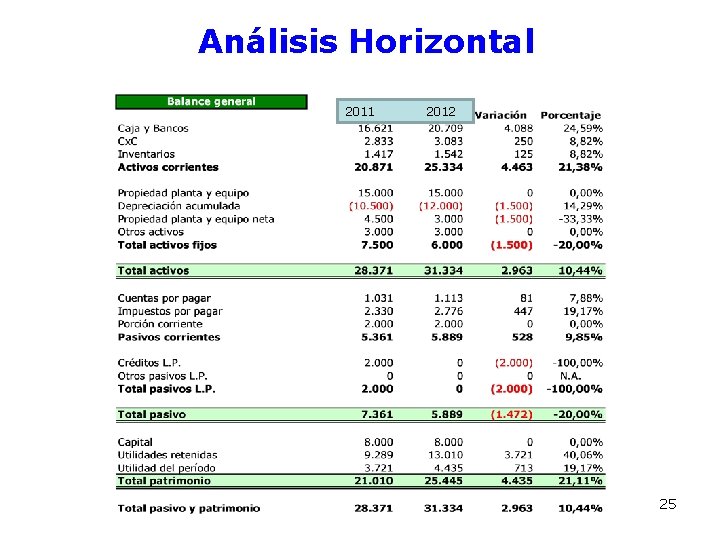
Análisis Horizontal 2011 2012 25
Taller 26
www. crmenpanama. com benita@crmenpanama. com
www. crmenpanama. com benita@crmenpanama. co m
- Slides: 28