
Dr Sc Pleurat Mustafa Menaxhimi i Projekteve Vlersimi
- Slides: 18
Dr. Sc. Pleurat Mustafa : Menaxhimi i Projekteve Vlerësimi i Efikasitetit të Projektit Investiv
Efikasiteti i projekteve – akterët në vlerësimin e efikasitetit n Të interesuar: - Investitori - shoqëria - bashkëfinancuesit/ partnerët - banka
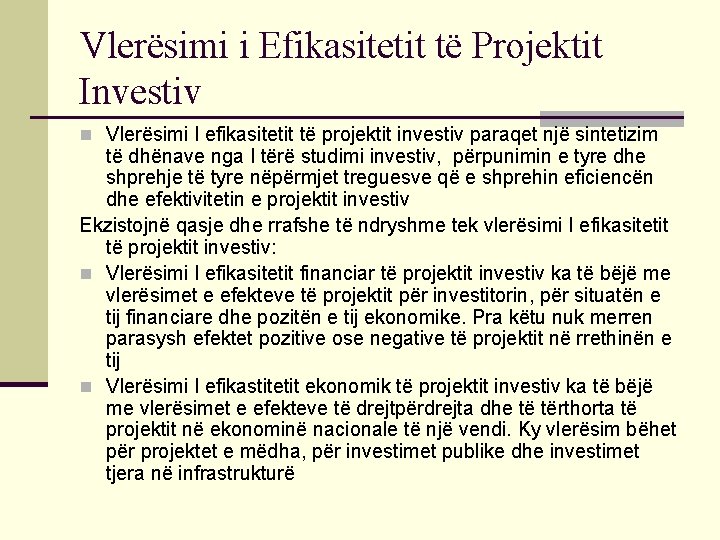
Vlerësimi i Efikasitetit të Projektit Investiv n Vlerësimi I efikasitetit të projektit investiv paraqet një sintetizim të dhënave nga I tërë studimi investiv, përpunimin e tyre dhe shprehje të tyre nëpërmjet treguesve që e shprehin eficiencën dhe efektivitetin e projektit investiv Ekzistojnë qasje dhe rrafshe të ndryshme tek vlerësimi I efikasitetit të projektit investiv: n Vlerësimi I efikasitetit financiar të projektit investiv ka të bëjë me vlerësimet e efekteve të projektit për investitorin, për situatën e tij financiare dhe pozitën e tij ekonomike. Pra këtu nuk merren parasysh efektet pozitive ose negative të projektit në rrethinën e tij n Vlerësimi I efikastitetit ekonomik të projektit investiv ka të bëjë me vlerësimet e efekteve të drejtpërdrejta dhe të tërthorta të projektit në ekonominë nacionale të një vendi. Ky vlerësim bëhet për projektet e mëdha, për investimet publike dhe investimet tjera në infrastrukturë
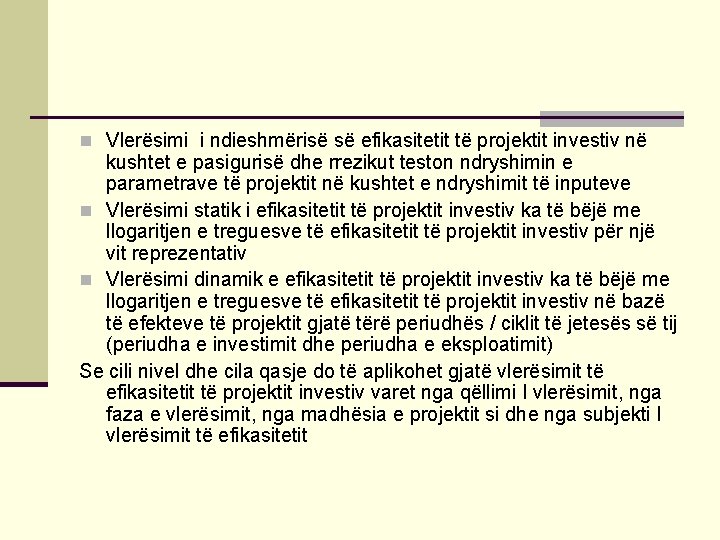
n Vlerësimi i ndieshmërisë së efikasitetit të projektit investiv në kushtet e pasigurisë dhe rrezikut teston ndryshimin e parametrave të projektit në kushtet e ndryshimit të inputeve n Vlerësimi statik i efikasitetit të projektit investiv ka të bëjë me llogaritjen e treguesve të efikasitetit të projektit investiv për një vit reprezentativ n Vlerësimi dinamik e efikasitetit të projektit investiv ka të bëjë me llogaritjen e treguesve të efikasitetit të projektit investiv në bazë të efekteve të projektit gjatë tërë periudhës / ciklit të jetesës së tij (periudha e investimit dhe periudha e eksploatimit) Se cili nivel dhe cila qasje do të aplikohet gjatë vlerësimit të efikasitetit të projektit investiv varet nga qëllimi I vlerësimit, nga faza e vlerësimit, nga madhësia e projektit si dhe nga subjekti I vlerësimit të efikasitetit
Vlerësimi I efikasitetit financiar të projektit investiv n Vlerësimi I efikasitetit financiar të projektit ka për qëllim që të nxjerrë treguesit e efikasitetit në të cilët investitori mbështetet gjatë marrjes së vendimit përfundimtar, përkatësisht vendimit mikroinvestiv për projektin e caktuar n Si bazë e vlerësimit mirren cmimet e tregut, në bazë të cilave madhësitë e fizike shprehen në vlera të caktuara të shpenzimeve dhe efekteve, përkatësisht të të ardhurave n Treguesi I efikasitetit financiar vihet në raport me qëllimet e zhvillimore, interesat dhe preferencat e investitorit
Qasja statike në vlerësimin e efikasitetit të projektit investiv n Treguesit mbi efikasitetin financiar të projektit investiv llogariten në bazë të të dhënave që I përmbajnë tabelat në kapitullin mbi analizën financiare, sidomos bilanci I suksesit n Qëllimi I vlerësimit statik të efikasitetit të projektit investiv është që të shihen efektet e investimeve në një vit reprezentativ dhe që të bëhen krahasimet e nevojshme të rezultateve të planfikuara të afarizmit të projektit në krahasim me konkurrentët dhe degën të cilës i përket
Prej treguesve statikë duhet përmendur: n Produktiviteti (prodhimi apo shitja për një punëtor, bruto/neto fitimi për një punëtor) n Norma e rentabilitetit (fitimi neto/kapitali I angazhuar) n Ekonomizimi (të ardhurat e përgjithshme / shpenzimet e përgjithshme) n Aftësia riprodhuese (fitimi neto + amortizimi / investimet n Cmimi I vendit të punës (investimet / nr. i punët) n Standardi I personelit (të ardhurat personale neto / nr. I punëtorëve) n Pika kritike e rentabilitetit Në praktikë vendimi për investime shpesh merret vetëm në bazë të këtyre treguesve, është në kundërshtim me natyrën e projekteve investive
Qasja dinamike në vlerësimin e efikasitetit të projektit investiv n Treguesit dinamikë të efikasitetit të projektit bazohen në rrjedhën ekonomike, e cila del nga bilanci I gjendjes I cili duke u bazuar në kapitujt e mëparm simulohet ngjashëm me bilancin e suksesit për tërë periudhën e parashikuar të punës/eksploatimit të projektit n Qëllimi i qasjes dinamike në vlerësimin e projektit investiv është që të vlerësohet potenciali ekonomik (pasuria) e projektit gjatë shekullit të eksploatimit n Kjo zakonisht paraqitet në rrjedhën ekonomike të projektit investiv. Ajo paraqet lëvizjen e pasurisë së projektit.
n Të dhënat mirren nga bilanci I gjendjes, nga bilanci I suksesit dhe nga tabelat tjera në analizën financiare n Struktura e rrjedhës ekonomike të projektit është e ngjashme rrjedhën financiare me përjashtim që këtu nuk paraqiten burimet e financimit, në anën e të ardhurave sepse këtu mjetet e investuara vihen në raport me efektet neto të projektit investiv në periudhën e eksploatimit dhe duhet të paguhen nga këto efekte, gjithashtu në anën e të ardhurave paraqitet vlera riziduale e mjeteve themelore dhe mjeteve të xhiros
n Lëvizja e potencialit ekonomik që pasqyrohet në vlerën neto të projektit investiv do të jetë reale për aq sa vlerësimet mbështeten në të dhëna reale dhe planifikim cilësor n Prej treguesve dinamikë të efikasitetit të projektit që përdoren në praktikën e avansuar të investimeve (Banka Botërore, UNIDO etj), duhet përmendur Vlerën e tanishme neto, Afatin e kthyerjes së investimeve dhe Normën interne të rentabilitetit n Të gjithë këta tregues bazohen në teknikën e diskontimit e cila vlerën neto të projektit (fitimin) në tërë rrjedhën ekonomike të projektit (për secilin vit) e kthen në vlerën e tij të tanishme n Investitori ju jep vlerë më të madhe parave që disponon tani se sa atyre me të cilat do të disponoj në vitet e ardhshme, në saje të efekteve që do ti nxjerrë nga investimi
n Investitori me një fjalë kërkon një cmim për sakrificën e tij dhe kjo paraqet preferencën e tij kohore mbi vlerën e parasë n Preferenca e tij kohore shprehet me lartësinë e normës së diskontimit n Kjo shërben që gjatë matjes së efikasitetit të projekteve efektet serike të investimeve të kthehen në vlerën e tyre të tanishme sepse vetëm kështu mund të krijohet bazë për vlerësimin real të efikasitetit. n Kjo bëhet nëpërmjet faktorit të diskonitimit, që bazohet në normën e diskontimit
n Teknika e diskontimit është thelbësore tek vlerësimi e efikasitetit të projektit sipas qasjes dinamike n Të kuptuarit e kësaj metodologjie lidhet me natyrën e investimeve, efektet e të cilave priten në të ardhmen dhe vlerësohen sipas cmimit tanishëm që I përcaktojmë sakrificës nga konsumi n Nëse marrim se nga vlera e 1$ të investuar kërkojmë kompensim adekuat gjatë viteve të ardhme duke kërkuar që vlera e tij të rritet
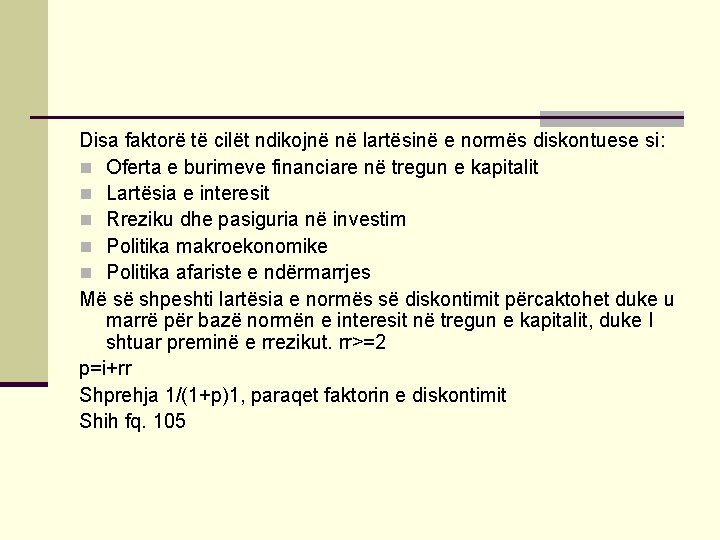
Disa faktorë të cilët ndikojnë në lartësinë e normës diskontuese si: n Oferta e burimeve financiare në tregun e kapitalit n Lartësia e interesit n Rreziku dhe pasiguria në investim n Politika makroekonomike n Politika afariste e ndërmarrjes Më së shpeshti lartësia e normës së diskontimit përcaktohet duke u marrë për bazë normën e interesit në tregun e kapitalit, duke I shtuar preminë e rrezikut. rr>=2 p=i+rr Shprehja 1/(1+p)1, paraqet faktorin e diskontimit Shih fq. 105
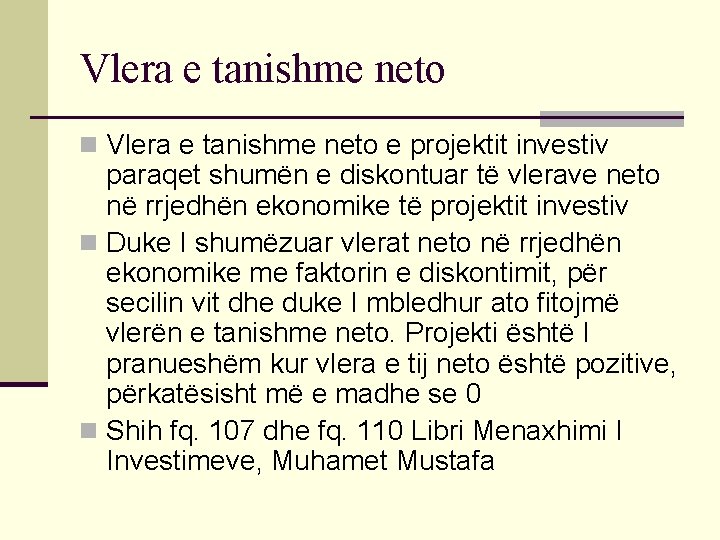
Vlera e tanishme neto n Vlera e tanishme neto e projektit investiv paraqet shumën e diskontuar të vlerave neto në rrjedhën ekonomike të projektit investiv n Duke I shumëzuar vlerat neto në rrjedhën ekonomike me faktorin e diskontimit, për secilin vit dhe duke I mbledhur ato fitojmë vlerën e tanishme neto. Projekti është I pranueshëm kur vlera e tij neto është pozitive, përkatësisht më e madhe se 0 n Shih fq. 107 dhe fq. 110 Libri Menaxhimi I Investimeve, Muhamet Mustafa
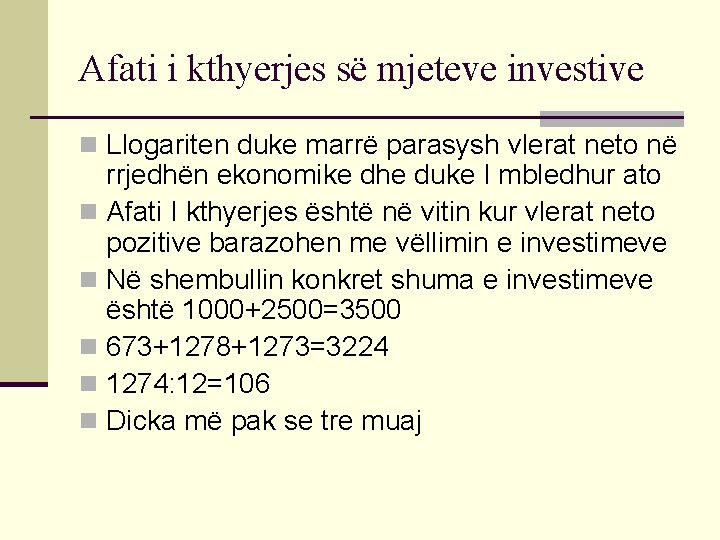
Afati i kthyerjes së mjeteve investive n Llogariten duke marrë parasysh vlerat neto në rrjedhën ekonomike dhe duke I mbledhur ato n Afati I kthyerjes është në vitin kur vlerat neto pozitive barazohen me vëllimin e investimeve n Në shembullin konkret shuma e investimeve është 1000+2500=3500 n 673+1278+1273=3224 n 1274: 12=106 n Dicka më pak se tre muaj
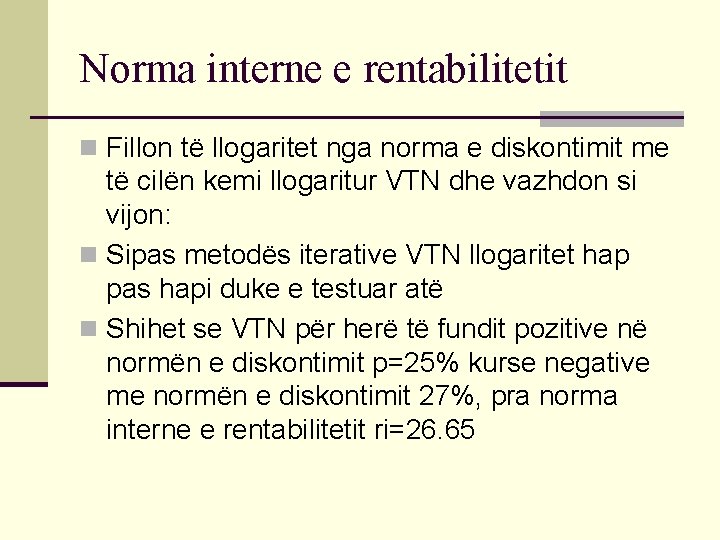
Norma interne e rentabilitetit n Fillon të llogaritet nga norma e diskontimit me të cilën kemi llogaritur VTN dhe vazhdon si vijon: n Sipas metodës iterative VTN llogaritet hap pas hapi duke e testuar atë n Shihet se VTN për herë të fundit pozitive në normën e diskontimit p=25% kurse negative me normën e diskontimit 27%, pra norma interne e rentabilitetit ri=26. 65
n Metoda grafike shih fq. 112 Libri Menaxhimi I Investimeve, Muhamet Mustafa Metoda e interpolacionit shih formulen fq. 109 Libri Menaxhimi I Investimeve, Muhamet Mustafa