
Dominika A Gontarz Erland Blokkum konomidag for idretten
Dominika A. Gontarz Erland Blokkum Økonomidag for idretten 06. 12. 2018 Foto: Carl-Eriksson
Kontakt Kemneren i Trondheimsregionen Tlf: 72 54 67 62 Besøksadresse: Prinsens gate 49 E-post: kemneren@trondheim. kommune. no Dominika Gontarz Tlf: 970 62 514 Dominika. gontarz@trondheim. kommune. no Erland Blokkum Tlf: 479 01 866 Erland. blokkum@trondheim. kommune. no
Idrettslagets plikter § Regnskapsplikt – å utarbeide et årsregnskap som minst består av resultat, balanse og noter (uten kontantoppstilling) § Bokføringsplikt – spesifikasjon, dokumentasjon, og oppbevaring av regnskapsmateriell. Jf. Bokføringsloven § 2 § Idrettslaget plikter, på egen initiativ å gjennomføre forskuddstrek i lønn eller annen godtgjørelse og beregne arbeidsgiveravgift. Jf. Gjeldende regelverk Mer informasjon om skatt, regnskaps- og bokføringsplikt og arbeidsgiversplikter finnes på skatteetaten. no: Skatt for frivillige og ideelle organisasjoner
Generelle benevnelser § § § Arbeidsgiver Arbeidstaker/inntektsmottaker Lønn eller naturalytelser Utgiftsgodtgjørelse Trekkfri utgiftsgodtgjørelse Utgiftsrefusjon
Særregler for idrettslag • Skatteplikt for arbeidstaker Under kr 10 000 unntak fra skatteplikt Over kr 10 000 skatteplikt for hele beløpet • Forskuddstrekk Under kr 10 000 unntak fra trekkplikt Over kr 10 000 trekkplikt og innrapporteringsplikt for hele beløpet
Særregler for idrettslag § Lønn – innrapportering Under kr 10 000 unntak fra innrapportering Over kr 10 000 innrapporteringsplikt for hele beløpet § Trekkfri utgiftsgodtgjørelse Under kr 10 000 unntak fra innrapporteringsplikt Over kr 10 000 innrapporteringsplikt for hele beløpet
Skattefri dekning av arbeidsreise § Reise mellom hjem og fast arbeidssted § Inntil kr 70 000 (kr 80 000 i 2019), over kr 70 000 skatteplikt for hele beløpet § Innrapporteringsplikt dersom utbetalingen over kr 10 000 per år, som trekkfri bilgodtgjørelse
Arbeidsgiveravgift • Idrettslaget plikter å betale arbeidsgiveravgift dersom: Lønnsutbetalinger (inkl naturalytelser) over kr 70 000 (kr 80 000 i 2019) per medlem eller ansatt per år. Eller, Over kr 700 000 (kr 800 000 i 2019) samlet for hele organisasjonen per år. Jf. Folketrygdeloven § 23 -2 NB! Underavdeling - Fortsett som før - Jobber med forslag
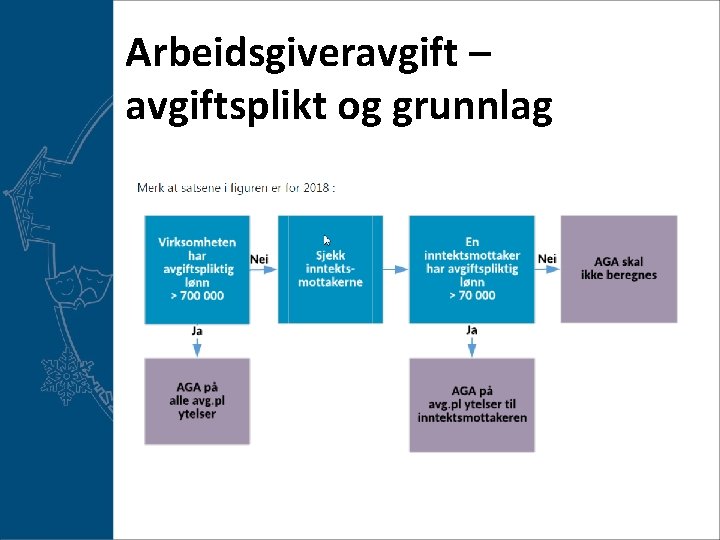
Arbeidsgiveravgift – avgiftsplikt og grunnlag
Arbeidsgiveravgift – betaling eks. § Samlede lønnsutbetalinger under kr 700 000, og enkeltperson mottar samlede lønnsutbetalinger under kr 70 000 – FRITAK § Samlede lønnsutbetalinger under kr 700 000, to personer mottar kr 70 000 – arbeidsgiveravgiftsgrunnlag kr 140 000 § Samlede lønnsutbetalinger over kr 700 000, alle lønnsutbetalinger (under kr 70 000, frikort kr 55 000) er arbeidsgiveravgiftspliktig
Skattedirektoratets satser for 2018 § Bilgodtgjørelse § Kostgodtgjørelse § Reiser med overnatting
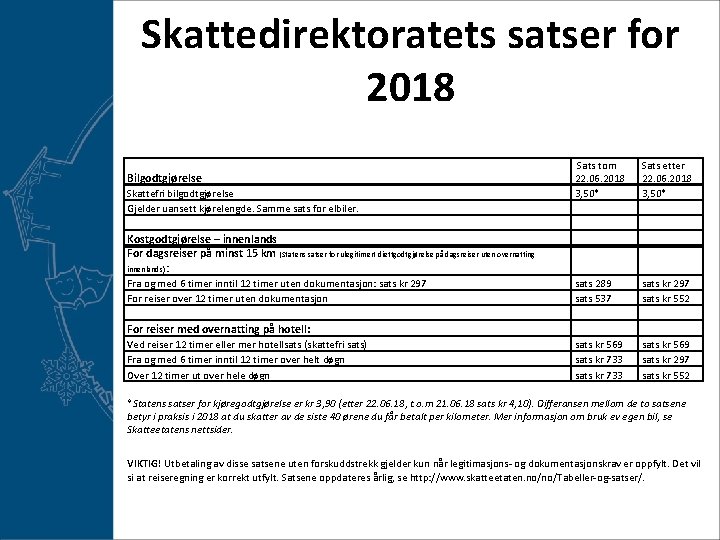
Skattedirektoratets satser for 2018 Bilgodtgjørelse Skattefri bilgodtgjørelse Gjelder uansett kjørelengde. Samme sats for elbiler. Kostgodtgjørelse – innenlands For dagsreiser på minst 15 km (Statens satser for ulegitimert diettgodtgjørelse på dagsreiser uten overnatting innenlands) : Fra og med 6 timer inntil 12 timer uten dokumentasjon: sats kr 297 For reiser over 12 timer uten dokumentasjon For reiser med overnatting på hotell: Ved reiser 12 timer eller mer hotellsats (skattefri sats) Fra og med 6 timer inntil 12 timer over helt døgn Over 12 timer ut over hele døgn Sats tom 22. 06. 2018 3, 50* Sats etter 22. 06. 2018 3, 50* sats 289 sats 537 sats kr 569 sats kr 733 sats kr 297 sats kr 552 sats kr 569 sats kr 297 sats kr 552 *Statens satser for kjøregodtgjørelse er kr 3, 90 (etter 22. 06. 18, t. o. m 21. 06. 18 sats kr 4, 10). Differansen mellom de to satsene betyr i praksis i 2018 at du skatter av de siste 40 ørene du får betalt per kilometer. Mer informasjon om bruk ev egen bil, se Skatteetatens nettsider. VIKTIG! Utbetaling av disse satsene uten forskuddstrekk gjelder kun når legitimasjons- og dokumentasjonskrav er oppfylt. Det vil si at reiseregning er korrekt utfylt. Satsene oppdateres årlig, se http: //www. skatteetaten. no/no/Tabeller-og-satser/.
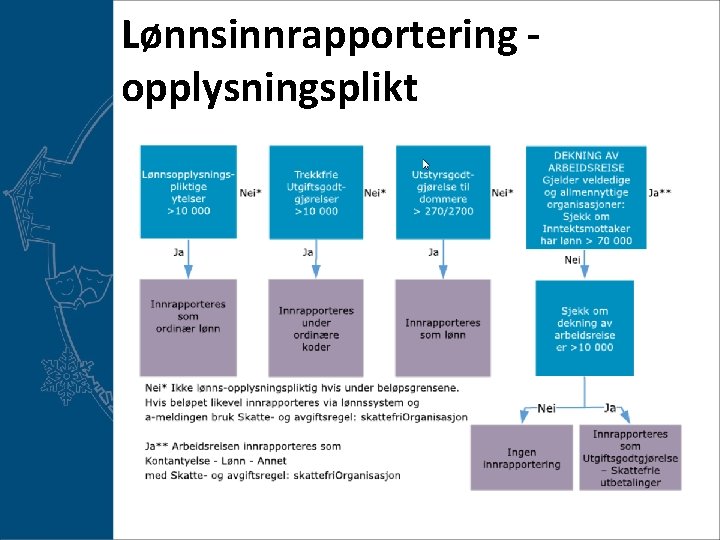
Lønnsinnrapportering opplysningsplikt
Innrapportering av lønn § Månedlig innrapportering på a-melding A 01 - plikt til å foreta forskuddstrekk og/eller betale arbeidsgiveravgift, eller til å innrapportere utbetalinger som er trekk- og avgiftspliktige § Små, enkeltstående utbetalinger A 05 - en person mottar mellom kr 10 001 og kr 70 000 i løpet av 2018 – forutsatt at idrettslaget totale lønnsytelser ikke overstiger kr 700 000 i løpet av 2018. - Vurdering av hva som er pliktig å innrapportere, se skjema: Lonnsskjema for skattefrie organisasjoner. xlsx Nærmere informasjon om a-meldingen: www. altinn. no
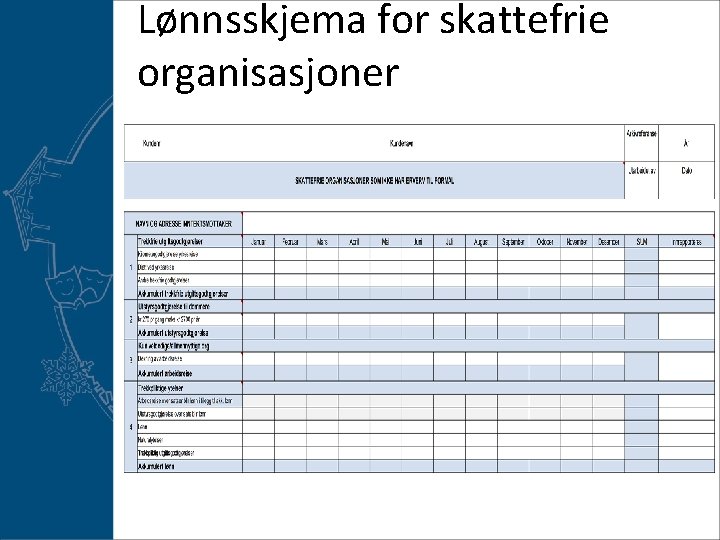
Lønnsskjema for skattefrie organisasjoner
Idrettsdommere § Behandles normalt som funksjonær § Reiseregning med honorar § Utstyrsgodtgjørelse § Kr 270 per oppdrag § Kr 2 700 totalt per år
Eksempel 1 § En trener kjører fra sitt private hjem til trening 3 ganger i uken, i tillegg kjører han 1 gang på hjemmekamp og 1 gang på bortekamp. § Er alle reisene arbeidsreise?
Eksempel 2 § En trener mottar følgende ytelser for 2018: I. Dekning av arbeidsreise på kr 61 000 II. Honorar for trenerjobben på kr 8 500 Hva er opplysningspliktig, skattepliktig og avgiftspliktig? Hva om idrettslaget dekker fri telefon til treneren?
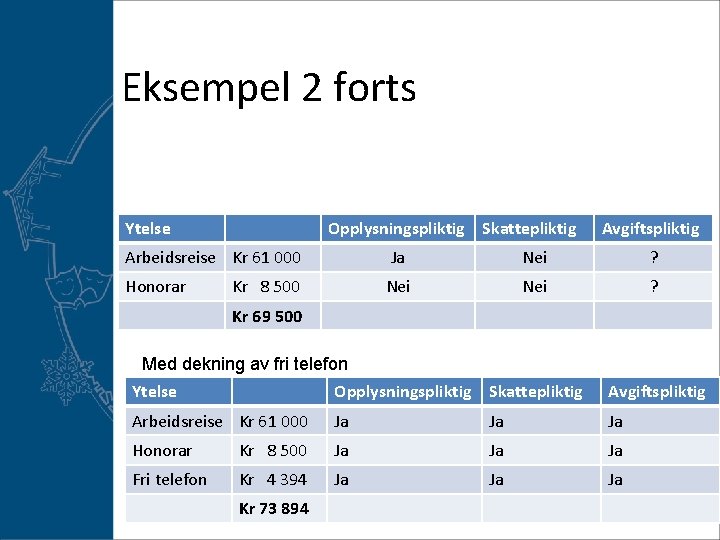
Eksempel 2 forts Ytelse Opplysningspliktig Skattepliktig Avgiftspliktig Arbeidsreise Kr 61 000 Ja Nei ? Honorar Nei ? Kr 8 500 Kr 69 500 Med dekning av fri telefon Ytelse Opplysningspliktig Skattepliktig Avgiftspliktig Arbeidsreise Kr 61 000 Ja Ja Ja Honorar Kr 8 500 Ja Ja Ja Fri telefon Kr 4 394 Ja Ja Ja Kr 73 894
Eksempel 3 § En dommer mottar følgende fra samme klubb: I. Utstyrsgodtgjørelse på kr 2 900 (over 10 oppdrag) II. Dommerhonorar på kr 29 900 III. Bilgodtgjørelse på kr 9 900 § Hva er opplysningspliktig, skattepliktig og avgiftspliktig?
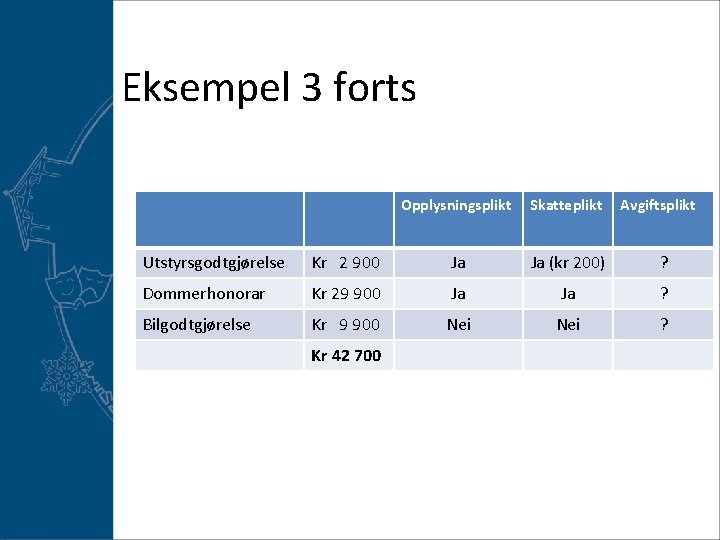
Eksempel 3 forts Opplysningsplikt Skatteplikt Avgiftsplikt Utstyrsgodtgjørelse Kr 2 900 Ja Ja (kr 200) ? Dommerhonorar Kr 29 900 Ja Ja ? Bilgodtgjørelse Kr 9 900 Nei ? Kr 42 700
- Slides: 21