
Divulgao de Informao Social e Ambiental Balano Social
Divulgação de Informação Social e Ambiental - Balanço Social – Modelo Ibase - GRI - Pacto Global - NBCT-15 - DVA Disciplina Contabilidade e Responsabilidade Social FEARP – Solange Garcia
BS – Balanço Social
História do BS • a partir da década de 1960, nos Estados Unidos da América, e no início da década de 1970, na Europa – particularmente na França, Alemanha e Inglaterra –, que a sociedade iniciou uma cobrança por maior responsabilidade social das empresas e consolidou -se a própria necessidade de divulgação de relatórios e balanços sociais anuais; • em 1971, a companhia alemã Steag produziu uma espécie de relatório social, um balanço de suas atividades sociais; • na França, em 1972: foi o ano em que a empresa Singer fez o, assim chamado, primeiro balanço
História do BS no Brasil • Associação de Dirigentes Cristãos de Empresas do Brasil (ADCE Brasil) : Publicou em 1965 a “Carta de Princípios do Dirigente Cristão de Empresas”; • No fim da década de 1970, começavam as discussões sobre a ação social de empresas e a utilização de balanço social (em plena ditadura militar, momento não favorável); • Na década de 1980, a Fundação Instituto de Desenvolvimento Empresarial e Social (Fides) chegou a elaborar um modelo; • No início da década de 1990 algumas poucas empresas passaram a levar a sério a questão e
História do BS no Brasil • O balanço social da Nitrofértil, empresa estatal situada na Bahia, realizado em 1984, é considerado o primeiro documento brasileiro do gênero, que assume o nome de Balanço Social. No mesmo período, estava sendo realizado o BS do Sistema Telebrás, publicado em meados dessa década e o Banespa publicou o seu em 1992, compondo a lista das empresas precursoras; • A década de 1990 marcou o período do surgimento e da consolidação de diversas organizações que se institucionalizaram para promover o tema da responsabilidade social empresarial.
História do BS no Brasil • A criação do BS deve-se a atuação do sociólogo Herbert de Souza, o Betinho. Ele estava engajado com os empresários em várias campanhas sociais: AIDS, Cidadania, Miséria; • A questão da responsabilidade social das empresas e da publicação anual do balanço social ganhou destaque na mídia e uma intensa visibilidade nacional quando Betinho escreveu o artigo “Empresa pública e cidadã”, em março de 1997. • Com o apoio do Ibase (Instituto Brasileiro de Análises Sociais e Econômicas), em 1997, foi lançada uma campanha pela divulgação anual do BS, trazendo a mensagem de que esse seria o
História do BS no Brasil • O primeiro modelo de balanço social apresentado foi desenvolvido pelo Ibase (Modelo Ibase), no primeiro semestre de 1997, em parceria com técnicos(as), pesquisadores e pesquisadoras e representantes de instituições públicas e privadas; • O Instituto Ethos de responsabilidade social passou a divulgar o modelo Ibase e guia de elaboração para as empresas; • O modelo Ibase passou a ser amplamente adotado pelas empresas brasileiras; • A partir de 2010 o Ethos deixou de atualizar o modelo por entender que a sua missão havia sido
O que é BS • O balanço social é um demonstrativo publicado anualmente pela empresa reunindo um conjunto de informações sobre os projetos, benefícios e ações sociais dirigidas aos empregados, investidores, analistas de mercado, acionistas e à comunidade. • Modelo: Texto Debate 2 B Modelo Balanço Social. xls • Exemplo: http: //www. copel. com/hpcopel/root/sitearquivos 2. n sf/arquivos/relatorio_socioambiental_dis_2015/$FI
Instituto Ethos • O Instituto Ethos de Empresas e Responsabilidade Social é uma OSCIP cuja missão é mobilizar, sensibilizar e ajudar as empresas a gerir seus negócios de forma socialmente responsável, tornando-as parceiras na construção de uma sociedade justa e sustentável. OSCIP - Organização da Sociedade Civil de Interesse Público
Balanço Social • O termo usado pelo Instituto Ethos é para se referir aos relatórios corporativos não financeiros que divulgam informações socioambientais. É usado o termo relatório de sustentabilidade quando se refere ao modelo GRI. • O instituto Ethos divulga desde 2006 o Guia para elaboração de Balanço Social e Relatório de Sustentabilidade, onde considera o modelo Ibase, o GRI e os indicadores Ethos de RSC e a relação entre estes instrumentos. • O Ethos apóia a elaboração do Balanço Social e incentiva o uso dos modelos. O Guia contém as
Balanço Social • Modelo Ibase: Demonstrativo anual com informações financeiras, sociais e ambientais, promovido pelo Ibase Instituto Brasileiro de Análises sociais e econômicas; • Modelo GRI: Conjunto de diretrizes sobre o conteúdo informacional (econômico, social e ambiental) e guia para a elaboração de relatórios de sustentabilidade; • Indicadores Ethos de RSC: Ferramenta de aprendizado e auto-avaliação da gestão da empresa em relação às práticas de responsabilidade Social.
Indicadores Ethos • 2000 - Indicadores Ethos de Responsabilidade Social Empresarial (RSE) • 2006 - Indicadores Ethos de Responsabilidade Social Empresarial (RSE) – Cadeia de Valor • 2013 – Indicadores Ethos para Negócios Sustentáveis e Responsáveis: “visa estimular que os negócios sejam sustentáveis e responsáveis e não simplesmente identificar ou reconhecer os que já o são. ”
Diretrizes GRI - Global Reporting Initiative
A organização GRI • GRI é um organismo internacional independente, sem fins lucrativos que foi criado em 1997 em um esforço conjunto da Coaliation for Environmentally Responsible Economies (Ceres) e do Programa das Nações Unidas para o Meio Ambiente (Pnuma), com o objetivo de melhorar a qualidade, o rigor e a utilidade dos relatórios de
Versões das diretrizes • As diretrizes para RS’s do GRI, que são revisadas e atualizadas a cada dois anos, e são designadas por versões: G 1; G 2; G 3. 1 e G 4 • (Até 2016 com o lançamento do GRI Standards)
Estrutura das Diretrizes • Primeira parte: princípios para definição do conteúdo a ser divulgado, à qualidade das informações relatadas e à definição das unidades de negócios contempladas. • Segunda parte: traz o conteúdo que deve ser incluído no RS. As diretrizes identificam as informações a ser divulgadas, que são relevantes e essenciais para a maioria das organizações e do interesse da maior parte dos stakeholders, em três tipos de conteúdo.
Conteúdo do Relatório • perfil – informações que fornecem o contexto geral para a compreensão do desempenho organizacional, incluindo sua estratégia, perfil e governança; • informações sobre a forma de gestão – dados cujo objetivo é explicitar o contexto no qual deve ser interpretado o desempenho da organização numa área específica; e • indicadores de desempenho – expõem informações sobre o desempenho econômico, ambiental e social da organização passíveis de comparação.
Estrutura de Indicadores • A GRI/G 3 é composto por 79 indicadores de desempenho, sendo divididos em 3 grupos maiores, Econômico(EC), Ambiental(EN), e Social que ainda é dividido em outros 4 subgrupos, relaçoes trabalhistas(LA), direitos humanos(HR), sociedade(SO), e responasbilidade com o produto(PR).
Indicadores Essenciais e Adicionais • Os indicadores essenciais foram desenvolvidos por meio dos processos multistakeholders (processo que leva em conta todos os grupos de partes interessadas, de acordo com GRI, 2006), que visam identificar os indicadores geralmente aplicáveis e considerados relevantes para a maioria das organizações. • Os indicadores adicionais representam práticas emergentes ou tratam de temas que podem ser relevantes para algumas organizações, mas não para outras.
Indicadores Setoriais • Possuem um Suplemento Setorial para compor os indicadores setoriais. Os setores contemplados até agora são os de Serviços Financeiros, Logística e Transporte, Mineração e Metais, Agências Públicas, Turismo, Telecomunicações, Indústria Automobilística, Agências Públicas, Vestuário e Calçados, Energia Elétrica, Alimentos, Gás e Óleo.
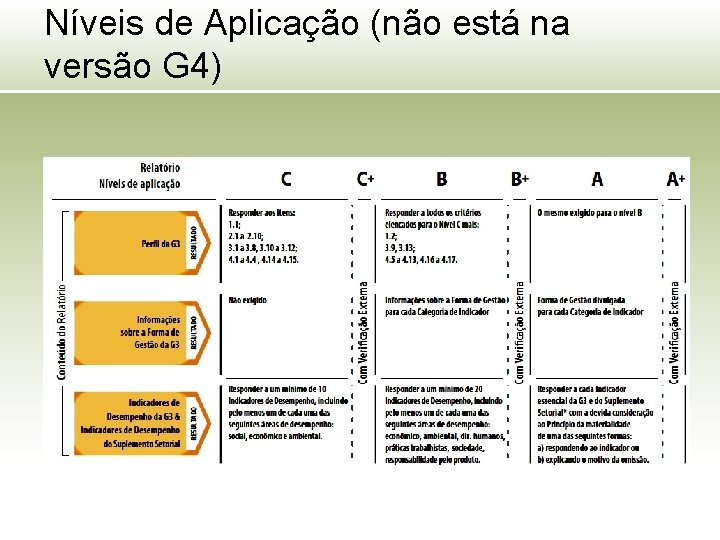
Níveis de Aplicação (não está na versão G 4)
GRI – Versão G 4
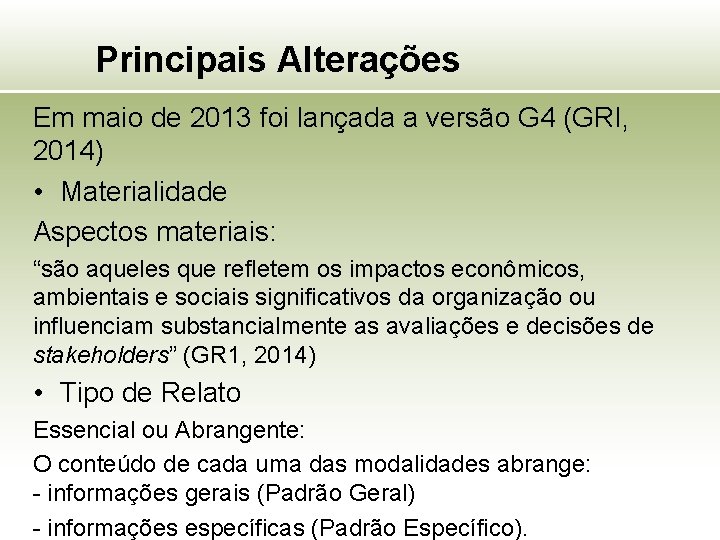
Principais Alterações Em maio de 2013 foi lançada a versão G 4 (GRI, 2014) • Materialidade Aspectos materiais: “são aqueles que refletem os impactos econômicos, ambientais e sociais significativos da organização ou influenciam substancialmente as avaliações e decisões de stakeholders” (GR 1, 2014) • Tipo de Relato Essencial ou Abrangente: O conteúdo de cada uma das modalidades abrange: - informações gerais (Padrão Geral) - informações específicas (Padrão Específico).
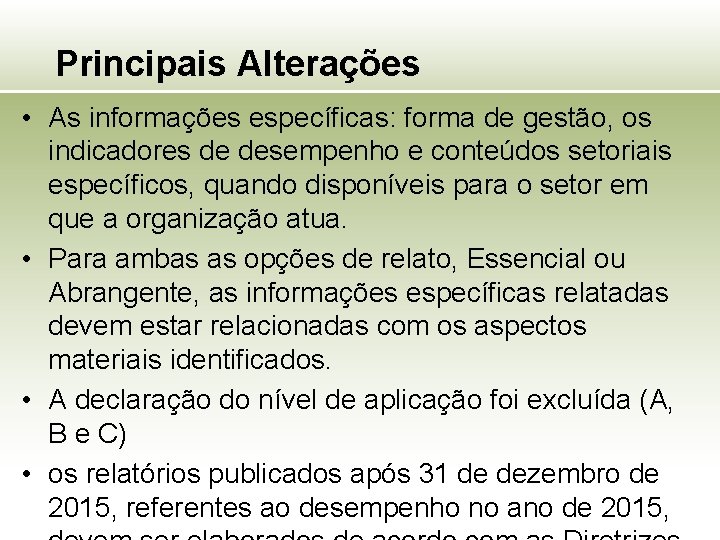
Principais Alterações • As informações específicas: forma de gestão, os indicadores de desempenho e conteúdos setoriais específicos, quando disponíveis para o setor em que a organização atua. • Para ambas as opções de relato, Essencial ou Abrangente, as informações específicas relatadas devem estar relacionadas com os aspectos materiais identificados. • A declaração do nível de aplicação foi excluída (A, B e C) • os relatórios publicados após 31 de dezembro de 2015, referentes ao desempenho no ano de 2015,
GRI Standard
Principais Alterações http: //www. bsdconsulting. com/brpt/insights/article/innovationsin-the-global-reporting-initiative-gri https: //www. globalreporting. org/standards/gri-standardsdownload-center/consolidated-set-of-gri-standards/ file: ///C: /Users/solange/Documents/Gradua%C 3%A 7%C 3%A 3 o/FEARP/1 o. %20 Sem%202018/RSC/Natura_2016_1_. pdf
Pacto Global http: //pactoglobal. org. br/o-que-e/
NBCT – 15 Norma de Contabilidade NBCT 15 CFC_Comentários. pdf
DVA – Demonstração do Valor Adicionado
O que é a DVA • A DVA tem por finalidade evidenciar a riqueza criada pela entidade e sua distribuição, durante determinado período, para empregados, governo e proprietários de capital disponível para a empresa (acionistas e terceiros). • Para os investidores e outros usuários, essa demonstração proporciona o conhecimento de informações de natureza econômica e social e oferece a possibilidade de melhor avaliação das atividades da entidade dentro da sociedade na qual está inserida.
O que é a DVA • A distribuição da riqueza criada deve ser detalhada, minimamente, da seguinte forma: (a) pessoal e encargos; (b) impostos, taxas e contribuições; (c) juros e aluguéis; (d) juros sobre o capital próprio (JCP) e dividendos; (e) lucros retidos/prejuízos do exercício.
O que é a DVA • Começou a ser estudada academicamente no Brasil na década de 1990 (De Lucca, 1996, 1998). • A partir de 1997, a revista Exame – Melhores e Maiores – estimulou a sua elaboração pelas empresas brasileiras. • Não é criação nacional, já foi usada na Inglaterra (RAO, 2001) e na Índia (MARTINS, 1997, p. 4 -5).
Normatização da DVA • É exigida pela Lei brasileira (Lei no 11. 638/07) para as companhias abertas a partir dos exercícios iniciados a partir do primeiro dia de 2008, mas não é exigida pelo IASB – International Accounting Standards Board, apesar de incentivado por ele e, também, pela ONU – Organização das Nações Unidas. • A entidade deve elaborar a DVA e apresentá-la como parte integrante das suas demonstrações contábeis divulgadas ao final de cada exercício
Normatização da DVA • O CPC (http: //www. cpc. org. br/ ) emitiu o parecer CPC 09 Demonstração do Valor Adicionado em 30 de outubro de 2008. CPC 09. pdf • O objetivo deste Pronunciamento Técnico é estabelecer critérios para elaboração e apresentação da DVA
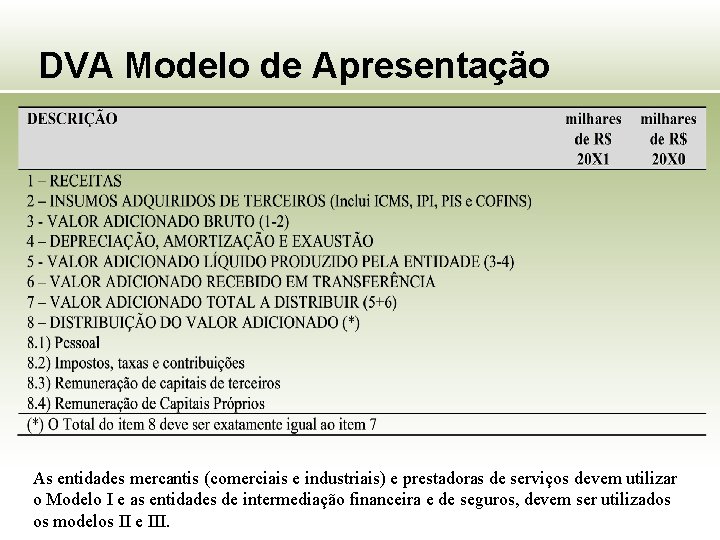
DVA Modelo de Apresentação As entidades mercantis (comerciais e industriais) e prestadoras de serviços devem utilizar o Modelo I e as entidades de intermediação financeira e de seguros, devem ser utilizados os modelos II e III.
Valor Adicionado • Valor adicionado representa a riqueza criada pela empresa, de forma geral medida pela diferença entre o valor das vendas e os insumos adquiridos de terceiros. Inclui também o valor adicionado recebido em transferência, ou seja, produzido por terceiros e transferido à entidade.
Referências • BRASIL (2007) LEI Nº 11. 638, DE 28 DE DEZEMBRO DE 2007. Disponível em http: //www. planalto. gov. br/ccivil_03/_Ato 20072010/2007/Lei/L 11638. htm. • COMITÊ DE PRONUNCIAMENTOS CONTÁBEIS (2008) Pronunciamento Técnico CPC 09 - Demonstração do Valor Adicionado. Disponível em http: //www. cpc. org. br/pdf/CPC_09. pdf. • ______(2008 b) Termo de aprovação do CPC 09. Disponível em http: //www. cpc. org. br/pdf/Termo_de_aprovacao_CPC_09. pdf. • MARTINS, E. (1997) Uma nova demonstração contábil no projeto de reforma da Lei das S. A. : a do valor adicionado. IOB Informações objetivas. São Paulo: TC boletim 29/97. • RAO, P. M. Value Added Reporting: In Theory, Practice and Research. New Delhi/India: Deep&Deep Pbulications. 2001. • Colaboração Profa Maisa de Souza Ribeiro
- Slides: 37