
Direccin Distrital de Contabilidad Boletn de Deudores Morosos
Dirección Distrital de Contabilidad Boletín de Deudores Morosos del Estado - Módulo BDME
Boletín de Deudores Morosos del Estado Contenido 1. Conceptos generales del BDME § Objetivo, conceptos básicos y normativa BDME § Reporte de acreencias a favor de Bogotá, D. C. § Reportes y plazos § Estructura de los formularios § Entidades sin deudores morosos 2. Módulo BDME de BOGOTÁ consolida 3. Guía de operación herramienta de captura Módulo BDME 4. Retiro de deudores morosos y ejercicio práctico
Dirección Distrital de Contabilidad Conceptos Generales del BDME
Boletín de Deudores Morosos del Estado Objetivo del BDME El BDME tiene como objetivo la compilación de la cartera morosa estatal. El Boletín de Deudores Morosos del Estado - BDME que consolida y publica la Contaduría General de la Nación de acuerdo con la función legal asignada, es la relación de personas naturales y jurídicas que tienen obligaciones contraídas con el Estado cuya cuantía supera los cinco (5) SMMLV, es decir, $3. 688. 585 para el año 2017 y que adicionalmente se encuentren en mora por un período superior a seis (6) meses. (parágrafo 3° del artículo 4° de la Ley 716 de 2001, modificado y adicionado por el artículo 2° de la Ley 901 de 2004.
Boletín de Deudores Morosos del Estado Conceptos básicos § Deudor moroso del estado: es la persona natural o jurídica que, a cualquier título, a una fecha de corte, tiene contraída una obligación con un ente público de cualquier orden o nivel, cuya cuantía supera los cinco (5) SMMLV y una mora superior a seis (6) meses. § Acuerdo de pago es el convenio celebrado entre el deudor moroso y la entidad pública para establecer la forma y condiciones del pago de obligaciones contraídas por la persona natural o jurídica. Dicho acuerdo se constituye en una de las condiciones para no estar reportado en el BDME.
Boletín de Deudores Morosos del Estado Normativa BDME http: //www. contaduria. gov. co/ http: //www. chip. gov. co/schip_rt/index. jsf § Ley 901 de 2004. Decreto Reglamentario 3361 de 2004 § Ley 1066 de 2006. Decreto Reglamentario 4473 de 2006 § Ley 1266 del 2008. Ley de Habeas Data § Carta Circular CGN 01 de 2011: Directrices aplicación de la Ley 1266 de 2008 § Resolución CGN 422 de diciembre de 2011: parámetros envío información BDME
Boletín de Deudores Morosos del Estado Ámbito de aplicación Ley 901 de 2004*, Decreto 3361 de 2004 Artículo 2°. Parágrafo 3°. Las entidades estatales para relacionar las acreencias a su favor pendientes de pago deberán permanentemente en forma semestral, elaborar un boletín de deudores morosos, cuando el valor de las acreencias supere un plazo de seis (6) meses y una cuantía mayor a cinco (5) salarios mínimos legales vigentes. Este boletín deberá contener la identificación plena del deudor moroso, bien sea persona natural o jurídica, la identificación y monto del acto generador de la obligación, su fecha de vencimiento y el término de extinción de la misma (. . . ). § Las entidades estatales deberán elaborar un BDME en forma semestral para relacionar las acreencias a su favor pendientes de pago. § Aplica a todas las entidades estatales que reportan la categoría Información Contable. Así mismo deben enviar el BDME. *Por medio de la cual se prorroga la vigencia de la Ley 716 de 2001, prorrogada y modificada por la Ley 863 de 2003 y se modifican algunas de sus disposiciones”
Boletín de Deudores Morosos del Estado Qué clase de deudas deben reportarse en el BDME? § “Para todos los efectos del proceso de reporte y consolidación de la información del BDME, las acreencias a favor del Estado serán las que correspondan a los saldos en mora de los derechos causados y revelados, a una fecha de corte, en las subcuentas de los grupos 13 -Rentas por Cobrar y 14 -Deudores, del Catálogo General de Cuentas del Manual de Procedimientos del Régimen de Contabilidad Pública; así como los valores revelados en las subcuentas 831535 Rentas por cobrar y 831536 -Deudores de la clase 8 -Cuentas de Orden Deudoras que representan derechos que han sido retirados de las subcuentas de los grupos del activo anteriormente señalados, cuya posibilidad de recuperación es incierta, pero que aún prestan mérito ejecutivo y la entidad los controla en estos conceptos. En todo caso, las acreencias reportadas en el BDME deben ser ciertas, reconocidas y en firme a favor del Estado, aceptadas por la persona natural o jurídica, y que no estén siendo objeto de discusión en la vía gubernativa, en la jurisdicción ordinaria o contenciosa, ni en proceso de responsabilidad fiscal”. Fuente: CGN: BDME Preguntas. Frecuentes
Boletín de Deudores Morosos del Estado Ley de Cartera 1066 de 2006, Decreto 4473 de 2006 Artículo 2 o. Obligaciones de las entidades públicas que tengan cartera a su favor. § 5. Reportar a la Contaduría General de la Nación, en las mismas condiciones establecidas en la Ley 901 de 2004, aquellos deudores que hayan incumplido los acuerdos de pagos con ellas realizadas, con el fin de que dicha entidad los identifique por esa causal en el Boletín de Deudores Morosos del Estado. § 6. Abstenerse de celebrar acuerdos de pago con deudores que aparezcan reportados en el boletín de deudores morosos por el incumplimiento de acuerdos de pago, salvo que se subsane el incumplimiento y la Contaduría General de la Nación expida la correspondiente certificación.
Boletín de Deudores Morosos del Estado Ley 1266 de 2008 - Habeas Data Contiene las disposiciones generales del hábeas data y regula el manejo de la información contenida en bases de datos personales Habeas data: Derecho constitucional que tienen todas las personas a conocer, actualizar, rectificar las informaciones que se hayan recogido sobre ellas en bases de datos o archivos. Constitución Política § Artículo 15. Todas las personas tienen derecho a su intimidad personal y familiar y a su buen nombre, y el Estado debe respetarlos y hacerlos respetar. De igual modo, tienen derecho a conocer, actualizar y rectificar las informaciones que se hayan recogido sobre ellas en bancos de datos y en archivos de entidades públicas y privadas. § Artículo 20. Se garantiza a toda persona la libertad de expresar y difundir su pensamiento y opiniones, la de informar y recibir información veraz e imparcial, y la de fundar medios masivos de comunicación. Estos son libres y tienen responsabilidad social. Se garantiza el derecho a la rectificación en condiciones de equidad. No habrá censura.
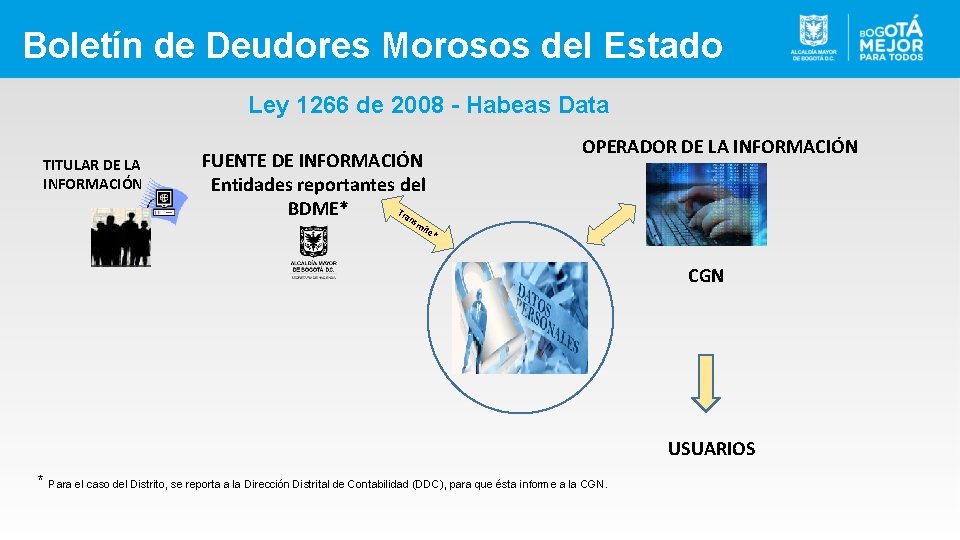
Boletín de Deudores Morosos del Estado Ley 1266 de 2008 - Habeas Data TITULAR DE LA INFORMACIÓN FUENTE DE INFORMACIÓN Entidades reportantes del Tra BDME* ns OPERADOR DE LA INFORMACIÓN mi te* CGN USUARIOS * Para el caso del Distrito, se reporta a la Dirección Distrital de Contabilidad (DDC), para que ésta informe a la CGN.
Boletín de Deudores Morosos del Estado Ley 1266 de 2008 - Habeas Data Contiene las disposiciones generales del hábeas data y regula el manejo de la información contenida en bases de datos personales Artículo 8 y 12. Deberes y requisitos de las fuentes de información § Reportar retiros y novedades § Rectificar datos incorrectos § Comunicar al deudor que va a ser publicado en el BDME § Resolver reclamos y peticiones § Informar cambios de leyendas o estado de la deuda
Boletín de Deudores Morosos del Estado Ley 1266 de 2008 - Habeas Data TITULO III. Deberes de los operadores, las fuentes y los usuarios de información. Artículo 8 o. Deberes de las fuentes de la información. § 1. Garantizar que la información que se suministre a los operadores de los bancos de datos o a los usuarios sea veraz, completa, exacta, actualizada y comprobable. § 5. Solicitar, cuando sea del caso, y conservar copia o evidencia de la respectiva autorización otorgada por los titulares de la información, y asegurarse de no suministrar a los operadores ningún dato cuyo suministro no esté previamente autorizado, cuando dicha autorización sea necesaria, de conformidad con lo previsto en la presente ley.
Boletín de Deudores Morosos del Estado Ley 1266 de 2008 - Habeas Data TITULO IV. Artículo 12. Requisitos especiales para fuentes. Las fuentes deberán actualizar mensualmente la información suministrada al operador, sin perjuicio de lo dispuesto en el Título III de la presente ley. § El reporte de información negativa sobre incumplimiento de obligaciones de cualquier naturaleza, que hagan las fuentes de información a los operadores de bancos de datos de información financiera, crediticia, comercial, de servicios y la proveniente de terceros países, sólo procederá previa comunicación al titular de la información, con el fin de que este pueda demostrar o efectuar el pago de la obligación, así como controvertir aspectos tales como el monto de la obligación o cuota y la fecha de exigibilidad. Dicha comunicación podrá incluirse en los extractos periódicos que las fuentes de información envíen a sus clientes. § En todo caso, las fuentes de información podrán efectuar el reporte de la información transcurridos veinte (20) días calendario siguientes a la fecha de envío de la comunicación en la última dirección de domicilio del afectado que se encuentre registrada en los archivos de la fuente de la información y sin perjuicio, si es del caso, de dar cumplimiento a la obligación de informar al operador, que la información se encuentra en discusión por parte de su titular, cuando se haya presentado solicitud de rectificación o actualización y esta aún no haya sido resuelta.
Boletín de Deudores Morosos del Estado Carta Circular CGN 001* del 08 de septiembre de 2011 4. Deberes de las fuentes de información a) Reportar en forma inmediata a la UAE Contaduría General de la Nación, las novedades de retiro de los deudores que estén publicados en la Web de la UAE CGN en virtud de las disposiciones establecidas en las leyes 901 de 2004 y 1066 de 2006, utilizando para el efecto los formularios establecidos por la UAE CONTADURIA GENERAL DE LA NACION. (Para el caso del Distrito, se reporta a la Dirección Distrital de Contabilidad (DDC), para que ésta informe a la CGN). b) Rectificar la información cuando sea incorrecta e informar lo pertinente al operador del BDME. c) Comunicar al deudor moroso, con más de 20 días de anticipación al reporte semestral, que será reportado en el Boletín de Deudores Morosos del Estado, para que cancele o pueda controvertir las obligaciones. (…) * Directrices aplicación de la Ley 1266 de 2008
Boletín de Deudores Morosos del Estado Resolución CGN 422* de diciembre de 2011 § Artículo 7°. Deudas entre entidades públicas. De acuerdo con lo establecido en el inciso primero del artículo 5° del Decreto 3361 de 2004 previo al reporte de las acreencias a su favor pendientes de pago y en caso de que legalmente se pueda efectuar cruce de cuentas y cuya ejecución proceda en la misma vigencia fiscal, las entidades públicas llevarán a cabo las operaciones necesarias a efectos de cruzar las obligaciones que recíprocamente tengan causadas. Para estos efectos se requerirá acuerdo previo entre las partes. (…) § Tratándose de entidades públicas en proceso de supresión o disolución con fines de liquidación, que tengan deudas pendientes con otras entidades públicas, no podrán ser reportadas en el Boletín de Deudores Morosos del Estado, en concordancia con el parágrafo del artículo 4º del Decreto 3361 de 2004. *Parámetros para el envío información BDME
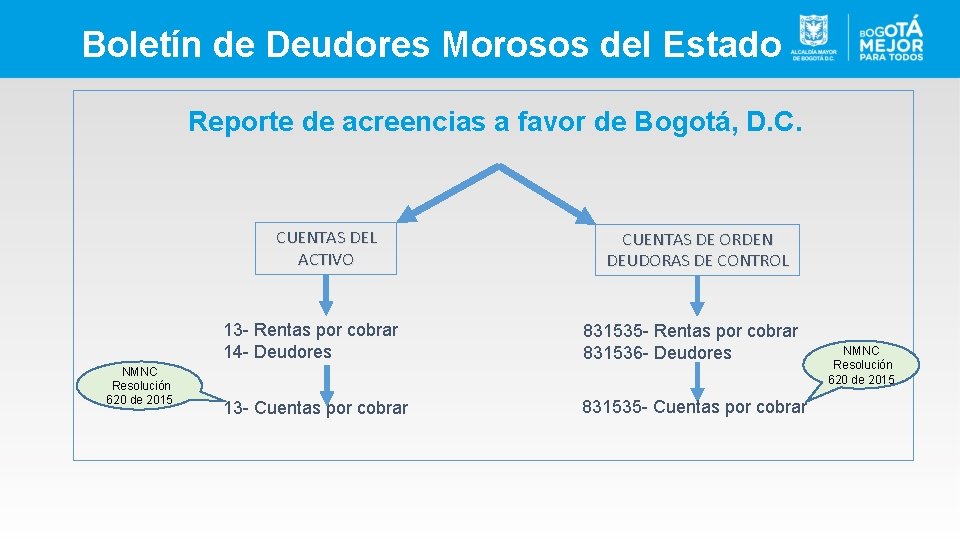
Boletín de Deudores Morosos del Estado Reporte de acreencias a favor de Bogotá, D. C. CUENTAS DEL ACTIVO NMNC Resolución 620 de 2015 CUENTAS DE ORDEN DEUDORAS DE CONTROL 13 - Rentas por cobrar 14 - Deudores 831535 - Rentas por cobrar 831536 - Deudores 13 - Cuentas por cobrar 831535 - Cuentas por cobrar NMNC Resolución 620 de 2015
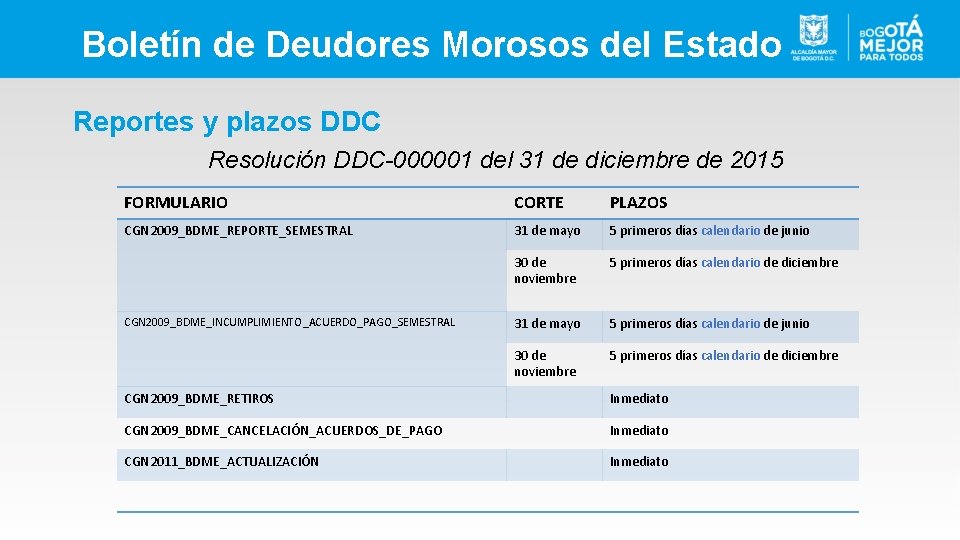
Boletín de Deudores Morosos del Estado Reportes y plazos DDC Resolución DDC-000001 del 31 de diciembre de 2015 FORMULARIO CORTE PLAZOS CGN 2009_BDME_REPORTE_SEMESTRAL 31 de mayo 5 primeros días calendario de junio 30 de noviembre 5 primeros días calendario de diciembre CGN 2009_BDME_INCUMPLIMIENTO_ACUERDO_PAGO_SEMESTRAL CGN 2009_BDME_RETIROS Inmediato CGN 2009_BDME_CANCELACIÓN_ACUERDOS_DE_PAGO Inmediato CGN 2011_BDME_ACTUALIZACIÓN Inmediato
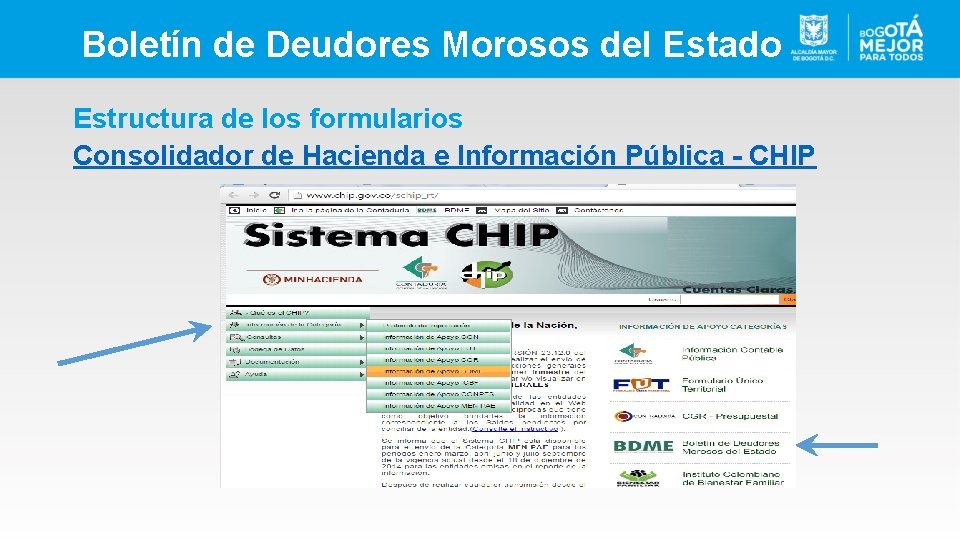
Boletín de Deudores Morosos del Estado Estructura de los formularios Consolidador de Hacienda e Información Pública - CHIP
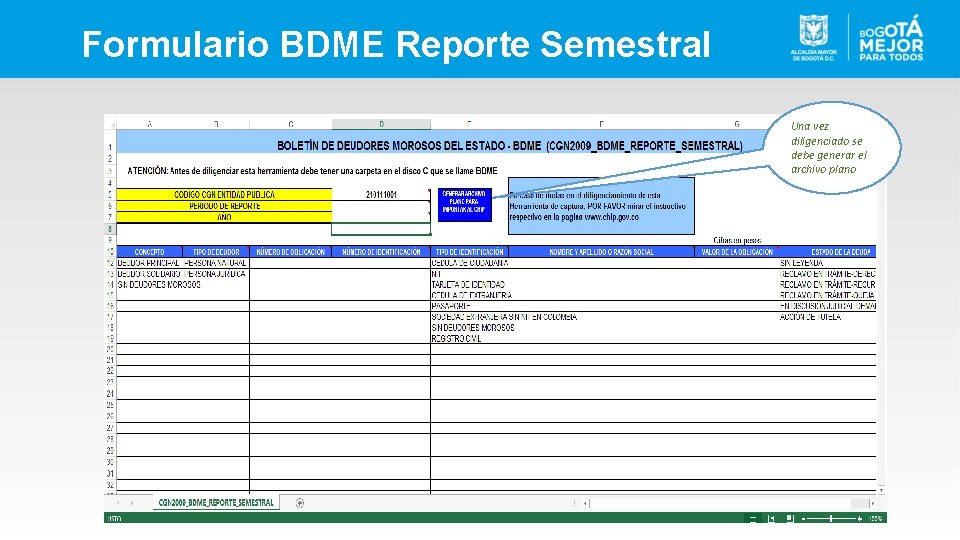
Formulario BDME Reporte Semestral Una vez diligenciado se debe generar el archivo plano
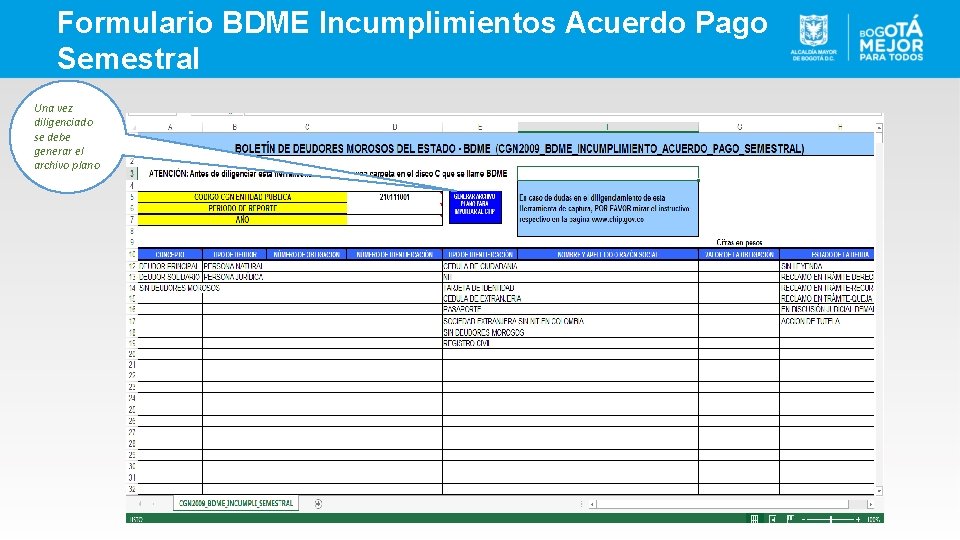
Formulario BDME Incumplimientos Acuerdo Pago Semestral Una vez diligenciado se debe generar el archivo plano
Entidades Sin Deudores Morosos § Aquellas entidades que no tengan deudores que cumplan con los requisitos legales para ser reportados en el BDME, el sistema CHIP de la CGN tiene habilitado el concepto “SIN DEUDORES MOROSOS”, de manera que puedan transmitir en ceros, a través del sistema, diligenciando los siguientes campos*: - Concepto: elegir SIN DEUDORES MOROSOS - Tipo de deudor: elegir Persona Natural - Número de obligación: digitar cero (0) - Número de Identificación: digitar cero (0) - Tipo de Identificación: elegir SIN DEUDORES MOROSOS - Nombre y Apellido o Razón Social: digitar SIN DEUDORES MOROSOS - Valor de la Obligación: digitar cero (0) - Estado de la Deuda: elegir SIN LEYENDA § Las Entidades de la Administración Central, Organismos de Control y Localidades de Bogotá que no tengan deudores morosos, deben transmitir en ceros el BDME, a la Dirección Distrital de Contabilidad, vía módulo BDME de BOGOTÁ Consolida, mediante el formulario BDME Reporte Semestral. *Fuente: CGN, Validación de Reporte semestral sin deudores morosos
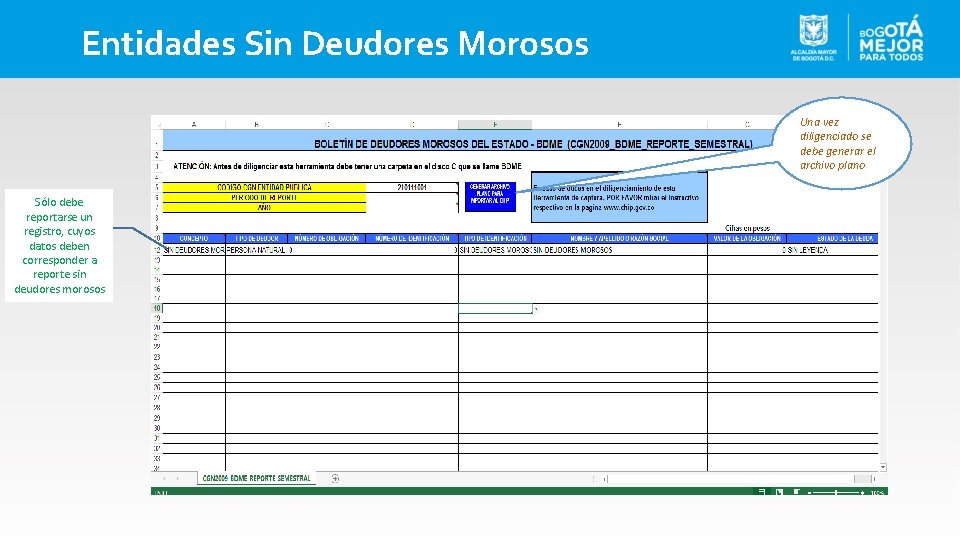
Entidades Sin Deudores Morosos Una vez diligenciado se debe generar el archivo plano Sólo debe reportarse un registro, cuyos datos deben corresponder a reporte sin deudores morosos
Dirección Distrital de Contabilidad Módulo BDME BOGOTÁ consolida
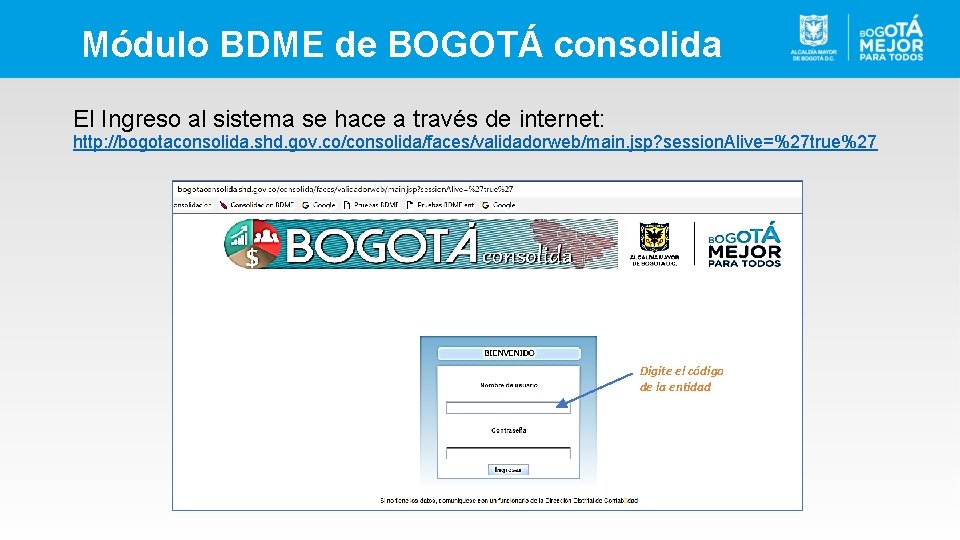
Módulo BDME de BOGOTÁ consolida El Ingreso al sistema se hace a través de internet: http: //bogotaconsolida. shd. gov. co/consolida/faces/validadorweb/main. jsp? session. Alive=%27 true%27 Digite el código de la entidad
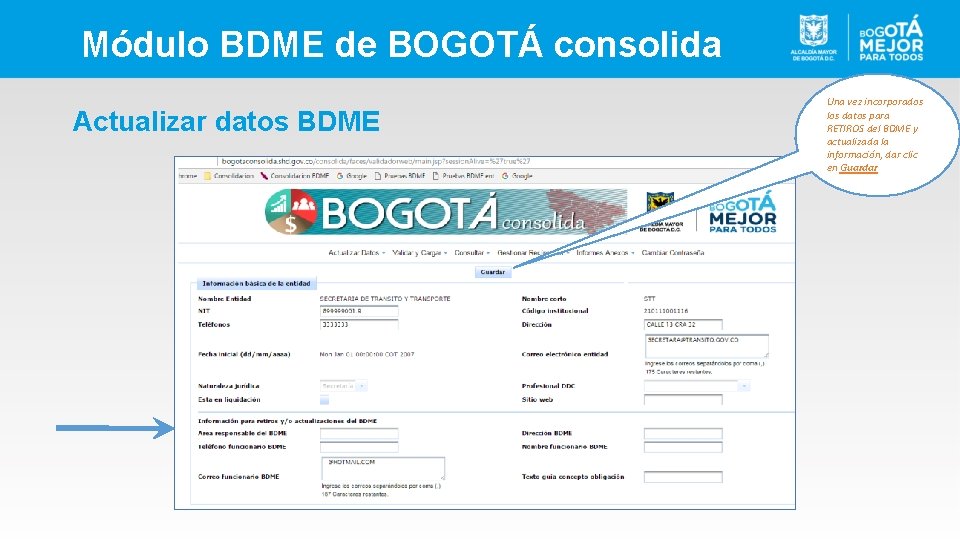
Módulo BDME de BOGOTÁ consolida Actualizar datos BDME Una vez incorporados los datos para RETIROS del BDME y actualizada la información, dar clic en Guardar
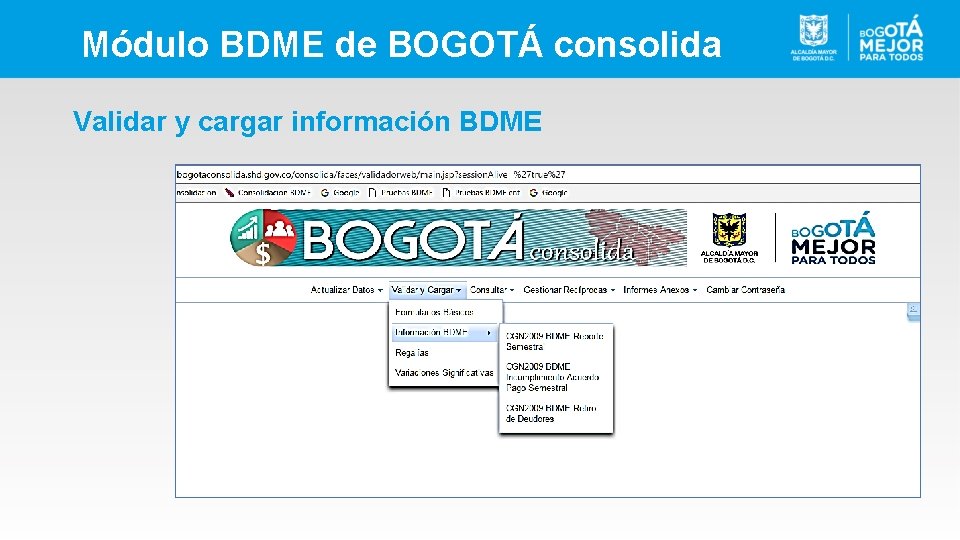
Módulo BDME de BOGOTÁ consolida Validar y cargar información BDME
Módulo BDME de BOGOTÁ consolida Aspectos a tener en cuenta para la validación § Los deudores morosos a reportar deben estar creados en el aplicativo de TERCEROS de la Secretaría Distrital de Hacienda: § Las personas naturales se deben identificar con: § Las personas jurídicas se deben identificar con: § Para el envío de la información: - Número Cédula de Ciudadanía. (Sin puntos, no debe ser de 9 caracteres) - Número de Tarjeta de Identidad. (Sin puntos) - Registro Civil (Sin puntos) - Pasaporte o Cédula de Extranjería. (Sin puntos) - NIT. (sin dígito de verificación, sin puntos, guiones, o notación científica; debe tener 9 caracteres). - Sociedad Extranjera sin NIT en Colombia (Sin puntos, guiones, o notación científica). - No duplicar registros, es decir que una misma Entidad reporte registros con igual concepto, igual tipo de deudor (Persona Natural o Jurídica), igual NIT e igual número de obligación. - En el número de identificación no usar comas, puntos, signo pesos, guiones, paréntesis o letras. - Toda obligación reportada en el BDME debe tener un número asignado necesario para reportar y retirar. Debe comenzar con los 3 últimos dígitos del código asignado a su Entidad y guion; No se debe escribir palabras como: NO TIENE, DESCONOCIDO, XXXXXX, Nit 999, CUENTA CORRIENTE. - Verificar que el número de identificación no sea igual al valor de la deuda, o que al cargar el campo correspondiente no tenga notación científica o esté escrito como exponencial. Fuente: CGN, Validación de Reporte semestral e Incumplimientos de Acuerdos de Pago
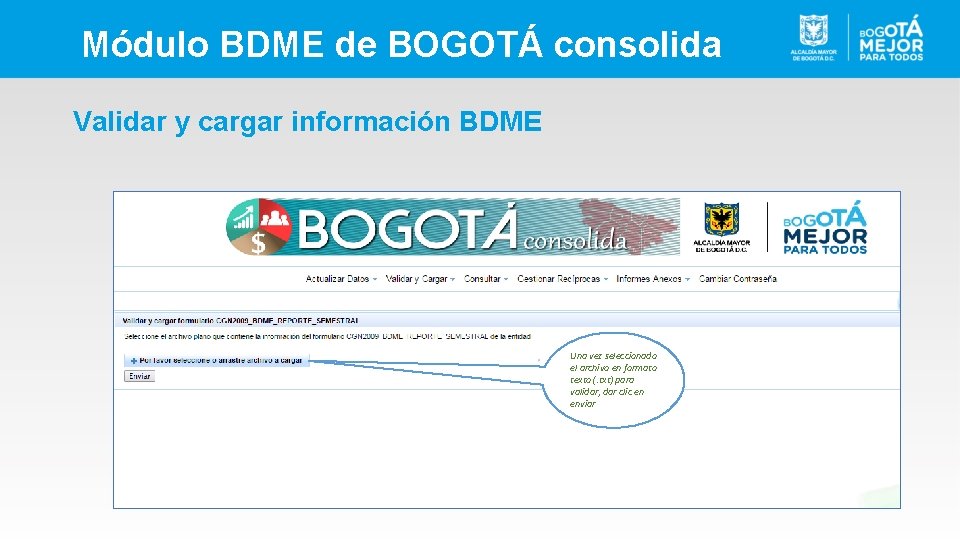
Módulo BDME de BOGOTÁ consolida Validar y cargar información BDME Una vez seleccionado el archivo en formato texto (. txt) para validar, dar clic en enviar
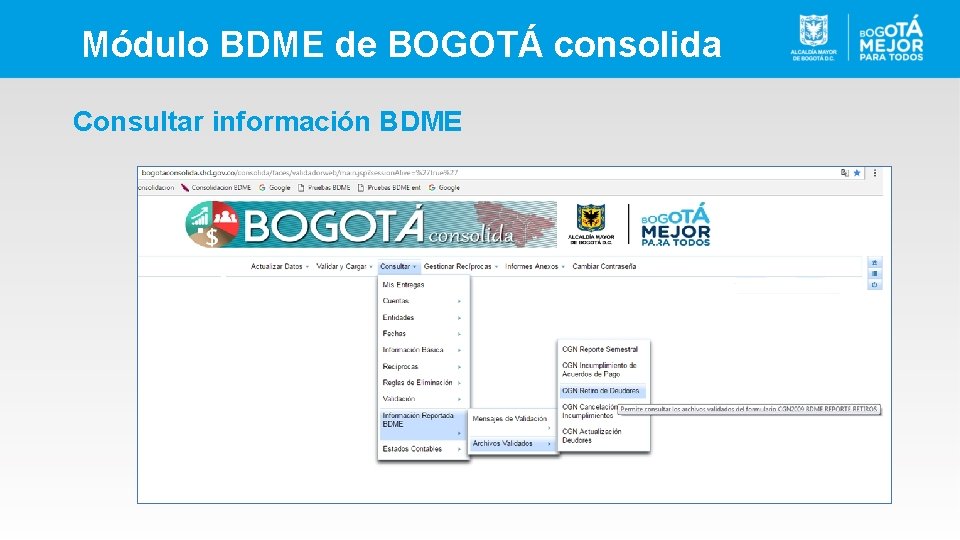
Módulo BDME de BOGOTÁ consolida Consultar información BDME
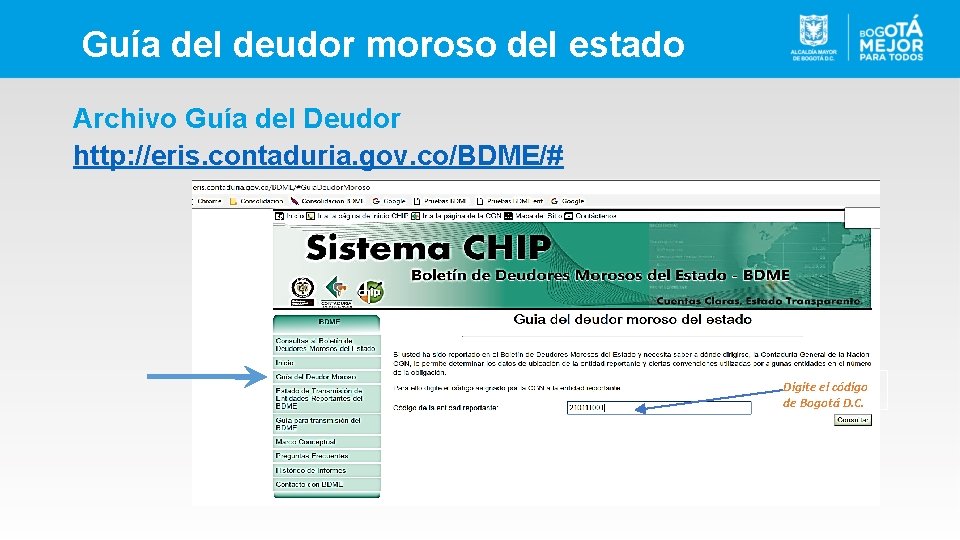
Guía del deudor moroso del estado Archivo Guía del Deudor http: //eris. contaduria. gov. co/BDME/# Digite el código de Bogotá D. C.
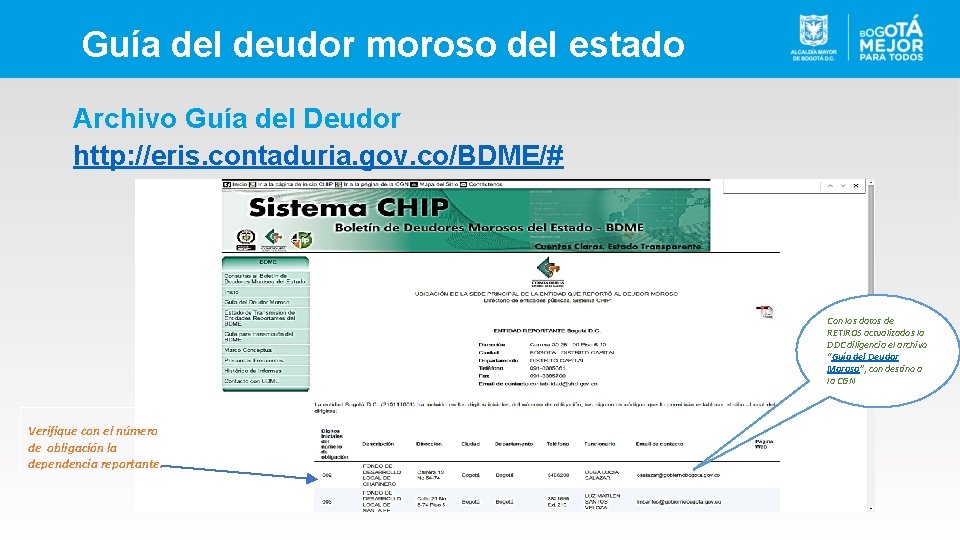
Guía del deudor moroso del estado Archivo Guía del Deudor http: //eris. contaduria. gov. co/BDME/# Con los datos de RETIROS actualizados la DDC diligencia el archivo “Guía del Deudor Moroso”, con destino a la CGN Verifique con el número de obligación la dependencia reportante.
Dirección Distrital de Contabilidad Guía de operación Herramienta de captura Módulo BDME
Boletín de Deudores Morosos del Estado Ver guía anexa http: //www. shd. gov. co/shd/informacion-contable-distrital
Dirección Distrital de Contabilidad Retiro de deudores morosos Ejercicio práctico
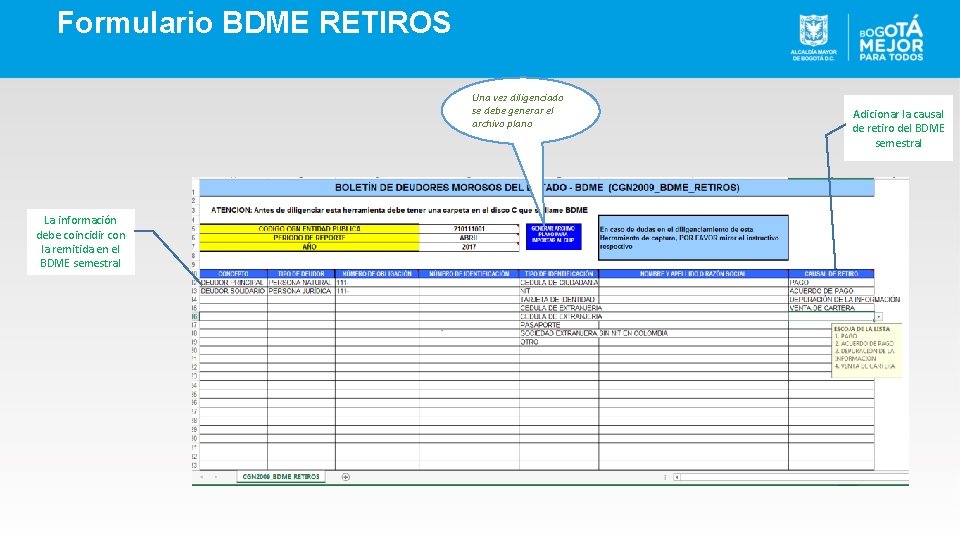
Formulario BDME RETIROS Una vez diligenciado se debe generar el archivo plano La información debe coincidir con la remitida en el BDME semestral Adicionar la causal de retiro del BDME semestral
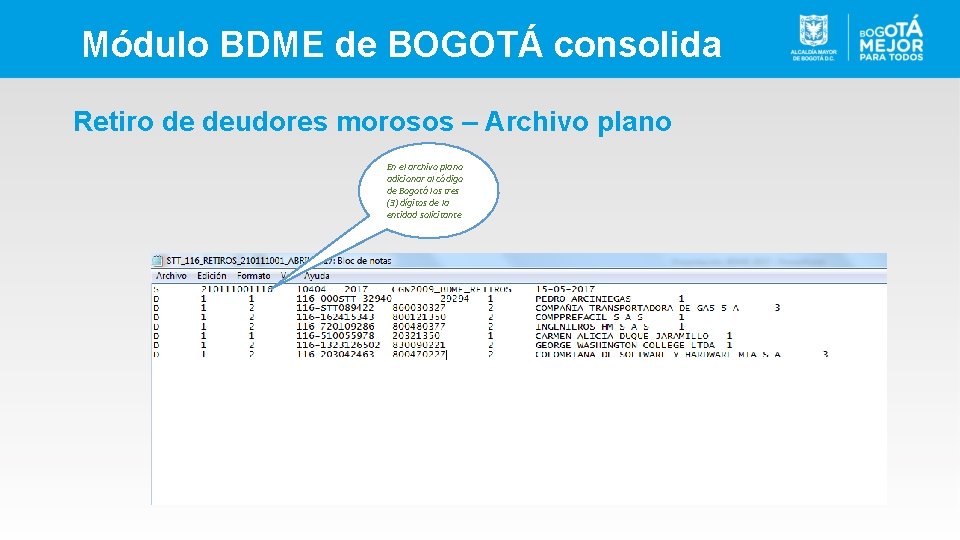
Módulo BDME de BOGOTÁ consolida Retiro de deudores morosos – Archivo plano En el archivo plano adicionar al código de Bogotá los tres (3) dígitos de la entidad solicitante
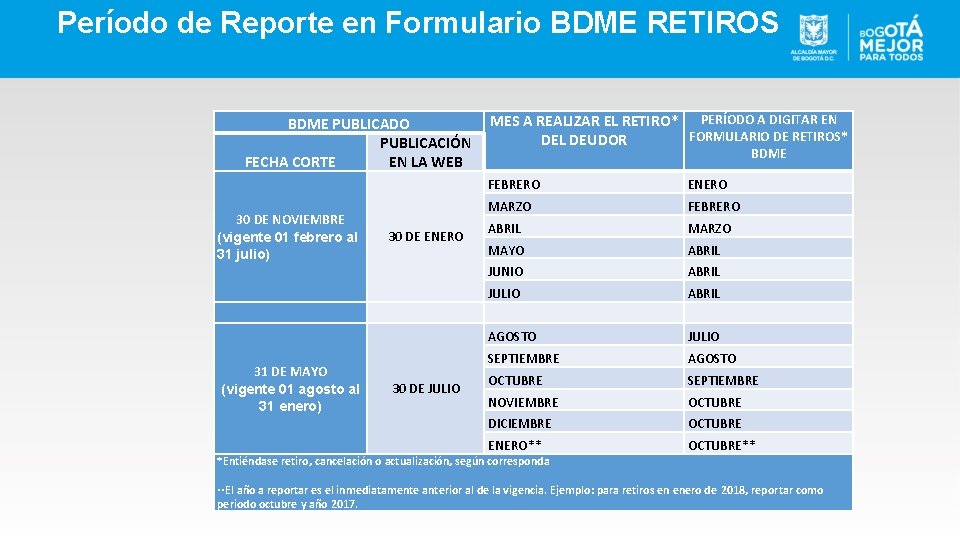
Período de Reporte en Formulario BDME RETIROS MES A REALIZAR EL RETIRO* PERÍODO A DIGITAR EN BDME PUBLICADO FORMULARIO DE RETIROS* DEL DEUDOR PUBLICACIÓN BDME FECHA CORTE EN LA WEB 30 DE NOVIEMBRE (vigente 01 febrero al 31 julio) 30 DE ENERO 31 DE MAYO (vigente 01 agosto al 31 enero) 30 DE JULIO FEBRERO ENERO MARZO FEBRERO ABRIL MARZO MAYO ABRIL JUNIO ABRIL JULIO ABRIL AGOSTO JULIO SEPTIEMBRE AGOSTO OCTUBRE SEPTIEMBRE NOVIEMBRE OCTUBRE DICIEMBRE OCTUBRE ENERO** OCTUBRE** *Entiéndase retiro, cancelación o actualización, según corresponda **El año a reportar es el inmediatamente anterior al de la vigencia. Ejemplo: para retiros en enero de 2018, reportar como periodo octubre y año 2017.
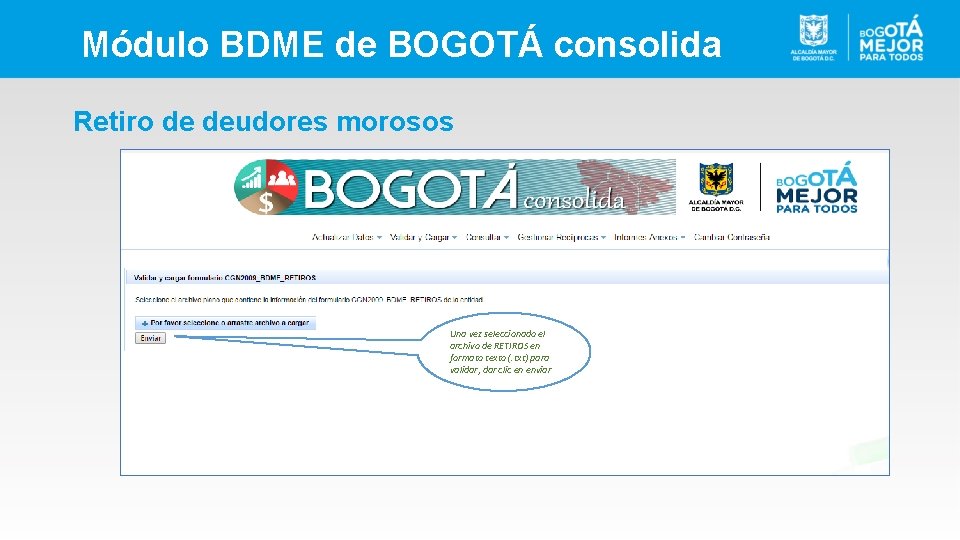
Módulo BDME de BOGOTÁ consolida Retiro de deudores morosos Una vez seleccionado el archivo de RETIROS en formato texto (. txt) para validar, dar clic en enviar
- Slides: 39