
DiplomBetriebswirt RAINER W HORN Praxis fr Steuerberatung Wirtschaftsprfung
Diplom-Betriebswirt RAINER W. HORN *) Praxis für Steuerberatung, Wirtschaftsprüfung, Rechtsberatung, Mediation, Fachberatung für Internationales Steuerrecht sowie für Sanierung und Insolvenzverwaltung, Insolvenzrecht, Arbeitsrecht, Versicherungsrecht, Sozialrecht, Strafrecht, Medizinrecht, Handels- und Gesellschaftsrecht und Erbrecht *) In überörtlicher Kooperation mit: Herrn Rechtsanwalt Siegfried Steinkopf Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
Die (digitale) Betriebsprüfung Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
"Was heißt hier Doping - als Ihr Steuerberater fühle ich mich verpflichtet, Sie für die anstehende Steuerprüfung fitzuspritzen" Seite 3 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
Inhaltsübersicht 1. 2. 3. 4. Einleitung Betriebsprüfung im Allgemeinen Digitale Betriebsprüfung im Besonderen Fazit/Ausblick Seite 4 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
1. Einleitung Betriebsprüfung im Allgemeinen und Digitale Betriebsprüfung (GDPd. U) im Besonderen Seite 5 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
Inhaltsübersicht 1. Einleitung 2. Betriebsprüfung im Allgemeinen 2. 1 Grundlagen 2. 2 Prüfungsvorbereitung 2. 3 Prüfungsdurchführung 2. 4 Prüfungsinhalte 2. 5 Prüfungsabschluss 3. Digitale Betriebsprüfung im Besonderen 4. Fazit/Ausblick Seite 6 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
2. 1 Grundlagen – Betriebsprüfung oder Außenprüfung – Rechtliche Grundlagen: §§ 193– 203 AO – Zulässigkeit der Betriebsprüfung • ohne weitere Voraussetzungen bei Gewerbetreibenden, Freiberuflern sowie Land- und Forstwirten • bei Steuerpflichtigen, die für Rechnung eines Anderen Steuern entrichten bzw. einbehalten und abführen • bei für die Besteuerung maßgeblichen Verhältnissen, die der Aufklärung bedürfen und für die eine Prüfung an Amtsstelle nicht zweckmäßig ist Seite 7 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
2. 1 Grundlagen (Fortsetzung) – Zweck = Ermittlung von Besteuerungsgrundlagen zur Sicherstellung vollständiger und korrekter Besteuerung – Umfang = Einkommen- bzw. Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer – Prüfungszeitraum = Grundsatz drei Jahre – Prüfungsanlässe = Meldung durch Veranlagungsstelle aufgrund eines konkreten Anlasses, Richtsatzprüfung, Zufallsauswahl – Aktuelle Diskussion = zeitnahe Betriebsprüfung Seite 8 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
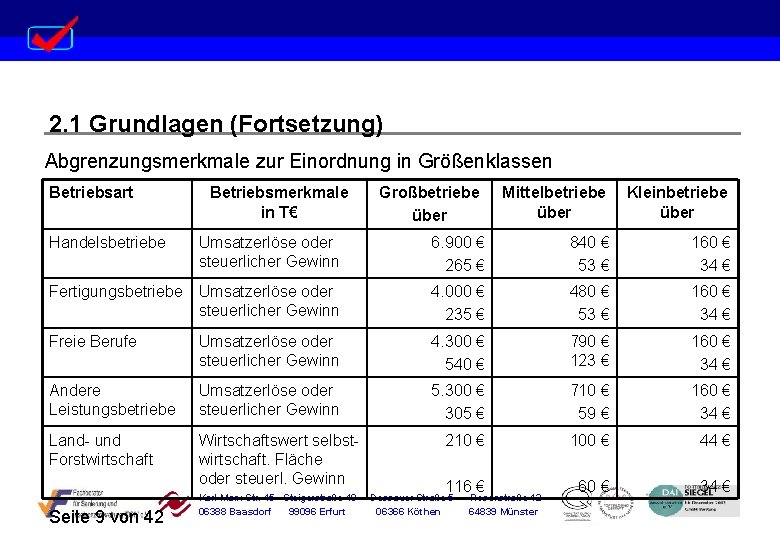
2. 1 Grundlagen (Fortsetzung) Abgrenzungsmerkmale zur Einordnung in Größenklassen Betriebsart Betriebsmerkmale in T€ Großbetriebe über Mittelbetriebe über Kleinbetriebe über Handelsbetriebe Umsatzerlöse oder steuerlicher Gewinn 6. 900 € 265 € 840 € 53 € 160 € 34 € Fertigungsbetriebe Umsatzerlöse oder steuerlicher Gewinn 4. 000 € 235 € 480 € 53 € 160 € 34 € Freie Berufe Umsatzerlöse oder steuerlicher Gewinn 4. 300 € 540 € 790 € 123 € 160 € 34 € Andere Leistungsbetriebe Umsatzerlöse oder steuerlicher Gewinn 5. 300 € 305 € 710 € 59 € 160 € 34 € Land- und Forstwirtschaft Wirtschaftswert selbstwirtschaft. Fläche oder steuerl. Gewinn 210 € 100 € 44 € 116 € 60 € 34 € Seite 9 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
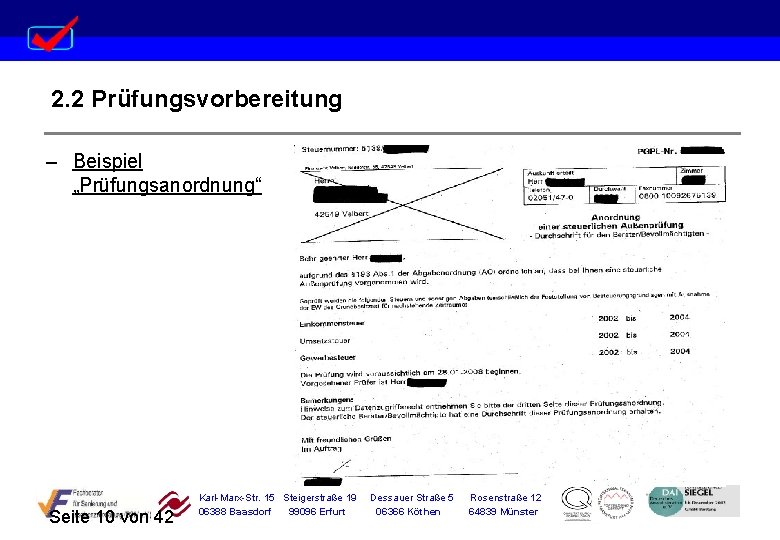
2. 2 Prüfungsvorbereitung – Beispiel „Prüfungsanordnung“ Seite 10 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
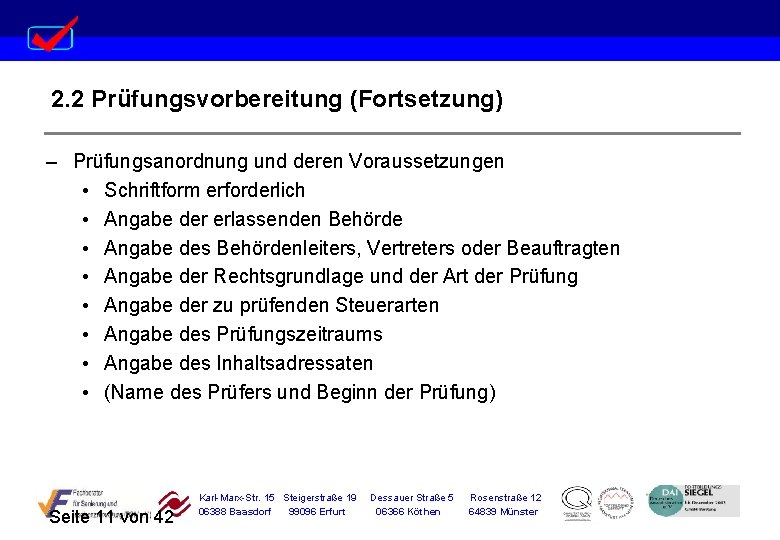
2. 2 Prüfungsvorbereitung (Fortsetzung) – Prüfungsanordnung und deren Voraussetzungen • Schriftform erforderlich • Angabe der erlassenden Behörde • Angabe des Behördenleiters, Vertreters oder Beauftragten • Angabe der Rechtsgrundlage und der Art der Prüfung • Angabe der zu prüfenden Steuerarten • Angabe des Prüfungszeitraums • Angabe des Inhaltsadressaten • (Name des Prüfers und Beginn der Prüfung) Seite 11 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
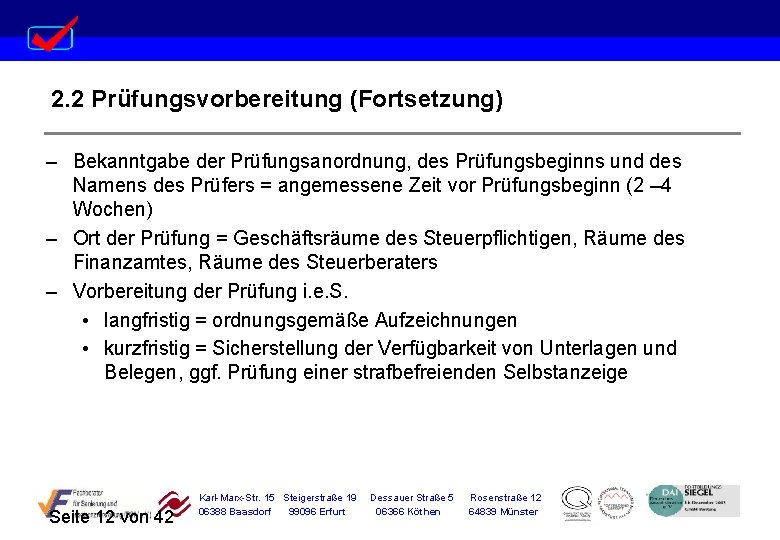
2. 2 Prüfungsvorbereitung (Fortsetzung) – Bekanntgabe der Prüfungsanordnung, des Prüfungsbeginns und des Namens des Prüfers = angemessene Zeit vor Prüfungsbeginn (2 – 4 Wochen) – Ort der Prüfung = Geschäftsräume des Steuerpflichtigen, Räume des Finanzamtes, Räume des Steuerberaters – Vorbereitung der Prüfung i. e. S. • langfristig = ordnungsgemäße Aufzeichnungen • kurzfristig = Sicherstellung der Verfügbarkeit von Unterlagen und Belegen, ggf. Prüfung einer strafbefreienden Selbstanzeige Seite 12 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
2. 3 Prüfungsdurchführung – – Prüfung während der üblichen Geschäftszeiten Pflicht der Prüfung auch zugunsten des Steuerpflichtigen Recht zur Besichtigung von Grundstücken und Betriebsräumen Mitwirkungspflichten • Zurverfügungstellung eines angemessenen Arbeitsplatzes sowie ggf. notwendiger Hilfsmittel • Vorlage von Buchführungsunterlagen und Belegen • Erteilung von Informationen und Benennung von Auskunftspersonen Seite 13 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
2. 4 Prüfungsinhalte – Abgrenzung zwischen Betriebs- und Privatvermögen – Verträge zwischen nahen Angehörigen – Verifizierung der Betriebsausgaben • Vollständigkeit und Richtigkeit der Belege • Differenzierung zwischen sofort abzugsfähigen und nicht abzugsfähigen Betriebsausgaben sowie aktivierungspflichtigen Aufwendungen • Aufdeckung von Rechen- und Übertragungsfehlern – Vollständigkeit der Betriebseinnahmen (fehlende Privatentnahmen, ungeklärte Privateinlagen, Kasse) Seite 14 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
2. 4 Prüfungsinhalte (Fortsetzung) – – – Branchenvergleich (Richtsätze) Vermögenszuwachsrechnung Geldverkehrsrechnung Kalkulation bei Handelsbetrieben Umsatzprüfung bei Fertigungsbetrieben Seite 15 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
2. 4 Prüfungsinhalte (Fortsetzung) – Vollständigkeit und Richtigkeit der Gewinnermittlung bei Bilanzierung • Anlagevermögen (Ermittlung von Anschaffungs-/ Herstellungskosten, Abschreibung (Af. A)) • Umlaufvermögen (Inventur) • Forderungen (Einzel-/ Pauschalwertberichtigung) • Verbindlichkeiten (Höhe) • Rückstellungen (Grund Höhe) Seite 16 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
2. 4 Prüfungsinhalte (Fortsetzung) – Umsatzsteuer (Besteuerung des innergemeinschaftlichen Erwerbs, Vorsteuerverprobung, Berichtigung des Vorsteuerabzugs gem. § 15 a USt. G, Vorsteueraufteilung) – Verrechnungspreise – Erstellung von Kontrollmitteilungen Seite 17 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
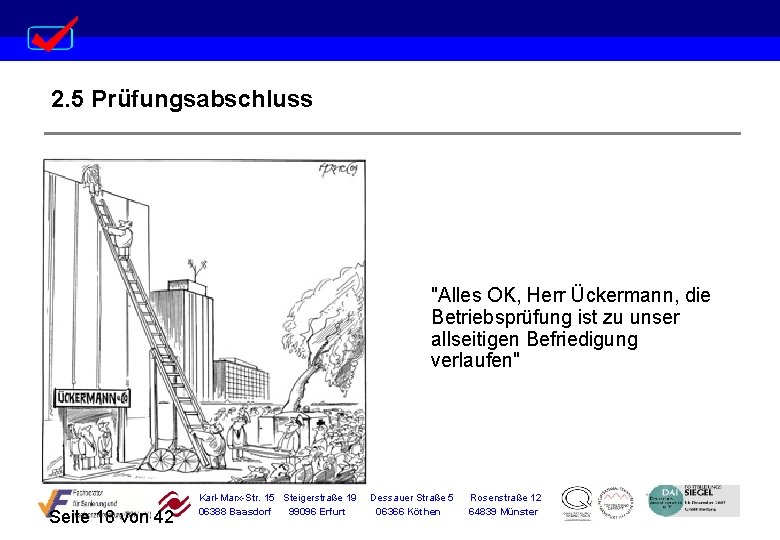
2. 5 Prüfungsabschluss "Alles OK, Herr Ückermann, die Betriebsprüfung ist zu unser allseitigen Befriedigung verlaufen" Seite 18 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
2. 5 Prüfungsabschluss – Schlussbesprechung • Pflicht (außer die Prüfung führt zu keiner Änderung) • Beseitigung von Unklarheiten • Erzielung einer Einigung bei strittigen Sachverhalten • noch keine Bindungswirkung Seite 19 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
2. 5 Prüfungsabschluss (Fortsetzung) – Prüfungsbericht • Ergebnis der Prüfung in Schriftform • Zusammenfassung der einzelnen Prüfungsfest-stellungen mit ihrer Auswirkung auf die Besteuerungsgrundlagen • Einwendungsfrist i. d. R. ein Monat – Erlass von Änderungsbescheiden im Falle abweichender Prüfungsfeststellungen (Einspruchsfrist = ein Monat) Seite 20 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
Inhaltsübersicht 1. Einleitung 2. Betriebsprüfung im Allgemeinen 3. Digitale Betriebsprüfung im Besonderen 3. 1 Datenzugriff der Finanzverwaltung 3. 2 Archivierung digitaler Unterlagen 3. 3 IDEA - Prüfungssoftware der Finanzverwaltung 4. Fazit/Ausblick Seite 21 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
Inhaltsübersicht 1. Einleitung 2. Betriebsprüfung im Allgemeinen 3. Digitale Betriebsprüfung im Besonderen 3. 1 Datenzugriff der Finanzverwaltung 3. 1. 1 Möglichkeit des Zugriffs 3. 1. 2 Umfang des Zugriffs 3. 1. 3 Mitwirkungspflicht beim Zugriff 3. 1. 4 Sanktionen bei Verweigerung des Zugriffs 3. 2 Archivierung digitaler Unterlagen 3. 3 IDEA - Prüfungssoftware der Finanzverwaltung 4. Fazit/Ausblick Seite 22 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
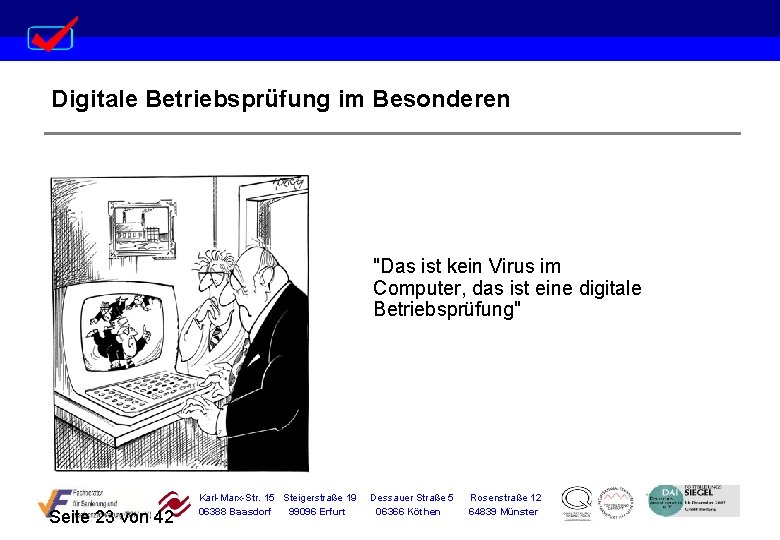
Digitale Betriebsprüfung im Besonderen "Das ist kein Virus im Computer, das ist eine digitale Betriebsprüfung" Seite 23 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 1. 1 Möglichkeiten des Zugriffs – unmittelbarer Datenzugriff (Z 1 -Zugriff) = Einsicht in die gespeicherten Daten, Nutzung von Hard- und Software sowie Nutzung der Auswertungsmöglichkeiten des Steuerpflichtigen – mittelbarer Datenzugriff (Z 2 -Zugriff) = Auswertung der gespeicherten Daten seitens des Steuerpflichtigen nach den Vorgaben des Prüfers – Datenträgerüberlassung (Z 3 -Zugriff) = Aushändigung der gespeicherten Daten auf einem maschinell verwertbaren Datenträger Seite 24 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 1. 2 Umfang des Zugriffs Dem Datenzugriff unterliegen: – steuerrelevante Daten der Finanz-, Anlagen- und Lohnbuchhaltung – Daten der handelsrechtlichen Gewinnermittlung, sofern keine eigenständige Steuerbuchführung existiert – Zugriff der Lohnsteueraußenprüfung auf die Finanz- und Anlagenbuchhaltung – sonstige steuerrelevante Unterlagen (Kostenrechnung, Waren/Materialwirtschaftssystem, Daten von PC- oder Scannerkassen, Verrechnungspreisdokumentationen) Seite 25 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 1. 2 Umfang des Zugriffs (Fortsetzung) Dem Datenzugriff unterliegen nicht: – – interne Planungs- und Gestaltungsunterlagen Steuergutachten E-Mail-Korrespondenz mit dem Steuerberater Interne betriebswirtschaftliche Systeme strittig: Datenzugriff bei Einnahmenüberschussrechnung Seite 26 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 1. 2 Umfang des Zugriffs (Fortsetzung) Empfehlung: – Trennung von steuerrelevanten Daten und nicht steuerrelevanten Daten – Einrichtung eines Protokollierungsprogramms zur Nachverfolgung des Datenzugriffs durch den Betriebsprüfer Seite 27 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 1. 3 Mitwirkungspflicht beim Zugriff – Unterstützung in sachlicher und personeller Hinsicht – Zurverfügungstellung von Hilfsmitteln (Hard-/Software) – Einweisung und technische Hilfestellung im Zusammenhang mit dem ITSystem Seite 28 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 1. 4 Sanktionen bei Verweigerung des Zugriffs – – Zwangsmittel (Zwangsgeld, Ersatzvornahme, unmittelbarer Zwang) Schätzung der Besteuerungsgrundlagen Trübung des Prüfungsklimas Einstufung des Steuerpflichtigen als Risiko Seite 29 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 2 Archivierung digitaler Unterlagen – Archivierung = auf Dauer angelegte strukturierte Sammlung und Aufbewahrung von Daten – Unzulässigkeit der Aufbewahrung ausschließlich in Papierform – originär digitale Buchhaltungsdaten = im DV-System erzeugte und in einem Buchhaltungssystem verarbeitete Daten – maschinell auswertbare Buchhaltungsdaten = Möglichkeit der Bereitstellung von buchhalterisch strukturierten Daten zur Verwendung im DV-System Seite 30 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 2 Archivierung digitaler Unterlagen (Fortsetzung) – EDI-Nachrichten und E-Mails mit Belegfunktion = aufbewahrungspflichtige originäre digitale Dokumente – Problem: Eignung bestimmter Dokumente zur Weiterverarbeitung und Abänderbarkeit bestimmter Dokumente (z. B. Word, Excel) – Wichtig: keine Digitalisierung von originär in Papierform anfallenden Dokumenten erforderlich! Seite 31 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
Inhaltsübersicht 1. Einleitung 2. Betriebsprüfung im Allgemeinen 3. Digitale Betriebsprüfung im Besonderen 3. 1 Datenzugriff der Finanzverwaltung 3. 2 Archivierung digitaler Unterlagen 3. 3 IDEA - Prüfungssoftware der Finanzverwaltung 3. 3. 1 Einsatzgebiete von IDEA 3. 3. 2 Möglichkeiten der Datenübernahme durch IDEA 3. 3. 3 Ablauf der Außenprüfung unter Einsatz von IDEA 3. 3. 4 Funktionen von IDEA 4. Fazit/Ausblick Seite 32 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 3. 1 Einsatzgebiete von IDEA – von Wirtschaftsprüfern bereits seit langem verwendete Software zur Analyse von Buchhaltung, Bilanz sowie Gewinn- und Verlustrechnung – später umfassende Ausstattung der Finanzverwaltung mit der Prüfsoftware zur Verwendung in den Bereichen Betriebs-, Umsatzsteuersonderprüfung, Lohnsteuer-Außenprüfung und Steuerfahndung Frage: Ist der Einsatz von IDEA auch auf Ebene des Steuerpflichtigen oder seines Steuerberaters sinnvoll? Seite 33 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 3. 2 Möglichkeiten der Datenübernahme durch IDEA – Überlassung vom maschinell verwertbaren Datenträgern im Sinne der GDPd. U (Grundsätze zum Datenzugriff und zur Prüfbarkeit digitaler Unterlagen), d. h. unter Verwendung bestimmter Dateiformate – Aufgrund der Vielzahl an vorhandenen Dateiformaten wurde von der Finanzverwaltung in Zusammenarbeit mit Herstellern von Entgeltabrechnungs-, Finanzbuchhaltungs- und Archivierungssystemen ein Beschreibungsstandard entwickelt. – Nach Bearbeitung der Daten mit diesem Standard (Exportschnittstelle) ist i. d. R. ein Import durch IDEA möglich. Seite 34 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 3. 3 Ablauf einer Außenprüfung unter Einsatz von IDEA – Fragebogen zur verwendeten Hard- und Software des Steuerpflichtigen im Rahmen der Prüfungsanordnung – Aufforderung zur Bereitstellung der steuerrelevanten Daten auf einem maschinell verwertbaren Datenträger – Import der Daten durch IDEA – Analyse der Daten durch IDEA – bei Bedarf Übergang zum unmittelbaren oder mittelbaren Datenzugriff – Löschung bzw. Rückgabe der Daten nach Abschluss der Prüfung bzw. spätestens nach Bestandskraft der aufgrund der Prüfung ergangenen Bescheide Seite 35 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 3. 4 Funktionen von IDEA – Identifikation und Extraktion von Daten, die bestimmten Kriterien entsprechen – Durchführung von Kalkulationen – Lücken- und Doppelerfassungsanalysen – Altersstrukturanalysen – Vergleichsanalysen – Einsatz von Prüfungsmakros – Anwendung mathematisch-statistischer Methoden (z. B. Benford´sches Gesetz, Chi-Quadrat-Test) – Einsatz des IDEA-Zusatzprogramms AIS-Tax. Audit Seite 36 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 3. 4 Funktionen von IDEA (Fortsetzung) Die neuen Prüfmethoden Benford´s Gesetz Annahme: In allen Zahlenwerken tritt die erste Ziffer einer Zahl immer mit einer bestimmten Häufigkeit auf. Weichen die Zahlen in der Buchführung von diesen Häufigkeitsverteilungen gravierend ab, ist für die Steuerprüfer klar, dass etwas nicht stimmt. Chi-Quadrat-Test Annahme: Bei einer größeren Datenmenge kommen die letzten Ziffern vor dem Komma in bestimmten Häufigkeiten vor. Bei Abweichung liegt Verdacht der Manipulation nahe. Zeitreihenanalyse Hier prüfen die Beamten, ob etwa die wöchentlichen Gewinnaufschläge zur durchschnittlichen Kalkulation des gesamten Jahres passen. Seite 37 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 3. 4 Funktionen von IDEA (Fortsetzung) Beispiel 1: Eisdiele – Abgleich der Tagesumsätze einer Eisdiele mit den elektronisch verfügbaren Daten des deutschen Wetterdiensts – Nachweis auf Knopfdruck: hohe Umsätze an Regentagen, niedrige bei Sonnenschein! Erklärung? Seite 38 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
3. 3. 4 Funktionen von IDEA (Fortsetzung) Beispiel 2: Kontonummer – Abgleich der Kontonummern von Lieferanten und Mitarbeitern – Nachweis auf Knopfdruck: Kontonummern von Lieferanten und Mitarbeitern sind identisch! Erklärung? Seite 39 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
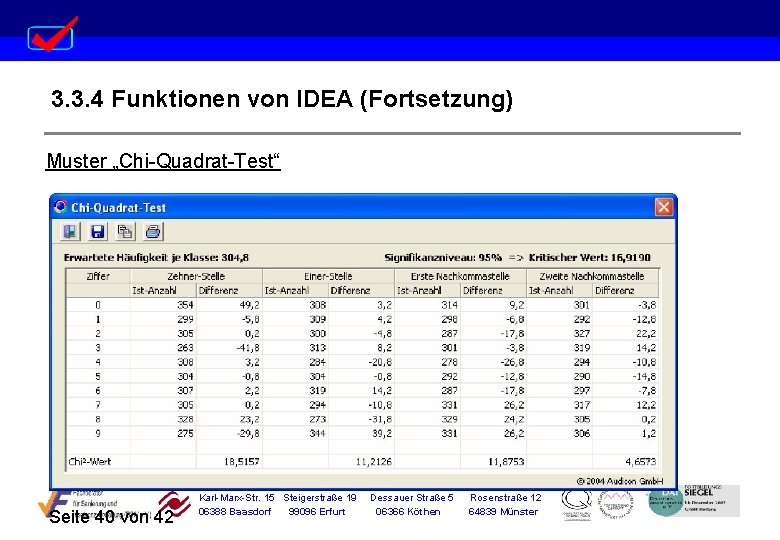
3. 3. 4 Funktionen von IDEA (Fortsetzung) Muster „Chi-Quadrat-Test“ Seite 40 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
4. Fazit und Ausblick a) Fazit – Betriebsprüfung als umfangreichster manueller Eingriff in die Sphäre des Steuerbürgers mit Ausnahme der Steuerfahndung – Digitale Betriebsprüfung unter Einsatz von IDEA und AIS-Tax. Audit als elektronische Hilfsmittel zur Prüfung und Auswertung steuerrelevanter Daten Seite 41 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
4. Fazit und Ausblick b) Ausblick – stetige Beschleunigung des Prüfungsablaufs – stetige Verbesserung der Prüfungs- und Auswertungsmöglichkeiten durch kontinuierliche Weiterentwicklung und Verbesserung der Prüfungssoftware, insbesondere im Zusammenhang mit wiederkehrenden Prüfungsfeldern und Prüfungsschwerpunkten Seite 42 von 42 Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
Vielen Dank für Ihre Aufmerksamkeit Karl-Marx-Str. 15 Steigerstraße 19 06388 Baasdorf 99096 Erfurt Dessauer Straße 5 06366 Köthen Rosenstraße 12 64839 Münster
- Slides: 43