
Die IF Gmb H beabsichtigt den Kauf einer
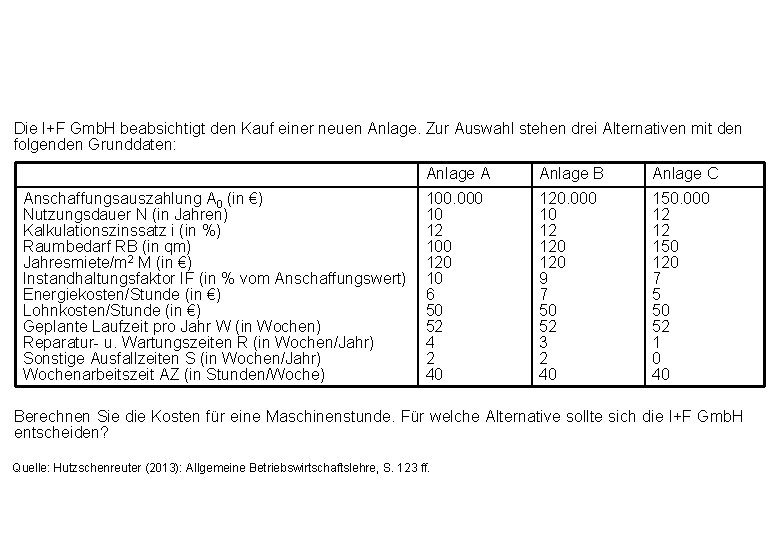
Die I+F Gmb. H beabsichtigt den Kauf einer neuen Anlage. Zur Auswahl stehen drei Alternativen mit den folgenden Grunddaten: Anschaffungsauszahlung A 0 (in €) Nutzungsdauer N (in Jahren) Kalkulationszinssatz i (in %) Raumbedarf RB (in qm) Jahresmiete/m 2 M (in €) Instandhaltungsfaktor IF (in % vom Anschaffungswert) Energiekosten/Stunde (in €) Lohnkosten/Stunde (in €) Geplante Laufzeit pro Jahr W (in Wochen) Reparatur- u. Wartungszeiten R (in Wochen/Jahr) Sonstige Ausfallzeiten S (in Wochen/Jahr) Wochenarbeitszeit AZ (in Stunden/Woche) Anlage A Anlage B Anlage C 100. 000 10 12 100 120 10 6 50 52 4 2 40 120. 000 10 12 120 9 7 50 52 3 2 40 150. 000 12 12 150 120 7 5 50 52 1 0 40 Berechnen Sie die Kosten für eine Maschinenstunde. Für welche Alternative sollte sich die I+F Gmb. H entscheiden? Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, S. 123 ff.
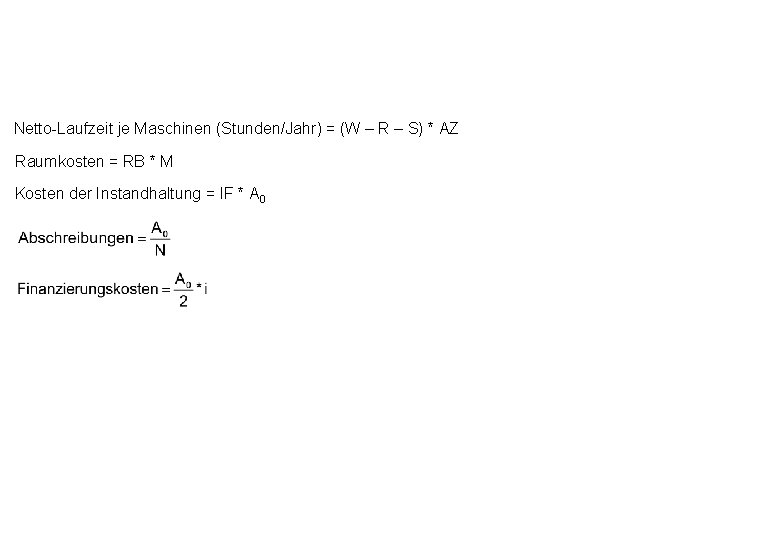
Netto-Laufzeit je Maschinen (Stunden/Jahr) = (W – R – S) * AZ Raumkosten = RB * M Kosten der Instandhaltung = IF * A 0
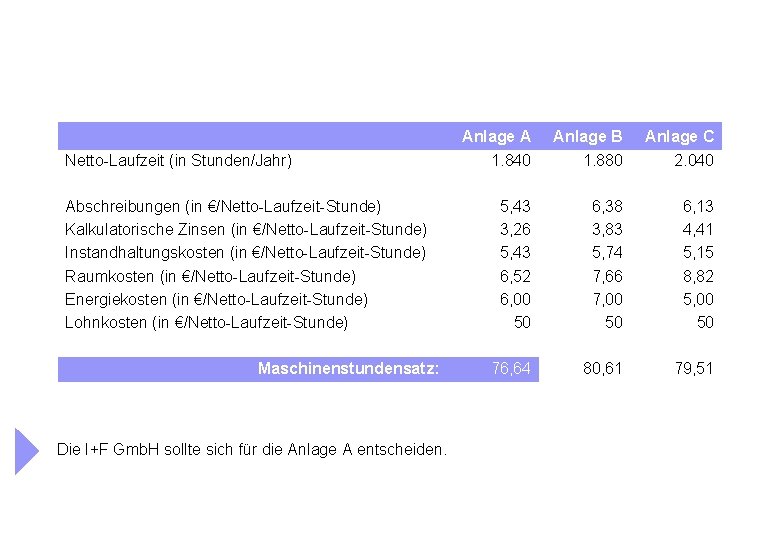
Netto-Laufzeit (in Stunden/Jahr) Abschreibungen (in €/Netto-Laufzeit-Stunde) Kalkulatorische Zinsen (in €/Netto-Laufzeit-Stunde) Instandhaltungskosten (in €/Netto-Laufzeit-Stunde) Raumkosten (in €/Netto-Laufzeit-Stunde) Energiekosten (in €/Netto-Laufzeit-Stunde) Lohnkosten (in €/Netto-Laufzeit-Stunde) Maschinenstundensatz: Die I+F Gmb. H sollte sich für die Anlage A entscheiden. Anlage A 1. 840 Anlage B 1. 880 Anlage C 2. 040 5, 43 3, 26 5, 43 6, 52 6, 00 50 6, 38 3, 83 5, 74 7, 66 7, 00 50 6, 13 4, 41 5, 15 8, 82 5, 00 50 76, 64 80, 61 79, 51
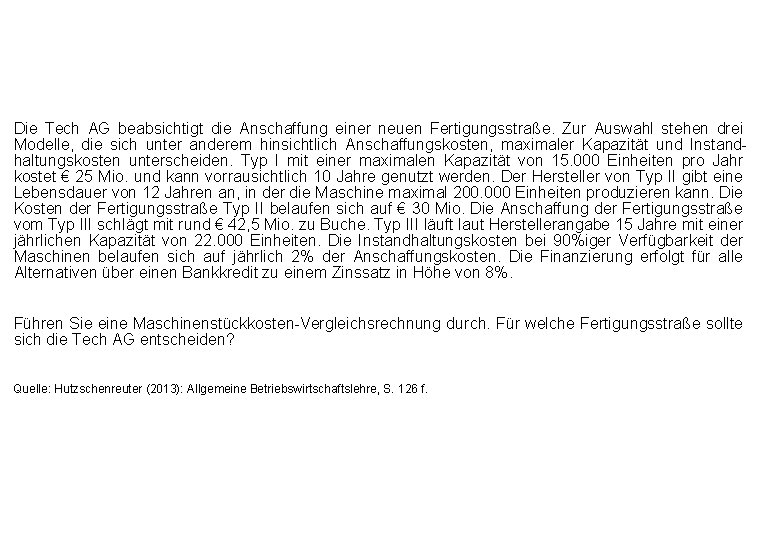
Die Tech AG beabsichtigt die Anschaffung einer neuen Fertigungsstraße. Zur Auswahl stehen drei Modelle, die sich unter anderem hinsichtlich Anschaffungskosten, maximaler Kapazität und Instandhaltungskosten unterscheiden. Typ I mit einer maximalen Kapazität von 15. 000 Einheiten pro Jahr kostet € 25 Mio. und kann vorrausichtlich 10 Jahre genutzt werden. Der Hersteller von Typ II gibt eine Lebensdauer von 12 Jahren an, in der die Maschine maximal 200. 000 Einheiten produzieren kann. Die Kosten der Fertigungsstraße Typ II belaufen sich auf € 30 Mio. Die Anschaffung der Fertigungsstraße vom Typ III schlägt mit rund € 42, 5 Mio. zu Buche. Typ III läuft laut Herstellerangabe 15 Jahre mit einer jährlichen Kapazität von 22. 000 Einheiten. Die Instandhaltungskosten bei 90%iger Verfügbarkeit der Maschinen belaufen sich auf jährlich 2% der Anschaffungskosten. Die Finanzierung erfolgt für alle Alternativen über einen Bankkredit zu einem Zinssatz in Höhe von 8%. Führen Sie eine Maschinenstückkosten-Vergleichsrechnung durch. Für welche Fertigungsstraße sollte sich die Tech AG entscheiden? Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, S. 126 f.
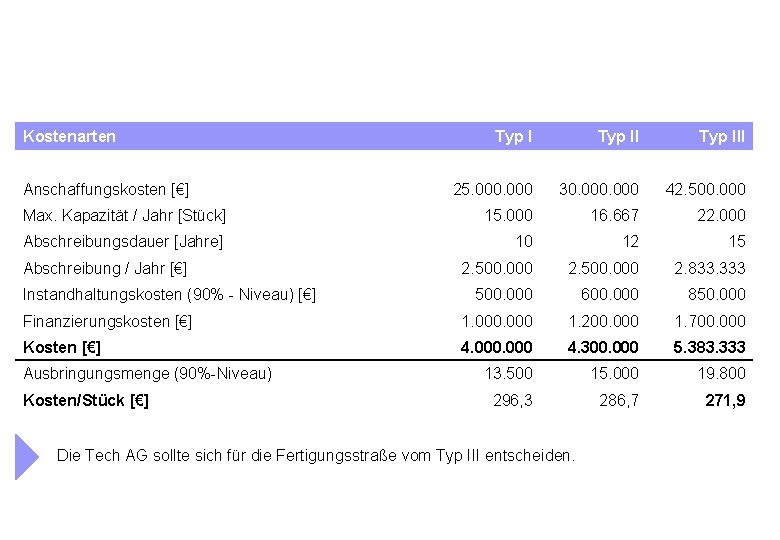
Kostenarten Typ III 25. 000 30. 000 42. 500. 000 Max. Kapazität / Jahr [Stück] 15. 000 16. 667 22. 000 Abschreibungsdauer [Jahre] 10 12 15 2. 500. 000 2. 833. 333 500. 000 600. 000 850. 000 Finanzierungskosten [€] 1. 000 1. 200. 000 1. 700. 000 Kosten [€] 4. 000 4. 300. 000 5. 383. 333 13. 500 15. 000 19. 800 296, 3 286, 7 271, 9 Anschaffungskosten [€] Abschreibung / Jahr [€] Instandhaltungskosten (90% - Niveau) [€] Ausbringungsmenge (90%-Niveau) Kosten/Stück [€] Die Tech AG sollte sich für die Fertigungsstraße vom Typ III entscheiden.
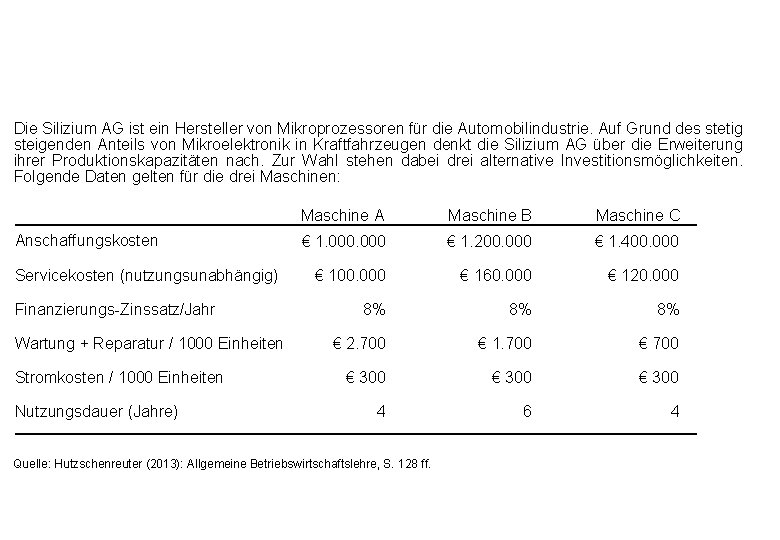
Die Silizium AG ist ein Hersteller von Mikroprozessoren für die Automobilindustrie. Auf Grund des stetig steigenden Anteils von Mikroelektronik in Kraftfahrzeugen denkt die Silizium AG über die Erweiterung ihrer Produktionskapazitäten nach. Zur Wahl stehen dabei drei alternative Investitionsmöglichkeiten. Folgende Daten gelten für die drei Maschinen: Anschaffungskosten Servicekosten (nutzungsunabhängig) Finanzierungs-Zinssatz/Jahr Wartung + Reparatur / 1000 Einheiten Stromkosten / 1000 Einheiten Nutzungsdauer (Jahre) Maschine A Maschine B Maschine C € 1. 000 € 1. 200. 000 € 1. 400. 000 € 160. 000 € 120. 000 8% 8% 8% € 2. 700 € 1. 700 € 300 4 6 4 Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, S. 128 ff.
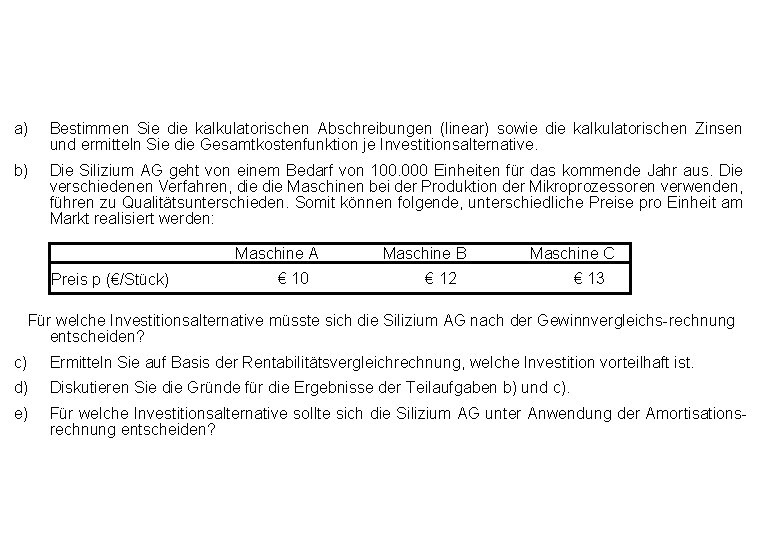
a) Bestimmen Sie die kalkulatorischen Abschreibungen (linear) sowie die kalkulatorischen Zinsen und ermitteln Sie die Gesamtkostenfunktion je Investitionsalternative. b) Die Silizium AG geht von einem Bedarf von 100. 000 Einheiten für das kommende Jahr aus. Die verschiedenen Verfahren, die Maschinen bei der Produktion der Mikroprozessoren verwenden, führen zu Qualitätsunterschieden. Somit können folgende, unterschiedliche Preise pro Einheit am Markt realisiert werden: Maschine A Preis p (€/Stück) € 10 Maschine B Maschine C € 12 € 13 Für welche Investitionsalternative müsste sich die Silizium AG nach der Gewinnvergleichs-rechnung entscheiden? c) Ermitteln Sie auf Basis der Rentabilitätsvergleichrechnung, welche Investition vorteilhaft ist. d) Diskutieren Sie die Gründe für die Ergebnisse der Teilaufgaben b) und c). e) Für welche Investitionsalternative sollte sich die Silizium AG unter Anwendung der Amortisationsrechnung entscheiden?
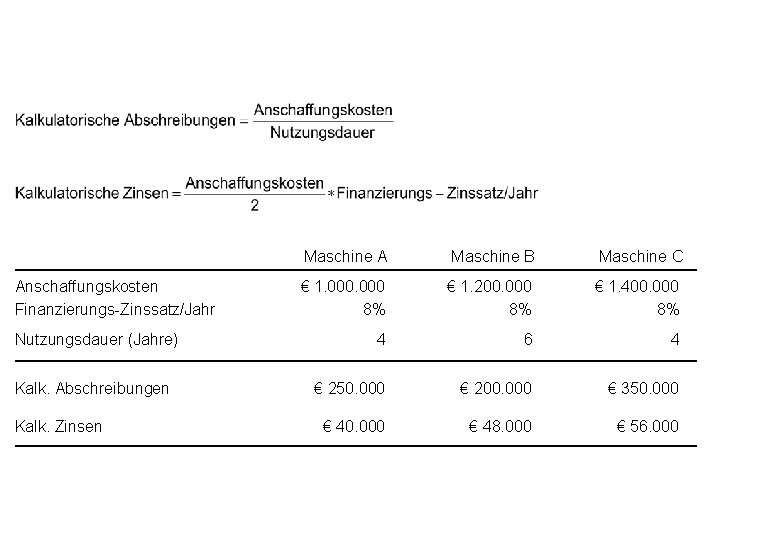
Anschaffungskosten Finanzierungs-Zinssatz/Jahr Nutzungsdauer (Jahre) Kalk. Abschreibungen Kalk. Zinsen Maschine A Maschine B Maschine C € 1. 000 8% € 1. 200. 000 8% € 1. 400. 000 8% 4 6 4 € 250. 000 € 200. 000 € 350. 000 € 48. 000 € 56. 000
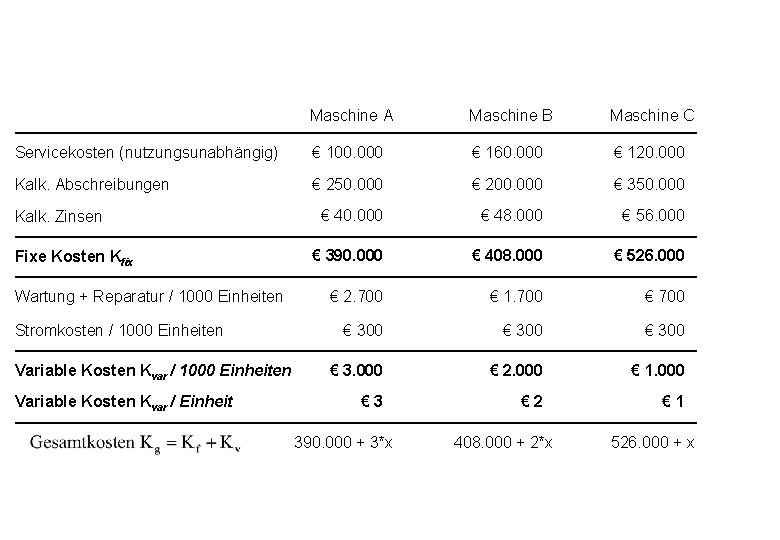
Maschine A Maschine B Maschine C Servicekosten (nutzungsunabhängig) € 100. 000 € 160. 000 € 120. 000 Kalk. Abschreibungen € 250. 000 € 200. 000 € 350. 000 € 48. 000 € 56. 000 € 390. 000 € 408. 000 € 526. 000 € 2. 700 € 1. 700 € 300 € 3. 000 € 2. 000 € 1. 000 € 3 € 2 € 1 Kalk. Zinsen Fixe Kosten Kfix Wartung + Reparatur / 1000 Einheiten Stromkosten / 1000 Einheiten Variable Kosten Kvar / Einheit 390. 000 + 3*x 408. 000 + 2*x 526. 000 + x
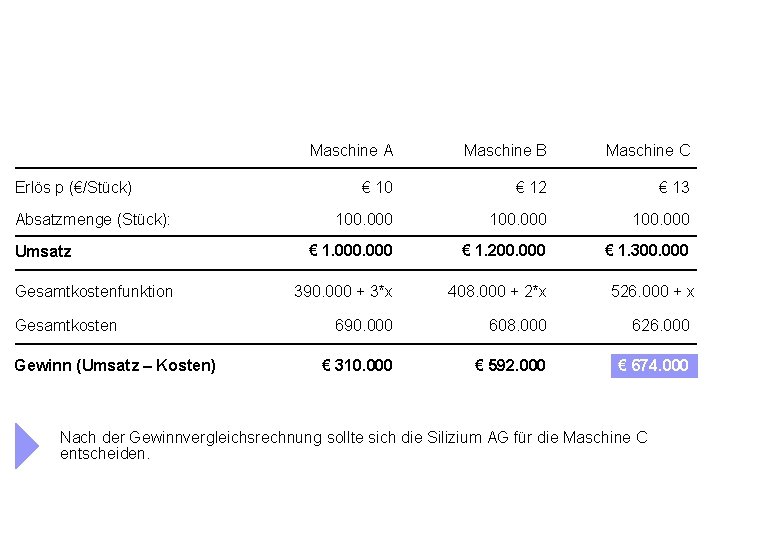
Erlös p (€/Stück) Absatzmenge (Stück): Umsatz Gesamtkostenfunktion Gesamtkosten Gewinn (Umsatz – Kosten) Maschine A Maschine B Maschine C € 10 € 12 € 13 100. 000 € 1. 200. 000 € 1. 300. 000 390. 000 + 3*x 408. 000 + 2*x 526. 000 + x 690. 000 608. 000 626. 000 € 310. 000 € 592. 000 € 674. 000 Nach der Gewinnvergleichsrechnung sollte sich die Silizium AG für die Maschine C entscheiden.
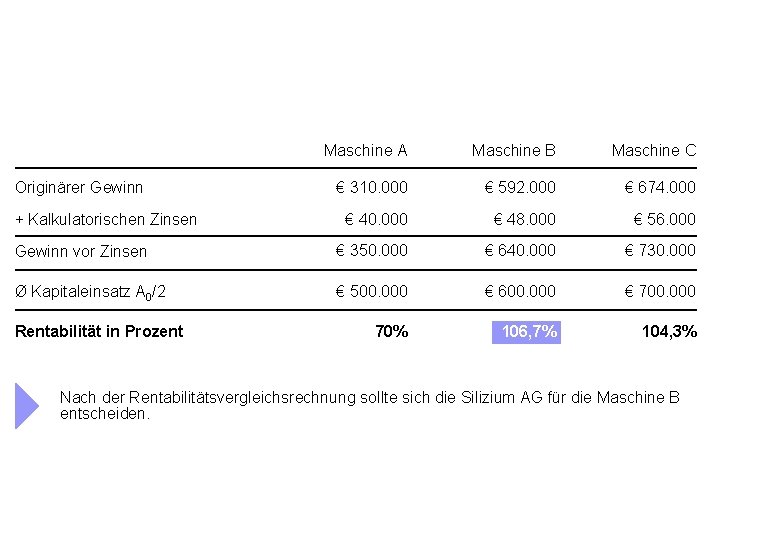
Maschine A Maschine B Maschine C € 310. 000 € 592. 000 € 674. 000 € 40. 000 € 48. 000 € 56. 000 Gewinn vor Zinsen € 350. 000 € 640. 000 € 730. 000 Ø Kapitaleinsatz A 0/2 € 500. 000 € 600. 000 € 700. 000 70% 106, 7% 104, 3% Originärer Gewinn + Kalkulatorischen Zinsen Rentabilität in Prozent Nach der Rentabilitätsvergleichsrechnung sollte sich die Silizium AG für die Maschine B entscheiden.
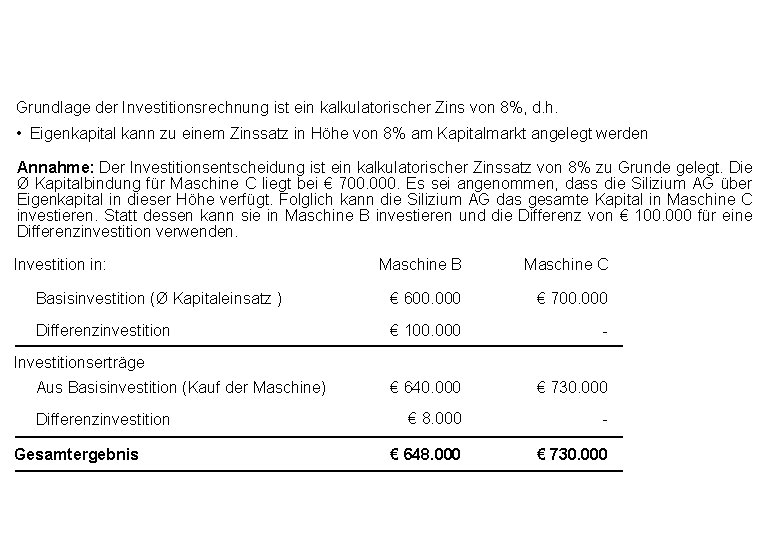
Grundlage der Investitionsrechnung ist ein kalkulatorischer Zins von 8%, d. h. • Eigenkapital kann zu einem Zinssatz in Höhe von 8% am Kapitalmarkt angelegt werden Annahme: Der Investitionsentscheidung ist ein kalkulatorischer Zinssatz von 8% zu Grunde gelegt. Die Ø Kapitalbindung für Maschine C liegt bei € 700. 000. Es sei angenommen, dass die Silizium AG über Eigenkapital in dieser Höhe verfügt. Folglich kann die Silizium AG das gesamte Kapital in Maschine C investieren. Statt dessen kann sie in Maschine B investieren und die Differenz von € 100. 000 für eine Differenzinvestition verwenden. Investition in: Maschine B Maschine C Basisinvestition (Ø Kapitaleinsatz ) € 600. 000 € 700. 000 Differenzinvestition € 100. 000 - € 640. 000 € 730. 000 € 8. 000 - € 648. 000 € 730. 000 Investitionserträge Aus Basisinvestition (Kauf der Maschine) Differenzinvestition Gesamtergebnis
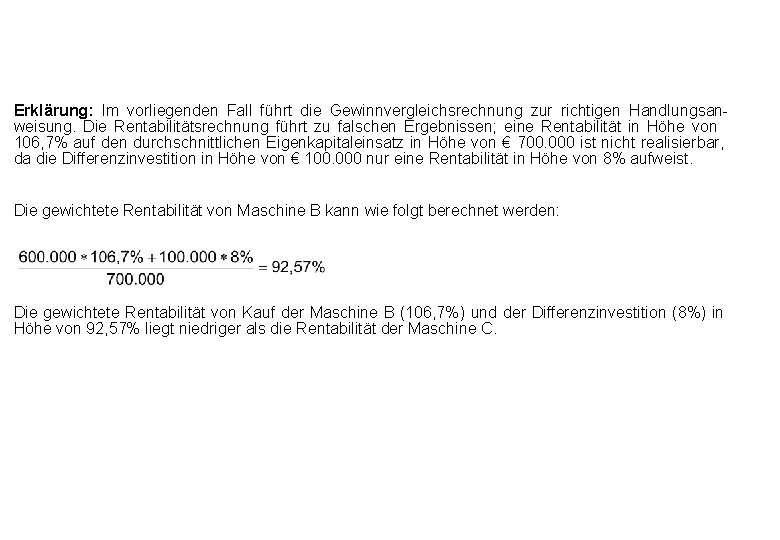
Erklärung: Im vorliegenden Fall führt die Gewinnvergleichsrechnung zur richtigen Handlungsanweisung. Die Rentabilitätsrechnung führt zu falschen Ergebnissen; eine Rentabilität in Höhe von 106, 7% auf den durchschnittlichen Eigenkapitaleinsatz in Höhe von € 700. 000 ist nicht realisierbar, da die Differenzinvestition in Höhe von € 100. 000 nur eine Rentabilität in Höhe von 8% aufweist. Die gewichtete Rentabilität von Maschine B kann wie folgt berechnet werden: Die gewichtete Rentabilität von Kauf der Maschine B (106, 7%) und der Differenzinvestition (8%) in Höhe von 92, 57% liegt niedriger als die Rentabilität der Maschine C.
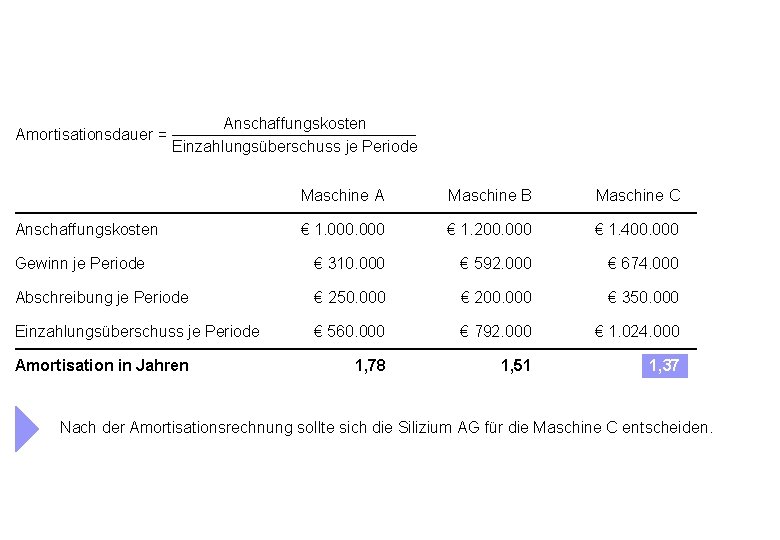
Amortisationsdauer = Anschaffungskosten Einzahlungsüberschuss je Periode Maschine A Maschine B Maschine C € 1. 000 € 1. 200. 000 € 1. 400. 000 Gewinn je Periode € 310. 000 € 592. 000 € 674. 000 Abschreibung je Periode € 250. 000 € 200. 000 € 350. 000 Einzahlungsüberschuss je Periode € 560. 000 € 792. 000 € 1. 024. 000 1, 78 1, 51 1, 37 Anschaffungskosten Amortisation in Jahren Nach der Amortisationsrechnung sollte sich die Silizium AG für die Maschine C entscheiden.
Zur Ausweitung seiner Kapazitäten beabsichtigt ein international operierender Logistikkonzern die Anschaffung weiterer Transportflugzeuge. Da die bisherige Baureihe nicht mehr gebaut wird, muss sich das Unternehmen für alternative Flugzeugtypen entscheiden. Zur Auswahl stehen die Modelle A und B. Bei dem Modell A handelt es sich um ein mittleres Transportflugzeug mit 250 Tonnen Nutzlast, dessen Anschaffungskosten sich auf € 100 Mio. belaufen. Die erwartete Nutzungsdauer der Maschine beträgt 10 Jahre, wobei pro Monat 70 Langstreckenflüge erfolgen. Reparatur und Wartung kosten bei Modell A jährlich € 250. 000. Im Gegensatz dazu handelt es sich bei Modell B um die neueste Entwicklung bei Großraumflugzeugen. Mit einer Nutzlast von 400 Tonnen kostet das Flugzeug € 175 Mio. Auf Grund der neuesten Technologie schlagen die Reparatur- und Wartungskosten mit nur € 150. 000 jährlich zu Buche. Die erwartete Nutzungsdauer beträgt ebenfalls 10 Jahre, allerdings schafft Modell B monatlich 80 Langstreckenflüge. Der Durchschnittspreis für eine Tonne Luftfracht beträgt für beide Modelle € 100. Flugabhängige Kosten wie bspw. Kerosin belaufen sich auf 20% des Umsatzes. Nach der Nutzungsdauer von 10 Jahren werden beide Modelle zu einem symbolischen Preis verschenkt, der in der Entscheidung nicht berücksichtigt werden soll a) Berechnen Sie den Kapitalwert für Modell A und Modell B. Der Kalkulationszins beträgt 5% b) Welchen Flugzeugtyp sollte das Unternehmen kaufen? Warum? c) Welchen Flugzeugtyp sollte das Unternehmen bei Anwendung der Annuitätenmethode anschaffen? d) Berechnen Sie den internen Zinsfuß für die Investitionen aus Teilaufgabe a). Welche Aussage hat das Ergebnis? Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, S. 138 ff.
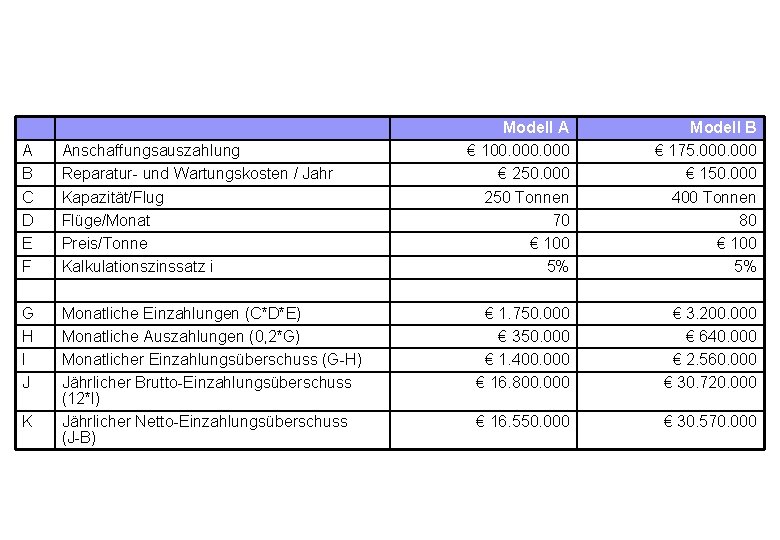
A B C D E F Anschaffungsauszahlung Reparatur- und Wartungskosten / Jahr Kapazität/Flug Flüge/Monat Preis/Tonne Kalkulationszinssatz i G H I J Monatliche Einzahlungen (C*D*E) Monatliche Auszahlungen (0, 2*G) Monatlicher Einzahlungsüberschuss (G-H) Jährlicher Brutto-Einzahlungsüberschuss (12*I) Jährlicher Netto-Einzahlungsüberschuss (J-B) K Modell A € 100. 000 € 250. 000 250 Tonnen 70 € 100 5% Modell B € 175. 000 € 150. 000 400 Tonnen 80 € 100 5% € 1. 750. 000 € 350. 000 € 1. 400. 000 € 16. 800. 000 € 3. 200. 000 € 640. 000 € 2. 560. 000 € 30. 720. 000 € 16. 550. 000 € 30. 570. 000
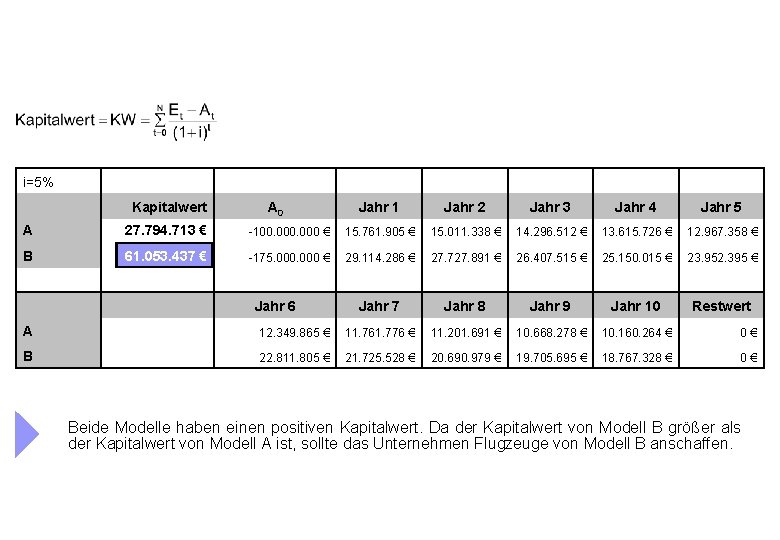
i=5% Kapitalwert A 0 Jahr 1 Jahr 2 Jahr 3 Jahr 4 Jahr 5 A 27. 794. 713 € -100. 000 € 15. 761. 905 € 15. 011. 338 € 14. 296. 512 € 13. 615. 726 € 12. 967. 358 € B 61. 053. 437 € -175. 000 € 29. 114. 286 € 27. 727. 891 € 26. 407. 515 € 25. 150. 015 € 23. 952. 395 € A B Jahr 6 Jahr 7 Jahr 8 Jahr 9 Jahr 10 Restwert 12. 349. 865 € 11. 761. 776 € 11. 201. 691 € 10. 668. 278 € 10. 160. 264 € 0 € 22. 811. 805 € 21. 725. 528 € 20. 690. 979 € 19. 705. 695 € 18. 767. 328 € 0 € Beide Modelle haben einen positiven Kapitalwert. Da der Kapitalwert von Modell B größer als der Kapitalwert von Modell A ist, sollte das Unternehmen Flugzeuge von Modell B anschaffen.
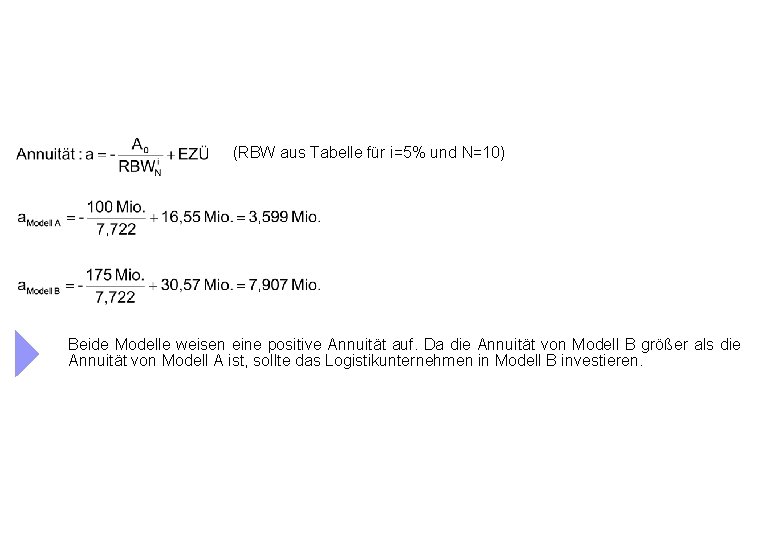
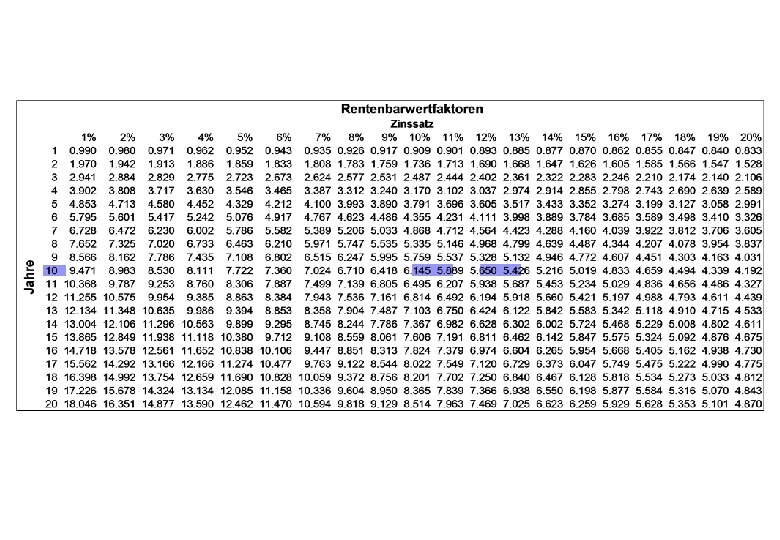
(RBW aus Tabelle für i=5% und N=10) Beide Modelle weisen eine positive Annuität auf. Da die Annuität von Modell B größer als die Annuität von Modell A ist, sollte das Logistikunternehmen in Modell B investieren.
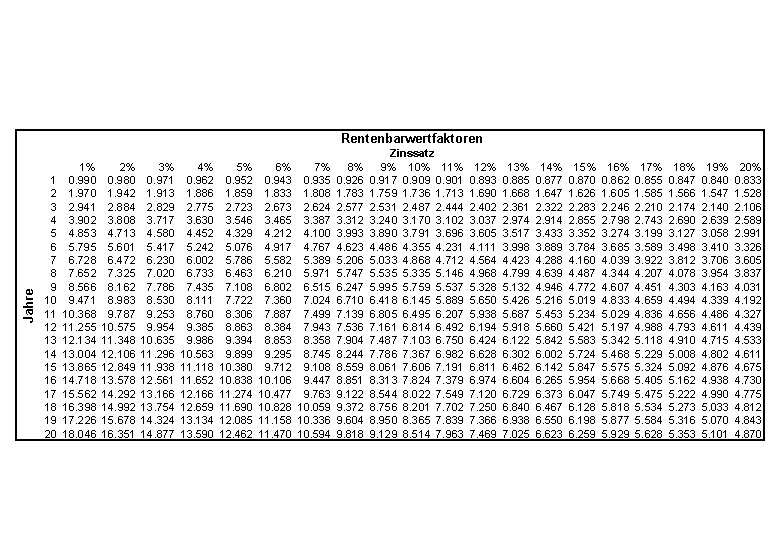
Jahre Rentenbarwertfaktoren 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 1% 0. 990 1. 970 2. 941 3. 902 4. 853 5. 795 6. 728 7. 652 8. 566 9. 471 10. 368 11. 255 12. 134 13. 004 13. 865 14. 718 15. 562 16. 398 17. 226 18. 046 2% 0. 980 1. 942 2. 884 3. 808 4. 713 5. 601 6. 472 7. 325 8. 162 8. 983 9. 787 10. 575 11. 348 12. 106 12. 849 13. 578 14. 292 14. 992 15. 678 16. 351 3% 0. 971 1. 913 2. 829 3. 717 4. 580 5. 417 6. 230 7. 020 7. 786 8. 530 9. 253 9. 954 10. 635 11. 296 11. 938 12. 561 13. 166 13. 754 14. 324 14. 877 4% 0. 962 1. 886 2. 775 3. 630 4. 452 5. 242 6. 002 6. 733 7. 435 8. 111 8. 760 9. 385 9. 986 10. 563 11. 118 11. 652 12. 166 12. 659 13. 134 13. 590 5% 0. 952 1. 859 2. 723 3. 546 4. 329 5. 076 5. 786 6. 463 7. 108 7. 722 8. 306 8. 863 9. 394 9. 899 10. 380 10. 838 11. 274 11. 690 12. 085 12. 462 Zinssatz 6% 7% 8% 9% 10% 11% 0. 943 0. 935 0. 926 0. 917 0. 909 0. 901 1. 833 1. 808 1. 783 1. 759 1. 736 1. 713 2. 673 2. 624 2. 577 2. 531 2. 487 2. 444 3. 465 3. 387 3. 312 3. 240 3. 170 3. 102 4. 212 4. 100 3. 993 3. 890 3. 791 3. 696 4. 917 4. 767 4. 623 4. 486 4. 355 4. 231 5. 582 5. 389 5. 206 5. 033 4. 868 4. 712 6. 210 5. 971 5. 747 5. 535 5. 335 5. 146 6. 802 6. 515 6. 247 5. 995 5. 759 5. 537 7. 360 7. 024 6. 710 6. 418 6. 145 5. 889 7. 887 7. 499 7. 139 6. 805 6. 495 6. 207 8. 384 7. 943 7. 536 7. 161 6. 814 6. 492 8. 853 8. 358 7. 904 7. 487 7. 103 6. 750 9. 295 8. 745 8. 244 7. 786 7. 367 6. 982 9. 712 9. 108 8. 559 8. 061 7. 606 7. 191 10. 106 9. 447 8. 851 8. 313 7. 824 7. 379 10. 477 9. 763 9. 122 8. 544 8. 022 7. 549 10. 828 10. 059 9. 372 8. 756 8. 201 7. 702 11. 158 10. 336 9. 604 8. 950 8. 365 7. 839 11. 470 10. 594 9. 818 9. 129 8. 514 7. 963 12% 0. 893 1. 690 2. 402 3. 037 3. 605 4. 111 4. 564 4. 968 5. 328 5. 650 5. 938 6. 194 6. 424 6. 628 6. 811 6. 974 7. 120 7. 250 7. 366 7. 469 13% 0. 885 1. 668 2. 361 2. 974 3. 517 3. 998 4. 423 4. 799 5. 132 5. 426 5. 687 5. 918 6. 122 6. 302 6. 462 6. 604 6. 729 6. 840 6. 938 7. 025 14% 0. 877 1. 647 2. 322 2. 914 3. 433 3. 889 4. 288 4. 639 4. 946 5. 216 5. 453 5. 660 5. 842 6. 002 6. 142 6. 265 6. 373 6. 467 6. 550 6. 623 15% 0. 870 1. 626 2. 283 2. 855 3. 352 3. 784 4. 160 4. 487 4. 772 5. 019 5. 234 5. 421 5. 583 5. 724 5. 847 5. 954 6. 047 6. 128 6. 198 6. 259 16% 0. 862 1. 605 2. 246 2. 798 3. 274 3. 685 4. 039 4. 344 4. 607 4. 833 5. 029 5. 197 5. 342 5. 468 5. 575 5. 668 5. 749 5. 818 5. 877 5. 929 17% 0. 855 1. 585 2. 210 2. 743 3. 199 3. 589 3. 922 4. 207 4. 451 4. 659 4. 836 4. 988 5. 118 5. 229 5. 324 5. 405 5. 475 5. 534 5. 584 5. 628 18% 0. 847 1. 566 2. 174 2. 690 3. 127 3. 498 3. 812 4. 078 4. 303 4. 494 4. 656 4. 793 4. 910 5. 008 5. 092 5. 162 5. 222 5. 273 5. 316 5. 353 19% 0. 840 1. 547 2. 140 2. 639 3. 058 3. 410 3. 706 3. 954 4. 163 4. 339 4. 486 4. 611 4. 715 4. 802 4. 876 4. 938 4. 990 5. 033 5. 070 5. 101 20% 0. 833 1. 528 2. 106 2. 589 2. 991 3. 326 3. 605 3. 837 4. 031 4. 192 4. 327 4. 439 4. 533 4. 611 4. 675 4. 730 4. 775 4. 812 4. 843 4. 870
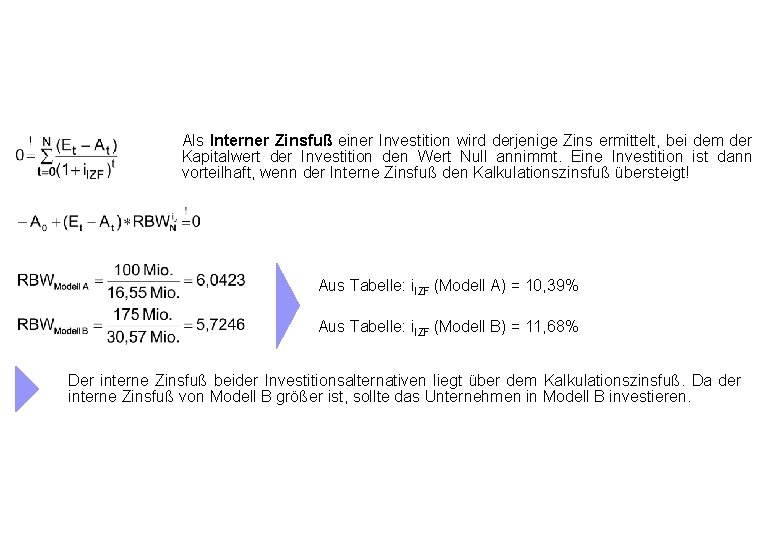
Als Interner Zinsfuß einer Investition wird derjenige Zins ermittelt, bei dem der Kapitalwert der Investition den Wert Null annimmt. Eine Investition ist dann vorteilhaft, wenn der Interne Zinsfuß den Kalkulationszinsfuß übersteigt! Aus Tabelle: i. IZF (Modell A) = 10, 39% Aus Tabelle: i. IZF (Modell B) = 11, 68% Der interne Zinsfuß beider Investitionsalternativen liegt über dem Kalkulationszinsfuß. Da der interne Zinsfuß von Modell B größer ist, sollte das Unternehmen in Modell B investieren.
Die Paradox AG plant die Anschaffung einer neuen Maschine. Bei einem Preis in Höhe von € 14. 000 beträgt die Nutzungsdauer der Maschine 14 Jahre. Die Höhe der jährlich anfallenden Einzahlungsüberschüsse ist gleich und beläuft sich auf € 1. 900. Der Kalkulationszinssatz beträgt 10%. a) Ermitteln Sie den Kapitalwert. Der Kalkulationszinssatz beträgt 10%. b) Es werden Gewinnsteuern in Höhe von 40% berücksichtigt. Zu welchem Ergebnis kommt die Paradox AG in diesem Fall? Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, S. 145 ff.
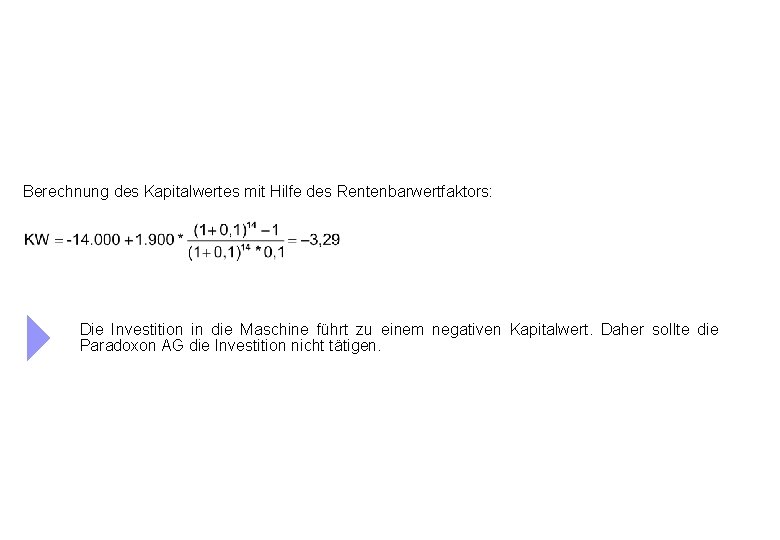
Berechnung des Kapitalwertes mit Hilfe des Rentenbarwertfaktors: Die Investition in die Maschine führt zu einem negativen Kapitalwert. Daher sollte die Paradoxon AG die Investition nicht tätigen.
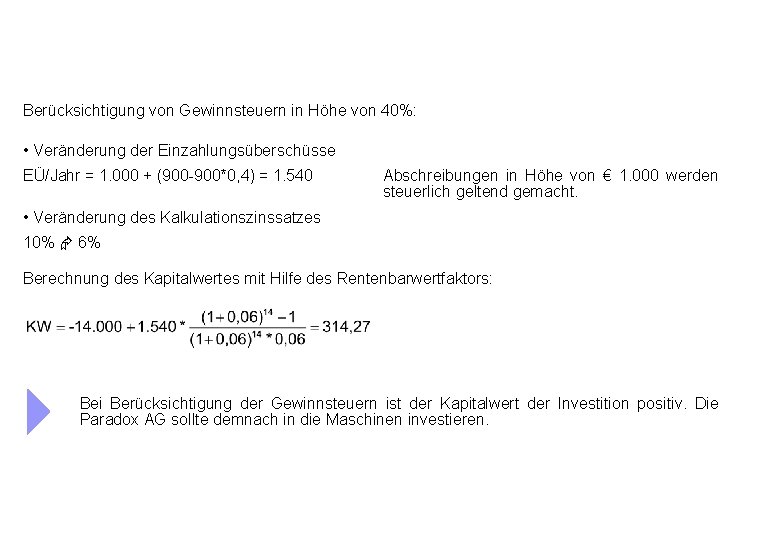
Berücksichtigung von Gewinnsteuern in Höhe von 40%: • Veränderung der Einzahlungsüberschüsse EÜ/Jahr = 1. 000 + (900 -900*0, 4) = 1. 540 Abschreibungen in Höhe von € 1. 000 werden steuerlich geltend gemacht. • Veränderung des Kalkulationszinssatzes 10% 6% Berechnung des Kapitalwertes mit Hilfe des Rentenbarwertfaktors: Bei Berücksichtigung der Gewinnsteuern ist der Kapitalwert der Investition positiv. Die Paradox AG sollte demnach in die Maschinen investieren.
Zur Erweiterung der Kapazitäten plant die Online Gmb. H in den nächsten fünf Jahren die Anschaffung je eines Servers. Die bis dahin aufgebaute Kapazität soll bis auf weiteres gehalten werden. Jeder Server kostet € 10. 000, - und hat eine Nutzungsdauer von fünf Jahren. Die Abschreibung erfolgt linear und entspricht dem Wertminderungsprozess, der über den Markt verdient wird. a) Berechnen Sie die jährlichen Abschreibungen für die Jahre 1 -10. b) Berechnen Sie die liquiden Mittel für die Jahre 1 -10. c) Berechnen Sie die freigesetzten Mittel für die Jahre 1 -10. Welches Finanzierungsvolumen wird langfristig aufgebaut? Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, S. 151 f.
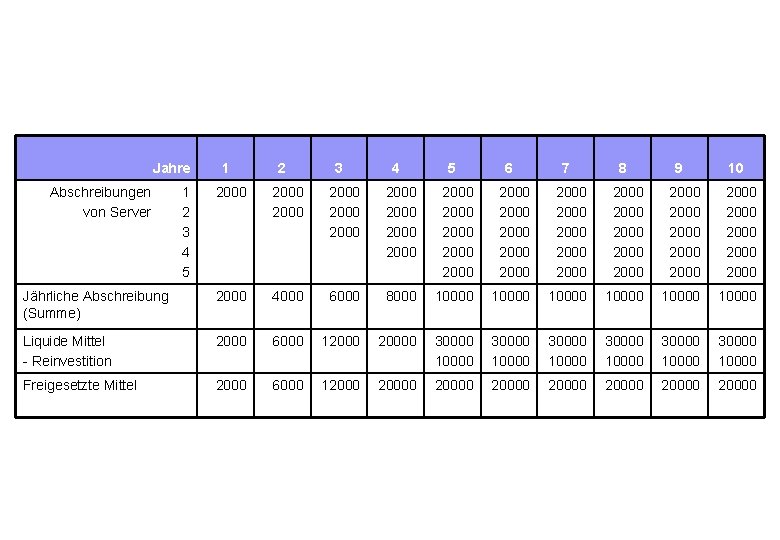
Jahre Abschreibungen 1 von Server 2 3 4 5 1 2 3 4 5 6 7 8 9 10 2000 2000 2000 2000 2000 2000 2000 2000 2000 2000 Jährliche Abschreibung (Summe) 2000 4000 6000 8000 10000 10000 Liquide Mittel - Reinvestition 2000 6000 120000 30000 10000 30000 10000 Freigesetzte Mittel 2000 6000 120000 20000 20000
Ein Getränkehersteller verfügt über einen Bestand von Abfüllanlagen in Höhe von € 1 Mio, der über 5 Jahre in gleichen Teilen abgeschrieben wird. Die Leistungsabgabe pro Jahr beträgt 1 Mio. Einheiten (bspw. abgefüllte Liter), die Gesamtkapazität ist folglich 5 Mio. Einheiten. Die Abschreibungen werden durch den Getränkehersteller am Ende des Jahres jeweils in eine Anlage beliebiger Größe der gleichen Technik investiert. a) Berechnen Sie die jährlichen Abschreibungen für die Jahre 1 -10. b) Berechnen Sie die Periodenkapazität für die Jahre 1 -10. Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, S. 152 f.
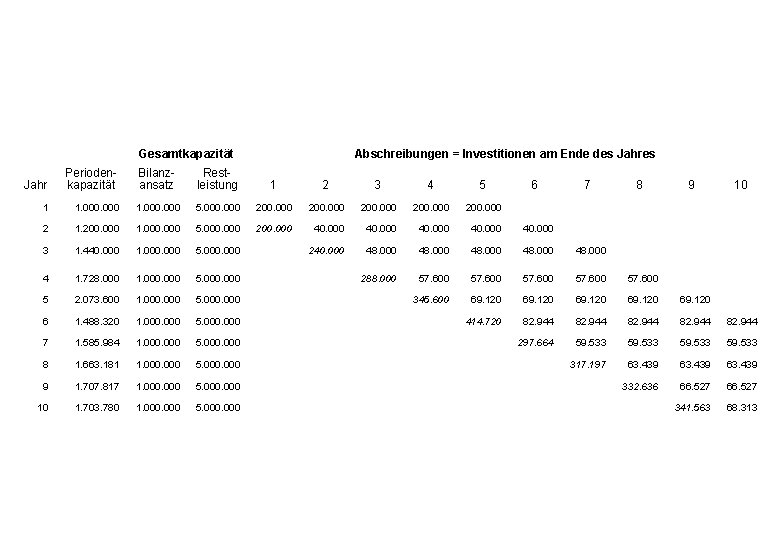
Gesamtkapazität Jahr Periodenkapazität 1 Abschreibungen = Investitionen am Ende des Jahres Bilanzansatz Restleistung 1 2 3 4 5 1. 000 5. 000 200. 000 2 1. 200. 000 1. 000 5. 000 200. 000 40. 000 3 1. 440. 000 1. 000 5. 000 240. 000 48. 000 4 1. 728. 000 1. 000 5. 000 288. 000 57. 600 5 2. 073. 600 1. 000 5. 000 345. 600 69. 120 6 1. 488. 320 1. 000 5. 000 414. 720 82. 944 7 1. 585. 984 1. 000 5. 000 297. 664 59. 533 8 1. 663. 181 1. 000 5. 000 317. 197 63. 439 9 1. 707. 817 1. 000 5. 000 332. 636 66. 527 10 1. 703. 780 1. 000 5. 000 341. 563 68. 313 6 7 8 9 10
Die JD AG plant ihr Investitionsprogramm für das kommende Geschäftsjahr. Zur Finanzierung der Investitionen, die allesamt mit Fremdkapital finanziert werden, steht ein nach oben beschränktes Kreditvolumen zur Verfügung. Bank A gewährt eine Finanzierung in Höhe von € 1 Mio. zu 8%, Bank B € 2, 5 Mio. zu 9, 5% und Bank C weitere € 2 Mio. zu 11, 5%. Gleichzeitig liegen die folgenden Investitionsprojekte vor. Projekt I betrifft beliebig skalierbare Erweiterungsinvestitionen der Produktionsstraße mit einem berechneten internen Zinsfuß von 10%, Projekt II betrifft eine Neuproduktentwicklung. Der prognostizierte interne Zinsfuß liegt bei 11, 2%. Projekt III betrifft eine veraltete Produktionsstraße, die dringend ersetzt werden muss. In der Vergangenheit belief sich der interne Zinsfuß hier auf rund 9%. Der Kapitalbedarf der Projekte ist (I) € 1 Mio. , (II) € 3 Mio. und (III) € 1, 4 Mio. a) Ermitteln Sie das optimale Investitionsbudget. b) Ermitteln Sie das optimale Investitionsbudget graphisch. Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, S. 158 ff.
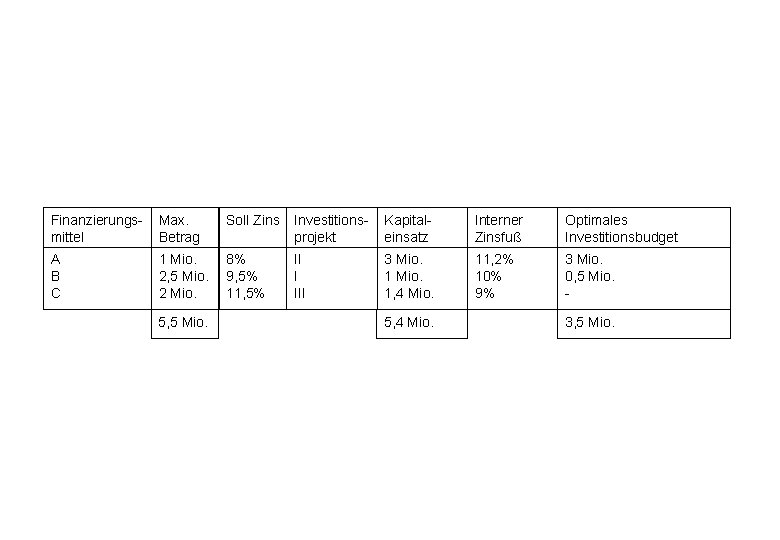
Finanzierungsmittel Max. Betrag Soll Zins Investitionsprojekt Kapitaleinsatz Interner Zinsfuß Optimales Investitionsbudget A B C 1 Mio. 2, 5 Mio. 2 Mio. 8% 9, 5% 11, 5% II I III 3 Mio. 1, 4 Mio. 11, 2% 10% 9% 3 Mio. 0, 5 Mio. - 5, 5 Mio. 5, 4 Mio. 3, 5 Mio.
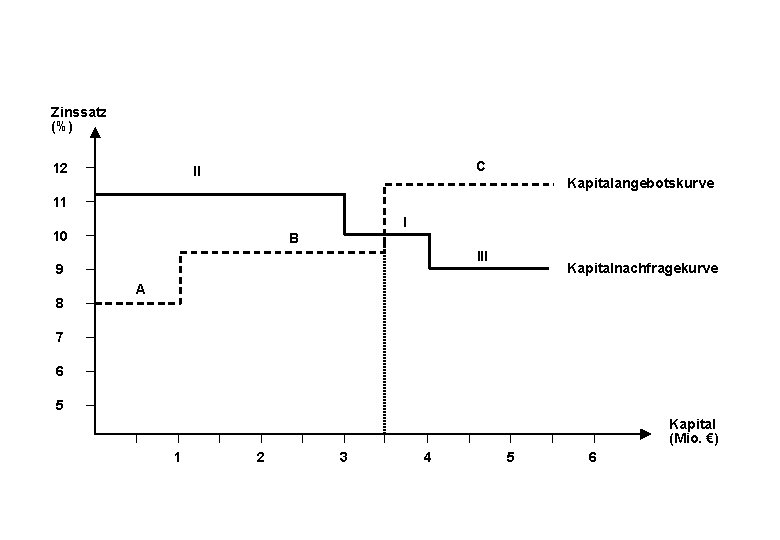
Zinssatz (%) 12 C II Kapitalangebotskurve 11 I 10 B III 9 8 Kapitalnachfragekurve A 7 6 5 Kapital (Mio. €) 1 2 3 4 5 6
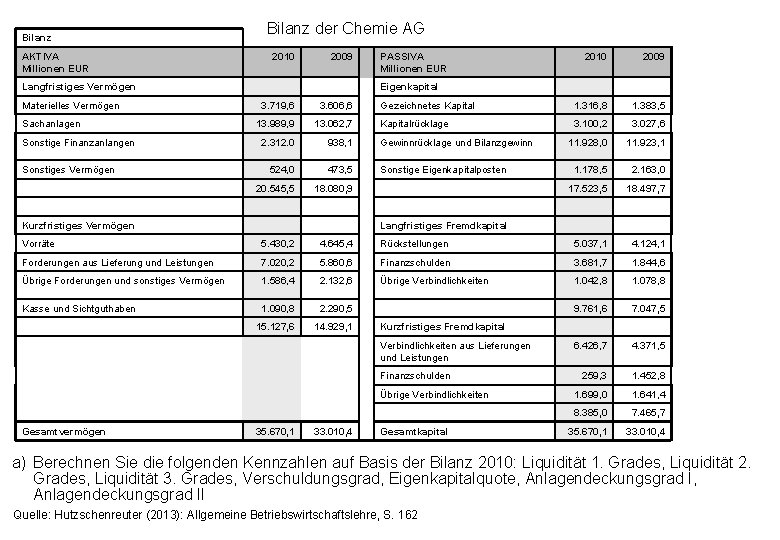
Bilanz AKTIVA Millionen EUR Bilanz der Chemie AG 2010 2009 Langfristiges Vermögen Materielles Vermögen Sachanlagen Sonstige Finanzanlangen Sonstiges Vermögen PASSIVA Millionen EUR 2010 2009 Gezeichnetes Kapital 1. 316, 8 1. 383, 5 Kapitalrücklage 3. 100, 2 3. 027, 6 11. 928, 0 11. 923, 1 1. 178, 5 2. 163, 0 17. 523, 5 18. 497, 7 Eigenkapital 3. 719, 6 3. 606, 6 13. 989, 9 13. 062, 7 2. 312. 0 938, 1 Gewinnrücklage und Bilanzgewinn 524, 0 473, 5 Sonstige Eigenkapitalposten 20. 545, 5 18. 080, 9 Kurzfristiges Vermögen Langfristiges Fremdkapital Vorräte 5. 430, 2 4. 645, 4 Rückstellungen 5. 037, 1 4. 124, 1 Forderungen aus Lieferung und Leistungen 7. 020, 2 5. 860, 6 Finanzschulden 3. 681, 7 1. 844, 6 Übrige Forderungen und sonstiges Vermögen 1. 586, 4 2. 132, 6 Übrige Verbindlichkeiten 1. 042, 8 1. 078, 8 Kasse und Sichtguthaben 1. 090, 8 2. 290, 5 9. 761, 6 7. 047, 5 15. 127, 6 14. 929, 1 6. 426, 7 4. 371, 5 259, 3 1. 452, 8 1. 699, 0 1. 641, 4 8. 385, 0 7. 465, 7 35. 670, 1 33. 010, 4 Kurzfristiges Fremdkapital Verbindlichkeiten aus Lieferungen und Leistungen Finanzschulden Übrige Verbindlichkeiten Gesamtvermögen 35. 670, 1 33. 010, 4 Gesamtkapital a) Berechnen Sie die folgenden Kennzahlen auf Basis der Bilanz 2010: Liquidität 1. Grades, Liquidität 2. Grades, Liquidität 3. Grades, Verschuldungsgrad, Eigenkapitalquote, Anlagendeckungsgrad I, Anlagendeckungsgrad II Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, S. 162
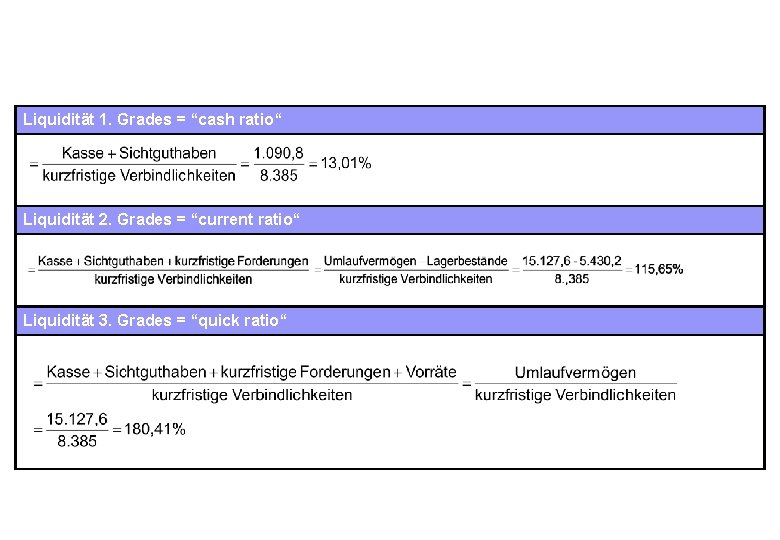
Liquidität 1. Grades = “cash ratio“ Liquidität 2. Grades = “current ratio“ Liquidität 3. Grades = “quick ratio“
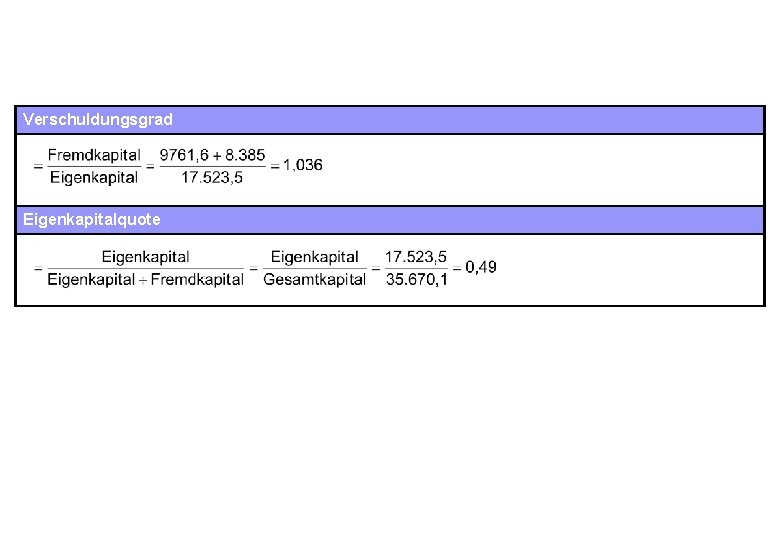
Verschuldungsgrad Eigenkapitalquote
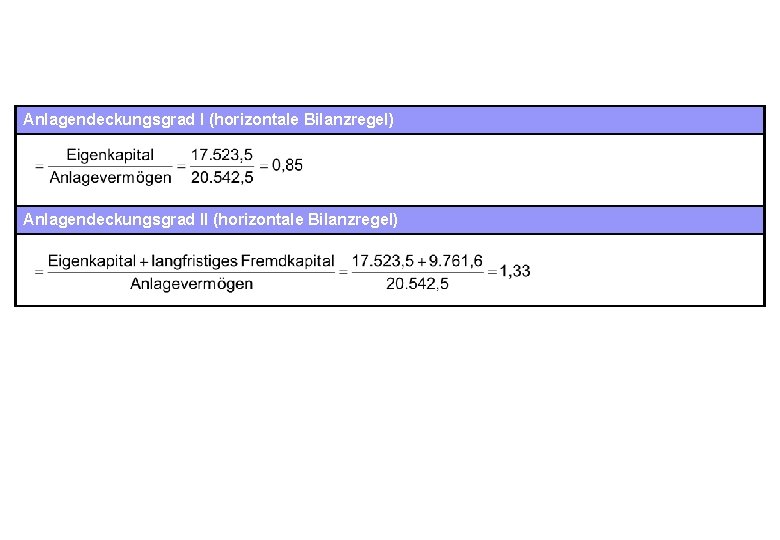
Anlagendeckungsgrad I (horizontale Bilanzregel) Anlagendeckungsgrad II (horizontale Bilanzregel)
- Slides: 35