
Die elektronische Bilanz was kommt auf Sie zu
Die elektronische Bilanz – was kommt auf Sie zu? Vortragsreihe Handwerkskammer München, November 2012 Dr. Reiner Kappler, Steuerberater Augsburg, Vertreter Steuerberaterkammer München
Handelsblatt vom 07. 09. 2011 Saarbrücker Zeitung vom 22. 12. 2011 FAZ vom 02. 03. 2012 FAZ vom 04. 10. 2011 FTD vom 08. 02. 2012 Welt online vom 17. 08. 2011 Handelsblatt vom 10. 2010 FAZ vom 11. 10. 2011 FTD vom 16. 12. 2010 Handelsblatt vom 27. 08. 2011 Deutsche Handwerkszeitung vom 17. 08. 2011 E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 2
Was ist für Sie als Unternehmer wichtig? Agenda… n Hintergrund – was ist die E-Bilanz und was ist das Besondere an der E-Bilanz? n Welche Anforderungen gelten für die Buchführung? n Was gilt es darüber hinaus zu beachten – z. B. bei der Lohnbuchführung? E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 3
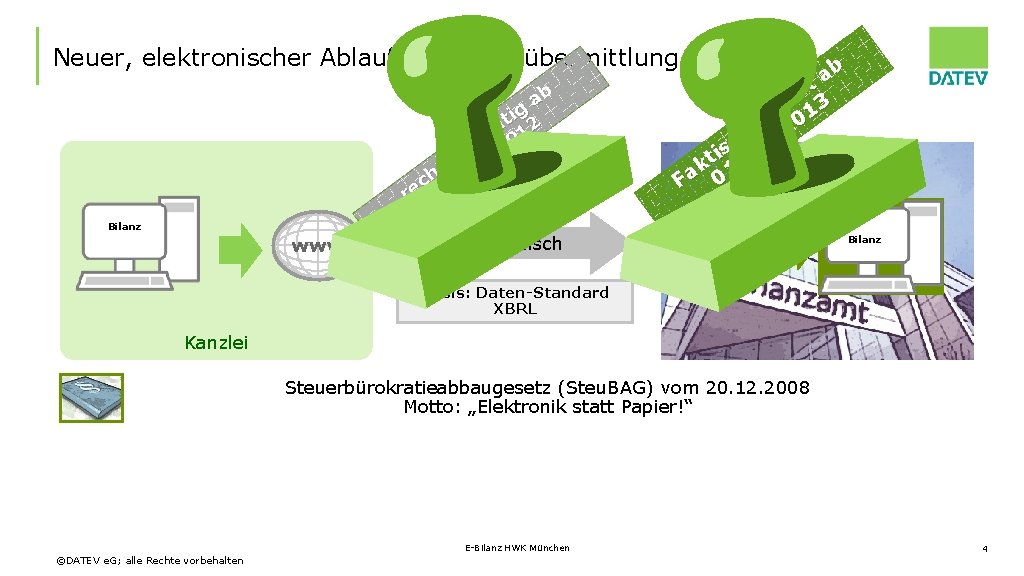
Neuer, elektronischer Ablauf der Bilanzübermittlung ab tig 2 l gü 01 h. 2 c i tl 01 h c 1. e r 0 Bilanz b a ht c li 13 f P 20 h c 1. s i t. 0 k 1 Fa 0 elektronisch Bilanz Basis: Daten-Standard XBRL Kanzlei Steuerbürokratieabbaugesetz (Steu. BAG) vom 20. 12. 2008 Motto: „Elektronik statt Papier!“ E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 4
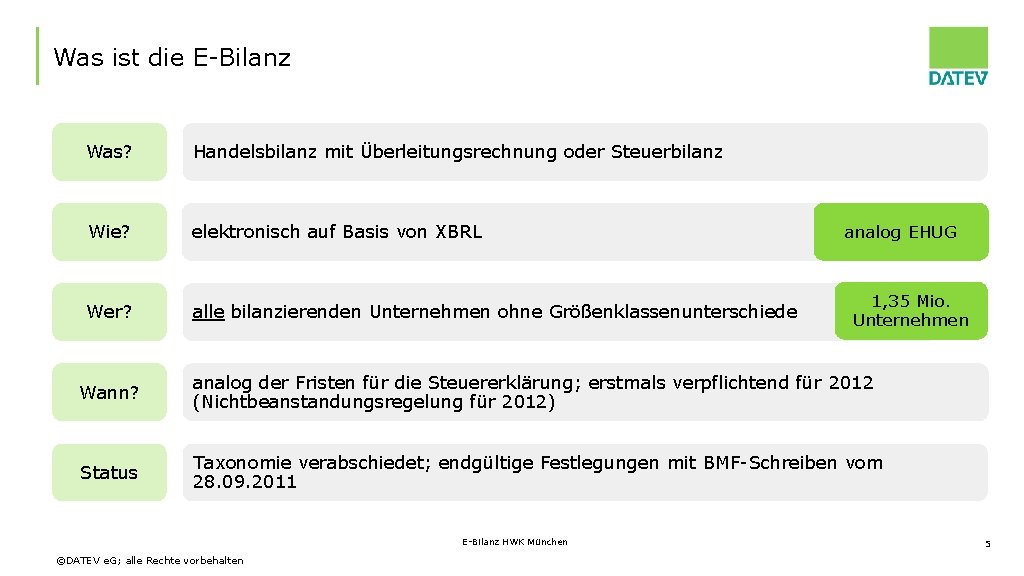
Was ist die E-Bilanz Was? Handelsbilanz mit Überleitungsrechnung oder Steuerbilanz Wie? elektronisch auf Basis von XBRL Wer? alle bilanzierenden Unternehmen ohne Größenklassenunterschiede analog EHUG 1, 35 Mio. Unternehmen Wann? analog der Fristen für die Steuererklärung; erstmals verpflichtend für 2012 (Nichtbeanstandungsregelung für 2012) Status Taxonomie verabschiedet; endgültige Festlegungen mit BMF-Schreiben vom 28. 09. 2011 E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 5
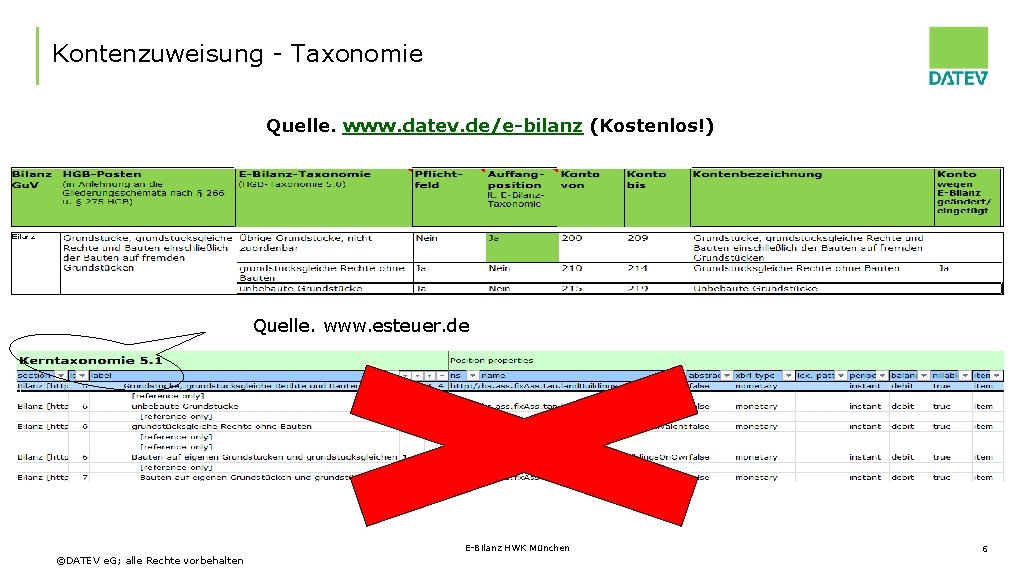
Kontenzuweisung - Taxonomie Quelle. www. datev. de/e-bilanz (Kostenlos!) Quelle. www. esteuer. de E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 6
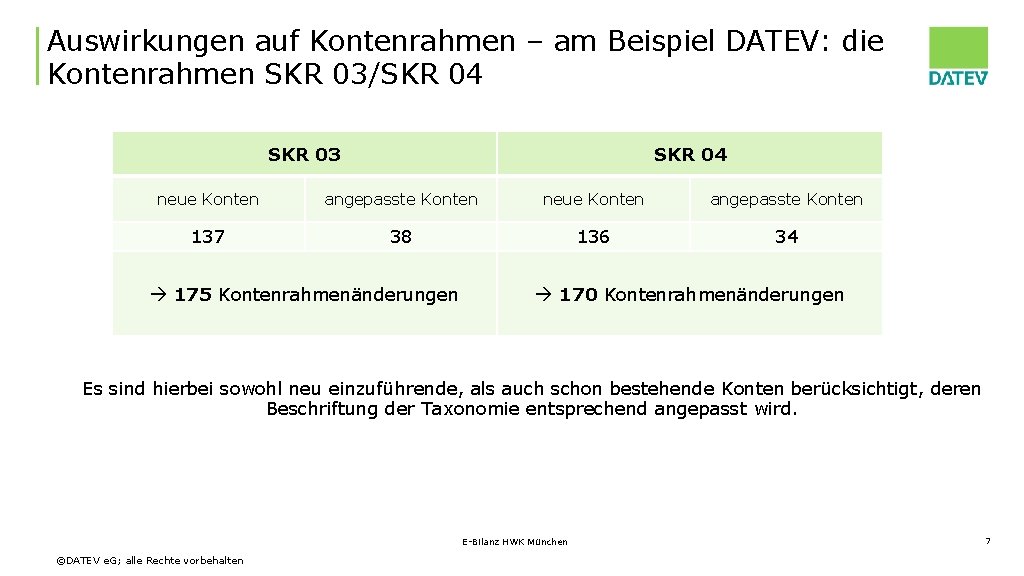
Auswirkungen auf Kontenrahmen – am Beispiel DATEV: die Kontenrahmen SKR 03/SKR 04 SKR 03 SKR 04 neue Konten angepasste Konten 137 38 136 34 175 Kontenrahmenänderungen 170 Kontenrahmenänderungen Es sind hierbei sowohl neu einzuführende, als auch schon bestehende Konten berücksichtigt, deren Beschriftung der Taxonomie entsprechend angepasst wird. E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 7
Was ist für Sie als Unternehmer wichtig? Agenda… n Hintergrund – was ist das Besondere an der E-Bilanz? n Welche Anforderungen gelten für die Buchführung? n Was gilt es darüber hinaus zu beachten – z. B. bei der Lohnbuchführung? E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 8
Anforderungen E-Bilanz-Taxonomie Finanzverwaltung definiert in der „E-Bilanz-Taxonomie“ Pflichtfelder, die für jeden Jahresabschluss übertragen werden müssen: n n Mussfelder, Kontennachweis erwünscht Summenmussfelder Rechnerisch notwendig, soweit vorhanden Sofern die Konten der Buchführung (noch) nicht die Differenzierung der geforderten Mindestpositionen hergeben, kann an zahlreichen Stellen eine Überleitung auf sog. „Auffangpositionen“ erfolgen. 9 ©DATEV e. G; alle Rechte vorbehalten E-Bilanz HWK München
Auffangpositionen § Durch die dauerhafte Nutzung der Auffangpositionen kann bei der E-Bilanz die nahezu identische Gliederung der Handelsbilanz erreicht werden. § Zu bedenken hierbei ist: § Auffangpositionen bleiben zwar dauerhaft bestehen, aber § … unterliegen wie alle anderen Taxonomiepositionen der jährlichen Überprüfung durch die Finanzverwaltung § Nutzung von Auffangpositionen in erweitertem Umfang kann das Nachfragerisiko seitens der Finanzverwaltung erhöhen Gemäß P ressemi BMF Mai tteilung 2012 un d Finanzve rwaltung FAQ-Papier Juni 201 2 E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 10
Was ist für Sie als Unternehmer wichtig? Agenda… n Hintergrund – was ist das Besondere an der E-Bilanz? n Welche Anforderungen gelten für die Buchführung? n Welche Konsequenzen entstehen für Unternehmen – z. B. bei der Lohnbuchführung? E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 11
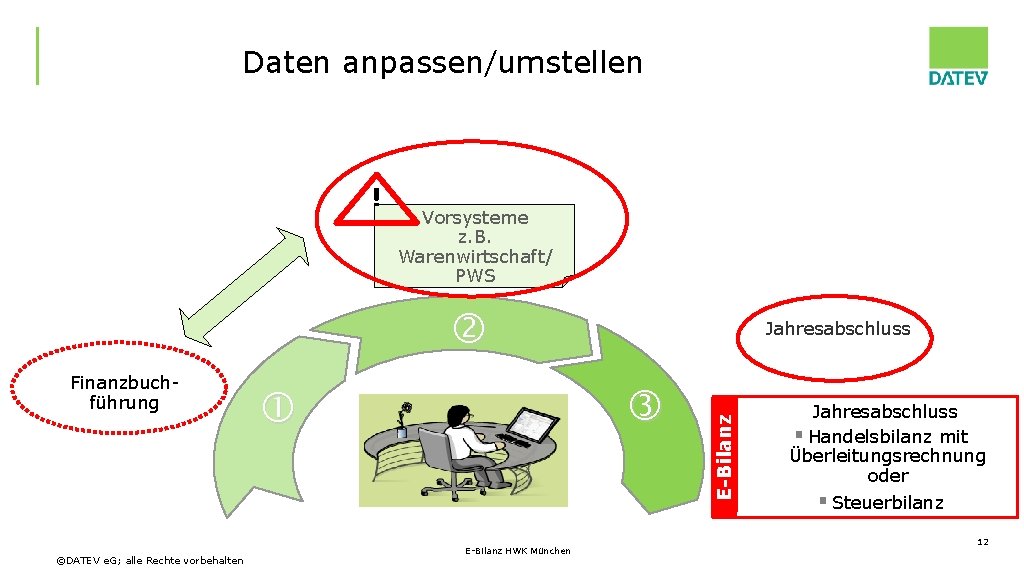
Daten anpassen/umstellen ! Vorsysteme z. B. Warenwirtschaft/ PWS ©DATEV e. G; alle Rechte vorbehalten E-Bilanz HWK München E-Bilanz Finanzbuchführung Jahresabschluss § Handelsbilanz mit Überleitungsrechnung oder § Steuerbilanz 12
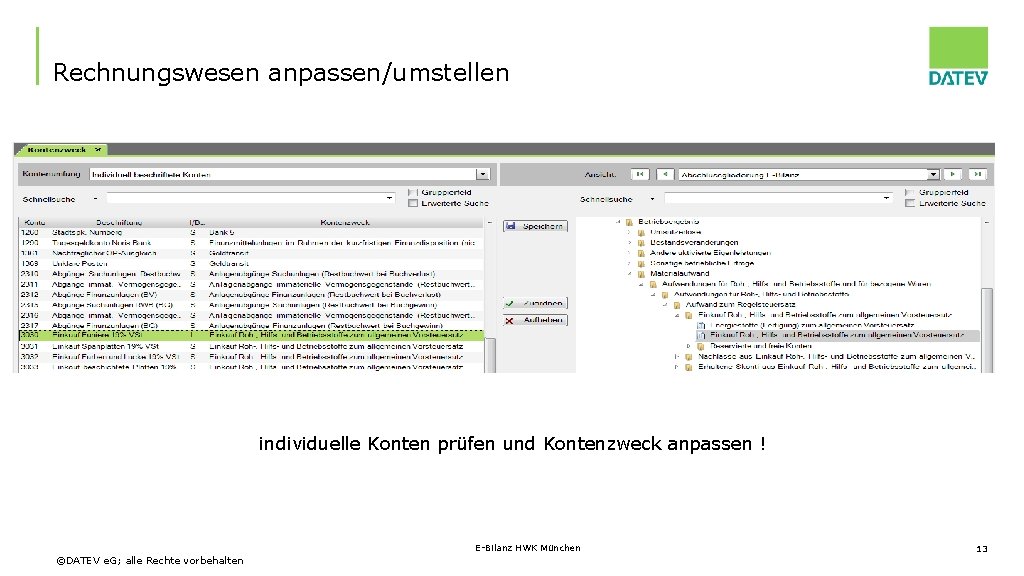
Rechnungswesen anpassen/umstellen individuelle Konten prüfen und Kontenzweck anpassen ! E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 13
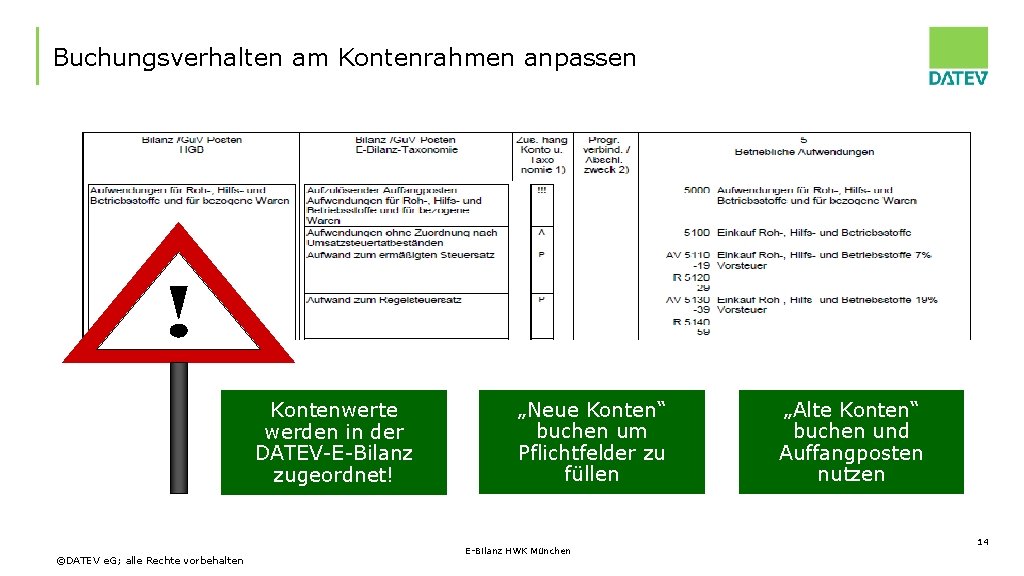
Buchungsverhalten am Kontenrahmen anpassen Kontenwerte werden in der DATEV-E-Bilanz zugeordnet! ©DATEV e. G; alle Rechte vorbehalten „Neue Konten“ buchen um Pflichtfelder zu füllen E-Bilanz HWK München „Alte Konten“ buchen und Auffangposten nutzen 14
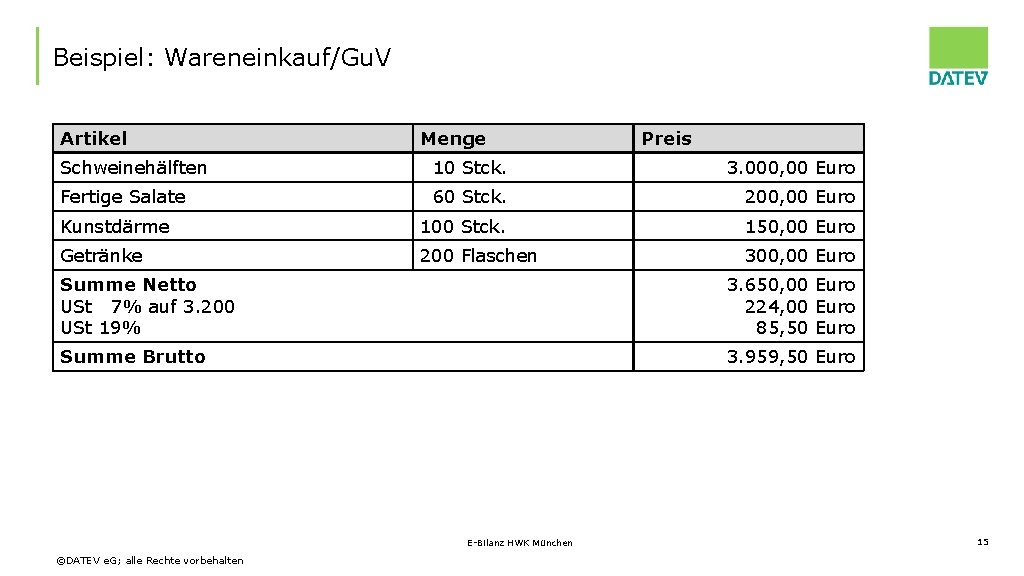
Beispiel: Wareneinkauf/Gu. V Artikel Menge Preis Schweinehälften 10 Stck. 3. 000, 00 Euro Fertige Salate 60 Stck. 200, 00 Euro Kunstdärme 100 Stck. 150, 00 Euro Getränke 200 Flaschen 300, 00 Euro Summe Netto USt 7% auf 3. 200 USt 19% 3. 650, 00 Euro 224, 00 Euro 85, 50 Euro Summe Brutto 3. 959, 50 Euro E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 15
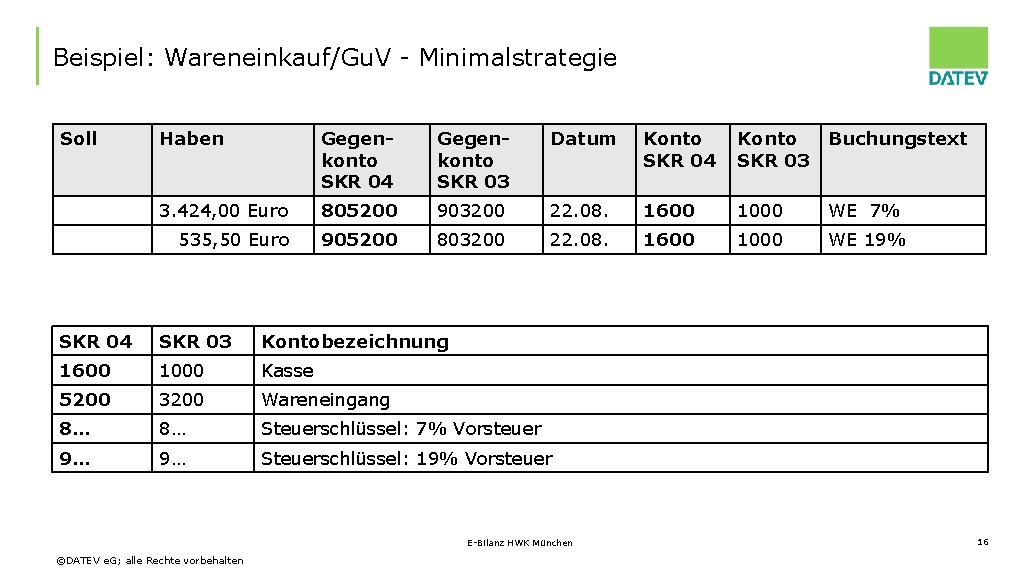
Beispiel: Wareneinkauf/Gu. V - Minimalstrategie Soll Haben Gegenkonto SKR 04 Gegenkonto SKR 03 Datum Konto SKR 04 Konto SKR 03 Buchungstext 3. 424, 00 Euro 805200 903200 22. 08. 1600 1000 WE 7% 535, 50 Euro 905200 803200 22. 08. 1600 1000 WE 19% SKR 04 SKR 03 Kontobezeichnung 1600 1000 Kasse 5200 3200 Wareneingang 8… 8… Steuerschlüssel: 7% Vorsteuer 9… 9… Steuerschlüssel: 19% Vorsteuer E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 16
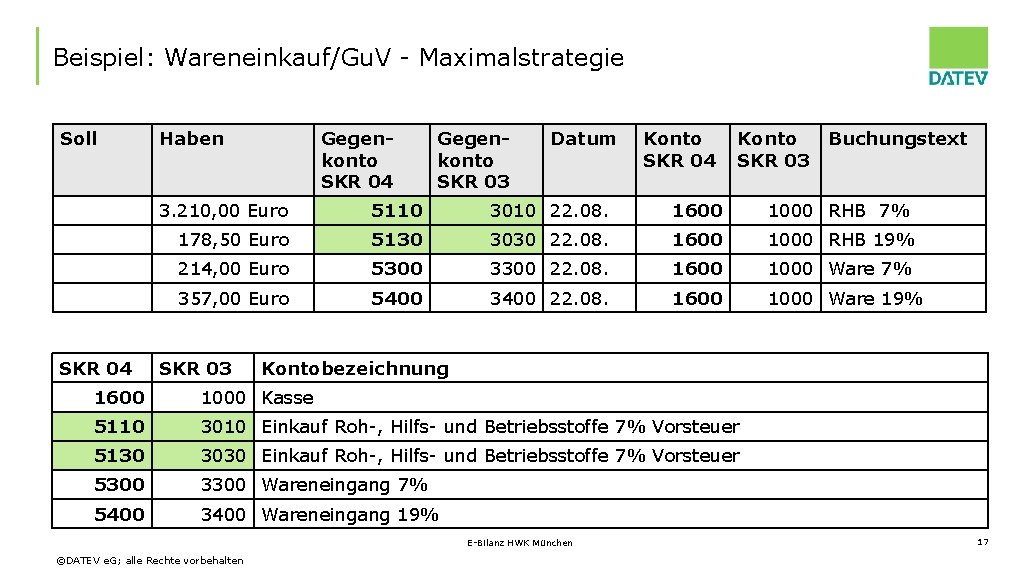
Beispiel: Wareneinkauf/Gu. V - Maximalstrategie Soll SKR 04 Haben Gegenkonto SKR 04 Gegenkonto SKR 03 Datum Konto SKR 04 Konto SKR 03 Buchungstext 3. 210, 00 Euro 5110 3010 22. 08. 1600 1000 RHB 7% 178, 50 Euro 5130 3030 22. 08. 1600 1000 RHB 19% 214, 00 Euro 5300 3300 22. 08. 1600 1000 Ware 7% 357, 00 Euro 5400 3400 22. 08. 1600 1000 Ware 19% SKR 03 Kontobezeichnung 1600 1000 Kasse 5110 3010 Einkauf Roh-, Hilfs- und Betriebsstoffe 7% Vorsteuer 5130 3030 Einkauf Roh-, Hilfs- und Betriebsstoffe 7% Vorsteuer 5300 3300 Wareneingang 7% 5400 3400 Wareneingang 19% E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 17
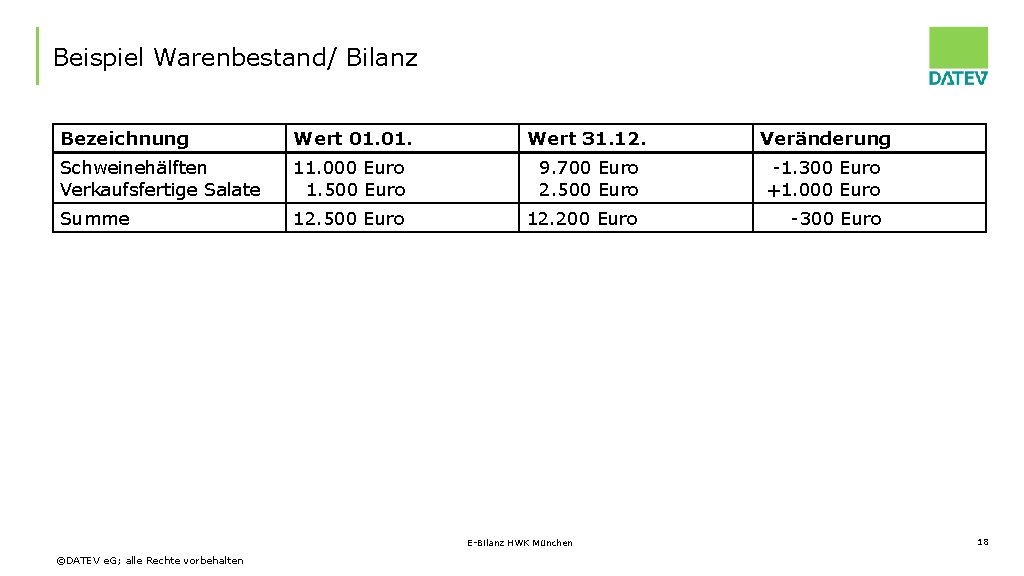
Beispiel Warenbestand/ Bilanz Bezeichnung Wert 01. Wert 31. 12. Veränderung Schweinehälften Verkaufsfertige Salate 11. 000 Euro 1. 500 Euro 9. 700 Euro 2. 500 Euro -1. 300 Euro +1. 000 Euro Summe 12. 500 Euro 12. 200 Euro -300 Euro E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 18
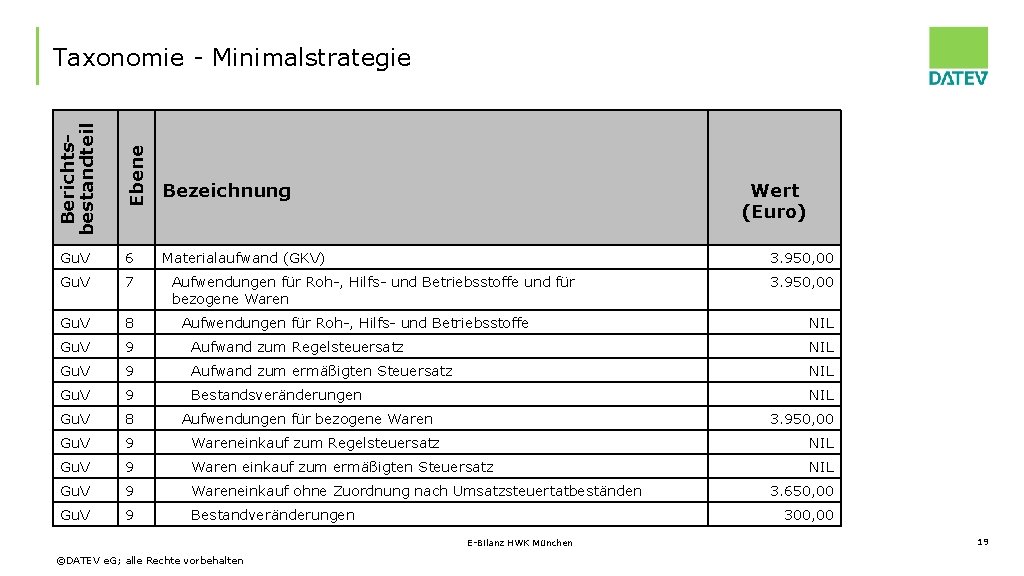
Berichtsbestandteil Ebene Taxonomie - Minimalstrategie Bezeichnung Gu. V 6 Materialaufwand (GKV) Gu. V 7 Gu. V 8 Gu. V 9 Aufwand zum Regelsteuersatz NIL Gu. V 9 Aufwand zum ermäßigten Steuersatz NIL Gu. V 9 Bestandsveränderungen NIL Gu. V 8 Gu. V 9 Wareneinkauf zum Regelsteuersatz NIL Gu. V 9 Waren einkauf zum ermäßigten Steuersatz NIL Gu. V 9 Wareneinkauf ohne Zuordnung nach Umsatzsteuertatbeständen Gu. V 9 Bestandveränderungen Wert (Euro) 3. 950, 00 Aufwendungen für Roh-, Hilfs- und Betriebsstoffe und für bezogene Waren Aufwendungen für Roh-, Hilfs- und Betriebsstoffe Aufwendungen für bezogene Waren NIL 3. 950, 00 3. 650, 00 300, 00 E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 3. 950, 00 19
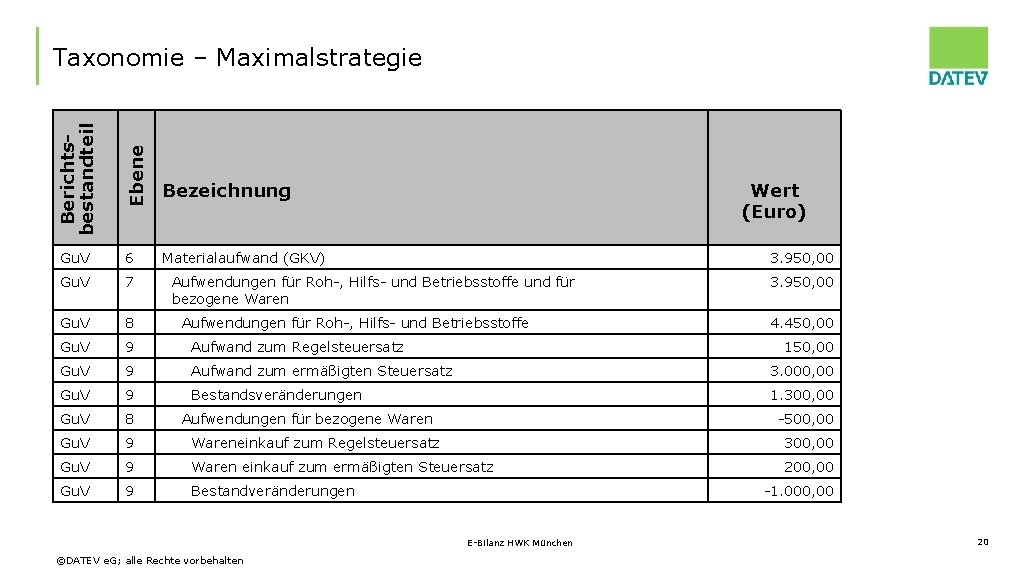
Berichtsbestandteil Ebene Taxonomie – Maximalstrategie Bezeichnung Gu. V 6 Materialaufwand (GKV) Gu. V 7 Gu. V 8 Gu. V 9 Aufwand zum Regelsteuersatz Gu. V 9 Aufwand zum ermäßigten Steuersatz 3. 000, 00 Gu. V 9 Bestandsveränderungen 1. 300, 00 Gu. V 8 Gu. V 9 Wareneinkauf zum Regelsteuersatz 300, 00 Gu. V 9 Waren einkauf zum ermäßigten Steuersatz 200, 00 Gu. V 9 Bestandveränderungen Wert (Euro) 3. 950, 00 Aufwendungen für Roh-, Hilfs- und Betriebsstoffe und für bezogene Waren Aufwendungen für Roh-, Hilfs- und Betriebsstoffe 4. 450, 00 150, 00 Aufwendungen für bezogene Waren -500, 00 -1. 000, 00 E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 3. 950, 00 20
Die E-Bilanz auch im Lohn! Rahmenbedingungen n Der Inhalt des Datensatzes ist in der Taxonomie festgelegt. Das bedeutet für den Lohn: § Lohnaufwendungen für Geringfügig Beschäftigte, § Vergütungen an Gesellschafter-Geschäftsführer und § Aufwendungen für Altersvorsorge für Gesellschafter-Geschäftsführer werden separat kontiert und übermittelt. E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 21
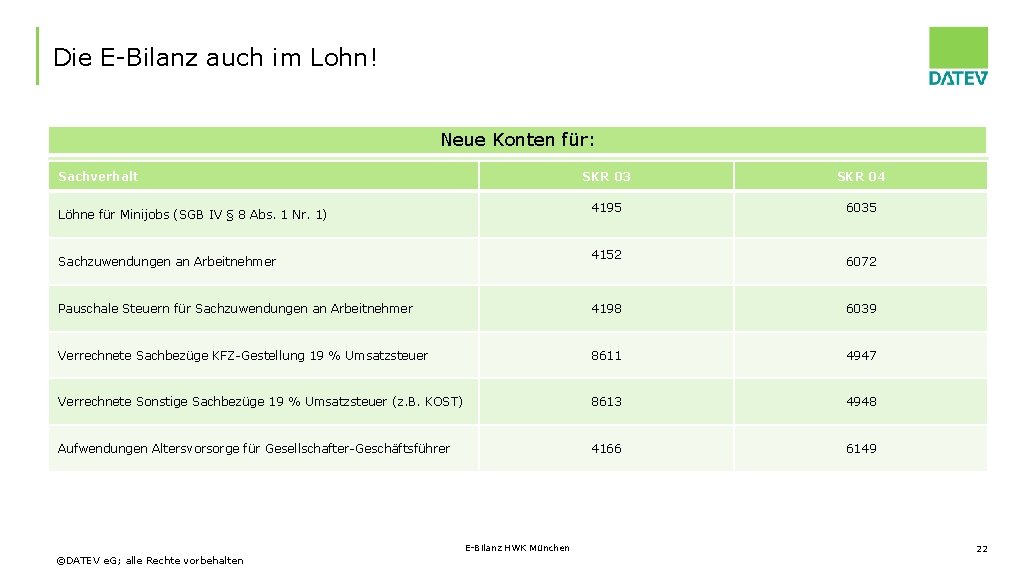
Die E-Bilanz auch im Lohn! Neue Konten für: Sachverhalt Löhne für Minijobs (SGB IV § 8 Abs. 1 Nr. 1) SKR 03 SKR 04 4195 6035 4152 Sachzuwendungen an Arbeitnehmer 6072 Pauschale Steuern für Sachzuwendungen an Arbeitnehmer 4198 6039 Verrechnete Sachbezüge KFZ-Gestellung 19 % Umsatzsteuer 8611 4947 Verrechnete Sonstige Sachbezüge 19 % Umsatzsteuer (z. B. KOST) 8613 4948 Aufwendungen Altersvorsorge für Gesellschafter-Geschäftsführer 4166 6149 E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 22
Die E-Bilanz auch im Lohn! Was ist zu tun? n 2013 besteht vor allem Anpassungsbedarf bei folgenden Vergütungen: § Gesellschafter/Geschäftsführer, Ehegatten - gesonderter Ausweis der betrieblichen Altersvorsorge für Gesellschafter/Geschäftsführer § Aushilfen - Löhne für Minijobs (geringfügig Beschäftigte) - Löhne für kurzfristig Beschäftigte E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 23
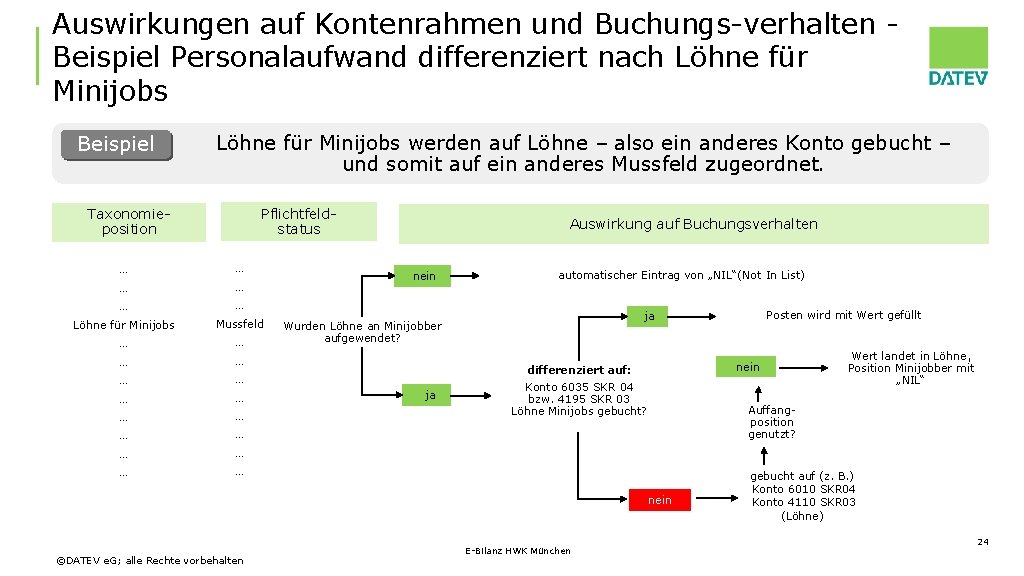
Auswirkungen auf Kontenrahmen und Buchungs-verhalten Beispiel Personalaufwand differenziert nach Löhne für Minijobs Beispiel Löhne für Minijobs werden auf Löhne – also ein anderes Konto gebucht – und somit auf ein anderes Mussfeld zugeordnet. Pflichtfeldstatus Taxonomieposition … … … Löhne für Minijobs Mussfeld … … … … Auswirkung auf Buchungsverhalten nein automatischer Eintrag von „NIL“(Not In List) nein differenziert auf: ja Konto 6035 SKR 04 bzw. 4195 SKR 03 Löhne Minijobs gebucht? E-Bilanz HWK München Wert landet in Löhne, Position Minijobber mit „NIL“ Auffangposition genutzt? nein ©DATEV e. G; alle Rechte vorbehalten Posten wird mit Wert gefüllt ja Wurden Löhne an Minijobber aufgewendet? gebucht auf (z. B. ) Konto 6010 SKR 04 Konto 4110 SKR 03 (Löhne) 24
Strategien des Steuerpflichtigen n Minimalstrategie: Ausweis Mindestumfang unter weitgehender Nutzung der Auffangpositionen § Vorteil: wenig Eingriffe ins Buchungsverhalten, geringer Aufwand § Nachteil: Rückfragen von der Finanzverwaltung, Steuerpflichtiger rückt u. U. in den Fokus der Betriebsprüfung (Vermutung) n Anpassungsstrategie: Ausweis aller aus der Buchführung ableitbaren Positionen entsprechend der Taxonomie § Vorteil: wenig Rückfragen, geringere Wahrscheinlichkeit zur BP (Vermutung) § Nachteil: Eingriffe in das Buchungsverhalten, Aufwand durch Anpassungen in den Systemen des betrieblichen Rechnungswesens Steuerbilanz oder Handelsbilanz mit Überleitungsrechnung E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 25
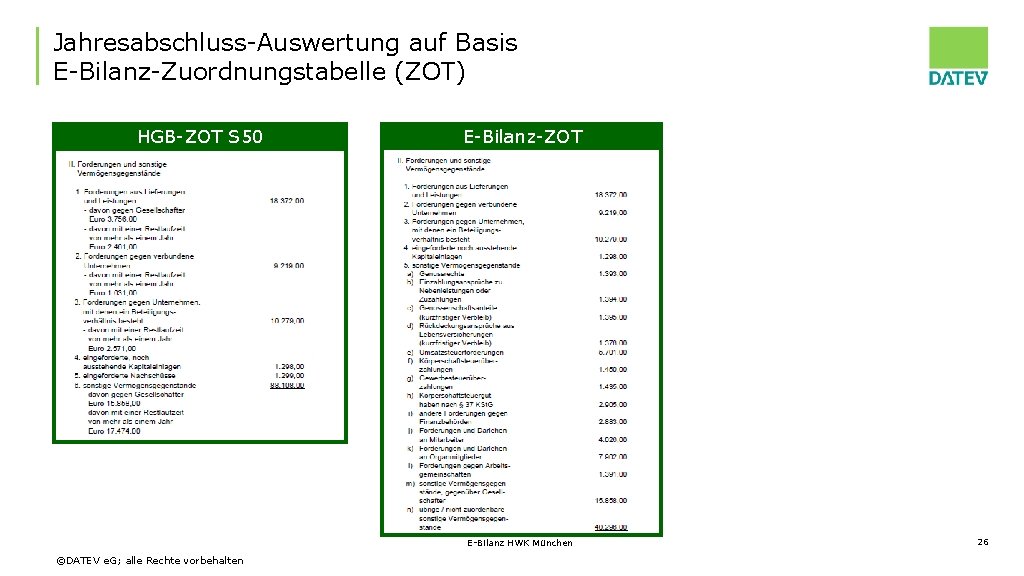
Jahresabschluss-Auswertung auf Basis E-Bilanz-Zuordnungstabelle (ZOT) HGB-ZOT S 50 E-Bilanz-ZOT E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 26
www. datev. de/e-bilanz E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 27
Ihre Meinung, Ihre Fragen? Interessant für Sie? Was möchten Sie von uns wissen? E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 28
E-Bilanz HWK München ©DATEV e. G; alle Rechte vorbehalten 29
- Slides: 29