
DEVLET MUHASEBE SSTEMNDE DZENLENMES GEREKEN FNANSAL TABLOLARIN DMS
DEVLET MUHASEBE SİSTEMİNDE DÜZENLENMESİ GEREKEN FİNANSAL TABLOLARIN DMS 1 – MALİ TABLOLARIN SUNULMASI VE DMS 2 – NAKİT AKIŞ TABLOLARI AÇISINDAN İRDELENMESİ Prof. Dr. Serap YANIK Ankara Hacı Bayram Veli Üniversitesi Prof. Dr. Beyhan MARŞAP Ankara Hacı Bayram Veli Üniversitesi
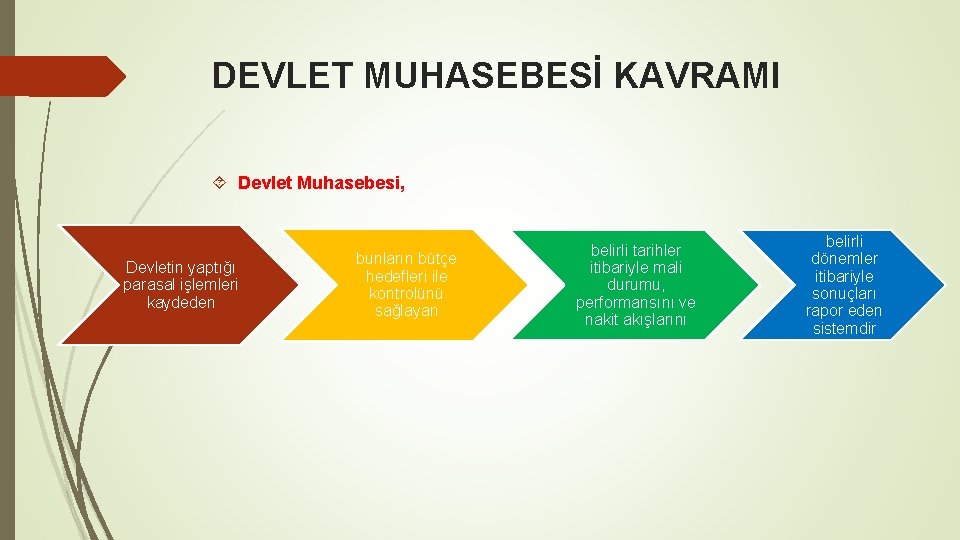
DEVLET MUHASEBESİ KAVRAMI Devlet Muhasebesi, Devletin yaptığı parasal işlemleri kaydeden bunların bütçe hedefleri ile kontrolünü sağlayan belirli tarihler itibariyle mali durumu, performansını ve nakit akışlarını belirli dönemler itibariyle sonuçları rapor eden sistemdir
DEVLET MUHASEBE SİSTEMLERİ NAKİT ESASI (Cash Basis) UYARLANMIŞ NAKİT ESASI (Modified Cash Basis) TAM TAHAKKUK ESASI (Full Accrual Basis) UYARLANMIŞ TAHAKKUK ESASI (Modified Accrual Basis)
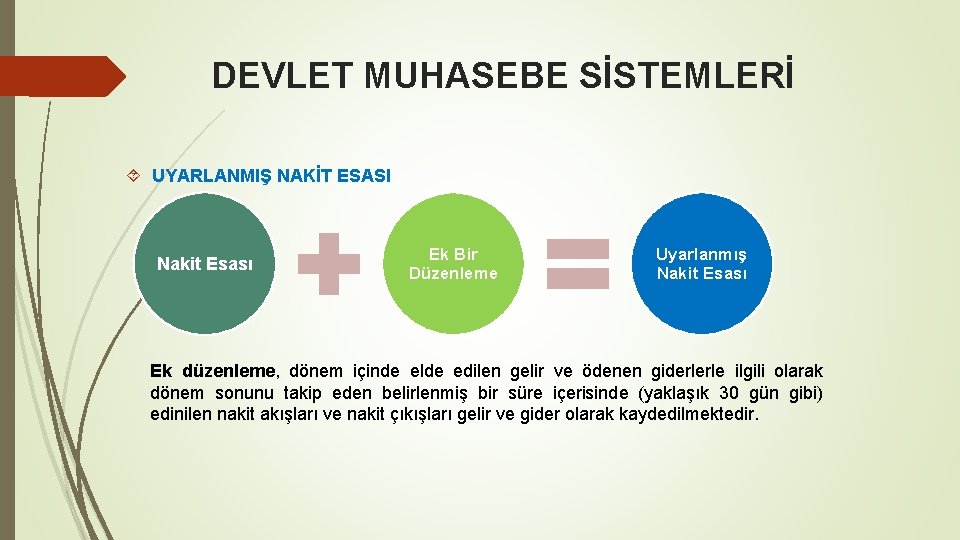
DEVLET MUHASEBE SİSTEMLERİ UYARLANMIŞ NAKİT ESASI Nakit Esası Ek Bir Düzenleme Uyarlanmış Nakit Esası Ek düzenleme, dönem içinde elde edilen gelir ve ödenen giderlerle ilgili olarak dönem sonunu takip eden belirlenmiş bir süre içerisinde (yaklaşık 30 gün gibi) edinilen nakit akışları ve nakit çıkışları gelir ve gider olarak kaydedilmektedir.
DEVLET MUHASEBE SİSTEMLERİ UYARLANMIŞ TAHAKKUK ESASI İşlem ve olaylar, nakit akışlarının ne zaman olduğuna bakılmaksızın, bir ekonomik değer yaratıldığında, değişime uğradığında, devredildiğinde veya yok edildiğinde kaydedilir. Yatırımlar Alacaklar Borçlar
DEVLET MUHASEBESİ İLE İLGİLİ ULUSLARARASI DÜZENLEMELER ULUSAL HESAPLAR SİSTEMİ AVRUPA HESAP SİSTEMİ DEVLET MALİ İSTATİSTİKLERİ ELKİTABI 2001 (GFSM 2001) ULUSLARARASI MUHASEBECİLER FEDERASYONU
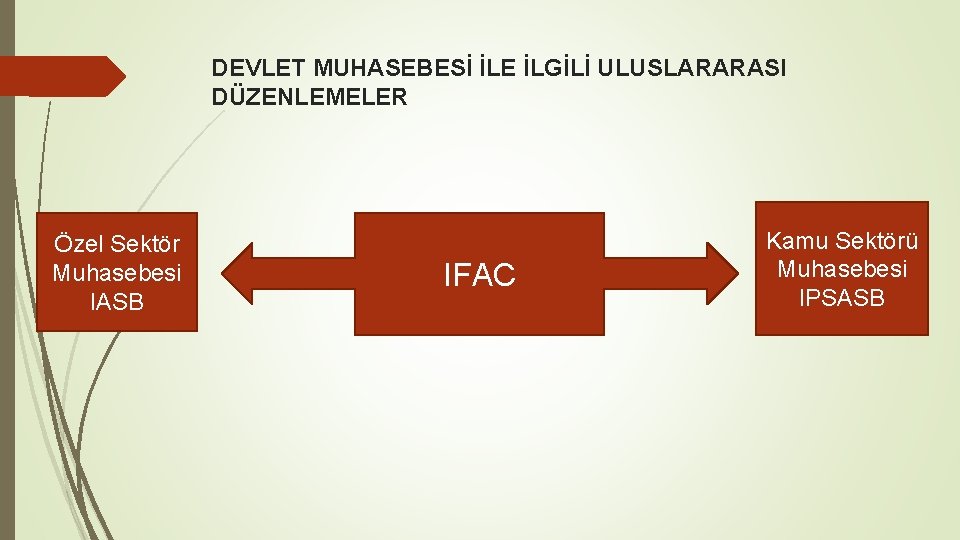
DEVLET MUHASEBESİ İLE İLGİLİ ULUSLARARASI DÜZENLEMELER Özel Sektör Muhasebesi IASB IFAC Kamu Sektörü Muhasebesi IPSASB
DEVLET MUHASEBESİ İLE İLGİLİ ULUSLARARASI DÜZENLEMELER ULUSLARARASI MUHASEBECİLER FEDERASYONU IPSASB, kamu sektöründe mali tablolarda yeknesaklığı sağlamak ve kamuoyunun ekonomik kararlar almalarına yardımcı olmak üzere standartlar geliştirmiştir. Kurulun yayınlamış olduğu standartlar Uluslararası Kamu Sektörü Muhasebe Standartları (IPSAS) olarak adlandırılmıştır. Bu standartlar, Uluslararası Finansal Raporlama Standartlarının kamu sektörüne uyarlanması niteliğindedir. IPSAS özel sektör için uygulanan IFRS’lerin kamuya uyarlanmış bir şekli ise de IPSAS kamu sektörünün gereklerini ve özelliklerini dikkate almaktadır. Ayrıca, IFRS’lerden bağımsız kamu sektörüne özgü standartlarda mevcuttur.
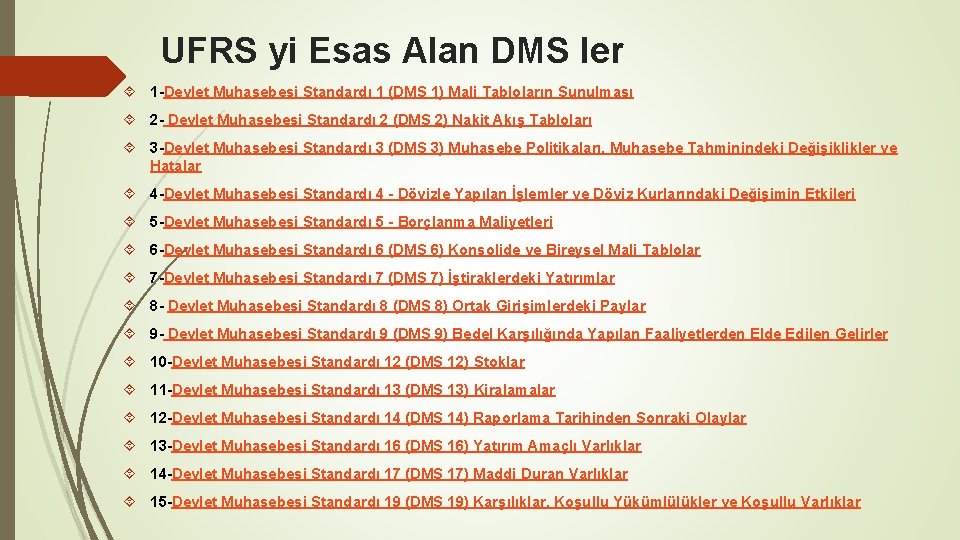
UFRS yi Esas Alan DMS ler 1 -Devlet Muhasebesi Standardı 1 (DMS 1) Mali Tabloların Sunulması 2 - Devlet Muhasebesi Standardı 2 (DMS 2) Nakit Akış Tabloları 3 -Devlet Muhasebesi Standardı 3 (DMS 3) Muhasebe Politikaları, Muhasebe Tahminindeki Değişiklikler ve Hatalar 4 -Devlet Muhasebesi Standardı 4 - Dövizle Yapılan İşlemler ve Döviz Kurlarındaki Değişimin Etkileri 5 -Devlet Muhasebesi Standardı 5 - Borçlanma Maliyetleri 6 -Devlet Muhasebesi Standardı 6 (DMS 6) Konsolide ve Bireysel Mali Tablolar 7 -Devlet Muhasebesi Standardı 7 (DMS 7) İştiraklerdeki Yatırımlar 8 - Devlet Muhasebesi Standardı 8 (DMS 8) Ortak Girişimlerdeki Paylar 9 - Devlet Muhasebesi Standardı 9 (DMS 9) Bedel Karşılığında Yapılan Faaliyetlerden Elde Edilen Gelirler 10 -Devlet Muhasebesi Standardı 12 (DMS 12) Stoklar 11 -Devlet Muhasebesi Standardı 13 (DMS 13) Kiralamalar 12 -Devlet Muhasebesi Standardı 14 (DMS 14) Raporlama Tarihinden Sonraki Olaylar 13 -Devlet Muhasebesi Standardı 16 (DMS 16) Yatırım Amaçlı Varlıklar 14 -Devlet Muhasebesi Standardı 17 (DMS 17) Maddi Duran Varlıklar 15 -Devlet Muhasebesi Standardı 19 (DMS 19) Karşılıklar, Koşullu Yükümlülükler ve Koşullu Varlıklar
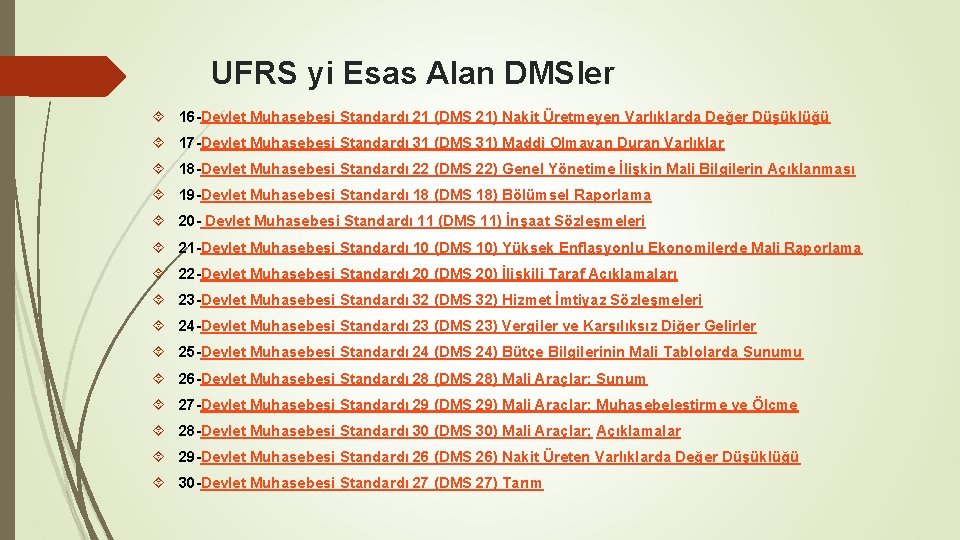
UFRS yi Esas Alan DMSler 16 -Devlet Muhasebesi Standardı 21 (DMS 21) Nakit Üretmeyen Varlıklarda Değer Düşüklüğü 17 -Devlet Muhasebesi Standardı 31 (DMS 31) Maddi Olmayan Duran Varlıklar 18 -Devlet Muhasebesi Standardı 22 (DMS 22) Genel Yönetime İlişkin Mali Bilgilerin Açıklanması 19 -Devlet Muhasebesi Standardı 18 (DMS 18) Bölümsel Raporlama 20 - Devlet Muhasebesi Standardı 11 (DMS 11) İnşaat Sözleşmeleri 21 -Devlet Muhasebesi Standardı 10 (DMS 10) Yüksek Enflasyonlu Ekonomilerde Mali Raporlama 22 -Devlet Muhasebesi Standardı 20 (DMS 20) İlişkili Taraf Açıklamaları 23 -Devlet Muhasebesi Standardı 32 (DMS 32) Hizmet İmtiyaz Sözleşmeleri 24 -Devlet Muhasebesi Standardı 23 (DMS 23) Vergiler ve Karşılıksız Diğer Gelirler 25 -Devlet Muhasebesi Standardı 24 (DMS 24) Bütçe Bilgilerinin Mali Tablolarda Sunumu 26 -Devlet Muhasebesi Standardı 28 (DMS 28) Mali Araçlar; Sunum 27 -Devlet Muhasebesi Standardı 29 (DMS 29) Mali Araçlar; Muhasebeleştirme ve Ölçme 28 -Devlet Muhasebesi Standardı 30 (DMS 30) Mali Araçlar; Açıklamalar 29 -Devlet Muhasebesi Standardı 26 (DMS 26) Nakit Üreten Varlıklarda Değer Düşüklüğü 30 -Devlet Muhasebesi Standardı 27 (DMS 27) Tarım
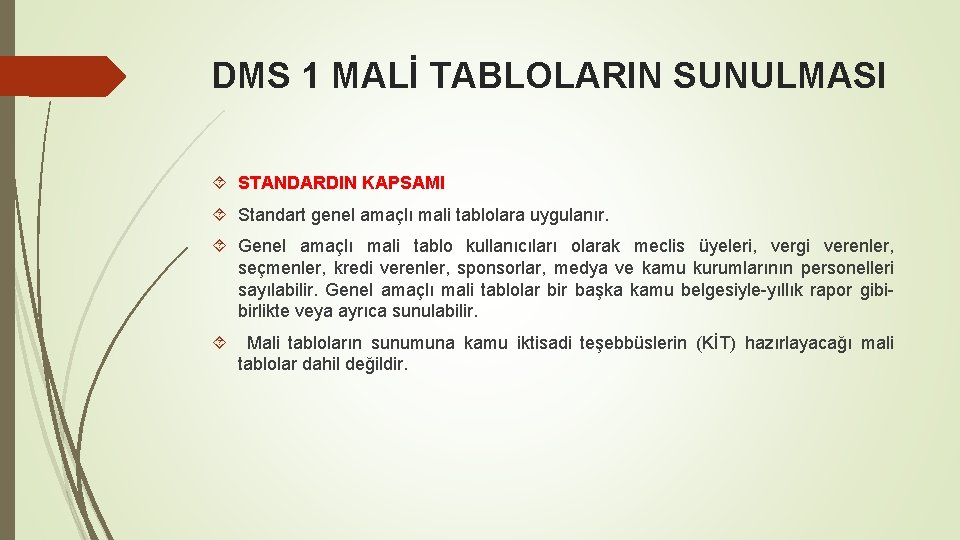
DMS 1 MALİ TABLOLARIN SUNULMASI STANDARDIN KAPSAMI Standart genel amaçlı mali tablolara uygulanır. Genel amaçlı mali tablo kullanıcıları olarak meclis üyeleri, vergi verenler, seçmenler, kredi verenler, sponsorlar, medya ve kamu kurumlarının personelleri sayılabilir. Genel amaçlı mali tablolar bir başka kamu belgesiyle-yıllık rapor gibi- birlikte veya ayrıca sunulabilir. Mali tabloların sunumuna kamu iktisadi teşebbüslerin (KİT) hazırlayacağı mali tablolar dahil değildir.
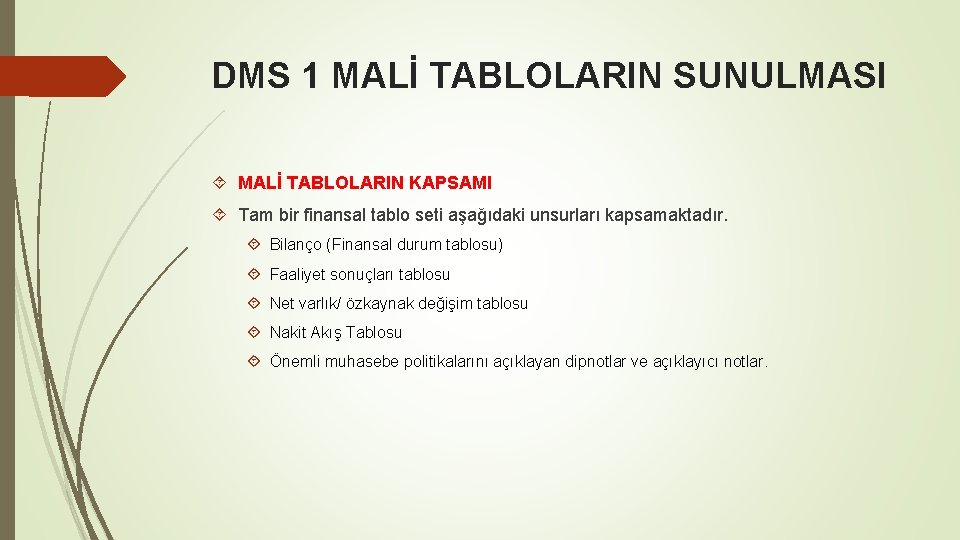
DMS 1 MALİ TABLOLARIN SUNULMASI MALİ TABLOLARIN KAPSAMI Tam bir finansal tablo seti aşağıdaki unsurları kapsamaktadır. Bilanço (Finansal durum tablosu) Faaliyet sonuçları tablosu Net varlık/ özkaynak değişim tablosu Nakit Akış Tablosu Önemli muhasebe politikalarını açıklayan dipnotlar ve açıklayıcı notlar.
DMS 1 MALİ TABLOLARIN SUNULMASI MALİ TABLOLARDAN SORUMLU OLMA YETKI PAYLAŞIMI
DMS 1 MALİ TABLOLARIN SUNULMASI MALİ TABLOLARA İLİŞKİN GENEL KURALLAR Gerçeğe uygun sunum Süreklilik Önemlilik ve birleştirerek sınıflandırma Netleştirme Karşılaştırmalı bilgi Sunumun tutarlılığı
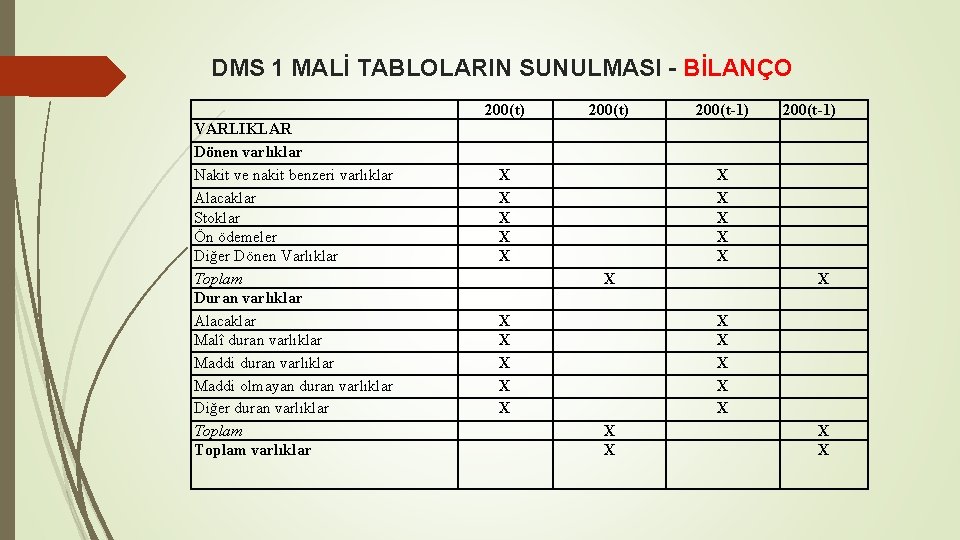
DMS 1 MALİ TABLOLARIN SUNULMASI - BİLANÇO VARLIKLAR Dönen varlıklar Nakit ve nakit benzeri varlıklar Alacaklar Stoklar Ön ödemeler Diğer Dönen Varlıklar Toplam Duran varlıklar Alacaklar Malî duran varlıklar Maddi olmayan duran varlıklar Diğer duran varlıklar Toplam varlıklar 200(t) X X X X X 200(t) X X 200(t-1) X X X X X 200(t-1) X X
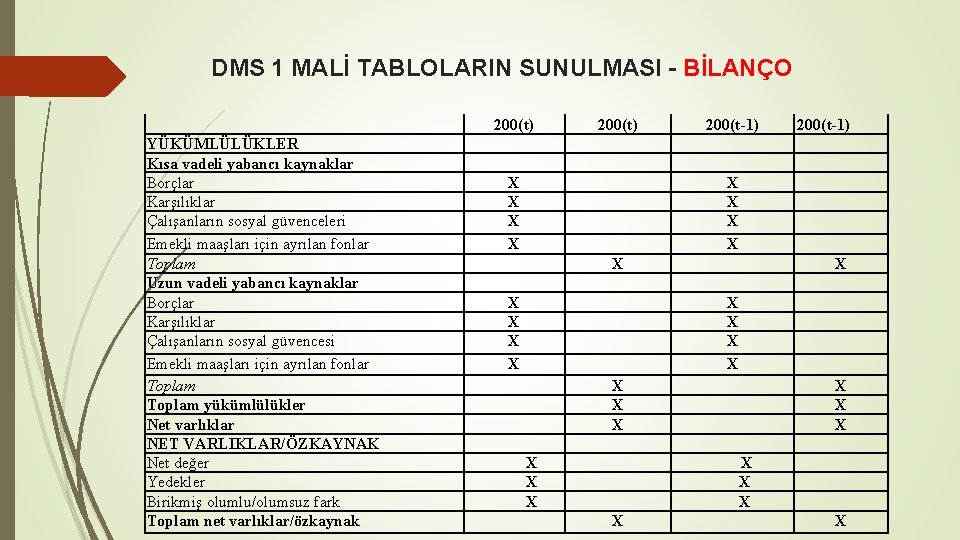
DMS 1 MALİ TABLOLARIN SUNULMASI - BİLANÇO YÜKÜMLÜLÜKLER Kısa vadeli yabancı kaynaklar Borçlar Karşılıklar Çalışanların sosyal güvenceleri Emekli maaşları için ayrılan fonlar Toplam Uzun vadeli yabancı kaynaklar Borçlar Karşılıklar Çalışanların sosyal güvencesi Emekli maaşları için ayrılan fonlar Toplam yükümlülükler Net varlıklar NET VARLIKLAR/ÖZKAYNAK Net değer Yedekler Birikmiş olumlu/olumsuz fark Toplam net varlıklar/özkaynak 200(t) X X X X X X 200(t) X X X X X 200(t-1) X X X X X X 200(t-1) X X X X X
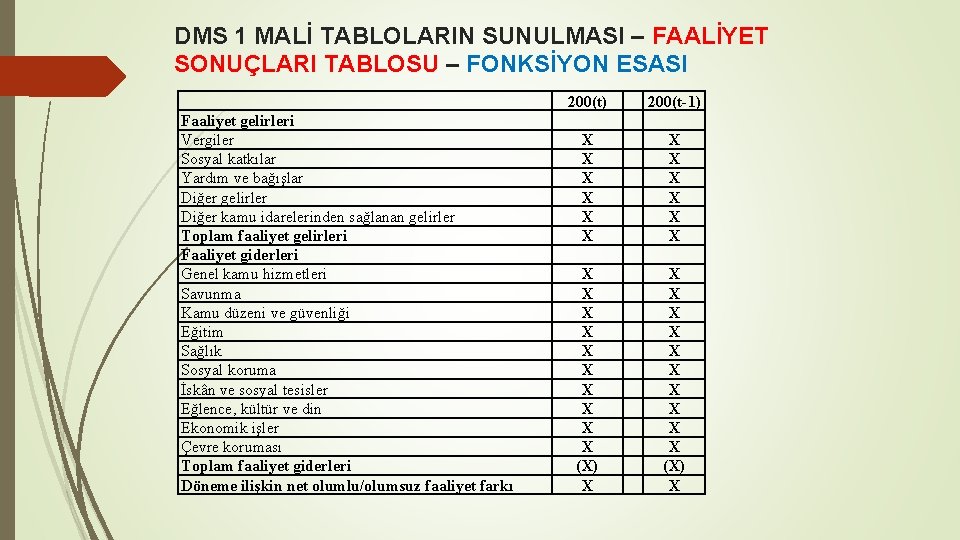
DMS 1 MALİ TABLOLARIN SUNULMASI – FAALİYET SONUÇLARI TABLOSU – FONKSİYON ESASI Faaliyet gelirleri Vergiler Sosyal katkılar Yardım ve bağışlar Diğer gelirler Diğer kamu idarelerinden sağlanan gelirler Toplam faaliyet gelirleri Faaliyet giderleri Genel kamu hizmetleri Savunma Kamu düzeni ve güvenliği Eğitim Sağlık Sosyal koruma İskân ve sosyal tesisler Eğlence, kültür ve din Ekonomik işler Çevre koruması Toplam faaliyet giderleri Döneme ilişkin net olumlu/olumsuz faaliyet farkı 200(t) X X X X (X) X 200(t-1) X X X X (X) X
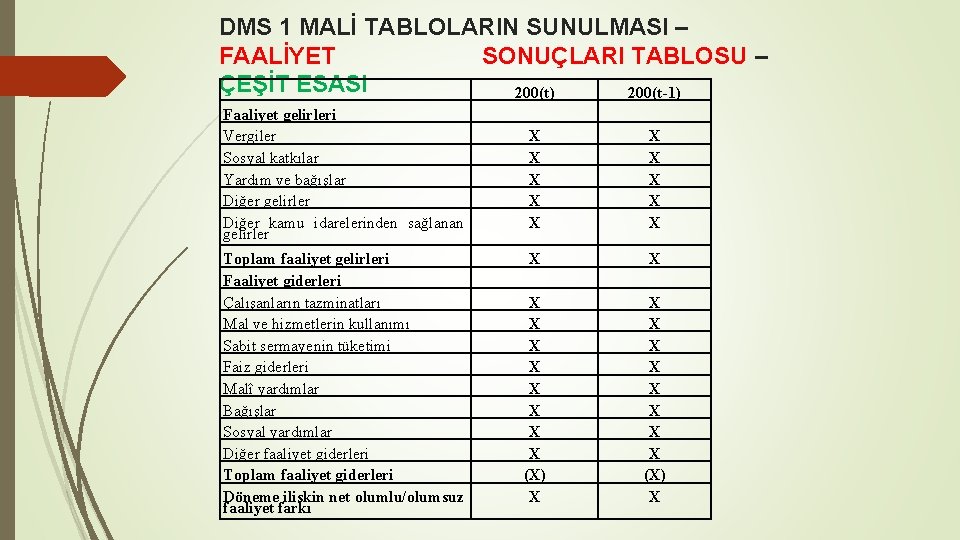
DMS 1 MALİ TABLOLARIN SUNULMASI – FAALİYET SONUÇLARI TABLOSU – ÇEŞİT ESASI 200(t) 200(t-1) Faaliyet gelirleri Vergiler Sosyal katkılar Yardım ve bağışlar Diğer gelirler Diğer kamu idarelerinden sağlanan gelirler Toplam faaliyet gelirleri Faaliyet giderleri Çalışanların tazminatları Mal ve hizmetlerin kullanımı Sabit sermayenin tüketimi Faiz giderleri Malî yardımlar Bağışlar Sosyal yardımlar Diğer faaliyet giderleri Toplam faaliyet giderleri Döneme ilişkin net olumlu/olumsuz faaliyet farkı X X X X X X X X (X) X

NET VARLIK/ÖZKAYNAK DEĞİŞİM TABLOSU Kur farkı yedekleri Birikmiş fark (+/-) Toplam X (X) Yeniden değerleme yedeği X (X) X (X) Yeniden belirtilen bakiye Varlıkların yeniden değerlemesinden elde edilen olumlu fark Yatırımların yeniden değerlemesinden kaynaklanan olumsuz fark Para biriminin çevrilmesinden doğan kur farkları X X X X X X X (X) Malî performans tablosunda muhasebeleştirilmeyen net farklar (+/-) Döneme ait net olumlu fark 31 Aralık 200(t-1) tarihindeki bakiye Varlıkların yeniden değerlemesinden kaynaklanan olumsuz fark Yatırımların yeniden değerlemesinden kaynaklanan olumlu fark Para biriminin çevrilmesinden doğan kur farkları X (X) X X X (X) X X (X) X (X) (X) X X (X) X 31 Aralık 200(t-2) tarihindeki bakiye Muhasebe politikalarındaki değişiklikler Malî performans tablosunda muhasebeleştirilmeyen net farklar (+/-) Döneme ait net olumsuz fark 31 Aralık 200(t) tarihindeki bakiye Net Değer
DMS 2 NAKİT AKIŞ TABLOLARI 1. Kamu idarelerinin nakit ve nakit benzerleri üzerindeki geçmiş dönemde meydana gelen değişikliklere ilişkin bilgi sağlamaktır.
DMS 2 NAKİT AKIŞ TABLOLARI NAKİT: Elde bulunan para ve vadesiz mevduat NAKİT BENZERLERİ: Kısa vadeli yüksek likiditeye sahip ve kolayca nakde çevrilebilen ve değerinde değişim riski olmayan yatırımlar NAKİT AKIŞI KABUL EDİLMEYEN DURUMLAR Nakit yönetiminin bir parçasını oluşturması ve işletmenin, işletme, yatırım veya finansman faaliyeti dışında kalması nedeniyle nakit ve nakit benzerleri kalemleri arasındaki işlemler nakit akışı olarak kabul edilmez. Nakit yönetimi, fazla nakdin, nakit benzeri yatırım araçlarında değerlendirilmesini içerir.
DMS 2 NAKİT AKIŞ TABLOLARI NAKİT AKIŞ TABLOSUNUN SUNUMU ESAS FAALİYETLERE İLİŞKİN NAKİT AKIŞLARI YATIRIM FAALİYETLERİNE İLİŞKİN NAKİT AKIŞLARI FİNANSMAN FAALİYETLERİNE İLİŞKİN NAKİT AKIŞLARI KUR FARKLARININ NAKİT VE NAKİT BENZERLERİNE ETKİLERİ NAKİT VE NAKİT BENZERLERİNDE MEYDANA GELEN NET ARTIŞ (AZALIŞ) DÖNEM BAŞI NAKİT VE NAKİT BENZERLERİ MEVCUDU DÖNEM SONU NAKİT VE NAKİT BENZERLERİ MEVCUDU
DMS 2 NAKİT AKIŞ TABLOLARI ESAS FAALİYETLERE İLİŞKİN ÖRNEKLER Vergi, resim, harç ve cezalardan sağlanan nakit girişleri, Sunulan mal ve hizmetlerin ücretlerinden sağlanan nakit girişleri, Merkezi yönetim ve diğer kamu kuruluşlarınca yapılanlar da dâhil olmak üzere hibe, transfer, bağış, yardım ve benzeri işlemlerden sağlanan nakit girişleri, Lisans, ruhsat, telif hakkı, ücret, komisyon ve benzeri gelirlerden sağlanan nakit girişleri, Diğer kamu idarelerinin faaliyetlerini finanse etmek üzere yapılan nakit ödemeleri (krediler hariç), Mal ve hizmetler için tedarikçilere yapılan nakit ödemeleri, Çalışanlara ve çalışanlar adına yapılan nakit ödemeleri, Sosyal güvenlik kuruluşlarının aldığı veya ödediği primler, tazminatlar, yıllık ödemeler ve poliçeyle ilgili diğer yükümlülükler Alım satım amaçlı elde bulundurulan sözleşmelerle ilgili nakit giriş ve çıkışları, Devam etmeyen faaliyetlerle ilgili nakit giriş ve çıkışları, Yargı kararları neticesinde gerçekleşen nakit giriş ve çıkışları.
DMS 2 NAKİT AKIŞ TABLOLARI ESAS FAALİYETLERİNDEN SAĞLANAN NAKİT AKIŞLARININ RAPORLANMASI Brüt (Dolaysız-Direkt ) yöntem DMSK ‘ya göre uygulama birliğinin sağlanması bakımından nakit akış tablolarının Türkiye içinde raporlanmasında, brüt (dolaysız) yöntemin uygulanması tercih edilmiştir. Brüt yöntem, gelecekteki nakit akışlarını tahmin etmede faydalı olacak ve dolaylı yöntemle mevcut olmayan bilgileri sağlamaktadır.
DMS 2 NAKİT AKIŞ TABLOLARI YATIRIM FAALİYETLERİNE İLİŞKİN NAKİT AKIŞLARI Yatırım Faaliyetlerinden Kaynaklanan Nakit Akışlarına İlişkin Örnekler Maddi ve maddi olmayan duran varlıklar ile diğer uzun vadeli varlıkların alım ve satımına ilişkin nakit giriş ve çıkışları, Başka bir kamu idaresinin özkaynak veya borçlanma araçlarını almak ya da iş ortaklığına katılmak amacıyla gerçekleştirilen nakit ödemeleri, Yatırım faaliyetleri ile ilgili olarak üçüncü taraflara verilen avans ve kredilere ilişkin nakit çıkışları ve geri ödenmesinden sağlanan nakit girişleri. Üretim yapan tesisin bir makine ya da teçhizatının satılması işlemleri neticesinde elde edilen hâsılat veya bu tür makine teçhizat alımına yönelik ödemelerin tamamı yatırım faaliyetlerinden kaynaklanan nakit akışlarıdır.
DMS 2 NAKİT AKIŞ TABLOLARI FİNANSMAN FAALİYETLERİNE İLİŞKİN NAKİT AKIŞLARI Finansman Faaliyetlerinden Kaynaklanan Nakit Akışlarına İlişkin Örnekler Aşağıdadır: Borçlanma araçları ihracı ve diğer uzun ve kısa vadeli krediler ile sağlanan nakit girişleri, Borç ödemelerine ilişkin nakit çıkışları, Finansal kiralama sözleşmelerinden kaynaklanan borç ödemelerine ilişkin nakit çıkışları, Türev ürünlere ilişkin nakit giriş/çıkışları (Bunların faizlerine ilişkin nakit giriş ve çıkışları esas faaliyet kapsamında değerlendirilir).
DMS 2 NAKİT AKIŞ TABLOLARI Yabancı Para Nakit Akışları Yabancı paraya dayalı olarak gerçekleştirilen işlemlerden kaynaklanan nakit akışları, gerçekleşme tarihindeki kur üzerinden raporlama para birimine çevrilmek suretiyle kaydedilmelidir. Kur değişikliklerinden kaynaklanan gerçekleşmemiş gelir ve giderler nakit akışı değildir. Ancak nakit ve nakit benzeri varlıkların dönem başındaki ve sonundaki mutabakatını sağlamak üzere, kur farklarının yabancı para birimi cinsinden tutulan nakit ve nakit benzeri varlıklar üzerindeki etkisi nakit akış tablolarında raporlanmalıdır.
DMS 2 NAKİT AKIŞ TABLOLARI Faiz ve Temettüler Alınan faiz ve temettü veya ödenen faizden kaynaklanan nakit akışlarının her biri esas faaliyetler içerisinde ayrı gösterilmelidir. Bir dönem içerisinde ödenen faiz tutarları, gider yazılması veya aktifleştirilmesi durumuna bakılmaksızın nakit akış tablosunda belirtilmelidir.
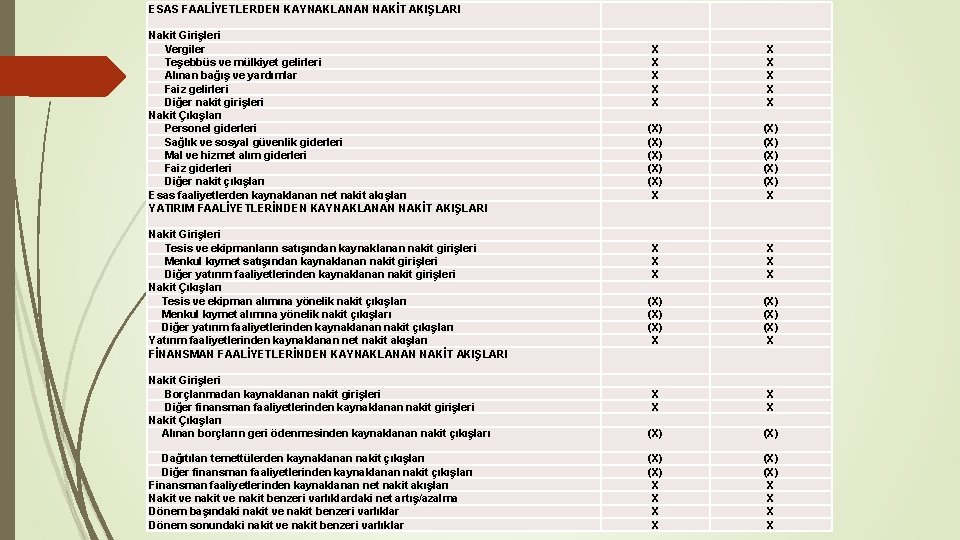
ESAS FAALİYETLERDEN KAYNAKLANAN NAKİT AKIŞLARI Nakit Girişleri Vergiler Teşebbüs ve mülkiyet gelirleri Alınan bağış ve yardımlar Faiz gelirleri Diğer nakit girişleri Nakit Çıkışları Personel giderleri Sağlık ve sosyal güvenlik giderleri Mal ve hizmet alım giderleri Faiz giderleri Diğer nakit çıkışları Esas faaliyetlerden kaynaklanan net nakit akışları YATIRIM FAALİYETLERİNDEN KAYNAKLANAN NAKİT AKIŞLARI X X X X X (X) (X) (X) X Nakit Girişleri Tesis ve ekipmanların satışından kaynaklanan nakit girişleri Menkul kıymet satışından kaynaklanan nakit girişleri Diğer yatırım faaliyetlerinden kaynaklanan nakit girişleri Nakit Çıkışları Tesis ve ekipman alımına yönelik nakit çıkışları Menkul kıymet alımına yönelik nakit çıkışları Diğer yatırım faaliyetlerinden kaynaklanan nakit çıkışları Yatırım faaliyetlerinden kaynaklanan net nakit akışları FİNANSMAN FAALİYETLERİNDEN KAYNAKLANAN NAKİT AKIŞLARI X X X (X) (X) (X) X Nakit Girişleri Borçlanmadan kaynaklanan nakit girişleri Diğer finansman faaliyetlerinden kaynaklanan nakit girişleri Nakit Çıkışları Alınan borçların geri ödenmesinden kaynaklanan nakit çıkışları X X (X) Dağıtılan temettülerden kaynaklanan nakit çıkışları Diğer finansman faaliyetlerinden kaynaklanan nakit çıkışları Finansman faaliyetlerinden kaynaklanan net nakit akışları Nakit ve nakit benzeri varlıklardaki net artış/azalma Dönem başındaki nakit ve nakit benzeri varlıklar Dönem sonundaki nakit ve nakit benzeri varlıklar (X) (X) X X X X
SONUÇ VE ÖNERİLER Çalışmamızın konusu oluşturan DMS 1 – DMS 2 ve diğer devlet muhasebe standartlarının ülkemizde yürürlüğe girmesi düzenlenen mali raporların uluslararası karşılaştırılabilirliğini ve şeffaflığı artıracaktır. Devlet Muhasebe Standartları Kurulu 32 adet DMS yayınlamış olmakla birlikte bunlar, IFRS’lerde olduğu gibi birebir çeviri olmayıp, IPSAS’ların Türk Devlet Muhasebesi Sistemine uyarlanmış halidir. Aslında DMS’lerin IPSAS’larla tam uyumlu kılınması ve 5018 sayılı Kamu Mali Yönetim ve Kontrol Kanunuyla getirilen muhasebeleştirme ve raporlamanın da gözden geçirilerek, gerekli düzeltmelerin yapılması tarafımızdan önerilmektedir. Tespitimize göre DMS 1 standardı IPSAS 1 ile karşılaştırıldığında dar kapsamlı kalmıştır. DMS 1’in IPSAS 1 kapsamına taşınması önerilmektedir. Devlet Muhasebe Standartları Kurulunun adının Kamu Muhasebe Standartları Kurulu olarak değiştirilmesi önerilmektedir.
SON SÖZ Ülkemizde 2019 yılından itibaren kamu kurum ve kuruluşları mali tablolarını DMS 1 standardına ve bağlı ortaklıkları varsa konsolide finansal tablolarını DMS 6’ya göre düzenleyeceklerdir. Kamu sektöründe finansal raporlamanın IPSAS’lar çerçevesinde yapılması, bütçeleme, denetim, yönetim muhasebesi, maliyet muhasebesi gibi konuların gelişmesini de sağlayabilecektir. Bu da ülkemiz kamu sektörü muhasebe sisteminin kalitesi açısından önemli bir reform olacaktır.
Teşekkür Ederiz.
- Slides: 32