
DESBALANCE PATRIMONIAL Y DELITOS TRIBUTARIOS Asesora Tributaria Cynthia
DESBALANCE PATRIMONIAL Y DELITOS TRIBUTARIOS Asesora Tributaria: Cynthia Basilio Padilla basiliopadilla 703@hotmail. com
2 Incremento Patrimonial No Justificado
3 TEMARIO 1. 2. 3. 4. 5. ¿Dónde se encuentra regulada la figura de la presunción del incremento patrimonial no justificado? ¿Cuáles son los medios por los cuales la SUNAT puede tomar conocimiento del incremento patrimonial no justificado? Análisis de los siguientes conceptos. Métodos que el fisco utiliza para la determinación del IPNJ. Elementos que no pueden justificar el IPNJ.
4 1. ¿Dónde se encuentra regulada la figura de la presunción del incremento patrimonial no justificado? • Cuestiones previas
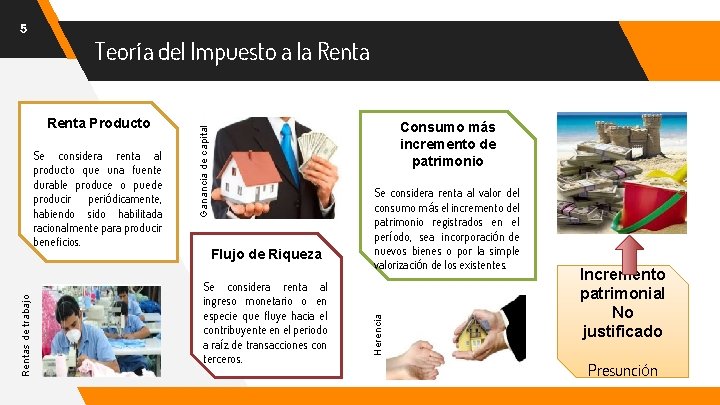
Teoría del Impuesto a la Rentas de trabajo Se considera renta al producto que una fuente durable produce o puede producir periódicamente, habiendo sido habilitada racionalmente para producir beneficios. Consumo más incremento de patrimonio Flujo de Riqueza Se considera renta al ingreso monetario o en especie que fluye hacia el contribuyente en el periodo a raíz de transacciones con terceros. Se considera renta al valor del consumo más el incremento del patrimonio registrados en el período, sea incorporación de nuevos bienes o por la simple valorización de los existentes. Herencia Renta Producto Ganancia de capital 5 Incremento patrimonial No justificado Presunción
“ El INCREMENTO PATRIMONIAL NO JUSTIFICADO no consiste en una definición legal, sino que parte del hecho de ser una figura denominada presunción legal relativa, lo que en términos del Derecho sería una presunción de tipo juris tantum, la cual admite necesariamente una prueba en contrario.
7 Incremento Patrimonial NO Justificado “En relación con la prueba de los “incrementos no justificados” el Legislador aplica, pues, el mecanismo de la presunción “iuris tantum” para acreditar su existencia por parte de la Administración Tributaria, correspondiendo la carga de la prueba al sujeto pasivo del Impuesto, que es una consecuencia del propio significado jurídico de las presunciones de tal naturaleza, que trasladan al sujeto pasivo la carga de su destrucción”. EDUARDO BARRACHINA, Juan. “La prueba en el incremento no justificado de patrimonio”. Artículo publicado en la siguiente dirección web: http: //www. graduados-sociales. com/Articulos. CO/ACO 227_5. pdf
8 Incremento Partrimonial NO Justificado ▸ Presunción ¿iuris Tamtum? Sánchez ROJAS señala que la tipología jurídica distingue entre presunciones iuris et de uire (absolutas) y presunciones iuris tantum (relativas), es decir, entre presunciones que no admiten prueba en contrario y las que sí admiten tales pruebas, aun con las limitaciones como la presunción contenida en el referido artículo 52 de la Ley del Impuesto a la Renta. El artículo 52 que señala, se presume que los incrementos patrimoniales, cuyo origen no pueda ser justificado por el deudor tributario, constituye renta neta no declarada por este.
9 Jurisprudencia “[…] Que el numeral 1 del artículo 91 de la aludida ley, RTF Nº 01929 -2 -2017 menciona que sin perjuicio de las presunciones previstas en el Código Tributario, la SUNAT podrá practicar la determinación de la obligación tributaria de acuerdo con la presunción de renta neta por incremento patrimonial cuyo origen no pueda ser justificado y precisa que dicha presunción será aplicación cuando la SUNAT compruebe diferencias entre los incrementos patrimoniales y las rentas totales declaradas o ingresos percibidos […]”
10 JURISPRUDENCIA “[…] Que por su parte, el artículo 52 del Texto Único Ordenado de la Ley del Impuesto a la Renta, aprobado por Decreto Supremo N. ° 179 -2004 EF, prevé que se presume que los incrementos patrimoniales cuyo origen no pueda ser justificado por el deudor tributario, constituyen renta neta no declarada por este y que los incrementos patrimoniales no podrán ser justificados con: a) Donaciones recibidas u otras liberalidades que no consten en escritura pública o en otro documento fehaciente, b) Utilidades derivadas de actividades ilícitas, c) El ingreso al país de moneda extranjera cuyo origen no esté debidamente sustentado, d) Los ingresos percibidos que estuvieran a disposición del deudor tributario pero que no los hubiera dispuesto ni cobrado, así como los saldos disponibles en cuentas de entidades del sistema financiero nacional o del extranjero que no hayan sido retirados, y e) Otros ingresos, entre ellos, los provenientes de préstamos que no reúnan las condiciones que señale el reglamento […]”. RTF N. º 01309 -6 -2017
11 La carga de la prueba Eduardo Barrachina señala que, en relación con la prueba de los “incrementos no justificados”, el legislador aplica el mecanismo de la presunción iuris tantum para acreditar su existencia por parte de la Administración Tributaria, correspondiendo la carga de la prueba al sujeto pasivo del impuesto, que es una consecuencia del propio significado jurídico de las presunciones de tal naturaleza, que trasladan al sujeto pasivo la carga de su destrucción. Es el contribuyente quien finalmente tiene el deber de justificar los incrementos patrimoniales que pueda atribuirle la Ley del Impuesto a la Renta, y así lo ha dado a entender el Tribunal Fiscal en la RTF N. ° 3004 -1 -2009, donde señala que “[…] corresponde al deudor tributario justificar los incrementos patrimoniales, no estando, por tanto, obligada la SUNAT a realizar un cruce de información con otra institución […]”.
12 Incremento Patrimonial No justificado Artículo 52º. - Se presume que los incrementos patrimoniales cuyo origen no pueda ser justificado por el deudor tributario, constituyen renta neta no declarada por éste. Los incrementos patrimoniales no podrán ser justificados con:
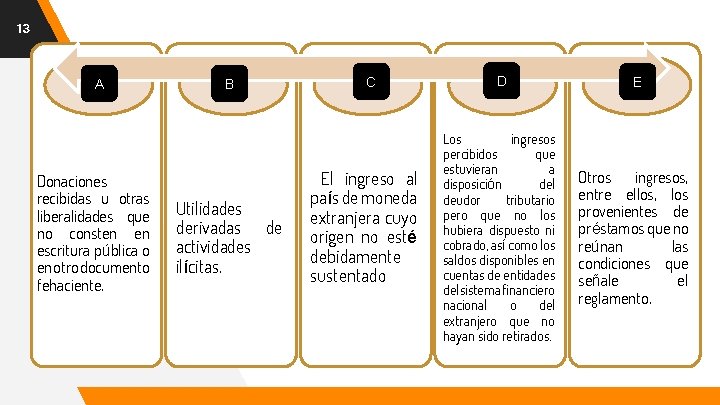
13 A Donaciones recibidas u otras liberalidades que no consten en escritura pública o en otro documento fehaciente. B Utilidades derivadas de actividades ilícitas. C El ingreso al país de moneda extranjera cuyo origen no esté debidamente sustentado D Los ingresos percibidos que estuvieran a disposición del deudor tributario pero que no los hubiera dispuesto ni cobrado, así como los saldos disponibles en cuentas de entidades del sistema financiero nacional o del extranjero que no hayan sido retirados. E Otros ingresos, entre ellos, los provenientes de préstamos que no reúnan las condiciones que señale el reglamento.
14 Incremento Patrimonial No justificado ▸ ▸ “… la norma contenida en el art. 52º de la Ley del Impuesto a la Renta obedece a exigencias de tipo técnico, que tiene relación básicamente con la carga de la prueba, sin significar cambio alguno en el competo mismo de renta adoptado por ley. Se trata solamente de una presunción establecida a favor de la Administración, destinada a aliviarle la carga de demostrar el carácter de renta gravada de los ingresos no justificados”. SÁNCHEZ ROJAS, Oscar. Incremento Patrimonial No Justificado. Gráfica Delvi S. R. L. Lima, 2013. Página 137.
15 Incremento Patrimonial No justificado El IPNJ puede ser catalogado como una especie de “…mecanismo de cierre y de carácter residual, de manera tal que todas aquellas rentas ocultas de las que se desconozca su fuente serán atraídas y absorbidas por esta figura tributaria. Nos encontramos pues ante un expediente técnico por el cual el legislador tributario busca luchar contra la evasión fiscal procurando que ningún rendimiento imponible escape o deje de gravarse por desconocimiento de su verdadera naturaleza tributaria. ” ROSEMBUJ, Tulio. Impuesto sobre la Renta de Personas Físicas. Promociones y Publicaciones Universitarias. Barcelona, 1992. Página 82.
16 2. ¿Cuáles son los medios por los cuales la SUNAT puede tomar conocimiento del IPNJ ?
17 Elementos para determinar el IPNJ q La forma de manifestar una elevada capacidad de gasto, la vanidad y la ostentación por parte de las personas naturales pueden reflejar una verdadera capacidad de gasto que no guarda ni un ápice de coherencia con los ingresos que de manera legal se encuentran declarados o, de ser el caso, sustentados, permitirá a la Administración Tributaria descubrir precisamente el llamado IPNJ.
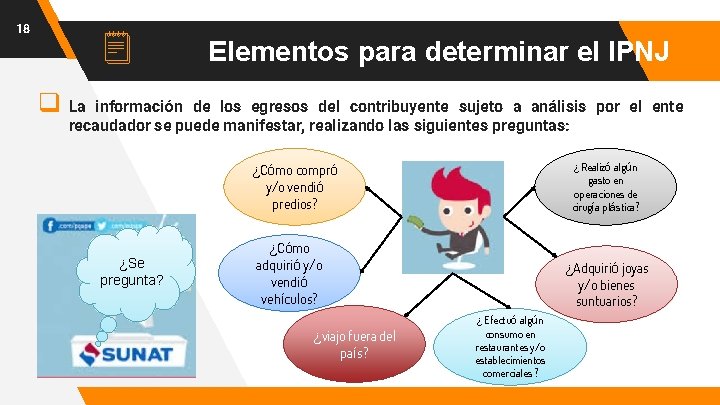
18 Elementos para determinar el IPNJ q La información de los egresos del contribuyente sujeto a análisis por el ente recaudador se puede manifestar, realizando las siguientes preguntas: ¿Realizó algún gasto en operaciones de cirugía plástica? ¿Cómo compró y/o vendió predios? ¿Se pregunta? ¿Cómo adquirió y/o vendió vehículos? ¿viajo fuera del país? ¿Adquirió joyas y/o bienes suntuarios? ¿Efectuó algún consumo en restaurantes y/o establecimientos comerciales ?
19 Elementos para determinar el IPNJ q q Los momentos para generar el IPNJ Resulta importante citar el pronunciamiento del Tribunal Supremo Español en la Sentencia del 29/03/1996, donde distingue dos momentos en la generación de los incrementos no justificados de patrimonio. «(…) el primero es la ocultación a efectos fiscales de parte o de la totalidad de las rentas obtenidas, este momento es el que la Ley (…) denominan generación del incremento no justificado de patrimonio, que obviamente consiste en el ahorro paulatino de las rentas ocultas, ahorro que pos supuesto tampoco se declara; (…) y el segundo momento, que es el de exteriorización de dicho ahorro ocultado, mediante su inversión en adquisiciones a título oneroso, que al fin consigue conocer la Administración Tributaria, y que por su origen, como hemos explicado, no se hallan fiscalmente justificadas. »
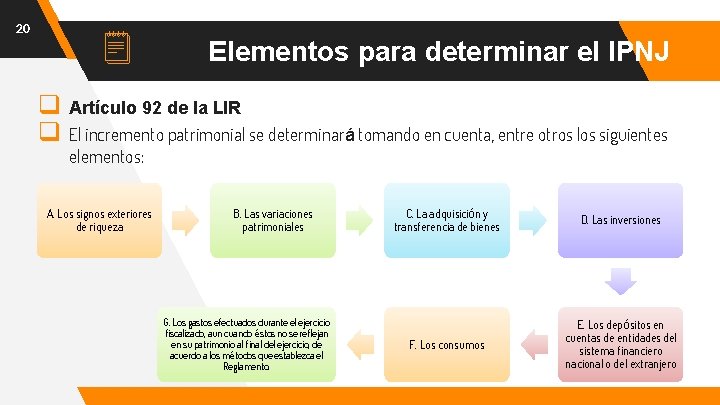
20 Elementos para determinar el IPNJ q q Artículo 92 de la LIR El incremento patrimonial se determinará tomando en cuenta, entre otros los siguientes elementos: A. Los signos exteriores de riqueza B. Las variaciones patrimoniales G. Los gastos efectuados durante el ejercicio fiscalizado, aun cuando éstos no se reflejan en su patrimonio al final del ejercicio, de acuerdo a los métodos que establezca el Reglamento. C. La adquisición y transferencia de bienes D. Las inversiones F. Los consumos E. Los depósitos en cuentas de entidades del sistema financiero nacional o del extranjero
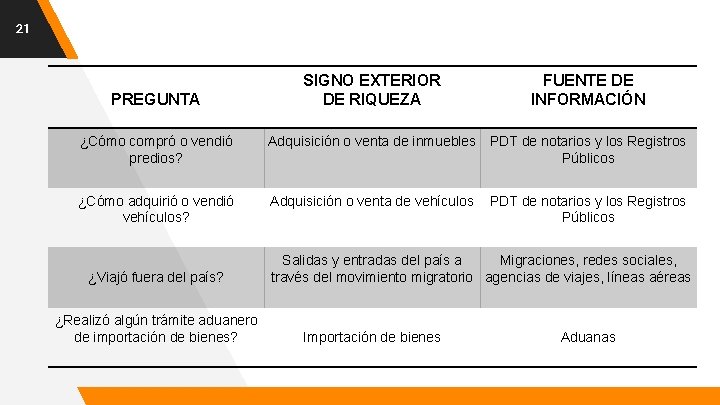
21 PREGUNTA SIGNO EXTERIOR DE RIQUEZA FUENTE DE INFORMACIÓN ¿Cómo compró o vendió predios? Adquisición o venta de inmuebles PDT de notarios y los Registros Públicos ¿Cómo adquirió o vendió vehículos? Adquisición o venta de vehículos ¿Viajó fuera del país? ¿Realizó algún trámite aduanero de importación de bienes? PDT de notarios y los Registros Públicos Salidas y entradas del país a Migraciones, redes sociales, través del movimiento migratorio agencias de viajes, líneas aéreas Importación de bienes Aduanas
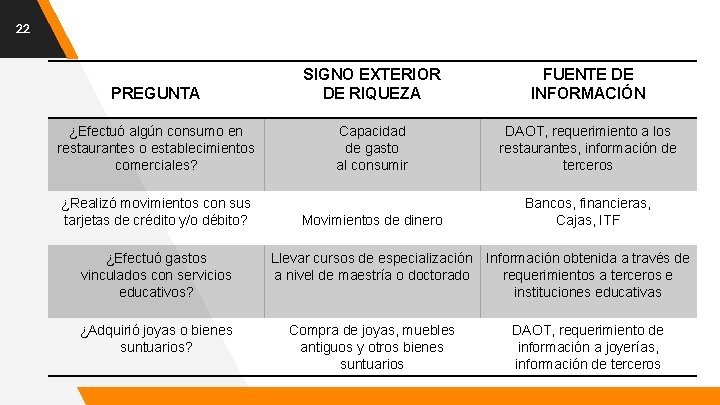
22 PREGUNTA SIGNO EXTERIOR DE RIQUEZA FUENTE DE INFORMACIÓN ¿Efectuó algún consumo en restaurantes o establecimientos comerciales? Capacidad de gasto al consumir DAOT, requerimiento a los restaurantes, información de terceros Movimientos de dinero Bancos, financieras, Cajas, ITF ¿Realizó movimientos con sus tarjetas de crédito y/o débito? ¿Efectuó gastos vinculados con servicios educativos? ¿Adquirió joyas o bienes suntuarios? Llevar cursos de especialización Información obtenida a través de a nivel de maestría o doctorado requerimientos a terceros e instituciones educativas Compra de joyas, muebles antiguos y otros bienes suntuarios DAOT, requerimiento de información a joyerías, información de terceros
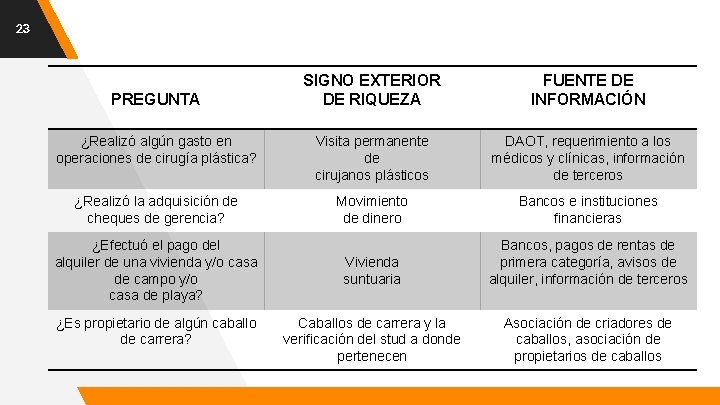
23 SIGNO EXTERIOR DE RIQUEZA FUENTE DE INFORMACIÓN ¿Realizó algún gasto en operaciones de cirugía plástica? Visita permanente de cirujanos plásticos DAOT, requerimiento a los médicos y clínicas, información de terceros ¿Realizó la adquisición de cheques de gerencia? Movimiento de dinero Bancos e instituciones financieras Vivienda suntuaria Bancos, pagos de rentas de primera categoría, avisos de alquiler, información de terceros Caballos de carrera y la verificación del stud a donde pertenecen Asociación de criadores de caballos, asociación de propietarios de caballos PREGUNTA ¿Efectuó el pago del alquiler de una vivienda y/o casa de campo y/o casa de playa? ¿Es propietario de algún caballo de carrera?
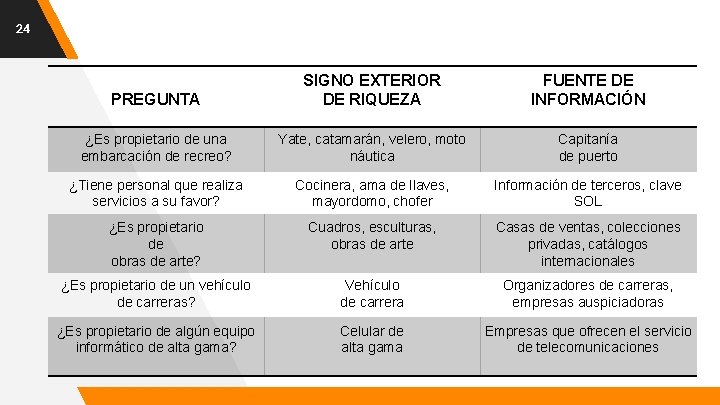
24 PREGUNTA SIGNO EXTERIOR DE RIQUEZA FUENTE DE INFORMACIÓN ¿Es propietario de una embarcación de recreo? Yate, catamarán, velero, moto náutica Capitanía de puerto ¿Tiene personal que realiza servicios a su favor? Cocinera, ama de llaves, mayordomo, chofer Información de terceros, clave SOL ¿Es propietario de obras de arte? Cuadros, esculturas, obras de arte Casas de ventas, colecciones privadas, catálogos internacionales ¿Es propietario de un vehículo de carreras? Vehículo de carrera Organizadores de carreras, empresas auspiciadoras ¿Es propietario de algún equipo informático de alta gama? Celular de alta gama Empresas que ofrecen el servicio de telecomunicaciones
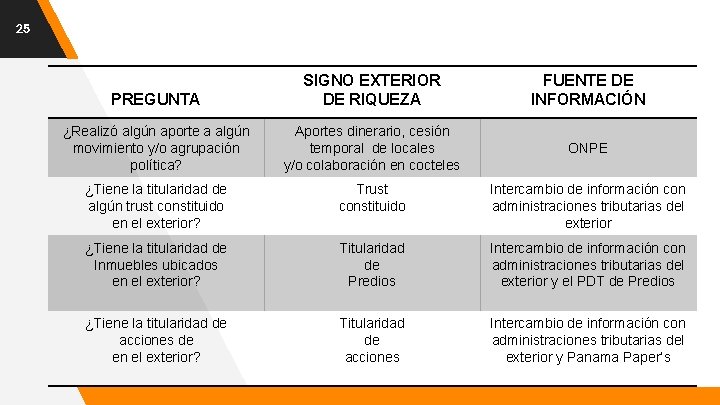
25 PREGUNTA SIGNO EXTERIOR DE RIQUEZA FUENTE DE INFORMACIÓN ¿Realizó algún aporte a algún movimiento y/o agrupación política? Aportes dinerario, cesión temporal de locales y/o colaboración en cocteles ONPE ¿Tiene la titularidad de algún trust constituido en el exterior? Trust constituido Intercambio de información con administraciones tributarias del exterior ¿Tiene la titularidad de Inmuebles ubicados en el exterior? Titularidad de Predios Intercambio de información con administraciones tributarias del exterior y el PDT de Predios ¿Tiene la titularidad de acciones de en el exterior? Titularidad de acciones Intercambio de información con administraciones tributarias del exterior y Panama Paper’s
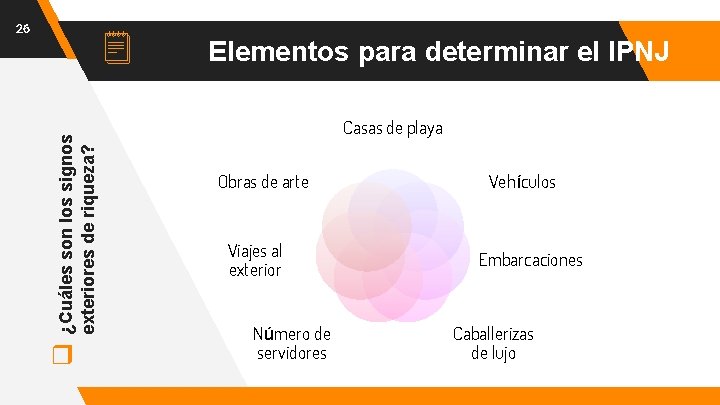
26 q ¿Cuáles son los signos exteriores de riqueza? Elementos para determinar el IPNJ Casas de playa Obras de arte Viajes al exterior Número de servidores Vehículos Embarcaciones Caballerizas de lujo
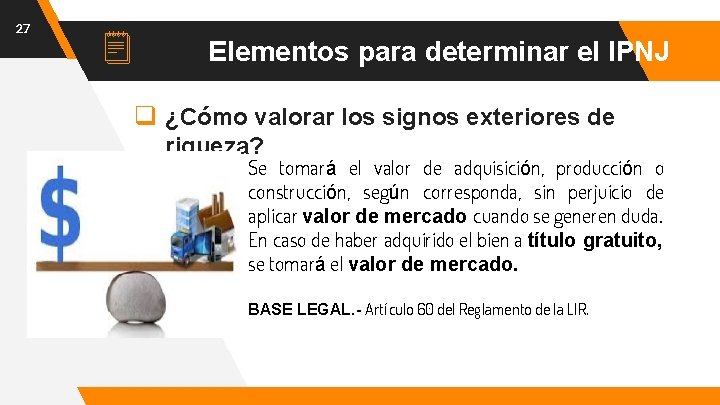
27 Elementos para determinar el IPNJ q ¿Cómo valorar los signos exteriores de riqueza? Se tomará el valor de adquisición, producción o construcción, según corresponda, sin perjuicio de aplicar valor de mercado cuando se generen duda. En caso de haber adquirido el bien a título gratuito, se tomará el valor de mercado. BASE LEGAL. - Artículo 60 del Reglamento de la LIR.
28 3. Análisis de los siguientes conceptos: a. Patrimonio b. Pasivos c. Patrimonio incial d. Patrimonio final
29 Conceptos 1. ¿Qué es el PATRIMONIO? Es el conjunto de activos (bienes) deducidos los pasivos (obligaciones) del deudor tributario. 2. ¿Qué son los PASIVOS? Es el conjunto de obligaciones que guardan relación directa con el patrimonio adquirido y que sean demostradas fehacientemente.
30 Conceptos 3. ¿Qué es el PATRIMONIO inicial? Es el patrimonio del deudor tributario determinado por la Administración Tributaria al 1 de enero del ejercicio, según información obtenida del propio deudor tributario y/o de terceros. 4. ¿Qué es el PATRIMONIO final? Es determinado por la SUNAT al 31 de diciembre del ejercicio gravable, sumando al patrimonio inicial las adquisiciones de bienes, los depósitos en las cuentas de entidades del sistema financiero, los ingresos de dinero en efectivo y otros activos; y, deduciendo las transferencias de propiedad, los retiros de las cuentas antes mencionadas, los préstamos de dinero que cumplan con la bancarización otros pasivos. Para tal efecto, se tomará en cuenta las adquisiciones, depósitos, ingresos, transferencias y retiros efectuados por el deudor tributario durante el ejercicio, sean a título oneroso o gratuito.
31 Conceptos 5. Variación patrimonial Es la diferencia entre el patrimonio final menos el patrimonio inicial del ejercicio. 6. Signos exteriores de riqueza Aquellos elementos que reflejan una posición económica acomodada o también una capacidad de gasto elevada.
32 Conceptos 7. Consumos A todas aquellas erogaciones de dinero efectuadas durante el ejercicio, destinadas a gastos personales tales como alimentación, vivienda, vestido, educación, transporte, energía, recreación, entre otros, y/o a la adquisición de bienes que al final del ejercicio no se reflejan en su patrimonio, sea por extinción, enajenación o donación, entre otros. También se consideran consumos a los retiros de las cuentas de entidades del sistema financiero de fondos depositados durante el ejercicio.
33 4. Métodos que el fisco utiliza para la determinación del IPNJ a. Método del balance más consumo b. Método de adquisiciones y desembolsos
34 Informe «A efecto de determinar el incremento patrimonial no Informe N. º 080 -2011 justificado, se verificará, previamente, la documentación SUNAT/2 B 0000 presentada por el contribuyente, a fin de establecer si los fondos provenientes de rentas e ingresos percibidos en el ejercicio y en ejercicios anteriores fueron utilizados para la adquisición de bienes y/o la realización de consumos en el ejercicio fiscalizado. De lo contrario, tal importe podrá considerarse como incremento patrimonial en caso que no se acredite de otro modo que no implica una variación patrimonial» .
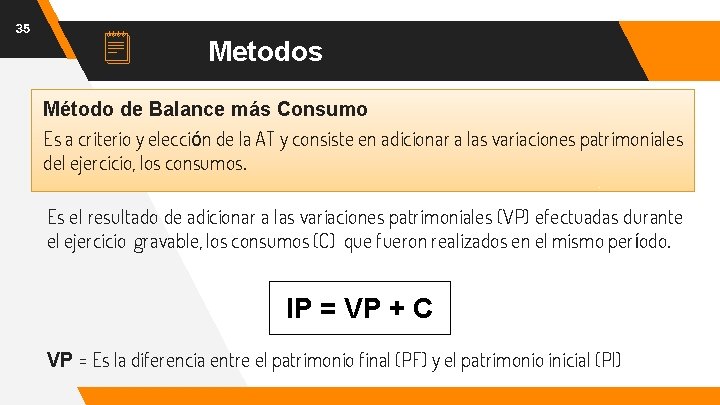
35 Metodos Método de Balance más Consumo Es a criterio y elección de la AT y consiste en adicionar a las variaciones patrimoniales del ejercicio, los consumos. Es el resultado de adicionar a las variaciones patrimoniales (VP) efectuadas durante el ejercicio gravable, los consumos (C) que fueron realizados en el mismo período. IP = VP + C VP = Es la diferencia entre el patrimonio final (PF) y el patrimonio inicial (PI)
36 Metodos Método de Balance más Consumo Perú ¿Por qué es importante adicionar los consumos? Porque podría ocurrir que ciertos incrementos del patrimonio, realizados durante el ejercicio, no se reflejen en el patrimonio final, pero que, en su oportunidad, significarían un flujo patrimonial.
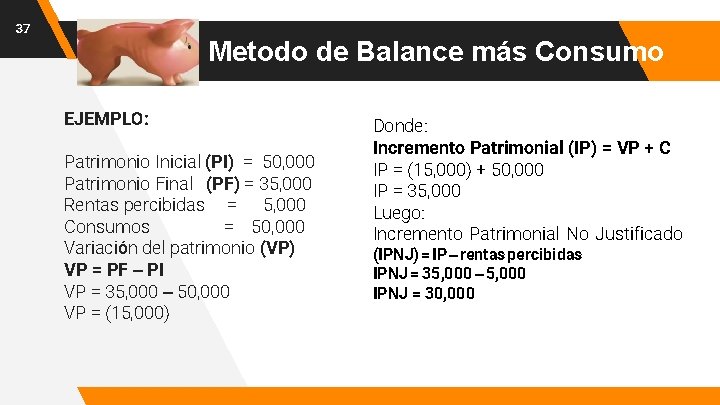
37 Metodo de Balance más Consumo EJEMPLO: Patrimonio Inicial (PI) = 50, 000 Patrimonio Final (PF) = 35, 000 Rentas percibidas = 5, 000 Consumos = 50, 000 Variación del patrimonio (VP) VP = PF – PI VP = 35, 000 – 50, 000 VP = (15, 000) Donde: Incremento Patrimonial (IP) = VP + C IP = (15, 000) + 50, 000 IP = 35, 000 Luego: Incremento Patrimonial No Justificado (IPNJ) = IP – rentas percibidas IPNJ = 35, 000 – 5, 000 IPNJ = 30, 000
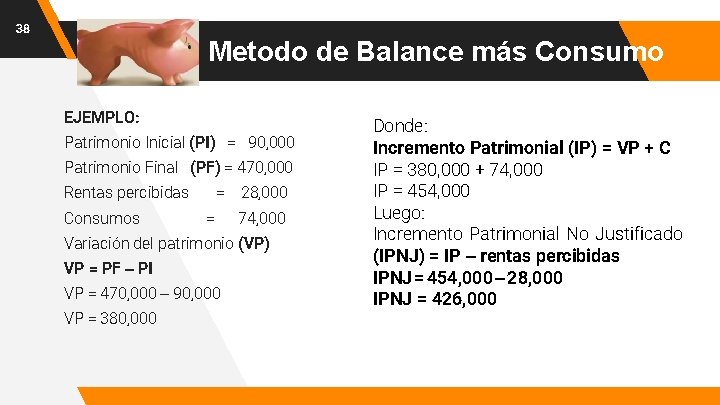
38 Metodo de Balance más Consumo EJEMPLO: Patrimonio Inicial (PI) = 90, 000 Patrimonio Final (PF) = 470, 000 Rentas percibidas Consumos = 28, 000 = 74, 000 Variación del patrimonio (VP) VP = PF – PI VP = 470, 000 – 90, 000 VP = 380, 000 Donde: Incremento Patrimonial (IP) = VP + C IP = 380, 000 + 74, 000 IP = 454, 000 Luego: Incremento Patrimonial No Justificado (IPNJ) = IP – rentas percibidas IPNJ = 454, 000 – 28, 000 IPNJ = 426, 000
39 Jurisprudencia “[…] en ese sentido, y sobre la base de las normas glosadas RTF Nº 04062 -1 -2003 procede que la Administración, a efectos de determinar el Incremento Patrimonial no Justificado, tenga en consideración las transferencias de fondos o movimientos patrimoniales, así como los consumos realizados mediante tarjetas de crédito, en tanto constituyan ingresos y gastos del ejercicio realizados, por el contribuyente de conformidad con lo establecido en el inciso c) del artículo 93 antes citado […]”.
40 Metodo de Adquisiciones y Desembolsos ¿En que consiste? A criterio y elección de la AT. Consiste en sumar las adquisiciones de bienes, a título oneroso o gratuito, los depósitos en las cuentas de entidades del sistema financiero, los gastos y, en general, todos los desembolsos efectuados durante el ejercicio. Asimismo, se deducirán las adquisiciones y los depósitos provenientes de préstamos que cumplan con la bancarización. Es decir, el incremento patrimonial (IP) es la suma de: (+) Adquisiciones de bienes (+) Depósitos en cuentas (+) Gastos (+) Desembolsos de dinero
s Metodo de Adquisiciones y Desembolsos 41 Del resultado de dicha sumatoria, se deberá deducir: (-) Los Las adquisiciones (-) cumplan los requisitos a que se refiere el artículo 60 -A del Reglamento de la Ley del Impuesto a la Renta. Tratándose de bienes y depósitos en cuentas, no es necesario distinguir si estos se reflejan en el patrimonio al final del ejercicio.
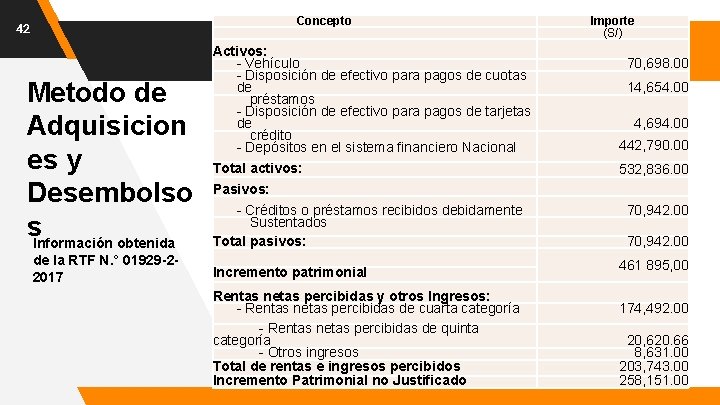
Concepto 42 Metodo de Adquisicion es y Desembolso s Información obtenida de la RTF N. ° 01929 -22017 Activos: - Vehículo - Disposición de efectivo para pagos de cuotas de préstamos - Disposición de efectivo para pagos de tarjetas de crédito - Depósitos en el sistema financiero Nacional Total activos: Pasivos: - Créditos o préstamos recibidos debidamente Sustentados Total pasivos: Incremento patrimonial Rentas netas percibidas y otros Ingresos: - Rentas netas percibidas de cuarta categoría - Rentas netas percibidas de quinta categoría - Otros ingresos Total de rentas e ingresos percibidos Incremento Patrimonial no Justificado Importe (S/) 70, 698. 00 14, 654. 00 4, 694. 00 442, 790. 00 532, 836. 00 70, 942. 00 461 895, 00 174, 492. 00 20, 620. 66 8, 631. 00 203, 743. 00 258, 151. 00
43 Jurisprudencia […] Que el artículo 60 del aludido reglamento, modificado por el mismo decreto supremo, indica que para efecto de la determinación de la obligación tributaria sobre la base de la presunción a que se refiere el artículo 52 y el numeral 1 del artículo 91 de la Ley del Impuesto a la Renta, la SUNAT podrá utilizar, entre otros métodos, el de adquisición y desembolsos, consistente en sumar las adquisiciones de bienes, a título oneroso o gratuito, los depósitos en las cuentas de entidades del sistema financiero, los gastos y, en general, todos los desembolsos efectuados durante el ejercicio, y que se deducirán las adquisiciones y los depósitos provenientes de préstamos que cumplan con los requisitos a que alude el artículo 60 -A del citado reglamento. Que dicho artículo agrega que tratándose de bienes y depósitos en cuentas, no es necesario distinguir si estos se reflejan en el patrimonio al final del ejercicio, que como desembolsos se computarán, incluso, las disposiciones de dinero para pagos de consumos realizados a través de tarjetas de crédito, cuotas de préstamos, pago de tributos, entre otros. Que finalmente, el mencionado artículo añade que el incremento patrimonial se determinará deduciendo el patrimonio que no implique una variación patrimonial y/o consumo, tales como las transferencias entre cuentas del propio deudor tributario, las diferencias de cambio, los préstamos, los intereses, la adquisición de bienes y/o consumos realizados en el ejercicio con rentas e ingresos percibidos en el ejercicio y/o en ejercicios anteriores y dispuestos o retirados con tal fin. Que conforme con lo expuesto, a efecto de la determinación del Incremento Patrimonial no Justificado, la Administración podía verificarlo sobre la base de establecer cuál fue el flujo monetario del recurrente en el ejercicio sujeto a fiscalización (método de adquisiciones y desembolsos), tomando para ello en cuenta los ingresos percibidos y toda disposición de bienes y/o dinero (gastos) por parte de aquel, llegando a establecer el incremento patrimonial y, a partir de este importe, el que resulte no justificado (Resolución del Tribunal Fiscal N. ° 6557 -4 -2009) […]. RTF Nº 03600 -1 -2015
44 5. Elementos que no pueden justificar el IPNJ
45 Elementos que no pueden justificar ▸ Los IPNJs no podrán ser justificado con: a) Donaciones recibidas u otras liberalidades que no consten en escritura pública o en otro documento fehaciente b) Utilidades derivadas de actividades ilícitas c) El ingreso al país de moneda extranjera cuyo origen no esté debidamente sustentado d) Los ingresos percibidos que estuvieran a disposición del deudor tributario pero que no los hubiera dispuesto ni cobrado, así como los saldos disponibles en cuentas de entidades del sistema financiero nacional o del extranjero que no hayan sido retirados e) Otros ingresos, entre ellos, los provenientes de préstamos que no reúnan las condiciones que señale el reglamento. Art. 60 -A del C. T.
46 Elementos que no pueden justificar el IPNJ Artículo 52 inc. a) Donaciones recibidas u otras liberalidades que no consten en escritura pública o en otro documento fehaciente. Ø RTF N. º 02736 -2 -2006 Ø Informe N. º 041 -2003 -SUNAT/2 B 0000 Ø Memorándum N. º 371 -2003 -2 B 0000
47 Elementos que no pueden justificar el IPNJ Utilidades derivadas de actividades ilícitas. Ø Informe N. º 139 -2001 -SUNAT/K 00000 Ø Si SUNAT comprueba la existencia de un IP por parte del contribuyente, dicho incremento no podrá ser justificado con utilidades derivadas de actividades ilícitas. Ø En consecuencia, si el contribuyente no puede justificar el IP, el mismo constituirá renta no declarada por el contribuyente, y, por tanto, estará gravado con el IR.
48 Elementos que no pueden justificar el IPNJ Prestamos que no reúnan las condiciones que señale el reglamento. Art. 60 -A de la LIR. 1. El préstamo otorgado esté vinculado directamente a la necesidad de adquisición del patrimonio y/o de incurrir en un consumo cuyo origen se requiera justificar. 2. El mutuante se encuentre plenamente identificado y no tenga la condición de no habido al momento de suscribir el contrato ni al momento de efectuar el desembolso del dinero. 3. La utilización de medio de pago. 4. La fecha cierta del documento en que consta el contrato y la fecha del desembolso del préstamo, deberán ser anteriores o coincidentes con las fechas de las adquisiciones, inversiones, consumos o gastos que se pretendan justificar.
49 6. : ¿Qué sucede si el contribuyente no ha declarado ninguna renta cuando se le atribuye un IPNJ?
50 Renta neta de trabajo ▸. Según el artículo 60, inciso g) del Reglamento del TUO de la LIR, la renta neta presunta estará constituida por el Incremento Patrimonial no Justificado, la misma que deberá adicionarse a la renta neta del trabajo.
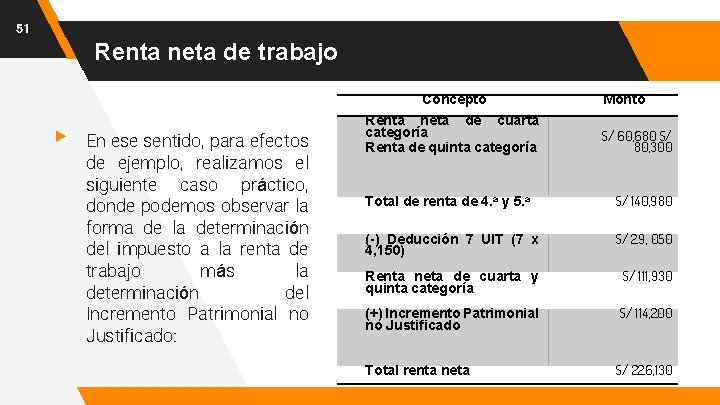
51 Renta neta de trabajo Concepto ▸ En ese sentido, para efectos de ejemplo, realizamos el siguiente caso práctico, donde podemos observar la forma de la determinación del impuesto a la renta de trabajo más la determinación del Incremento Patrimonial no Justificado: Renta neta de cuarta categoría Renta de quinta categoría Monto S/ 60, 680 S/ 80, 300 Total de renta de 4. a y 5. a S/ 140, 980 (-) Deducción 7 UIT (7 x 4, 150) S/ 29, 050 Renta neta de cuarta y quinta categoría S/ 111, 930 (+) Incremento Patrimonial no Justificado S/ 114, 200 Total renta neta S/ 226, 130
La Ley Penal Tributaria
53 TEMARIO 1. 2. 3. 4. 5. 6. 7. 8. 9. La Ley Penal Tributaria Los delitos tributarios El tipo base de la defraudación tributaria y sus modalidades Revisión del iter crimmis o camino delito Tipo agravado delito tributario El delito contable Los delitos autónomos en la Ley Penal Tributaria La acción penal: el papel del Ministerio Público (fiscalía) y la SUNAT La caución en materia penal
54 La Ley Penal Tributaria Los delitos tributarios
“ Los Delitos Tributarios Una de las causas por las cuales se produce la defraudación tributaria es la evasión, entendida esta como “toda eliminación o disminución de un monto tributario producido dentro del ámbito de un país por parte de quienes están jurídicamente obligados a abonarlo y que logran tal resultado mediante conductas violatorias de disposiciones legales”. VILLEGAS, Héctor. Curso de Finanzas, Derecho Financiero y Tributario. Tomo único. 7 ma edición. Ediciones Depalma. Buenos Aires, 2001. Página 382.
“ El delito de defraudación tributaria El tipo base Esta modalidad de delito se encuentra regulada en el Título I de la Ley Penal Tributaria, en el art. 1º y es considerado, en términos del Derecho Penal como el tipo base, ya que reúne los elementos de la descripción de la conducta que se pretende sancionar.
57 El delito de defraudación tributaria El tipo base “Artículo 1. - El que, en provecho propio o de un tercero, valiéndose de cualquier artificio, engaño, astucia, ardid u otra forma fraudulenta, deja de pagar en todo o en parte los tributos que establecen las leyes, será reprimido con pena privativa de libertad no menor de 5 ni mayor de 8 años y con 365 a 730 días-multa”. Nótese que en el presente precepto normativo se hace mención a dos tipos de sanciones, una relacionada con la (i) pena privativa de la libertad que estaría representada con el confinamiento de una persona en la cárcel; y la otra sanción que sería de tipo pecuniaria, como son los llamados (ii) días-multa. El art. 41° del Código Penal, determina que la pena de multa obliga al condenado a pagar al Estado una suma de dinero fijada en días-multa.
58 ¿Cómo se calcula los días–multa?
59 ¿Cómo se calcula los días–multa? q. El importe del día-multa es equivalente al ingreso promedio diario del condenado y se determina atendiendo a su patrimonio, rentas, remuneraciones, nivel de gasto y demás signos exteriores de riqueza. q. El texto del artículo 43° del Código Penal precisa que el importe del día-multa no podrá ser menor del 25% ni mayor del 50% del ingreso diario del condenado cuando viva exclusivamente de su trabajo.
60 Gravedad del hecho ilícito ▸ En el caso delito se aprecia que esta figura jurídica solo se utiliza en caso de comisión de hechos ilícitos que sean calificados como graves. ▸ Por el contrario, en el caso de la infracción tributaria, se aprecia que esta solo debe verificar la comisión de actuaciones que tratan de hechos ilícitos leves, es decir que no sean calificados como graves.
61 Gravedad del hecho ilícito De acuerdo a lo señalado por el texto del artículo 164º del Código Tributario es infracción tributaria, toda acción u omisión que importe la violación de normas tributarias, siempre que se encuentre tipificada como tal en el referido Código Tributario o en otras leyes o decretos legislativos.
“ Culpabilidad El tema de la culpabilidad tiene relación con la situación en la cual se encuentra una persona, sobre todo para ver si se le puede calificar como imputable y responsable por los hechos que haya realizado.
63 Culpabilidad “La culpabilidad tiene dos formas: el dolo y la culpa. La primera es intensión, la segunda, negligencia. Ambas tienen por fundamento la voluntad del sujeto activo. Sin intensión o sin negligencia no hay culpabilidad, y sin ésta, no hay delito, por ser la culpabilidad elemento delito”. MACHICADO, Jorge. La culpabilidad. Apuntes http: //jorgemachicado. blogspot. com/2009/03/la-culpabilidad. html jurídicos.
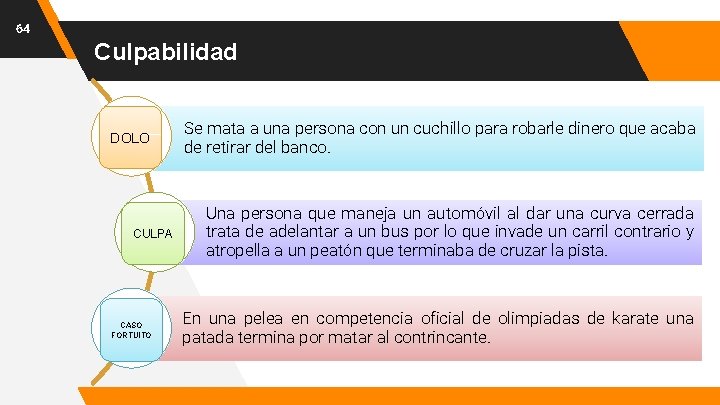
64 Culpabilidad DOLO CULPA CASO FORTUITO Se mata a una persona con un cuchillo para robarle dinero que acaba de retirar del banco. Una persona que maneja un automóvil al dar una curva cerrada trata de adelantar a un bus por lo que invade un carril contrario y atropella a un peatón que terminaba de cruzar la pista. En una pelea en competencia oficial de olimpiadas de karate una patada termina por matar al contrincante.
65 Interés protegido BIEN JURÍDICAMENTE TUTELADO, el cual sería el “proceso de ingresos y egresos a cargo del Estado, resultando parcialmente válida la postura de algunos autores que consideran que el bien jurídico está representado solamente por la recaudación tributaria”. PAREDES CASTAÑEDA, Enzo Paolo. Los Delitos tributarios en el Perú: Aspectos sustantivos y procesales. Edit. Cultural Cuzco. Lima, 2007. Página 45.
66 Interés protegido Delito tributario • Ello implica que lo que se pretende proteger es al propio Estado dentro de su actuación en las Finanzas Públicas. • En cambio, para la infracción tributaria, el interés que se busca proteger es el de la Administración Tributaria. Infracción tributaria
67 Naturaleza de la sanción ¿Cuál es la manera en la cual se impondrá la sanción? .
en la cual se impondrá la sanción? . ¿Cuál es la manera 68 En el caso delito la sanción consiste en una privación de la libertad (pena de cárcel). En cambio, la sanción aplicable a las infracciones tributarias pueden ser de dos tipos: las pecuniarias (multas) y las no pecuniarias (cierre de locales, el comiso de bienes, el internamiento temporal de vehículos y la suspensión temporal de licencias, permisos, concesiones y autorizaciones).
69 Entidad sancionadora En el caso delito tributario: La entidad que aplicaría la sanción sería el Poder Judicial en la sentencia condenatoria. En el caso de las infracciones tributarias: La entidad que debe aplicar la sanción será la Administración Tributaria.
70 Base legal que lo sustenta Delitos En el caso de los delitos, su regulación se encuentra en el texto del Código Penal y las leyes especiales que regulan los ilícitos tributarios. Infracciones Tributarias En cambio, en el caso de las infracciones tributarias, tanto la infracción como la sanción se encuentran tipificadas en el texto del Código Tributario.
71 Modalidades delito de defraudación tributaria El art. 2° de la Ley Penal Tributaria regula las modalidades delito de defraudación tributaria. Allí se determina que son modalidades de defraudación tributaria reprimidas con la pena del art. 41° del Código Penal: a) Ocultar, total o parcialmente, bienes, ingresos rentas, o consignar pasivos total o parcialmente falsos para anular o reducir el tributo a pagar. b) No entregar al acreedor tributario el monto de las retenciones o percepciones de tributos que se hubieren efectuado, dentro del plazo que para hacerlo fijen las leyes y reglamentos pertinentes.
72 Tipo agravado delito tributario
73 Tipo agravado delito tributario Los agravantes son circunstancias que hacen que la penalidad o sanción de un delito aumente con referencia al tipo base. Aquí normalmente estarían involucrados conceptos como alevosía, premeditación, ventaja, entre otros supuestos.
74 Tipo agravado delito tributario El tipo agravado está regulado en el artículo 4° de la Ley Penal Tributaria, conforme se desarrollan a continuación: El art. 4° precisa que la defraudacióntributaria será reprimida con pena privativa de libertad no menor de 8 ni mayor de 12 años y con 730 a 1460 días-multa cuando se presente cualquiera de las siguientes situaciones: a) Se obtenga exoneraciones o inafectaciones, reintegros, saldos a favor, crédito fiscal, compensaciones, devoluciones, beneficios o incentivos tributarios, simulando la existencia de hechos que permitan gozar de los mismos. b) Se simule o provoque estados de insolvencia patrimonial que imposibiliten el cobro de tributos.
75 Sentencia Exp. R. N. N° 960 -2016, de la Sala Penal Transitoria de la CSJR (Arequipa) “La insolvencia patrimonial simulada o provocada, como incapacidad patrimonial permanente para poder hacer frente a obligaciones exigibles, sin que sea necesario que dicha situación de insolvencia implique el sometimiento del contribuyente a un procedimiento concursal. Esta incapacidad patrimonial ha de ser concreta y no debe permitir el cobro de las acreencias por el órgano tributario. Este tipo penal tiene una delimitación temporal para la configuración de la conducta típica. La conducta fraudulenta agravada debe realizarse luego de que se inicia el procedimiento de fiscalización”
76 Revisión del iter criminis o camino delito
77 Revisión del iter criminis o camino delito ▸ El hecho punible tiene un proceso que en la doctrina se le conoce como “iter criminis”, y puede ser traducido como “camino delito”, al igual que “fases delito”.
78 El «iter criminis» “El iter criminis representa el camino que un sujeto activo (o delincuente) atraviesa desde el momento en que idea llevar a cabo un delito, pasando por la preparación y ejecución de los pasos intermedios del mismos hasta acabar en la consumación del acto criminal. Entender cómo funciona este desarrollo es especialmente importante con el fin de entender cuándo las acciones asociadas a un crimen se convierten en acciones punibles, así como las posibilidades que hay que dar marcha atrás por parte del sujeto activo en alguno de los distintos pasos, y en general las consecuencias que tiene cada una de las acciones que el delincuente lleva a cabo durante el iter criminis” ORREGROSA LÓPEZ, Francisco http: //crimina. es/crimipedia/wp-content/uploads/2016/05/Iter-Criminis. pdf
79 El «iter criminis» “el estudio del iter criminis tiene por finalidad determinar cuáles son esas fases, así como las consecuencias jurídicas que se derivan de cada una de ellas. Se trata de determinar si el derecho penal debe intervenir o no en todas y cada una de ellas, y en su caso, cuál debe ser la gravedad y el fundamento de dicha intervención” CASTAÑEDA FERRADAS, Carlos https: //www. minjus. gob. pe/defensapublica/contenido/actividades/docs/241_2_diapos_sullana. pdf
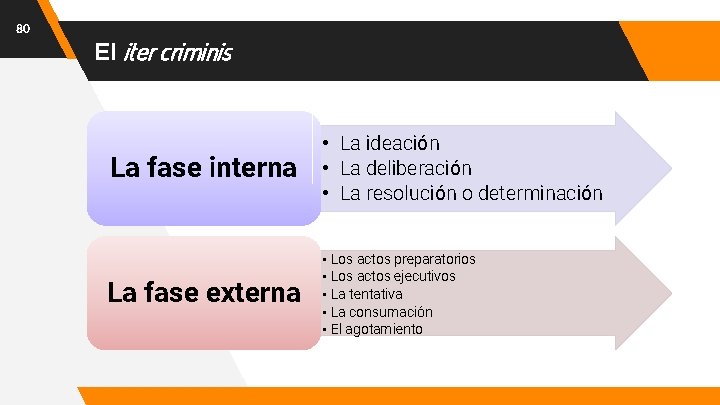
80 El iter criminis La fase interna • La ideación • La deliberación • La resolución o determinación La fase externa • Los actos preparatorios • Los actos ejecutivos • La tentativa • La consumación • El agotamiento
“ El iter criminis (FASE INTERNA) LA IDEACIÓN La ideación ocurre dentro de la mente y espíritu del sujeto que tiene la idea de cometer alguna conducta que está prohibida por ley. Recordemos que la comisión de un delito es un acto voluntario, en donde el actor tiene toda la intención de llevar a cabo una conducta que es contraria a Derecho.
82 El iter criminis (FASE INTERNA) LA IDEACIÓN (ejemplo) «Un empresario al momento de beber una taza de café en su oficina, se le ocurre la posibilidad de dejar de pagar tributos, ya sea a través de algún mecanismo que permita elevar los gastos de la empresa, alterando para ello la contabilidad de los registros o ideando la falsificación de documentos para pedir la devolución de algunos créditos al fisco. Cuando el empresario termina de tomar su café, la idea que imaginó se desvaneció y continúa con su trabajo al interior de su oficina» .
“ El iter criminis (FASE INTERNA) LA DELIBERACIÓN El actor tuvo una motivación interna relacionada con la posibilidad de la violación de una determinada norma por medio de la realización de una conducta contraria a norma. El actor ya cuenta con un mayor conocimiento del hecho y efectúa un análisis en la cual se produce un estudio, evaluación, valoración y cálculo de los motivos que le llevarían a cometer una conducta contraria a Ley.
84 El iter criminis (FASE INTERNA) LA DELIBERACIÓN (Ejemplo) «El empresario que tomó un café, al escuchar noticias acerca de las dificultades financieras por las que atraviesa el país y al confrontar ese hecho con las bajas ventas que su establecimiento comercial reporta en el último semestre, empieza recordar la tarde que tomó un café y nuevamente se abstrae evocando dicho momento pero en este caso trata de ir un poco más allá al efectuar un análisis más detallado, viendo posibilidades de obtener beneficios. Aquí, el empresario puede empezar a calificar actos como buenos o malos a su real entender, pero todo dentro de su psiquis, sin exteriorizar nada a través de conductas o acciones» .
“ El iter criminis (FASE INTERNA) LA RESOLUCIÓN O DETERMINACIÓN El actor toma la decisión de poder ejecutar las acciones ligadas a infringir la norma. Ya se realizó un análisis de tipo costo – beneficio, se analizaron los pros y contras, las ventajas y desventajas que se encuentran involucradas, tomando como base los motivos que fueron expuestos en la fase de deliberación. Todo lo antes indicado se encuentra en la psiquis del actor, es decir que no existen aún hechos materiales, sino todo se encuentra en el fuero interno de la persona.
86 El iter criminis (FASE INTERNA) LA RESOLUCIÓN O DETERMINACIÓN (Ejemplo) «Al llegar a esta etapa, el empresario del ejemplo ya debe haber culminado con su análisis de tipo costo – beneficio, repensado una y otra vez las acciones que le correspondería realizar y las consecuencias que su actuar le acarrearía, con plena convicción de su accionar» .
“ El iter criminis (FASE EXTERNA) LOS ACTOS PREPARATORIOS Actuaciones que se presentan antes de cualquier ejecución de un delito, orientadas a facilitar la comisión del mismo, pero se encuentra alejado de los actos de consumación. Los actos preparatorios, en principio, no se encuentran dentro del ámbito sancionador del derecho penal, con la salvedad que estos actos por sí mismos constituyan un delito.
88 El iter criminis (FASE EXTERNA) LOS ACTOS PREPARATORIOS (Ejemplo) ▸ «El caso de la modificación que se realizó a la Ley Penal Tributaria a través de la publicación del Decreto Legislativo N° 1114, por medio del cual se incluyeron nuevos delitos a dicha norma. Estos nuevos delitos califican como delitos autónomos» .
89 El iter criminis (FASE EXTERNA) LOS ACTOS EJECUTIVOS Llamados también actos de ejecución, estos manifiestan su aparición en el momento en el cual se exterioriza el pensamiento humano del actor, lo cual se presenta a través de la generación de conductas, las cuales tienen por finalidad llevar a la práctica la comisión de un acto contrario a ley.
90 El iter criminis (FASE EXTERNA) LA TENTATIVA En el caso de la tentativa, ésta forma parte de los actos ejecutivos ya que es la manifestación del inicio de la ejecución delito, pero por alguna razón se ha interrumpido por alguna causa ajena a la voluntad del agente o actor.
91 El iter criminis (FASE EXTERNA) LA CONSUMACIÓN El agente ha llegado a cumplir todos los elementos que contiene la fase interna y externa. Además, se verifica que se ha generado un daño al bien jurídico protegido por el Estado, que en el caso de los delitos tributarios, específicamente la defraudación tributaria, se perjudica el sistema de recaudación que el Estado tiene, a través de la presentación por parte del agente de una declaración jurada que contiene información errónea que induce al error al fisco, toda vez que se dejará de pagar los tributos que realmente le hubiera correspondido. El agente ha cumplido con la presentación de una declaración jurada tributaria, elaborada con elementos que buscan el engaño, se aprovechan de la astucia para simular gastos, incrementar deducciones o procurar el otorgamiento de créditos que realmente no le corresponden. En términos prácticos ello se materializa con el envío de la Declaración tributaria por medio de los PDT con el uso de la clave SOL, en donde se demuestre la confirmación del envío.
92 El iter criminis (FASE EXTERNA) EL AGOTAMIENTO En el caso del agotamiento delito implica necesariamente, que el agenta ha cumplido todos los presupuestos legales señalados en el tipo legal y se han materializado los mismos a través de la fase externa, siguiendo para ello el iter criminis. Lo que finalmente se ha logrado es perjudicar el sistema de recaudación que administra el Estado, impidiéndole contar con los recursos para el cumplimiento de sus fines.
93 Delito contable Art. 5° de la Ley Penal Tributaria
94 El delito contable El art. 5° de la Ley Penal Tributaria consigna la regulación del tipo penal que alude al delito contable: “Artículo 5° “Será reprimido con pena privativa de la libertad no menor de 2 ni mayor de 5 años y con 180 a 365 días – multa, el que estando obligado por las normas tributarias a llevar libros y registros contables: a) Incumpla totalmente dicha obligación. b) No hubiera anotado actos, operaciones, ingresos en los libros y registros contables. c) Realice anotaciones de cuentas, asientos, cantidades, nombres y datos falsos en los libros y registros contables. d) Destruya u oculte total o parcialmente los libros y/o registros contables o los documentos relacionados con la tributación”.
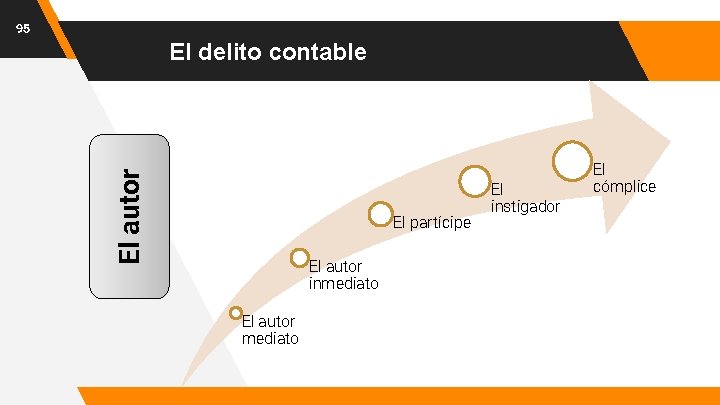
95 El autor El delito contable El partícipe El autor inmediato El autor mediato El instigador El cómplice
96 Delitos Autónomos en la Ley Penal Tributaria
97 Los Delitos Autónomos en la Ley Penal Tributaria Los delitos autónomos son aquellos que tiene lugar por sí solos y no requieren que exista un delito anterior que constituya un precedente. Mediante el Decreto Legislativo N° 1114 se incorporo en la Ley Penal Tributaria algunos delitos autónomos, los cuales antes de su incorporación eran calificados como actos preparatorios, los cuales no eran penalizados.
98 Incorporación de delitos autónomos ▸ ▸ ARTÍCULO 5 -A (proporcionar información falsa al efectuar inscripción o modificación de datos en el Registro Único de Contribuyentes – RUC). ▸ ▸ ARTÍCULO 5 -C (confección, obtención, venta o facilitación de comprobantes de pago, notas de crédito, notas de débito o guías de remisión). ARTÍCULO 5 -B (almacenaje de bienes para su distribución, comercialización, transferencia u otra forma de distribución, cuyo valor supere las 50 UIT, en lugares no declarados al fisco como domicilio fiscal o establecimiento anexo). ARTÍCULO 5 -D (agravantes de las conductas delictivas señaladas en los artículos 1° y 2° de la Ley Penal Tributaria).
99 Artículo 5 -A Será reprimido con pena privativa de libertad no menor de 2 (dos) ni mayor de 5 (cinco) años y con 180 (ciento ochenta) a 365 (trescientos sesenta y cinco) días-multa, el que a sabiendas proporcione información falsa con ocasión de la inscripción o modificación de datos en el Registro Único de Contribuyentes, y así obtenga autorización de impresión de Comprobantes de Pago, Guías de Remisión, Notas de Crédito o Notas de Débito.
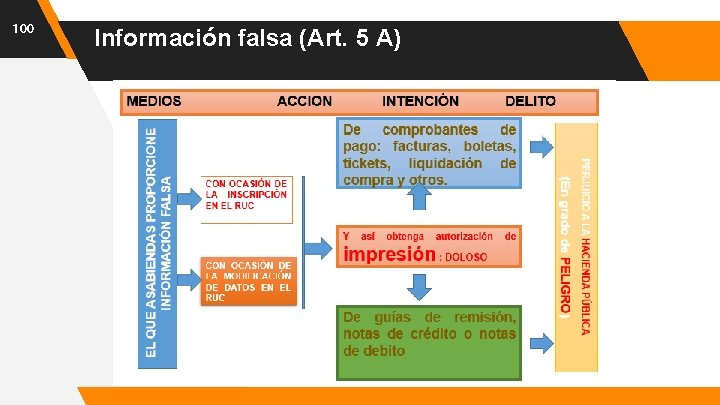
100 Información falsa (Art. 5 A)
101 Artículo 5 -B Será reprimido con pena privativa de libertad no menor de 2 (dos) ni mayor de 5 (cinco) años y con 180 (ciento ochenta) a 365 (trescientos sesenta y cinco) días-multa, el que estando inscrito o no ante el órgano administrador del tributo almacena bienes para su distribución, comercialización, transferencia u otra forma de disposición, cuyo valor total supere las 50 Unidades Impositivas Tributarias (UIT), en lugares no declarados como domicilio fiscal o establecimiento anexo, dentro del plazo que para hacerlo fijen las leyes y reglamentos pertinentes, para dejar de pagar en todo o en parte los tributos que establecen las leyes. Para este efecto se considera: a) Como valor de los bienes, a aquél consignado en el (los) comprobante(s) de pago. Cuando por cualquier causa el valor no sea fehaciente, no esté determinado o no exista comprobante de pago, la valorización se realizará teniendo en cuenta el valor de mercado a la fecha de la inspección realizada por la SUNAT, el cual será determinado conforme a las normas que regulan el Impuesto a la Renta. b) La Unidad Impositiva Tributaria (UIT) vigente a la fecha de la inspección a que se refiere el literal anterior
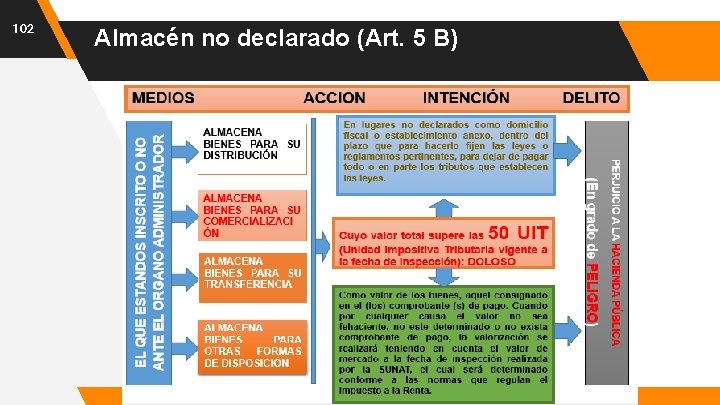
102 Almacén no declarado (Art. 5 B)
103 Artículo 5 -C Será reprimido con pena privativa de la libertad no menor de 5 (cinco) ni mayor de 8 (ocho) años y con 365 (trescientos sesenta y cinco) a 730 (setecientos treinta) días–multa, el que confeccione, obtenga, venda o facilite, a cualquier título, Comprobantes de Pago, Guías de Remisión, Notas de Crédito o Notas de Débito, con el objeto de cometer o posibilitar la comisión de delitos tipificados en la Ley Penal Tributaria.
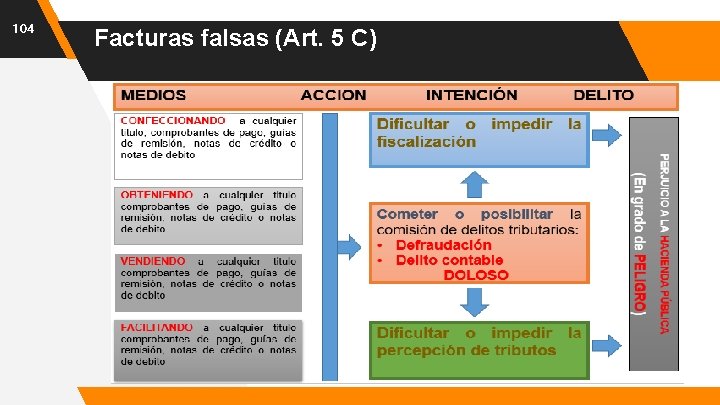
104 Facturas falsas (Art. 5 C)
105 Artículo 5 -D La pena privativa de libertad será no menor de 8 (ocho) ni mayor de 12 (doce) años y con 730 (setecientos treinta) a 1460 (mil cuatrocientos sesenta) días-multa, si en las conductas tipificadas en los artículos 1 (defraudación tributaria) y 2 (modalidades de la Defraudación tributaria ) del presente Decreto Legislativo concurren cualquiera de las siguientes circunstancias agravante:
106 Artículo 5 -D ( Agravantes ) 1) La utilización de una o más personas naturales o jurídicas interpuestas para ocultar la identidad del verdadero deudor tributario. 2) Cuando el monto del tributo o los tributos dejado(s) de pagar supere(n) las 100 (cien) Unidades Impositivas Tributarias (UIT) en un periodo de doce (12) meses o un (1) ejercicio gravable. Para este efecto, la Unidad Impositiva Tributaria (UIT) a considerar será la vigente al inicio del periodo de doce meses o del ejercicio gravable, según corresponda. 3) Cuando el agente forme parte de una organización delictiva.
107 La acción penal: El papel del Ministerio Público (Fiscalía) y la SUNAT
108 ¿ Qué se entiende por acción penal? “Consideramos a la acción penal como la potestad jurídica persecutoria contra la persona física que infrinja la norma jurídico-penal. De esta manera, se consigue promover o provocar la actividad del órgano jurisdiccional para descubrir al autor y a los partícipes delito o falta que se imputa, y aplicar la ley penal con una sanción (pena o medida de seguridad) al responsable (culpable), así como lograr el resarcimiento (reparación civil) de los daños ocasionados por la comisión delito” La acción penal es una manifestación del ejercicio del poder por parte del Estado y a la vez constituye una tutela en favor de los ciudadanos, en caso que hubieran sufrido un delito cometido en contra de ellos. ROSAS YATACO, Jorge. Tratado de Derecho Procesal Penal. Análisis y desarrollo de las instituciones del nuevo Código Procesal Penal. Primera edición. Lima, Enero 2013. Pacífico editores SAC. Volumen I. Página 209.
109 Formas de ejercicio de la acción penal ▸ ▸ La acción penal puede ser pública, en el caso que sea el Estado quien la ejerza. Particularmente en el Perú la ejerce el Ministerio Público, sobre todo en aquellos casos en los cuales el delito cometido afecta en cierto modo el orden público en la sociedad. Dentro de este grupo encontramos a los delitos tributarios. En el caso que la acción penal sea privada ello se configuraría cuando el delito cometido no sea de tal gravedad que afecta el orden público en la sociedad, sino que afecta la esfera privada del agraviado o sus parientes, como es el caso delito de injuria. En este caso no correspondería que el Estado persiga de oficio al infractor.
110 La acción penal en la Constitución Política del Perú de 1993 “En el inciso 4) del artículo 159 se dispone que le corresponde al fiscal conducir desde su inicio la investigación delito; en consecuencia, asume la titularidad de la investigación, tarea que debe realizar con plenitud de iniciativa y autonomía, desde su inicio hasta su culminación, decidiendo si formula o no acusación” * “Artículo 11. - El Ministerio Público es el titular de la acción penal pública, la que ejercita de oficio, a instancia de la parte agraviada o por acción popular, si se trata de delito de comisión inmediata o de aquéllos contra los cuales la ley la concede expresamente”. ** *GACETA JURIDICA. La Constitución Comentada. Tomo II. Primera edición, diciembre 2005. Página 765 **Artículo 11° de la Ley Orgánica del Ministerio Público
111 Ministerio Público El Ministerio Público es el organismo autónomo del Estado que tiene como funciones principales la defensa de la legalidad, los derechos ciudadanos y los intereses públicos, la representación de la sociedad en juicio, para los efectos de defender a la familia, a los menores e incapaces y el interés social, así como para velar por la moral pública; la persecución delito y la reparación civil. También velará por la prevención delito dentro de las limitaciones que resultan de la presente ley y por la independencia de los órganos judiciales y la recta administración de justicia y las demás que le señalan la Constitución Política del Perú y el ordenamiento jurídico de la Nación Artículo 1° de La Ley Orgánica del Ministerio Público
112 ¿Qué autoridad del ministerio público ejerce la titularidad de la acción penal? "La denuncia a que se refiere el artículo precedente puede presentarse ante el Fiscal Provincial o ante el Fiscal Superior. Si éste lo estimase procedente instruirá al Fiscal Provincial para que la formalice ante el Juez Instructor competente. Si el Fiscal ante el que ha sido presentada no la estimase procedente, se lo hará saber por escrito al denunciante, quien podrá recurrir en queja ante el Fiscal inmediato superior, dentro del plazo de tres días de notificada la Resolución denegatoria. Consentida la Resolución del Fiscal Provincial o con la decisión del Superior, en su caso, termina el procedimiento”.
113 Requisito de procedibilidad para el ejercicio de la acción penal 1. El Ministerio Público, en los casos de delito tributario, dispondrá la formalización de la Investigación Preparatoria previo informe motivado del Órgano Administrador del Tributo. 2. Las Diligencias Preliminares y, cuando lo considere necesario el Juez o el Fiscal en su caso, los demás actos de la Instrucción o Investigación Preparatoria, deben contar con la participación especializada del Órgano Administrador del Tributo.
114 La investigación y promoción de la acción penal 1. El Órgano Administrador del Tributo cuando, en el curso de sus actuaciones administrativas, considere que existen indicios de la comisión de un delito tributario, inmediatamente lo comunicará al Ministerio Público, sin perjuicio de continuar con el procedimiento que corresponda. 2. El Fiscal, recibida la comunicación, en coordinación con el Órgano Administrador del Tributo, dispondrá lo conveniente. En todo caso, podrá ordenar la ejecución de determinadas diligencias a la Administración o realizarlas por sí mismo. En cualquier momento, podrá ordenar al Órgano Administrador del Tributo le remita las actuaciones en el estado en que se encuentran y realizar por sí mismo o por la Policía las demás investigaciones a que hubiere lugar.
115 La actuación de la autoridad policial, el ministerio público o el poder judicial cuando presuman la comisión delito tributario La Autoridad Policial, el Ministerio Público o el Poder Judicial cuando presuma la comisión delito tributario, informarán al Órgano Administrador del Tributo que corresponda, debiendo remitir los antecedentes respectivos a fin de dar cumplimiento a lo dispuesto en los artículos 7 y 8 de la Ley Penal Tributaria.
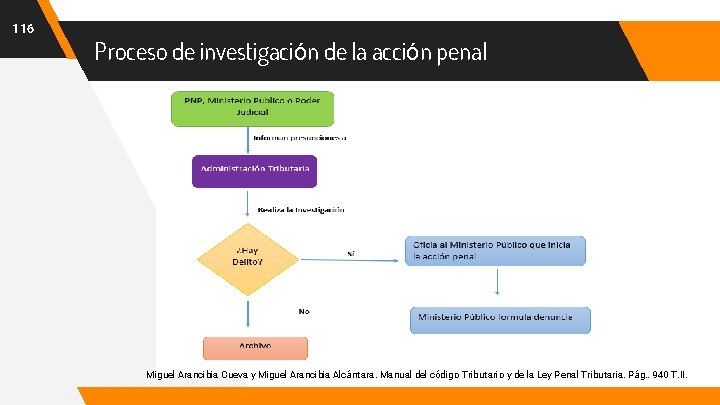
116 Proceso de investigación de la acción penal Miguel Arancibia Cueva y Miguel Arancibia Alcántara. Manual del código Tributario y de la Ley Penal Tributaria. Pág. . 940 T. II.
117 La Caución en la Ley Penal Tributaria
118 La Caución ▸ ▸ ▸ La caución constituye una especie de garantía otorgada por una persona que es investigada por la presunta comisión de un delito y sobre la cual tiene un mandato de comparecencia dictado por el juez o la sala penal a cargo del proceso judicial llevado a cabo. La garantía es otorgada a exigencia del juez o la sala penal, quienes determinan su monto de acuerdo a ciertos parámetros fijados por norma y que deben ser evaluados por dicha autoridad. La finalidad es el otorgamiento de una especie de garantía que pueda asegurar que la comparecencia de la persona que es investigada, acuda a todas las diligencias y citaciones que son necesarias para esclarecer si tiene o no culpabilidad en la comisión de los hechos que son materia de investigación y que son punibles.
119 La Caución en el Código Procesal Penal “La caución constituye una suma de dinero que se fijará en cantidad suficiente para asegurar que el imputado cumpla las obligaciones impuestas y las órdenes de la autoridad” Para determinar la calidad y cantidad de la caución, el Juez debe tomar como parámetros: ▸ ▸ ▸ ▸ la naturaleza de delito. la condición económica. personalidad del imputado. antecedentes del imputado. el modo de cometer el delito. la gravedad del daño. las demás circunstancias que pudieran influir en el mayor o menor interés del imputado para ponerse fuera del alcance de la autoridad fiscal o judicial. No podrá imponerse una caución de imposible cumplimiento para el imputado, en atención a su situación personal, a su carencia de medios y a las características del hecho atribuido. - Numeral 1 del Art. 289 del Código Procesal Penal
120 La fijación de la caución personal La caución será personal cuando el imputado deposite la cantidad fijada en la resolución en el Banco de la Nación. Si el imputado carece de suficiente solvencia económica ofrecerá fianza personal escrita de una o más personas naturales o jurídicas, quienes asumirán solidariamente con el imputado la obligación de pagar la suma que se le haya fijado. El fiador debe tener la capacidad para contratar y acreditar solvencia suficiente.
121 La fijación de la caución real La caución será real cuando el imputado constituya depósito de efecto público o valores cotizables u otorgue garantía real por la cantidad que el juez determine.
122 La Devolución de la Caución Cuando el imputado sea absuelto o sobreseído, o siendo condenado no infrinja las reglas de conducta que le fueron impuestas, le será devuelta la caución con los respectivos intereses devengados, o en su caso, quedará sin efecto la garantía patrimonial constituida y la fianza personal otorgada.
123 La caución dentro de la Ley Penal Tributaria La caución en la Ley Penal esta regulada en los articulo 10, 11, 12, 13, 14, 15 y 16 del Decreto Legislativo 813.
124 ¿En qué supuestos se exige la prestación de una caución? ▸ ▸ En los delitos previstos en los Artículos 1, (defraudación tipo penal base), 5 (delito contable) del Decreto Legislativo, se aplicarán las normas generales que rigen a la caución. En los delitos previstos en el Artículo 2 (modalidades de defraudación) del Decreto Legislativo, la caución será no menor al treinta por ciento (30%) del monto de la deuda tributaria actualizada, excluyéndose los montos por concepto de multas, de acuerdo a la estimación que de aquélla realice el Órgano Administrador del Tributo. En el delito previsto en el inciso a) del Artículo 4 del Decreto Legislativo, la caución será no menor al monto efectivamente dejado de pagar, reintegrado o devuelto, de acuerdo a la estimación que de éste realice el Órgano Administrador del Tributo. En el delito previsto en el inciso b) del Artículo 4 del presente Decreto Legislativo, la caución será no menor al cincuenta por ciento (50%) del monto de la deuda tributaria actualizada, excluyéndose los montos por multas, de acuerdo a la estimación que de aquélla realice el Órgano Administrador del Tributo.
125 ¿Qué sucede con la caución si se concede la libertad provisional? En los casos de delito de defraudación tributaria, el Juez o la Sala Penal, al conceder la libertad provisional, deberá imponer al autor una caución de acuerdo a las reglas establecidas en diapositiva anterior. ¿Cómo se fija la caución en los casos en que exista mandato de comparecencia o libertad provisional? En los casos de mandato de comparecencia o libertad provisional, el monto mínimo por concepto de caución a que se refiere el artículo 10° de la mencionada norma, será el que estime el Órgano Administrador del Tributo a la fecha de interposición de la denuncia o a la fecha de solicitud de la libertad provisional respectivamente.
126 Si ya se cumplió con el pago de la deuda tributaria: ¿Cómo se fija la caución? En los casos que se haya cumplido con el pago de la deuda tributaria actualizada el Juez o la Sala Penal, según corresponda, determinará el monto de la caución de acuerdo a la responsabilidad y gravedad del hecho punible cometido, así como a las circunstancias de tiempo lugar, modo y ocasión. Si hay varios delitos de defraudación tributaria: ¿Cómo se fija la caución? En el caso que se impute la comisión de varios delitos de defraudación tributaria, y a fin de cumplir lo dispuesto en el artículo 10 de la referida norma, la caución deberá fijarse en base al total de la deuda tributaria que corresponda.
127 ¿Cuáles son las consecuencias accesorias que se aplican
128 Regularización Tributaria Corresponde a la justicia penal ordinaria la instrucción, juzgamiento y aplicación de las penas en los delitos tributarios, de conformidad a la legislación sobre la materia. No procede el ejercicio de la acción penal por parte del Ministerio Público, ni la comunicación de indicios de delito tributario por parte del Órgano Administrador del Tributo cuando se regularice la situación tributaria, en relación con las deudas originadas por la realización de algunas de las conductas constitutivas delito tributario contenidas en la Ley Penal Tributaria, antes de que se inicie la correspondiente investigación dispuesta por el Ministerio Público o a falta de ésta, el Órgano Administrador del Tributo inicie cualquier procedimiento de fiscalización relacionado al tributo y período en que se realizaron las conductas señaladas, de acuerdo a las normas sobre la materia Artículo 189° del Código Tributario
129 Muchas Gracias! Por la atención prestada E-mail: basiliopadilla 703@gmail. com
- Slides: 129