
DEPARTEMEN DAN CABANG CAECILIA WIDI PRATIWI Tujuan pembentukan
DEPARTEMEN DAN CABANG CAECILIA WIDI PRATIWI
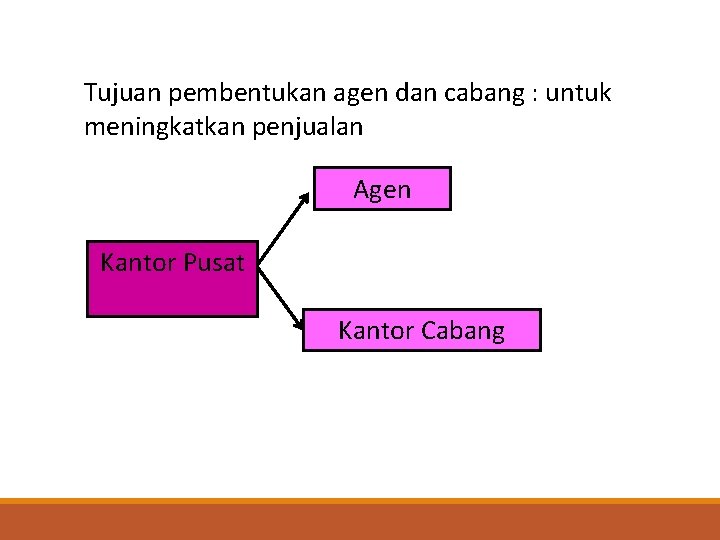
Tujuan pembentukan agen dan cabang : untuk meningkatkan penjualan Agen Kantor Pusat Kantor Cabang
PERBEDAAN AGEN DAN CABANG Agen Penjual : • Memperkenalkan barang dagangan dan menerima pesanan • Tidak menyimpan persediaan kecuali barang contoh • Tidak mempunyai sistem akuntansi sendiri • Tidak membuat pencatatan operasional • Pencatatan dilakukan oleh kantor pusat Kantor Cabang : Mempunyai sistem akuntansi tersendiri Beroperasi seperti kantor pusat
Akuntansi Untuk Agen Penjual Pencatatan akuntansi untuk Agen Penjual : 1. Pencatatan yang dilakukan menyangkut ikhtisar penerimaan dan pengeluaran dana kerja dan catatan penjualan kepada pelanggan. 2. Dengan sistem imprest kantor pusat menulis selembar cek kepada agen penjual sebesar dana kerja. Pencatatan Kantor Pusat Dana Kerja Agen Penjual (D) dan Kas (K)
Akuntansi Untuk Agen Penjual 3. Agen Penjual akan meminta pengisian kembali dana kerja jika dana sudah menipis, disertai laporan pengeluaran pos dan voucher yang dibayar. 4. Pada saat pengisian kembali dg pengiriman cek kepada agen penjual. Pencatatan Kantor pusat Beban/Perkiraan lainnya (D), Kas (K)
Akuntansi Untuk Cabang Sistem akuntansi kantor cabang menetapkan dengan penyelenggaraan : dapat (1) Pencatatan Cabang di Kantor Pusat (2) Pencatatan Cabang baik di Cabang maupun di Kantor Pusat. (3) Penyelenggaraan Catatan Cabang di Cabang sendiri.
Pencatatan Cabang di Kantor Pusat 1. Transaksi cabang dapat dicatat dalam buku harian kantor pusat dan buku besar atau seperangkat catatan yang terpisah. 2. Data diberikan oleh cabang dalam bentuk dokumen asli yang membuktikan transaksi cabang didukung oleh voucher asli. Pemusatan akuntansi di kantor pusat tepat dilakukan, terutama jika cabang mengemban fungsi sebagai agen penjual.
Pencatatan Cabang baik di Cabang maupun di Kantor Pusat. §Cabang dapat menyelenggarakan catatan asli (books original entry) untuk semua transaksi sebagai salinan. §Salinan buku pencatat asli ini dikirimkan ke kantor pusat, dimana data dibukukan pada perkiraan cabang yang diselenggarakan tersendiri atau dibukukan dalam buku besar umum kantor pusat.
Penyelenggaraan Catatan Cabang di Cabang Sendiri § Cabang melakukan pencatatan seperti halnya sebuah perusahaan sendiri
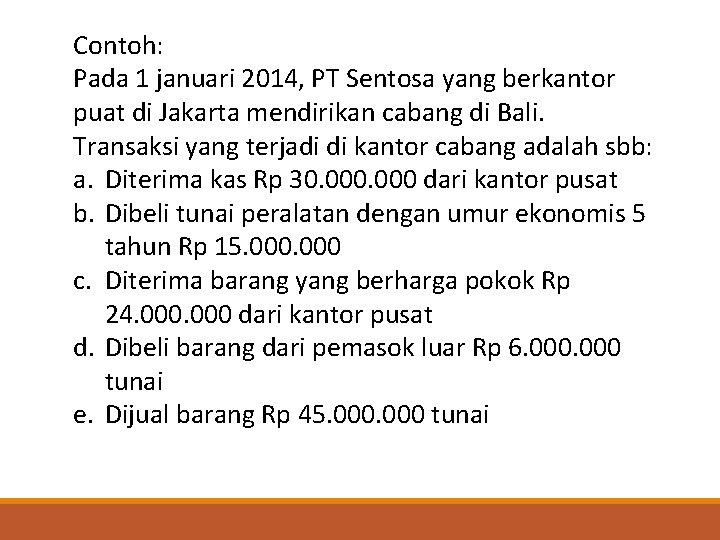
Contoh: Pada 1 januari 2014, PT Sentosa yang berkantor puat di Jakarta mendirikan cabang di Bali. Transaksi yang terjadi di kantor cabang adalah sbb: a. Diterima kas Rp 30. 000 dari kantor pusat b. Dibeli tunai peralatan dengan umur ekonomis 5 tahun Rp 15. 000 c. Diterima barang yang berharga pokok Rp 24. 000 dari kantor pusat d. Dibeli barang dari pemasok luar Rp 6. 000 tunai e. Dijual barang Rp 45. 000 tunai
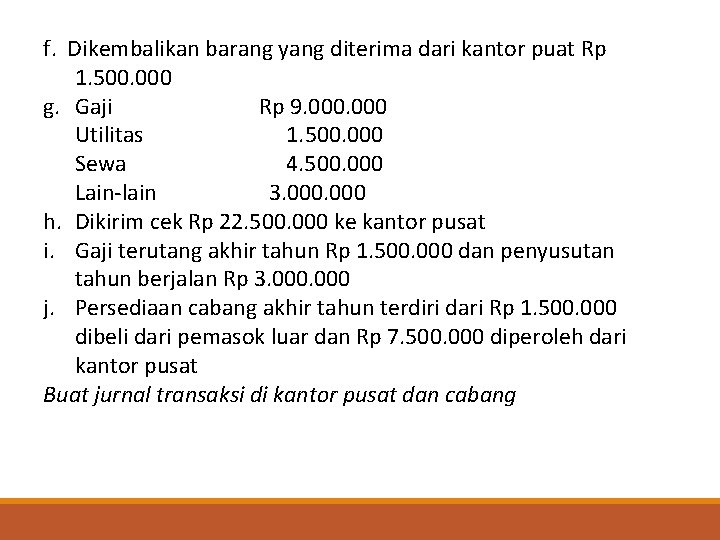
f. Dikembalikan barang yang diterima dari kantor puat Rp 1. 500. 000 g. Gaji Rp 9. 000 Utilitas 1. 500. 000 Sewa 4. 500. 000 Lain-lain 3. 000 h. Dikirim cek Rp 22. 500. 000 ke kantor pusat i. Gaji terutang akhir tahun Rp 1. 500. 000 dan penyusutan tahun berjalan Rp 3. 000 j. Persediaan cabang akhir tahun terdiri dari Rp 1. 500. 000 dibeli dari pemasok luar dan Rp 7. 500. 000 diperoleh dari kantor pusat Buat jurnal transaksi di kantor pusat dan cabang
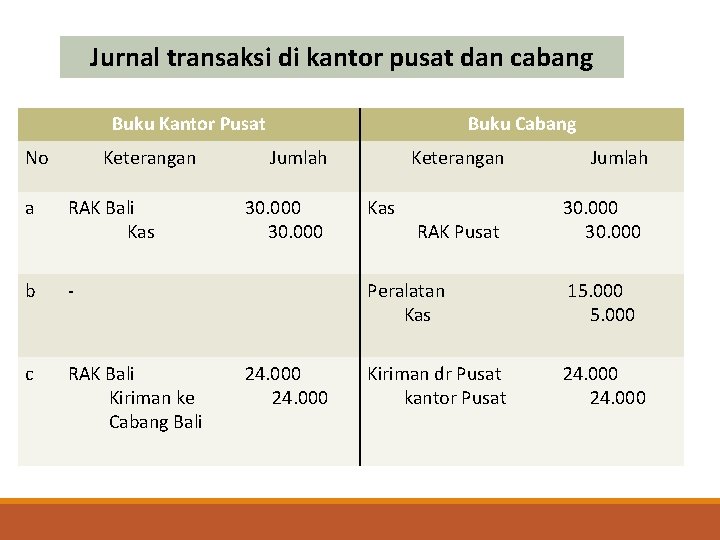
Jurnal transaksi di kantor pusat dan cabang Buku Kantor Pusat No Keterangan a RAK Bali Kas b - c RAK Bali Kiriman ke Cabang Bali Buku Cabang Jumlah 30. 000 24. 000 Keterangan Kas RAK Pusat Jumlah 30. 000 Peralatan Kas 15. 000 Kiriman dr Pusat kantor Pusat 24. 000
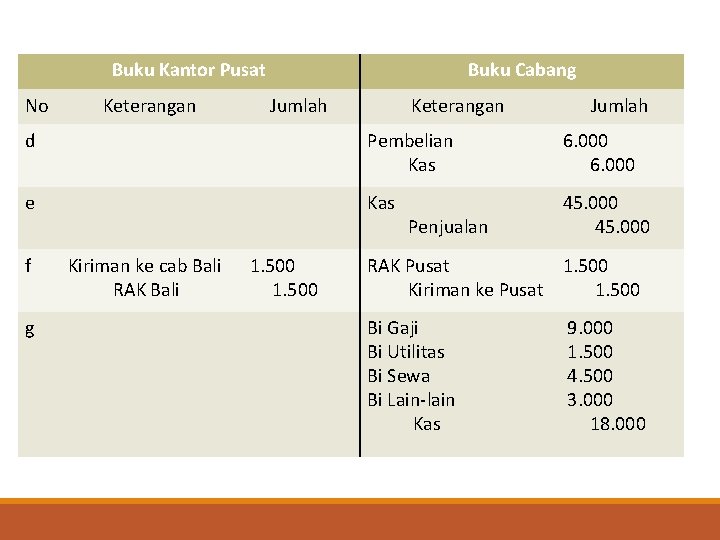
Buku Kantor Pusat No Keterangan Buku Cabang Jumlah Keterangan Jumlah d Pembelian Kas 6. 000 e Kas 45. 000 f g Kiriman ke cab Bali RAK Bali 1. 500 Penjualan RAK Pusat 1. 500 Kiriman ke Pusat 1. 500 Bi Gaji Bi Utilitas Bi Sewa Bi Lain-lain Kas 9. 000 1. 500 4. 500 3. 000 18. 000
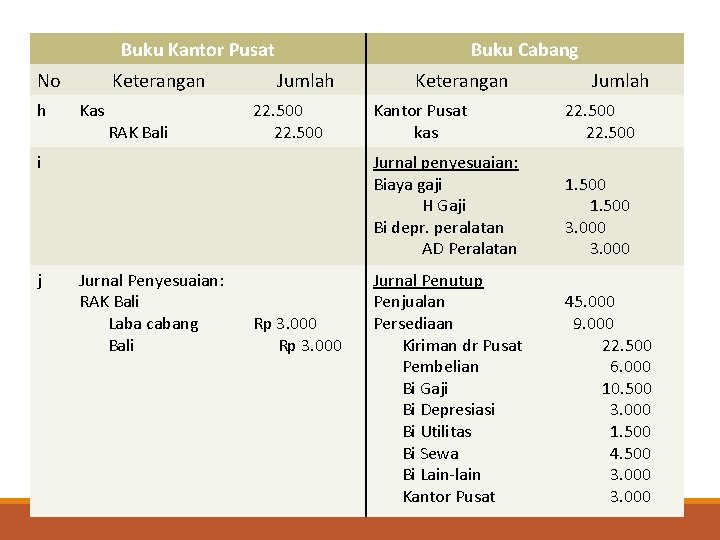
Buku Kantor Pusat No h Keterangan Kas RAK Bali Buku Cabang Jumlah 22. 500 i j Jurnal Penyesuaian: RAK Bali Laba cabang Bali Rp 3. 000 Keterangan Jumlah Kantor Pusat kas 22. 500 Jurnal penyesuaian: Biaya gaji H Gaji Bi depr. peralatan AD Peralatan 1. 500 3. 000 Jurnal Penutup Penjualan Persediaan Kiriman dr Pusat Pembelian Bi Gaji Bi Depresiasi Bi Utilitas Bi Sewa Bi Lain-lain Kantor Pusat 45. 000 9. 000 22. 500 6. 000 10. 500 3. 000 1. 500 4. 500 3. 000
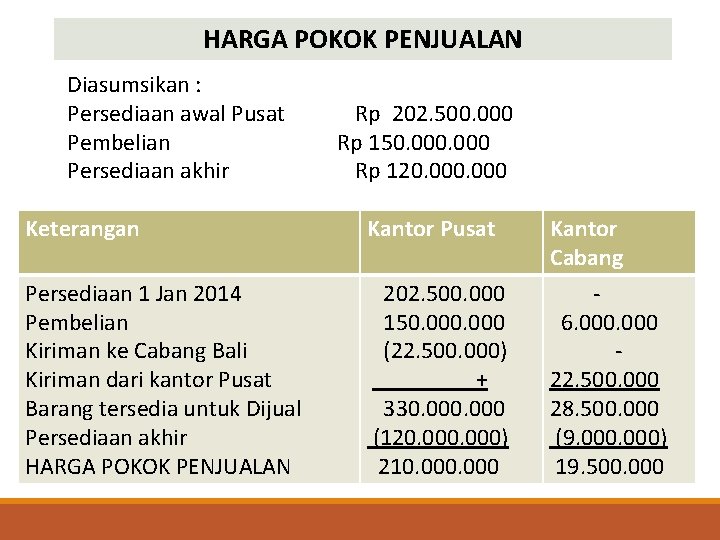
HARGA POKOK PENJUALAN Diasumsikan : Persediaan awal Pusat Pembelian Persediaan akhir Rp 202. 500. 000 Rp 150. 000 Rp 120. 000 Keterangan Kantor Pusat Persediaan 1 Jan 2014 Pembelian Kiriman ke Cabang Bali Kiriman dari kantor Pusat Barang tersedia untuk Dijual Persediaan akhir HARGA POKOK PENJUALAN 202. 500. 000 150. 000 (22. 500. 000) + 330. 000 (120. 000) 210. 000 Kantor Cabang 6. 000 22. 500. 000 28. 500. 000 (9. 000) 19. 500. 000
KERTAS KERJA Pencatatan kantor pusat dan cabang dapat digabungkan dengan 2 pendekatan, yakni : a. Pendekatan neraca percobaan b. Pendekatan laporan keuangan
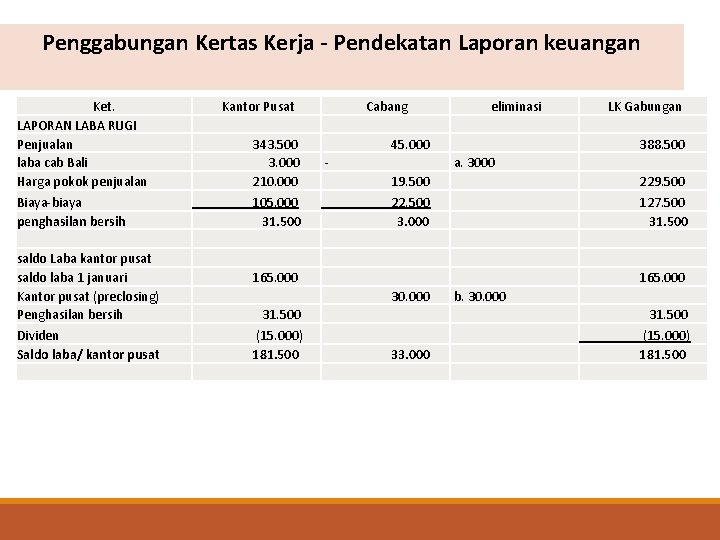
Penggabungan Kertas Kerja - Pendekatan Laporan keuangan Ket. LAPORAN LABA RUGI Penjualan laba cab Bali Harga pokok penjualan Biaya-biaya penghasilan bersih saldo Laba kantor pusat saldo laba 1 januari Kantor pusat (preclosing) Penghasilan bersih Dividen Saldo laba/ kantor pusat Kantor Pusat 343. 500 3. 000 210. 000 105. 000 31. 500 Cabang eliminasi 45. 000 - 388. 500 a. 3000 19. 500 22. 500 3. 000 229. 500 127. 500 31. 500 165. 000 30. 000 31. 500 (15. 000) 181. 500 LK Gabungan 33. 000 b. 30. 000 31. 500 (15. 000) 181. 500
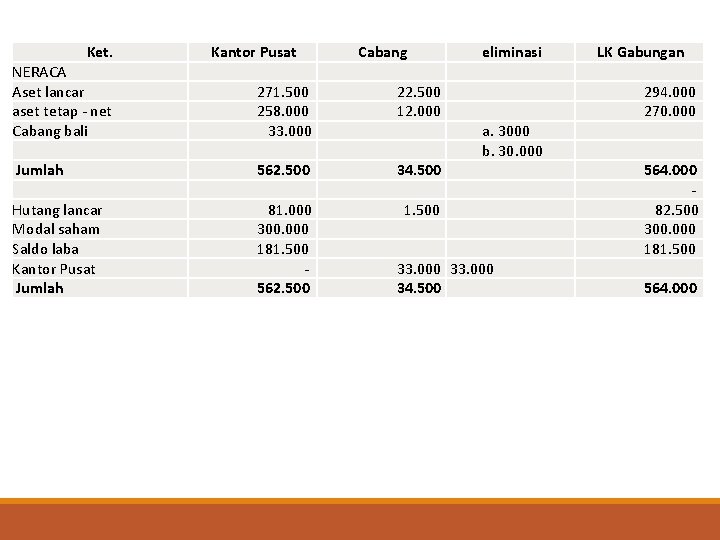
Ket. Kantor Pusat Cabang NERACA Aset lancar aset tetap - net Cabang bali 271. 500 258. 000 33. 000 22. 500 12. 000 Jumlah 562. 500 34. 500 Hutang lancar Modal saham Saldo laba Kantor Pusat Jumlah 81. 000 300. 000 181. 500 562. 500 1. 500 eliminasi LK Gabungan 294. 000 270. 000 a. 3000 b. 30. 000 33. 000 34. 500 564. 000 82. 500 300. 000 181. 500 564. 000
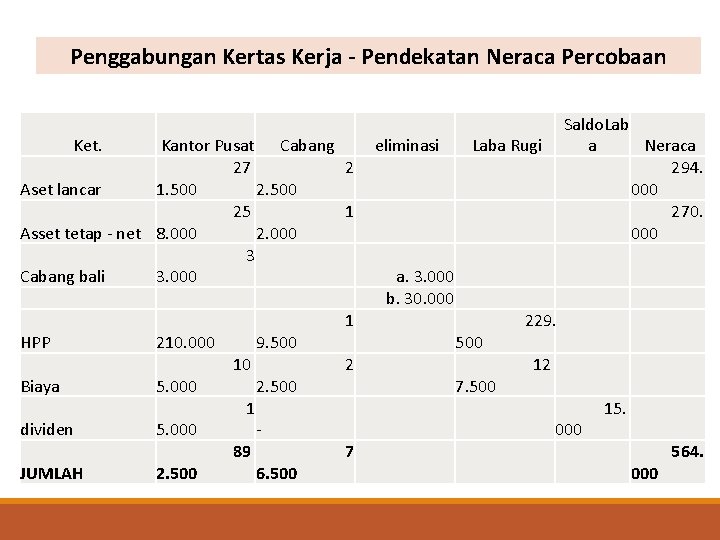
Penggabungan Kertas Kerja - Pendekatan Neraca Percobaan Ket. Kantor Pusat Cabang 27 2 Aset lancar 1. 500 25 1 Asset tetap - net 8. 000 2. 000 3 Cabang bali 3. 000 HPP Biaya dividen JUMLAH 210. 000 5. 000 2. 500 9. 500 10 1 89 2. 500 1 2 6. 500 eliminasi Saldo. Lab a Neraca 294. 000 270. 000 Laba Rugi a. 3. 000 b. 30. 000 500 7. 500 229. 12 000 7 15. 000 564.
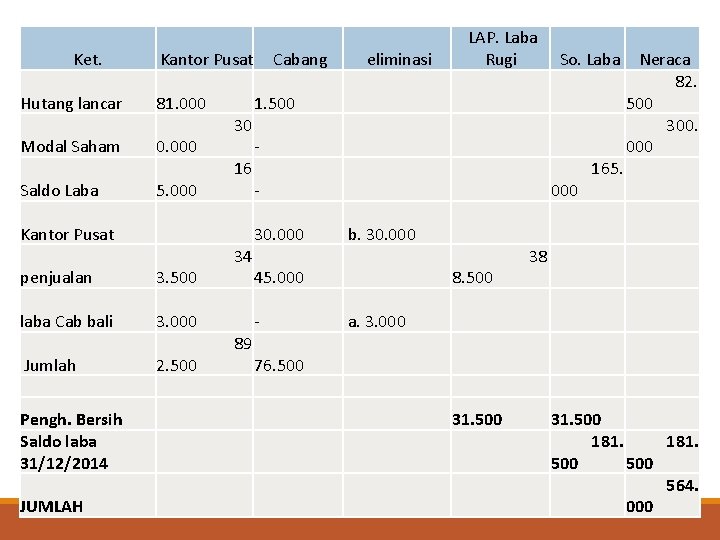
Ket. Hutang lancar Modal Saham Saldo Laba Kantor Pusat 81. 000 0. 000 5. 000 30 3. 500 laba Cab bali 3. 000 Pengh. Bersih Saldo laba 31/12/2014 JUMLAH 2. 500 So. Laba 16 30. 000 penjualan eliminasi 1. 500 Kantor Pusat Jumlah Cabang LAP. Laba Rugi 34 165. b. 30. 000 45. 000 - 89 000 Neraca 82. 500 300. 000 8. 500 38 a. 3. 000 76. 500 31. 500 181. 500 564. 000
- Slides: 20