
DEKENLER ARASINDAK GECKMEL LKLER Datlm Gecikme ve Otoregresiv
- Slides: 99
DEĞİŞKENLER ARASINDAKİ GECİKMELİ İLİŞKİLER: Dağıtılmış Gecikme ve Otoregresiv Modeller
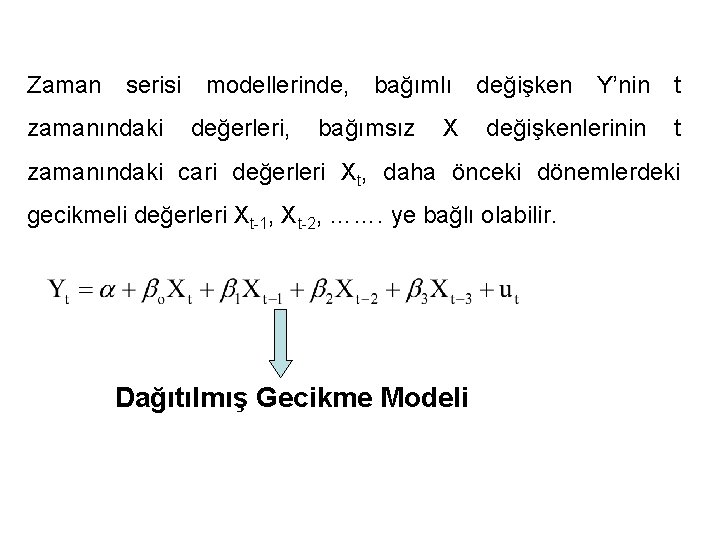
Zaman serisi modellerinde, bağımlı değişken Y’nin t zamanındaki değerleri, bağımsız X değişkenlerinin t zamanındaki cari değerleri Xt, daha önceki dönemlerdeki gecikmeli değerleri Xt-1, Xt-2, ……. ye bağlı olabilir. Dağıtılmış Gecikme Modeli
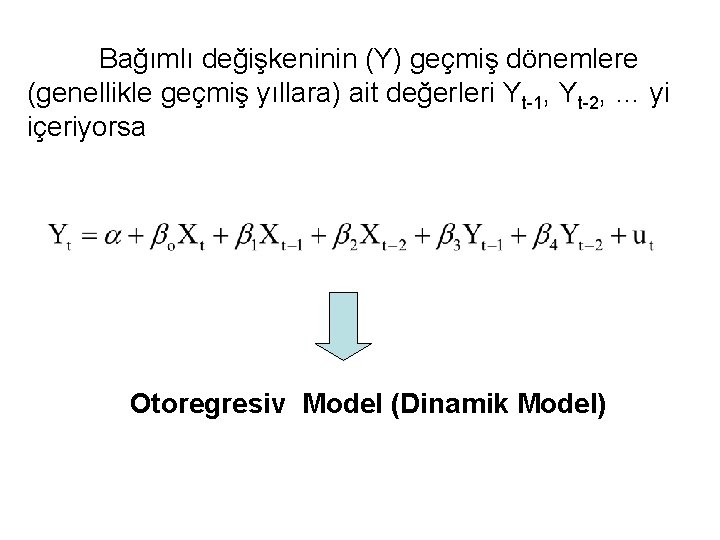
Bağımlı değişkeninin (Y) geçmiş dönemlere (genellikle geçmiş yıllara) ait değerleri Yt-1, Yt-2, … yi içeriyorsa Otoregresiv Model (Dinamik Model)
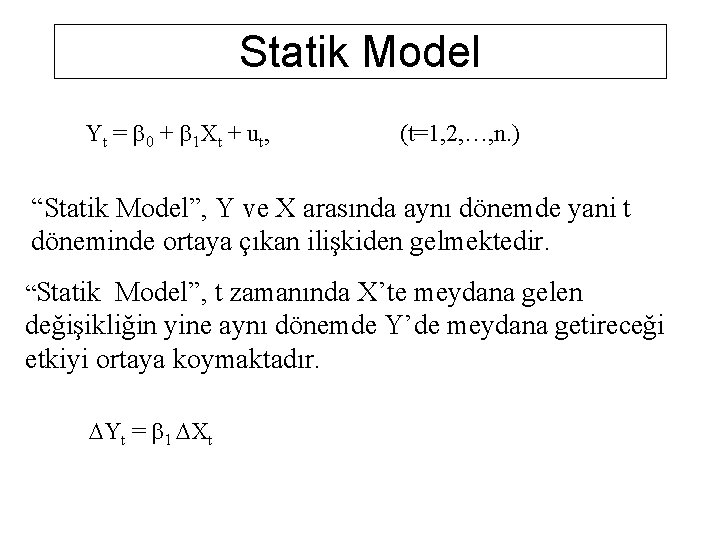
Statik Model Yt = 0 + 1 Xt + ut, (t=1, 2, …, n. ) “Statik Model”, Y ve X arasında aynı dönemde yani t döneminde ortaya çıkan ilişkiden gelmektedir. “Statik Model”, t zamanında X’te meydana gelen değişikliğin yine aynı dönemde Y’de meydana getireceği etkiyi ortaya koymaktadır. DYt = 1 DXt
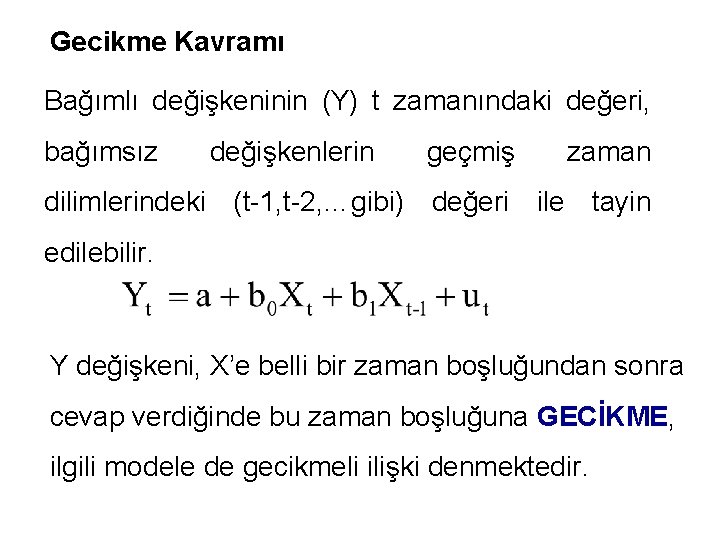
Gecikme Kavramı Bağımlı değişkeninin (Y) t zamanındaki değeri, bağımsız değişkenlerin geçmiş zaman dilimlerindeki (t-1, t-2, …gibi) değeri ile tayin edilebilir. Y değişkeni, X’e belli bir zaman boşluğundan sonra cevap verdiğinde bu zaman boşluğuna GECİKME, ilgili modele de gecikmeli ilişki denmektedir.
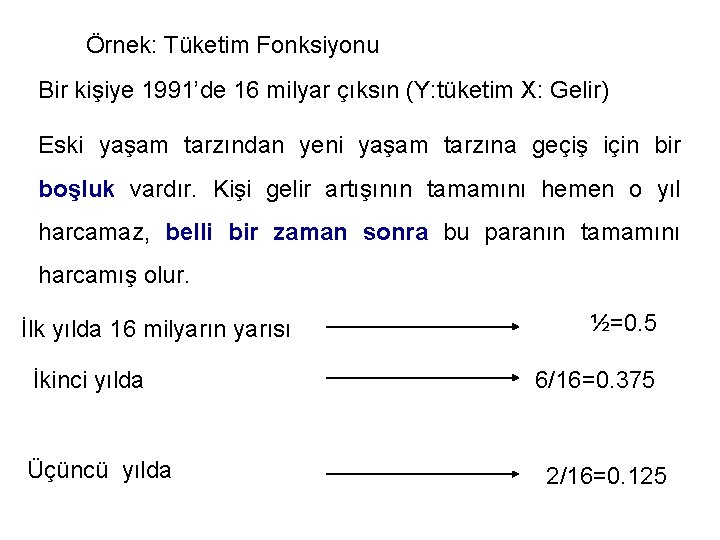
Örnek: Tüketim Fonksiyonu Bir kişiye 1991’de 16 milyar çıksın (Y: tüketim X: Gelir) Eski yaşam tarzından yeni yaşam tarzına geçiş için bir boşluk vardır. Kişi gelir artışının tamamını hemen o yıl harcamaz, belli bir zaman sonra bu paranın tamamını harcamış olur. İlk yılda 16 milyarın yarısı İkinci yılda Üçüncü yılda ½=0. 5 6/16=0. 375 2/16=0. 125
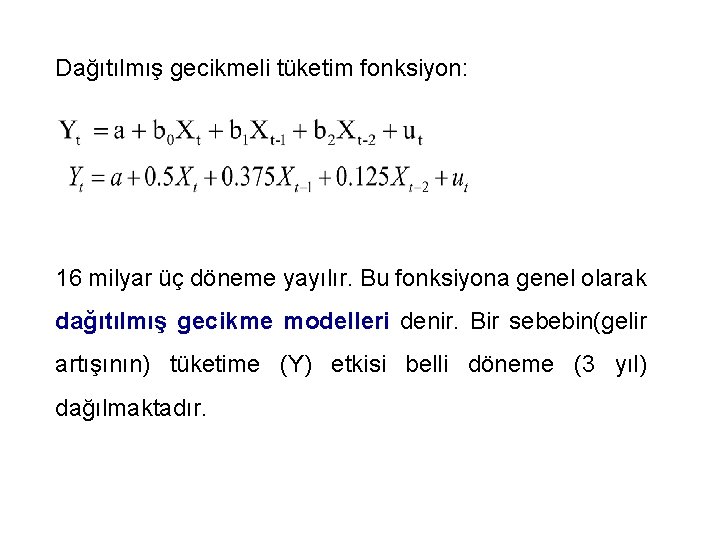
Dağıtılmış gecikmeli tüketim fonksiyon: 16 milyar üç döneme yayılır. Bu fonksiyona genel olarak dağıtılmış gecikme modelleri denir. Bir sebebin(gelir artışının) tüketime (Y) etkisi belli döneme (3 yıl) dağılmaktadır.
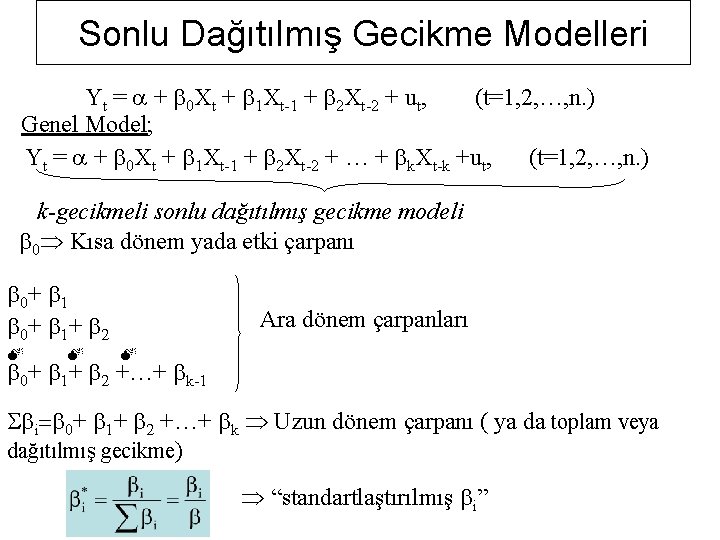
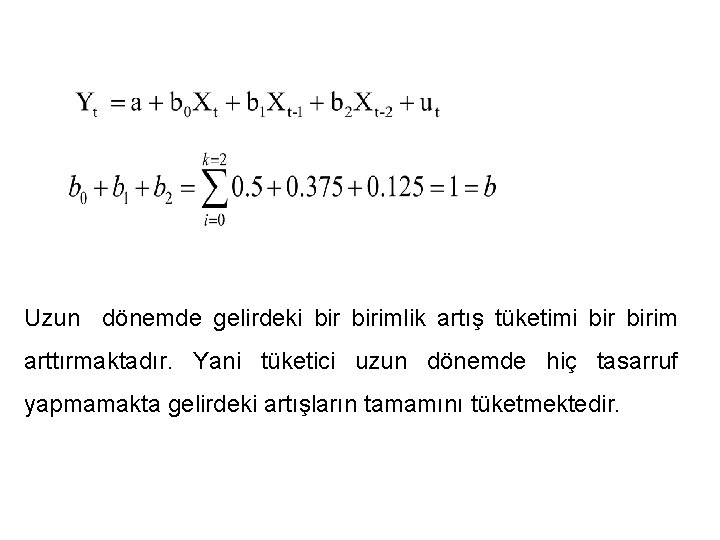
Sonlu Dağıtılmış Gecikme Modelleri Yt = a + 0 Xt + 1 Xt-1 + 2 Xt-2 + ut, (t=1, 2, …, n. ) Genel Model; Yt = a + 0 Xt + 1 Xt-1 + 2 Xt-2 + … + k. Xt-k +ut, (t=1, 2, …, n. ) k-gecikmeli sonlu dağıtılmış gecikme modeli 0 Kısa dönem yada etki çarpanı 0+ 1 0+ 1+ 2 Ara dönem çarpanları 0+ 1+ 2 +…+ k-1 S i= 0+ 1+ 2 +…+ k Uzun dönem çarpanı ( ya da toplam veya dağıtılmış gecikme) “standartlaştırılmış i”
Uzun dönemde gelirdeki birimlik artış tüketimi birim arttırmaktadır. Yani tüketici uzun dönemde hiç tasarruf yapmamakta gelirdeki artışların tamamını tüketmektedir.
Gecikmenin Nedenleri 1. Psikolojik nedenler 2. Teknolojik nedenler 3. Kurumsal nedenler
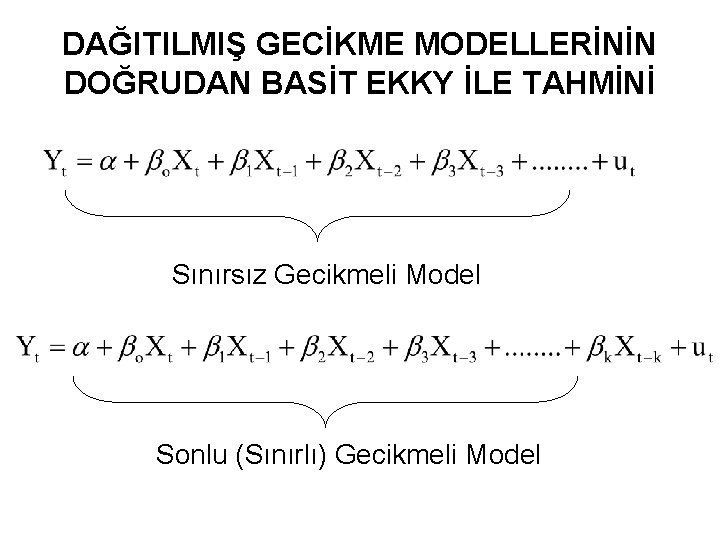
DAĞITILMIŞ GECİKME MODELLERİNİN DOĞRUDAN BASİT EKKY İLE TAHMİNİ Sınırsız Gecikmeli Model Sonlu (Sınırlı) Gecikmeli Model
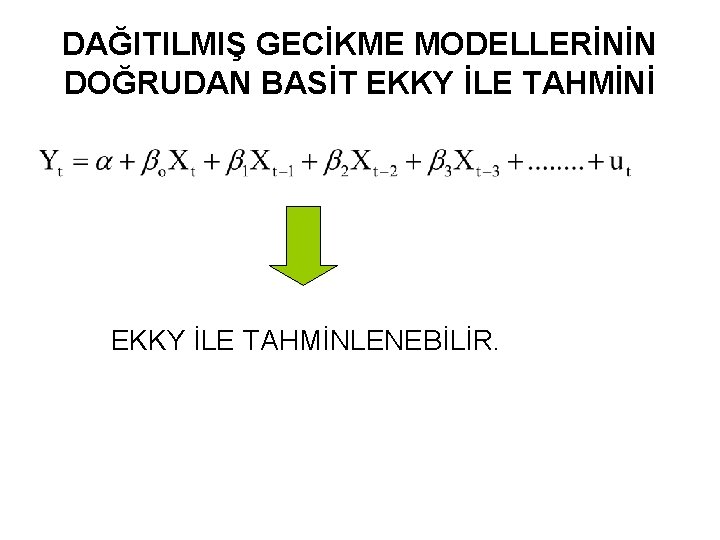
DAĞITILMIŞ GECİKME MODELLERİNİN DOĞRUDAN BASİT EKKY İLE TAHMİNİ EKKY İLE TAHMİNLENEBİLİR.
EKKY Uygulamanın Sakıncaları: • Gecikme sayısı k’nın maksimum değerinin önceden belli olmamasıdır. • Birbirini takip eden gecikmelerin sayısının çok olması ve gözlem sayısının az olması halinde serbestlik derecesinin küçülüp, istatistiksel test ve güven aralıklarının sağlıksız olması • Xt-1, Xt-2, Xt-3, … gecikmeleri arasında çoklu doğrusal bağlantı probleminin ortaya çıkmasıdır.
Dağıtılmış Gecikme Modelleri için Yöntemler • Almon Polinomial Gecikme Modeli • Koyck Modeli • Cagan’ın Uyumcu Beklenti Modeli • Nerlove Kısmi İyileştirme Modeli
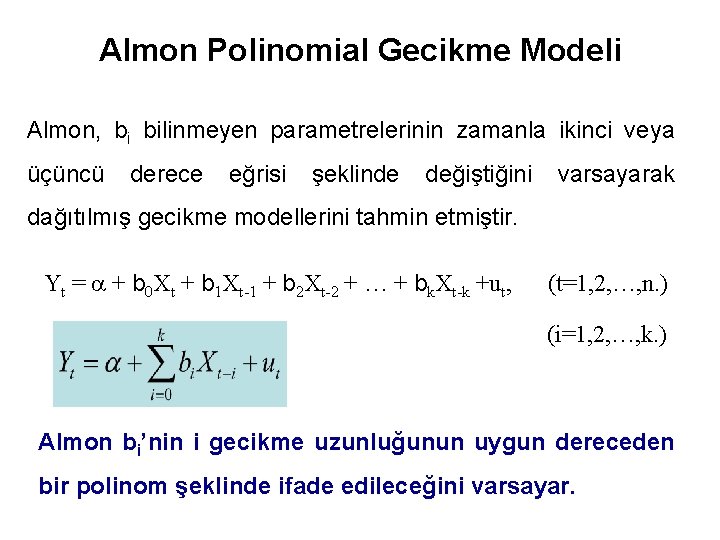
Almon Polinomial Gecikme Modeli Almon, bi bilinmeyen parametrelerinin zamanla ikinci veya üçüncü derece eğrisi şeklinde değiştiğini varsayarak dağıtılmış gecikme modellerini tahmin etmiştir. Yt = a + b 0 Xt + b 1 Xt-1 + b 2 Xt-2 + … + bk. Xt-k +ut, (t=1, 2, …, n. ) (i=1, 2, …, k. ) Almon bi’nin i gecikme uzunluğunun uygun dereceden bir polinom şeklinde ifade edileceğini varsayar.
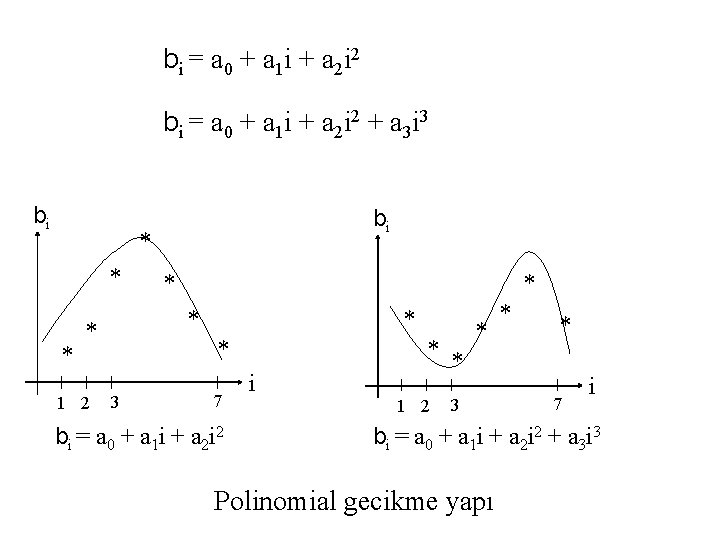
bi = a 0 + a 1 i + a 2 i 2 + a 3 i 3 bi bi * * * 1 2 * * * 3 7 bi = a 0 + a 1 i + a 2 i 2 i * * 1 2 * 3 * * 7 i bi = a 0 + a 1 i + a 2 i 2 + a 3 i 3 Polinomial gecikme yapı
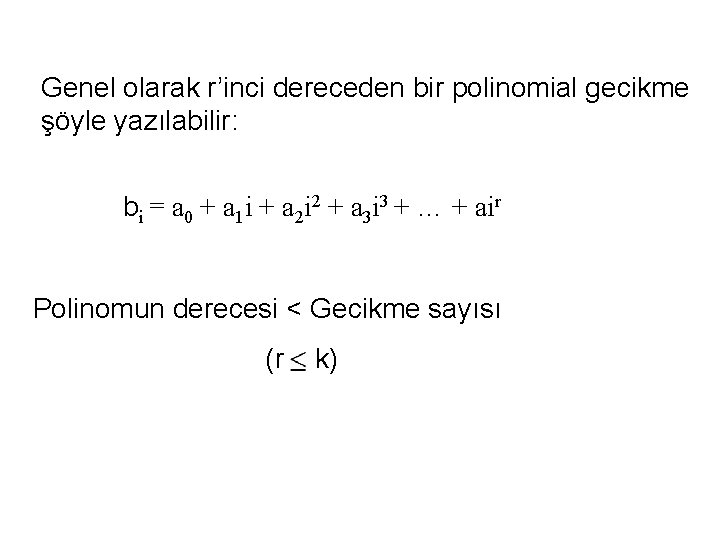
Genel olarak r’inci dereceden bir polinomial gecikme şöyle yazılabilir: bi = a 0 + a 1 i + a 2 i 2 + a 3 i 3 + … + air Polinomun derecesi < Gecikme sayısı (r k)
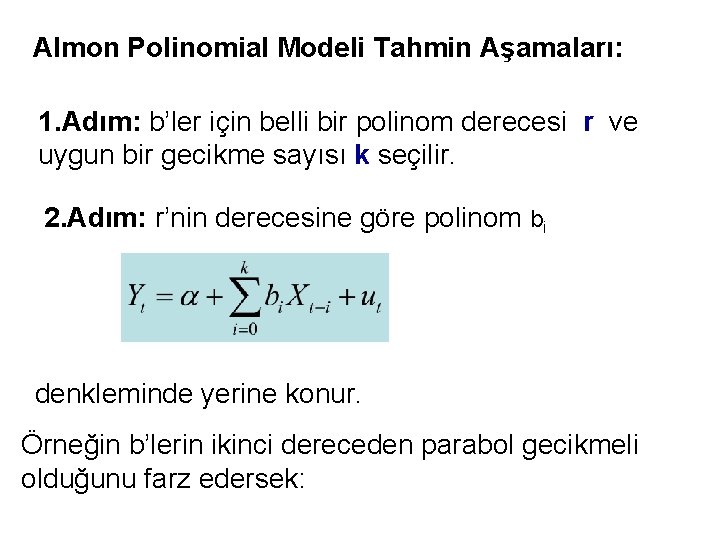
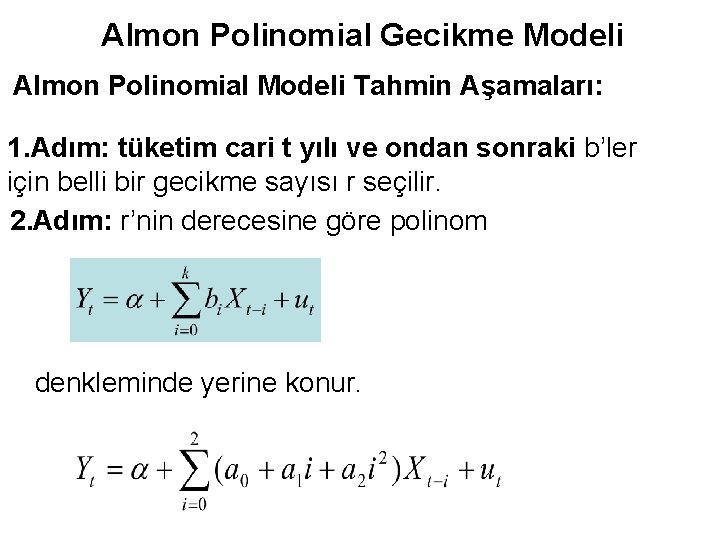
Almon Polinomial Modeli Tahmin Aşamaları: 1. Adım: b’ler için belli bir polinom derecesi r ve uygun bir gecikme sayısı k seçilir. 2. Adım: r’nin derecesine göre polinom bi denkleminde yerine konur. Örneğin b’lerin ikinci dereceden parabol gecikmeli olduğunu farz edersek:
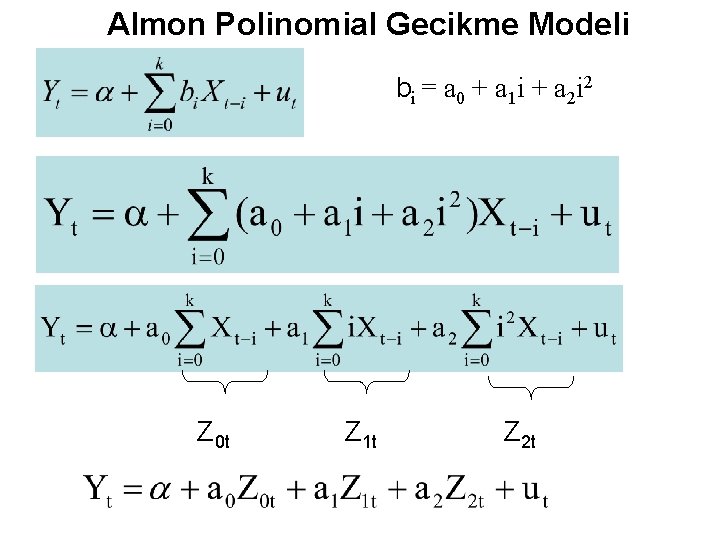
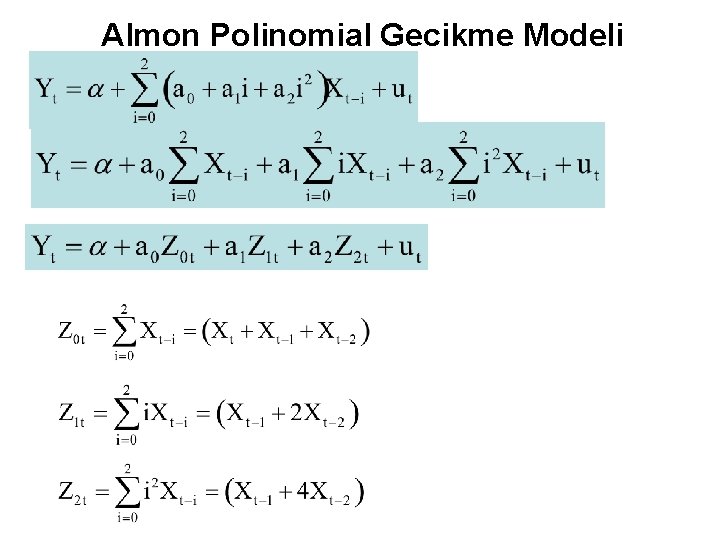
Almon Polinomial Gecikme Modeli bi = a 0 + a 1 i + a 2 i 2 Z 0 t Z 1 t Z 2 t
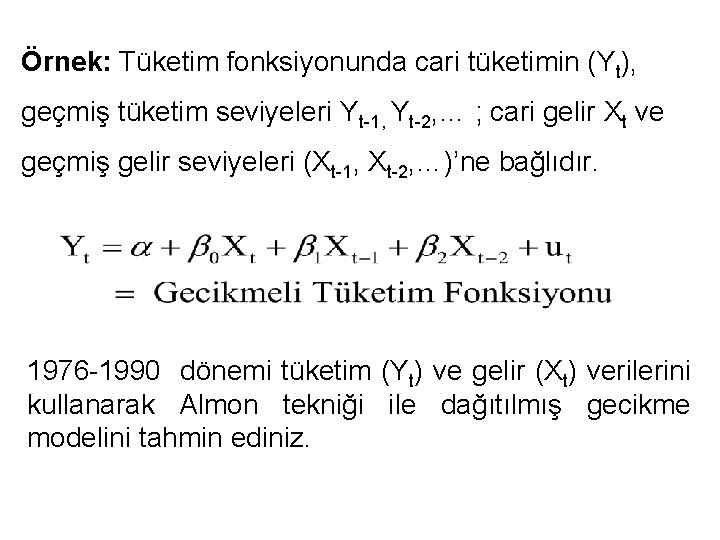
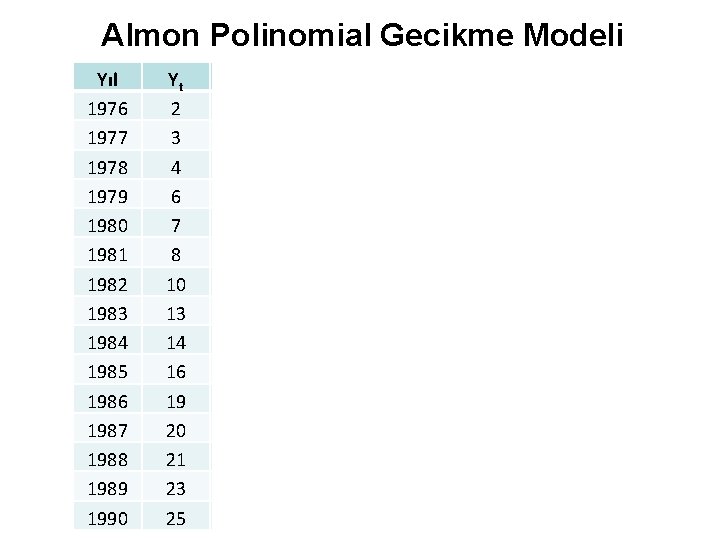
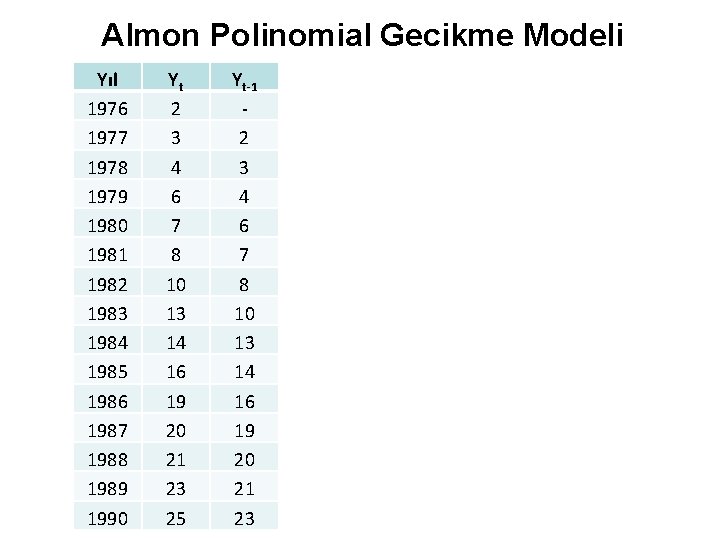
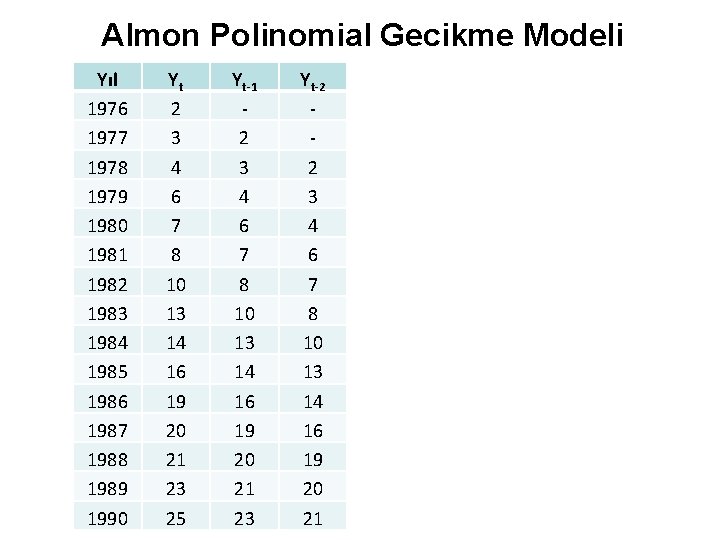
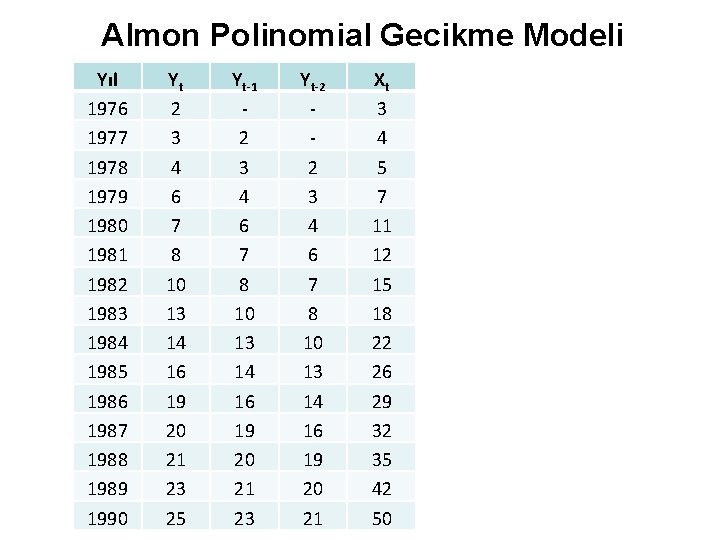
Örnek: Tüketim fonksiyonunda cari tüketimin (Yt), geçmiş tüketim seviyeleri Yt-1, Yt-2, … ; cari gelir Xt ve geçmiş gelir seviyeleri (Xt-1, Xt-2, …)’ne bağlıdır. 1976 -1990 dönemi tüketim (Yt) ve gelir (Xt) verilerini kullanarak Almon tekniği ile dağıtılmış gecikme modelini tahmin ediniz.
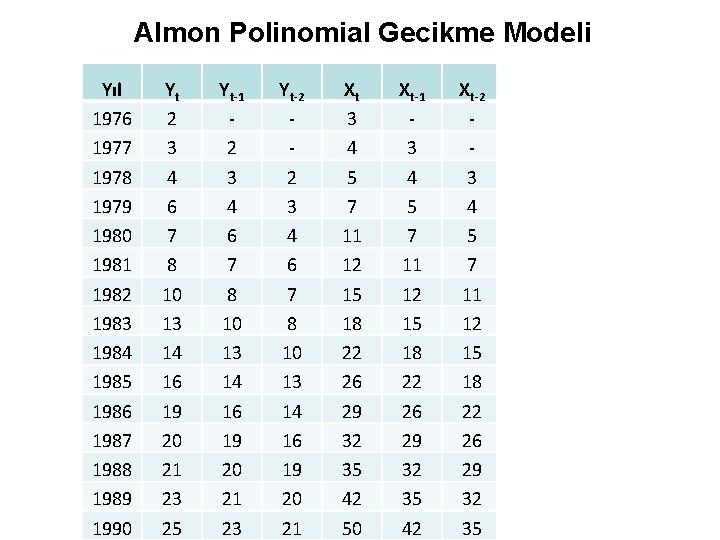
Almon Polinomial Gecikme Modeli Yıl 1976 1977 1978 1979 1980 1981 1982 1983 1984 1985 1986 1987 1988 1989 1990 Yt 2 3 4 6 7 8 10 13 14 16 19 20 21 23 25 Yt-1 2 3 4 6 7 8 10 13 14 16 19 20 21 23 Yt-2 2 3 4 6 7 8 10 13 14 16 19 20 21 Xt 3 4 5 7 11 12 15 18 22 26 29 32 35 42 50 Xt-1 3 4 5 7 11 12 15 18 22 26 29 32 35 42 It=Xt-Yt 3 -2=1 4 -3=1 1 1 4 4 5 5 8 10 10 12 14 19 25
Almon Polinomial Gecikme Modeli Yıl 1976 1977 1978 1979 1980 1981 1982 1983 1984 1985 1986 1987 1988 1989 1990 Yt 2 3 4 6 7 8 10 13 14 16 19 20 21 23 25 Yt-1 2 3 4 6 7 8 10 13 14 16 19 20 21 23 Yt-2 2 3 4 6 7 8 10 13 14 16 19 20 21 Xt 3 4 5 7 11 12 15 18 22 26 29 32 35 42 50 Xt-1 3 4 5 7 11 12 15 18 22 26 29 32 35 42 It=Xt-Yt 3 -2=1 4 -3=1 1 1 4 4 5 5 8 10 10 12 14 19 25
Almon Polinomial Gecikme Modeli Yıl 1976 1977 1978 1979 1980 1981 1982 1983 1984 1985 1986 1987 1988 1989 1990 Yt 2 3 4 6 7 8 10 13 14 16 19 20 21 23 25 Yt-1 2 3 4 6 7 8 10 13 14 16 19 20 21 23 Yt-2 2 3 4 6 7 8 10 13 14 16 19 20 21 Xt 3 4 5 7 11 12 15 18 22 26 29 32 35 42 50 Xt-1 3 4 5 7 11 12 15 18 22 26 29 32 35 42 It=Xt-Yt 3 -2=1 4 -3=1 1 1 4 4 5 5 8 10 10 12 14 19 25
Almon Polinomial Gecikme Modeli Yıl 1976 1977 1978 1979 1980 1981 1982 1983 1984 1985 1986 1987 1988 1989 1990 Yt 2 3 4 6 7 8 10 13 14 16 19 20 21 23 25 Yt-1 2 3 4 6 7 8 10 13 14 16 19 20 21 23 Yt-2 2 3 4 6 7 8 10 13 14 16 19 20 21 Xt 3 4 5 7 11 12 15 18 22 26 29 32 35 42 50 Xt-1 3 4 5 7 11 12 15 18 22 26 29 32 35 42 It=Xt-Yt 3 -2=1 4 -3=1 1 1 4 4 5 5 8 10 10 12 14 19 25
Almon Polinomial Gecikme Modeli Yıl 1976 1977 1978 1979 1980 1981 1982 1983 1984 1985 1986 1987 1988 1989 1990 Yt 2 3 4 6 7 8 10 13 14 16 19 20 21 23 25 Yt-1 2 3 4 6 7 8 10 13 14 16 19 20 21 23 Yt-2 2 3 4 6 7 8 10 13 14 16 19 20 21 Xt 3 4 5 7 11 12 15 18 22 26 29 32 35 42 50 Xt-1 3 4 5 7 11 12 15 18 22 26 29 32 35 42 Xt-2 It=Xt-Yt 3 -2=1 4 -3=1 3 1 4 1 5 4 7 4 11 5 12 5 15 8 18 10 22 10 26 12 29 14 32 19 35 25
Almon Polinomial Gecikme Modeli Almon Polinomial Modeli Tahmin Aşamaları: 1. Adım: tüketim cari t yılı ve ondan sonraki b’ler için belli bir gecikme sayısı r seçilir. 2. Adım: r’nin derecesine göre polinom denkleminde yerine konur.
Almon Polinomial Gecikme Modeli
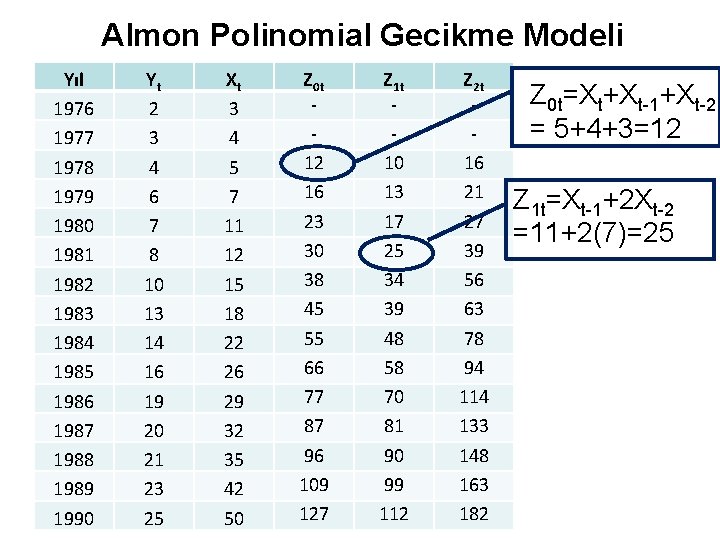
Almon Polinomial Gecikme Modeli Yıl 1976 1977 1978 1979 1980 1981 1982 1983 1984 1985 1986 1987 1988 1989 1990 Yt 2 3 4 6 7 8 10 13 14 16 19 20 21 23 25 Xt 3 4 5 7 11 12 15 18 22 26 29 32 35 42 50 Z 0 t 12 16 23 30 38 45 55 66 77 87 96 109 127 Z 1 t 10 13 17 25 34 39 48 58 70 81 90 99 112 Z 2 t 16 21 27 39 56 63 78 94 114 133 148 163 182 Z 0 t=Xt+Xt-1+Xt-2 = 5+4+3=12 Z 1 t=Xt-1+2 Xt-2 =11+2(7)=25
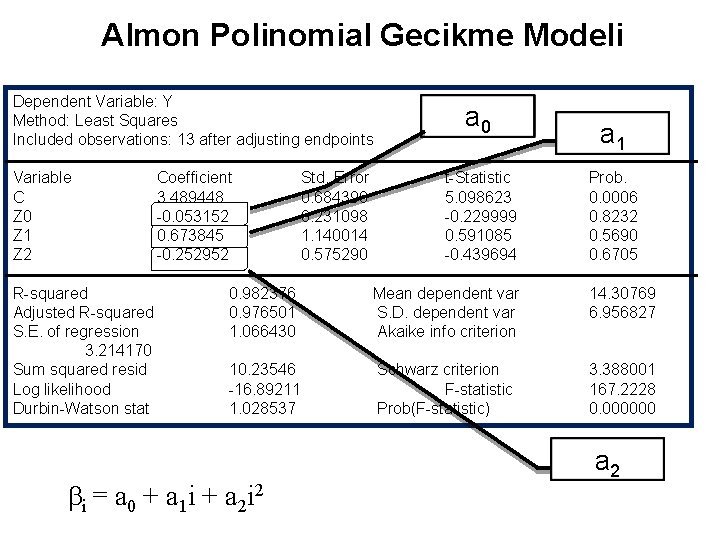
Almon Polinomial Gecikme Modeli Dependent Variable: Y Method: Least Squares Included observations: 13 after adjusting endpoints Variable C Z 0 Z 1 Z 2 R-squared Adjusted R-squared S. E. of regression 3. 214170 Sum squared resid Log likelihood Durbin-Watson stat Coefficient 3. 489448 -0. 053152 0. 673845 -0. 252952 Std. Error 0. 684390 0. 231098 1. 140014 0. 575290 a 0 t-Statistic 5. 098623 -0. 229999 0. 591085 -0. 439694 a 1 Prob. 0. 0006 0. 8232 0. 5690 0. 6705 0. 982376 0. 976501 1. 066430 Mean dependent var S. D. dependent var Akaike info criterion 14. 30769 6. 956827 10. 23546 -16. 89211 1. 028537 Schwarz criterion F-statistic Prob(F-statistic) 3. 388001 167. 2228 0. 000000 i = a 0 + a 1 i + a 2 i 2 a 2
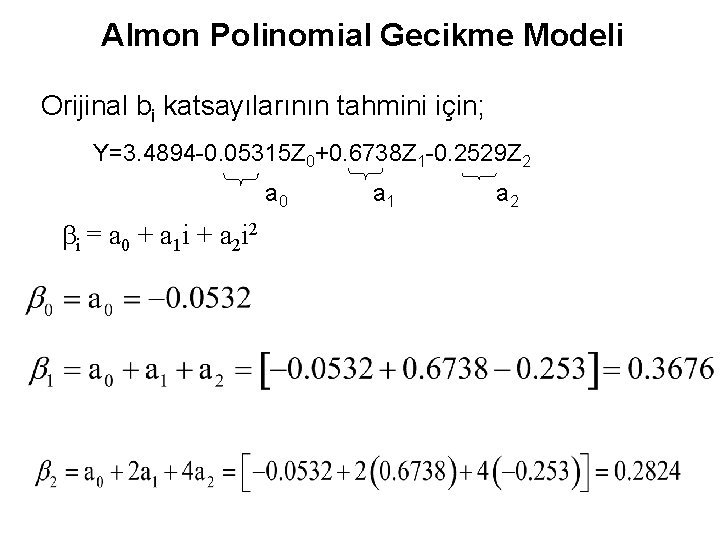
Almon Polinomial Gecikme Modeli Orijinal bi katsayılarının tahmini için; Y=3. 4894 -0. 05315 Z 0+0. 6738 Z 1 -0. 2529 Z 2 a 0 i = a 0 + a 1 i + a 2 i 2 a 1 a 2
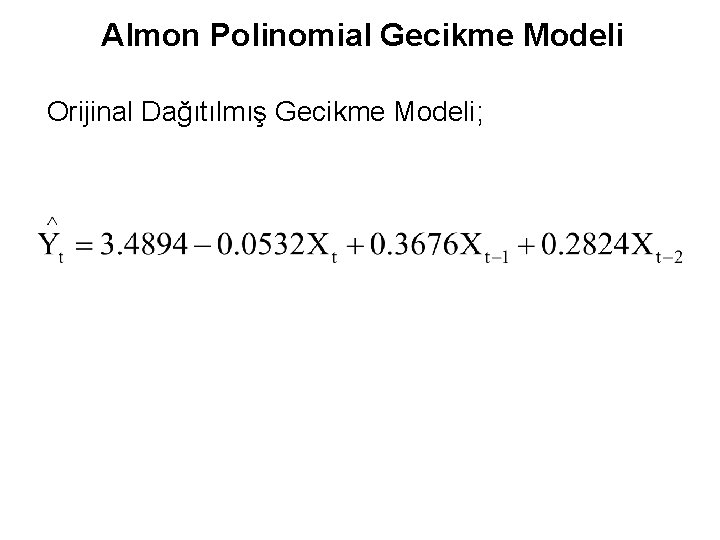
Almon Polinomial Gecikme Modeli Orijinal Dağıtılmış Gecikme Modeli;
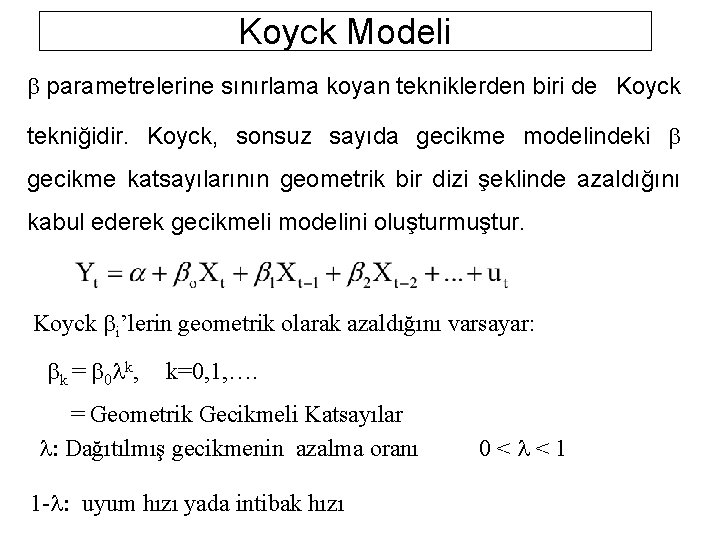
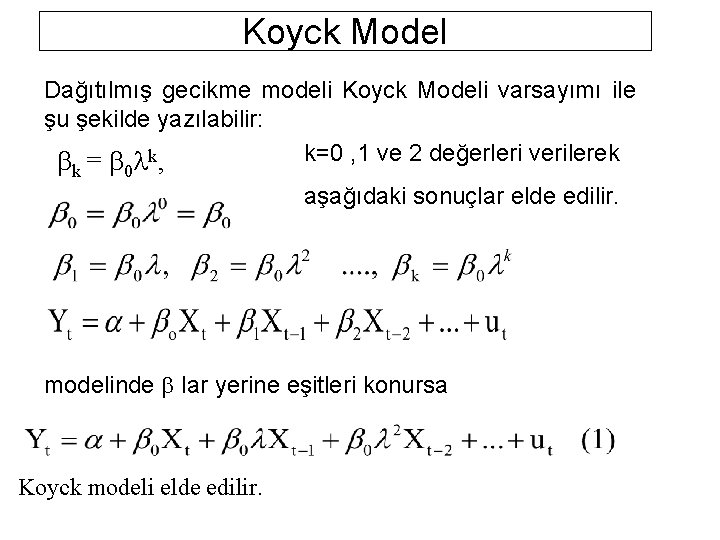
Koyck Modeli parametrelerine sınırlama koyan tekniklerden biri de Koyck tekniğidir. Koyck, sonsuz sayıda gecikme modelindeki gecikme katsayılarının geometrik bir dizi şeklinde azaldığını kabul ederek gecikmeli modelini oluşturmuştur. Koyck i’lerin geometrik olarak azaldığını varsayar: k = 0 k, k=0, 1, …. = Geometrik Gecikmeli Katsayılar : Dağıtılmış gecikmenin azalma oranı 1 - : uyum hızı yada intibak hızı 0< <1
Koyck Model Dağıtılmış gecikme modeli Koyck Modeli varsayımı ile şu şekilde yazılabilir: k=0 , 1 ve 2 değerleri verilerek = k, k 0 aşağıdaki sonuçlar elde edilir. modelinde lar yerine eşitleri konursa Koyck modeli elde edilir.
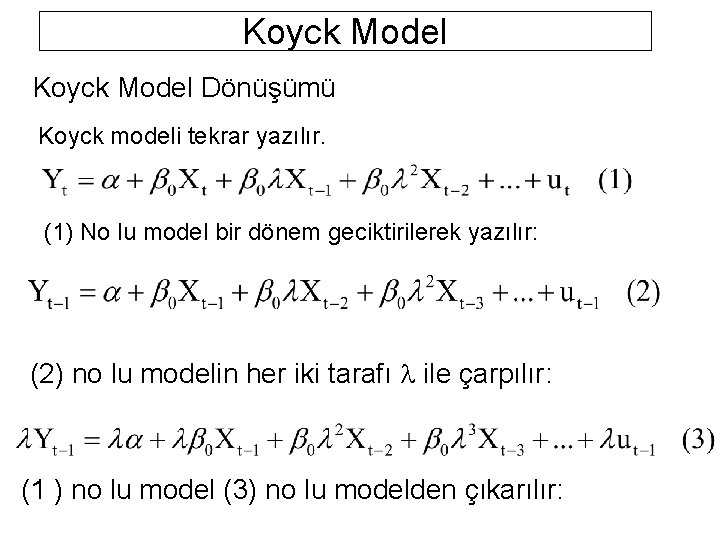
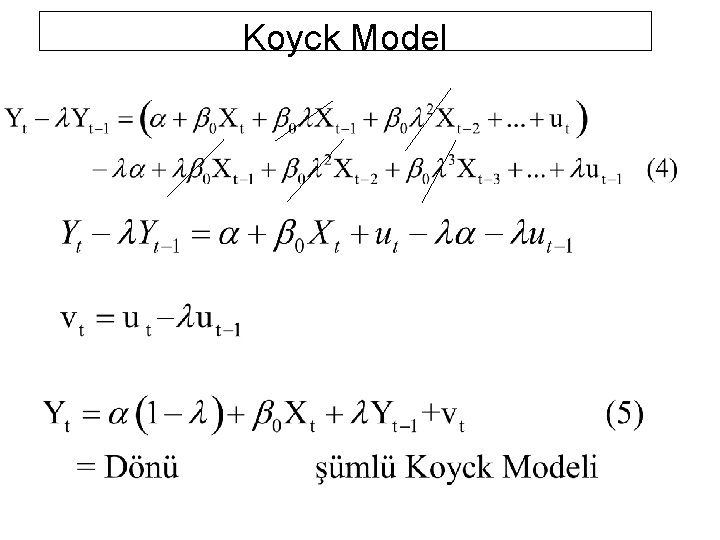
Koyck Model Dönüşümü Koyck modeli tekrar yazılır. (1) No lu model bir dönem geciktirilerek yazılır: (2) no lu modelin her iki tarafı ile çarpılır: (1 ) no lu model (3) no lu modelden çıkarılır:
Koyck Model
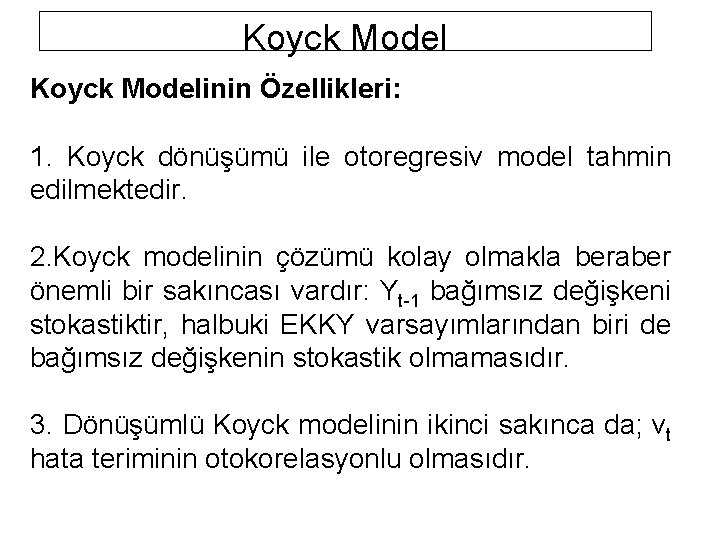
Koyck Modelinin Özellikleri: 1. Koyck dönüşümü ile otoregresiv model tahmin edilmektedir. 2. Koyck modelinin çözümü kolay olmakla beraber önemli bir sakıncası vardır: Yt-1 bağımsız değişkeni stokastiktir, halbuki EKKY varsayımlarından biri de bağımsız değişkenin stokastik olmamasıdır. 3. Dönüşümlü Koyck modelinin ikinci sakınca da; vt hata teriminin otokorelasyonlu olmasıdır.
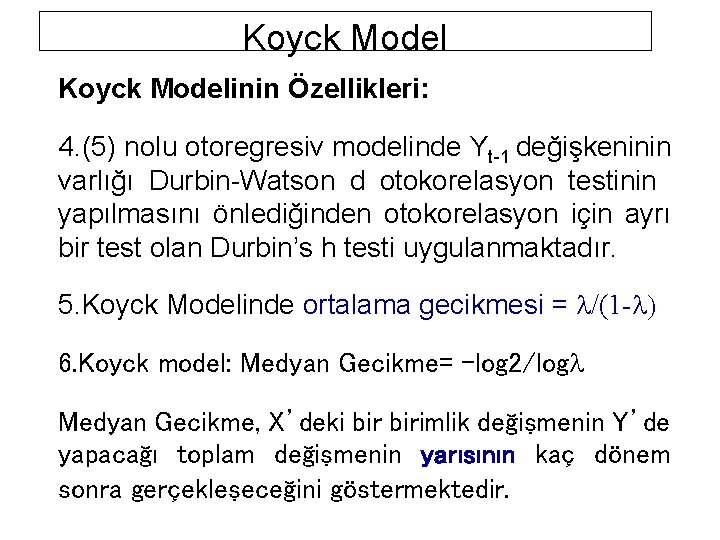
Koyck Modelinin Özellikleri: 4. (5) nolu otoregresiv modelinde Yt-1 değişkeninin varlığı Durbin-Watson d otokorelasyon testinin yapılmasını önlediğinden otokorelasyon için ayrı bir test olan Durbin’s h testi uygulanmaktadır. 5. Koyck Modelinde ortalama gecikmesi = /(1 - ) 6. Koyck model: Medyan Gecikme= -log 2/log Medyan Gecikme, X’deki birimlik değişmenin Y’de yapacağı toplam değişmenin yarısının kaç dönem sonra gerçekleşeceğini göstermektedir.
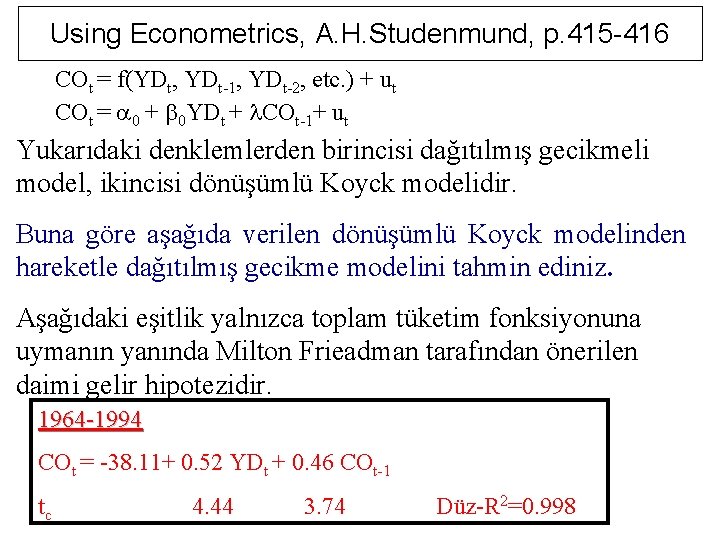
Using Econometrics, A. H. Studenmund, p. 415 -416 COt = f(YDt, YDt-1, YDt-2, etc. ) + ut COt = a 0 + 0 YDt + COt-1+ ut Yukarıdaki denklemlerden birincisi dağıtılmış gecikmeli model, ikincisi dönüşümlü Koyck modelidir. Buna göre aşağıda verilen dönüşümlü Koyck modelinden hareketle dağıtılmış gecikme modelini tahmin ediniz. Aşağıdaki eşitlik yalnızca toplam tüketim fonksiyonuna uymanın yanında Milton Frieadman tarafından önerilen daimi gelir hipotezidir. 1964 -1994 COt = -38. 11+ 0. 52 YDt + 0. 46 COt-1 tc 4. 44 3. 74 Düz-R 2=0. 998
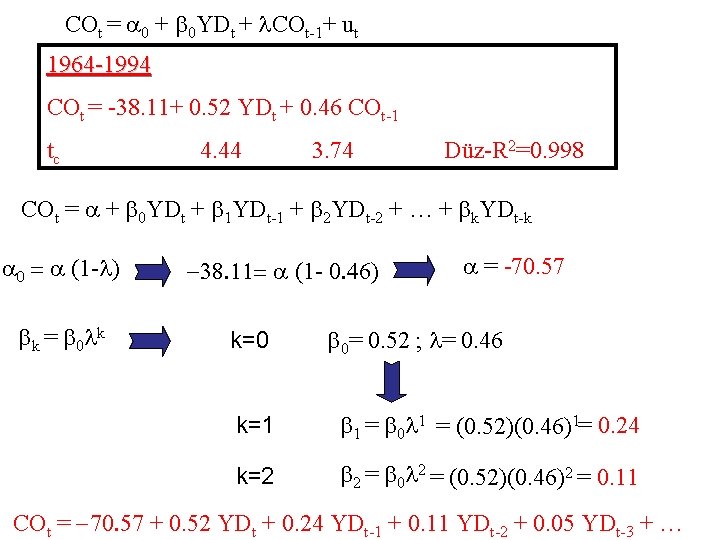
COt = a 0 + 0 YDt + COt-1+ ut 1964 -1994 COt = -38. 11+ 0. 52 YDt + 0. 46 COt-1 tc 4. 44 3. 74 Düz-R 2=0. 998 COt = a + 0 YDt + 1 YDt-1 + 2 YDt-2 + … + k. YDt-k a 0 = a (1 - ) k = 0 k -38. 11= a (1 - 0. 46) k=0 a = -70. 57 0= 0. 52 ; = 0. 46 k=1 1 = 0 1 = (0. 52)(0. 46)1= 0. 24 k=2 2 = 0 2 = (0. 52)(0. 46)2 = 0. 11 COt = -70. 57 + 0. 52 YDt + 0. 24 YDt-1 + 0. 11 YDt-2 + 0. 05 YDt-3 + …
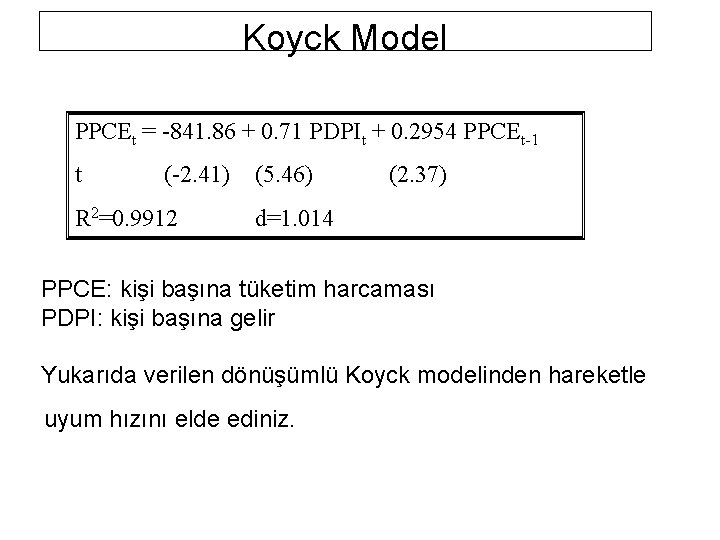
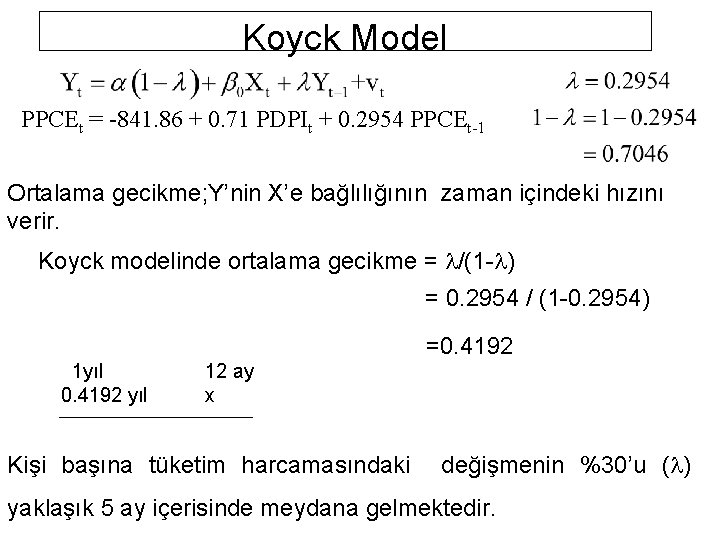
Koyck Model PPCEt = -841. 86 + 0. 71 PDPIt + 0. 2954 PPCEt-1 t (-2. 41) R 2=0. 9912 (5. 46) (2. 37) d=1. 014 PPCE: kişi başına tüketim harcaması PDPI: kişi başına gelir Yukarıda verilen dönüşümlü Koyck modelinden hareketle uyum hızını elde ediniz.
Koyck Model PPCEt = -841. 86 + 0. 71 PDPIt + 0. 2954 PPCEt-1 Ortalama gecikme; Y’nin X’e bağlılığının zaman içindeki hızını verir. Koyck modelinde ortalama gecikme = /(1 - ) = 0. 2954 / (1 -0. 2954) =0. 4192 1 yıl 0. 4192 yıl 12 ay x Kişi başına tüketim harcamasındaki değişmenin %30’u ( ) yaklaşık 5 ay içerisinde meydana gelmektedir.
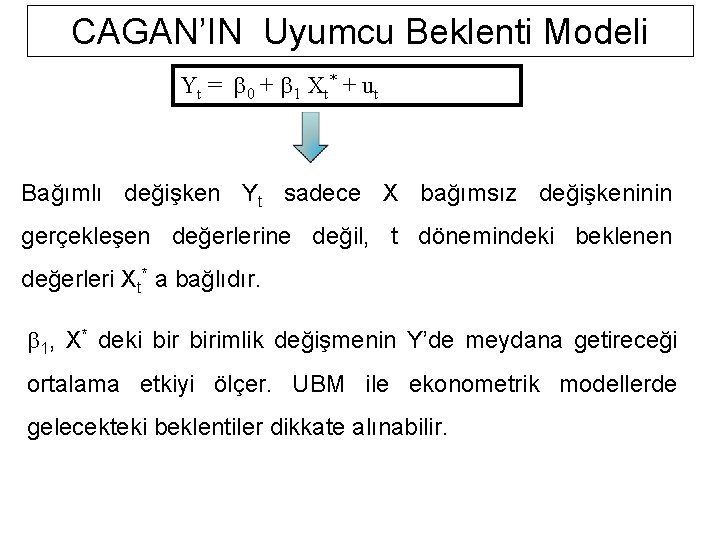
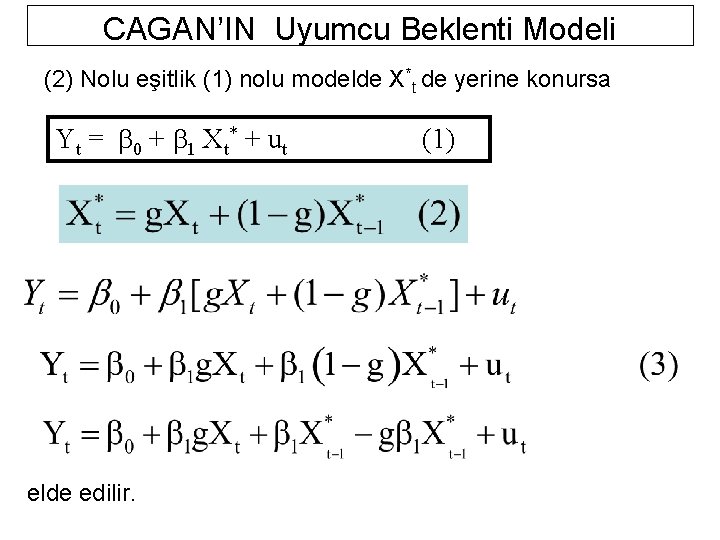
CAGAN’IN Uyumcu Beklenti Modeli Yt = 0 + 1 Xt * + u t Bağımlı değişken Yt sadece X bağımsız değişkeninin gerçekleşen değerlerine değil, t dönemindeki beklenen değerleri Xt* a bağlıdır. 1, X* deki birimlik değişmenin Y’de meydana getireceği ortalama etkiyi ölçer. UBM ile ekonometrik modellerde gelecekteki beklentiler dikkate alınabilir.
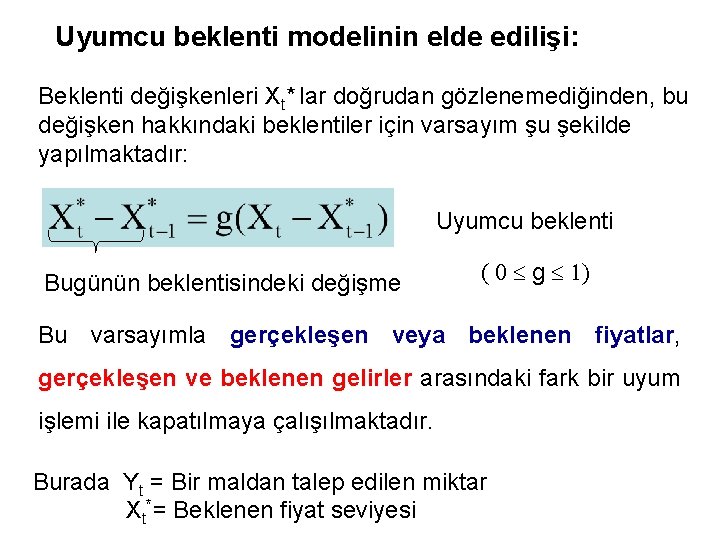
Uyumcu beklenti modelinin elde edilişi: Beklenti değişkenleri Xt* lar doğrudan gözlenemediğinden, bu değişken hakkındaki beklentiler için varsayım şu şekilde yapılmaktadır: Uyumcu beklenti Bugünün beklentisindeki değişme ( 0 g 1) Bu varsayımla gerçekleşen veya beklenen fiyatlar, gerçekleşen ve beklenen gelirler arasındaki fark bir uyum işlemi ile kapatılmaya çalışılmaktadır. Burada Yt = Bir maldan talep edilen miktar Xt*= Beklenen fiyat seviyesi
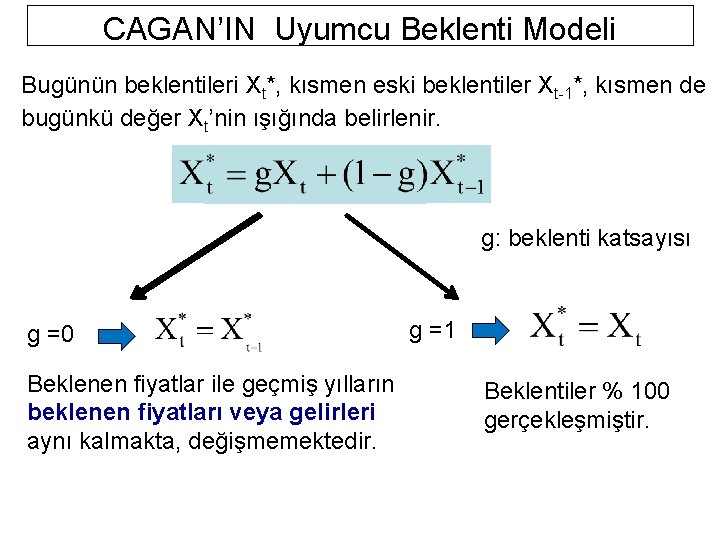
CAGAN’IN Uyumcu Beklenti Modeli Bugünün beklentileri Xt*, kısmen eski beklentiler Xt-1*, kısmen de bugünkü değer Xt’nin ışığında belirlenir. g: beklenti katsayısı g =0 Beklenen fiyatlar ile geçmiş yılların beklenen fiyatları veya gelirleri aynı kalmakta, değişmemektedir. g =1 Beklentiler % 100 gerçekleşmiştir.
CAGAN’IN Uyumcu Beklenti Modeli (2) Nolu eşitlik (1) nolu modelde X*t de yerine konursa Yt = 0 + 1 Xt * + u t elde edilir. (1)
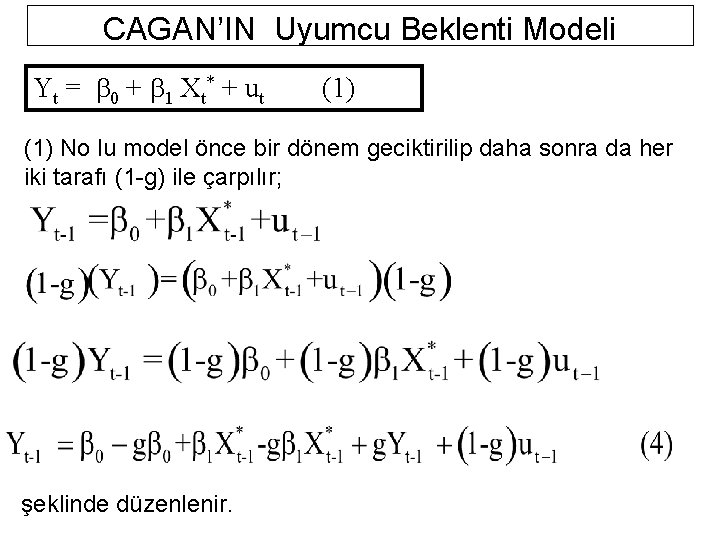
CAGAN’IN Uyumcu Beklenti Modeli Yt = 0 + 1 Xt * + u t (1) No lu model önce bir dönem geciktirilip daha sonra da her iki tarafı (1 -g) ile çarpılır; şeklinde düzenlenir.
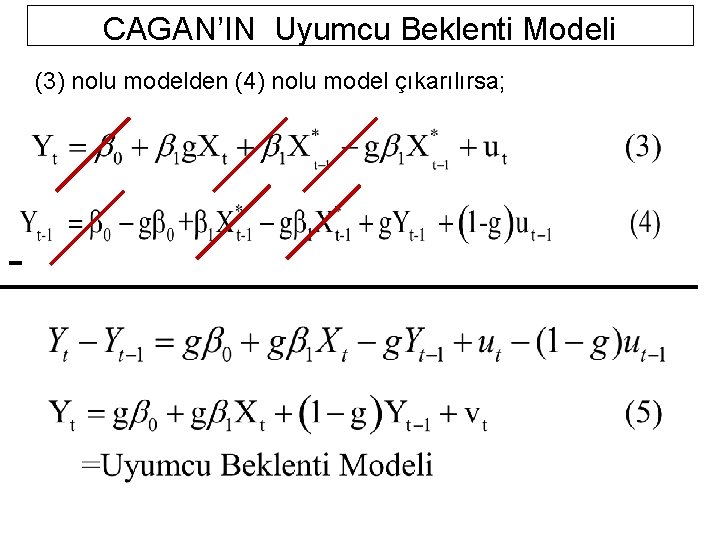
CAGAN’IN Uyumcu Beklenti Modeli (3) nolu modelden (4) nolu model çıkarılırsa; -
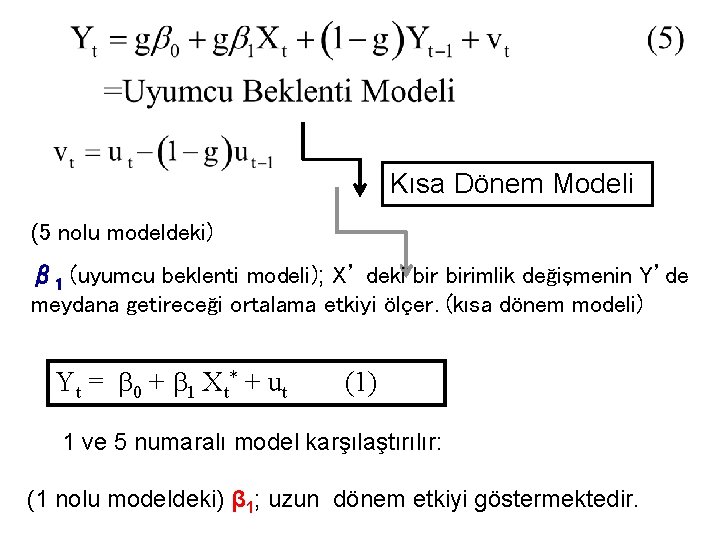
Kısa Dönem Modeli (5 nolu modeldeki) β 1 (uyumcu beklenti modeli); X’ deki birimlik değişmenin Y’de meydana getireceği ortalama etkiyi ölçer. (kısa dönem modeli) Yt = 0 + 1 Xt * + u t (1) 1 ve 5 numaralı model karşılaştırılır: (1 nolu modeldeki) β 1; uzun dönem etkiyi göstermektedir.
Uyumcu Beklenti Modelinin Özellikleri: 1. Beklenti modeli otoregresiv bir modeldir yani Yt-1 bağımsız değişkenini içermektedir. 2. Cagan’ın beklenti modelinin hata terimi vt otokorelasyonludur.
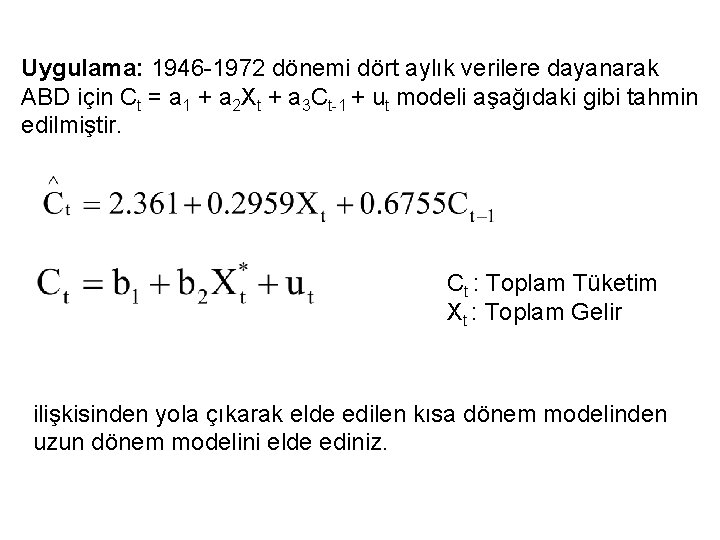
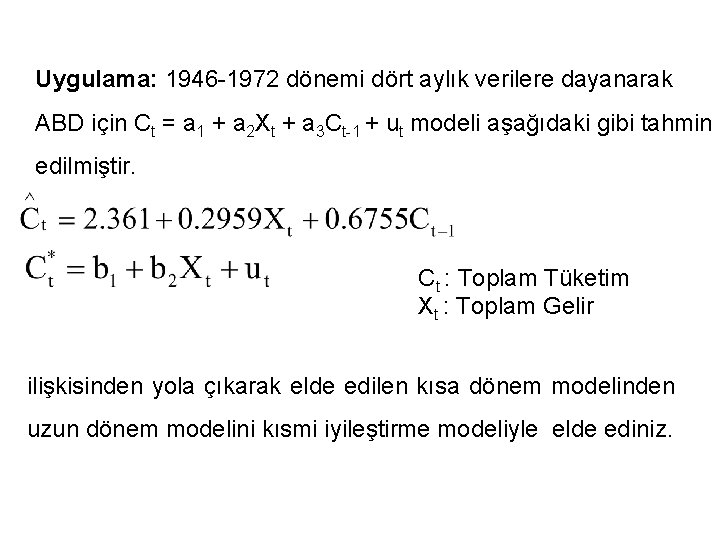
Uygulama: 1946 -1972 dönemi dört aylık verilere dayanarak ABD için Ct = a 1 + a 2 Xt + a 3 Ct-1 + ut modeli aşağıdaki gibi tahmin edilmiştir. Ct : Toplam Tüketim Xt : Toplam Gelir ilişkisinden yola çıkarak elde edilen kısa dönem modelinden uzun dönem modelini elde ediniz.
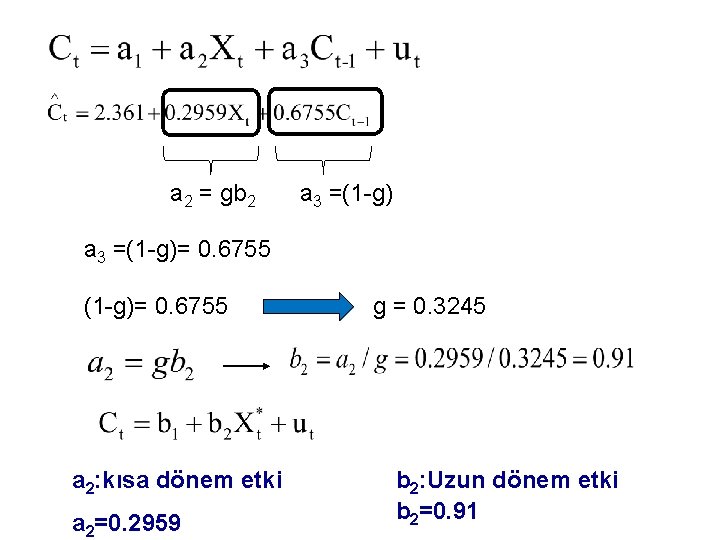
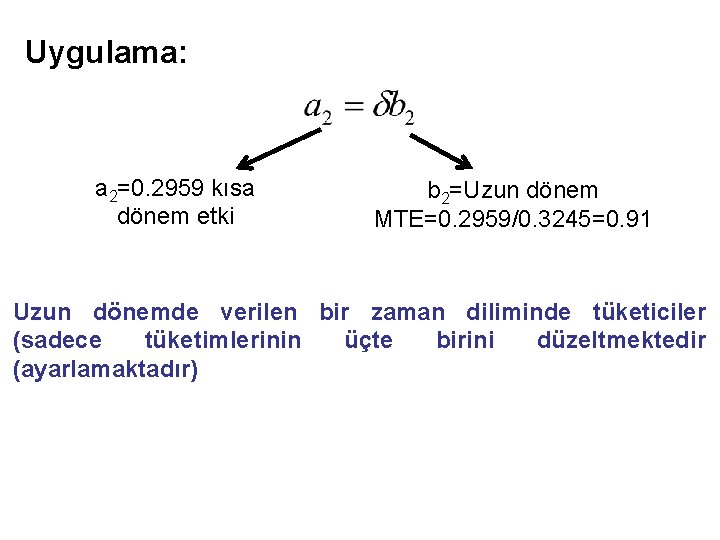
a 2 = gb 2 a 3 =(1 -g)= 0. 6755 a 2: kısa dönem etki a 2=0. 2959 g = 0. 3245 b 2: Uzun dönem etki b 2=0. 91
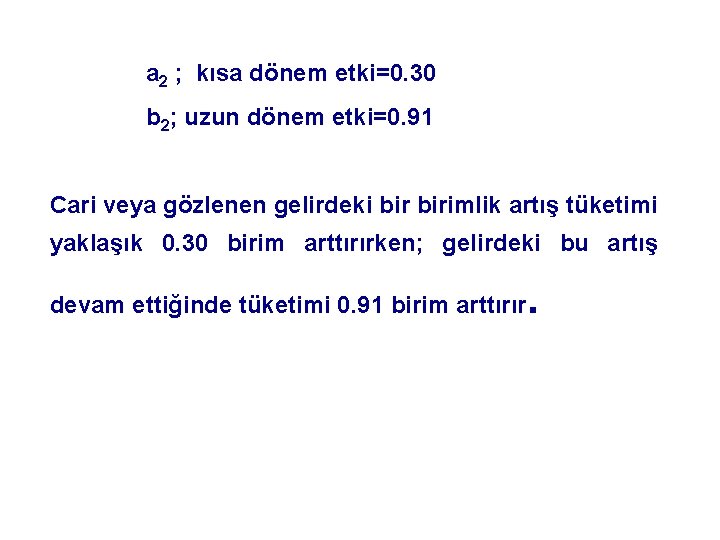
a 2 ; kısa dönem etki=0. 30 b 2; uzun dönem etki=0. 91 Cari veya gözlenen gelirdeki birimlik artış tüketimi yaklaşık 0. 30 birim arttırırken; gelirdeki bu artış devam ettiğinde tüketimi 0. 91 birim arttırır .
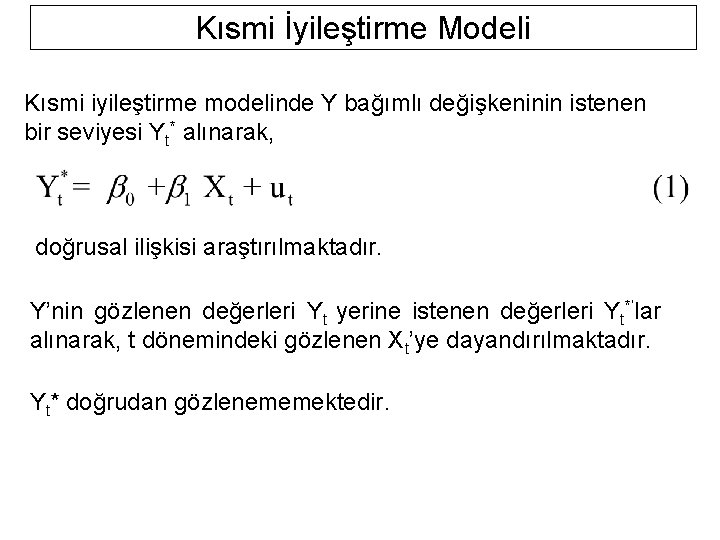
Kısmi İyileştirme Modeli Kısmi iyileştirme modelinde Y bağımlı değişkeninin istenen bir seviyesi Yt* alınarak, doğrusal ilişkisi araştırılmaktadır. Y’nin gözlenen değerleri Yt yerine istenen değerleri Yt*’lar alınarak, t dönemindeki gözlenen Xt’ye dayandırılmaktadır. Yt* doğrudan gözlenememektedir.
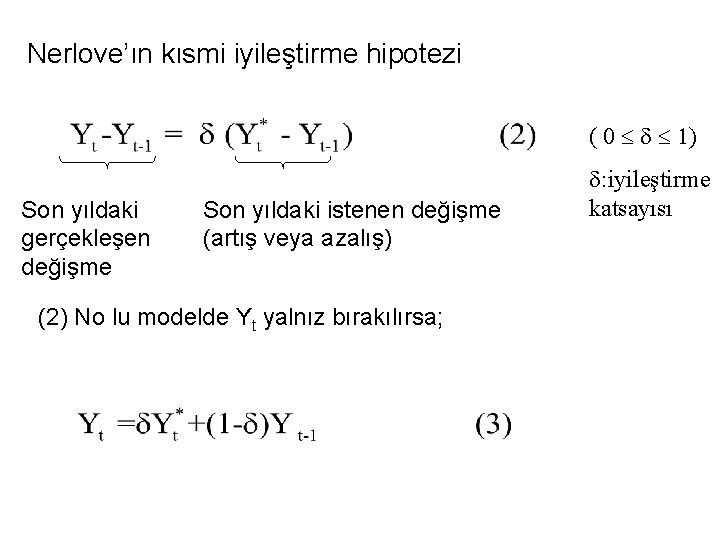
Nerlove’ın kısmi iyileştirme hipotezi ( 0 1) Son yıldaki gerçekleşen değişme Son yıldaki istenen değişme (artış veya azalış) (2) No lu modelde Yt yalnız bırakılırsa; : iyileştirme katsayısı
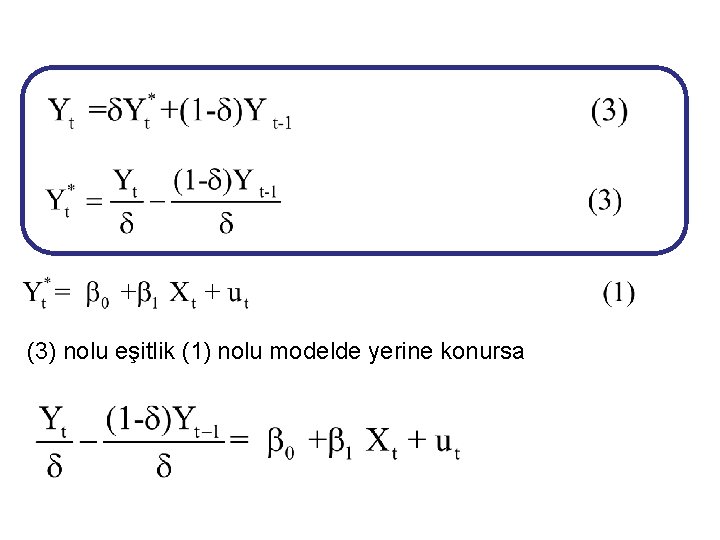
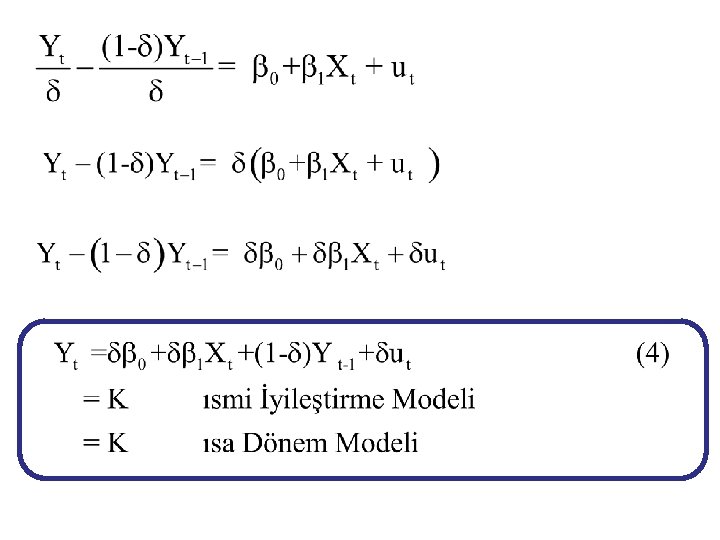
(3) nolu eşitlik (1) nolu modelde yerine konursa
Kısmi İyileştirme Modelinin Özellikleri: 1. Kısmi İyileştirme modeli de otoregresiv bir modeldir. Yani Yt-1 bağımsız değişkenini içermektedir. 2. Hata terimi ut otokorelasyonlu değildir.
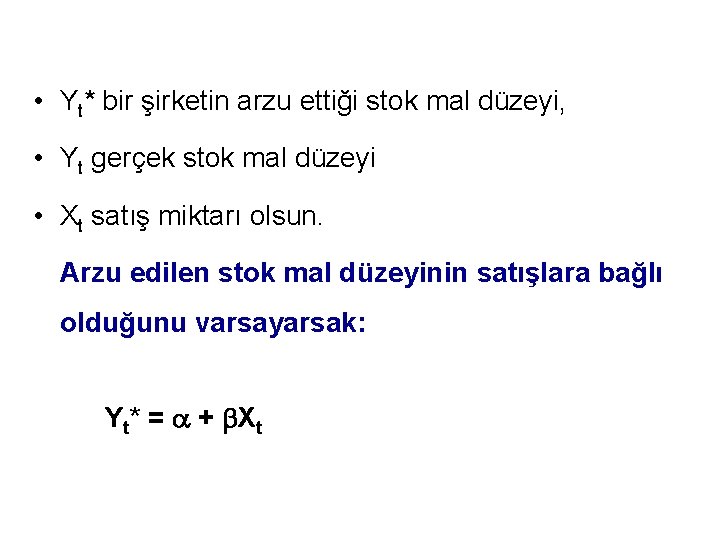
• Yt* bir şirketin arzu ettiği stok mal düzeyi, • Yt gerçek stok mal düzeyi • Xt satış miktarı olsun. Arzu edilen stok mal düzeyinin satışlara bağlı olduğunu varsayarsak: Yt* = + Xt
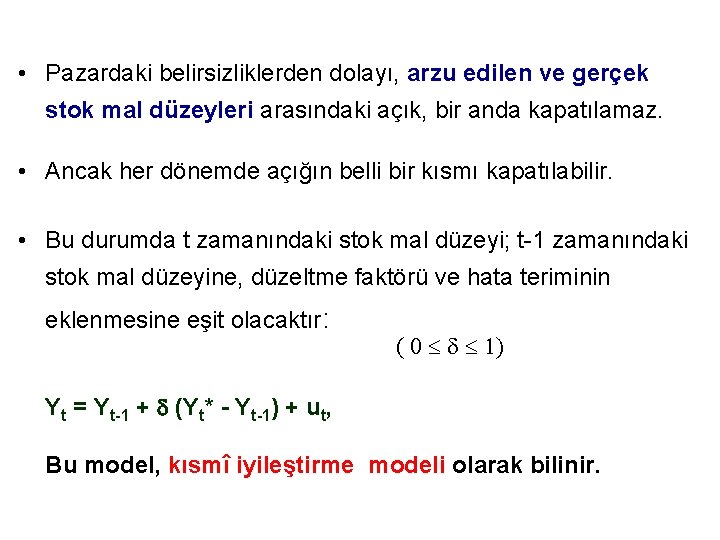
• Pazardaki belirsizliklerden dolayı, arzu edilen ve gerçek stok mal düzeyleri arasındaki açık, bir anda kapatılamaz. • Ancak her dönemde açığın belli bir kısmı kapatılabilir. • Bu durumda t zamanındaki stok mal düzeyi; t-1 zamanındaki stok mal düzeyine, düzeltme faktörü ve hata teriminin eklenmesine eşit olacaktır: ( 0 1) Yt = Yt-1 + (Yt* - Yt-1) + ut, Bu model, kısmî iyileştirme modeli olarak bilinir.
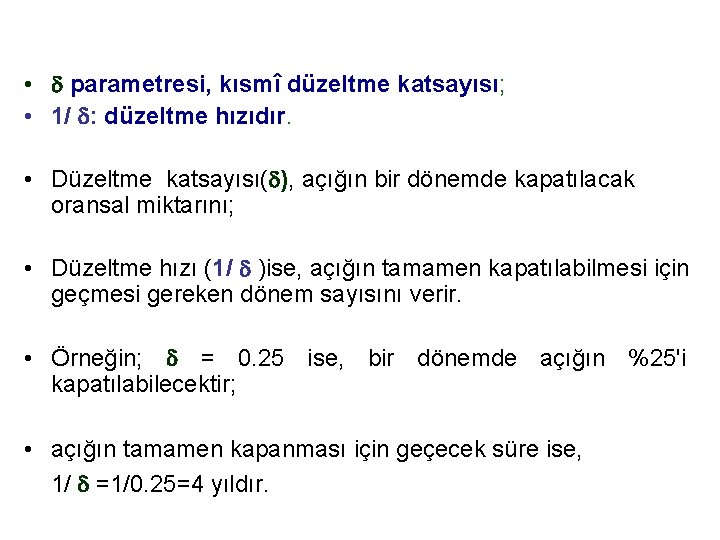
• parametresi, kısmî düzeltme katsayısı; • 1/ : düzeltme hızıdır. • Düzeltme katsayısı( ), açığın bir dönemde kapatılacak oransal miktarını; • Düzeltme hızı (1/ )ise, açığın tamamen kapatılabilmesi için geçmesi gereken dönem sayısını verir. • Örneğin; = 0. 25 ise, bir dönemde açığın %25'i kapatılabilecektir; • açığın tamamen kapanması için geçecek süre ise, 1/ =1/0. 25=4 yıldır.
Uygulama: 1946 -1972 dönemi dört aylık verilere dayanarak ABD için Ct = a 1 + a 2 Xt + a 3 Ct-1 + ut modeli aşağıdaki gibi tahmin edilmiştir. Ct : Toplam Tüketim Xt : Toplam Gelir ilişkisinden yola çıkarak elde edilen kısa dönem modelinden uzun dönem modelini kısmi iyileştirme modeliyle elde ediniz.
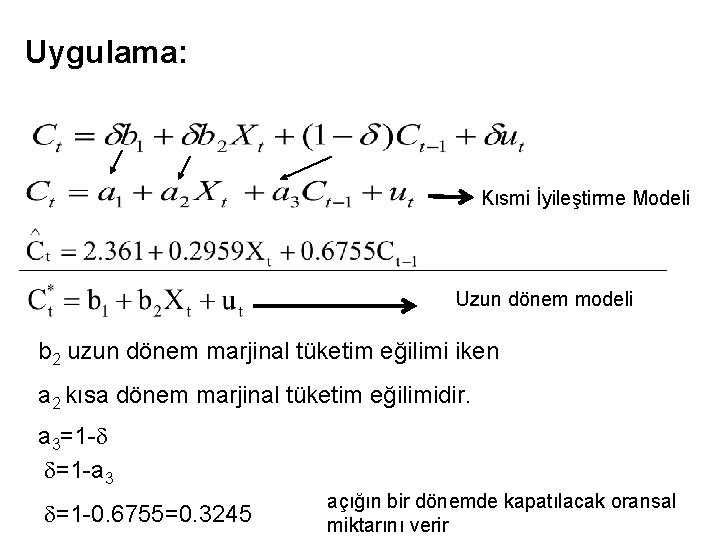
Uygulama: Kısmi İyileştirme Modeli Uzun dönem modeli b 2 uzun dönem marjinal tüketim eğilimi iken a 2 kısa dönem marjinal tüketim eğilimidir. a 3=1 - =1 -a 3 =1 -0. 6755=0. 3245 açığın bir dönemde kapatılacak oransal miktarını verir
Uygulama: a 2=0. 2959 kısa dönem etki b 2=Uzun dönem MTE=0. 2959/0. 3245=0. 91 Uzun dönemde verilen bir zaman diliminde tüketiciler (sadece tüketimlerinin üçte birini düzeltmektedir (ayarlamaktadır)
Görünüşte uyumcu beklenti ve kısmi iyileştirme modeli (ve Koyck modeli) tahmin edilen regresyon açısından bakıldığında benzerdir: Tüketicilerin davranışlarını alışkanlıklar belirliyorsa kısmi iyileştirme modeli; Tüketici davranışı ileriye yönelik gelecekteki umulan gelire bağlıysa en iyi model uyumcu beklenti modelidir. Kısmi iyileştirme modelinde EKKY tutarlı tahmincileri verir. EKKY varsayımları sağlanır. Uyumcu beklenti modelinde tutarlı tahminciler elde edilmeyebilir.
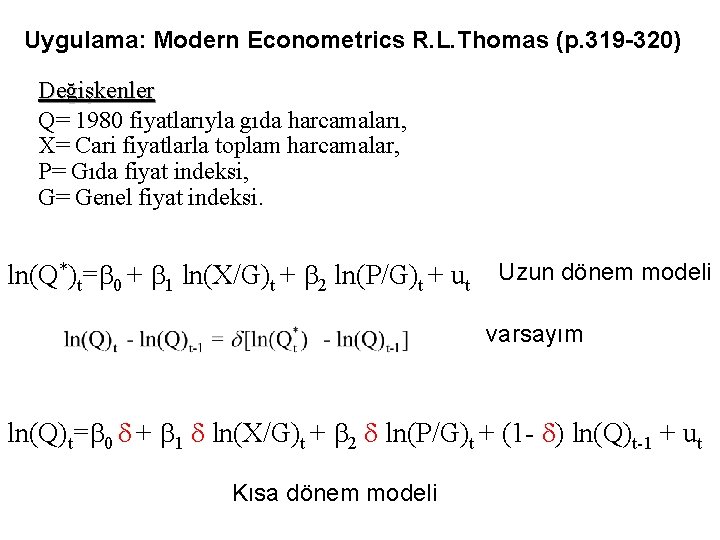
Uygulama: Modern Econometrics R. L. Thomas (p. 319 -320) Değişkenler Q= 1980 fiyatlarıyla gıda harcamaları, X= Cari fiyatlarla toplam harcamalar, P= Gıda fiyat indeksi, G= Genel fiyat indeksi. ln(Q*)t= 0 + 1 ln(X/G)t + 2 ln(P/G)t + ut Uzun dönem modeli varsayım ln(Q)t= 0 + 1 ln(X/G)t + 2 ln(P/G)t + (1 - ) ln(Q)t-1 + ut Kısa dönem modeli
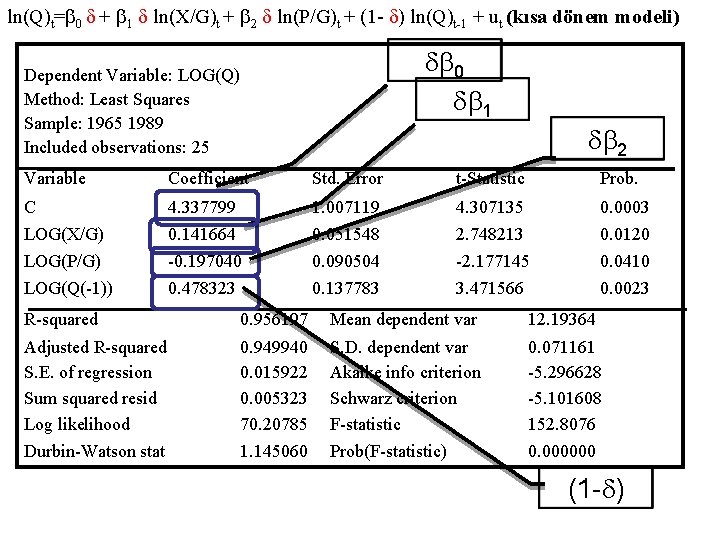
ln(Q)t= 0 + 1 ln(X/G)t + 2 ln(P/G)t + (1 - ) ln(Q)t-1 + ut (kısa dönem modeli) 0 1 Dependent Variable: LOG(Q) Method: Least Squares Sample: 1965 1989 Included observations: 25 2 Variable Coefficient Std. Error t-Statistic Prob. C 4. 337799 1. 007119 4. 307135 0. 0003 LOG(X/G) 0. 141664 0. 051548 2. 748213 0. 0120 LOG(P/G) -0. 197040 0. 090504 -2. 177145 0. 0410 LOG(Q(-1)) 0. 478323 0. 137783 3. 471566 0. 0023 R-squared 0. 956197 Mean dependent var 12. 19364 Adjusted R-squared S. E. of regression Sum squared resid Log likelihood Durbin-Watson stat 0. 949940 0. 015922 0. 005323 70. 20785 1. 145060 S. D. dependent var Akaike info criterion Schwarz criterion F-statistic Prob(F-statistic) 0. 071161 -5. 296628 -5. 101608 152. 8076 0. 000000 (1 - )
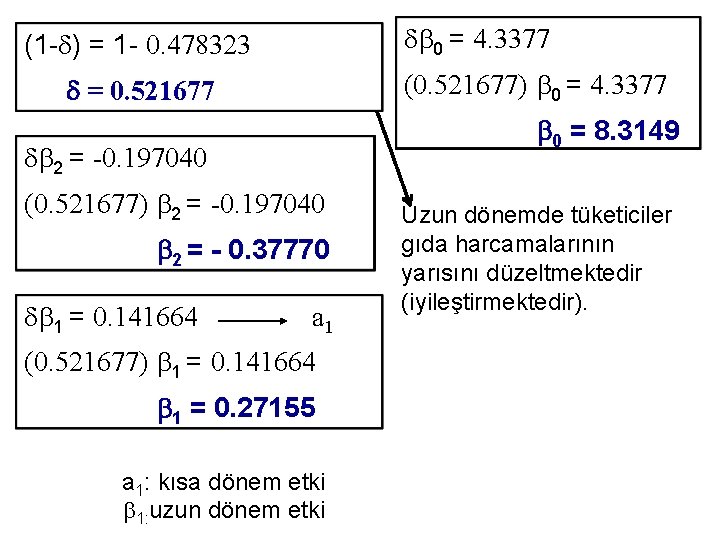
0 = 4. 3377 (1 - ) = 1 - 0. 478323 (0. 521677) 0 = 4. 3377 = 0. 521677 0 = 8. 3149 2 = -0. 197040 (0. 521677) 2 = -0. 197040 2 = - 0. 37770 1 = 0. 141664 a 1 (0. 521677) 1 = 0. 141664 1 = 0. 27155 a 1: kısa dönem etki 1: uzun dönem etki Uzun dönemde tüketiciler gıda harcamalarının yarısını düzeltmektedir (iyileştirmektedir).
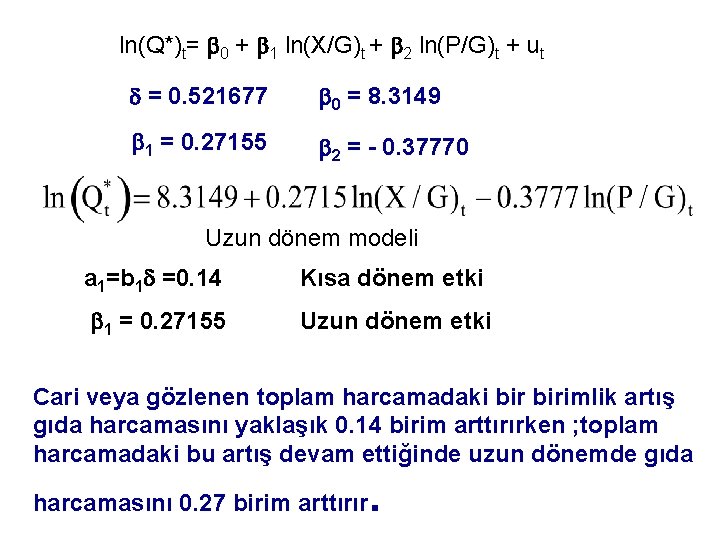
ln(Q*)t= 0 + 1 ln(X/G)t + 2 ln(P/G)t + ut = 0. 521677 0 = 8. 3149 1 = 0. 27155 2 = - 0. 37770 Uzun dönem modeli a 1=b 1 =0. 14 Kısa dönem etki 1 = 0. 27155 Uzun dönem etki Cari veya gözlenen toplam harcamadaki birimlik artış gıda harcamasını yaklaşık 0. 14 birim arttırırken ; toplam harcamadaki bu artış devam ettiğinde uzun dönemde gıda harcamasını 0. 27 birim arttırır .
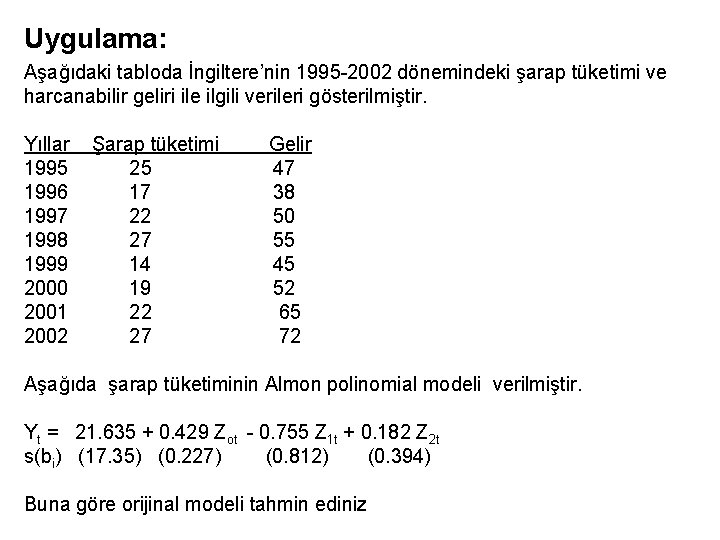
Uygulama: Aşağıdaki tabloda İngiltere’nin 1995 -2002 dönemindeki şarap tüketimi ve harcanabilir geliri ile ilgili verileri gösterilmiştir. Yıllar Şarap tüketimi Gelir 1995 25 47 1996 17 38 1997 22 50 1998 27 55 1999 14 45 2000 19 52 2001 22 65 2002 27 72 Aşağıda şarap tüketiminin Almon polinomial modeli verilmiştir. Yt = 21. 635 + 0. 429 Zot - 0. 755 Z 1 t + 0. 182 Z 2 t s(bi) (17. 35) (0. 227) (0. 812) (0. 394) Buna göre orijinal modeli tahmin ediniz
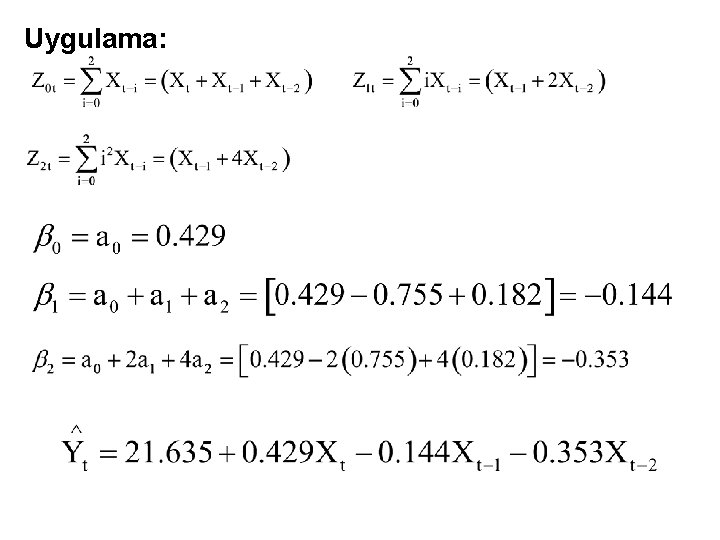
Uygulama:
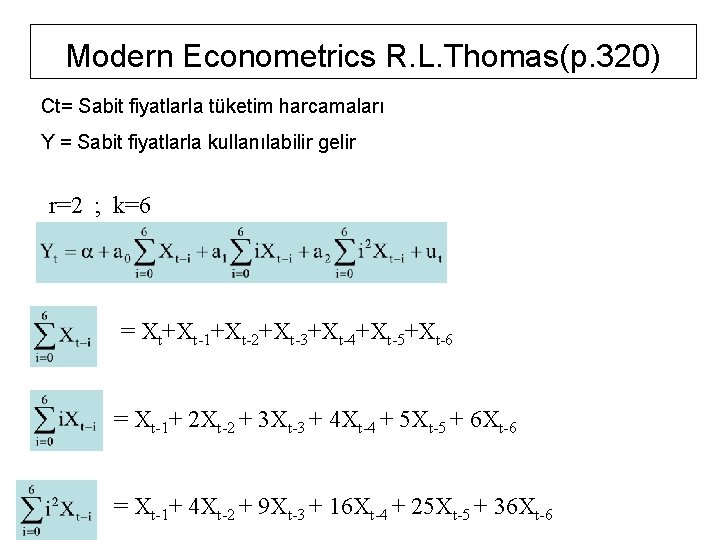
Modern Econometrics R. L. Thomas(p. 320) Ct= Sabit fiyatlarla tüketim harcamaları Y = Sabit fiyatlarla kullanılabilir gelir r=2 ; k=6 = Xt+Xt-1+Xt-2+Xt-3+Xt-4+Xt-5+Xt-6 = Xt-1+ 2 Xt-2 + 3 Xt-3 + 4 Xt-4 + 5 Xt-5 + 6 Xt-6 = Xt-1+ 4 Xt-2 + 9 Xt-3 + 16 Xt-4 + 25 Xt-5 + 36 Xt-6
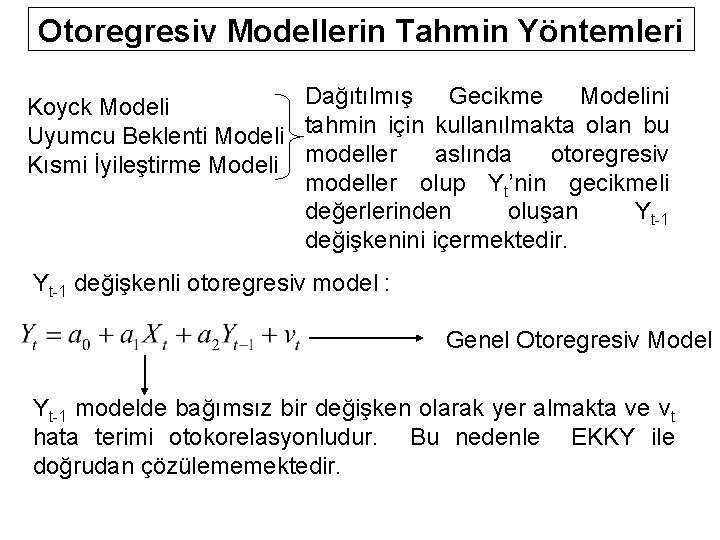
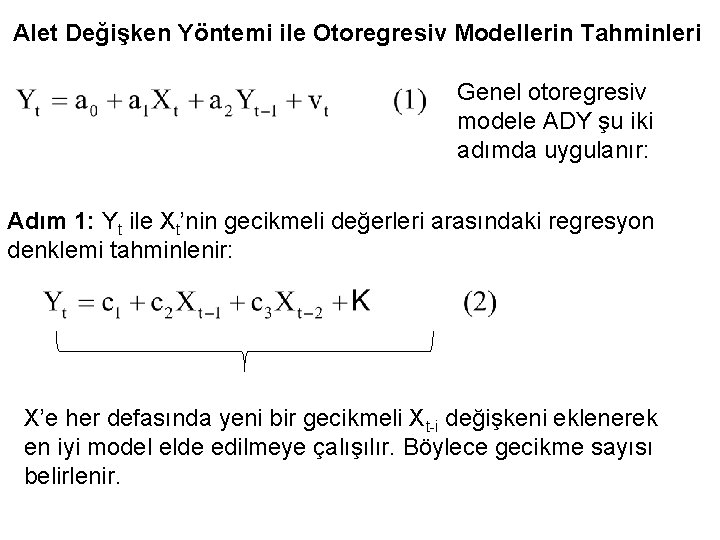
Otoregresiv Modellerin Tahmin Yöntemleri Dağıtılmış Gecikme Modelini Koyck Modeli Uyumcu Beklenti Modeli tahmin için kullanılmakta olan bu Kısmi İyileştirme Modeli modeller aslında otoregresiv modeller olup Yt’nin gecikmeli değerlerinden oluşan Yt-1 değişkenini içermektedir. Yt-1 değişkenli otoregresiv model : Genel Otoregresiv Model Yt-1 modelde bağımsız bir değişken olarak yer almakta ve vt hata terimi otokorelasyonludur. Bu nedenle EKKY ile doğrudan çözülememektedir.
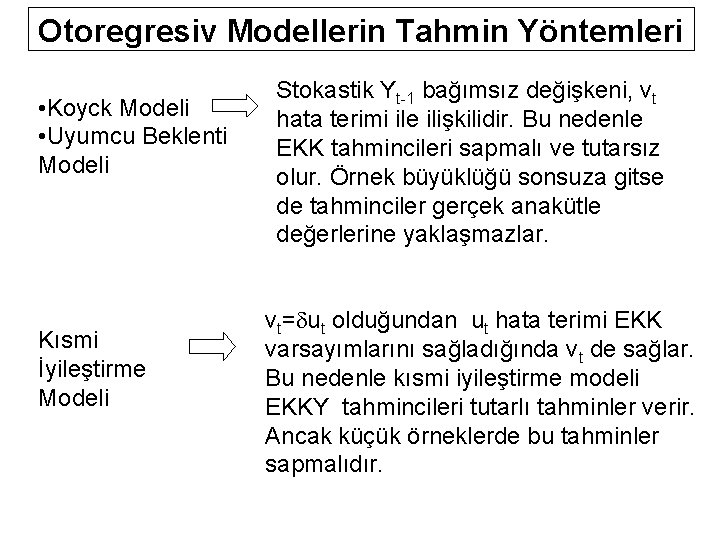
Otoregresiv Modellerin Tahmin Yöntemleri • Koyck Modeli • Uyumcu Beklenti Modeli Kısmi İyileştirme Modeli Stokastik Yt-1 bağımsız değişkeni, vt hata terimi ile ilişkilidir. Bu nedenle EKK tahmincileri sapmalı ve tutarsız olur. Örnek büyüklüğü sonsuza gitse de tahminciler gerçek anakütle değerlerine yaklaşmazlar. vt= ut olduğundan ut hata terimi EKK varsayımlarını sağladığında vt de sağlar. Bu nedenle kısmi iyileştirme modeli EKKY tahmincileri tutarlı tahminler verir. Ancak küçük örneklerde bu tahminler sapmalıdır.
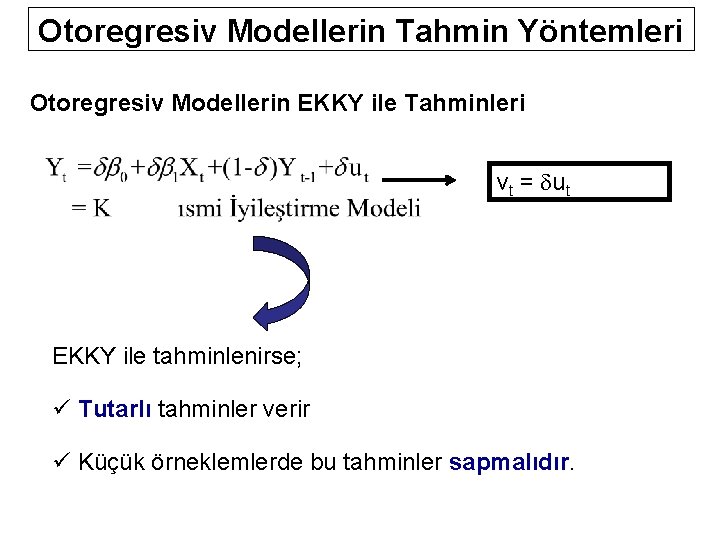
Otoregresiv Modellerin Tahmin Yöntemleri Otoregresiv Modellerin EKKY ile Tahminleri vt = ut EKKY ile tahminlenirse; ü Tutarlı tahminler verir ü Küçük örneklemlerde bu tahminler sapmalıdır.
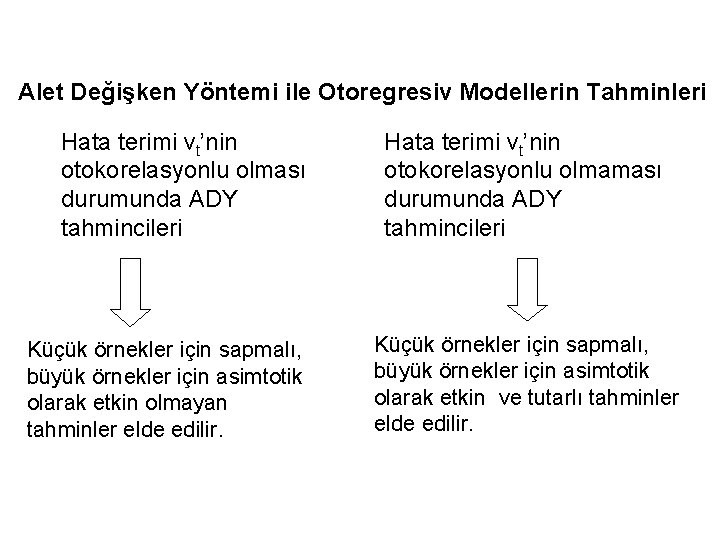
Alet Değişken Yöntemi ile Otoregresiv Modellerin Tahminleri Hata terimi vt’nin otokorelasyonlu olması durumunda ADY tahmincileri Küçük örnekler için sapmalı, büyük örnekler için asimtotik olarak etkin olmayan tahminler elde edilir. Hata terimi vt’nin otokorelasyonlu olmaması durumunda ADY tahmincileri Küçük örnekler için sapmalı, büyük örnekler için asimtotik olarak etkin ve tutarlı tahminler elde edilir.
Alet Değişken Yöntemi ile Otoregresiv Modellerin Tahminleri • ADY de, problem çıkaran Yt-1 değişkeni yerine geçecek bir “vekil değişken” bulunur. • Vekil değişkene “Alet Değişken” de denir.
Alet Değişken Yöntemi ile Otoregresiv Modellerin Tahminleri Genel otoregresiv modele ADY şu iki adımda uygulanır: Adım 1: Yt ile Xt’nin gecikmeli değerleri arasındaki regresyon denklemi tahminlenir: X’e her defasında yeni bir gecikmeli Xt-i değişkeni eklenerek en iyi model elde edilmeye çalışılır. Böylece gecikme sayısı belirlenir.
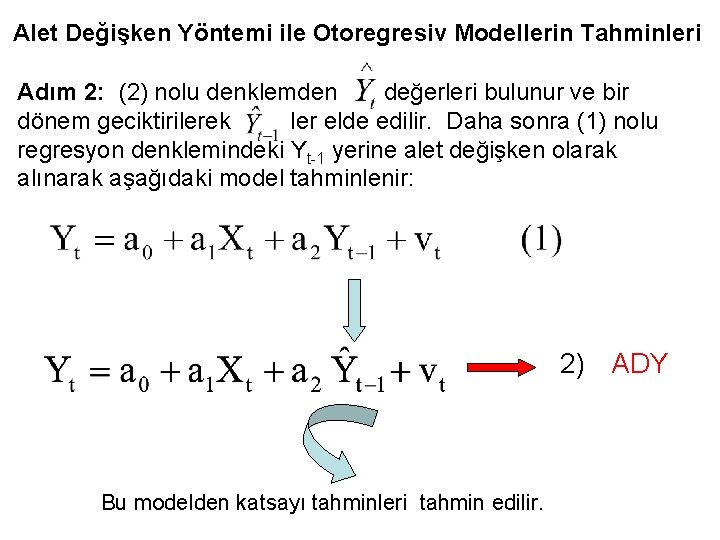
Alet Değişken Yöntemi ile Otoregresiv Modellerin Tahminleri Adım 2: (2) nolu denklemden değerleri bulunur ve bir dönem geciktirilerek ler elde edilir. Daha sonra (1) nolu regresyon denklemindeki Yt-1 yerine alet değişken olarak alınarak aşağıdaki model tahminlenir: 2) ADY Bu modelden katsayı tahminleri tahmin edilir.
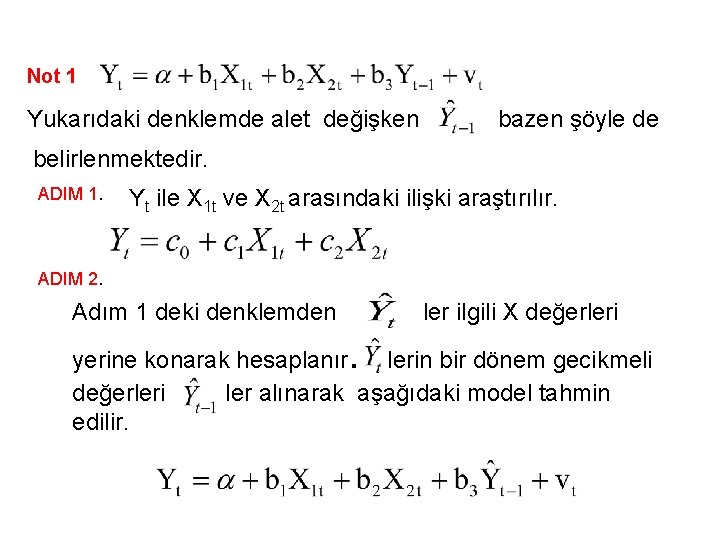
Not 1 Yukarıdaki denklemde alet değişken bazen şöyle de belirlenmektedir. ADIM 1. Yt ile X 1 t ve X 2 t arasındaki ilişki araştırılır. ADIM 2. Adım 1 deki denklemden ler ilgili X değerleri . yerine konarak hesaplanır lerin bir dönem gecikmeli değerleri ler alınarak aşağıdaki model tahmin edilir.
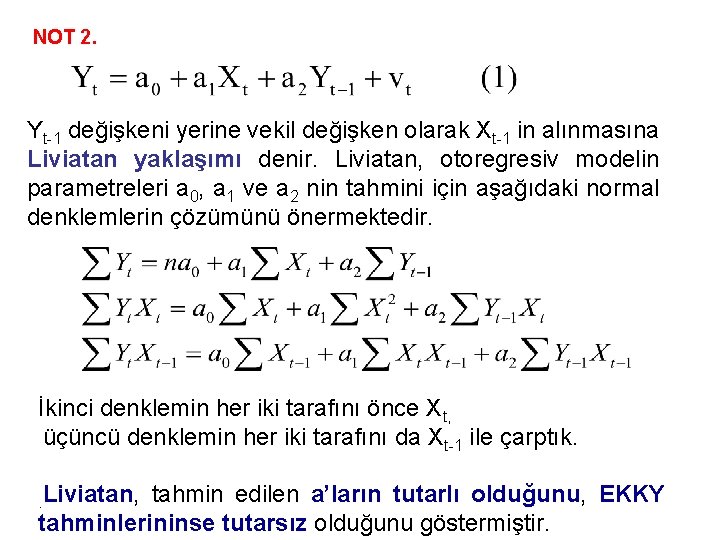
NOT 2. Yt-1 değişkeni yerine vekil değişken olarak Xt-1 in alınmasına Liviatan yaklaşımı denir. Liviatan, otoregresiv modelin parametreleri a 0, a 1 ve a 2 nin tahmini için aşağıdaki normal denklemlerin çözümünü önermektedir. İkinci denklemin her iki tarafını önce Xt, üçüncü denklemin her iki tarafını da Xt-1 ile çarptık. . Liviatan, tahmin edilen a’ların tutarlı olduğunu, EKKY tahminlerininse tutarsız olduğunu göstermiştir.
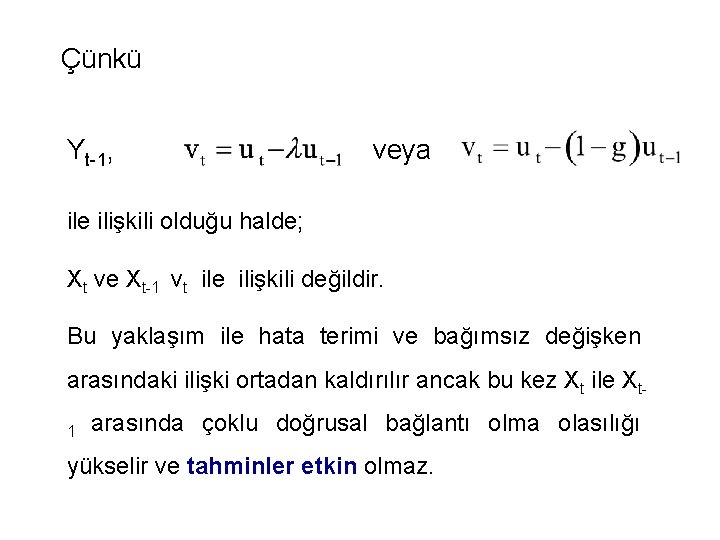
Çünkü Yt-1, veya ile ilişkili olduğu halde; Xt ve Xt-1 vt ile ilişkili değildir. Bu yaklaşım ile hata terimi ve bağımsız değişken arasındaki ilişki ortadan kaldırılır ancak bu kez Xt ile Xt 1 arasında çoklu doğrusal bağlantı olma olasılığı yükselir ve tahminler etkin olmaz.
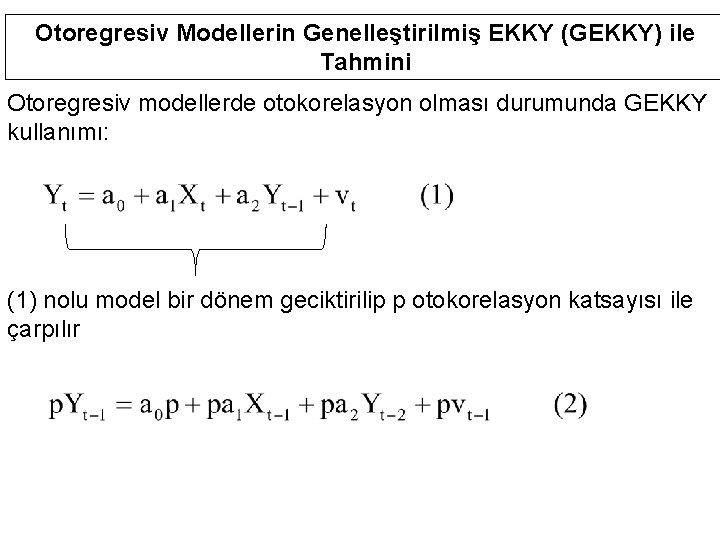
Otoregresiv Modellerin Genelleştirilmiş EKKY (GEKKY) ile Tahmini Otoregresiv modellerde otokorelasyon olması durumunda GEKKY kullanımı: (1) nolu model bir dönem geciktirilip p otokorelasyon katsayısı ile çarpılır
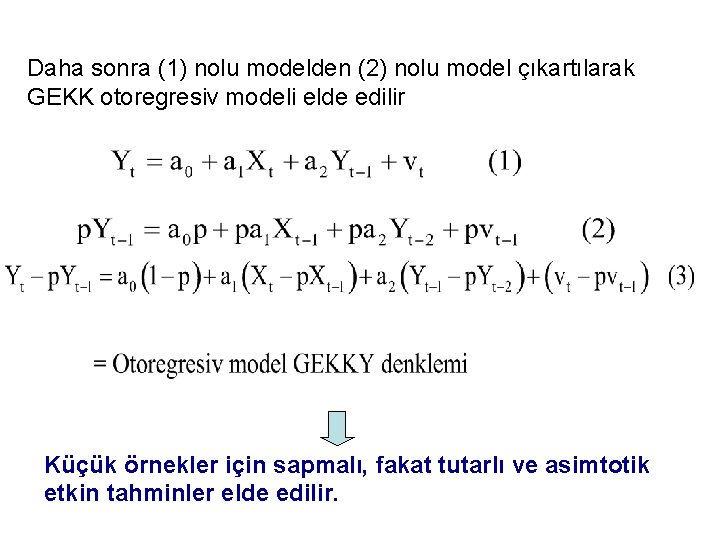
Daha sonra (1) nolu modelden (2) nolu model çıkartılarak GEKK otoregresiv modeli elde edilir Küçük örnekler için sapmalı, fakat tutarlı ve asimtotik etkin tahminler elde edilir.
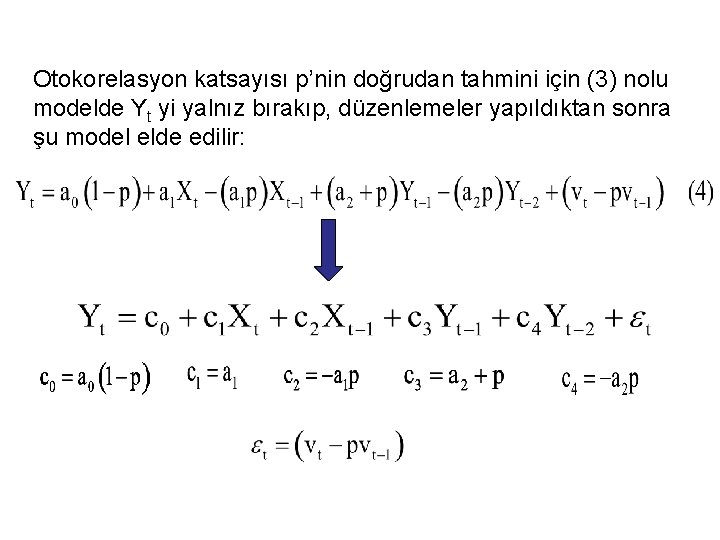
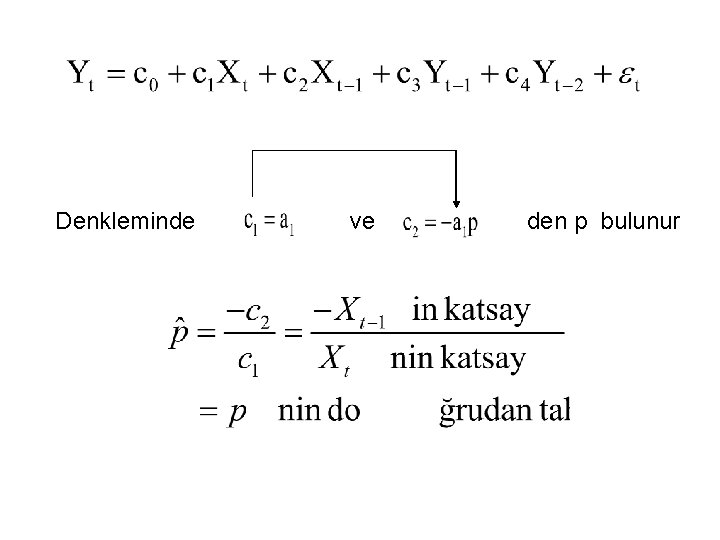
Otokorelasyon katsayısı p’nin doğrudan tahmini için (3) nolu modelde Yt yi yalnız bırakıp, düzenlemeler yapıldıktan sonra şu model elde edilir:
Denkleminde ve den p bulunur
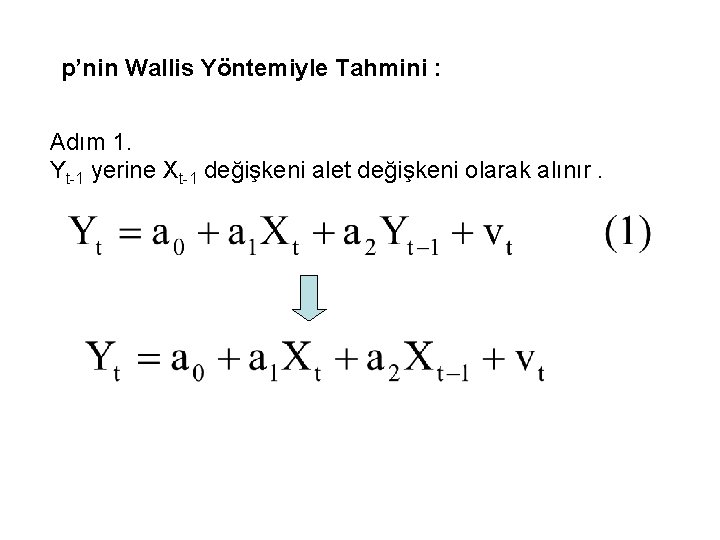
p’nin Wallis Yöntemiyle Tahmini : Adım 1. Yt-1 yerine Xt-1 değişkeni alet değişkeni olarak alınır.
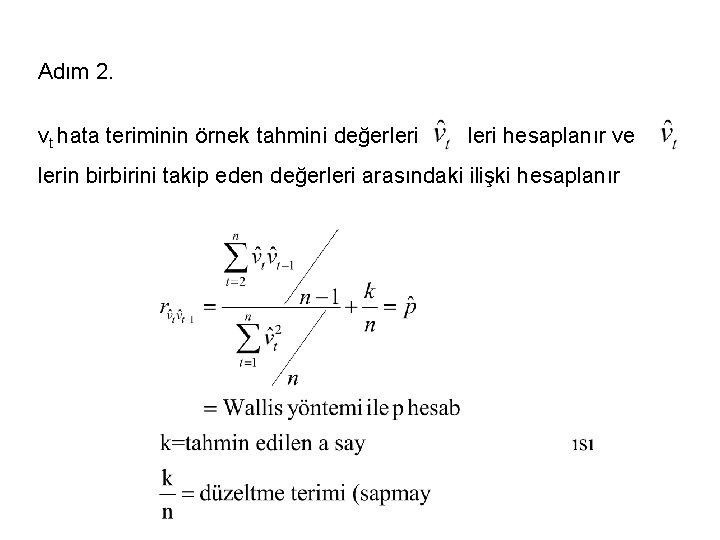
Adım 2. vt hata teriminin örnek tahmini değerleri hesaplanır ve lerin birbirini takip eden değerleri arasındaki ilişki hesaplanır
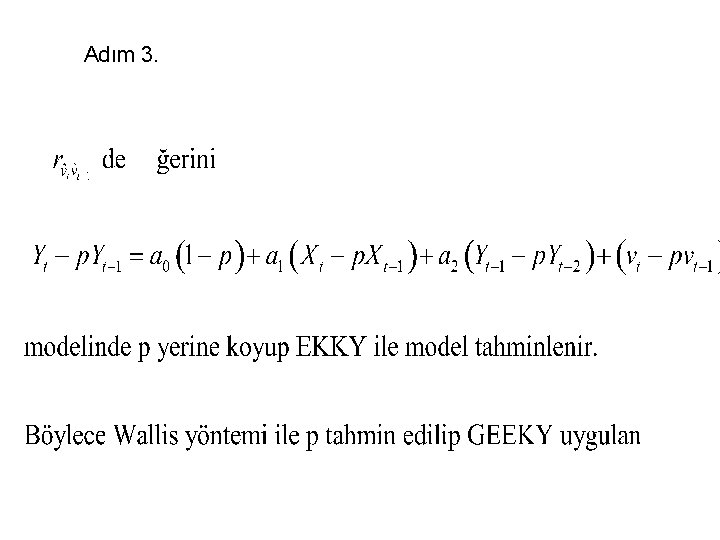
Adım 3.
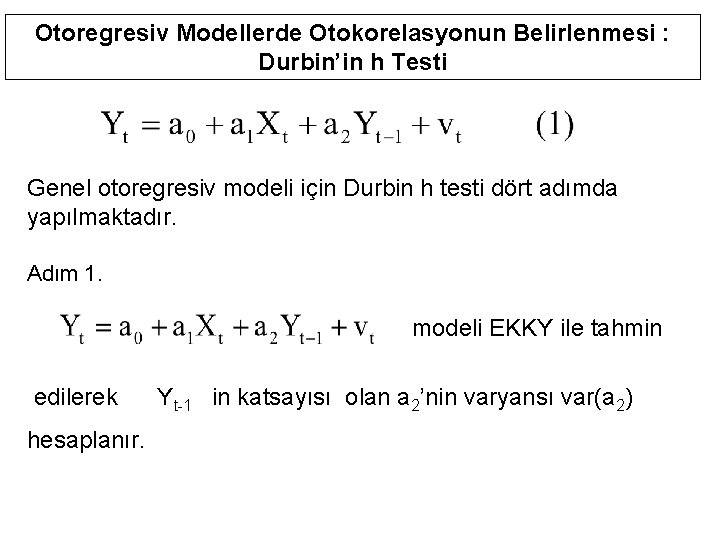
Otoregresiv Modellerde Otokorelasyonun Belirlenmesi : Durbin’in h Testi Genel otoregresiv modeli için Durbin h testi dört adımda yapılmaktadır. Adım 1. modeli EKKY ile tahmin edilerek Yt-1 in katsayısı olan a 2’nin varyansı var(a 2) hesaplanır.
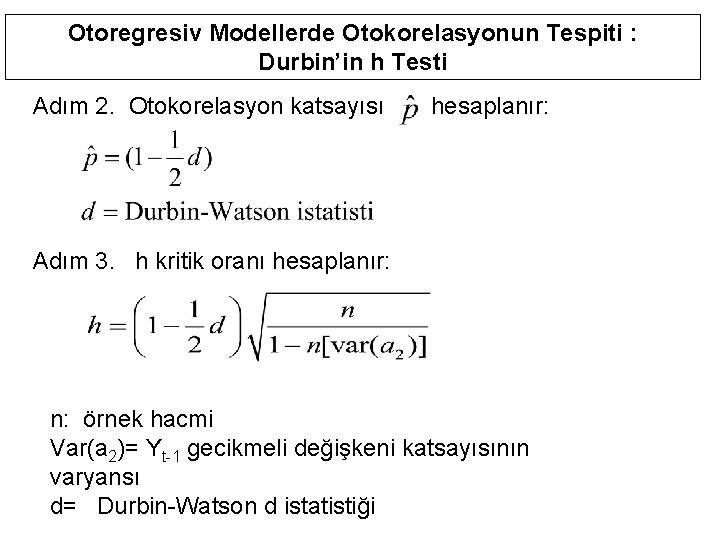
Otoregresiv Modellerde Otokorelasyonun Tespiti : Durbin’in h Testi Adım 2. Otokorelasyon katsayısı hesaplanır: Adım 3. h kritik oranı hesaplanır: n: örnek hacmi Var(a 2)= Yt-1 gecikmeli değişkeni katsayısının varyansı d= Durbin-Watson d istatistiği
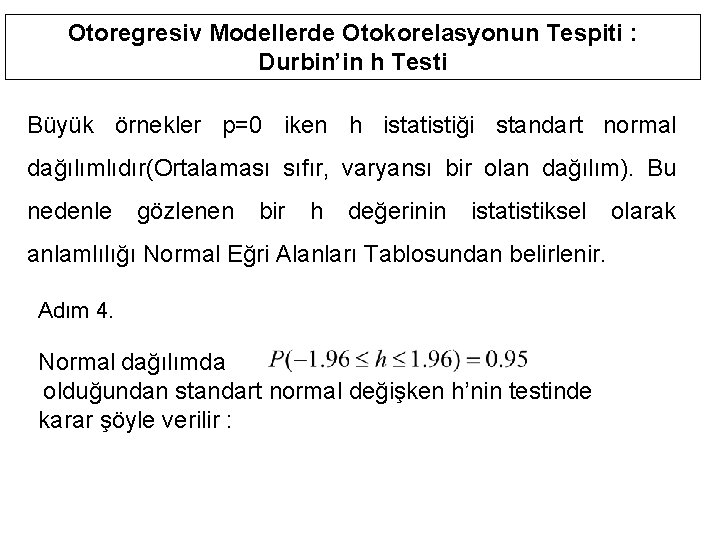
Otoregresiv Modellerde Otokorelasyonun Tespiti : Durbin’in h Testi Büyük örnekler p=0 iken h istatistiği standart normal dağılımlıdır(Ortalaması sıfır, varyansı bir olan dağılım). Bu nedenle gözlenen bir h değerinin istatistiksel olarak anlamlılığı Normal Eğri Alanları Tablosundan belirlenir. Adım 4. Normal dağılımda olduğundan standart normal değişken h’nin testinde karar şöyle verilir :
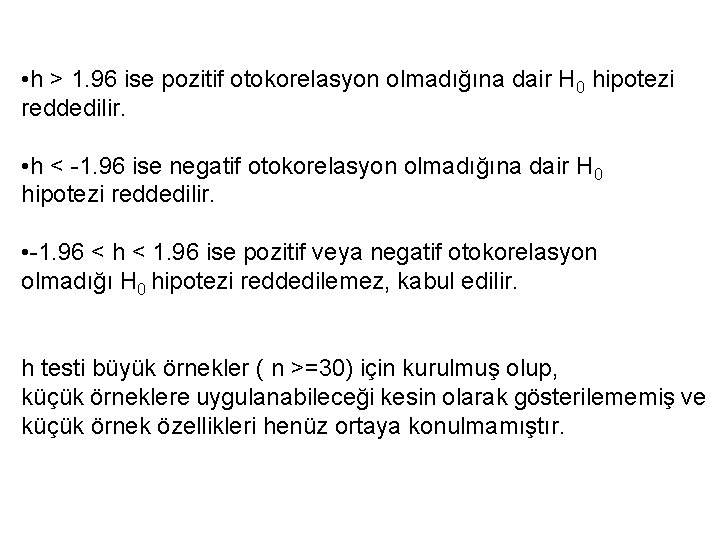
• h > 1. 96 ise pozitif otokorelasyon olmadığına dair H 0 hipotezi reddedilir. • h < -1. 96 ise negatif otokorelasyon olmadığına dair H 0 hipotezi reddedilir. • -1. 96 < h < 1. 96 ise pozitif veya negatif otokorelasyon olmadığı H 0 hipotezi reddedilemez, kabul edilir. h testi büyük örnekler ( n >=30) için kurulmuş olup, küçük örneklere uygulanabileceği kesin olarak gösterilememiş ve küçük örnek özellikleri henüz ortaya konulmamıştır.
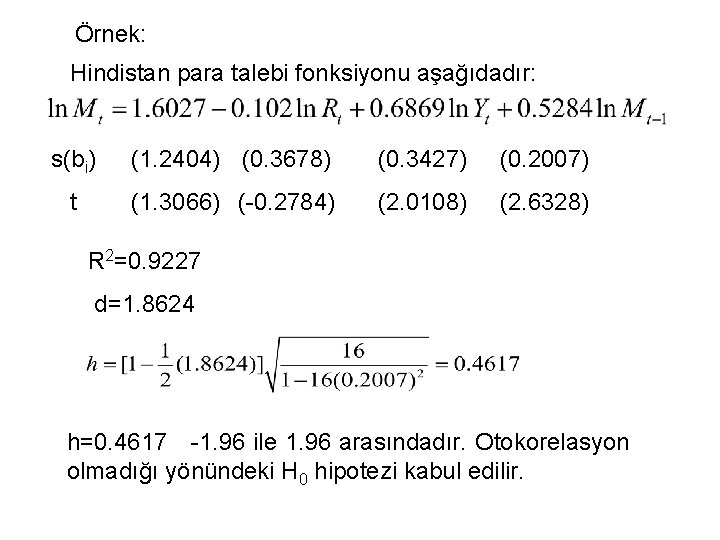
Örnek: Hindistan para talebi fonksiyonu aşağıdadır: s(bi) (1. 2404) (0. 3678) (0. 3427) (0. 2007) t (1. 3066) (-0. 2784) (2. 0108) (2. 6328) R 2=0. 9227 d=1. 8624 h=0. 4617 -1. 96 ile 1. 96 arasındadır. Otokorelasyon olmadığı yönündeki H 0 hipotezi kabul edilir.
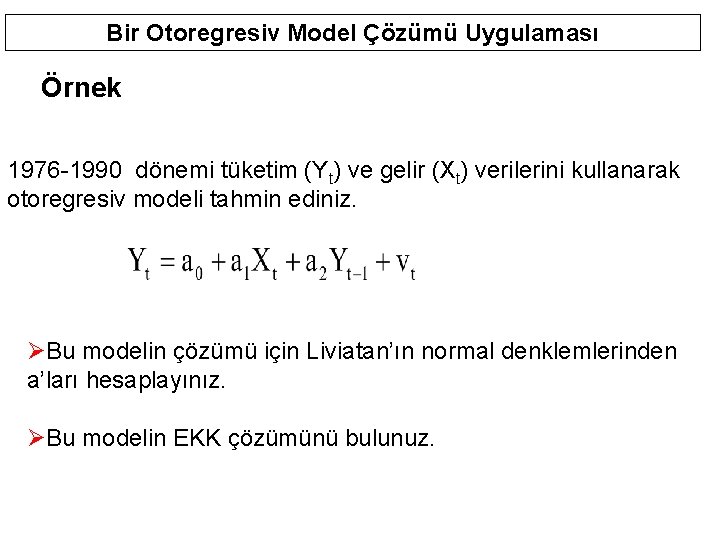
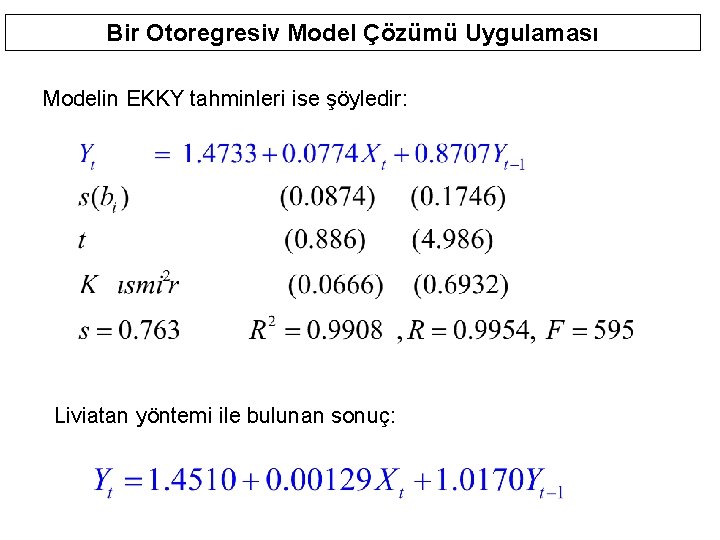
Bir Otoregresiv Model Çözümü Uygulaması Örnek 1976 -1990 dönemi tüketim (Yt) ve gelir (Xt) verilerini kullanarak otoregresiv modeli tahmin ediniz. ØBu modelin çözümü için Liviatan’ın normal denklemlerinden a’ları hesaplayınız. ØBu modelin EKK çözümünü bulunuz.
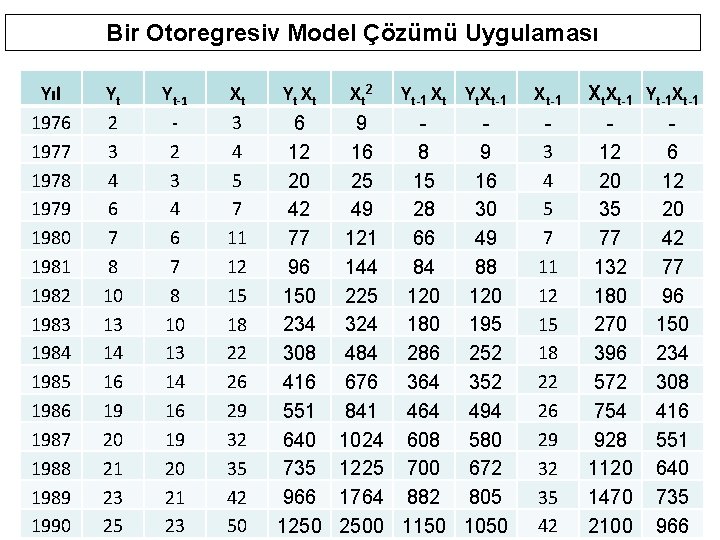
Bir Otoregresiv Model Çözümü Uygulaması Yıl 1976 1977 1978 1979 1980 1981 1982 1983 1984 1985 1986 1987 1988 1989 1990 Yt 2 3 4 6 7 8 10 13 14 16 19 20 21 23 25 Yt-1 2 3 4 6 7 8 10 13 14 16 19 20 21 23 Xt 3 4 5 7 11 12 15 18 22 26 29 32 35 42 50 Yt X t 6 12 20 42 77 96 150 234 308 416 551 640 735 966 1250 Xt 2 Yt-1 Xt Yt. Xt-1 9 16 8 9 25 15 16 49 28 30 121 66 49 144 84 88 225 120 324 180 195 484 286 252 676 364 352 841 464 494 1024 608 580 1225 700 672 1764 882 805 2500 1150 1050 Xt-1 3 4 5 7 11 12 15 18 22 26 29 32 35 42 Xt. Xt-1 Yt-1 Xt-1 12 6 20 12 35 20 77 42 132 77 180 96 270 150 396 234 572 308 754 416 928 551 1120 640 1470 735 2100 966
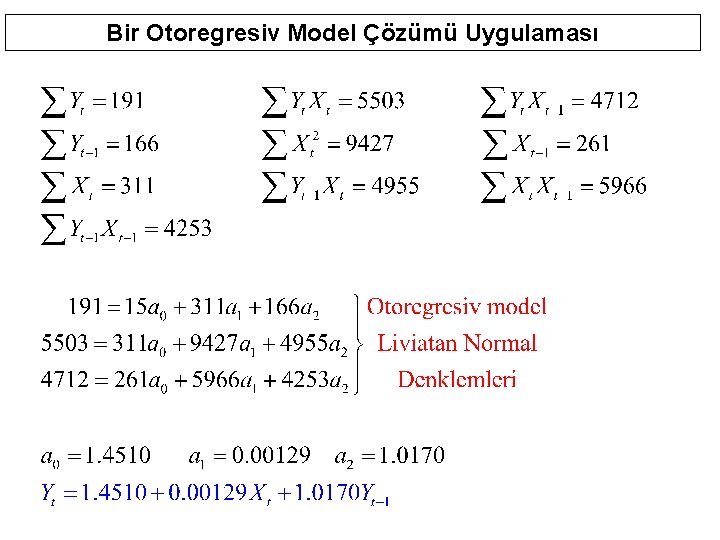
Bir Otoregresiv Model Çözümü Uygulaması
Bir Otoregresiv Model Çözümü Uygulaması Modelin EKKY tahminleri ise şöyledir: Liviatan yöntemi ile bulunan sonuç:
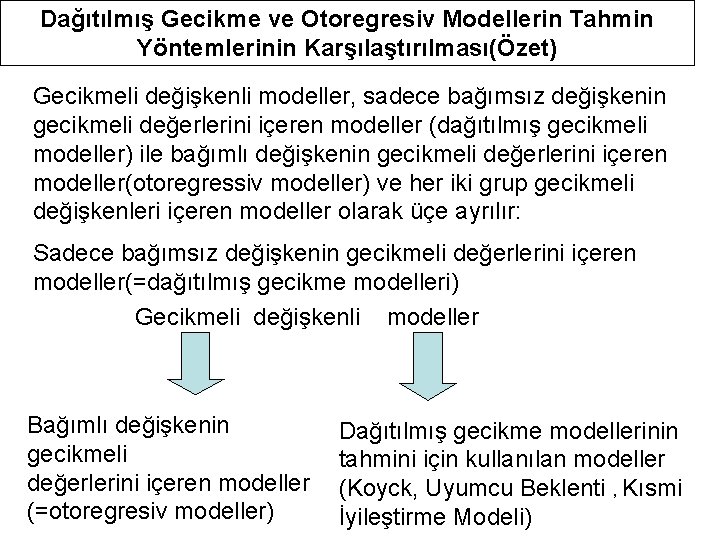
Dağıtılmış Gecikme ve Otoregresiv Modellerin Tahmin Yöntemlerinin Karşılaştırılması(Özet) Gecikmeli değişkenli modeller, sadece bağımsız değişkenin gecikmeli değerlerini içeren modeller (dağıtılmış gecikmeli modeller) ile bağımlı değişkenin gecikmeli değerlerini içeren modeller(otoregressiv modeller) ve her iki grup gecikmeli değişkenleri içeren modeller olarak üçe ayrılır: Sadece bağımsız değişkenin gecikmeli değerlerini içeren modeller(=dağıtılmış gecikme modelleri) Gecikmeli değişkenli modeller Bağımlı değişkenin gecikmeli değerlerini içeren modeller (=otoregresiv modeller) Dağıtılmış gecikme modellerinin tahmini için kullanılan modeller (Koyck, Uyumcu Beklenti , Kısmi İyileştirme Modeli)
Dağıtılmış Gecikme ve Otoregresiv Modellerin Tahmin Yöntemlerinin Karşılaştırılması(Özet) Gecikmeli modeller sayesinde, bağımsız değişkenin birim artmasının bağımlı değişken üzerindeki kısa ve uzun dönemde yapacağı artışı (veya azalış) ayırdetmek mümkündür. Gecikmesi dağıtılmış modeller prensip olarak EKKY ile tahmin edilebilmektedir ancak bağımsız değişken sayısının fazla olması sebebiyle serbestlik derecesi azalmakta ve çoklu doğrusal bağlantı ortaya çıkmaktadır. Çok sayıda gecikmeli değişkenli modellerde gecikmeli değişkenlerin katsayılarına a priori ön sınamalar konulması gerekir. Bunlar: Almon Koyck Uyumcu beklenti Kısmi iyileştirme modelleridir.