
De nieuwe successiewet 01 01 2010 mr J
- Slides: 20
De nieuwe successiewet 01 -01 -2010 mr. J. M. J. H. Hendriks PRESENTATIE d. d. 07 -04 -2010
I. Erfrecht n n n Geschiedenis Nieuw erfrecht per 01 -01 -2003 Wettelijke Verdeling Flexibel testament: “we zien wel” Uitsluitingsclausule
I. Erfrecht (1) n Geschiedenis n Nieuw erfrecht per 01 -01 -2003
I. Erfrecht (2) Wettelijke Verdeling n n Langstlevende echtgenoot krijgt de nalatenschap Erfdeel kinderen omgerekend in geld: niet opeisbaar Bij testament kan van wettelijke verdeling worden afgeweken Successierecht van kinderen wordt door langstlevende betaald
I. Erfrecht (3) n Flexibel testament: “we zien wel” n Uitsluitingsclausule
II. Overige regelingen n n Huis overdragen aan kinderen Waardevermeerdering wordt niet belast Art. 10 SW Bij nieuwe erfbelasting wordt resolutie ingetrokken Voorbehoud recht van gebruik en bewoning
III. Overige regelingen (1) BOX III Inkomsten uit arbeid Aanmerkelijk belang aandelen Vermogensrendementsheffing Eigen huis eigen woningforfait 0, 55 % WOZ-waarde Geen hypotheek Geen eigen woningforfait 1, 2 % over vermogen vrijstelling gehuwden circa € 40. 000, 00
II. Overige regelingen (2) Schenken in contanten Vrijstellingen: n eenmalig kind: € 24. 000, 00 n jaarlijks kind: € 5. 000, 00 n goede doelen vrijgesteld n voor studie of aankoop huis eenmalig kind verhoogd tot € 50. 000, 00
II. Overige regelingen (3) Schenken op papier (middels notariële akte) n n n uitsluitingsclausule vrij van inbreng droit de retour
NIEUWE SUCCESSIEWET
Nieuwe Successiewet (1) n n Term “recht van successie” wordt “erfbelasting” Term “recht van schenking” wordt “schenk-belasting” Ongehuwde samenwonende partners worden verplicht dit notarieel vast te leggen in een samenlevingsovereenkomst
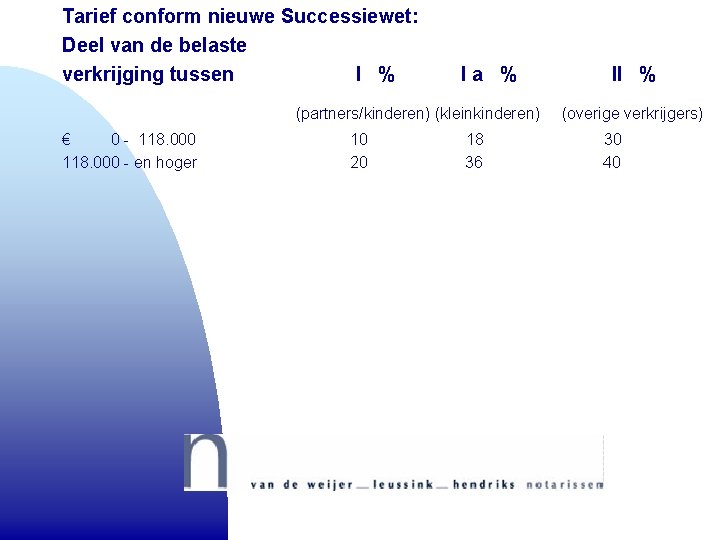
Tarief conform nieuwe Successiewet: Deel van de belaste verkrijging tussen I % Ia % (partners/kinderen) (kleinkinderen) € 0 - 118. 000 - en hoger 10 20 18 36 II % (overige verkrijgers) 30 40
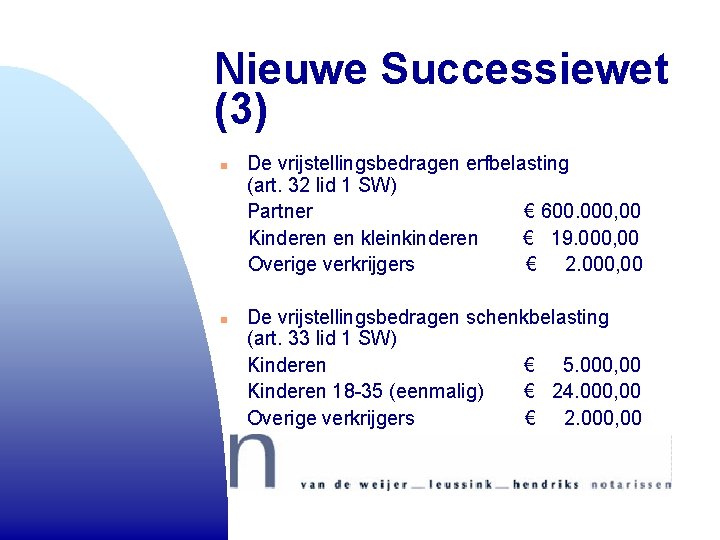
Nieuwe Successiewet (3) n n De vrijstellingsbedragen erfbelasting (art. 32 lid 1 SW) Partner € 600. 000, 00 Kinderen en kleinkinderen € 19. 000, 00 Overige verkrijgers € 2. 000, 00 De vrijstellingsbedragen schenkbelasting (art. 33 lid 1 SW) Kinderen € 5. 000, 00 Kinderen 18 -35 (eenmalig) € 24. 000, 00 Overige verkrijgers € 2. 000, 00
Nieuwe Successiewet (4) WOZ-waarde ook voor erfbelasting
Nieuwe Successiewet (5) Ondernemingsvrijstelling n n Slechts belasting betalen over 10% waarde in economisch verkeer (going concern waarde) Voor genoemde 10% max. 10 jaar uitstel (rentedragend)
Wettelijke Verdeling n n n Langstlevende echtgenoot krijgt de nalatenschap Erfdeel kinderen omgerekend in geld: niet opeisbaar Langstlevende echtgenoot betaalt successierecht kinderen OPLOSSING: n Onterven kinderen n Geen successierecht / erfbelasting bij 1 e overlijden
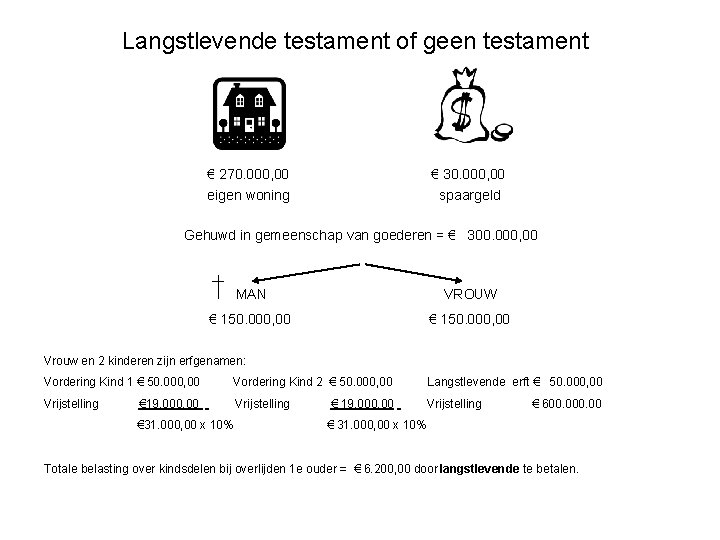
Langstlevende testament of geen testament € 270. 000, 00 eigen woning € 30. 000, 00 spaargeld Gehuwd in gemeenschap van goederen = € 300. 000, 00 MAN VROUW € 150. 000, 00 Vrouw en 2 kinderen zijn erfgenamen: Vordering Kind 1 € 50. 000, 00 Vordering Kind 2 € 50. 000, 00 Langstlevende erft € 50. 000, 00 Vrijstelling € 19. 000, 00 € 31. 000, 00 x 10% € 19. 000, 00 € 600. 00 € 31. 000, 00 x 10% Totale belasting over kindsdelen bij overlijden 1 e ouder = € 6. 200, 00 door langstlevende te betalen.
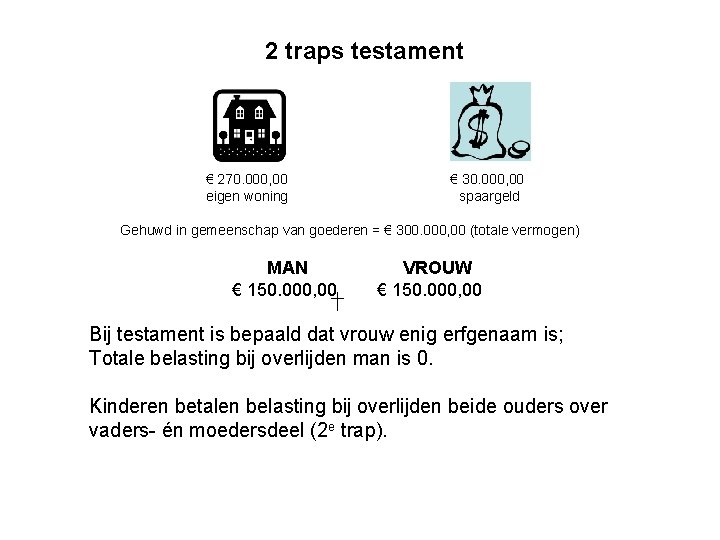
2 traps testament € 270. 000, 00 eigen woning € 30. 000, 00 spaargeld Gehuwd in gemeenschap van goederen = € 300. 000, 00 (totale vermogen) MAN € 150. 000, 00 VROUW € 150. 000, 00 Bij testament is bepaald dat vrouw enig erfgenaam is; Totale belasting bij overlijden man is 0. Kinderen betalen belasting bij overlijden beide ouders over vaders- én moedersdeel (2 e trap).
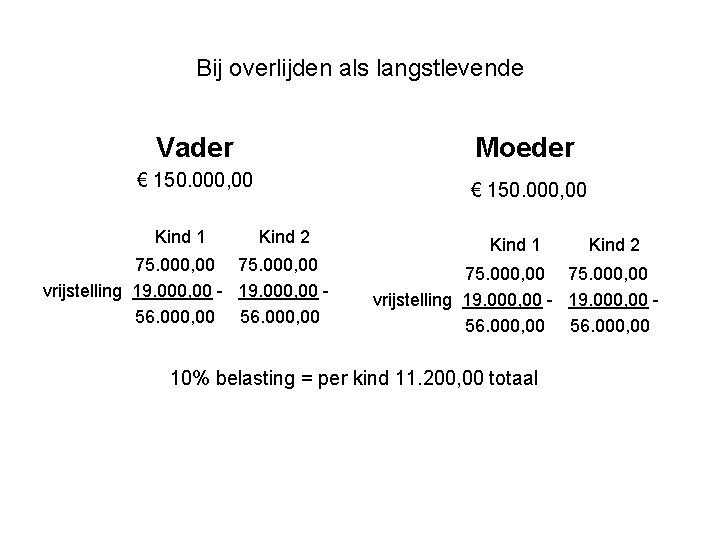
Bij overlijden als langstlevende Vader Moeder € 150. 000, 00 Kind 1 Kind 2 75. 000, 00 vrijstelling 19. 000, 00 - 19. 000, 00 56. 000, 00 10% belasting = per kind 11. 200, 00 totaal
VRAGE N?