
DBH brukermte Bergen 19 juni 2006 Regnskapsfring i
DBH brukermøte Bergen 19. juni 2006
Regnskapsføring i UH-sektoren • • • 2 Kontoplanen Oppstillingsplanene Periodiseringer Klassifisering Regnskapsrapporteringen Kunnskapsdepartementet
Kontoplanen • Kontoplanen i UH-sektoren ble laget i 2001 basert på NS 4102 • NS 4102 er nå kommet i en ny 5. utgave med betegnelsen NS 4102 - Grunnkontoramme og regnskapsoppstilling • Finansdepartementet oppdaterer og tilpasser sin kontoplan for virksomhetene i periodiseringsprosjektet til 5. utgave av NS 4102 3 Kunnskapsdepartementet
NS 4102 - inndeling • • • Klasse Klasse 1 2 3 4 5 6, 7 • Klasse 8 4 Eiendeler Avsetninger og gjeld Inntekter Varekostnad Lønnskostnad Annen driftskostnad, avog nedskrivning Finansinntekt og -kostnad Kunnskapsdepartementet
Kontoplanen - periodiseringsprosjektet • Litt om Finansdepartementets utkast til ny kontoplan for pilotvirksomhetene i periodiseringsprosjektet: – Kontoklassene 1, 2 og 8 skal følge en standard inndeling på 3 -siffernivå (konto) – Kontoklassene 3 til og med 7 skal følge en standard inndeling på 2 -siffernivå (kontogruppe) med enkelte unntak hvor det skal brukes konti på 3 -siffernivå 5 Kunnskapsdepartementet
Kontoplanen • KD har så langt vært tilbakeholden med pålegg om bruken av kontoplanen • KD vurderer å ta i bruk Finansdepartementets kontoplan i UH-sektoren fra 1. januar 2007 • Viktige hensyn: – standardisering av kontobruken – rapporteringen til DBH – sammenlignbarhet 6 Kunnskapsdepartementet
Kontoplanen • Konti for avregning av bevilgningsfinansiert virksomhet: – Departementet har svart på et konkret spørsmål fra en institusjon – Departementet har så langt ikke kommet med pålegg til sektoren – Departementet mener at avregningene bør plasseres på konto 890 7 Kunnskapsdepartementet
Oppstillingsplanene • Universitetene i Bergen og Stavanger er piloter i periodiseringsprosjektet og bruker allerede prosjektets oppstillingsplaner • KD vurderer å innføre periodiseringsprosjektets oppstillingsplaner i UH-sektoren fra 1. januar 2007 • Dersom det blir aktuelt med balanseføring av anleggsmidler, er det ingen vei utenom nye oppstillingsplaner 8 Kunnskapsdepartementet
Oppstillingsplanene • Periodiseringsprosjektets oppstillingsplaner og UH-sektorens oppstillingsplaner er først og fremst forskjellig når det gjelder balansen • Periodiseringsprosjektet følger inndelingen i regnskapsloven • UH-sektoren bruker en forenklet oppstilling av balansen 9 Kunnskapsdepartementet
Oppstillingsplanene • I resultatoppstillingen er forskjellen mellom periodiseringsprosjektets og UH-sektorens oppstillingsplaner først og fremst at: – det er flere linjer i avsnittene for driftsinntekter og driftskostnader – periodiseringsprosjektet har avsnitt for innkrevningsvirksomhet og tilskuddsforvaltning 10 Kunnskapsdepartementet
Resultatoppstilling Driftsinntekter Driftskostnader Ordinært driftsresultat Finansinntekter og –kostnader Inntekter fra eiendeler i selskaper m. v. Resultat av ordinære aktiviteter Ekstraordinære inntekter og –kostnader Avregninger Innkrevningsvirksomhet Tilskuddsforvaltning Periodens resultat 11 Kunnskapsdepartementet
Balanse - eiendeler A. Anleggsmidler I Immaterielle eiendeler II Varige driftsmidler III Finansielle anleggsmidler Sum anleggsmidler B. Omløpsmidler I Varebeholdninger og forskudd til leverandører II Fordringer III Kasse og bank Sum omløpsmidler Sum eiendeler 12 Kunnskapsdepartementet
Balanse – virksomhetskapital og gjeld C. Virksomhetskapital I Innskutt virksomhetskapital II Opptjent virksomhetskapital Sum virksomhetskapital D. Forpliktelser og gjeld I avsetning for langsiktige forpliktelser II Annen langsiktig gjeld III Kortsiktig gjeld Avregning med statskassen Sum gjeld Sum virksomhetskapital og gjeld 13 Kunnskapsdepartementet
Periodisering av inntekter • KD har lagt om utbetalingen av bevilgningene fra månedlig utbetaling til kvartalsvis • Dette skal ikke endre inntektsføringen – bevilgningene skal inntektsføres i takt med opptjeningen, altså når kostnadene påløper – i praksis innebærer dette at dere skal inntektsføre bevilgningene månedlig 14 Kunnskapsdepartementet
Klassifisering av inntekter • Eksterne inntekter skal klassifiseres i samsvar med kilden for inntektene – eksterne inntekter som går til bidragsprosjekter (prosjekter som ikke fullt ut er finansiert av eksterne inntekter) skal klassifiseres som eksterne inntekter – bidragsprosjekter skal alltid avsluttes uten regnskapsmessig resultat 15 Kunnskapsdepartementet
Andre spørsmål - feilretting • Departementet forutsetter at retting av feil i tidligere års regnskap i samsvar med god regnskapsskikk • Hovedregelen er at vesentlige feil i tidligere års regnskap skal rettes ved at inngående balanse korrigeres • Dersom det foretas en slik feilretting, skal sammenligningstallene betegnes ”inngående balanse” i regnskapsåret 16 Kunnskapsdepartementet
Andre spørsmål - kongruens • Departementet har i siste desemberbrev fastsatt at kongruensprinsippet gjelder for regnskapsavleggene i UH-sektoren • Dette innebærer: – endringen i virksomhetskapital skal tilsvare periodens resultat – endringen i avsetning forpliktelse skal tilsvare netto avregning av bevilgningsfinansiert virksomhet 17 Kunnskapsdepartementet
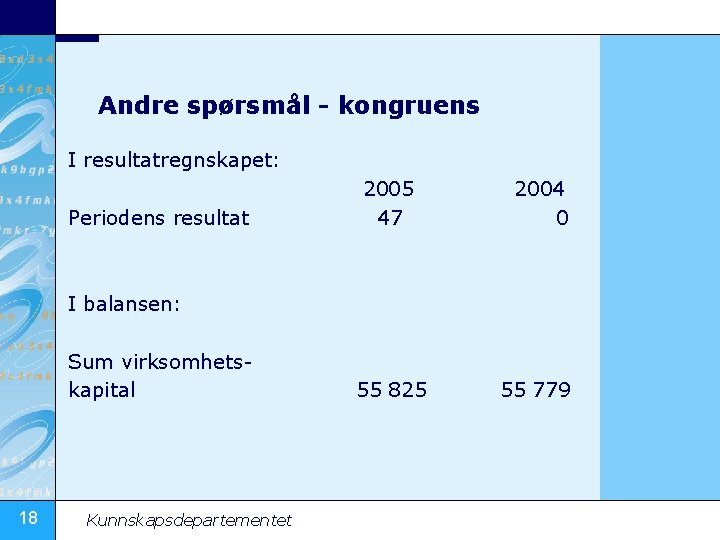
Andre spørsmål - kongruens I resultatregnskapet: Periodens resultat 2005 47 2004 0 I balansen: Sum virksomhetskapital 18 Kunnskapsdepartementet 55 825 55 779
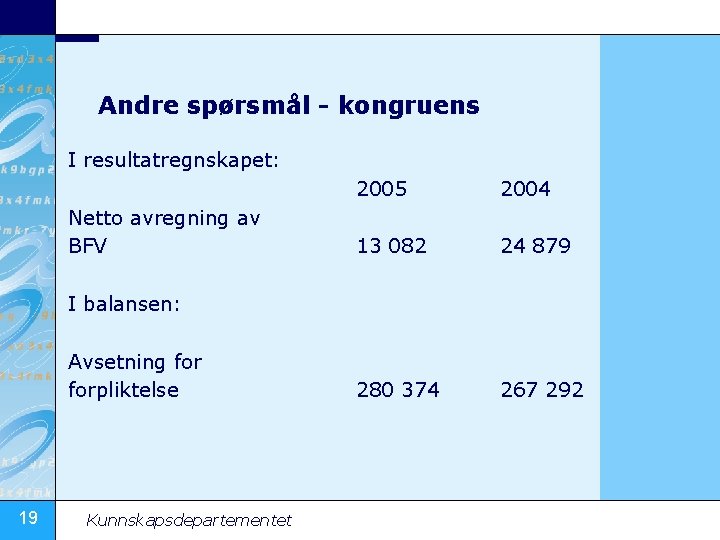
Andre spørsmål - kongruens I resultatregnskapet: Netto avregning av BFV 2005 2004 13 082 24 879 280 374 267 292 I balansen: Avsetning forpliktelse 19 Kunnskapsdepartementet
Regnskapsrapporteringen • Del av departementets styringsgrunnlag • Forenkling av rapporteringsrutinene – Avklare grenseflatene mellom budsjettdokument og styrets årsberetning – Forenkle DBH-rapporteringen – Resultatregnskapet fordelt på avd. – Likviditetsrapporteringen 20 Kunnskapsdepartementet
SPØRSMÅL? 21 Kunnskapsdepartementet
- Slides: 21