
Daov systm o je daov systm SR Je
- Slides: 9
Daňový systém
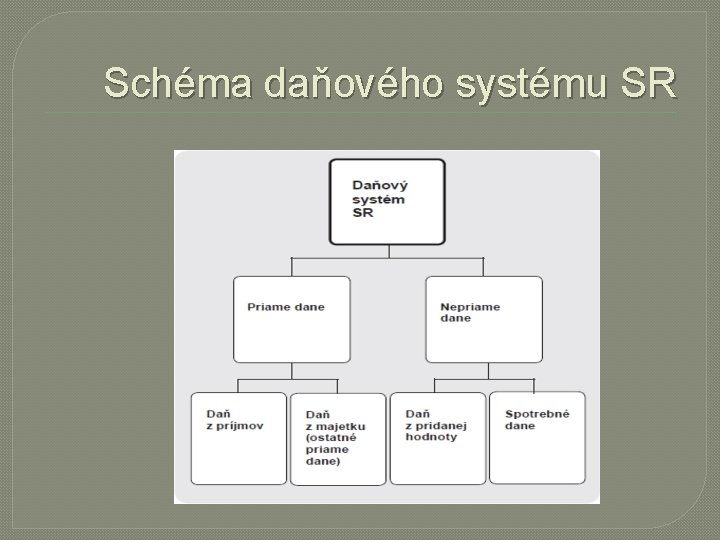
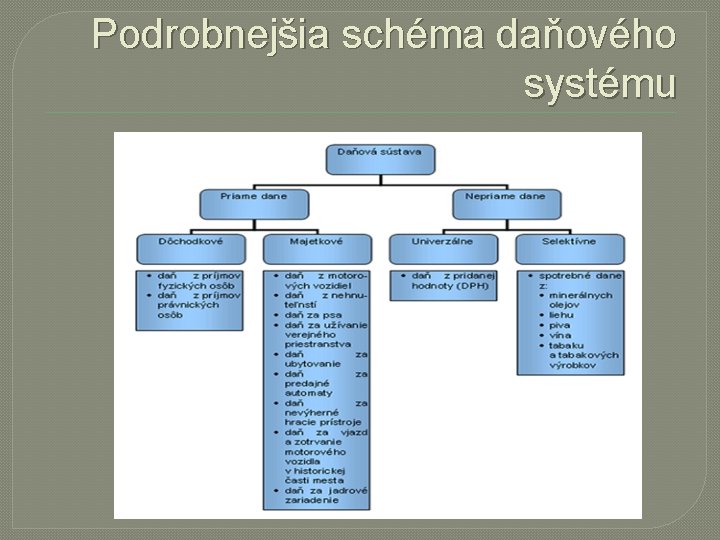
Čo je daňový systém SR �Je súhrn všetkých daní, ktoré sa vyberajú na území Slovenskej republiky. �Dane rozdeľujeme podľa ich charakteru na priame dane a nepriame dane.
Priame a nepriame dane �Priame dane – vyberajú sa priamo od daňovníka, ktorého príjmy alebo majetok podliehajú dani. Ide o daň z príjmov a dane z majetku. �Nepriame dane – nazývame ich tiež dane zo spotreby, spravidla ich od daňovníkov vyberá platiteľ dane. Ide o daň z pridanej hodnoty a spotrebné dane.
DAŇ � predstavuje povinnú, zákonom stanovenú platbu, ktorú odvádza daňový subjekt, t. j. fyzická alebo právnická osoba, v určenej výške a v stanovenej lehote do štátneho rozpočtu prostredníctvom správcu dane, ktorým je daňový úrad alebo obec alebo colný úrad. � Pravidlá pre určenie a vyčíslenie daní sú definované v príslušnom zákone. Pre správny postup pre učenie kto má platiť daň, čo podlieha dani, vyčíslenie výšky dane je potrebné poznať základné pojmy a definície:
DAŇOVNÍK �je fyzická alebo právnická osoba, ktorej príjmy, majetok alebo činnosti priamo podliehajú dani. Daňovník vo väčšine prípadov daň aj sám platí (odvádza) do štátneho rozpočtu prostredníctvom správcu dane.
Platiteľ dane � je osoba, ktorá je zo zákona povinná vybrať daň od daňovníka alebo zraziť daň z príjmov daňovníka a odviesť ju správcovi dane. Za vybranú alebo zrazenú daň majetkovo zodpovedá. To znamená, že ak nesprávne vyberie daň (napríklad nesprávne vypočíta výšku dane, zabudne zraziť daň z príjmov, ktoré podliehajú dani vyberanej zrážkou) musí ju platiteľ uhradiť zo svojich prostriedkov. Napr. podnikateľský subjekt zamestnávajúci zamestnancov. . .
Daňový subjekt �je osoba, ktorá je podľa zákona povinná odvádzať alebo platiť daň (čiže je to daňovník alebo platiteľ dane) a taktiež daňový dlžník, poplatník a právny nástupca fyzickej osoby či právnickej osoby, ktorý je ako daňový subjekt vymedzený osobitnými predpismi.
Schéma daňového systému SR
Podrobnejšia schéma daňového systému