
danedane gov co DIRECCION DE SINTESIS Y CUENTAS
- Slides: 66
dane@dane. gov. co
DIRECCION DE SINTESIS Y CUENTAS NACIONALES Cuentas de los sectores institucionales dane@dane. gov. co
CUENTAS DE LOS SECTORES INSTITUCIONALES Grupo de trabajo Edgar Forero Lotty Rojas Alvaro Contreras Gabriel D´Luyz Carlos Súarez Mónica Sierra Gustavo España Francisco Carrillo Hernán Arbeláez Janeth Díaz Javier García Juan Salinas dane@dane. gov. co
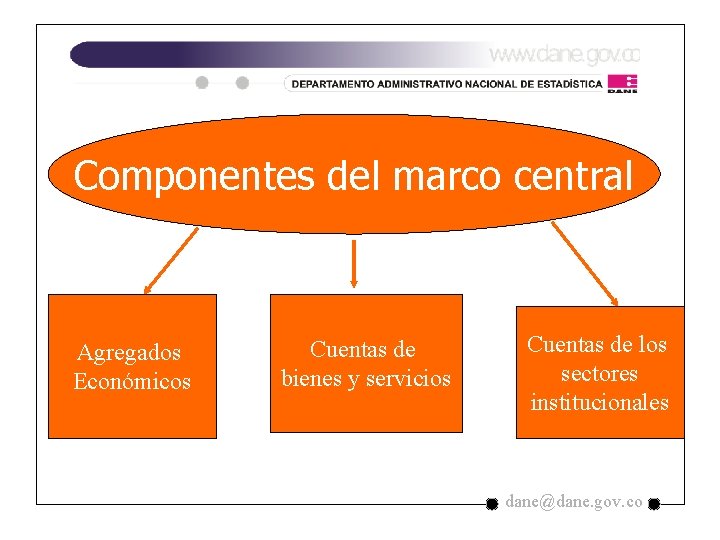
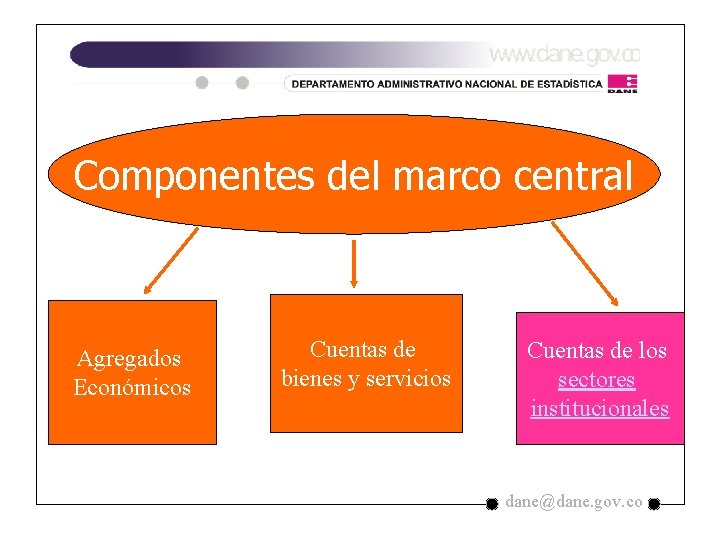
Componentes del marco central Agregados Económicos Cuentas de bienes y servicios Cuentas de los sectores institucionales dane@dane. gov. co
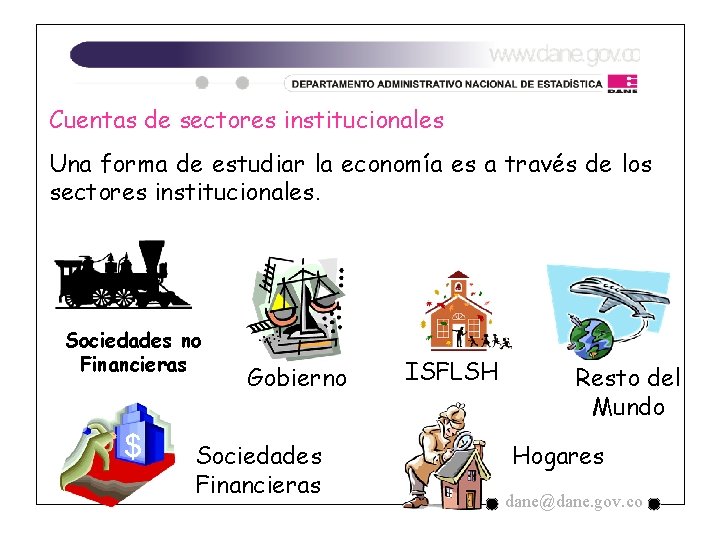
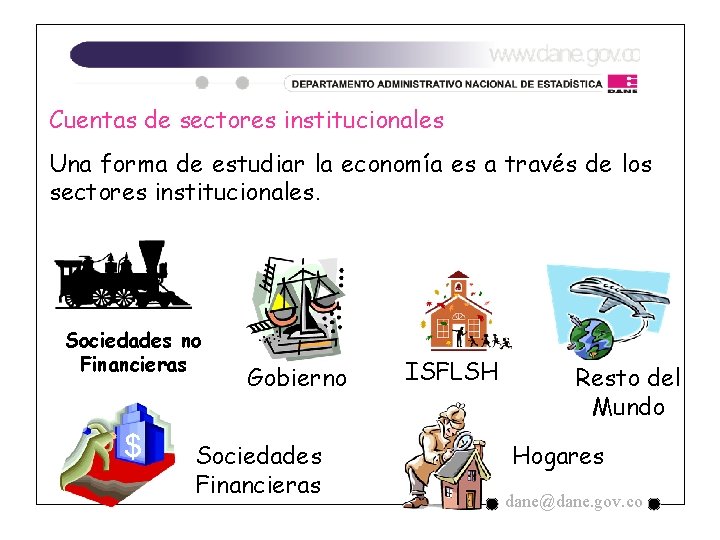
Cuentas de sectores institucionales Una forma de estudiar la economía es a través de los sectores institucionales. Sociedades no Financieras $ Gobierno Sociedades Financieras ISFLSH Resto del Mundo Hogares dane@dane. gov. co
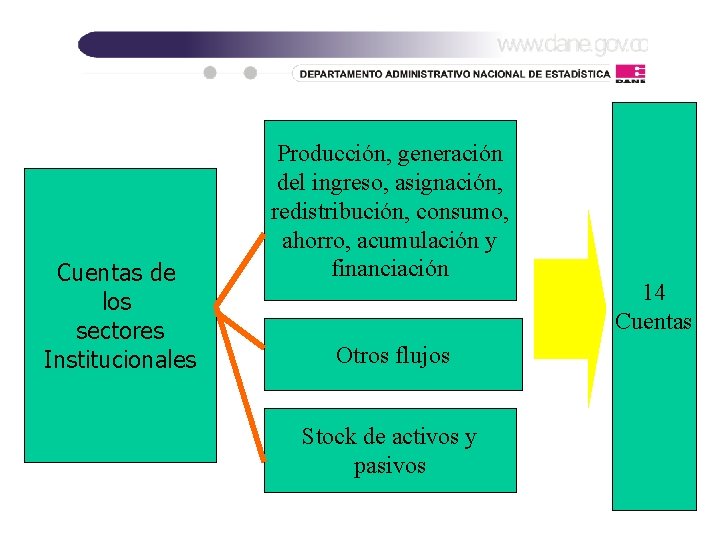
Cuentas de los sectores Institucionales Producción, generación del ingreso, asignación, redistribución, consumo, ahorro, acumulación y financiación Otros flujos Stock de activos y pasivos 14 Cuentas
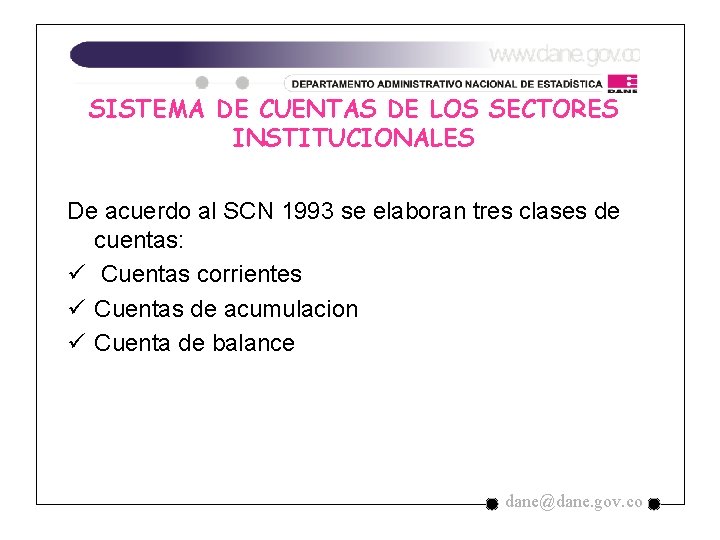
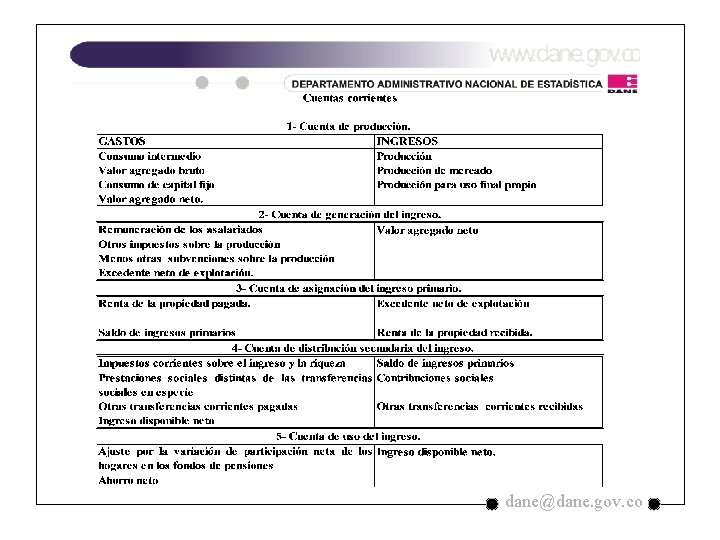
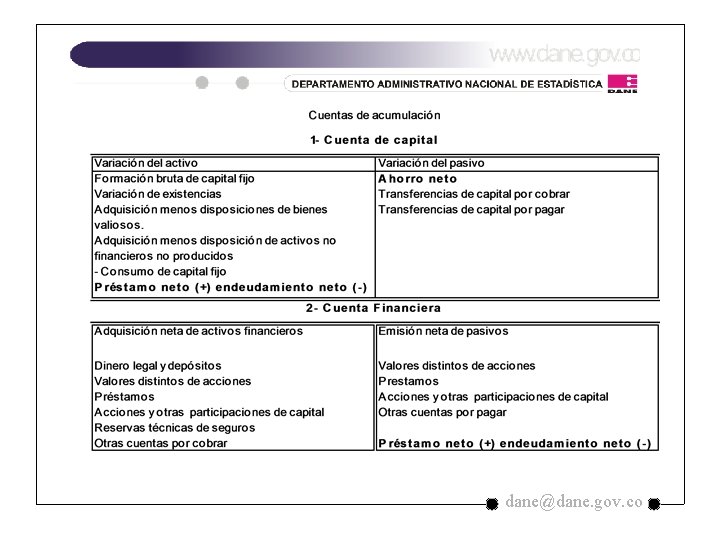
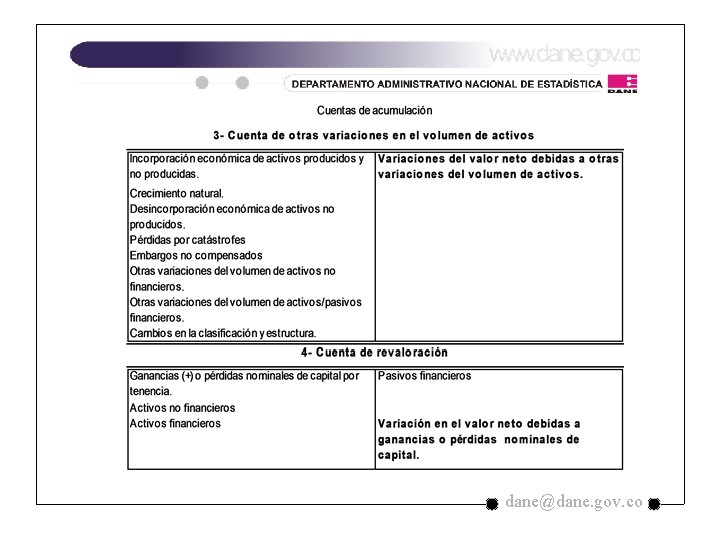
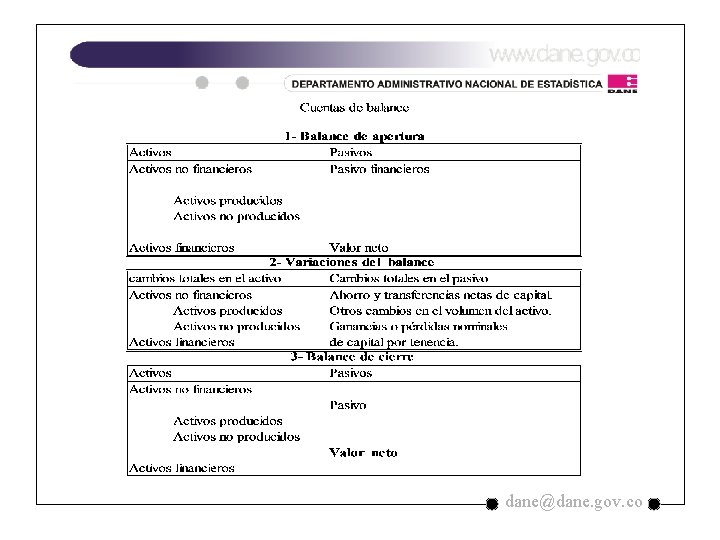
SISTEMA DE CUENTAS DE LOS SECTORES INSTITUCIONALES De acuerdo al SCN 1993 se elaboran tres clases de cuentas: ü Cuentas corrientes ü Cuentas de acumulacion ü Cuenta de balance dane@dane. gov. co
dane@dane. gov. co
dane@dane. gov. co
dane@dane. gov. co
dane@dane. gov. co
Responsabilidad en el proceso de elaborar las cuentas de los sectores institucionales • Cuentas reales: DANE • Cuentas financieras: Banco de la República dane@dane. gov. co
Sistema de cálculo automático • Cubre todo el sistema de cuentas • Maneja las empresas como una población estadística, conservando la información individual y dando la posibilidad de agregarla por varios conceptos. • Normaliza la metodología a los sectores con información contable • Produce resultados anuales y trimestrales • Cruza la información con otras investigaciones del DANE • Se puede ampliar a otros sistemas de información dane@dane. gov. co
Sistema de cálculo automático COBERTURA v Sociedades no financieras privadas con información contable v Sociedades no financieras públicas v Sociedades financieras v Gobierno p dane@dane. gov. co
CUENTAS DE LOS SECTORES INSTITUCIONALES Fuente de información Estados financieros de las empresas y entidades del gobierno dane@dane. gov. co
Cuentas del sector Público Definición de la metodología para el paso de la información contable a las cuentas nacionales Trabajo conjunto con la Contaduría General de la Nación dane@dane. gov. co
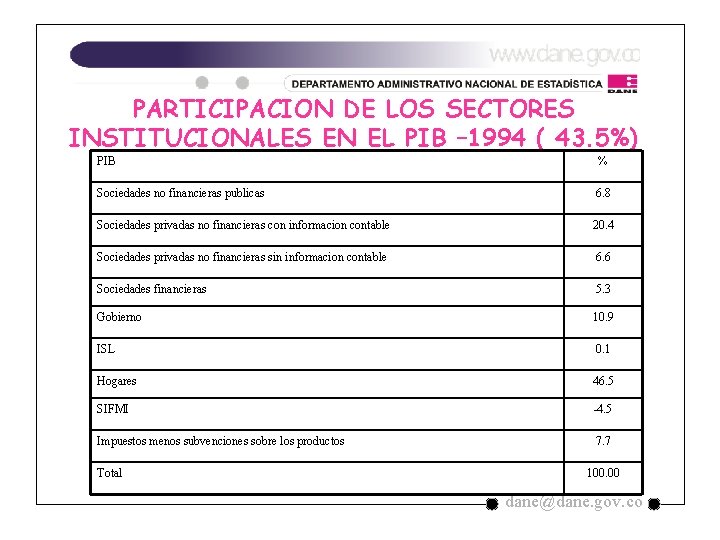
PARTICIPACION DE LOS SECTORES INSTITUCIONALES EN EL PIB – 1994 ( 43. 5%) PIB % Sociedades no financieras publicas 6. 8 Sociedades privadas no financieras con informacion contable 20. 4 Sociedades privadas no financieras sin informacion contable 6. 6 Sociedades financieras 5. 3 Gobierno 10. 9 ISL 0. 1 Hogares 46. 5 SIFMI -4. 5 Impuestos menos subvenciones sobre los productos 7. 7 Total 100. 00 dane@dane. gov. co
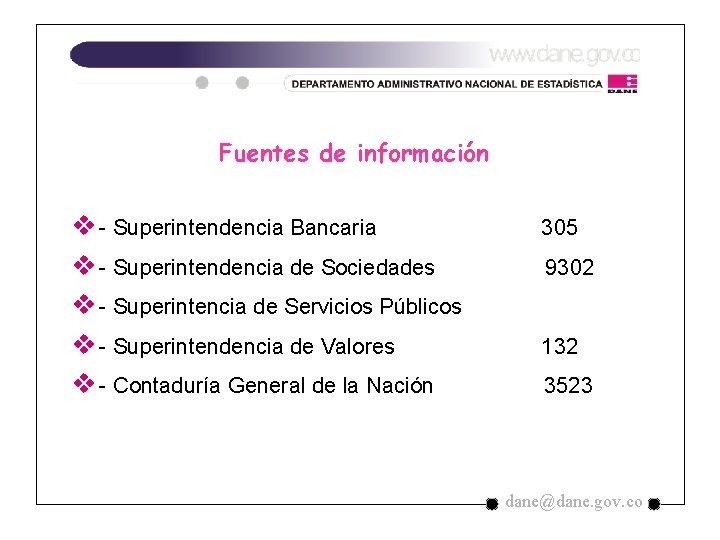
Fuentes de información v - Superintendencia Bancaria v - Superintendencia de Sociedades v - Superintencia de Servicios Públicos v - Superintendencia de Valores v - Contaduría General de la Nación 305 9302 132 3523 dane@dane. gov. co
Resultados Obtenidos v- Cuentas completas v- Estados financieros consolidados dane@dane. gov. co
Elementos del sistema Directorio de empresas y entidades dane@dane. gov. co
Empresa y establecimiento dane@dane. gov. co
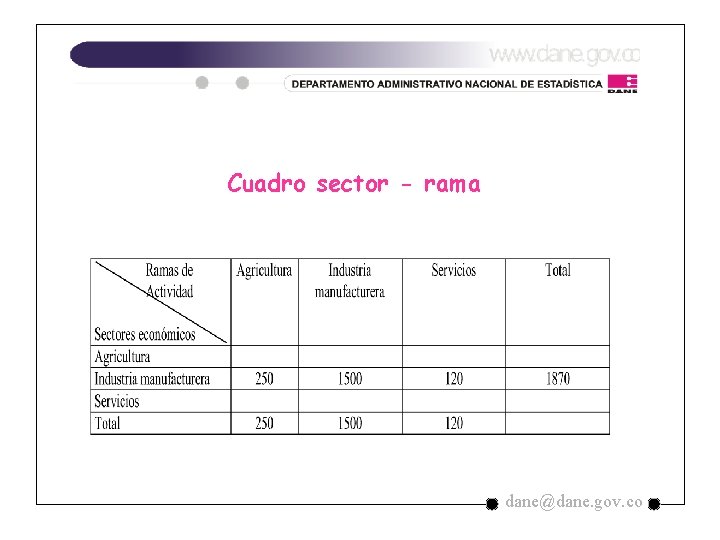
Cuadro sector - rama dane@dane. gov. co
DIRECTORIOS dane@dane. gov. co
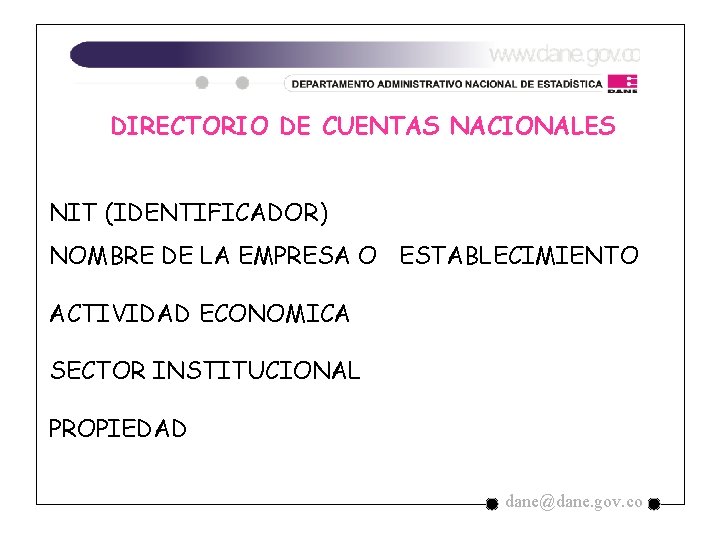
DIRECTORIO DE CUENTAS NACIONALES NIT (IDENTIFICADOR) NOMBRE DE LA EMPRESA O ESTABLECIMIENTO ACTIVIDAD ECONOMICA SECTOR INSTITUCIONAL PROPIEDAD dane@dane. gov. co
DIRECTORIO DE CUENTAS NACIONALES FUENTE FINALIDAD ECONOMICA UBICACIÓN GEOGRAFICA DIRECCION TELEFONO FORMA JURIDICA dane@dane. gov. co
DIRECTORIO DE CUENTAS NACIONALES FUENTE FINALIDAD ECONOMICA UBICACIÓN GEOGRAFICA DIRECCION TELEFONO FORMA JURIDICA dane@dane. gov. co
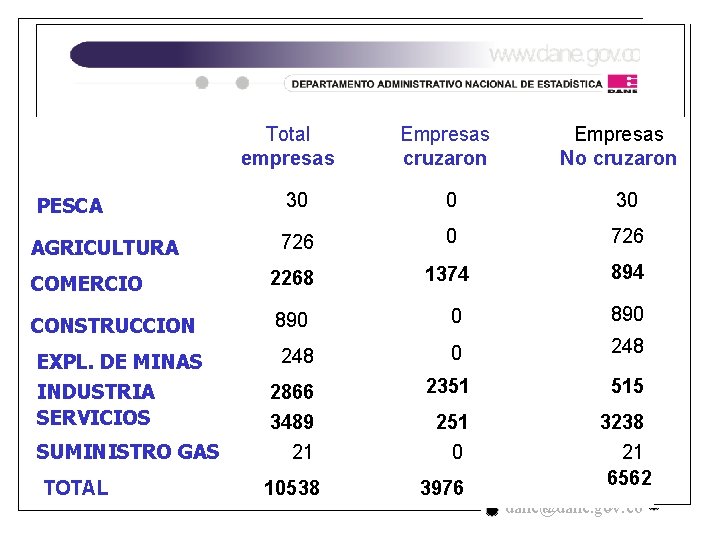
PESCA AGRICULTURA COMERCIO CONSTRUCCION EXPL. DE MINAS INDUSTRIA SERVICIOS Total empresas Empresas cruzaron Empresas No cruzaron 30 0 30 726 1374 894 2268 890 0 890 248 SUMINISTRO GAS 2866 3489 21 TOTAL 10538 2351 251 0 3976 515 3238 21 6562 dane@dane. gov. co
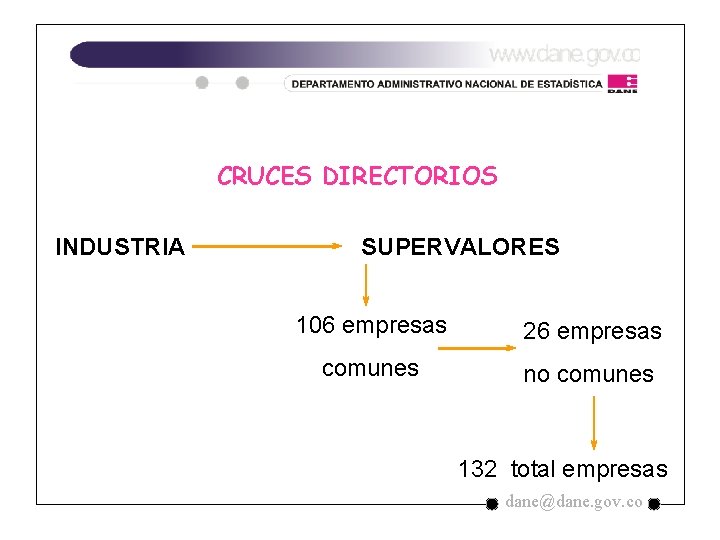
CRUCES DIRECTORIOS INDUSTRIA SUPERVALORES 106 empresas 26 empresas comunes no comunes 132 total empresas dane@dane. gov. co
METODOLOGIA dane@dane. gov. co
METODOLOGIA PARA LA SISTEMATIZACION SECTORES INSTITUCIONALES CUENTAS NACIONALES ü Homologación de los rubros de los Estados Financieros, en términos de Cuentas Nacionales. ü Reconstrucción del valor de cada una de la variables. dane@dane. gov. co
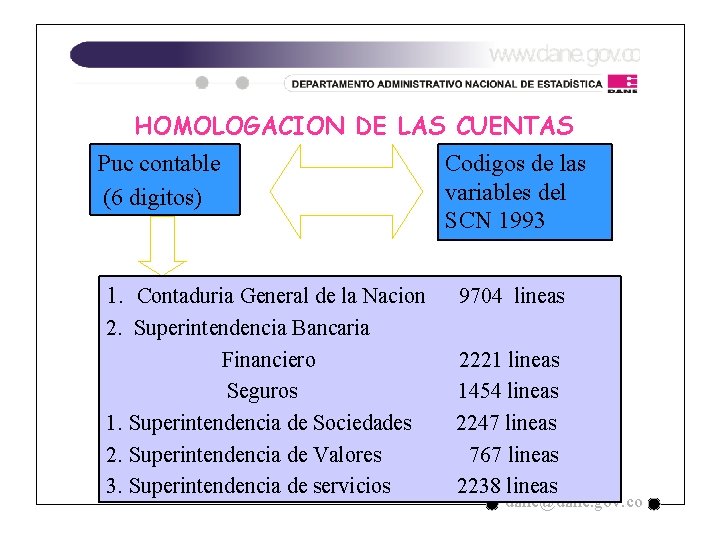
HOMOLOGACION DE LAS CUENTAS Puc contable (6 digitos) Codigos de las variables del SCN 1993 1. Contaduria General de la Nacion 9704 lineas 2. Superintendencia Bancaria Financiero 2221 lineas Seguros 1454 lineas 1. Superintendencia de Sociedades 2247 lineas 2. Superintendencia de Valores 767 lineas 3. Superintendencia de servicios 2238 lineas dane@dane. gov. co
HOMOLOGACION DE LAS CUENTAS Dentro de la clasificación se tienen en cuenta: ü Cuentas Codificadas ü Cuentas que hacen parte de una formula reconstrucción del valor de una variable) que se determinan S. O. ( RECONSTRUCCION DE UNA VARIABLE PORQUE? El valor de una variable de Cuentas Nacionales no siempre se obtiene directamente de un rubro del estado financiero, es necesario realizar diferentes operaciones con mayor grado de dificultad. dane@dane. gov. co
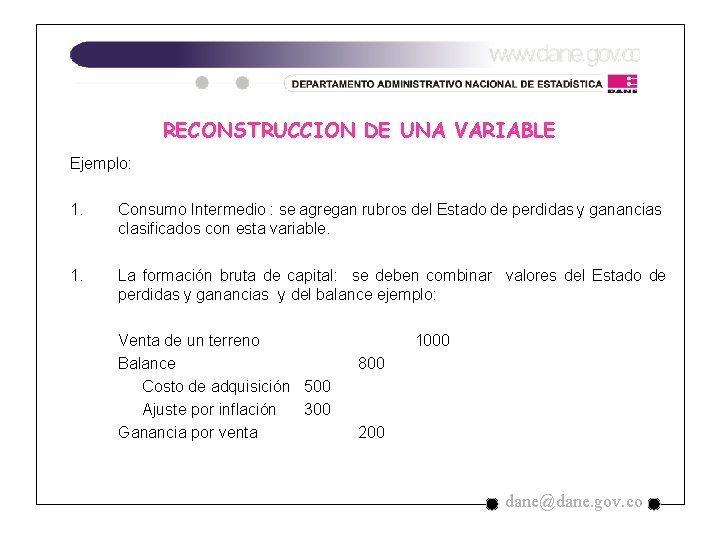
RECONSTRUCCION DE UNA VARIABLE Ejemplo: 1. Consumo Intermedio : se agregan rubros del Estado de perdidas y ganancias clasificados con esta variable. 1. La formación bruta de capital: se deben combinar valores del Estado de perdidas y ganancias y del balance ejemplo: Venta de un terreno Balance Costo de adquisición 500 Ajuste por inflación 300 Ganancia por venta 1000 800 200 dane@dane. gov. co
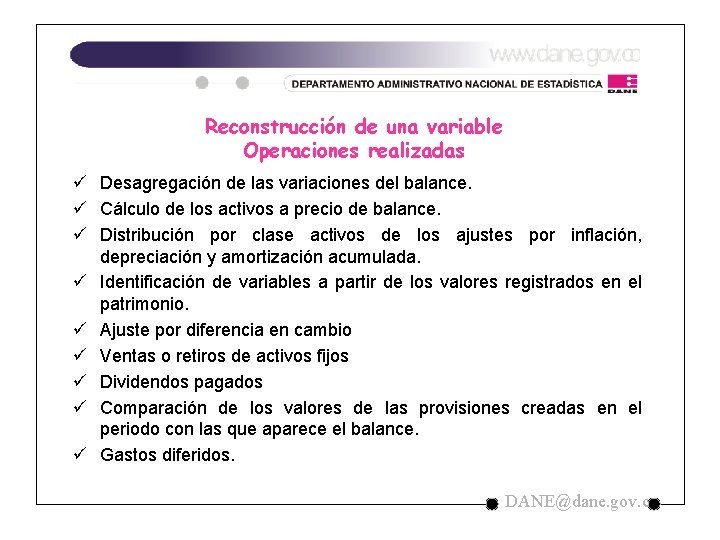
Reconstrucción de una variable Operaciones realizadas ü Desagregación de las variaciones del balance. ü Cálculo de los activos a precio de balance. ü Distribución por clase activos de los ajustes por inflación, depreciación y amortización acumulada. ü Identificación de variables a partir de los valores registrados en el patrimonio. ü Ajuste por diferencia en cambio ü Ventas o retiros de activos fijos ü Dividendos pagados ü Comparación de los valores de las provisiones creadas en el periodo con las que aparece el balance. ü Gastos diferidos. DANE@dane. gov. co
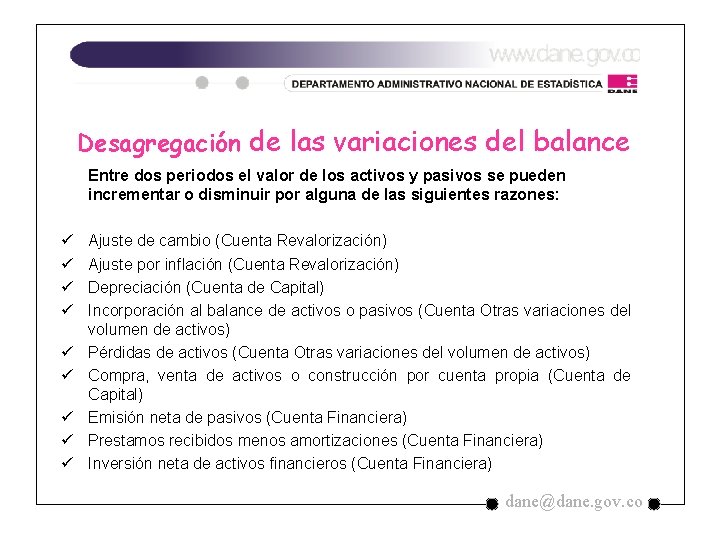
Desagregación de las variaciones del balance Entre dos periodos el valor de los activos y pasivos se pueden incrementar o disminuir por alguna de las siguientes razones: ü ü ü ü ü Ajuste de cambio (Cuenta Revalorización) Ajuste por inflación (Cuenta Revalorización) Depreciación (Cuenta de Capital) Incorporación al balance de activos o pasivos (Cuenta Otras variaciones del volumen de activos) Pérdidas de activos (Cuenta Otras variaciones del volumen de activos) Compra, venta de activos o construcción por cuenta propia (Cuenta de Capital) Emisión neta de pasivos (Cuenta Financiera) Prestamos recibidos menos amortizaciones (Cuenta Financiera) Inversión neta de activos financieros (Cuenta Financiera) dane@dane. gov. co
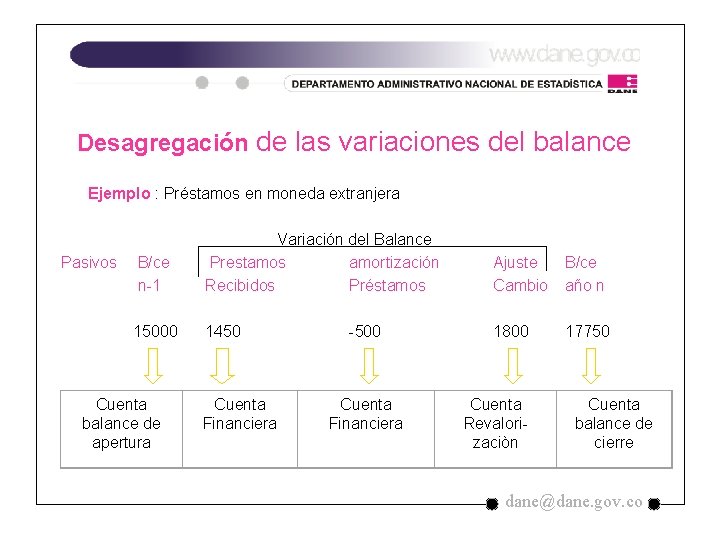
Desagregación de las variaciones del balance Ejemplo : Préstamos en moneda extranjera Pasivos B/ce n-1 Variación del Balance Prestamos amortización Recibidos Préstamos Ajuste Cambio B/ce año n 15000 1450 1800 17750 Cuenta balance de apertura Cuenta Financiera -500 Cuenta Financiera Cuenta Revalorizaciòn Cuenta balance de cierre dane@dane. gov. co
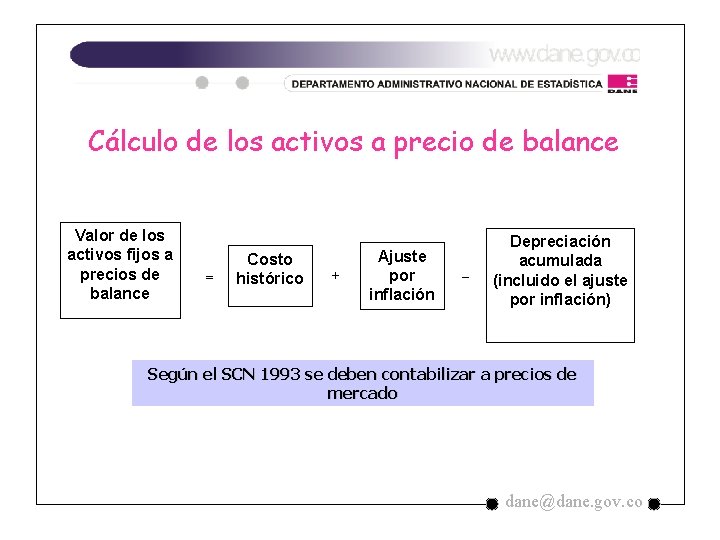
Cálculo de los activos a precio de balance Valor de los activos fijos a precios de balance = Costo histórico + Ajuste por inflación Depreciación acumulada _ (incluido el ajuste por inflación) Según el SCN 1993 se deben contabilizar a precios de mercado dane@dane. gov. co
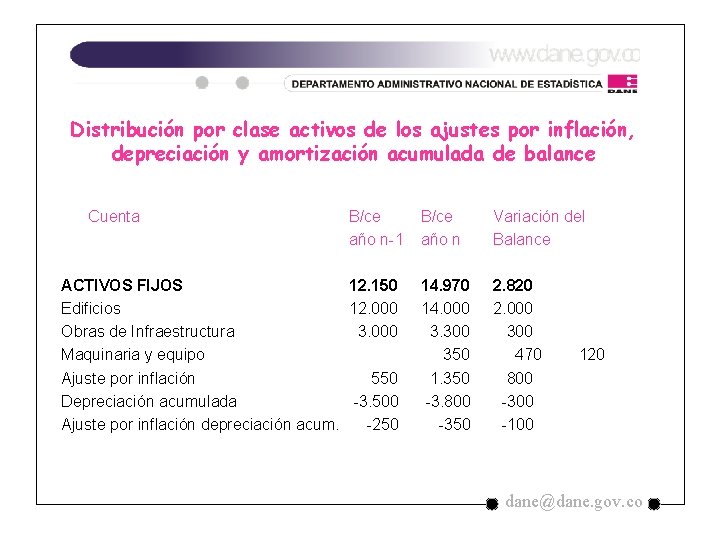
Distribución por clase activos de los ajustes por inflación, depreciación y amortización acumulada de balance Cuenta B/ce año n-1 ACTIVOS FIJOS 12. 150 Edificios 12. 000 Obras de Infraestructura 3. 000 Maquinaria y equipo Ajuste por inflación 550 Depreciación acumulada -3. 500 Ajuste por inflación depreciación acum. -250 B/ce año n Variación del Balance 14. 970 14. 000 3. 300 350 1. 350 -3. 800 -350 2. 820 2. 000 300 470 800 -300 -100 120 dane@dane. gov. co
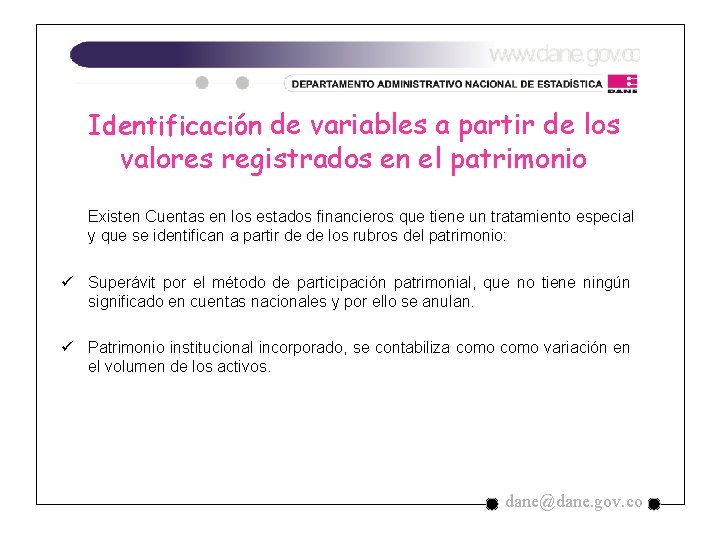
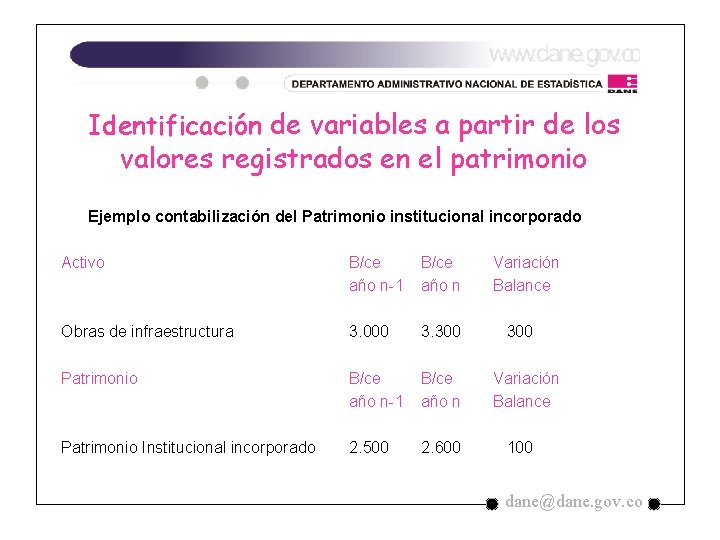
Identificación de variables a partir de los valores registrados en el patrimonio Existen Cuentas en los estados financieros que tiene un tratamiento especial y que se identifican a partir de de los rubros del patrimonio: ü Superávit por el método de participación patrimonial, que no tiene ningún significado en cuentas nacionales y por ello se anulan. ü Patrimonio institucional incorporado, se contabiliza como variación en el volumen de los activos. dane@dane. gov. co
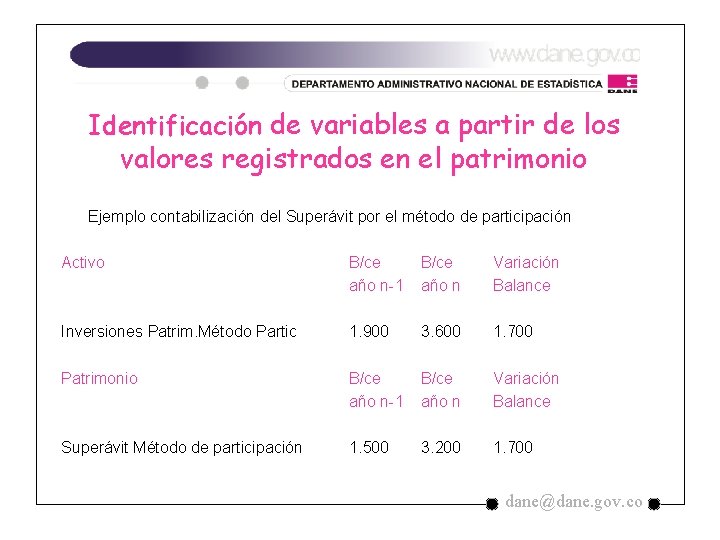
Identificación de variables a partir de los valores registrados en el patrimonio Ejemplo contabilización del Superávit por el método de participación Activo B/ce año n-1 B/ce año n Variación Balance Inversiones Patrim. Método Partic 1. 900 3. 600 1. 700 Patrimonio B/ce año n-1 B/ce año n Variación Balance Superávit Método de participación 1. 500 3. 200 1. 700 dane@dane. gov. co
Identificación de variables a partir de los valores registrados en el patrimonio Ejemplo contabilización del Patrimonio institucional incorporado Activo B/ce año n-1 B/ce año n Obras de infraestructura 3. 000 3. 300 Patrimonio B/ce año n-1 B/ce año n Patrimonio Institucional incorporado 2. 500 2. 600 Variación Balance 300 Variación Balance 100 dane@dane. gov. co
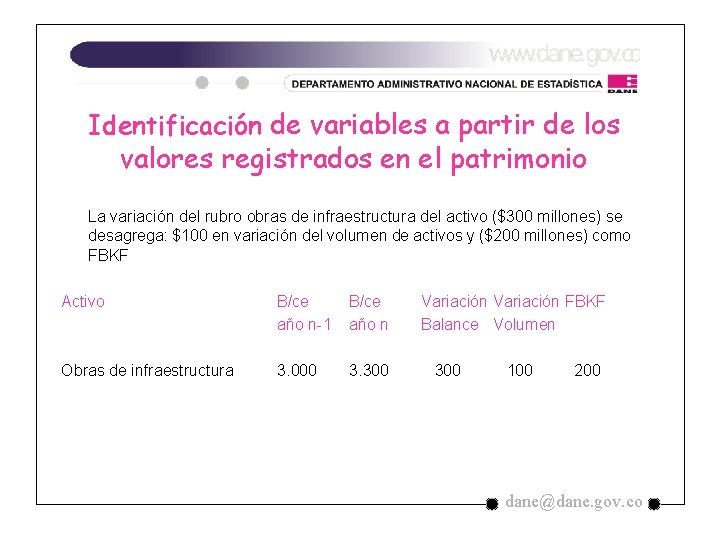
Identificación de variables a partir de los valores registrados en el patrimonio La variación del rubro obras de infraestructura del activo ($300 millones) se desagrega: $100 en variación del volumen de activos y ($200 millones) como FBKF Activo B/ce año n-1 B/ce año n Obras de infraestructura 3. 000 3. 300 Variación FBKF Balance Volumen 300 100 200 dane@dane. gov. co
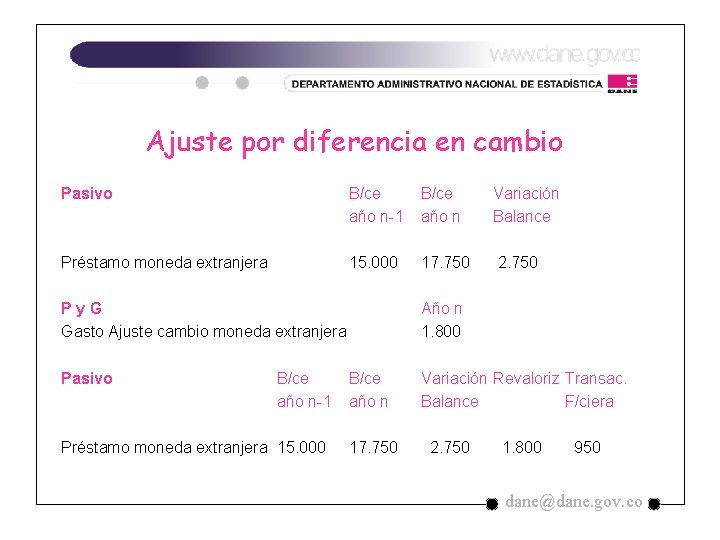
Ajuste por diferencia en cambio Pasivo B/ce año n-1 B/ce año n Variación Balance Préstamo moneda extranjera 15. 000 17. 750 2. 750 Py. G Gasto Ajuste cambio moneda extranjera Pasivo B/ce año n-1 Préstamo moneda extranjera 15. 000 Año n 1. 800 B/ce año n 17. 750 Variación Revaloriz Transac. Balance F/ciera 2. 750 1. 800 950 dane@dane. gov. co
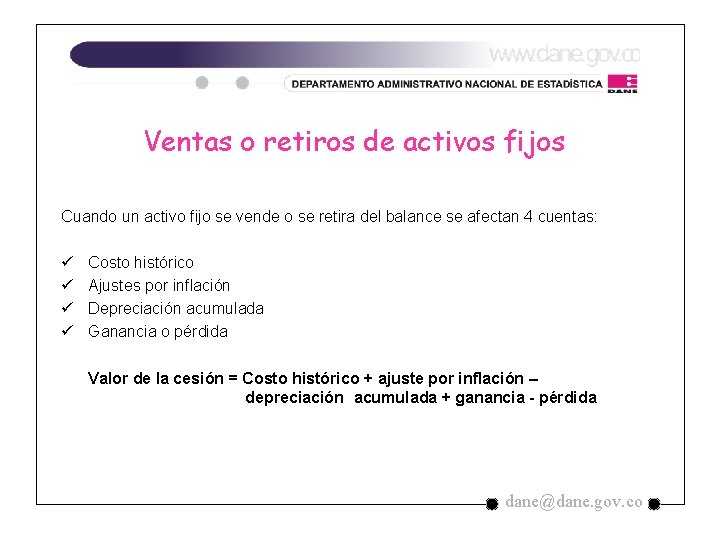
Ventas o retiros de activos fijos Cuando un activo fijo se vende o se retira del balance se afectan 4 cuentas: ü ü Costo histórico Ajustes por inflación Depreciación acumulada Ganancia o pérdida Valor de la cesión = Costo histórico + ajuste por inflación – depreciación acumulada + ganancia - pérdida dane@dane. gov. co
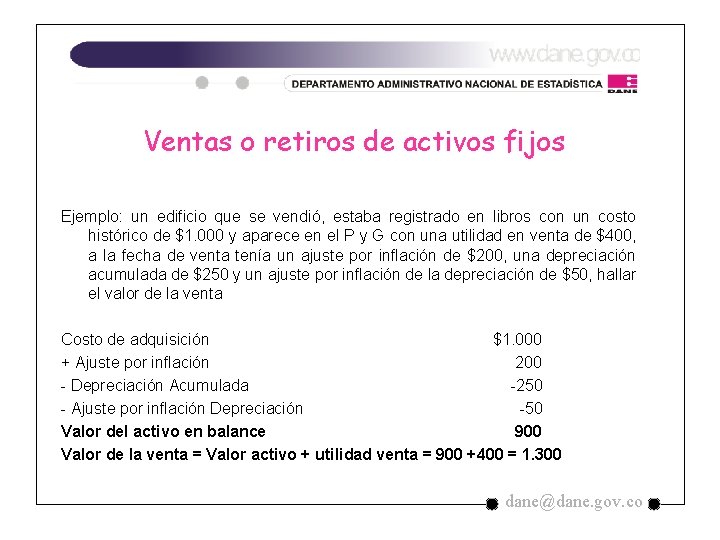
Ventas o retiros de activos fijos Ejemplo: un edificio que se vendió, estaba registrado en libros con un costo histórico de $1. 000 y aparece en el P y G con una utilidad en venta de $400, a la fecha de venta tenía un ajuste por inflación de $200, una depreciación acumulada de $250 y un ajuste por inflación de la depreciación de $50, hallar el valor de la venta Costo de adquisición $1. 000 + Ajuste por inflación 200 - Depreciación Acumulada -250 - Ajuste por inflación Depreciación -50 Valor del activo en balance 900 Valor de la venta = Valor activo + utilidad venta = 900 +400 = 1. 300 dane@dane. gov. co
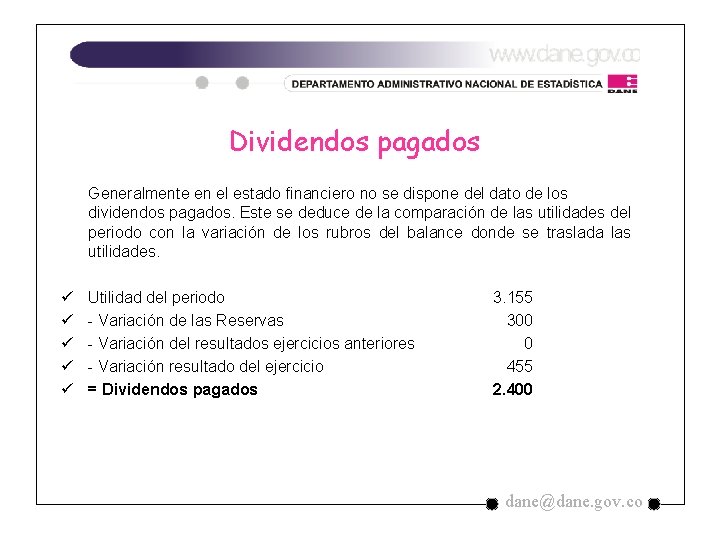
Dividendos pagados Generalmente en el estado financiero no se dispone del dato de los dividendos pagados. Este se deduce de la comparación de las utilidades del periodo con la variación de los rubros del balance donde se traslada las utilidades. ü ü ü Utilidad del periodo - Variación de las Reservas - Variación del resultados ejercicios anteriores - Variación resultado del ejercicio = Dividendos pagados 3. 155 300 0 455 2. 400 dane@dane. gov. co
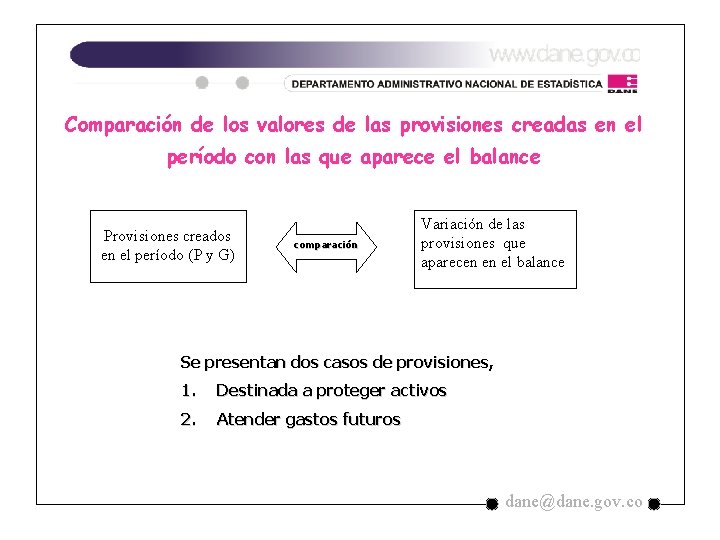
Comparación de los valores de las provisiones creadas en el período con las que aparece el balance Provisiones creados en el período (P y G) comparación Variación de las provisiones que aparecen en el balance Se presentan dos casos de provisiones, 1. Destinada a proteger activos 2. Atender gastos futuros dane@dane. gov. co
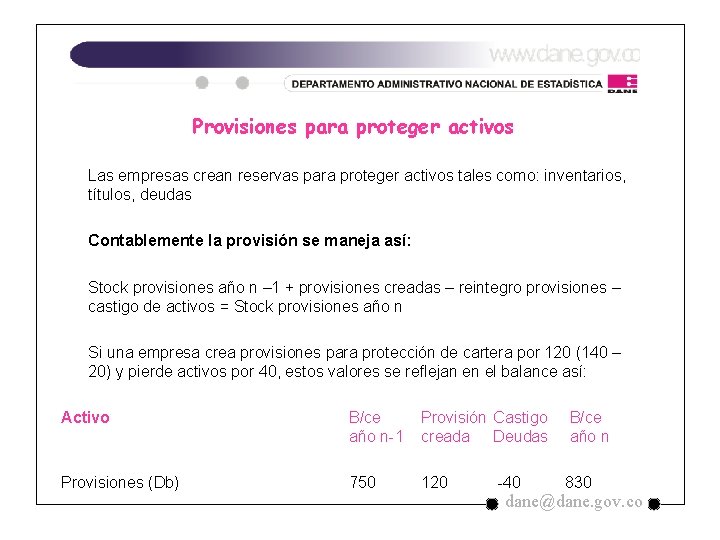
Provisiones para proteger activos Las empresas crean reservas para proteger activos tales como: inventarios, títulos, deudas Contablemente la provisión se maneja así: Stock provisiones año n – 1 + provisiones creadas – reintegro provisiones – castigo de activos = Stock provisiones año n Si una empresa crea provisiones para protección de cartera por 120 (140 – 20) y pierde activos por 40, estos valores se reflejan en el balance así: Activo B/ce año n-1 Provisión Castigo creada Deudas B/ce año n Provisiones (Db) 750 120 830 -40 dane@dane. gov. co
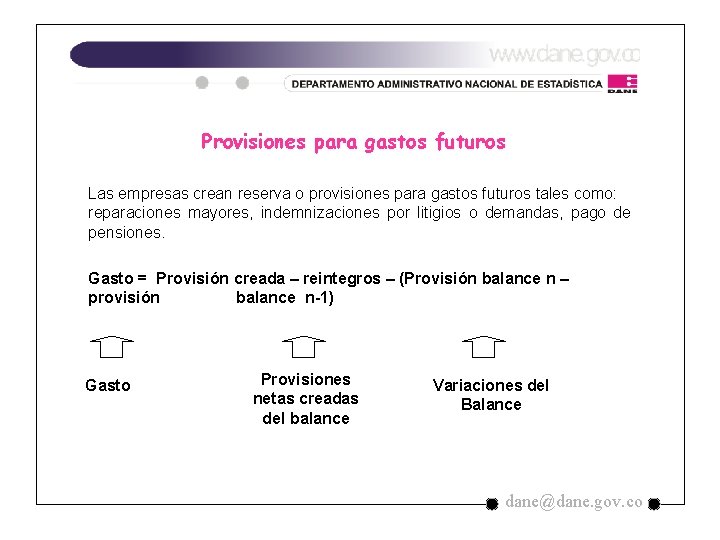
Provisiones para gastos futuros Las empresas crean reserva o provisiones para gastos futuros tales como: reparaciones mayores, indemnizaciones por litigios o demandas, pago de pensiones. Gasto = Provisión creada – reintegros – (Provisión balance n – provisión balance n-1) Gasto Provisiones netas creadas del balance Variaciones del Balance dane@dane. gov. co
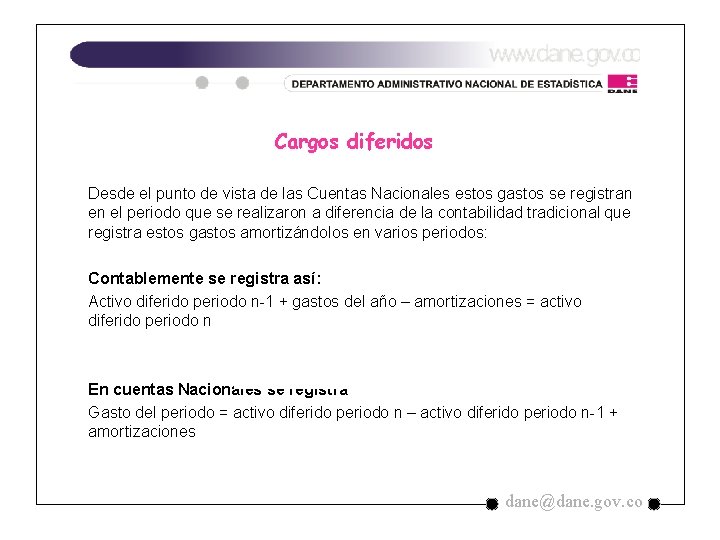
Cargos diferidos Desde el punto de vista de las Cuentas Nacionales estos gastos se registran en el periodo que se realizaron a diferencia de la contabilidad tradicional que registra estos gastos amortizándolos en varios periodos: Contablemente se registra así: Activo diferido periodo n-1 + gastos del año – amortizaciones = activo diferido periodo n En cuentas Nacionales se registra Gasto del periodo = activo diferido periodo n – activo diferido periodo n-1 + amortizaciones dane@dane. gov. co
Controles dane@dane. gov. co
• Adicionalmente a los principales controles que efectúa la Contaduría, nuestro sistema los vuelve a chequear, como medida de seguridad. • El programa tiene diseñados para este proyecto 42 controles, pero solo se enumerarán los principales, clasificados en los siguientes grupos: • Controles Básicos • Controles Secundarios • Otros • Las subcuentas terminadas en 90 • Valorización • Provisiones • Depreciaciones, Amortizaciones y Agotamiento • Ingresos y Gastos Extraordinarios • Costos de Ventas vs. Costos de Producción dane@dane. gov. co
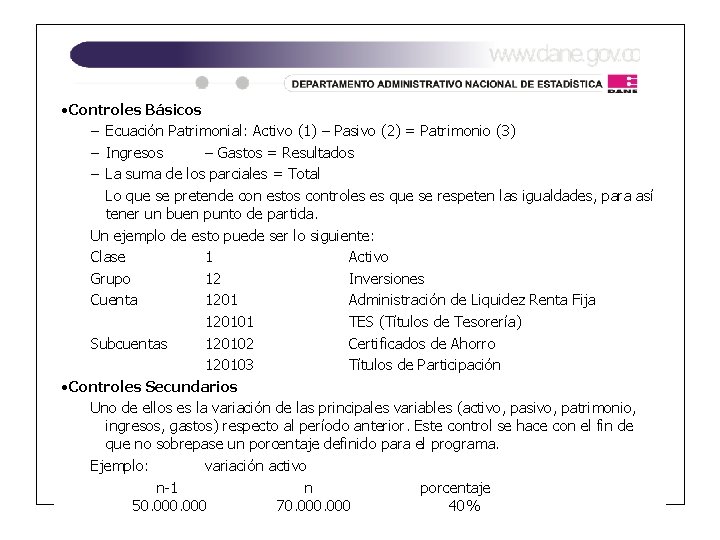
• Controles Básicos – Ecuación Patrimonial: Activo (1) – Pasivo (2) = Patrimonio (3) – Ingresos – Gastos = Resultados – La suma de los parciales = Total Lo que se pretende con estos controles es que se respeten las igualdades, para así tener un buen punto de partida. Un ejemplo de esto puede ser lo siguiente: Clase 1 Activo Grupo 12 Inversiones Cuenta 1201 Administración de Liquidez Renta Fija 120101 TES (Títulos de Tesorería) Subcuentas 120102 Certificados de Ahorro 120103 Títulos de Participación • Controles Secundarios Uno de ellos es la variación de las principales variables (activo, pasivo, patrimonio, ingresos, gastos) respecto al período anterior. Este control se hace con el fin de que no sobrepase un porcentaje definido para el programa. Ejemplo: variación activo n-1 n porcentaje 50. 000 70. 000 40%
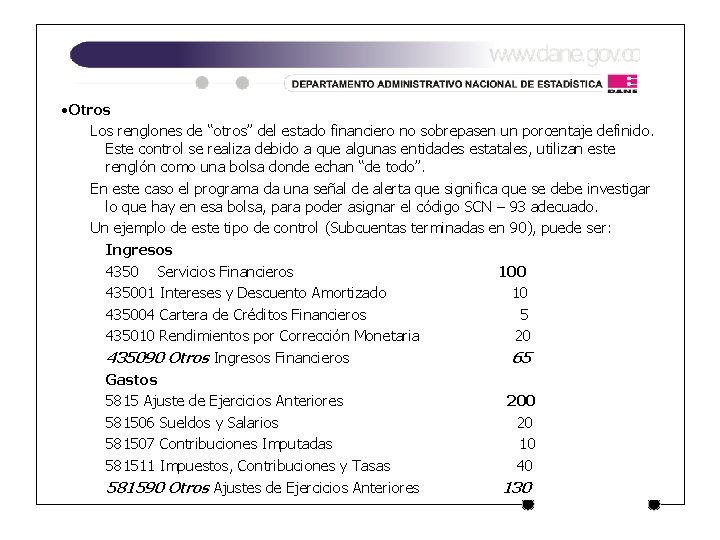
• Otros Los renglones de “otros” del estado financiero no sobrepasen un porcentaje definido. Este control se realiza debido a que algunas entidades estatales, utilizan este renglón como una bolsa donde echan “de todo”. En este caso el programa da una señal de alerta que significa que se debe investigar lo que hay en esa bolsa, para poder asignar el código SCN – 93 adecuado. Un ejemplo de este tipo de control (Subcuentas terminadas en 90), puede ser: Ingresos 4350 Servicios Financieros 100 435001 Intereses y Descuento Amortizado 10 435004 Cartera de Créditos Financieros 5 435010 Rendimientos por Corrección Monetaria 20 435090 Otros Ingresos Financieros 65 Gastos 5815 Ajuste de Ejercicios Anteriores 200 581506 Sueldos y Salarios 20 581507 Contribuciones Imputadas 10 581511 Impuestos, Contribuciones y Tasas 40 581590 Otros Ajustes de Ejercicios Anteriores 130
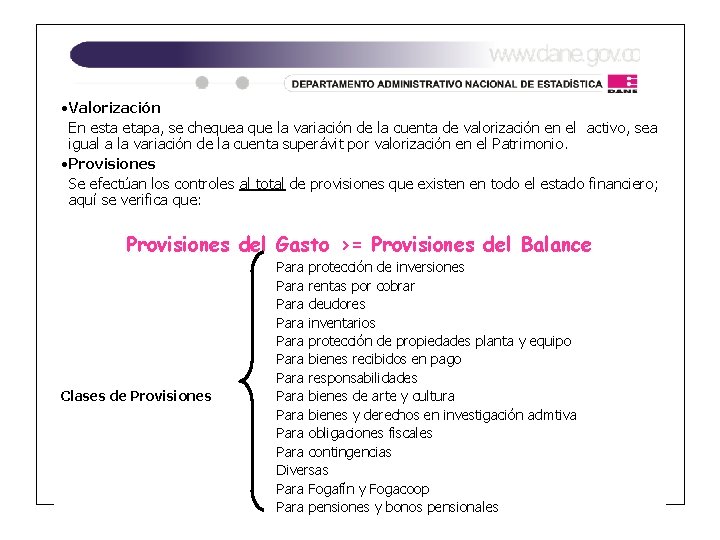
• Valorización En esta etapa, se chequea que la variación de la cuenta de valorización en el activo, sea igual a la variación de la cuenta superávit por valorización en el Patrimonio. • Provisiones Se efectúan los controles al total de provisiones que existen en todo el estado financiero; aquí se verifica que: Provisiones del Gasto >= Provisiones del Balance Clases de Provisiones Para protección de inversiones Para rentas por cobrar Para deudores Para inventarios Para protección de propiedades planta y equipo Para bienes recibidos en pago Para responsabilidades Para bienes de arte y cultura Para bienes y derechos en investigación admtiva Para obligaciones fiscales Para contingencias Diversas Para Fogafín y Fogacoop Para pensiones y bonos pensionales
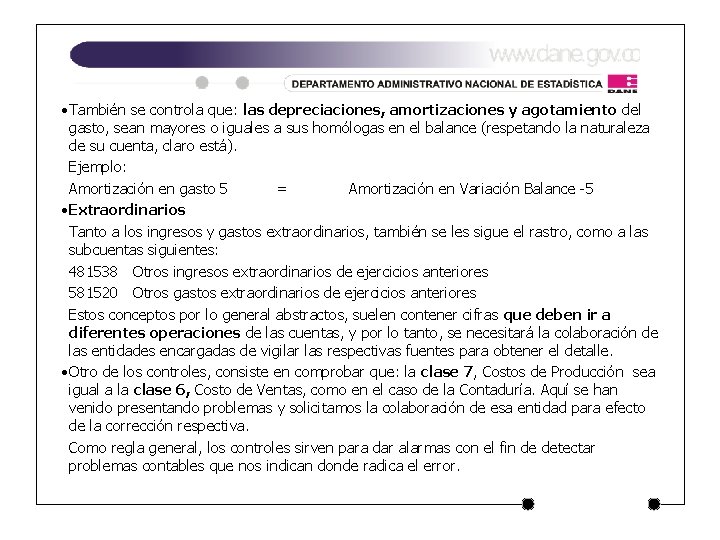
• También se controla que: las depreciaciones, amortizaciones y agotamiento del gasto, sean mayores o iguales a sus homólogas en el balance (respetando la naturaleza de su cuenta, claro está). Ejemplo: Amortización en gasto 5 = Amortización en Variación Balance -5 • Extraordinarios Tanto a los ingresos y gastos extraordinarios, también se les sigue el rastro, como a las subcuentas siguientes: 481538 Otros ingresos extraordinarios de ejercicios anteriores 581520 Otros gastos extraordinarios de ejercicios anteriores Estos conceptos por lo general abstractos, suelen contener cifras que deben ir a diferentes operaciones de las cuentas, y por lo tanto, se necesitará la colaboración de las entidades encargadas de vigilar las respectivas fuentes para obtener el detalle. • Otro de los controles, consiste en comprobar que: la clase 7, Costos de Producción sea igual a la clase 6, Costo de Ventas, como en el caso de la Contaduría. Aquí se han venido presentando problemas y solicitamos la colaboración de esa entidad para efecto de la corrección respectiva. Como regla general, los controles sirven para dar alarmas con el fin de detectar problemas contables que nos indican donde radica el error.
Dirección de Síntesis y Cuentas Nacionales Consultas del Sistema dane@dane. gov. co
Componentes del marco central Agregados Económicos Cuentas de bienes y servicios Cuentas de los sectores institucionales dane@dane. gov. co
Cuentas de sectores institucionales Una forma de estudiar la economía es a través de los sectores institucionales. Sociedades no Financieras $ Gobierno Sociedades Financieras ISFLSH Resto del Mundo Hogares dane@dane. gov. co
Sociedades no financieras q. Sociedades no financieras públicas q. Sociedades no financieras Privadas Nacionales q. Sociedades no financieras Privadas Extranjeras dane@dane. gov. co
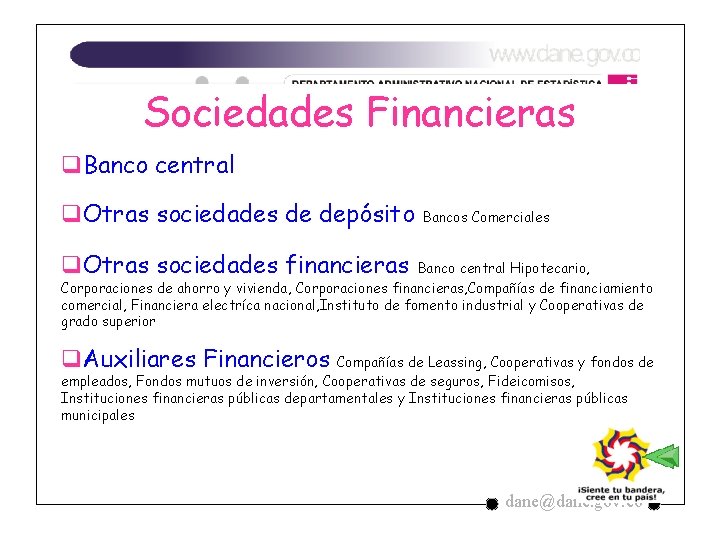
Sociedades Financieras q. Banco central q. Otras sociedades de depósito Bancos Comerciales q. Otras sociedades financieras Banco central Hipotecario, Corporaciones de ahorro y vivienda, Corporaciones financieras, Compañías de financiamiento comercial, Financiera electríca nacional, Instituto de fomento industrial y Cooperativas de grado superior q. Auxiliares Financieros Compañías de Leassing, Cooperativas y fondos de empleados, Fondos mutuos de inversión, Cooperativas de seguros, Fideicomisos, Instituciones financieras públicas departamentales y Instituciones financieras públicas municipales dane@dane. gov. co
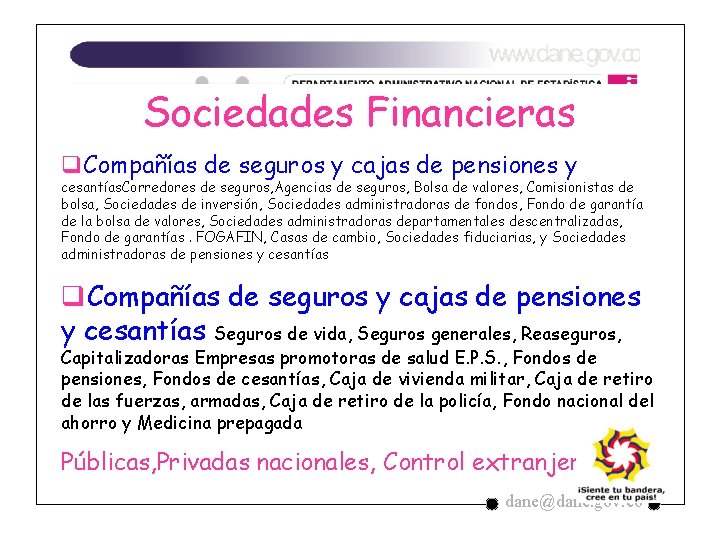
Sociedades Financieras q. Compañías de seguros y cajas de pensiones y cesantías. Corredores de seguros, Agencias de seguros, Bolsa de valores, Comisionistas de bolsa, Sociedades de inversión, Sociedades administradoras de fondos, Fondo de garantía de la bolsa de valores, Sociedades administradoras departamentales descentralizadas, Fondo de garantías. FOGAFIN, Casas de cambio, Sociedades fiduciarias, y Sociedades administradoras de pensiones y cesantías q. Compañías de seguros y cajas de pensiones y cesantías Seguros de vida, Seguros generales, Reaseguros, Capitalizadoras Empresas promotoras de salud E. P. S. , Fondos de pensiones, Fondos de cesantías, Caja de vivienda militar, Caja de retiro de las fuerzas, armadas, Caja de retiro de la policía, Fondo nacional del ahorro y Medicina prepagada Públicas, Privadas nacionales, Control extranjero dane@dane. gov. co
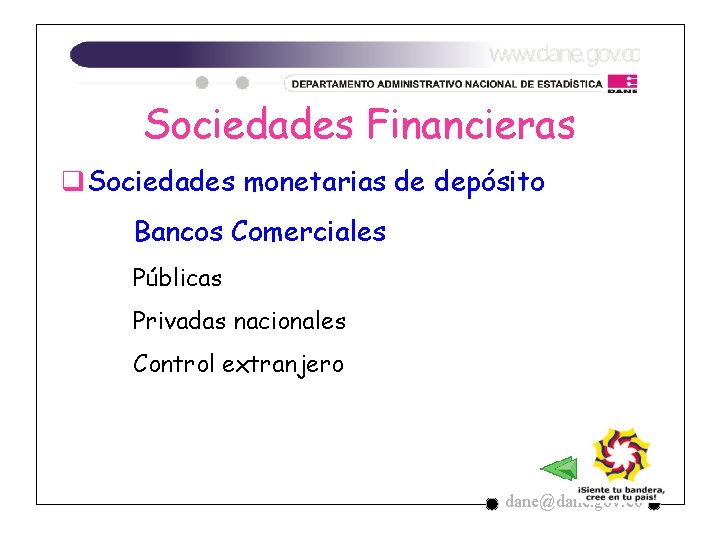
Sociedades Financieras q. Sociedades monetarias de depósito Bancos Comerciales Públicas Privadas nacionales Control extranjero dane@dane. gov. co
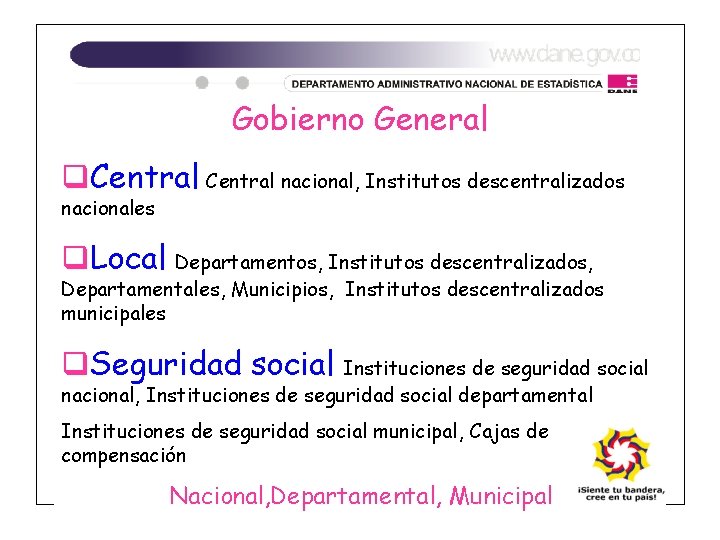
Gobierno General q. Central nacional, Institutos descentralizados nacionales q. Local Departamentos, Institutos descentralizados, Departamentales, Municipios, Institutos descentralizados municipales q. Seguridad social Instituciones de seguridad social nacional, Instituciones de seguridad social departamental Instituciones de seguridad social municipal, Cajas de compensación Nacional, Departamental, Municipal dane@dane. gov. co
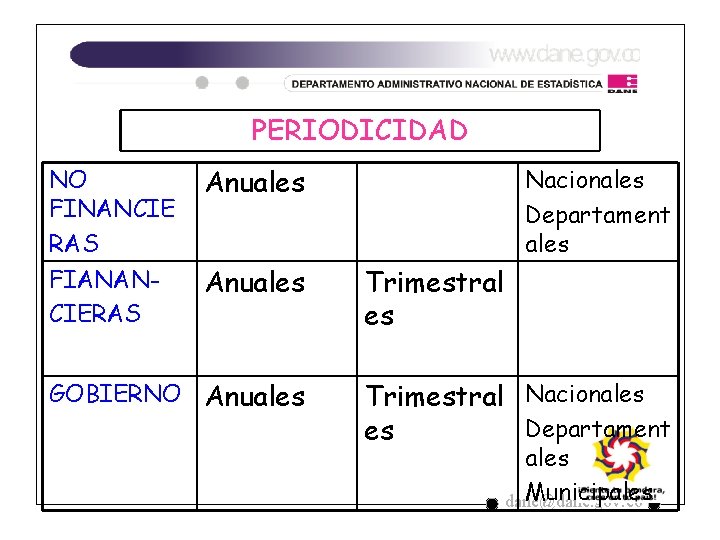
PERIODICIDAD NO FINANCIE RAS FIANANCIERAS Anuales GOBIERNO Anuales Nacionales Departament ales Trimestral Nacionales Departament es ales Municipales dane@dane. gov. co
Dirección de Síntesis y Cuentas Nacionales MUCHAS GRACIAS dane@dane. gov. co