
Curso Corto de Economa Emergiendo de la Crisis
- Slides: 34
Curso Corto de Economía Emergiendo de la Crisis: Lecciones que nos deja el pasado. Primera Reunión Mariano Fernández Universidad del CEMA
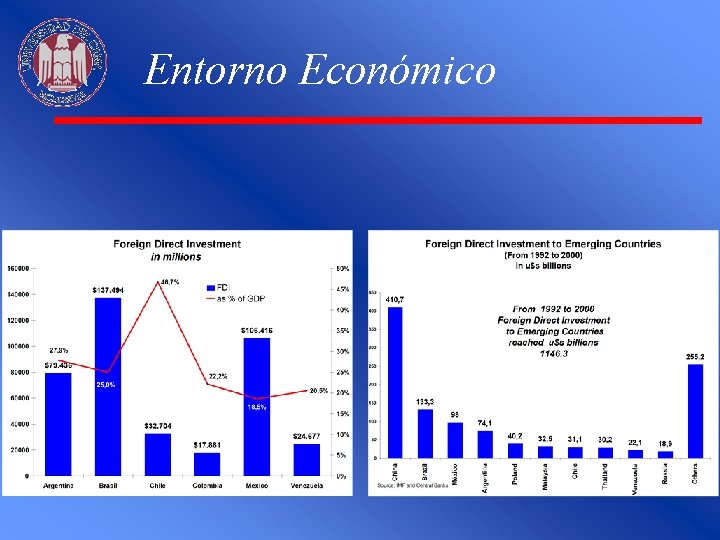
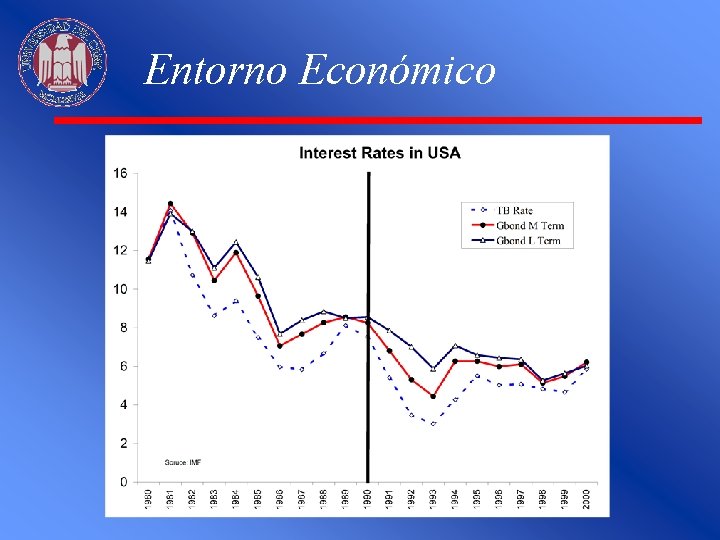
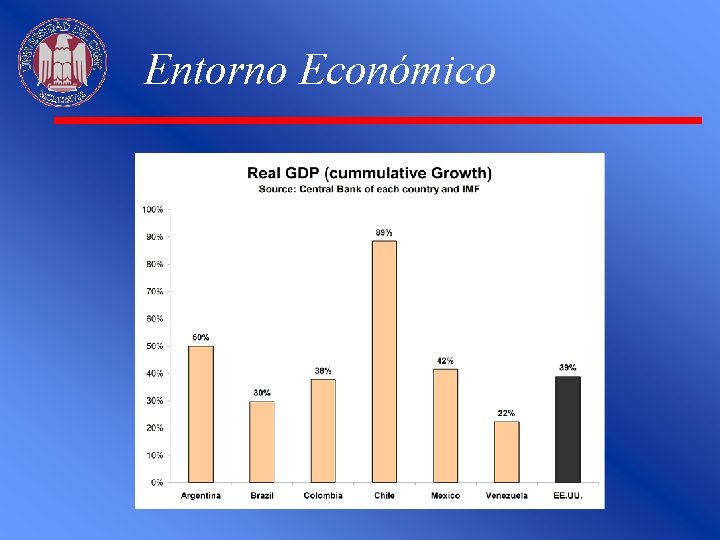
Entorno Económico La década del noventa, que comienza con la disolución del bloque comunista, dispara un clima de optimismo en el mundo. Se habla del fin de las ideologías y los negocios prosperan en los países emergentes. Desde el punto de vista financiero, los nuevos productos (bonos, futuros, opciones, etc) explotan y el mercado mundial de créditos se expande. En el mundo globalizado los inversores ya no son los bancos sino gente común.
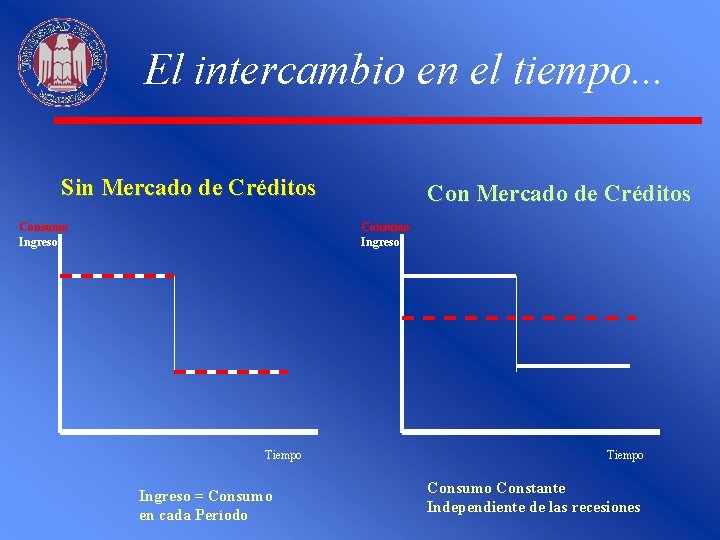
El intercambio en el tiempo. . . Sin Mercado de Créditos Consumo Ingreso Con Mercado de Créditos Consumo Ingreso Tiempo Ingreso = Consumo en cada Período Tiempo Consumo Constante Independiente de las recesiones
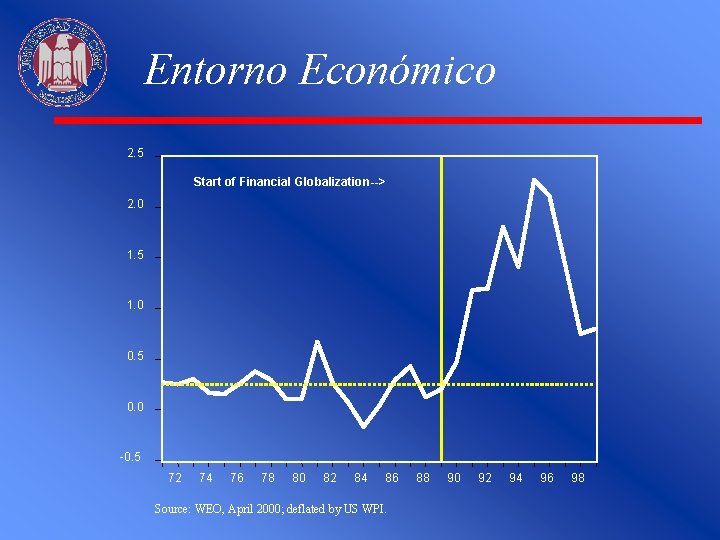
Entorno Económico 2. 5 Start of Financial Globalization--> 2. 0 1. 5 1. 0 0. 5 0. 0 -0. 5 72 74 76 78 80 82 84 86 Source: WEO, April 2000; deflated by US WPI. 88 90 92 94 96 98
Entorno Económico
Entorno Económico
Entorno Económico
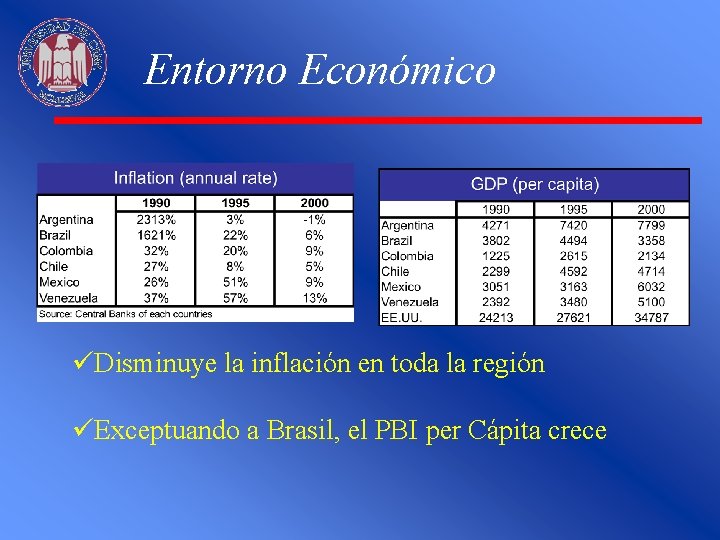
Entorno Económico üDisminuye la inflación en toda la región üExceptuando a Brasil, el PBI per Cápita crece
Entorno Económico
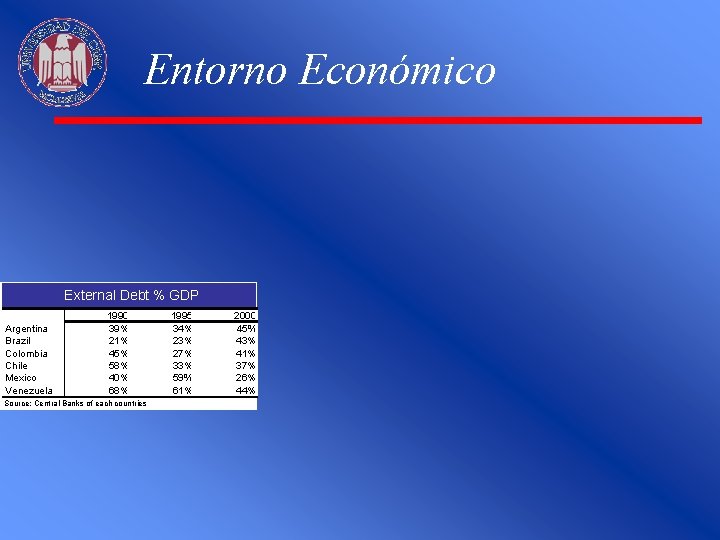
Entorno Económico External Debt % GDP Argentina Brazil Colombia Chile Mexico Venezuela 1990 39% 21% 45% 58% 40% 68% Source: Central Banks of each countries 1995 34% 23% 27% 33% 59% 61% 2000 45% 43% 41% 37% 26% 44%
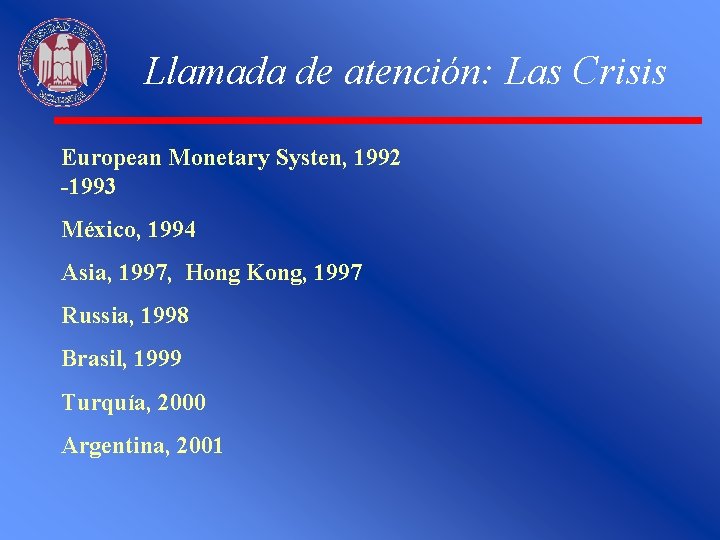
Llamada de atención: Las Crisis European Monetary Systen, 1992 -1993 México, 1994 Asia, 1997, Hong Kong, 1997 Russia, 1998 Brasil, 1999 Turquía, 2000 Argentina, 2001
Características de las Crisis -Aumenta la percepción del riesgo, lo que sube la tasa de interés y termina cortando el financiamiento. - La economía entra en recesión, lo que disminuye la solvencia del Sector Público. - Dependiendo de la fortaleza del sistema financiero sobrevienen las corridas sobre el dinero (Dólar) y sobre depósitos.
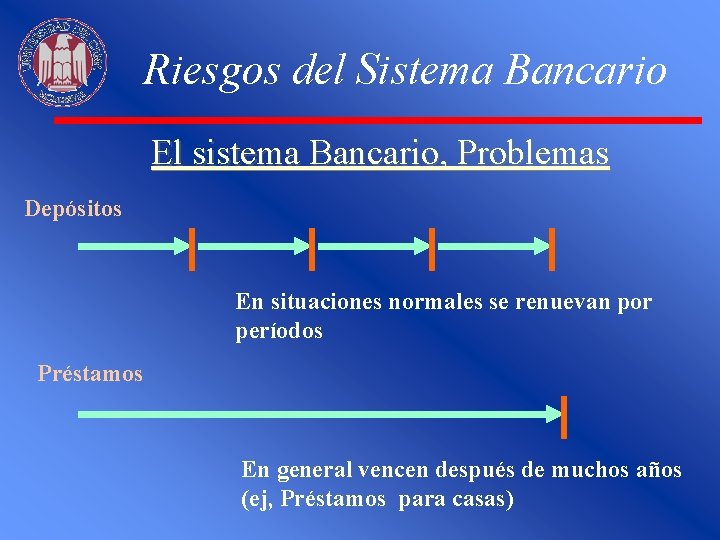
Riesgos del Sistema Bancario El sistema Bancario, Problemas Depósitos En situaciones normales se renuevan por períodos Préstamos En general vencen después de muchos años (ej, Préstamos para casas)
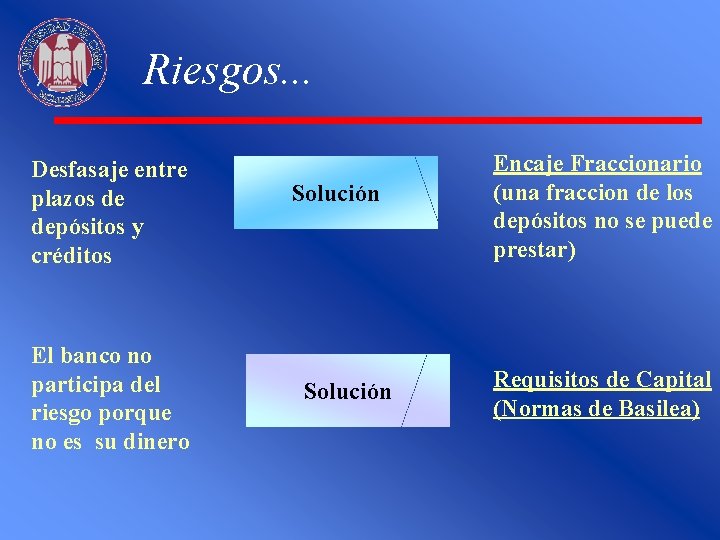
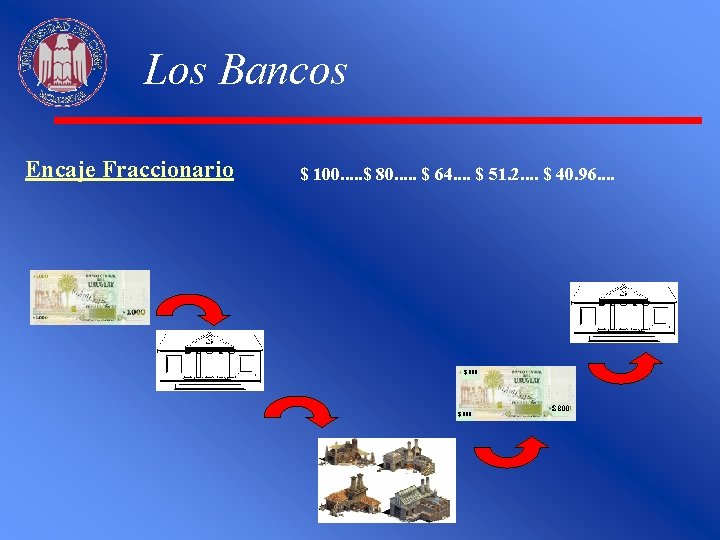
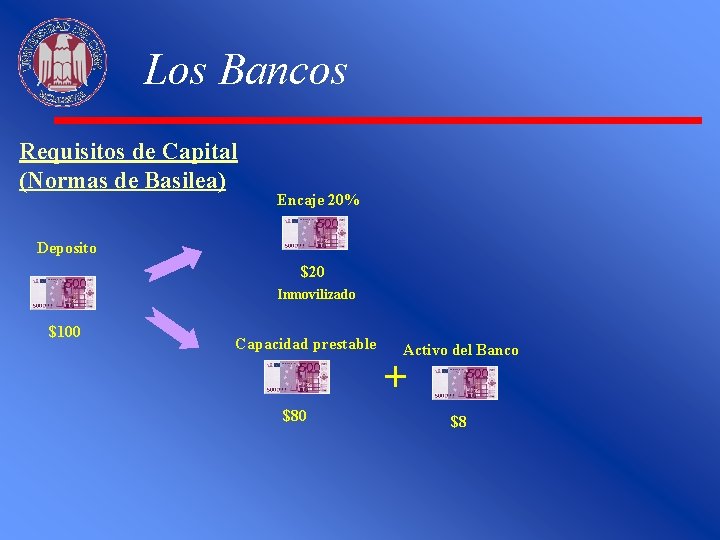
Riesgos. . . Desfasaje entre plazos de depósitos y créditos El banco no participa del riesgo porque no es su dinero Solución Encaje Fraccionario (una fraccion de los depósitos no se puede prestar) Requisitos de Capital (Normas de Basilea)
Los Bancos Encaje Fraccionario $ 100. . . $ 80. . . $ 64. . $ 51. 2. . $ 40. 96. . $ 800
Los Bancos Requisitos de Capital (Normas de Basilea) Encaje 20% Deposito $20 Inmovilizado $100 Capacidad prestable Activo del Banco + $80 $8
Argentina 2001/2002 Contexto: Debilidades Endogeneización de intereses, frente a un contexto externo menos favorable. Déficit Fiscal creciente, (aunque el gasto primario permaneció constante), caída de la recaudación Recesión y ajuste por deflación de precios, consecuencia de una disminución en el flujo de entrada de capitales. Acuerdo de Coparticipación que mantenía el elevado nivel de gasto provincial a través de la Garantía de Acuerdo Provincial
Argentina 2001/2002 | Contexto: Debilidades Inestabilidad política creciente desde la renuncia del Vice Presidente. Libertad de las provincias a financiar déficit corrientes (frente a atrasos de la Nación) con emisión de bonos provinciales compulsivos.
Deuda Pública Post-Crisis
Deuda Argentina
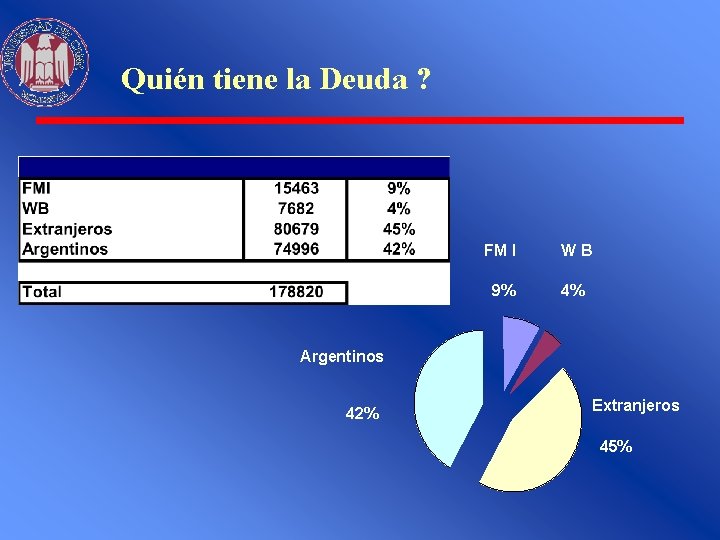
Quién tiene la Deuda ? FM I WB 9% 4% Argentinos 42% Extranjeros 45%
El problema de la deuda
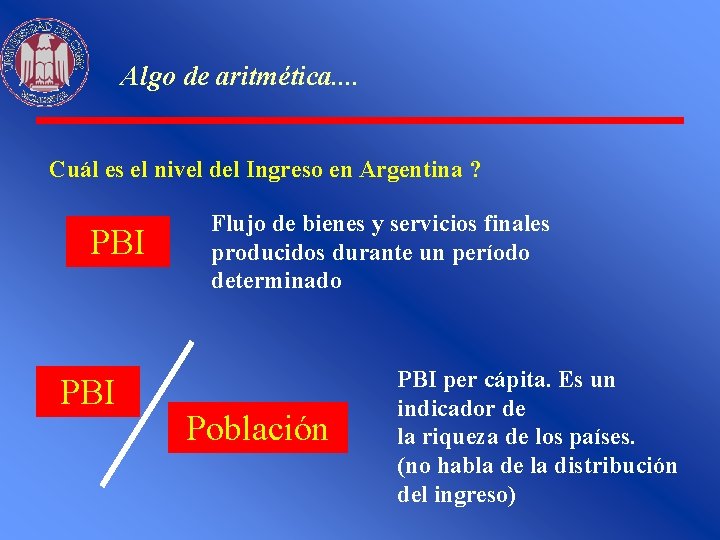
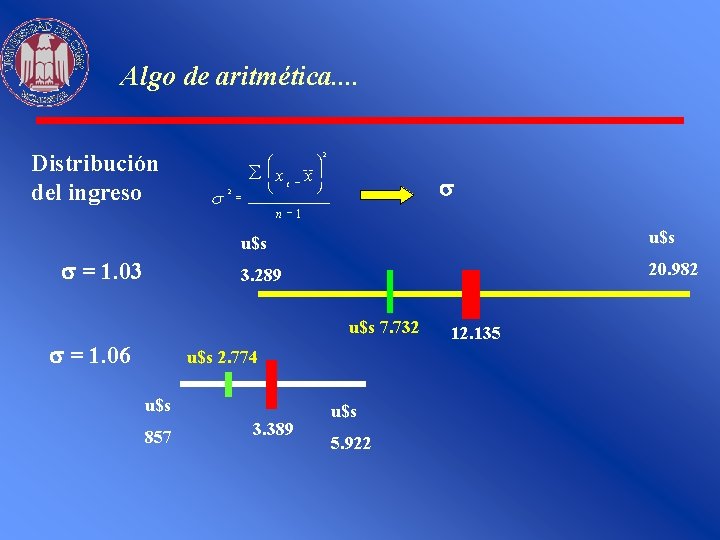
Algo de aritmética. . Cuál es el nivel del Ingreso en Argentina ? PBI Flujo de bienes y servicios finales producidos durante un período determinado Población PBI per cápita. Es un indicador de la riqueza de los países. (no habla de la distribución del ingreso)
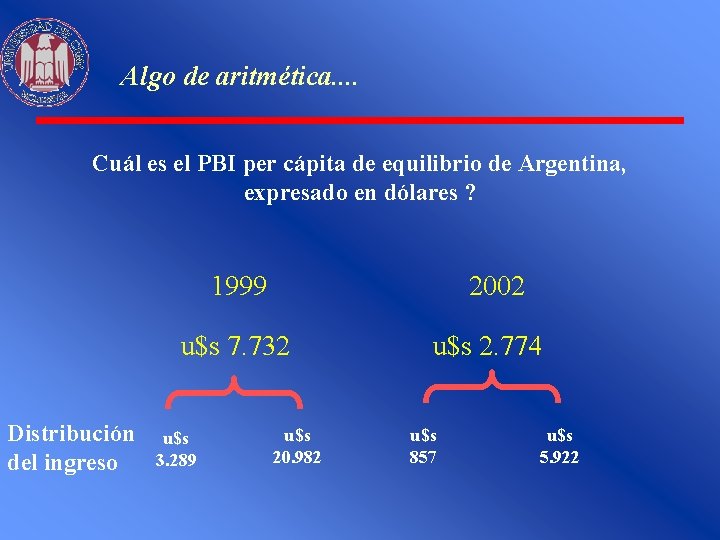
Algo de aritmética. . Cuál es el PBI per cápita de equilibrio de Argentina, expresado en dólares ? 1999 2002 u$s 7. 732 Distribución del ingreso u$s 3. 289 u$s 20. 982 u$s 2. 774 u$s 857 u$s 5. 922
Algo de aritmética. . Distribución del ingreso = 1. 03 s æ ç è å x 2 = -- i -x ö ÷ ø 2 n -1 u$s 3. 289 20. 982 u$s 7. 732 = 1. 06 u$s 2. 774 u$s 857 3. 389 u$s 5. 922 12. 135
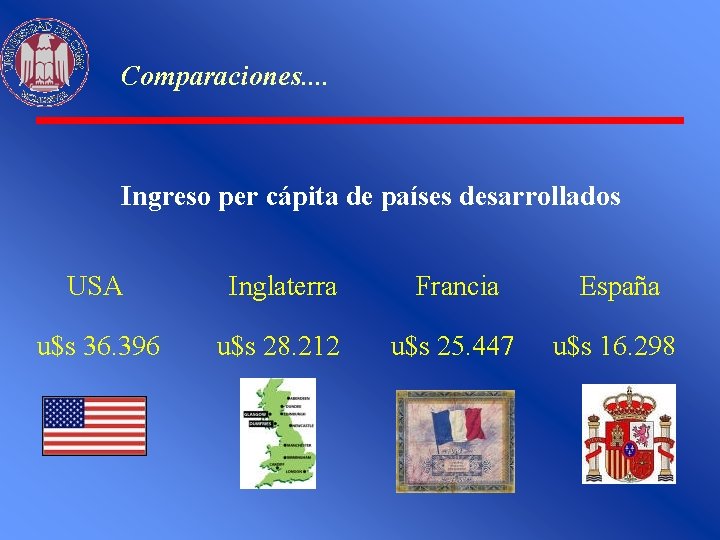
Comparaciones. . Ingreso per cápita de países desarrollados USA Inglaterra Francia España u$s 36. 396 u$s 28. 212 u$s 25. 447 u$s 16. 298
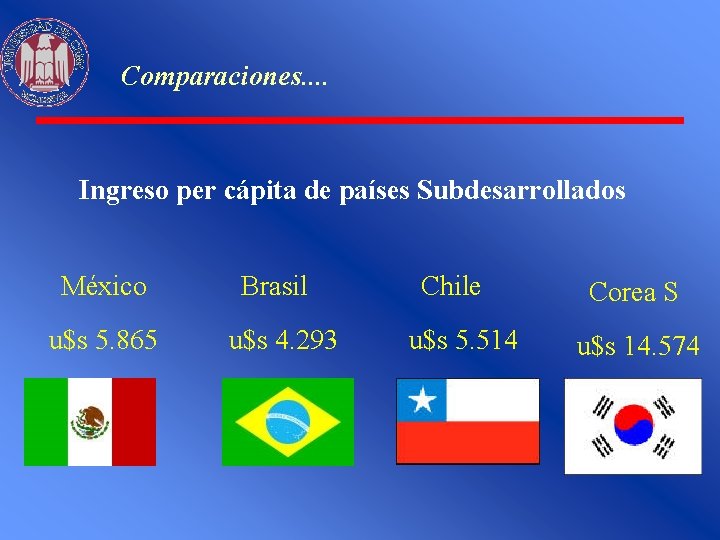
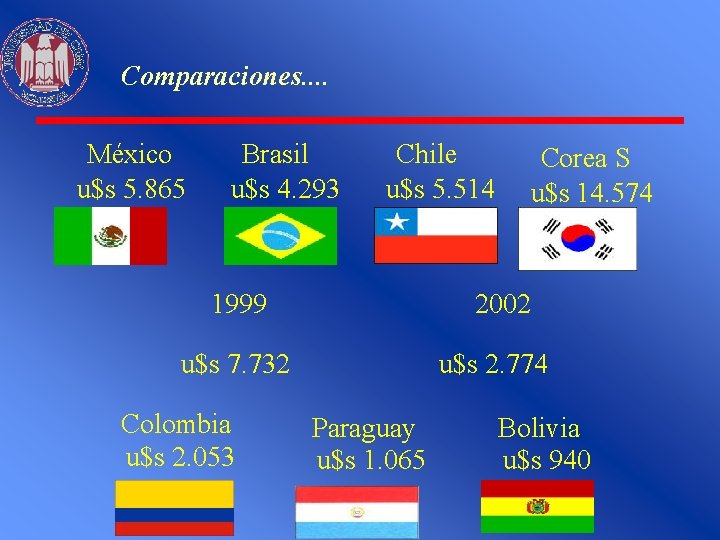
Comparaciones. . Ingreso per cápita de países Subdesarrollados México u$s 5. 865 Brasil u$s 4. 293 Chile u$s 5. 514 Corea S u$s 14. 574
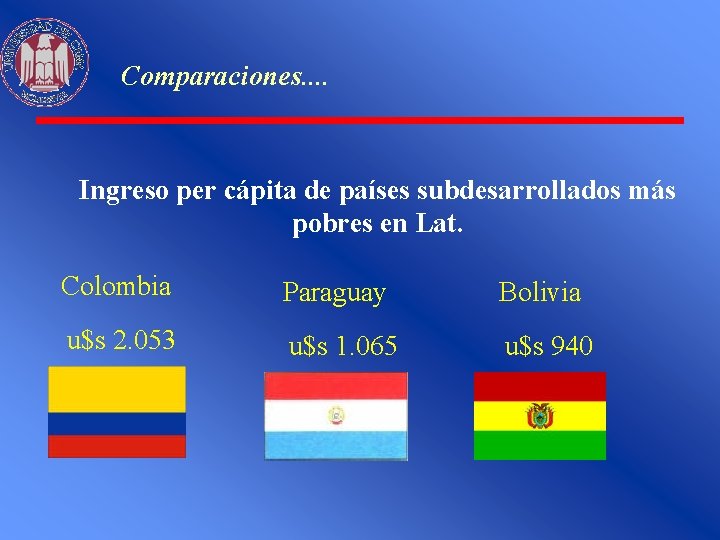
Comparaciones. . Ingreso per cápita de países subdesarrollados más pobres en Lat. Colombia Paraguay Bolivia u$s 2. 053 u$s 1. 065 u$s 940
Comparaciones. . México u$s 5. 865 Brasil u$s 4. 293 Chile u$s 5. 514 1999 2002 u$s 7. 732 Colombia u$s 2. 053 Corea S u$s 14. 574 u$s 2. 774 Paraguay u$s 1. 065 Bolivia u$s 940
Tamaño relativo de la deuda Deuda PBI El Valor del PBI en dólares es importante para saber si la deuda es viable Cuanta mayor confianza haya, más abundancia de dólares vamos a tener y un PBI más alto en dólares.
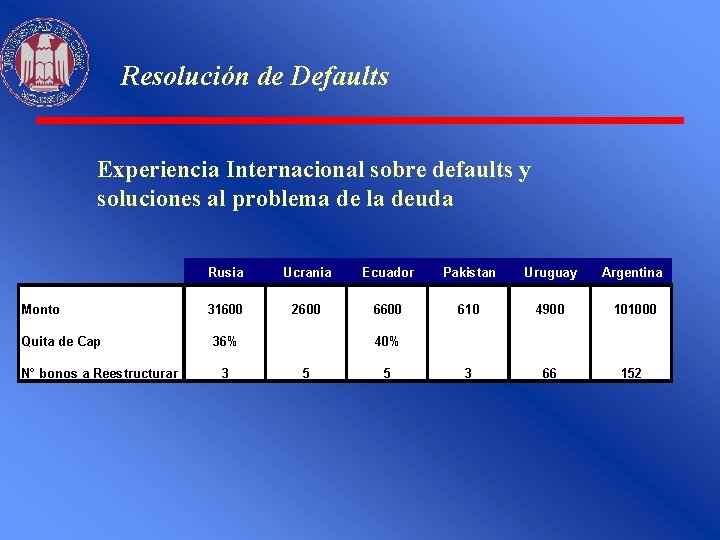
Resolución de Defaults Experiencia Internacional sobre defaults y soluciones al problema de la deuda Monto Quita de Cap N° bonos a Reestructurar Rusia Ucrania Ecuador Pakistan Uruguay Argentina 31600 2600 610 4900 101000 3 66 152 36% 3 40% 5 5
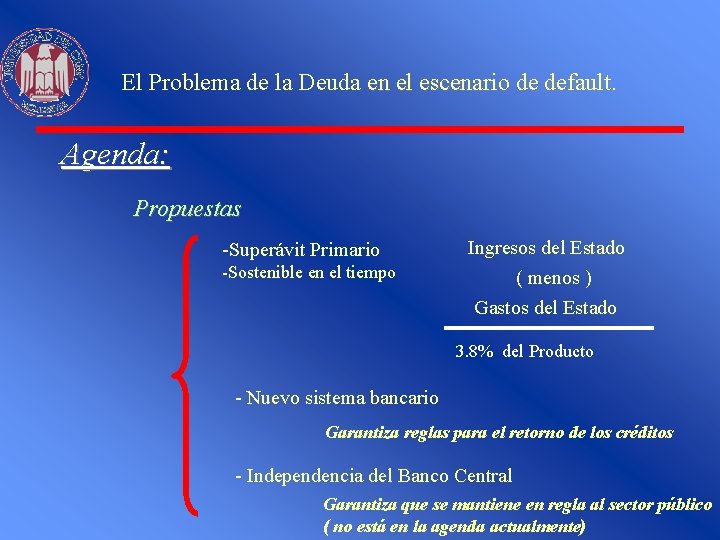
El Problema de la Deuda en el escenario de default. Agenda: Propuestas -Superávit Primario -Sostenible en el tiempo Ingresos del Estado ( menos ) Gastos del Estado 3. 8% del Producto - Nuevo sistema bancario Garantiza reglas para el retorno de los créditos - Independencia del Banco Central Garantiza que se mantiene en regla al sector público ( no está en la agenda actualmente)
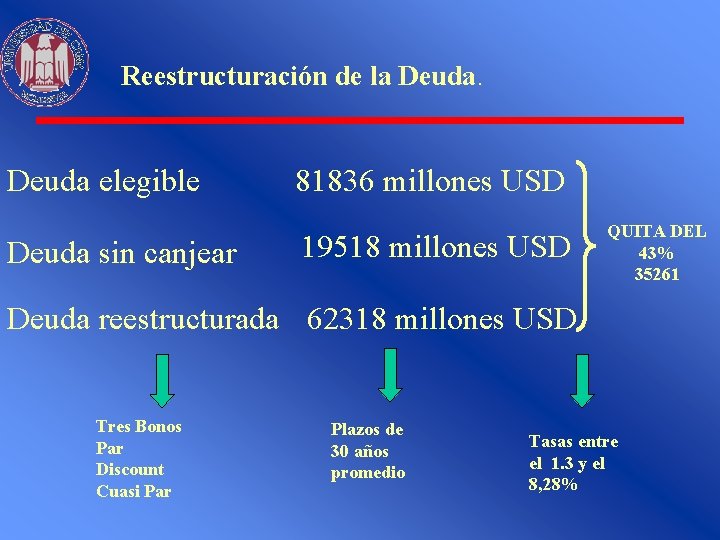
Reestructuración de la Deuda elegible Deuda sin canjear 81836 millones USD 19518 millones USD QUITA DEL 43% 35261 Deuda reestructurada 62318 millones USD Tres Bonos Par Discount Cuasi Par Plazos de 30 años promedio Tasas entre el 1. 3 y el 8, 28%
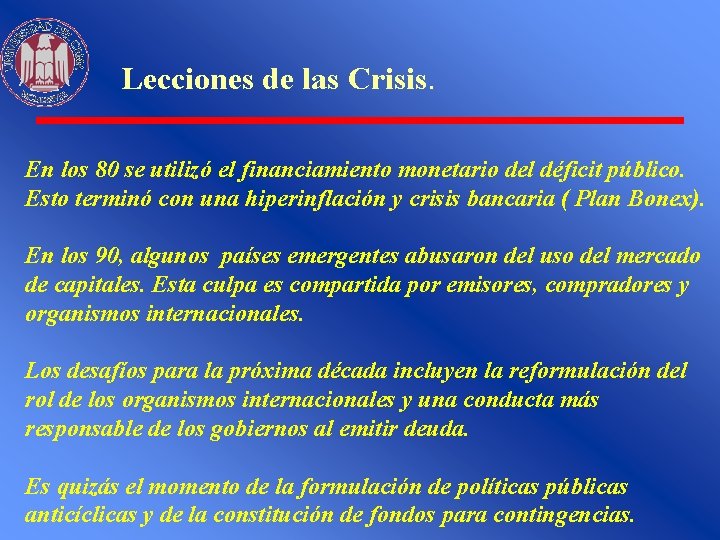
Lecciones de las Crisis. En los 80 se utilizó el financiamiento monetario del déficit público. Esto terminó con una hiperinflación y crisis bancaria ( Plan Bonex). En los 90, algunos países emergentes abusaron del uso del mercado de capitales. Esta culpa es compartida por emisores, compradores y organismos internacionales. Los desafíos para la próxima década incluyen la reformulación del rol de los organismos internacionales y una conducta más responsable de los gobiernos al emitir deuda. Es quizás el momento de la formulación de políticas públicas anticíclicas y de la constitución de fondos para contingencias.