
Crediti e poste in valuta OIC 15 OIC
- Slides: 34
Crediti e poste in valuta (OIC 15, OIC 26) Alberto Quagli Università di Genova quaglia@economia. unige. it A. QUAGLI 1
OIC 15 – Classificazione a SP B III 2 — crediti: (specificando quota «sostanziale» entro prox ex. ) a. verso imprese controllate; b. verso imprese collegate; c. verso controllanti; (anche di livello superiore al primo) d. verso imprese sottoposte al controllo delle controllanti; d bis. Verso altri; C II — Crediti: (specificando quota «sostanziale» oltre prox. ex. ) – verso clienti; – verso imprese controllate; – verso imprese collegate; – verso controllanti; (anche di livello superiore al primo) – verso imprese sottoposte al controllo delle controllanti; • 5 -bis) crediti tributari; • 5 -ter) imposte anticipate; A. QUAGLI • 5 quater) verso altri. • • 2
OIC 15 – Classificazione a CE • B 10 d) svalutazioni dei crediti compresi nell’attivo circolante e delle disponibilità liquide (e storni in A. 5) • D 19 b) svalutazioni di immobilizzazioni finanziarie che non costituiscono partecipazioni (e storni in D. 18 d) • C 16 a) Altri proventi finanziari – a) da crediti iscritti nelle immobilizzazioni con separata indicazione di quelli da imprese controllate, collegate, controllanti e sottoposte al controllo di queste ultime. • C 16 d) Altri proventi finanziari – d) diversi dai precedenti, con separata indicazione di quelli da imprese controllate, collegate, controllanti e sottoposte al controllo di queste ultime. • perdite realizzate su crediti iscritti nell’attivo circolante in B 14 oneri diversi di gestione • perdite su crediti immobilizzati in C 17 “Interessi e altri oneri finanziari”, con separata indicazione di quelle da imprese controllate, A. QUAGLI 3
OIC 15 – Abbreviati e micro • Lo stato patrimoniale comprende solo le voci contrassegnate nell’art. 2424 con lettere maiuscole e con numeri romani”. • Nella voce CII possono essere ricomprese le voci A “Crediti verso soci per versamenti ancora dovuti” e D “Ratei e risconti”. In ogni caso nella voce CII, devono essere separatamente indicati i crediti esigibili oltre l’esercizio successivo. • Inoltre, nel conto economico del bilancio in forma abbreviata possono essere tra loro raggruppate: voci C 16(b) e C 16(c); voci D 18(a), D 18(b), D 18(c) e D 18(d); voci D 19(a), D 19(b), D 19(c) e D 19(d). A. QUAGLI 4
OIC 15 – Momento iscrizione I crediti da vendita sono rilevati quando il processo produttivo dei beni è stato completato e si è verificato il passaggio sostanziale e non formale del titolo di proprietà considerando il trasferimento dei rischi e benefici. Salvo che gli accordi contrattuali prevedano diversamente: • per vendite di beni mobili, il trasferimento dei rischi e benefici si verifica con la spedizione o consegna dei beni stessi; • per i beni per i quali è richiesto l’atto pubblico (ad esempio, beni immobili) il trasferimento dei rischi e benefici coincide con la data della stipulazione del contratto di compravendita; • nelle vendite a rate con riserva della proprietà, l’art. 1523 c. c. prevede che il compratore acquista la proprietà della cosa con il pagamento dell’ultima rata di prezzo, ma assume i rischi dal momento della consegna. A. QUAGLI 5
OIC 15 – Momento iscrizione (2 • I crediti originati da ricavi per prestazioni di servizi sono rilevati in base al principio della competenza quando il servizio è reso, cioè la prestazione è stata effettuata. • I crediti che si originano per ragioni differenti dallo scambio di beni e servizi (ad esempio per operazioni di finanziamento) sono iscrivibili in bilancio se sussiste “titolo” al credito, e cioè se essi rappresentano effettivamente un’obbligazione di terzi verso la società. • I crediti incassabili con un'attività diversa dalle disponibilità liquide sono valutati al valore corrente realizzabile di mercato di tali attività. A. QUAGLI 6
OIC 15 - Valutazione • L’art. 2426 comma 1 n. 8 c. c. prescrive che “i crediti sono rilevati in bilancio secondo il criterio del costo ammortizzato, tenendo conto del fattore temporale e del valore di presumibile realizzo ”. • Il criterio del costo ammortizzato può non essere applicato: 1) ai crediti se gli effetti sono irrilevanti rispetto al valore determinato in base ai paragrafi 46 -48. Generalmente gli effetti sono irrilevanti se i crediti sono a breve termine (ossia con scadenza inferiore ai 12 mesi). 2) ai bilanci in forma abbreviata e delle micro-imprese; 3) ai crediti esistenti al 1 gennaio 2016. • In tali casi i crediti vanno al nominale e eventuali costi transazione sono gestiti tramite risconti attivi A. QUAGLI 7
OIC 15 – Costi transazione e tasso effettivo • I costi di transazione sono costi direttamente attribuibili all’acquisizione, all’emissione o alla dismissione di un’attività finanziaria, come onorari e commissioni a consulenti, mediatori e notai, contributi a organismi di regolamentazione e tasse e oneri sui trasferimenti. I costi di transazione non includono premi o sconti sul valore nominale del credito e tutti gli altri oneri previsti dal contratto di finanziamento e pagati alla controparte. • Il tasso di interesse effettivo è il tasso che attualizza esattamente gli incassi futuri stimati lungo la vita attesa dello strumento finanziario al valore contabile netto dell’attività o passività finanziaria. Si valutano i flussi considerando tutti i termini contrattuali ma non le perdite future su crediti. • Nei rari casi in cui non è possibile determinare in modo attendibile i flussi o la vita attesa dello strumento, l’entità deve usare i flussi finanziari contrattuali per tutta la durata del contratto. A. QUAGLI 8
OIC 15 – Tassi contrattuali e di mercato • Il tasso di interesse desumibile dalle condizioni contrattuali considera tutti i flussi di cassa pagati tra le parti e previsti dal contratto (es. : commissioni, pagamenti anticipati e ogni altra differenza tra valore iniziale e valore a scadenza del credito), ma non considera i costi di transazione. • Il tasso di interesse di mercato è il tasso che sarebbe stato applicato se due parti indipendenti avessero negoziato un’operazione similare con termini e condizioni comparabili con quella oggetto di esame che ha generato il credito. Nel determinare tale tasso d’interesse si deve massimizzare l’utilizzo di parametri osservabili sul mercato A. QUAGLI 9
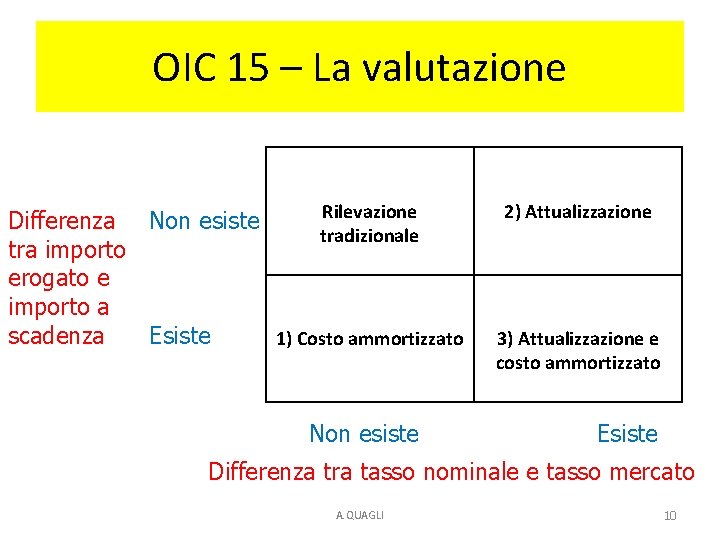
OIC 15 – La valutazione Rilevazione Differenza Non esiste tradizionale tra importo erogato e importo a scadenza Esiste 1) Costo ammortizzato Non esiste 2) Attualizzazione 3) Attualizzazione e costo ammortizzato Esiste Differenza tra tasso nominale e tasso mercato A. QUAGLI 10
OIC 15 – Costo ammortizzato senza attualizzazione • il valore di iscrizione iniziale è rappresentato dal valore erogato aumentato dei costi di transazione • Erogato finanziamento nominali 100, con commissione up-front 20 (erogato 80) con oneri transazione 10 => valore iniziale = 90 • I costi di transazione sono inclusi nel valore del credito e spalmati a CE assieme agli interessi di questo (fanno ridurre interessi) • Si calcola il tasso effettivo (TIR cost) che resta costante, salvo il caso di interessi nominali variabili A. QUAGLI 11
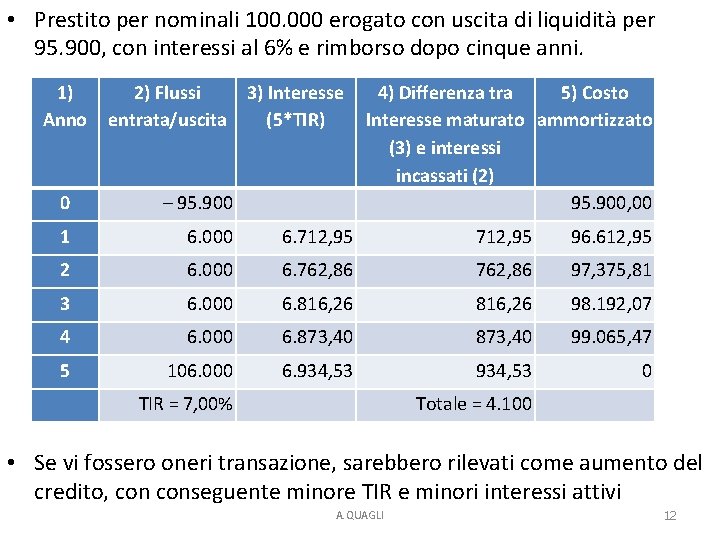
• Prestito per nominali 100. 000 erogato con uscita di liquidità per 95. 900, con interessi al 6% e rimborso dopo cinque anni. 1) Anno 2) Flussi entrata/uscita 3) Interesse 4) Differenza tra 5) Costo (5*TIR) Interesse maturato ammortizzato (3) e interessi incassati (2) – 95. 900, 00 0 1 6. 000 6. 712, 95 96. 612, 95 2 6. 000 6. 762, 86 97, 375, 81 3 6. 000 6. 816, 26 98. 192, 07 4 6. 000 6. 873, 40 99. 065, 47 5 106. 000 6. 934, 53 0 TIR = 7, 00% Totale = 4. 100 • Se vi fossero oneri transazione, sarebbero rilevati come aumento del credito, conseguente minore TIR e minori interessi attivi A. QUAGLI 12
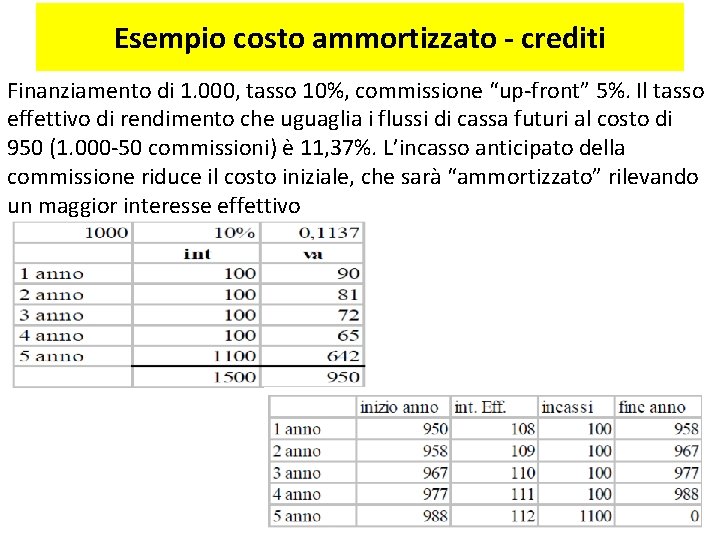
Esempio costo ammortizzato - crediti Finanziamento di 1. 000, tasso 10%, commissione “up-front” 5%. Il tasso effettivo di rendimento che uguaglia i flussi di cassa futuri al costo di 950 (1. 000 -50 commissioni) è 11, 37%. L’incasso anticipato della commissione riduce il costo iniziale, che sarà “ammortizzato” rilevando un maggior interesse effettivo 13
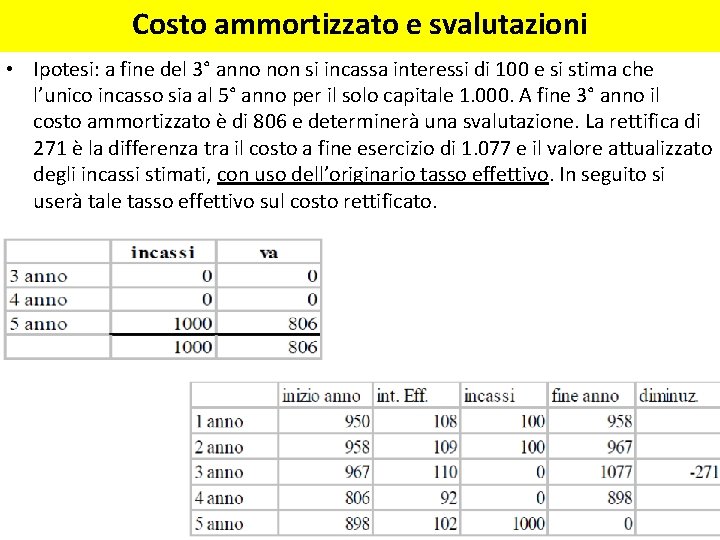
Costo ammortizzato e svalutazioni • Ipotesi: a fine del 3° anno non si incassa interessi di 100 e si stima che l’unico incasso sia al 5° anno per il solo capitale 1. 000. A fine 3° anno il costo ammortizzato è di 806 e determinerà una svalutazione. La rettifica di 271 è la differenza tra il costo a fine esercizio di 1. 077 e il valore attualizzato degli incassi stimati, con uso dell’originario tasso effettivo. In seguito si userà tale tasso effettivo sul costo rettificato. 14
Criteri di svalutazione • La verifica è effettuata per ogni singolo credito in presenza di un numero limitato di crediti. Se invece i crediti sono numerosi e individualmente non significativi, tale verifica può essere effettuata a livello di portafoglio crediti. • Se la stima avviene a livello di portafoglio, i crediti sono raggruppati sulla base di rischi di credito simili (es. settore di appartenenza dei debitori, area geografica, presenza di garanzie, classi di scaduto, ecc. ). In questi casi, alle classi di crediti si possono applicare formule per le riduzioni di valore. • L’accantonamento per i crediti assistiti da garanzie (ad esempio pegno, ipoteca, fidejussione) tiene conto degli effetti relativi all’escussione delle garanzie. • L’accantonamento dei crediti assicurati si limita alla quota non coperta dall’assicurazione, solo se vi è la ragionevole certezza che la A. QUAGLI 15 società di assicurazione riconoscerà l’indennizzo.
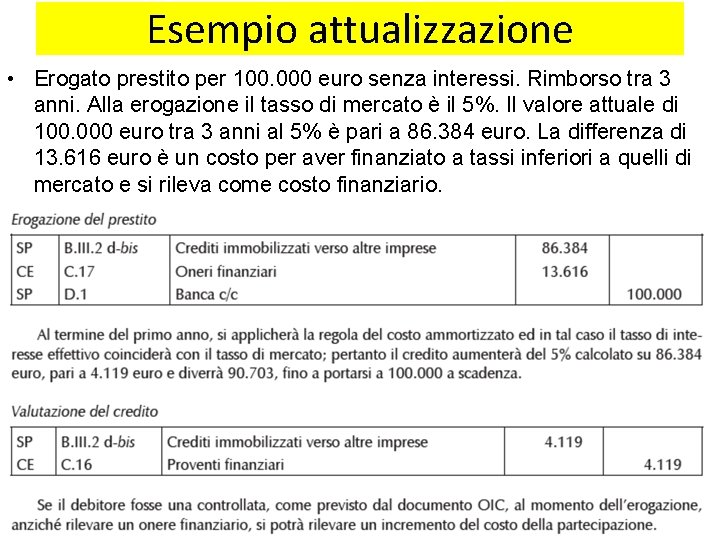
Esempio attualizzazione • Erogato prestito per 100. 000 euro senza interessi. Rimborso tra 3 anni. Alla erogazione il tasso di mercato è il 5%. Il valore attuale di 100. 000 euro tra 3 anni al 5% è pari a 86. 384 euro. La differenza di 13. 616 euro è un costo per aver finanziato a tassi inferiori a quelli di mercato e si rileva come costo finanziario. A. QUAGLI 16
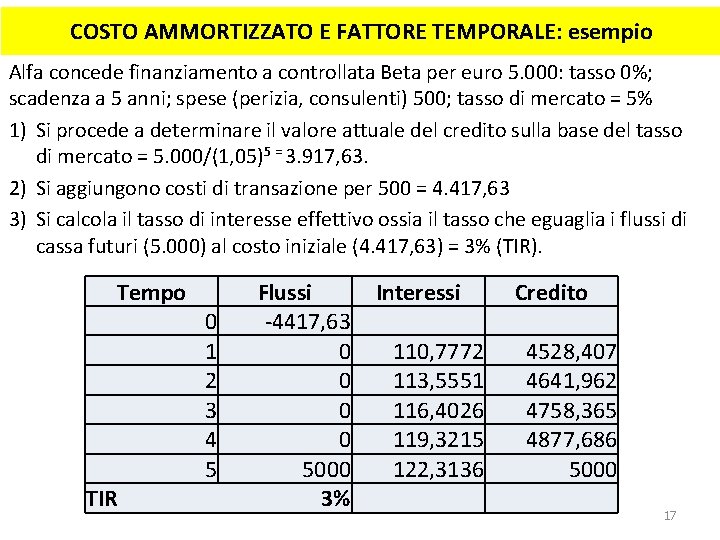
COSTO AMMORTIZZATO E FATTORE TEMPORALE: esempio Alfa concede finanziamento a controllata Beta per euro 5. 000: tasso 0%; scadenza a 5 anni; spese (perizia, consulenti) 500; tasso di mercato = 5% 1) Si procede a determinare il valore attuale del credito sulla base del tasso di mercato = 5. 000/(1, 05)5 = 3. 917, 63. 2) Si aggiungono costi di transazione per 500 = 4. 417, 63 3) Si calcola il tasso di interesse effettivo ossia il tasso che eguaglia i flussi di cassa futuri (5. 000) al costo iniziale (4. 417, 63) = 3% (TIR). Tempo 0 1 2 3 4 5 TIR Flussi Interessi Credito -4417, 63 0 110, 7772 4528, 407 0 113, 5551 4641, 962 0 116, 4026 4758, 365 0 119, 3215 4877, 686 5000 122, 3136 5000 3% 17
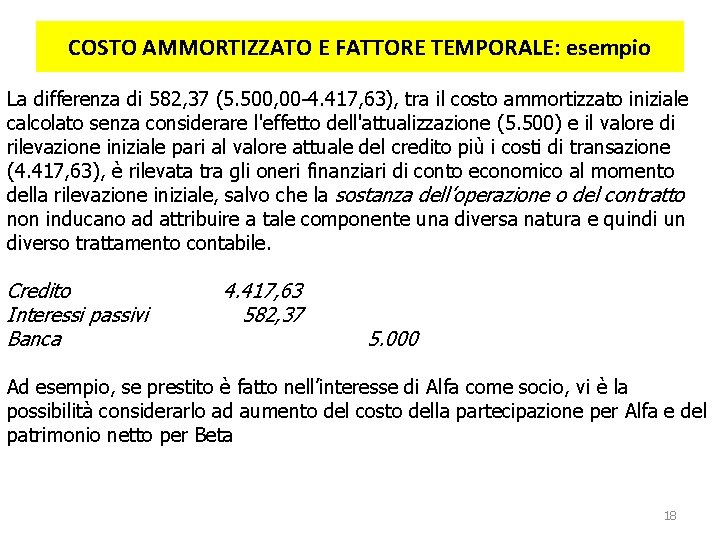
COSTO AMMORTIZZATO E FATTORE TEMPORALE: esempio La differenza di 582, 37 (5. 500, 00 -4. 417, 63), tra il costo ammortizzato iniziale calcolato senza considerare l'effetto dell'attualizzazione (5. 500) e il valore di rilevazione iniziale pari al valore attuale del credito più i costi di transazione (4. 417, 63), è rilevata tra gli oneri finanziari di conto economico al momento della rilevazione iniziale, salvo che la sostanza dell’operazione o del contratto non inducano ad attribuire a tale componente una diversa natura e quindi un diverso trattamento contabile. Credito Interessi passivi Banca 4. 417, 63 582, 37 5. 000 Ad esempio, se prestito è fatto nell’interesse di Alfa come socio, vi è la possibilità considerarlo ad aumento del costo della partecipazione per Alfa e del patrimonio netto per Beta 18
Crediti e interessi variabili • Se il tasso di interesse nominale contrattuale è variabile in base ai tassi di mercato, i flussi futuri sono rideterminati periodicamente per riflettere le variazioni dei tassi di mercato e il tasso effettivo è ricalcolato con decorrenza dalla data in cui gli interessi sono stati rilevati in base al contratto. • Nel ricalcolare il tasso di interesse effettivo, in alternativa all’utilizzo della curva dei tassi attesi, si può proiettare l’ultimo tasso disponibile. • Non occorre ricalcolare il tasso effettivo quando il tasso nominale varia in modo prestabilito dalle previsioni contrattuali e le variazioni non sono dovute a indicizzazioni legate a parametri di mercato (caso delle clausole di “step-up” o di “step-down” es. : il tasso del 4% per il primo anno, del 6% per il secondo e dell’ 8% dal terzo anno e fino alla data di scadenza) A. QUAGLI 19
OIC 15 – Cancellazione dei crediti La società cancella il credito dal bilancio quando: • i diritti contrattuali sui flussi finanziari derivanti dal credito si estinguono (parzialmente o totalmente); oppure • la titolarità dei diritti contrattuali sui flussi finanziari derivanti dal credito è trasferita e con essa sono trasferiti sostanzialmente tutti i rischi inerenti il credito A. QUAGLI 20
OIC 15 – Nota integrativa • Articolo 2427, comma 1, codice civile richiede di indicare le seguenti informazioni nella nota integrativa: 1) i criteri applicati nella valutazione delle voci del bilancio; 2) i movimenti delle immobilizzazioni (per quanto riguarda i crediti classificati tra le immobilizzazioni finanziarie); 4) le variazioni intervenute nella consistenza delle altre voci dell’attivo; 6) distintamente per ciascuna voce, l’ammontare dei crediti di durata residua superiore a cinque anni, con specifica indicazione della natura delle garanzie e con specifica ripartizione secondo le aree geografiche; 6 -ter) distintamente per ciascuna voce, l’ammontare dei crediti che prevedono l’obbligo per l’acquirente di retrocessione a termine. A. QUAGLI 21
OIC 15 – Nota integrativa Ove rilevante, la nota integrativa indica inoltre: • il tasso d’interesse effettivo e le scadenze; • l’ammontare dei crediti per i quali sono state modificate le condizioni di pagamento ed il relativo effetto sul conto economico; • l’ammontare dei crediti dati in garanzia di propri debiti o impegni; • l’ammontare degli interessi di mora compresi nei crediti scaduti, distinguendo tra quelli ritenuti recuperabili e quelli ritenuti irrecuperabili; • il grado di concentrazione dei crediti se è presente un fenomeno di concentrazione dei crediti; la natura dei creditori e la composizione della voce BIII 2 d-bis) e CII 5 -quater “crediti verso altri”. • la società illustra se non usa il costo ammortizzato per crediti inferiori ai 12 mesi o non attualizza credito quando il tasso di interesse desumibile dalle condizioni contrattuali non sia significativamente A. QUAGLI 22 diverso dal tasso di interesse di mercato.
OIC 26 – Poste in valuta: Rilevazione • Le differenze di cambio non rettificano i ricavi e i costi già iscritti in sede di rilevazione iniziale dell’operazione in valuta, neppure nei casi in cui la liquidazione finanziaria avvenga nello stesso esercizio. • Nella voce C 17 -bis) “utili e perdite su cambi” sono rilevati sia gli utili e le perdite su cambi realizzati, sia quelli non realizzati. • Arti. 2425 -bis, comma 2: “i ricavi e i proventi, i costi e gli oneri relativi ad operazioni in valuta devono essere determinati al cambio corrente alla data nella quale la relativa operazione è compiuta”. Il cambio corrente individuato dalla norma è il tasso di cambio a pronti alla data dell’operazione A. QUAGLI 23
OIC 26 – Valutazione • Art. 2426, 8 -bis: “le attività e le passività monetarie in valuta, sono iscritte al cambio a pronti alla data di chiusura dell’esercizio; i conseguenti utili o perdite su cambi devono essere imputati al conto economico e l’eventuale utile netto è accantonato in apposita riserva non distribuibile fino al realizzo. Le attività e passività in valuta non monetarie devono essere iscritte al cambio vigente al momento del loro acquisto • Per elementi monetari si intendono le attività e passività che comportano il diritto ad incassare o l’obbligo di pagare, a date future, importi di denaro in valuta determinati o determinabili. Sono elementi monetari: i crediti e debiti, le disponibilità liquide, i ratei attivi e passivi e i titoli di debito A. QUAGLI 24
OIC 26 – Effetto congiunto cambi/valore • Sotto il profilo procedurale, in sede di redazione del bilancio si applica prima il criterio valutativo della posta espressa in valuta previsto dal principio contabile di riferimento e poi si effettua la conversione in euro del risultato ottenuto. • In sede di bilancio si dà evidenza separata della componente valutativa da quella di conversione. In particolare, la componente valutativa è iscritta nella pertinente voce di conto economico mentre la differenza relativa all’adeguamento del tasso di cambio si imputa a conto economico nella voce C 17 -bis) “utili e perdite su cambi A. QUAGLI 25
OIC 26 – Esempio effetto congiunto Un credito di 100 $ con cambio storico di 1 $/€, quindi contabilizzato a 100 €, a fine ex presenta esigibilità del 90%. A fine ex. il cambio $/€ è pari a 1, 2. Secondo l’OIC la corretta sequenza è: • valutare il credito all’importo esigibile in valuta straniera: 100$ – 10% perdita presunta per insolvenza = 90$; • convertire l’importo esigibile in moneta di conto: 90 $ /1, 2 $/€ = 75 €. Se si fosse adottata la procedura inversa si sarebbe giunti ad una diversa valutazione del credito: 100 $ /1, 2 $/€ = 66, 6 €; 66, 6 € – 10% = 60 €. A. QUAGLI 26
OIC 26 – Effetto congiunto (2 A CE la perdita di 25€ deve essere scomposta in effetto valutativo proprio dell’elemento (insolvenza presunta di 10$) ed effetto cambi. Però l’OIC 26 non specifica se esprimere l’effetto valutativo proprio al cambio di chiusura o al cambio storico. Infatti se si usa il cambio storico di 1 $/€, • la componente valutativa di 10 $ dà perdita presunta di 10 € e quindi, restando la rettifica complessiva del credito di 25€, la perdita su cambi sarà di 15€ (25 – 10). I 15€ sarebbero la differenza tra i 90$ valutati a 1 $/€ e i 90$ valutati a 1, 2 $/€ • se si usa cambio corrente di 1, 2 $/€, la componente valutativa di 10 $ dà perdita presunta di 8, 33 € e quindi, restando la rettifica complessiva del credito di 25€, l’effetto cambi sarà di 16, 67 € A. QUAGLI 27
OIC 26 – Casi particolari • Con riferimento alle partecipazioni con equity method, se i bilanci delle partecipate siano espressi in valuta estera, occorre innanzi tutto procedere alla traduzione degli stessi in euro secondo quanto previsto dal principio OIC 17, e, successivamente, procedere alla valutazione della partecipazione secondo la specifica disciplina contabile del metodo del patrimonio netto, per la quale si rinvia all’OIC 17. A. QUAGLI 28
OIC 26 – Casi particolari • Gli anticipi o acconti, poiché non sono debiti monetari, ma debiti per prestazioni da effettuare o effettuate ma ancora non fatturate a titolo definitivo (i quali non prevedono infatti un flusso monetario successivo), sono iscritti al cambio del momento dell’incasso ed a tale cambio sono mantenuti. • i lavori in corso iscritti nell’attivo sono convertiti al cambio a pronti alla data di chiusura dell’esercizio A. QUAGLI 29
OIC 26 – Casi particolari (2 1. determinazione del valore dei lavori eseguiti nella moneta contrattuale in funzione della percentuale di completamento; 2. detrazione dal valore delle opere eseguite (determinato nella moneta contrattuale) degli importi, espressi nella stessa moneta, già contabilizzati a ricavo e fatturati. a) La differenza (1 -2) è il valore delle opere eseguite residue, costituenti le rimanenze, che occorre convertire nella moneta nazionale; b) conversione della parte per la quale vi siano acconti nel passivo, al cambio in cui gli stessi sono stati contabilizzati; c) conversione al cambio a pronti alla data di bilancio della parte residua del valore delle opere eseguite. A. QUAGLI 30
OIC 26 – La riserva utili su cambi • Art. 2426, 8 bis: “l’eventuale utile netto è accantonato in apposita riserva non distribuibile fino al realizzo”. • Tale disciplina si applica all’utile netto (saldo positivo tra utili e perdite non ancora realizzati) derivante dalla conversione di attività e passività monetarie in valuta al tasso di cambio a pronti alla data di chiusura dell’esercizio. • L’eventuale utile netto concorre a formare il risultato d’esercizio per poi essere accantonato, in sede di destinazione dell’utile d’esercizio, nell’apposita riserva non distribuibile “Riserva utili su cambi”. • Se il risultato netto dell’esercizio sia inferiore all’utile netto non realizzato sulle poste in valuta, l’importo iscritto nella riserva non distribuibile è pari al risultato economico dell’esercizio. • Si continua a trascurare l’effetto cumulato (n. d. r. ) A. QUAGLI 31
OIC 26 – COPERTURA DEL RISCHIO DI CAMBIO DI OPERAZIONI PROGRAMMATE ALTAMENTE PROBABILI O IMPEGNI IRREVOCABILI ATTRAVERSO STRUMENTI FINANZIARI NON DERIVATI Le disponibilità liquide in valuta, oppure i crediti e i debiti in valuta, possono essere designati come strumenti di copertura del rischio di cambio, nella loro interezza o per una parte del loro valore nominale se tutte le seguenti condizioni sono soddisfatte: • oggetto della copertura è una o più operazioni programmate altamente probabili o impegni irrevocabili denominati nella stessa valuta estera dello strumento di copertura così come definiti dal principio contabile OIC 32 “Strumenti finanziari derivati”; • all’inizio della relazione di copertura vi è una designazione e una documentazione formale della relazione di copertura • la relazione di copertura è efficace verificando che gli elementi portanti (importo nominale, scadenza, variabile sottostante e data regolamento dei flussi finanziari) corrispondano o siano strettamente allineati A. QUAGLI 32
OIC 26 – COPERTURA DEL RISCHIO DI CAMBIO DI OPERAZIONI PROGRAMMATE ALTAMENTE PROBABILI O IMPEGNI IRREVOCABILI OIC – ATTRAVERSO STRUMENTI FINANZIARI NON DERIVATI • A seguito della designazione, lo strumento di copertura è valutato al cambio spot ad ogni chiusura di bilancio e la variazione dell’esercizio va in AVII “Riserva per operazioni di copertura dei flussi finanziari attesi”. • Al termine della copertura il saldo della “Riserva per operazioni di copertura dei flussi finanziari attesi” è imputata in contropartita alla voce di conto economico interessata dall’elemento coperto. Se l’operazione programmata o l’impegno irrevocabile comporta successivamente l’iscrizione in bilancio di un’attività o di una passività non finanziarie l’importo della riserva è portato a rettifica o integrazione del valore dell’attività (nei limiti del valore recuperabile) o della passività. A. QUAGLI 33
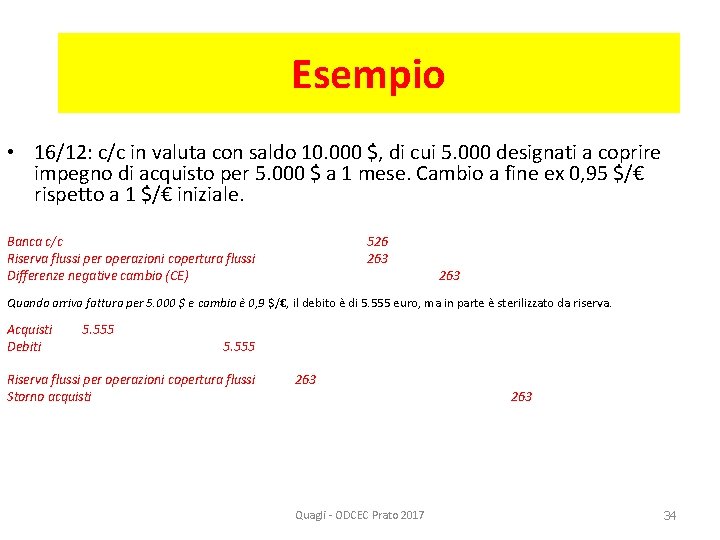
Esempio • 16/12: c/c in valuta con saldo 10. 000 $, di cui 5. 000 designati a coprire impegno di acquisto per 5. 000 $ a 1 mese. Cambio a fine ex 0, 95 $/€ rispetto a 1 $/€ iniziale. Banca c/c Riserva flussi per operazioni copertura flussi Differenze negative cambio (CE) 526 263 Quando arriva fattura per 5. 000 $ e cambio è 0, 9 $/€, il debito è di 5. 555 euro, ma in parte è sterilizzato da riserva. Acquisti Debiti 5. 555 Riserva flussi per operazioni copertura flussi Storno acquisti 263 Quagli - ODCEC Prato 2017 263 34