
Credit Default Derivatives ou Drivs de dfaut de




- Slides: 29
Credit Default Derivatives ou Dérivés de défaut de crédit
1. 2. 3. 4. Contexte Les dérivés de crédit Intervenants et CDS souverains Conclusions
Pourquoi explorer le monde des dérivés de crédit ? Dans le cadre de l’OID, il convient de s’intéresser à toutes les évolutions du secteur de l’endettement. Aujourd’hui, il y a un nouveau produit financier, créé il y a 10 ans, et dont l’objectif est d’échanger les risques et les rendements de prêts et d’obligations. Concerne essentiellement le secteur bancaire 80% mais également le secteur des prêts aux pays émergents (20%) Important d’évaluer l’impact d’un tel produit sur la stabilité du système financier international
Bref historique Fin des années 80 Possibilité d’une diminution de croissance des banques étant donné qu’elles avaient atteint leur ratio de risque crédit (règles bancaires prudentielles internationales) Invention d’un produit financier qui permettait d’échanger le risque de crédit d’un prêt et donc Les banques ont vendu le risque lié à leur prêt, 2 implications • Comme leur ratio de risque crédit diminue, elles peuvent continuer à prêter et donc accroître leur profit • Comme elles doivent conserver des réserves (peu productives) en rapport avec le risque de leur portefeuille, si le risque tend vers 0, elles peuvent prêter ces réserves.
Ampleur du phénomène En trillion US$ EXPLOSION EXPONENTIELLE Source : BBA, annual report 2007 • Deux fois la taille de l’économie américaine • Plus de 4 fois la valeur de toutes les actions émises sur le London Stock Exchange • Le marché des CDS est maintenant 10 FOIS plus grand que les bonds tangibles (prêts et obligations) qu’ils sont censés couvrir! ( = 3 trilliards de $)
Visions divergentes sur ce phénomène 1) Vision enthousiaste Le système financier international est plus sûr car le risque est mieux réparti 2) Vision critique Aujourd’hui, personne ne maîtrise réellement toutes les arcanes dérivés de crédit (qui possède le risque? , quelle réaction en chaîne? , …). Il y a une très grande opacité et donc méconnaissance des risques induits de cette évolution Les dérivés de crédits sont des « armes de destruction massive » , Warren Buffet « Étant donné la complexité de la situation et les limites de nos connaissances, il est extrêmement difficile de prévoir comment tout cela va tourner » , BRI « Ça me fait tourner la tête » , Kenneth D. Lewis, PDG de Bank of America « Cela me fait peur » , British corporate Teasurer qui lie l’arène des dérivés au monde virtuel de « Second Life » parce que c’est totalement hors du monde réel des affaires Quelle est la vision de l’OID?
1. 2. 3. 4. Contexte Les dérivés de crédit Intervenants et CDS souverains Conclusions
1. Qu’est-ce qu’un dérivé ? Définition donnée dans le Financial Times: Un dérivé est quelque chose dont la nature est « dérivée » , càd vient de quelque chose d’autre. Et, dans la cadre du secteur financier, l’intérêt est la valeur de quelque chose et donc la valeur d’un produit dérivé dépend de la valeur de quelque chose d’autre. Qu’est-ce qui est valorisé dans le monde financier ? actions, prêts, devises, obligations, … Le secret d’un produit dérivé est qu’il rend possible de disposer de la valeur d’un de ces actifs sans pour autant le posséder réellement. 2 principes: • Ressemble à une police d’assurance car transférer la valeur revient à transférer le rendement et le risque de l’actif • Création d’un monde VIRTUEL / SYNTHETIQUE de produits
Qu’est-ce qu’un dérivé ? Utilité d’un tel produit • Pour un investisseur, ces produits lui permettent de construire de la stabilité et de la prédiction dans les gains de son portefeuille (objectif défensif, de couverture) Ex : Option de vente (Put) sur une action • Mais d’autres investisseurs utilisent ces produits pour faire des paris spéculatifs sur la manière dont le marché va se comporter (objectif offensif) Ex : Parier sur une augmentation du prix du caoutchouc Monde parallèle, spéculatif, virtuel qui s’est largement développé
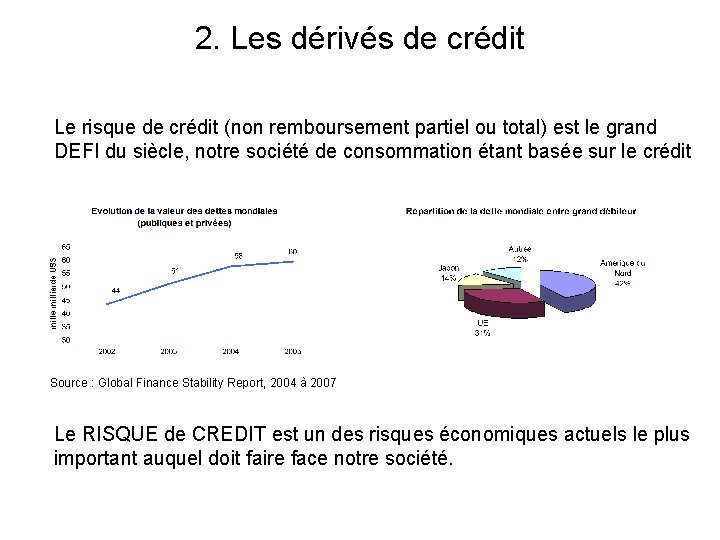
2. Les dérivés de crédit Le risque de crédit (non remboursement partiel ou total) est le grand DEFI du siècle, notre société de consommation étant basée sur le crédit Source : Global Finance Stability Report, 2004 à 2007 Le RISQUE de CREDIT est un des risques économiques actuels le plus important auquel doit faire face notre société.
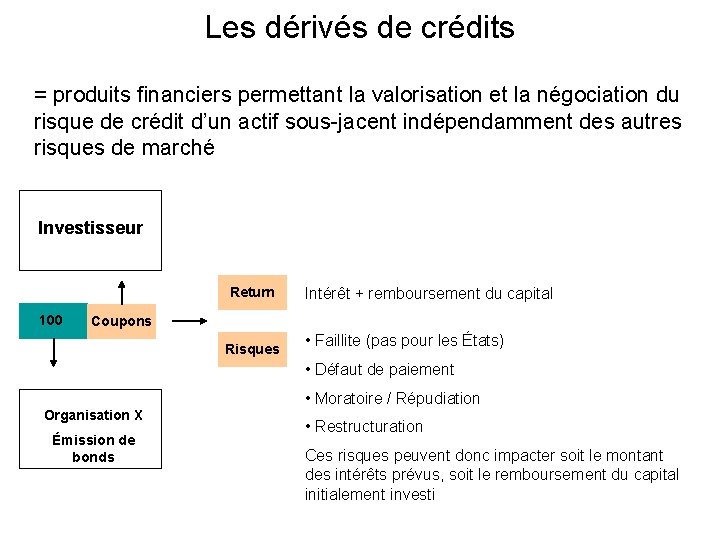
Les dérivés de crédits = produits financiers permettant la valorisation et la négociation du risque de crédit d’un actif sous-jacent indépendamment des autres risques de marché Investisseur Return 100 Intérêt + remboursement du capital Coupons Risques • Faillite (pas pour les États) • Défaut de paiement • Moratoire / Répudiation Organisation X Émission de bonds • Restructuration Ces risques peuvent donc impacter soit le montant des intérêts prévus, soit le remboursement du capital initialement investi
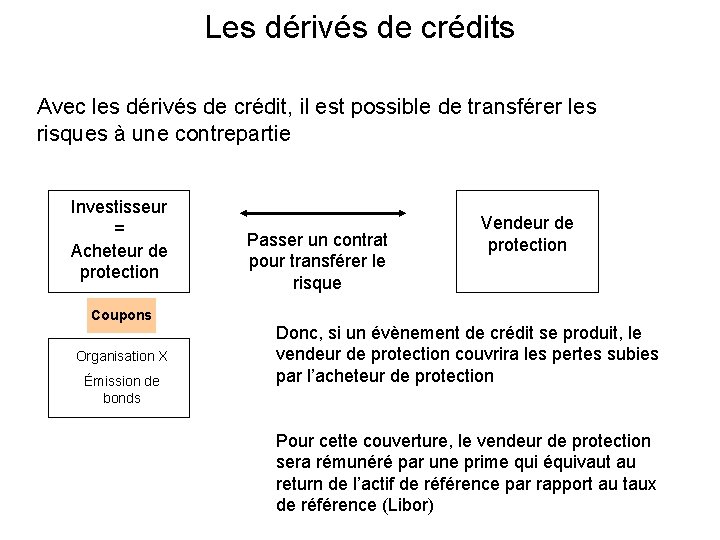
Les dérivés de crédits Avec les dérivés de crédit, il est possible de transférer les risques à une contrepartie Investisseur = Acheteur de protection Coupons Organisation X Émission de bonds Passer un contrat pour transférer le risque Vendeur de protection Donc, si un évènement de crédit se produit, le vendeur de protection couvrira les pertes subies par l’acheteur de protection Pour cette couverture, le vendeur de protection sera rémunéré par une prime qui équivaut au return de l’actif de référence par rapport au taux de référence (Libor)
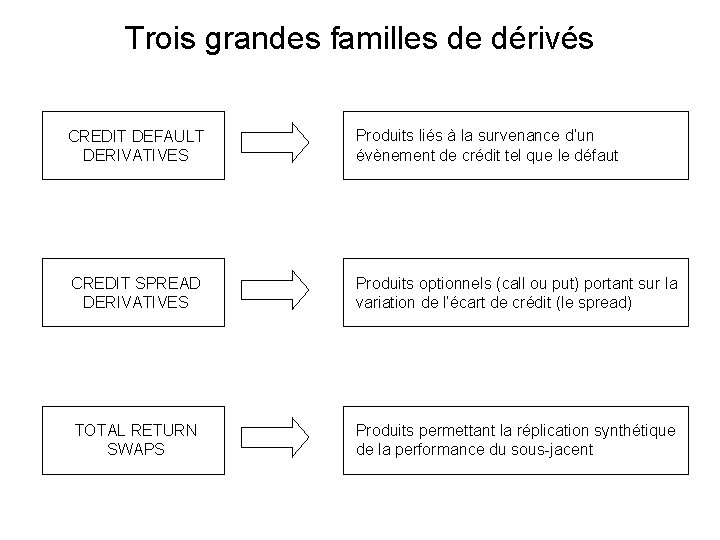
Trois grandes familles de dérivés CREDIT DEFAULT DERIVATIVES Produits liés à la survenance d’un évènement de crédit tel que le défaut CREDIT SPREAD DERIVATIVES Produits optionnels (call ou put) portant sur la variation de l’écart de crédit (le spread) TOTAL RETURN SWAPS Produits permettant la réplication synthétique de la performance du sous-jacent
Pour simplifier, prenons seulement en compte les CDS et CLN
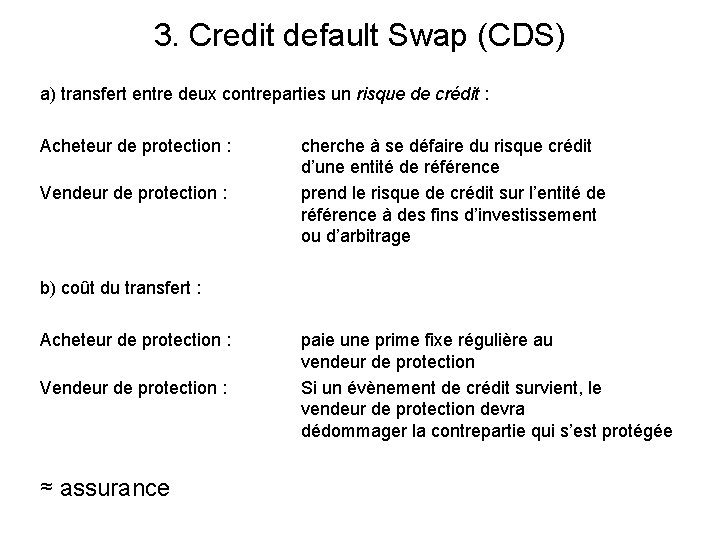
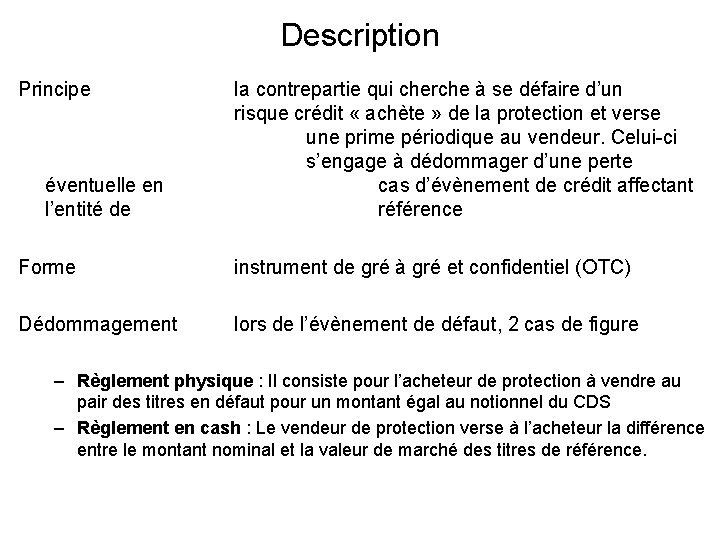
3. Credit default Swap (CDS) a) transfert entre deux contreparties un risque de crédit : Acheteur de protection : cherche à se défaire du risque crédit d’une entité de référence Vendeur de protection : prend le risque de crédit sur l’entité de référence à des fins d’investissement ou d’arbitrage b) coût du transfert : Acheteur de protection : Vendeur de protection : ≈ assurance paie une prime fixe régulière au vendeur de protection Si un évènement de crédit survient, le vendeur de protection devra dédommager la contrepartie qui s’est protégée
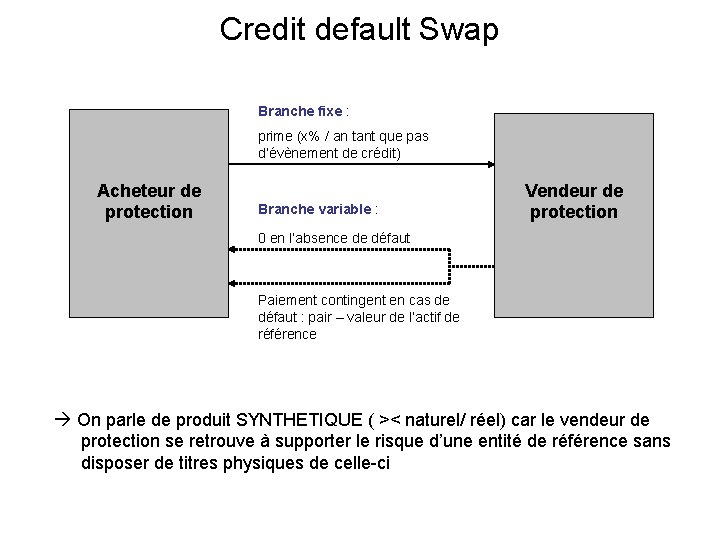
Credit default Swap Branche fixe : prime (x% / an tant que pas d’évènement de crédit) Acheteur de protection Branche variable : Vendeur de protection 0 en l’absence de défaut Paiement contingent en cas de défaut : pair – valeur de l’actif de référence On parle de produit SYNTHETIQUE ( >< naturel/ réel) car le vendeur de protection se retrouve à supporter le risque d’une entité de référence sans disposer de titres physiques de celle-ci
Description Principe éventuelle en l’entité de la contrepartie qui cherche à se défaire d’un risque crédit « achète » de la protection et verse une prime périodique au vendeur. Celui-ci s’engage à dédommager d’une perte cas d’évènement de crédit affectant référence Forme instrument de gré à gré et confidentiel (OTC) Dédommagement lors de l’évènement de défaut, 2 cas de figure – Règlement physique : Il consiste pour l’acheteur de protection à vendre au pair des titres en défaut pour un montant égal au notionnel du CDS – Règlement en cash : Le vendeur de protection verse à l’acheteur la différence entre le montant nominal et la valeur de marché des titres de référence.
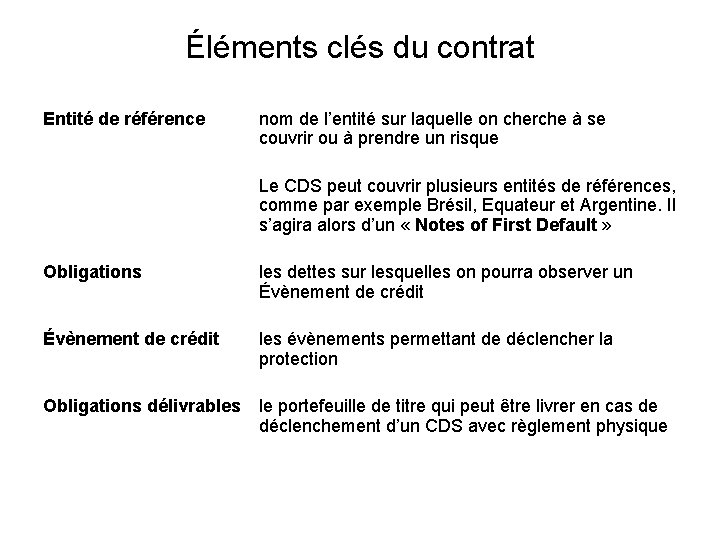
Éléments clés du contrat Entité de référence nom de l’entité sur laquelle on cherche à se couvrir ou à prendre un risque Le CDS peut couvrir plusieurs entités de références, comme par exemple Brésil, Equateur et Argentine. Il s’agira alors d’un « Notes of First Default » Obligations les dettes sur lesquelles on pourra observer un Évènement de crédit les évènements permettant de déclencher la protection Obligations délivrables le portefeuille de titre qui peut être livrer en cas de déclenchement d’un CDS avec règlement physique
1. 2. 3. 4. Contexte Les dérivés de crédit Intervenants et CDS souverains Conclusions
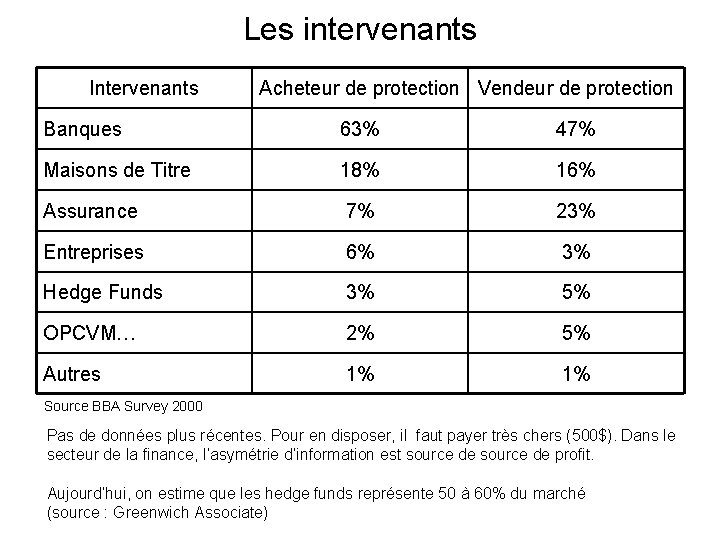
Les intervenants Intervenants Acheteur de protection Vendeur de protection Banques 63% 47% Maisons de Titre 18% 16% Assurance 7% 23% Entreprises 6% 3% Hedge Funds 3% 5% OPCVM… 2% 5% Autres 1% 1% Source BBA Survey 2000 Pas de données plus récentes. Pour en disposer, il faut payer très chers (500$). Dans le secteur de la finance, l’asymétrie d’information est source de profit. Aujourd’hui, on estime que les hedge funds représente 50 à 60% du marché (source : Greenwich Associate)
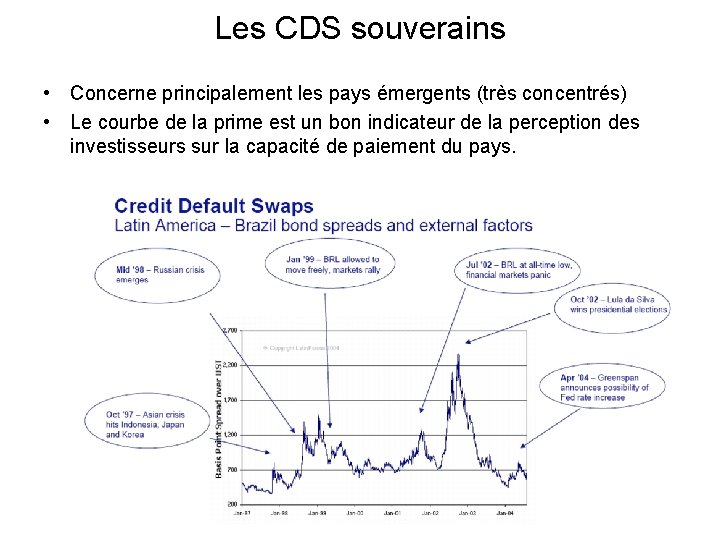
Les CDS souverains • Concerne principalement les pays émergents (très concentrés) • Le courbe de la prime est un bon indicateur de la perception des investisseurs sur la capacité de paiement du pays.
Cas où les CDS ont été utilisés : • Le défaut de la Russie en 1998 du fait de la complexité de la structure de la dette Russe, beaucoup de litiges sont survenus ce qui a conduit à l’édification de nouvelles règles • Le défaut de l’Argentine en 2001 95% des contrats CDS en cours étaient réglés. • Le faux défaut de l’Equateur en 2007
Exemple : cas de l’Equateur Février 2007 • Abadi : Banquier NY actif dans la gestion des PASSIFS (dont les dettes) rencontre le Ministre de la Dette Publique E. • D’ici la fin 2007, le Gouvernement devra débourser 397 millions $ pour payer les intérêts et a 3 possibilités qui s’offrent à lui: – Soit payer les 100% mais il manque de moyens – Soit déclarer un moratoire (suspension de paiement temporaire) – Soit restructurer la dette (manque de moyens ou illégitimité)
• Abadi estime qu’il serait dangereux de restructurer la dette d’ici 2007 pour plusieurs raisons: – Le Venezuela a une exposition en dérivé de crédit court terme énorme (Notes of first default = CDS mais pour plusieurs entités) DONC si restructuration, le Venezuela va devoir dédommager les banques US et recevoir en échange des bonds équatoriens – Du côté des créditeurs, ceux-ci voudront perdre le moins possible et la situation actuelle ne les incitera pas à accepter une offre de change (perte) car • 50% sont couverts par CDS donc si moratoire ou échec restructuration : ils récupèrent 100% (évènement de crédit) • Les 50 autres % préfèrent que le Gouvernement continue à payer afin de ne pas perdre En fait, actuellement, les créanciers sont en position de force pour contrer toute offre de change de l’Equateur • Pour Abadi, il serait plus propice de continuer à payer tout le dû de 2007. Et pour faire face au manque de ressources financières de l’Equateur, il propose au Ministre de jouer avec le marché pour acquérir 160 millions $ afin d’alléger la facture.
Que propose-t-il? Manipulation du marché de la dette : MORATOIRE sur la dette – Effrayer les détenteurs de bons (↑ l’incertitude sur les marchés) 2 conséquences : • Les investisseurs non couverts vont se couvrir (achat de CDS) • ↑ de la demande de CDS ↑ des primes (rémunération des CDS) – Abadi sera l’agence qui tentera d’émettre un maximum de CDS car • Risque de défaut = 0 vu que l’Equateur ment • Le seul risque est celui du montant absolu de la prime – Bénéfices de la prime : 160 millions $ pour Equateur et le solde à Abadi • Si le montant des primes perçues est inférieur alors perte pour Abadi • Le versement de ce montant est u détail (paradis fiscaux) – Après quelque temps, l’Equateur paye quand même la dette. Il n’y a donc pas d’évènement de crédit et Abadi ne doit pas dédommager les créditeurs. = délit d’initié
1. 2. 3. 4. Contexte Les dérivés de crédit Intervenants et CDS souverains Conclusions
Conclusions Avec les CDS, le rôle d’assureur devient informel. Les risques suivants sont à suivre – Risque lié à la spéculation • Le marché des CDS est maintenant 10 FOIS plus grand que les bonds tangibles (prêts et obligations) qu’ils sont censés couvrir! • Les Hedge Funds représentent 50 à 60 % du marché (Greenwich Associate) – Risque de contrepartie – Risque d’opacité – Accroissement général du risque • Enron • incitation des banques à prendre plus de risque • Incitation des banques à moins suivre la situation de leurs débiteurs QUID en cas de réaction en chaîne?
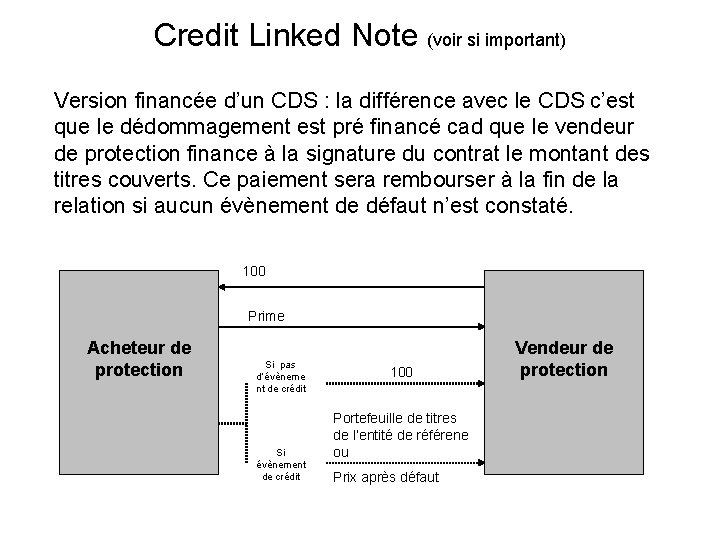
Credit Linked Note (voir si important) Version financée d’un CDS : la différence avec le CDS c’est que le dédommagement est pré financé cad que le vendeur de protection finance à la signature du contrat le montant des titres couverts. Ce paiement sera rembourser à la fin de la relation si aucun évènement de défaut n’est constaté. 100 Prime Acheteur de protection Si pas d’évèneme nt de crédit Si évènement de crédit 100 Portefeuille de titres de l’entité de référene ou Prix après défaut Vendeur de protection