
Cours de Gestion dentreprise Chapitre 4 Les cots
- Slides: 23
Cours de Gestion d’entreprise Chapitre 4 : Les coûts
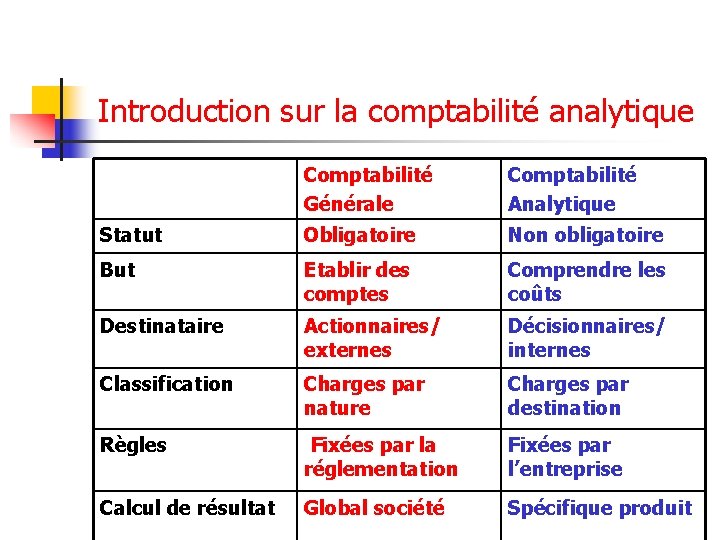
Introduction sur la comptabilité analytique Comptabilité Générale Comptabilité Analytique Statut Obligatoire Non obligatoire But Etablir des comptes Comprendre les coûts Destinataire Actionnaires/ externes Décisionnaires/ internes Classification Charges par nature Charges par destination Règles Fixées par la réglementation Fixées par l’entreprise Calcul de résultat Global société Spécifique produit
Les fonctions de la comptabilité analytique F Déterminer le coût F Expliquer les résultats en calculant les coûts des produits pour les comparer aux prix de vente correspondants F Analyser l’évolution des paramètres d’exploitation, en les comparant notamment au budget
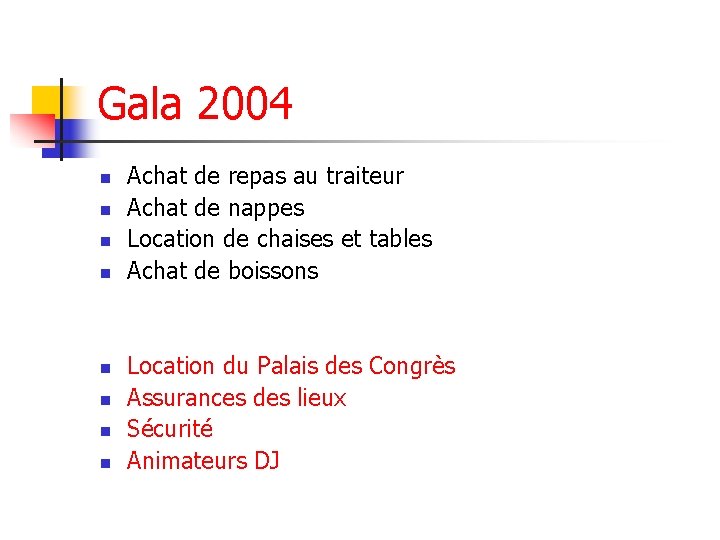
Gala 2004 n n n n Achat de repas au traiteur Achat de nappes Location de chaises et tables Achat de boissons Location du Palais des Congrès Assurances des lieux Sécurité Animateurs DJ
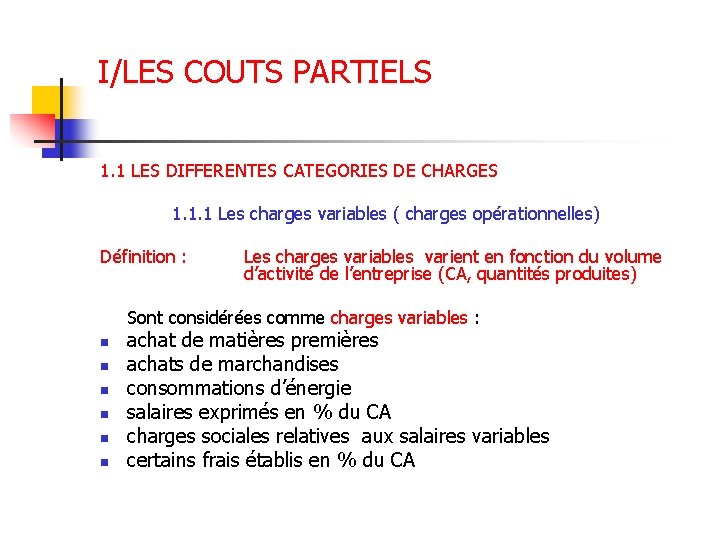
I/LES COUTS PARTIELS 1. 1 LES DIFFERENTES CATEGORIES DE CHARGES 1. 1. 1 Les charges variables ( charges opérationnelles) Définition : Les charges variables varient en fonction du volume d’activité de l’entreprise (CA, quantités produites) Sont considérées comme charges variables : n n n achat de matières premières achats de marchandises consommations d’énergie salaires exprimés en % du CA charges sociales relatives aux salaires variables certains frais établis en % du CA
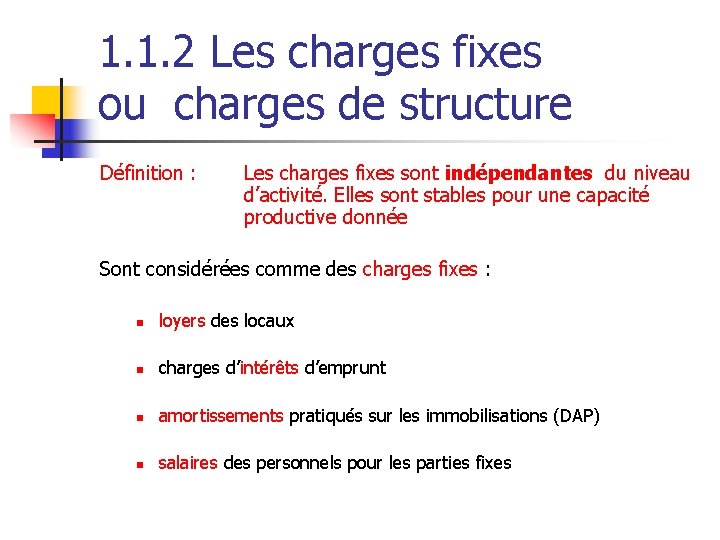
1. 1. 2 Les charges fixes ou charges de structure Définition : Les charges fixes sont indépendantes du niveau d’activité. Elles sont stables pour une capacité productive donnée Sont considérées comme des charges fixes : n loyers des locaux n charges d’intérêts d’emprunt n amortissements pratiqués sur les immobilisations (DAP) n salaires des personnels pour les parties fixes
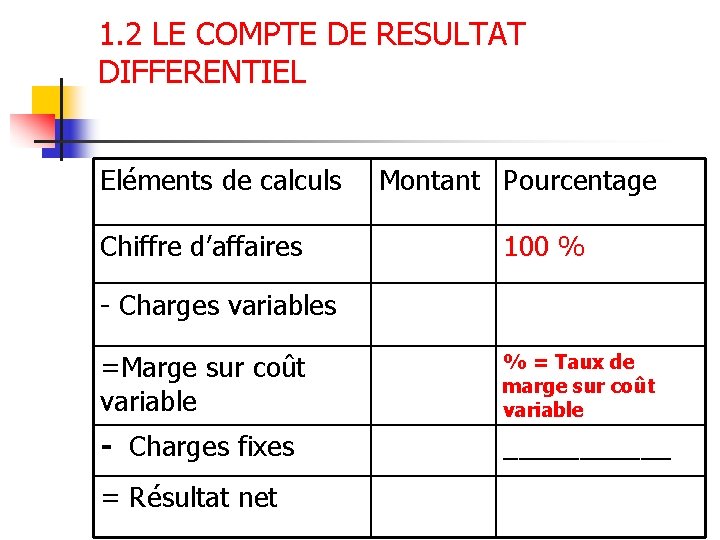
1. 2 LE COMPTE DE RESULTAT DIFFERENTIEL Eléments de calculs Chiffre d’affaires Montant Pourcentage 100 % - Charges variables =Marge sur coût variable % = Taux de marge sur coût variable - Charges fixes ______ = Résultat net
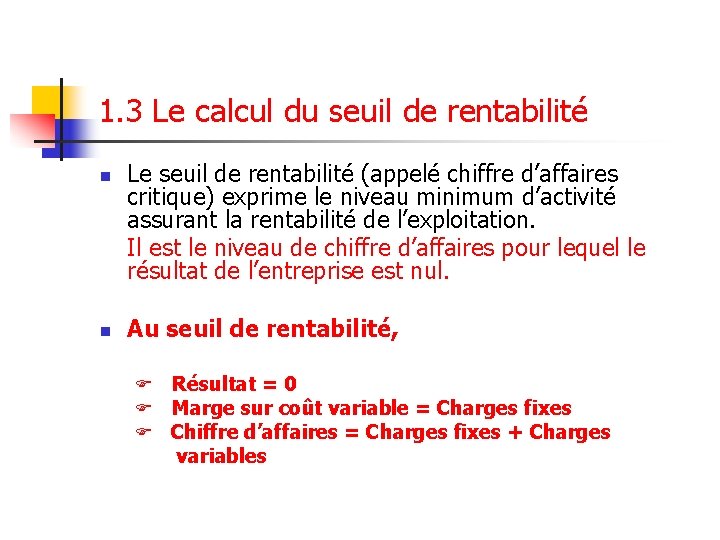
1. 3 Le calcul du seuil de rentabilité n n Le seuil de rentabilité (appelé chiffre d’affaires critique) exprime le niveau minimum d’activité assurant la rentabilité de l’exploitation. Il est le niveau de chiffre d’affaires pour lequel le résultat de l’entreprise est nul. Au seuil de rentabilité, F Résultat = 0 F Marge sur coût variable = Charges fixes F Chiffre d’affaires = Charges fixes + Charges variables
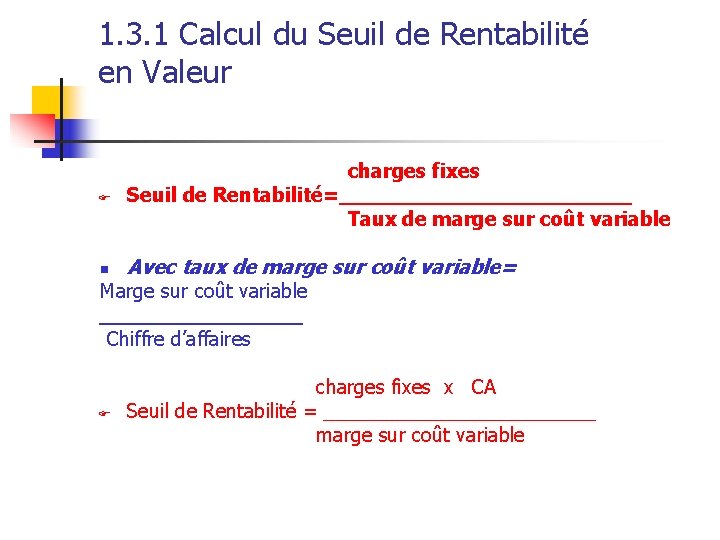
1. 3. 1 Calcul du Seuil de Rentabilité en Valeur F charges fixes Seuil de Rentabilité=____________ Taux de marge sur coût variable n Avec taux de marge sur coût variable= Marge sur coût variable ________ Chiffre d’affaires F charges fixes x CA Seuil de Rentabilité = _____________ marge sur coût variable
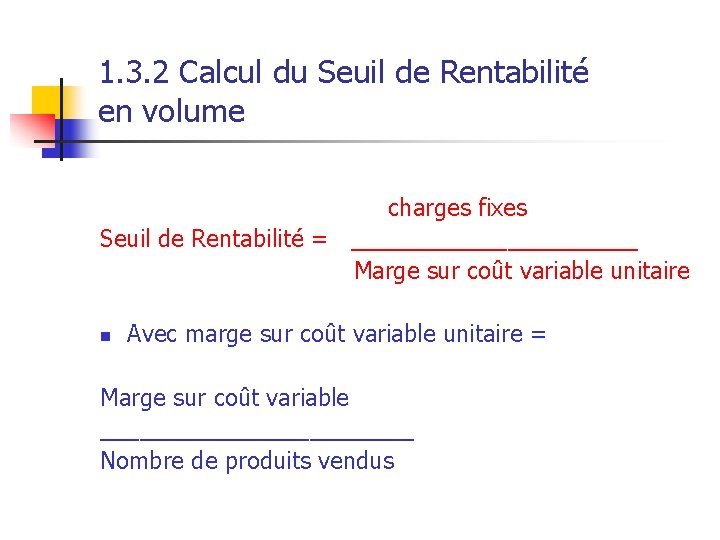
1. 3. 2 Calcul du Seuil de Rentabilité en volume charges fixes Seuil de Rentabilité = ___________ Marge sur coût variable unitaire n Avec marge sur coût variable unitaire = Marge sur coût variable ____________ Nombre de produits vendus
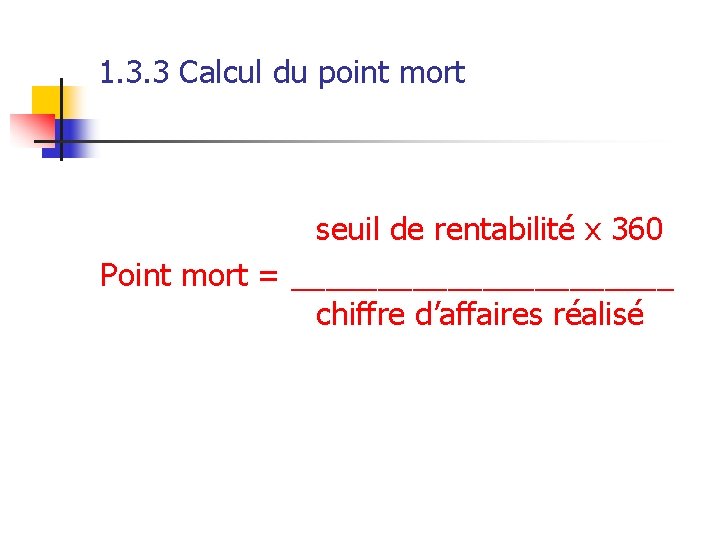
1. 3. 3 Calcul du point mort seuil de rentabilité x 360 Point mort = ___________ chiffre d’affaires réalisé
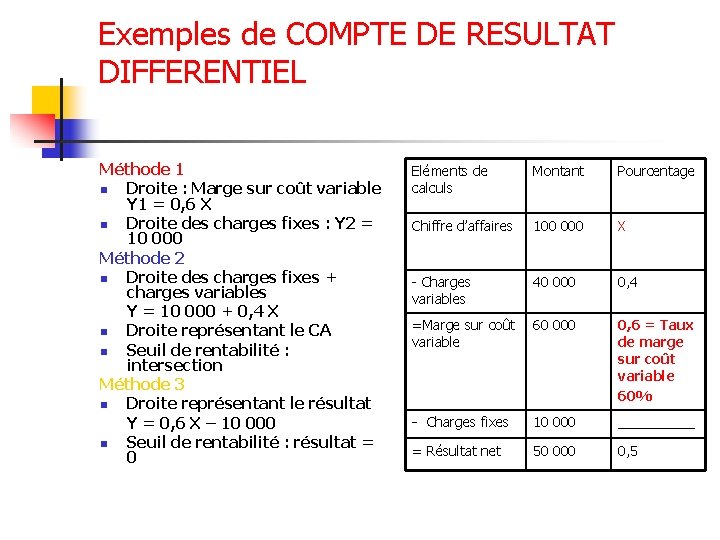
Exemples de COMPTE DE RESULTAT DIFFERENTIEL Méthode 1 n Droite : Marge sur coût variable Y 1 = 0, 6 X n Droite des charges fixes : Y 2 = 10 000 Méthode 2 n Droite des charges fixes + charges variables Y = 10 000 + 0, 4 X n Droite représentant le CA n Seuil de rentabilité : intersection Méthode 3 n Droite représentant le résultat Y = 0, 6 X – 10 000 n Seuil de rentabilité : résultat = 0 Eléments de calculs Montant Pourcentage Chiffre d’affaires 100 000 X - Charges variables 40 000 0, 4 =Marge sur coût 60 000 variable 0, 6 = Taux de marge sur coût variable 60% - Charges fixes 10 000 _____ = Résultat net 50 000 0, 5
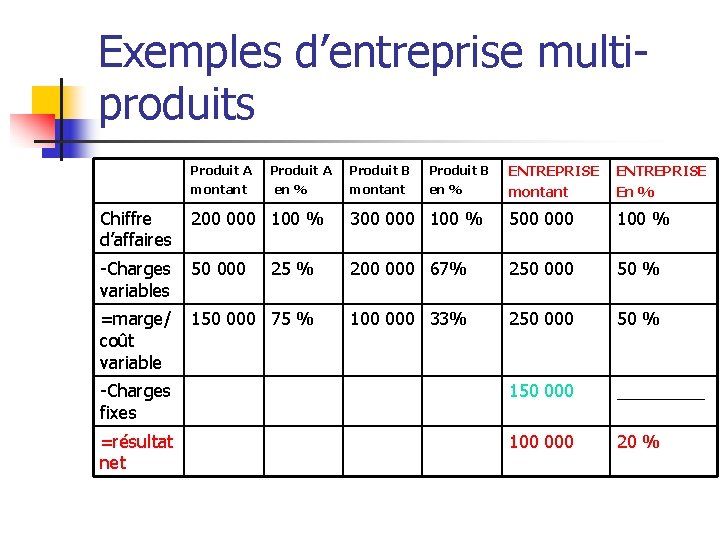
Exemples d’entreprise multiproduits ENTREPRISE montant ENTREPRISE En % 300 000 100 % 500 000 100 % 25 % 200 000 67% 250 000 50 % 150 000 75 % 100 000 33% 250 000 50 % -Charges fixes 150 000 _____ =résultat net 100 000 20 % Produit A montant Chiffre d’affaires 200 000 100 % -Charges 50 000 variables =marge/ coût variable Produit A en % Produit B montant Produit B en %
Intérêts du seuil de rentabilité n Analyser les conséquences : n n n sur le résultat d’une augmentation ou d’une baisse du prix de vente sur le résultat d’une variation du nombre de produits vendus Anticiper le niveau des ventes à réaliser pour atteindre un résultat donné
Limites du seuil de rentabilité n n Difficulté à opérer la distinction entre charges fixes et charges variables Enseignements à tirer de l’analyse du point mort valables pour une courte période Dans un même secteur, l’entreprise qui a des charges fixes supérieures en % des ventes à celles d’une autre entreprise, présente un risque financier plus important
II/ LES COUTS COMPLETS 2. 1 LES CHARGES DIRECTES ET INDIRECTES n charges directes : charges pouvant être affectées directement à un bien fabriqué ou à un service. Exemple : L’entreprise Buroplus grossiste en matériel de bureau classe ces marchandises en 3 familles : reproduction de documents, téléphonie et mobilier. n n n Achat matériel reproduction Achat bibliothèques Secteur reprographie Secteur mobilier charges indirectes concernent l’ensemble de l’activité, qu’il n’est pas possible d’affecter immédiatement à un coût particulier Remarque : n Affectation correspond à une répartition des charges sans calcul intermédiaire n Imputation correspond à une répartition des charges avec calcul intermédiaire
2. 2 LES CENTRES D’ANALYSE 2. 2. 1 Définition n Division d’ordre comptable de l’entreprise où sont analysés des éléments de charges indirectes. 2. 2. 2 Classification des centres d’analyse n n centres principaux par lesquels transitent les produits ex : centre approvisionnement, centre de production centres auxiliaires qui fournissent des prestations aux autres centres ex : centre gestion du personnel, centretien
2. 3 LE TABLEAU DE REPARTITION DES CHARGES INDIRECTES 2. 3. 1 Présentation
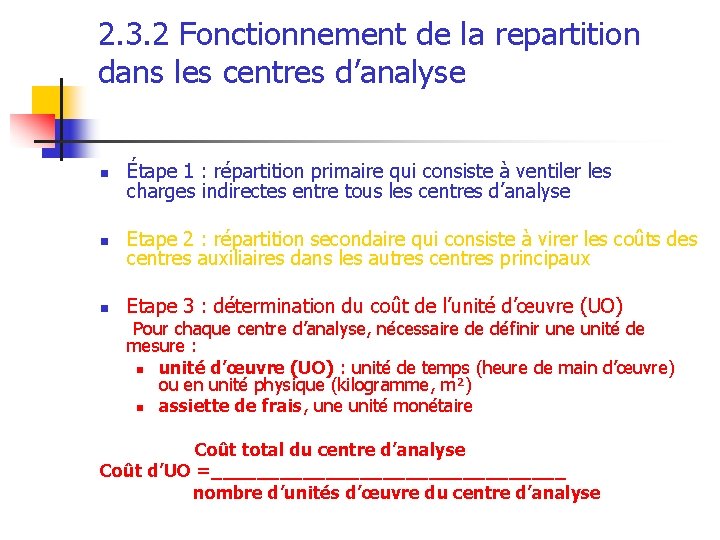
2. 3. 2 Fonctionnement de la repartition dans les centres d’analyse n Étape 1 : répartition primaire qui consiste à ventiler les charges indirectes entre tous les centres d’analyse n Etape 2 : répartition secondaire qui consiste à virer les coûts des centres auxiliaires dans les autres centres principaux n Etape 3 : détermination du coût de l’unité d’œuvre (UO) Pour chaque centre d’analyse, nécessaire de définir une unité de mesure : n unité d’œuvre (UO) : unité de temps (heure de main d’œuvre) ou en unité physique (kilogramme, m²) n assiette de frais, une unité monétaire Coût total du centre d’analyse Coût d’UO =________________ nombre d’unités d’œuvre du centre d’analyse
2. 4 LE COUT D’ACHAT Le coût d’achat se détermine par la formule suivante : Prix d’achat Hors Taxes + Charges directes d’achat + Charges indirectes d’achat (tableau de répartition des charges indirectes) = Coût d’achat Ø Ø Les charges directes comprennent les frais accessoires d’achat afférents à des achats spécifiques Les charges indirectes regroupées dans les centres d’analyse : centre Gestion des approvisionnements, centre Achats
2. 5 LE COUT DE PRODUCTION Coût d’achat des matières consommées + charges directes de production + charges indirectes de production (tableau de répartition des charges indirectes = Coût de production n n Les charges directes de production : charges engagées par l’entreprise pour l’élaboration des biens ou l’exécution de services (MOD) Les charges indirectes de production provenant des centres d’analyse de production correspondant (centre de Production, centre de Planification, Atelier)
2. 6 LE COUT DE REVIENT Mode de calcul dans l’entreprise de production de biens et services Coût de production des produits finis vendus + coût hors production n = coût de revient dans l’entreprise commerciale Coût d’achat des marchandises vendues + coût hors production n = coût de revient D’où : ü Marge totale (résultat analytique) = Chiffre d’affaires – Coût de revient total ü Marge unitaire = prix de vente unitaire – coût de revient unitaire
Conclusion n La comptabilité analytique est indispensable pour optimiser les allocations de ressources. Le calcul du seuil de rentabilité vise à atteindre un objectif de sécurité : produire et vendre au moins la quantité permettant d’atteindre le seuil critique. Les coûts complets constituent la méthode la plus usuelle afin de calculer le coût d’un produit au stade final.