
Costos estimados Clasificacin de los costos en cuanto
- Slides: 14
Costos estimados
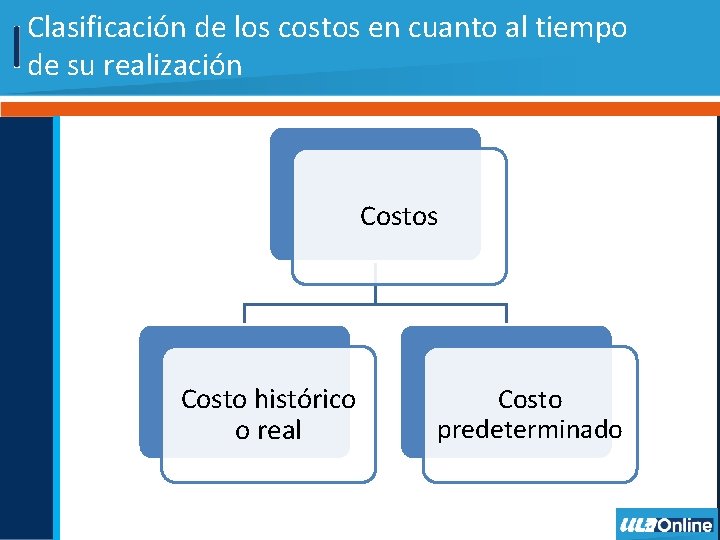
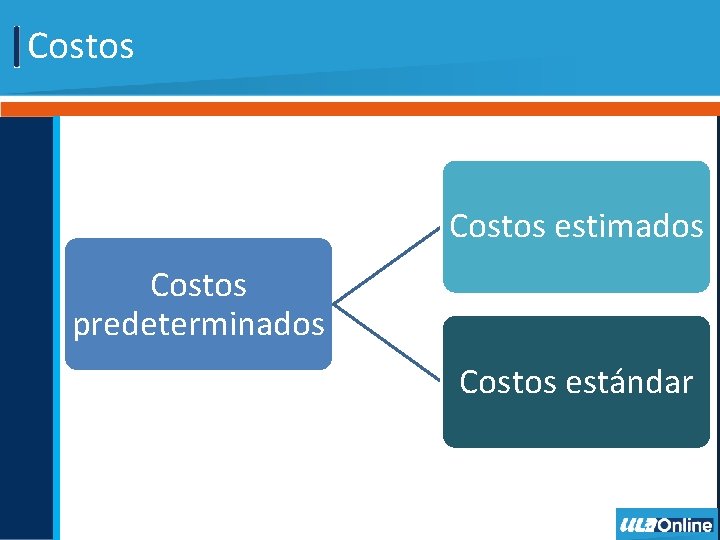
Clasificación de los costos en cuanto al tiempo de su realización Costos Costo histórico o real Costo predeterminado
Costos históricos Los costos históricos o reales se conocen después de haber ocurrido, sin embargo, a veces puede pasar mucho tiempo antes de que éstos se conozcan. Todo depende del grado de eficiencia y de la comunicación efectiva y recíproca del departamento contable y del personal de producción involucrado.
Costos históricos Un sistema de costeo basado en costos históricos se justifica en los primeros periodos de trabajo de una empresa o cuando ésta modifica sus procesos productivos y aún no cuenta con la experiencia suficiente. Sin embargo, esto puede representar algunos problemas para las empresas, pues no pueden fijar correctamente sus precios ni llevar a cabo una planeación oportuna.
Costos predeterminados Los utilizamos para conocer de manera anticipada el costo unitario de producción y compararlo con el costo real. Además permiten evaluar en cada departamento la eficiencia y eficacia del personal en el cumplimiento de objetivos y metas de la empresa.
Costos estimados Costos predeterminados Costos estándar
Costos estimados Los costos estimados de la materia prima directa y de la mano de obra directa son relativamente fáciles de calcular, ya que son cuantificables e identificables con los productos en los que se aplican. Por el contrario, los gastos indirectos de fabricación requieren de un trabajo previo muy laborioso para prorratearlos a los productos.
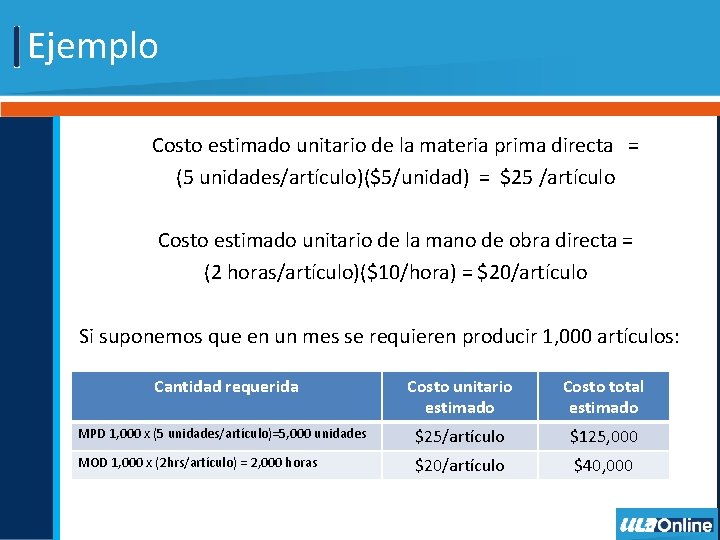
Ejemplo Calculamos por experiencia que, en promedio, cada artículo producido consume cinco unidades de una materia prima específica y requiere, también en promedio, dos horas de mano de obra directa en su producción. Si la materia prima directa se adquiere a razón de $5 por unidad y la mano de obra directa se paga a razón de $10 la hora, entonces tendríamos los siguientes costos estimados:
Ejemplo Costo estimado unitario de la materia prima directa = (5 unidades/artículo)($5/unidad) = $25 /artículo Costo estimado unitario de la mano de obra directa = (2 horas/artículo)($10/hora) = $20/artículo Si suponemos que en un mes se requieren producir 1, 000 artículos: Cantidad requerida Costo unitario estimado Costo total estimado MPD 1, 000 x (5 unidades/artículo)=5, 000 unidades $25/artículo $125, 000 MOD 1, 000 x (2 hrs/artículo) = 2, 000 horas $20/artículo $40, 000
Gastos indirectos de fabricación Se estiman con base en la experiencia, el nivel que la empresa espera trabajar en el siguiente año o en diferentes niveles de producción. Al contrario de los costos directos, los gastos indirectos de fabricación tienen relación con el periodo, no con el volumen de producción.
Gastos indirectos de fabricación La mayoría de los gastos indirectos de fabricación son del tipo fijo, por lo que, durante todo un año por lo menos, sus montos no varían o cambian mes con mes. Ejemplos de estos gastos son: la depreciación de los activos fijos de la planta, seguros y algunos impuestos. Los gastos indirectos de fabricación de tipo variable se refieren, por ejemplo, al consumo de electricidad, combustibles y pago de mantenimiento.
Gastos indirectos de fabricación Para calcular los gastos indirectos de fabricación primero tenemos que definir la base de prorrateo que será utilizada: q. Horas máquina; o q. Las horas de mano de obra empleada. Cuando la producción de una empresa es diferente mes con mes, el cálculo de los gastos indirectos de fabricación fijos se efectúa considerando un factor de prorrateo global, general o promedio para todo el año.
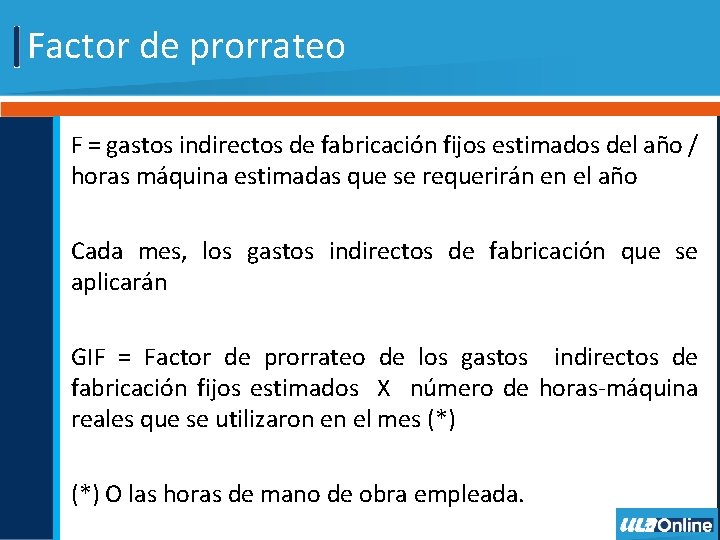
Factor de prorrateo F = gastos indirectos de fabricación fijos estimados del año / horas máquina estimadas que se requerirán en el año Cada mes, los gastos indirectos de fabricación que se aplicarán GIF = Factor de prorrateo de los gastos indirectos de fabricación fijos estimados X número de horas-máquina reales que se utilizaron en el mes (*) O las horas de mano de obra empleada.
Fuentes de consulta • Díaz, J. (2010). Costos industriales sin contabilidad. México: Pearson educación. (Disponible en la Biblioteca Virtual ULA, colección Pearson).