
Costos Estimados Alfonso Gonzlez Inacap 2002 Antecedentes Tcnicas
- Slides: 19
Costos Estimados Alfonso González Inacap 2002
Antecedentes • Técnicas para evaluar las operaciones productivas Las técnicas de valuación de costos de producción y operaciones, en cuanto a la época en que se determinan o se obtienen, se dividen en: Costos Históricos (o reales) y Costos Predeterminados
Antecedentes • Históricos VS Predeterminados 8 Los costos históricos o reales, se obtienen después de que el producto ha sido elaborado 8 Los costos predeterminados se calculan antes de hacerse o de terminarse el producto, se dividen en costos estimados y costos estándar. Pueden operarse en base a órdenes de producción, de procesos productivos, o de cualquiera de sus derivaciones
Características 4 Los costos estimados son la técnica mas rudimentaria de los costos predeterminados, ya que su cálculo se basa en la experiencia habida, en el conocimiento más o menos amplio del costo que se desea predeterminar. 4 Se originó en la necesidad de algunas personas en su trabajo particular, y poco a poco fue extendiéndose a pequeñas y grandes industrias en donde su aplicación es más factible. 4 Los costos estimados parten del cálculo empírico de los costos de la producción, cifras que más tarde serán corregidas con los resultados reales de la producción
Objetivos 4 Contribuyen a fijar los precios con anticipación 4 Sirven de instrumento de control preventivo e interno 4 Apoyan la oportuna Toma de Decisiones Gerenciales
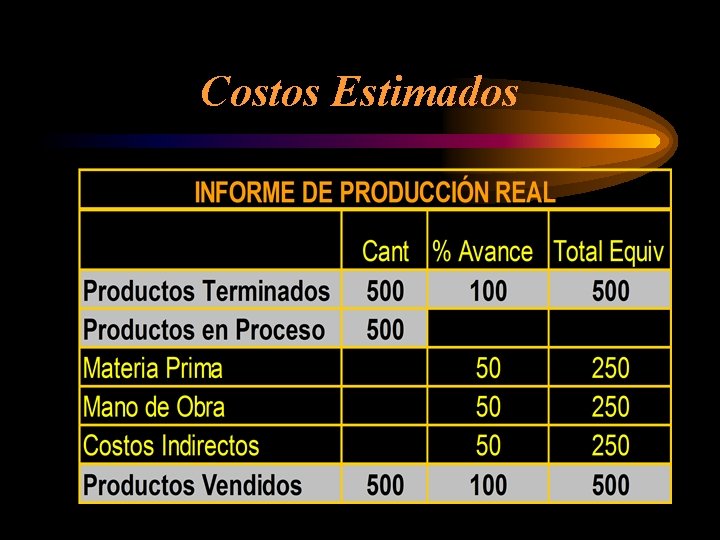
Mecánica Contable i. Los datos iniciales son: 4 Los cargos reales al final del mes, y los movimientos de producción terminada, en proceso y su grado de avance, y producción vendida 8 Los costos estimados para cada uno de los elementos del costo, que en suma nos dan el costo unitario estimado
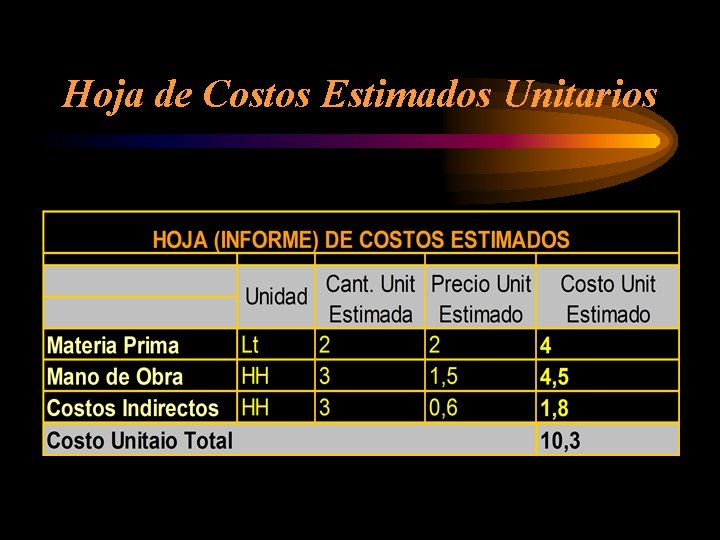
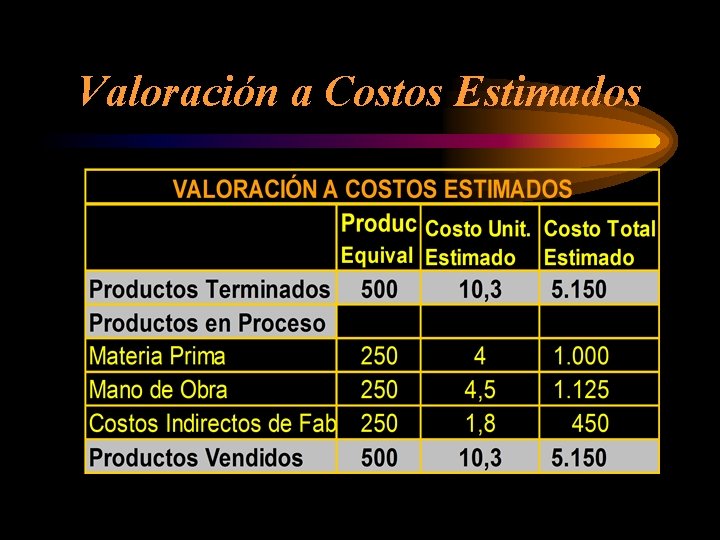
Proceso 4 Obtención de la hoja de costos unitaria. 8 Valuación de producción terminada a costo estimado 8 Valuación de producción en proceso a costo estimado 8 Valuación de producción vendida a costo estimado 8 Determinación de las variaciones, su estudio y eliminación contra resultados o cargándola a las cuentas auxiliares del proceso que le corresponden 8 Formulación de la hoja de corrección al costo unitario estimado
Proceso 4 Formulación de la hoja de corrección al costo estimado de la existencia en el almacén de artículos terminados 4 Corrección al costo estimado de la producción en proceso 8 Corrección al costo estimado de la producción vendida 8 Resumen de ajustes a los costos estimados 4 Cancelación de los saldos de las variaciones contra almacén de productos terminados, inventario de producción en proceso y costo de ventas.
Hoja de Costos Estimados Unitarios
Costos Estimados
Valoración a Costos Estimados
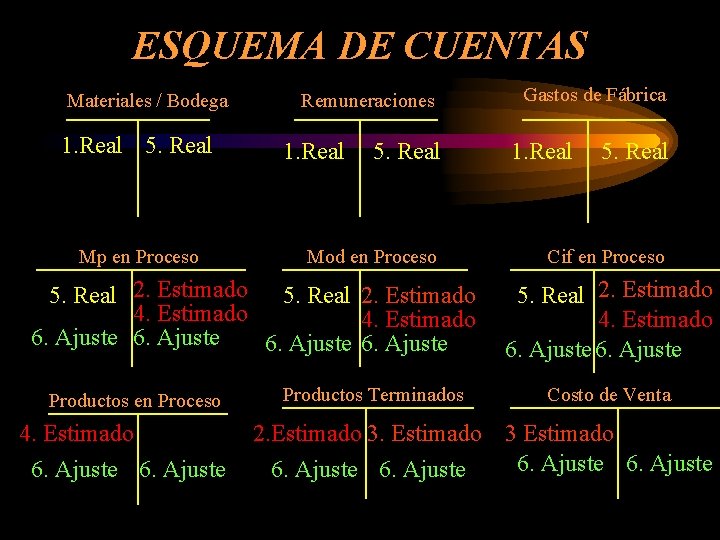
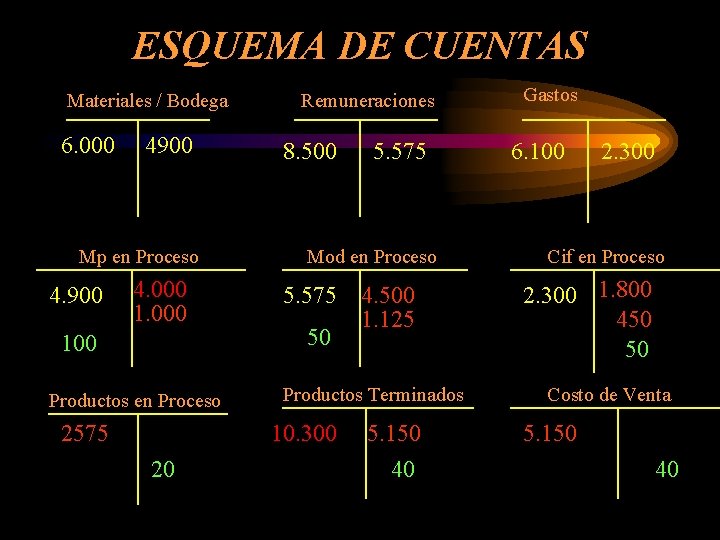
ESQUEMA DE CUENTAS Materiales / Bodega 1. Real 5. Real Mp en Proceso Remuneraciones 1. Real 5. Real Mod en Proceso 5. Real 2. Estimado 4. Estimado 6. Ajuste Productos en Proceso 4. Estimado 6. Ajuste Productos Terminados Gastos de Fábrica 1. Real 5. Real Cif en Proceso 5. Real 2. Estimado 4. Estimado 6. Ajuste Costo de Venta 2. Estimado 3 Estimado 6. Ajuste
ESQUEMA DE CUENTAS Materiales / Bodega 6. 000 4900 Mp en Proceso 4. 900 4. 000 100 Productos en Proceso 2575 Remuneraciones 8. 500 Mod en Proceso 5. 575 50 4. 500 1. 125 Productos Terminados 10. 300 20 5. 575 5. 150 40 Gastos 6. 100 2. 300 Cif en Proceso 2. 300 1. 800 450 50 Costo de Venta 5. 150 40
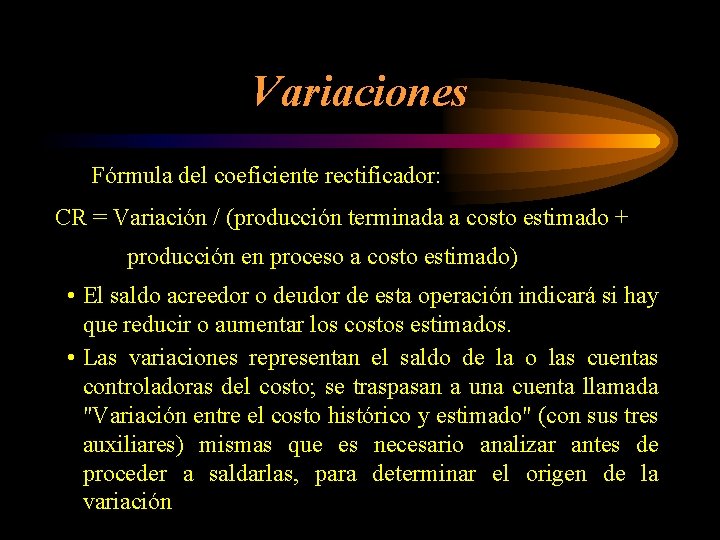
Variaciones Fórmula del coeficiente rectificador: CR = Variación / (producción terminada a costo estimado + producción en proceso a costo estimado) • El saldo acreedor o deudor de esta operación indicará si hay que reducir o aumentar los costos estimados. • Las variaciones representan el saldo de la o las cuentas controladoras del costo; se traspasan a una cuenta llamada "Variación entre el costo histórico y estimado" (con sus tres auxiliares) mismas que es necesario analizar antes de proceder a saldarlas, para determinar el origen de la variación
Variaciones • Las variaciones podrán ser absorbidas a través del almacén de artículos terminados y del costo de producción de lo vendido, y de la producción en proceso y por medio de un coeficiente rectificador o directamente al costo de producción de lo vendido, siempre que fueran causas imputables a la producción, pues si se deben a casos fortuitos o de fuerza mayor, se saldarán con pérdidas y ganancias
Ventajas • Reducción notable de los gastos de administración. Cuando las estimaciones son bien hechas, considerando diferentes factores, la fijación de políticas de precios de venta es bastante correcta. La necesidad de practicar inventarios físicos de los materiales ayuda a que no se produzcan pérdidas por robos continuados de las existencias. • Su obtención con anterioridad a la producción conduce a la adopción de normas correctas en las funciones de compra, producción y distribución. • El estudio de la variaciones ocurridas conduce a costos eficientes e incentiva a realizar mejores estimaciones para períodos subsiguientes.
Desventajas • Se considera como desventaja el hecho de que las estimaciones por cada elemento del costo no son las más precisas, a diferencia del costo estándar. • Por lo general el estudio de las variaciones producidas entre los costos estimados y reales no es tan exhaustiva como en el caso del costo estándar.
Utilización • Cuando las operaciones de fabricación no son complejas. • Cuando los artículos a fabricar son poco numerosos y de estilos, tamaños y formas similares y repetitivas • Cuando la experiencia indica pocas y no elevadas variaciones tanto de un periodo a otro, como del mismo lapso. • Generalmente, después de tener la experiencia del costo histórico • Cuando sus costos de implantación y administrativas sean económicamente justificables
Costos Estimados FIN