
COSTOS 1 FACILITADOR CARLOS ANDRS MORENO PENAGOS COSTOS
- Slides: 13
COSTOS 1 FACILITADOR: CARLOS ANDRÉS MORENO PENAGOS
COSTOS 1 - TECNICO LABORAL EN CONTADURIA SISTEMATIZADA CARLOS ANDRES MORENO PENAGOS CONTADOR PUBLICO ADMINISTRADOR DE EMPRESAS ESPECIALISTA EN POLITICA Y LEGISLACION TRIBUTARIA
COSTOS 1 - TECNICO LABORAL EN CONTADURIA SISTEMATIZADA CONTABILIDAD DE COSTOS ES UN SISTEMA DE INFORMACIÓN QUE PERMITE LA CLASIFICACIÓN, ACUMULACIÓN, ASIGNACIÓN Y CONTROL DE LOS COSTOS. A LA CONTABILIDAD DE COSTOS LE CORRESPONDE DETERMINAR CUÁNTO CUESTA PRODUCIR UN PRODUCTO, DESDE EL PUNTO DE VISTA MONETARIO; CON EL FIN DE DETERMINAR LOS PRECIOS DE VENTA, EL MARGEN DE UTILIDAD Y OTRA INFORMACIÓN NECESARIA PARA LA PLANEACIÓN, EL CONTROL Y TOMA DE DECISIONES.
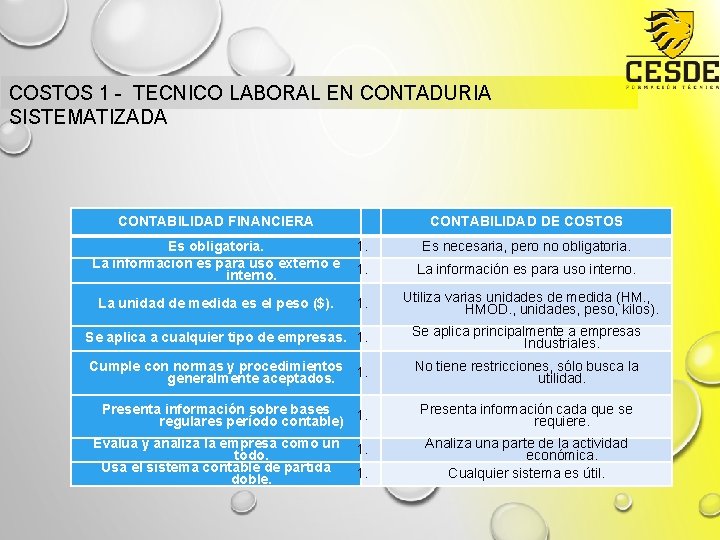
COSTOS 1 - TECNICO LABORAL EN CONTADURIA SISTEMATIZADA CONTABILIDAD FINANCIERA CONTABILIDAD DE COSTOS Es obligatoria. 1. La información es para uso externo e 1. interno. Es necesaria, pero no obligatoria. La información es para uso interno. 1. Utiliza varias unidades de medida (HM. , HMOD. , unidades, peso, kilos). Se aplica a cualquier tipo de empresas. 1. Se aplica principalmente a empresas Industriales. Cumple con normas y procedimientos 1. generalmente aceptados. No tiene restricciones, sólo busca la utilidad. Presenta información sobre bases regulares período contable) 1. Presenta información cada que se requiere. Evalúa y analiza la empresa como un 1. todo. Usa el sistema contable de partida 1. doble. Analiza una parte de la actividad económica. Cualquier sistema es útil. La unidad de medida es el peso ($).
COSTOS 1 - TECNICO LABORAL EN CONTADURIA SISTEMATIZADA DIFERENCIA ENTRE COSTO Y GASTO COSTO: ES TODO PAGO O CARGO RELACIONADO CON EL DEPARTAMENTO DE PRODUCCIÓN, CUYO VALOR QUEDA INCLUIDO EN LOS PRODUCTOS (DESEMBOLSO CAPITALIZABLE). GASTO: ES TODO PAGO O CARGO RELACIONADO CON LOS DEPARTAMENTOS DE ADMINISTRACIÓN Y VENTAS, CUYO VALOR SE CONSUME EN EL PERÍODO CONTABLE (DESEMBOLSO NO CAPITALIZABLE)
COSTOS 1 - TECNICO LABORAL EN CONTADURIA SISTEMATIZADA ELEMENTOS DEL COSTO EN EL COSTO DE FABRICACIÓN SE IDENTIFICAN TRES ELEMENTOS: LAS MATERIAS PRIMAS, LA MANO DE OBRA DIRECTA Y LOS COSTOS INDIRECTOS DE FABRICACIÓN.
COSTOS 1 - TECNICO LABORAL EN CONTADURIA SISTEMATIZADA MATERIAS PRIMAS (MP): ES EL PRIMER ELEMENTO DEL COSTO Y COMPRENDE LOS INSUMOS QUE GUARDAN UNA RELACIÓN DIRECTA CON EL PRODUCTO TERMINADO BIEN SEA POR LA FÁCIL ASIGNACIÓN A ÉSTE O LO IMPORTANTE DE SU VALOR DENTRO DEL COSTO DEL PRODUCTO. EJ. : LA TELA, EL CIERRE, LA MARQUILLA Y LOS BOTONES SON MP DE UN JEAN; EL CUERO, LA SUELA, LOS OJALILLOS Y LOS CORDONES SON MP DEL ZAPATO.
COSTOS 1 - TECNICO LABORAL EN CONTADURIA SISTEMATIZADA MANO DE OBRA DIRECTA (MOD): ES EL SEGUNDO ELEMENTO DEL COSTO Y COMPRENDE TODA REMUNERACIÓN (SALARIO, PRESTACIONES SOCIALES, APORTES PARAFISCALES, AUXILIO DE TRANSPORTE, HORAS EXTRAS, INCENTIVOS, ETC. ) A LOS OPERARIOS (TRABAJADORES QUE INTERVIENEN DIRECTAMENTE EN LA TRANSFORMACIÓN DE LAS MATERIAS PRIMAS). EJEMPLO: SALARIOS Y PRESTACIONES SOCIALES DE CORTADORES, COSTURERAS, PULIDORES, EMPACADORES.
COSTOS 1 - TECNICO LABORAL EN CONTADURIA SISTEMATIZADA COSTOS INDIRECTOS DE FABRICACIÓN (CIF): ES EL TERCER ELEMENTO DEL COSTO E INCLUYE AQUELLAS EROGACIONES NECESARIAS PARA PRODUCIR, DIFERENTES A MP Y MOD
COSTOS 1 - TECNICO LABORAL EN CONTADURIA SISTEMATIZADA a. MATERIALES, REPUESTOS Y ACCESORIOS (M R Y A): ELEMENTOS FÍSICOS DIFERENTES DE LAS MATERIAS PRIMAS QUE SE REQUIEREN PARA OBTENER UN PRODUCTO TERMINADO Y NO ESTÁN FÍSICAMENTE EN ÉSTE; ENTRE LOS MATERIALES TENEMOS LAS GRASAS, LUBRICANTES, ACEITES, COMBUSTIBLES; ALGUNOS REPUESTOS SON LOS PIÑONES, POLEAS, BANDAS, MOTORES, LANZADERAS; Y COMO ACCESORIOS ESTÁN EL METRO, LA REGLA, LOS MOLDES, LÁPICES, TIJERAS, CARTULINA, OTROS.
COSTOS 1 - TECNICO LABORAL EN CONTADURIA SISTEMATIZADA B. MANO DE OBRA INDIRECTA (MOI): TODA CONTRAPRESTACIÓN (SALARIO, PRESTACIONES SOCIALES, APORTES PARAFISCALES, HORAS EXTRAS, BONIFICACIONES, AUXILIO DE TRANSPORTE, ETC. ) AL PERSONAL DE PRODUCCIÓN DIFERENTE DE LOS OPERARIOS (ADMINISTRADOR DE PLANTA, ELECTRICISTAS, SUPERVISORES, INGENIERO INDUSTRIAL, SECRETARIAS, SUPERNUMERARIOS, PERSONAL DE MANTENIMIENTO, CELADORES, TODOS DE PRODUCCIÓN).
COSTOS 1 - TECNICO LABORAL EN CONTADURIA SISTEMATIZADA C. OTROS CIF: DEPRECIACIONES, PÓLIZAS DE SEGUROS, ARRENDAMIENTOS, IMPUESTOS MUNICIPALES (PREDIAL Y VALORIZACIÓN), ENERGÍA, ACUEDUCTO Y SANEAMIENTO, GAS, TELEFONÍA, ETC. TODOS DE PRODUCCIÓN.
COSTOS 1 - TECNICO LABORAL EN CONTADURIA SISTEMATIZADA NOTA: PARA QUE UN CONCEPTO SEA UN CIF TIENE QUE HABERSE USADO (CONSUMIDO) EN PRODUCCIÓN.