
COSI Credit Linked Note con obbligazione di rifierimento
COSI® Credit Linked Note con obbligazione di rifierimento Advisory & Distribution Financial Products «Svizzera Italiana» Marzo 2015 Leistung schafft Vertrauen
Autor, Version Tag Monat Jahr Seite 2 Idea § Siete alla ricerca di un alternativa alle obbligazioni convenzionali o desiderate ottimizzare il rendimento dei vostri portafogli § Il mercato dei derivati di credito offrono in questo contesto delle opportunità interessanti § Rispetto all‘investimento obbligazionario tradizionale, possono offrire alcuni vantaggi molto interessanti, come per esempio: Ø Espansione dell’universo d’investimento, in quanto determinati Bonds non sono disponibili nella valuta desiderata Ø Maggior rendimento rispetto alle obbligazioni convenzionali, grazie alla base positiva dei CDS
Autor, Version Tag Monat Jahr Seite 3 Espansione dell‘universo d‘investimento § Molti debitori interessanti non emetto delle obbligazioni nella valuta desiderata dall’investitore (ad esempio molte obbligazioni statunitensi non sono disponibili in CHF) § Molti investitori non sono disposti ad assumersi il rischio di cambio § Hedge di valuta significa lavoro e costi aggiuntivi § COSI® Credit Linked Notes, grazie alla vendita di un CDS nella valuta desiderata (con copertura valutaria), permette all’investitore di accedere facilmente a delle obbligazioni interessanti e nella valuta preferita § Ciò amplia l’universo d’investimento di molti investitori
Autor, Version Tag Monat Jahr Seite 4 Maggior rendimento rispetto alle obbligazioni convenzionali § Presupposto per un rendimento superiore, è l’esistenza della base (significativamente) positiva del CDSdel rispettivo debitore § Base del CDS = CDS-Spread – Asset Swap Spread (Definizione vedi lucido successivo) § Se la base del CDS dovessere significativamente positiva, grazie al COSI® Credit Linked Note, si ottiene un rendimento superiore, rispetto a quello offerto da un investimenti obbligazionario tradizionale
Autor, Version Tag Monat Jahr Seite 5 Definizioni § Il Credit Default Swap–Spread, in breve CDS-Spread, si riferisce al premio di default (premio assicurativo) di un contratto di CDS, che sarà pagato a titolo di risarcimento per l’assunzione del rischio di default del debitore. Lo Spread-CDS è pagato dal compratore di protezione al venditore di protezione. Per la sua entità, prevarrà il potenziale di rischio del debitore. Di solito viene espresso in punti base per anno § Come Asset Swap Spread si definisce lo Spread (la differenza) sul LIBOR, che il pagatore «Fixed-Rate» riceve in un Asset Swap. - Asset Swap = Bond + Interest Rate Swap - Il pagatore «Fixed Rate» versa la cedola del Bond e riceve LIBOR + x, dove x rappresenta l’Asset Swap Spread Alternativa: asset swap spread: bond yield – swap rate
Autor, Version Tag Monat Jahr Seite 6 Motivi per una base positiva del CDS (1) § CDS cheapest to deliver Option: Con un CDS il compratore di protezione, in caso di un evento creditizio ha un’opzione di consegna. Può consegnare l’obbligazione più buon mercato contenuta in un paniere di obbligazioni consegnabili. Per contro è probabile che il venditore dell’assicurazione, riceva l’obbligazione meno attrattiva. In cambio deve essere risarcito con un premio più elevato, aumentando la base del CDS. § Il premio del CDS non può andare al di sotto di 0: I livelli di Asset swap per debitori di alta qualità (ad esempio AAA) possono andare al disotto del LIBOR. I premi dei CDS non possono essere negativi. Questo aumenta la base del CDS. § CDS Restructuring - technical default: Rischio che la struttura giuridica della transazione provochi un default, ma nel Cash-Bond non si verifica alcun evento di default. I venditori di protezione sui CDS devono quindi pagare, anche se non si è verificato nessun default completo. Per questo rischio, dovete essere risarciti, aumentando la base dei CDS.
Autor, Version Tag Monat Jahr Seite 7 Motivi per una base positiva del CDS (2) § Il venditore di protezione CDS garantisce il Par Amount: Tassi d’interesse al rialzo o Credit Speads più elevati, possono far scendere dopo l’emissione, le quotazioni delle obbligazioni sotto la pari. Tuttavia, il venditore di protezione CDS garantisce il Par Amount – per questo rischio maggiorato, deve essere risarcito, rialzando la base dei CDS. § Difficoltà nello «shortare» i Cash Bonds: Se ad esempio le banche vogliono proteggere il loro portafoglio di credito, questo di solito avviene per il tramite di CDS, dal momento che è difficile e costoso shortare dei Bonds (il mercato Repo è illiquido). Questo accresce la domanda di CDS e spinge gli Spread e la base dei CDS al rialzo § Emissione di bond convertibili e acquisto di CDS da parte di Hedge Fonds: Hedge Fonds acquistano Convertible Bonds, per accedere vantaggiosamente alla volatilità del mercato azionario. Per ottenere unicamente questo rischio, hedgiano tra l’altro anche il rischio di credito dell’emittente tramite i CDS. Questo aumenta la domanda, i premi e la base dei CDS.
Autor, Version Tag Monat Jahr Seite 8 COSI® Credit Linked Note con obbligazione di riferimento § Se nel corso della durata non si verifica nessun evento di insolvenza o di rimborso, per quanto riguarda l’obbligazione di riferimento, il cliente riceve una cedola fissa e il rimborso avviene al valore nominale. § Con l’aggiunta del meccanismo COSI®, il rischio emittente Vontobel viene praticamente eliminato.
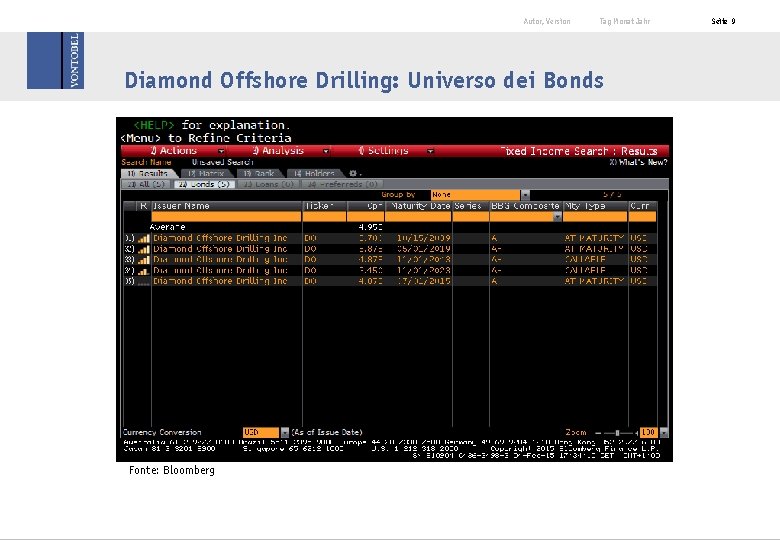
Autor, Version Tag Monat Jahr Diamond Offshore Drilling: Universo dei Bonds Fonte: Bloomberg Seite 9
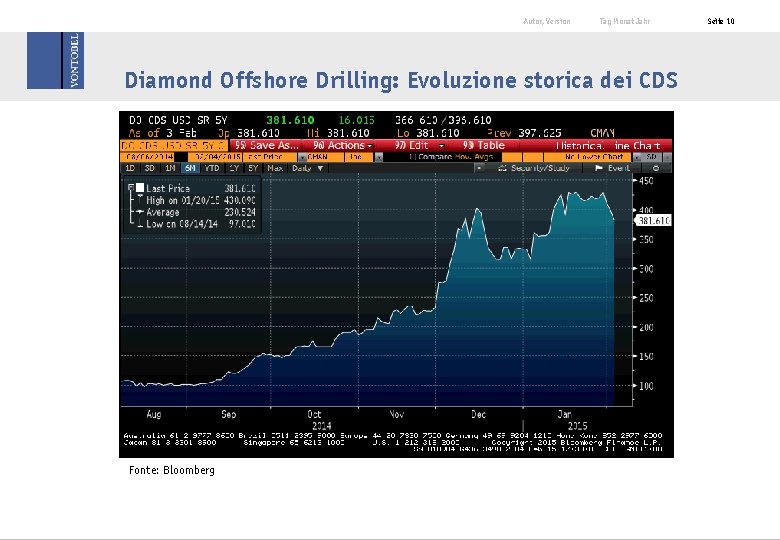
Autor, Version Tag Monat Jahr Diamond Offshore Drilling: Evoluzione storica dei CDS Fonte: Bloomberg Seite 10
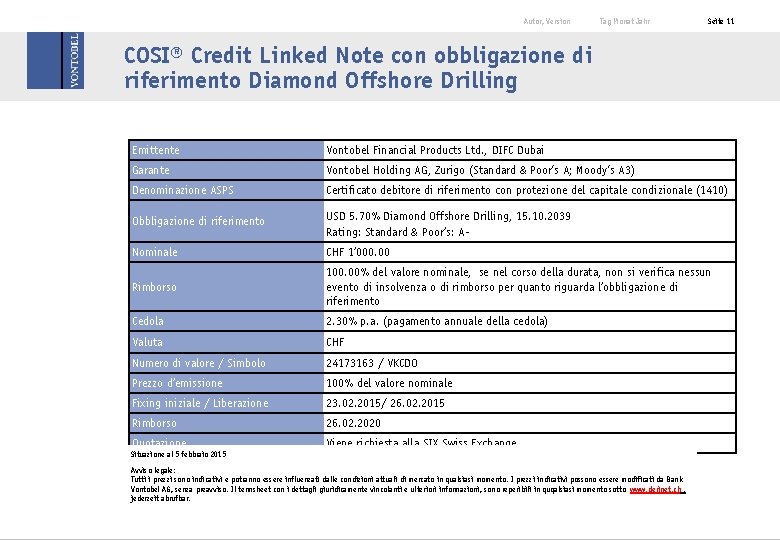
Autor, Version Tag Monat Jahr Seite 11 COSI® Credit Linked Note con obbligazione di riferimento Diamond Offshore Drilling Emittente Vontobel Financial Products Ltd. , DIFC Dubai Garante Vontobel Holding AG, Zurigo (Standard & Poor‘s A; Moody‘s A 3) Denominazione ASPS Certificato debitore di riferimento con protezione del capitale condizionale (1410) Obbligazione di riferimento USD 5. 70% Diamond Offshore Drilling, 15. 10. 2039 Rating: Standard & Poor’s: A- Nominale CHF 1’ 000. 00 Rimborso 100. 00% del valore nominale, se nel corso della durata, non si verifica nessun evento di insolvenza o di rimborso per quanto riguarda l’obbligazione di riferimento Cedola 2. 30% p. a. (pagamento annuale della cedola) Valuta CHF Numero di valore / Simbolo 24173163 / VKCDO Prezzo d’emissione 100% del valore nominale Fixing iniziale / Liberazione 23. 02. 2015/ 26. 02. 2015 Rimborso 26. 02. 2020 Quotazione Viene richiesta alla SIX Swiss Exchange Situazione al 5 febbraio 2015 Avviso legale: Tutti i prezzi sono indicativi e potranno essere influenzati dalle condizioni attuali di mercato in qualsiasi momento. I prezzi indicativi possono essere modificati da Bank Vontobel AG, senza preavviso. Il termsheet con i dettagli giuridicamente vincolanti e ulteriori informazioni, sono reperibili in quqalsiasi momento sotto www. derinet. ch. jederzeit abrufbar.
Pagina 12 Informazioni legali La presente pubblicazione svolge una funzione puramente informativa e non costituisce una raccomandazione né una consulenza agli investimenti; pertanto non contiene un'offerta né un invito alla presentazione di un'offerta. Non sostituisce in alcun caso la consulenza qualificata e necessaria prima di ogni decisione di acquisto, soprattutto per quanto riguarda i rischi ad essa collegati. La presente pubblicazione è stata redatta dall'unità organizzativa Financial Products & Distribution del nostro istituto e non è il risultato di un'analisi finanziaria. Le «Direttive sull'indipendenza della ricerca finanziaria» pubblicate dall'Associazione Svizzera dei Banchieri non si applicano alla presente pubblicazione. I contenuti della presente pubblicazione, che risalgono ad altre unità organizzative di Vontobel o parti terze, sono contrassegnati come tali nell'indicazione delle fonti. La documentazione giuridicamente determinante dei prodotti (prospetto di quotazione) è costituita dal Termsheet definitivo comprensivo di Final Terms e dal programma di emissione registrato presso la SIX Swiss Exchange. È possibile scaricare tali documenti e l’opuscolo «Rischi particolari nel commercio di valori mobiliari» dal sito www. derinet. ch o richiederli gratuitamente a Bank Vontobel AG, Financial Products, CH-8022 Zurigo (tel. +41 (0)58 283 78 88). La performance realizzata in passato non è da considerarsi un'indicazione o una garanzia della performance futura. I prodotti strutturati non rientrano tra gli investimenti collettivi di capitale ai sensi della Legge federale sugli investimenti collettivi di capitale (LICol) e non sono quindi soggetti all'approvazione e al controllo dell'Autorità federale di vigilanza dei mercati finanziari FINMA. Il valore intrinseco dei prodotti strutturati può dipendere non solo dall'andamento del sottostante, ma anche dalla solvibilità dell'emittente. L'investitore è esposto al rischio di insolvenza dell'emittente/garante. La presente pubblicazione e i prodotti finanziari in essa descritti non sono destinati a persone soggette a un foro competente che limiti o vieti la distribuzione dei prodotti finanziari o la diffusione della presente pubblicazione o delle informazioni in essa contenute. Tutte le informazioni sono fornite senza garanzia. Febbraio 2015 © Bank Vontobel AG. Tutti i diritti riservati.
Vontobel Investment Banking Vontobel-Gruppe Mai 2013 Seite 13
- Slides: 13