
Copyright by Yichun Zhang Zhenlong Zheng and Hai
本章框架 Ø 效率市场假说的定义和分类 Ø 效率市场假说的理论基础 Ø 效率市场假说的实证检验 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
效率市场假说及其类型 ü ü ü 弱式效率市场假说 半强式效率市场假说 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
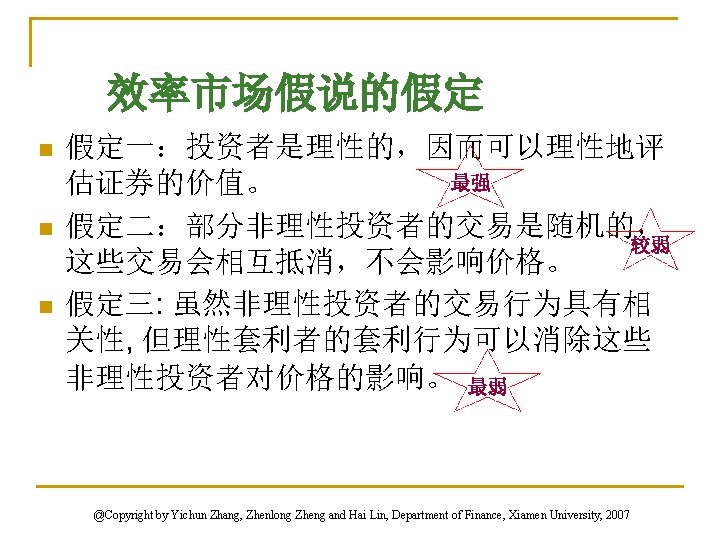
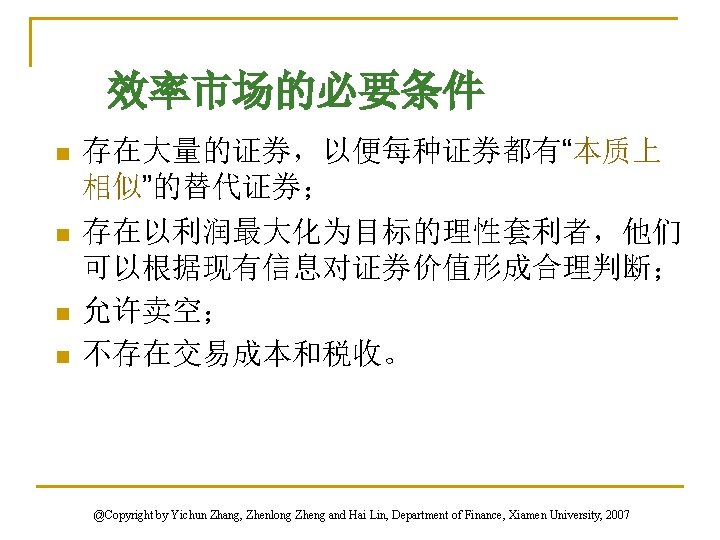
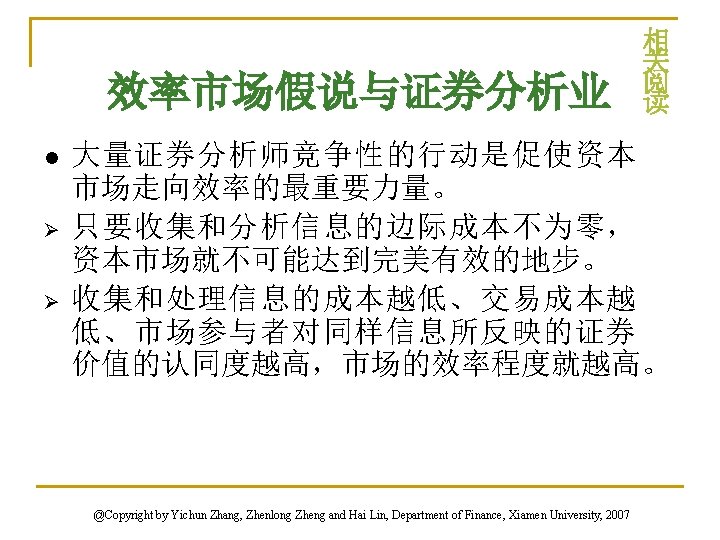
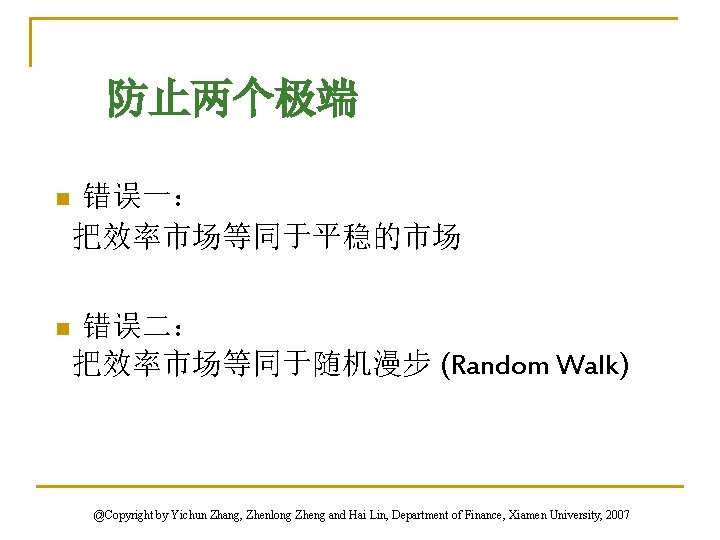
防止两个极端 n 错误一: 把效率市场等同于平稳的市场 n 错误二: 把效率市场等同于随机漫步 (Random Walk) @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
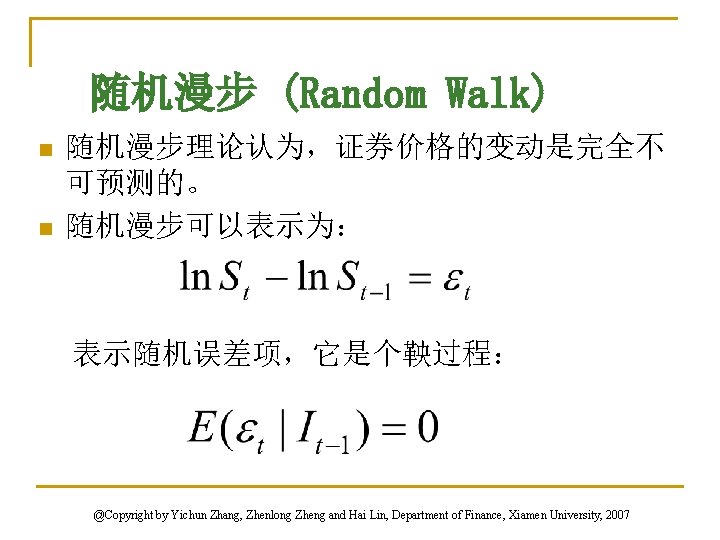
随机漫步 (Random Walk) n n 随机漫步理论认为,证券价格的变动是完全不 可预测的。 随机漫步可以表示为: 表示随机误差项,它是个鞅过程: @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
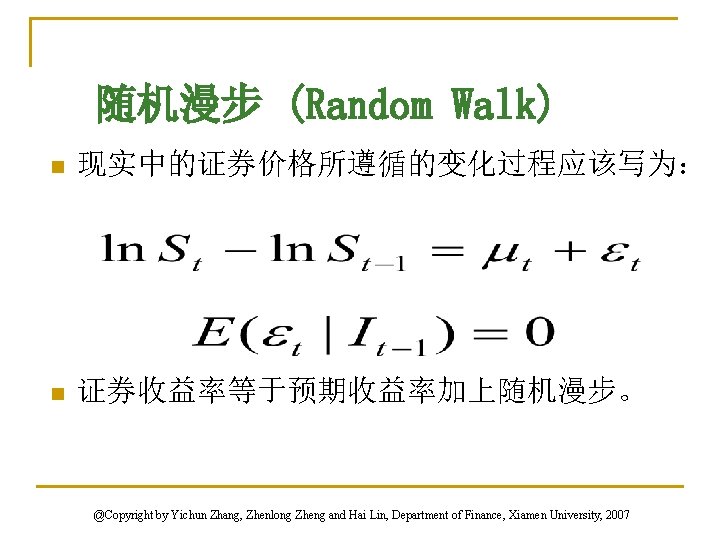
随机漫步 (Random Walk) n 现实中的证券价格所遵循的变化过程应该写为: n 证券收益率等于预期收益率加上随机漫步。 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
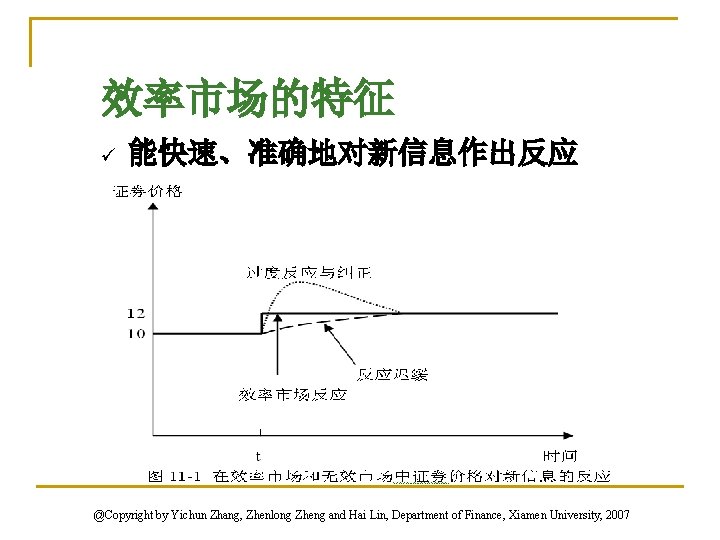
效率市场的特征 ü 能快速、准确地对新信息作出反应 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
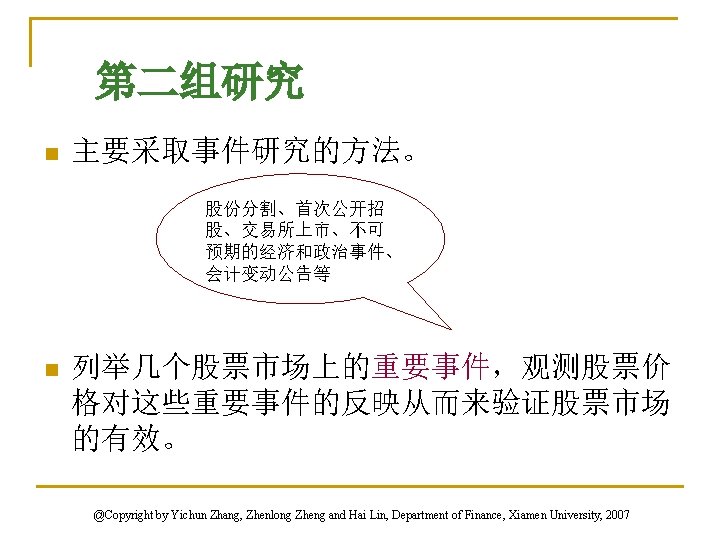
弱式效率市场假说的实证检验 n 使用股票价格的历史资料 n 两个特征: ü 一个是鞅差分序列 ü 一个是技术分析的无效性 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
第十二章 投资组合理论 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
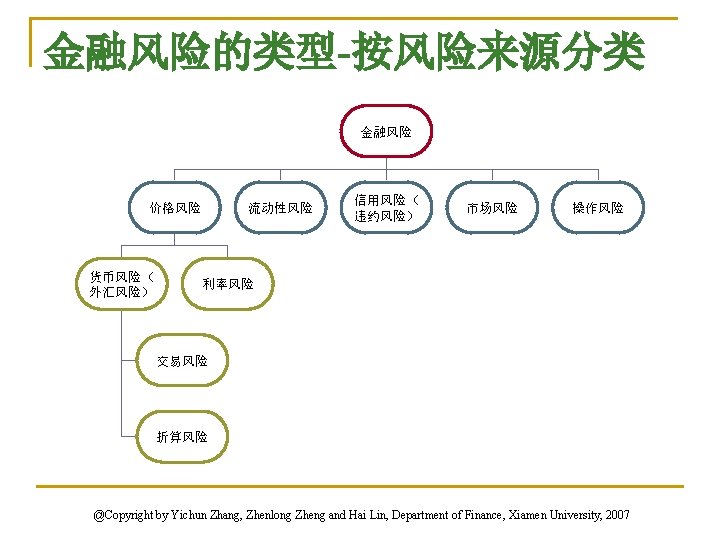
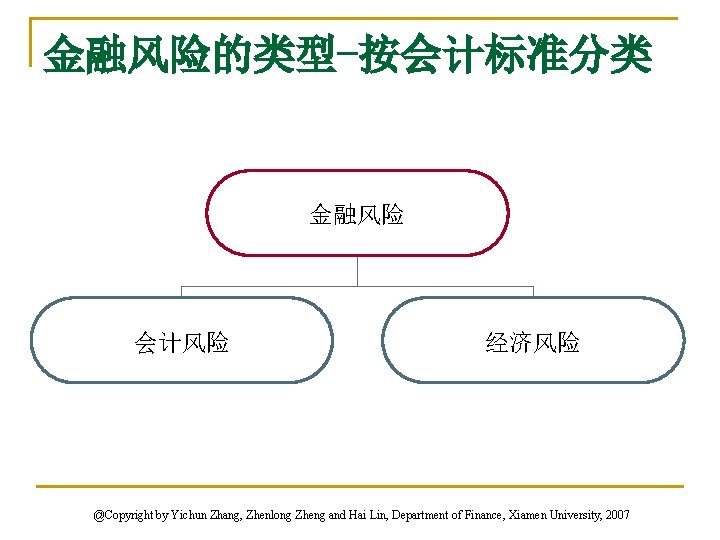
金融风险的类型-按会计标准分类 金融风险 会计风险 经济风险 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
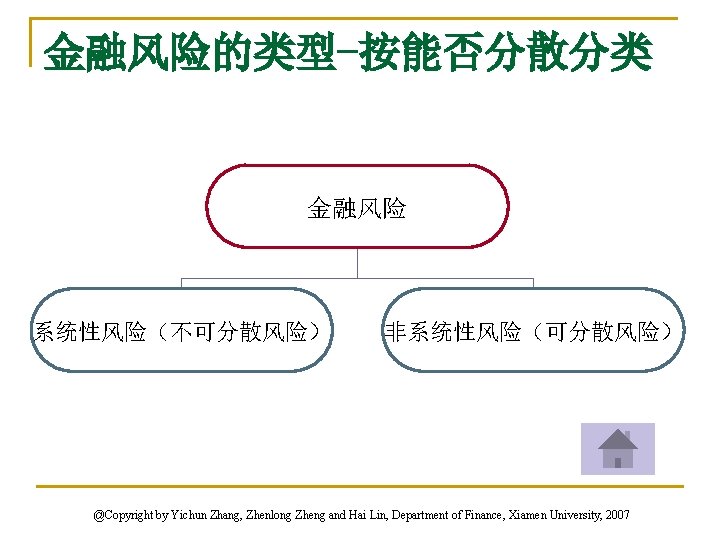
金融风险的类型-按能否分散分类 金融风险 系统性风险(不可分散风险) 非系统性风险(可分散风险) @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
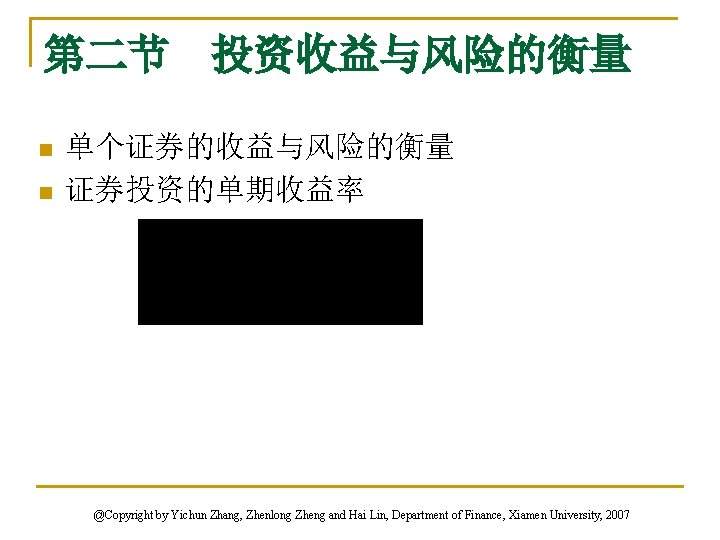
第二节 投资收益与风险的衡量 n n 单个证券的收益与风险的衡量 证券投资的单期收益率 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
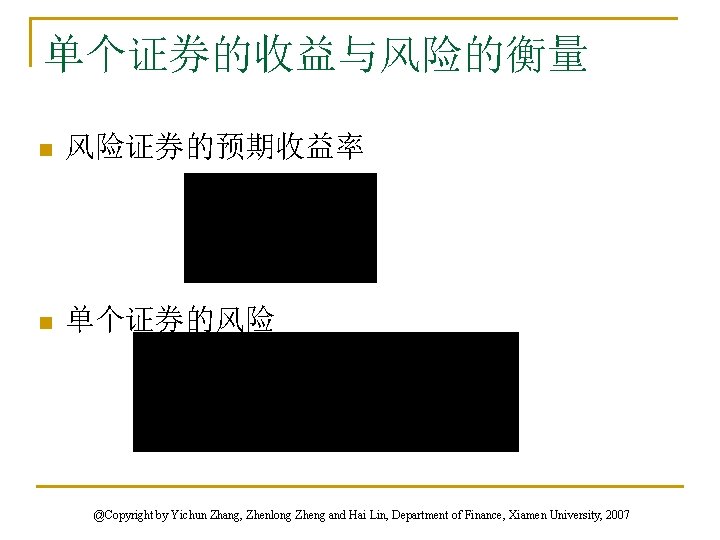
单个证券的收益与风险的衡量 n 风险证券的预期收益率 n 单个证券的风险 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
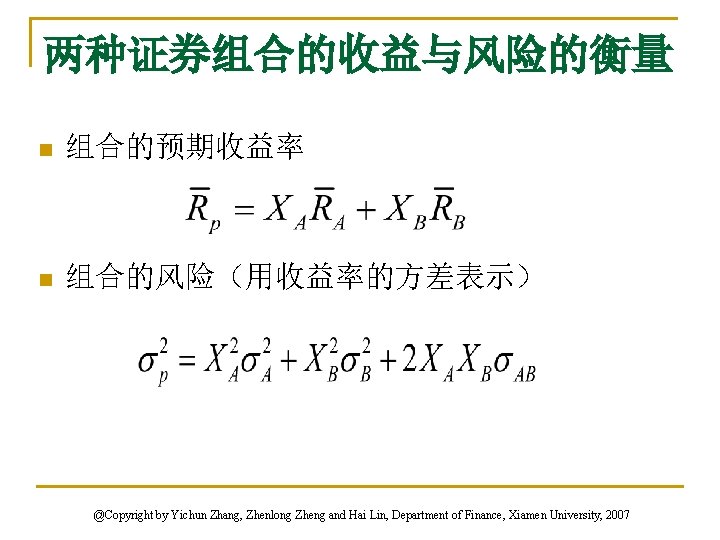
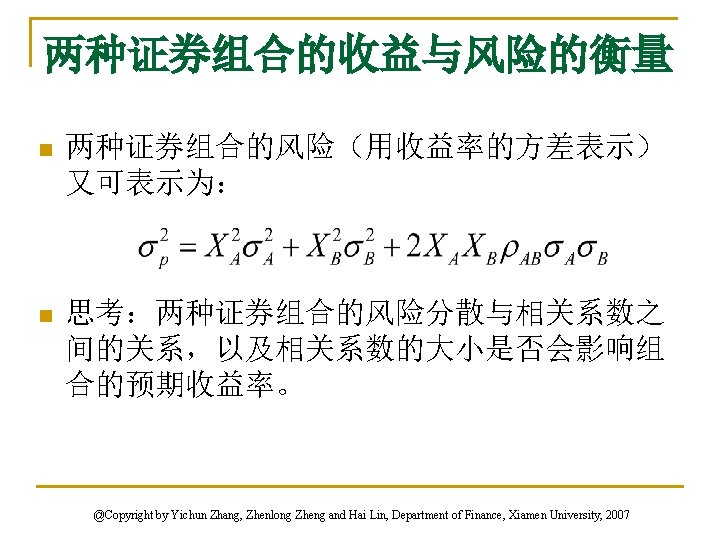
两种证券组合的收益与风险的衡量 n 组合的预期收益率 n 组合的风险(用收益率的方差表示) @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
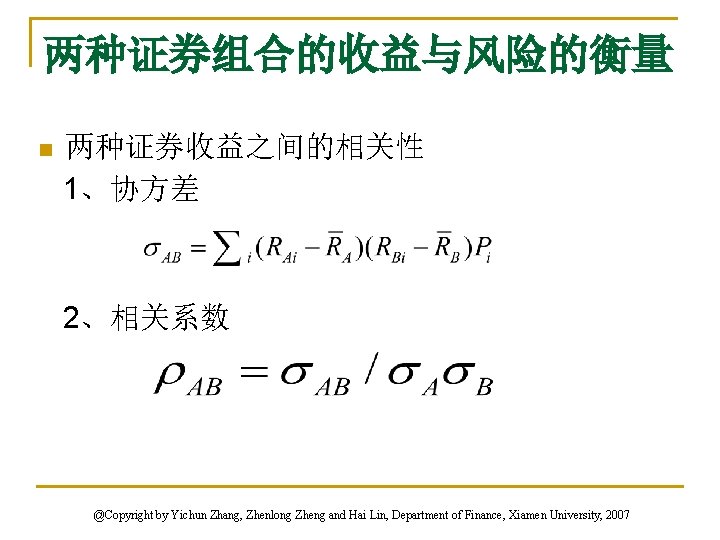
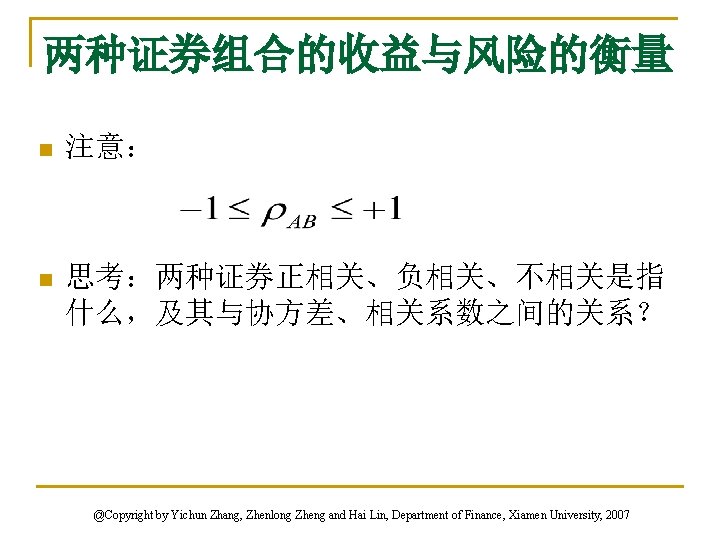
两种证券组合的收益与风险的衡量 n 两种证券收益之间的相关性 1、协方差 2、相关系数 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
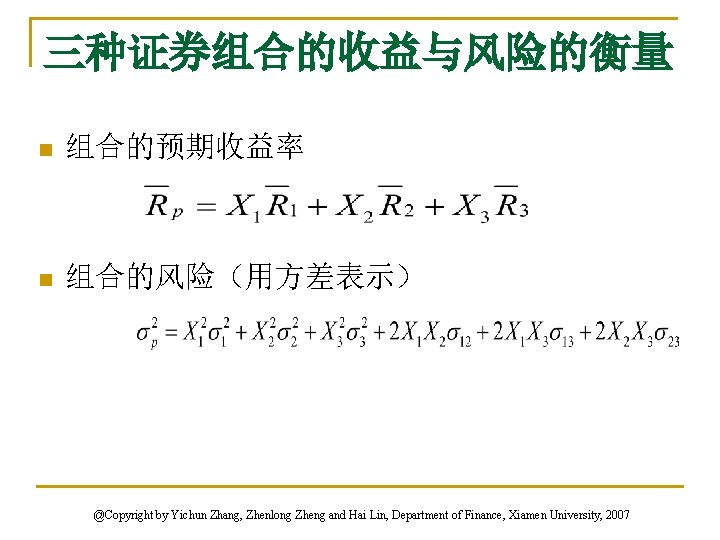
三种证券组合的收益与风险的衡量 n 组合的预期收益率 n 组合的风险(用方差表示) @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
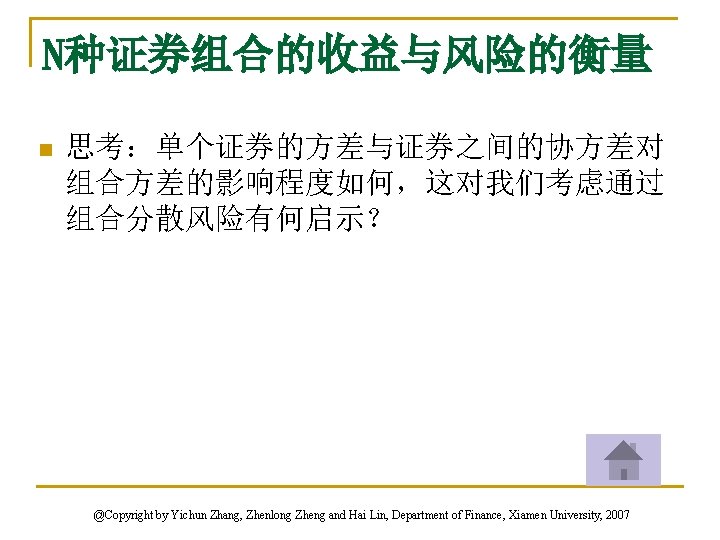
N种证券组合的收益与风险的衡量 n 组合的预期收益率 n 组合的风险(用标准差表示) @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
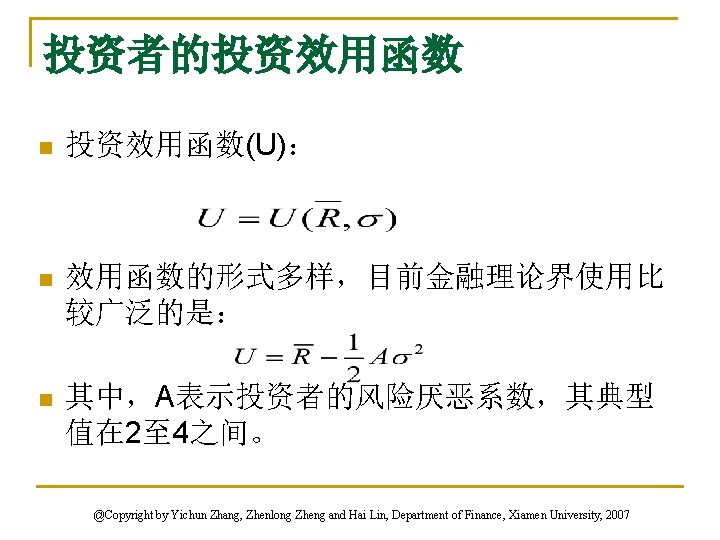
第四节 风险偏好与无差异曲线 n n 现代投资组合理论 (Markowitz, 1952) 投资者对收益和风险的态度的两个基本假设: 1、不满足性 2、厌恶风险 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
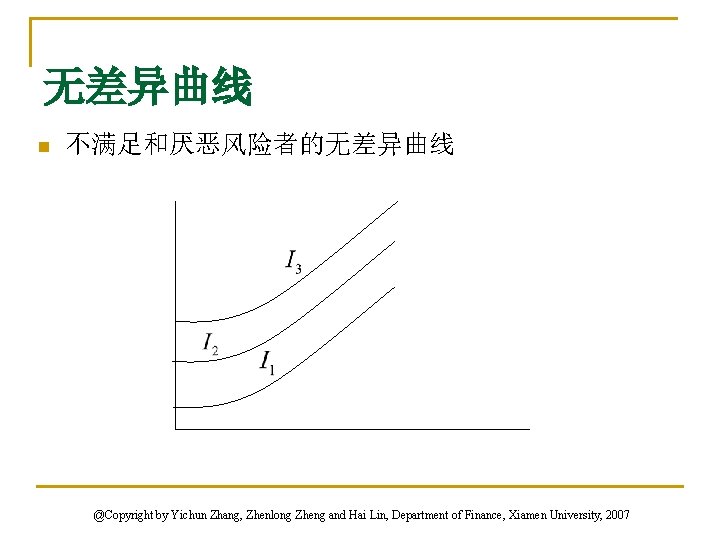
无差异曲线 n 不满足和厌恶风险者的无差异曲线 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
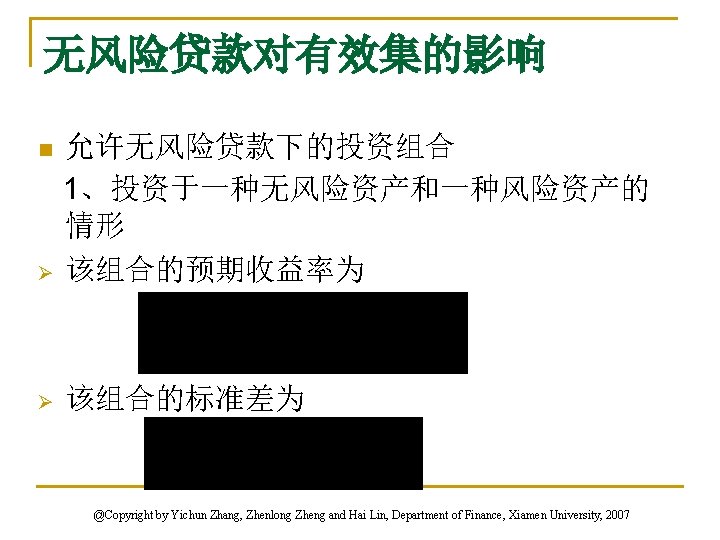
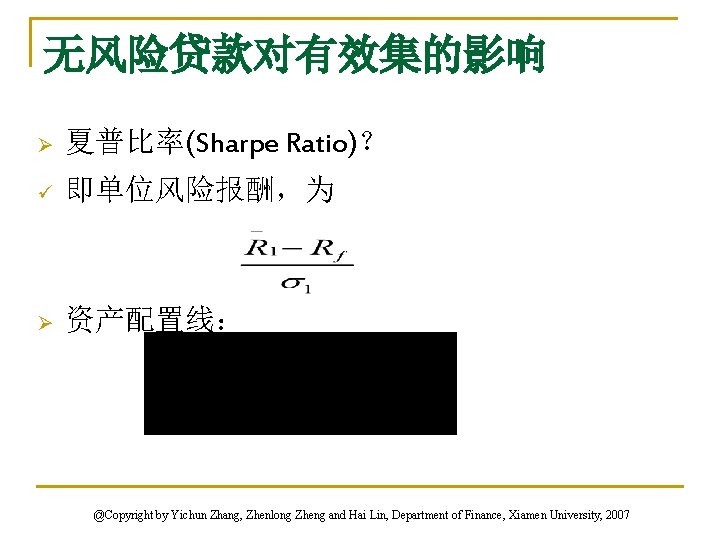
无风险贷款对有效集的影响 Ø 夏普比率(Sharpe Ratio)? ü 即单位风险报酬,为 Ø 资产配置线: @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
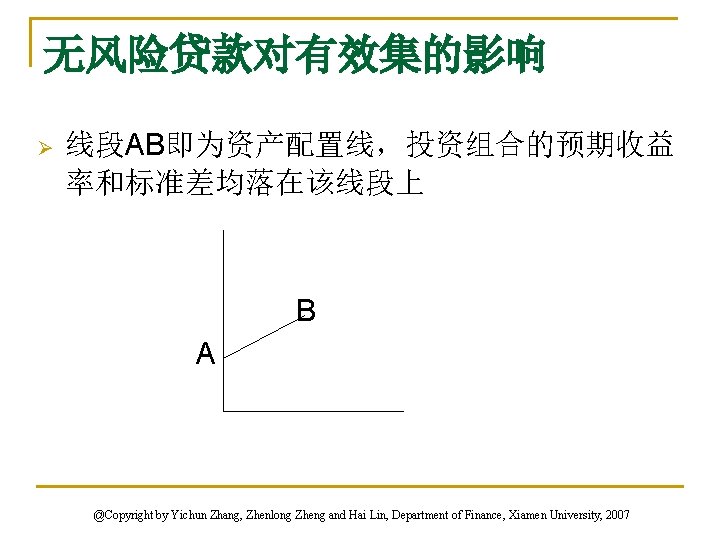
无风险贷款对有效集的影响 Ø 线段AB即为资产配置线,投资组合的预期收益 率和标准差均落在该线段上 B A @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
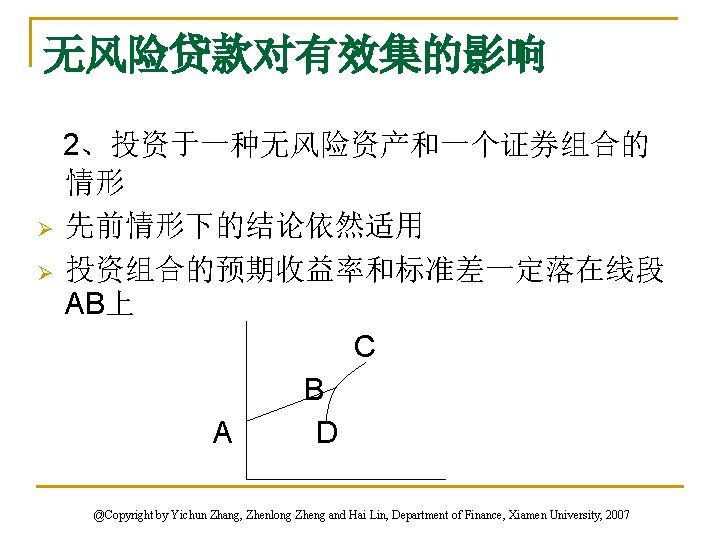
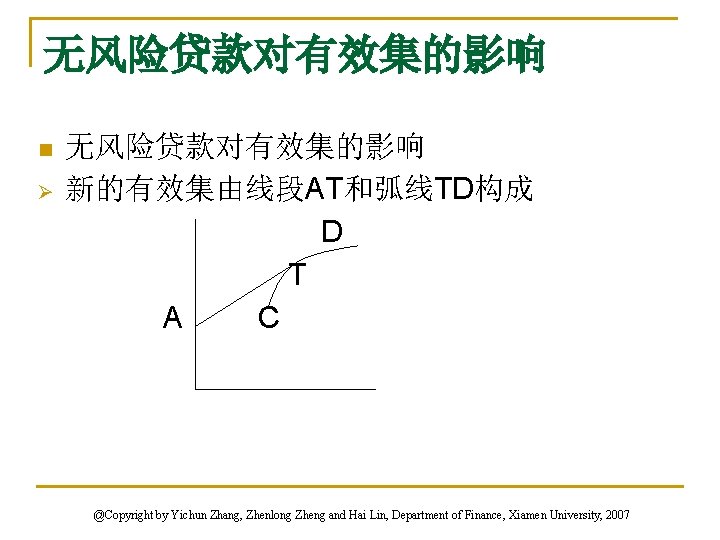
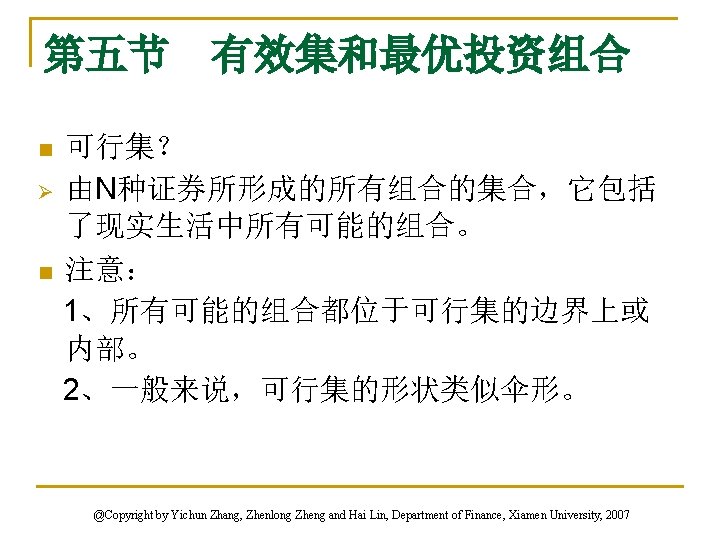
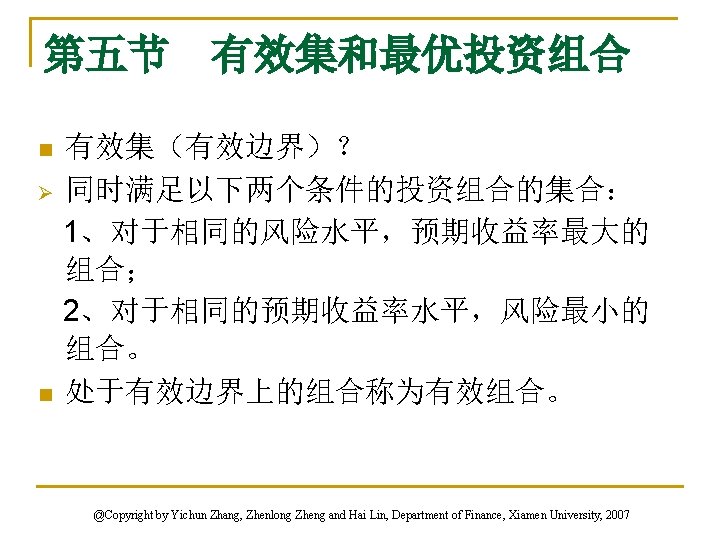
无风险贷款对有效集的影响 n Ø 无风险贷款对有效集的影响 新的有效集由线段AT和弧线TD构成 D T A C @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
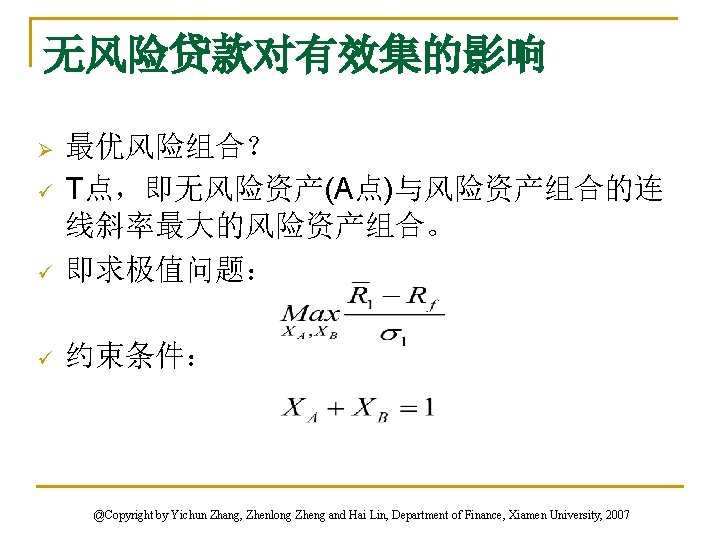
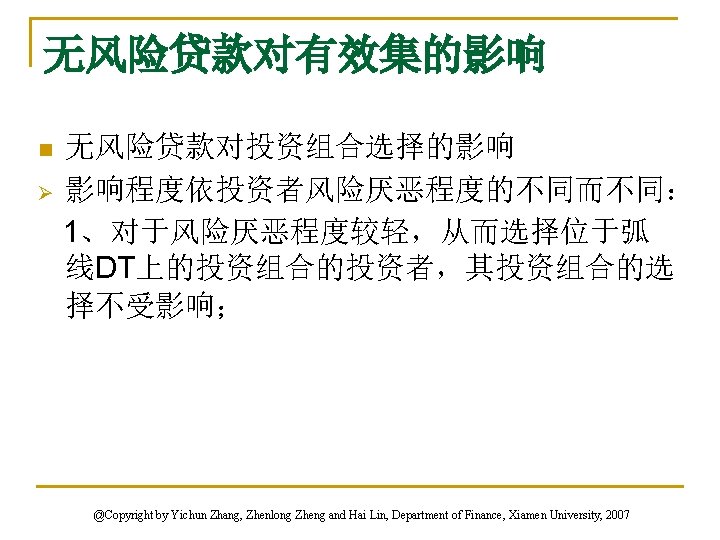
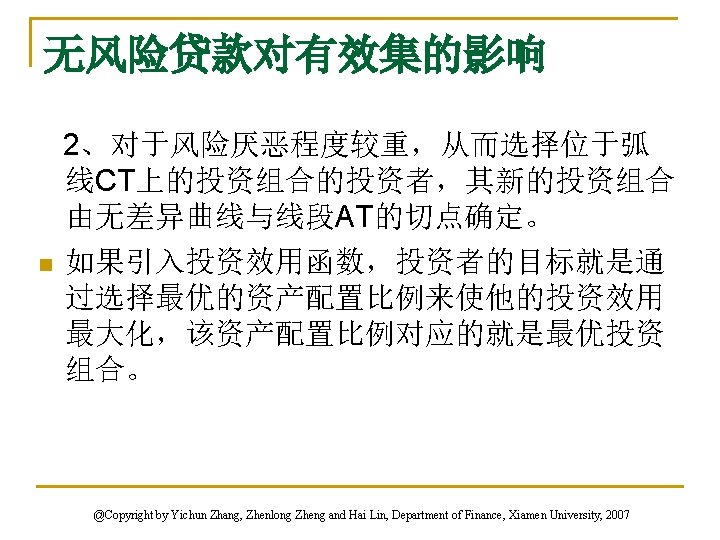
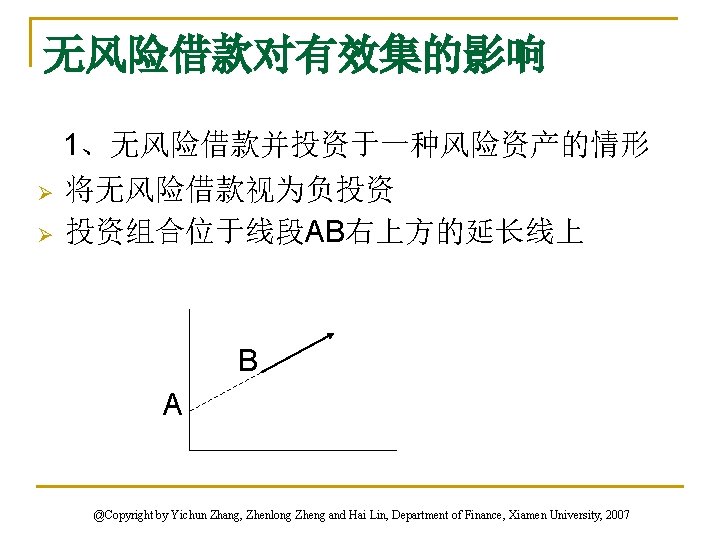
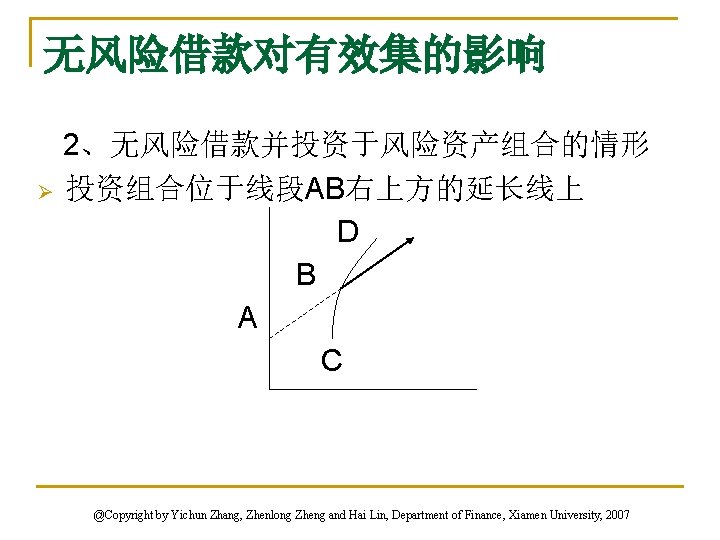
无风险借款对有效集的影响 Ø 2、无风险借款并投资于风险资产组合的情形 投资组合位于线段AB右上方的延长线上 D B A C @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
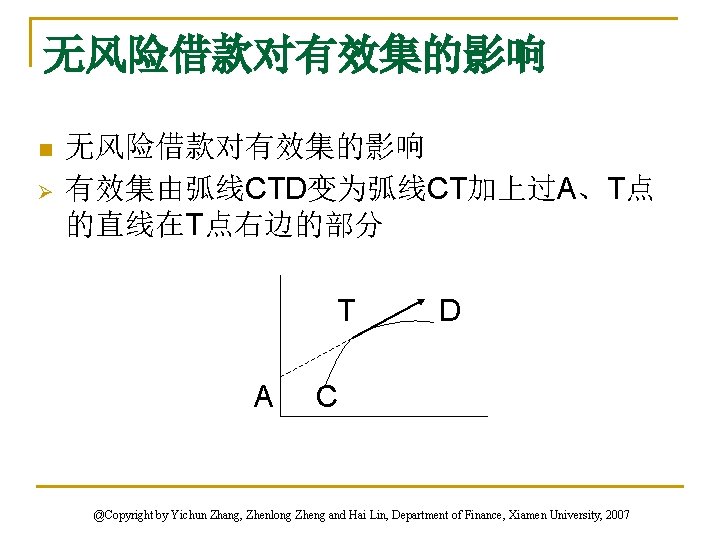
无风险借款对有效集的影响 n Ø 无风险借款对有效集的影响 有效集由弧线CTD变为弧线CT加上过A、T点 的直线在T点右边的部分 T A D C @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
第十三章 资产定价理论 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
本章框架 Ø 资本资产定价模型 Ø 套利定价模型 Ø 资产定价模型的实证检验 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
第一节 资本资产定价模型 n Ø 资本资产定价模型(Capital Asset Pricing Model, CAPM) 夏普(Sharpe, 1964)、林特勒 (Lintner, 1965)和莫 辛 (Mossin, 1966)等人在现代证券组合理论的基 础上提出。 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
资本市场线(CML) Ø 1、分离定理 投资者对风险和收益的偏好状况与该投资者最 优风险资产组合的构成是无关的。 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
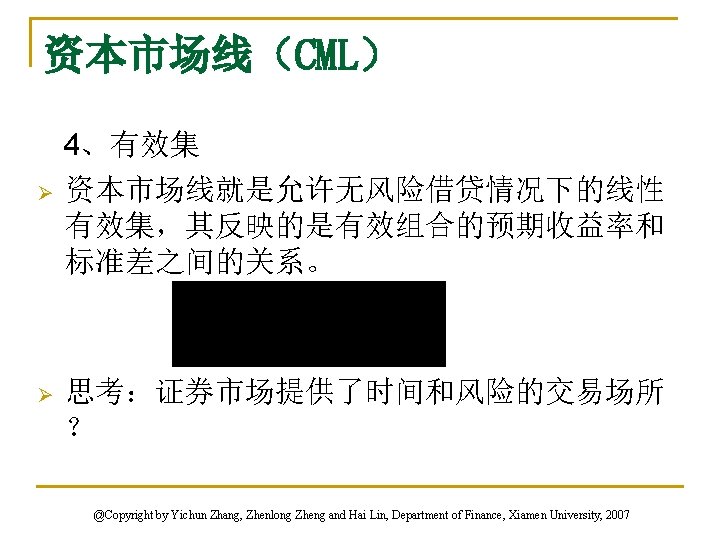
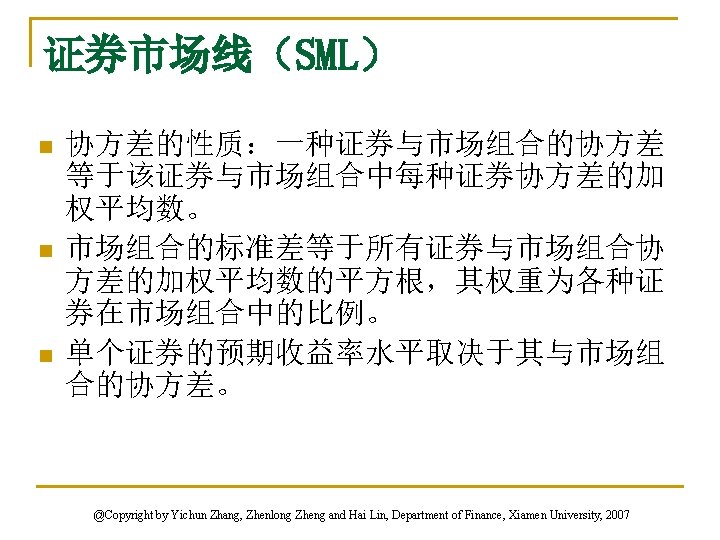
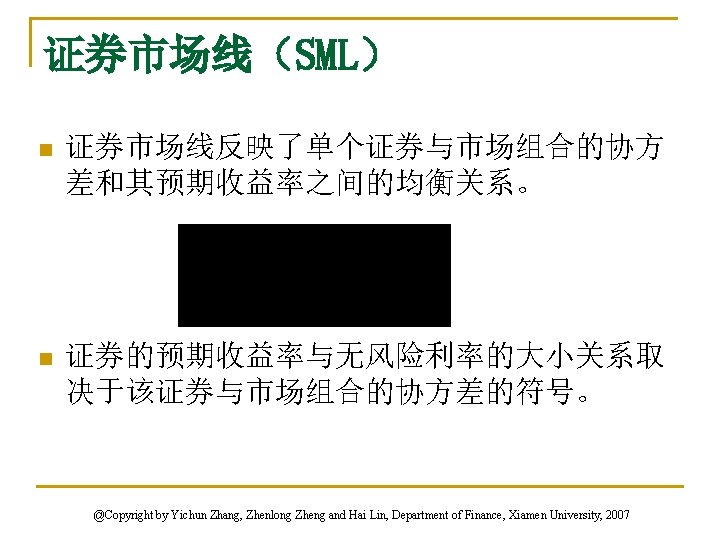
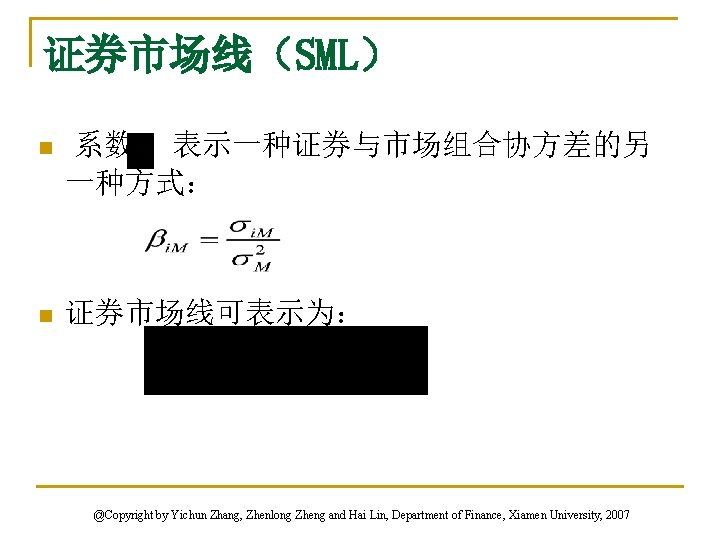
证券市场线(SML) n 系数 :表示一种证券与市场组合协方差的另 一种方式: n 证券市场线可表示为: @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
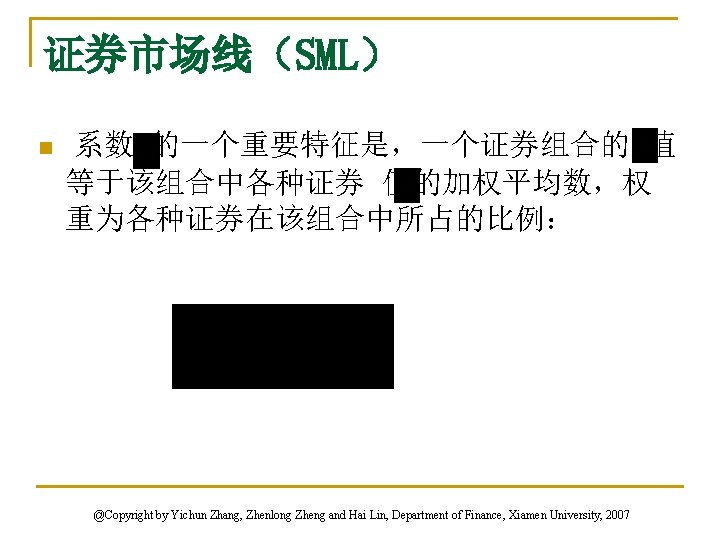
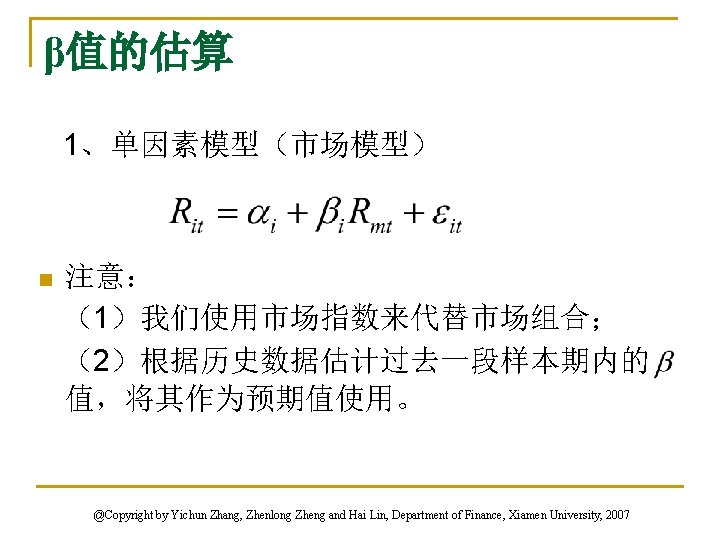
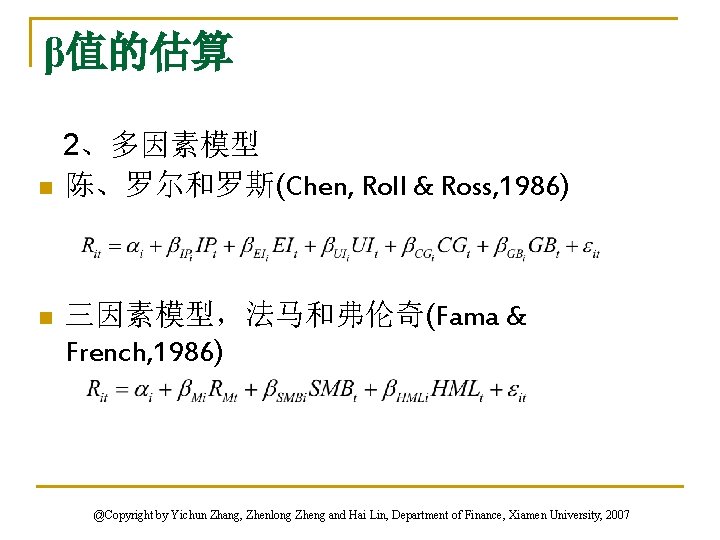
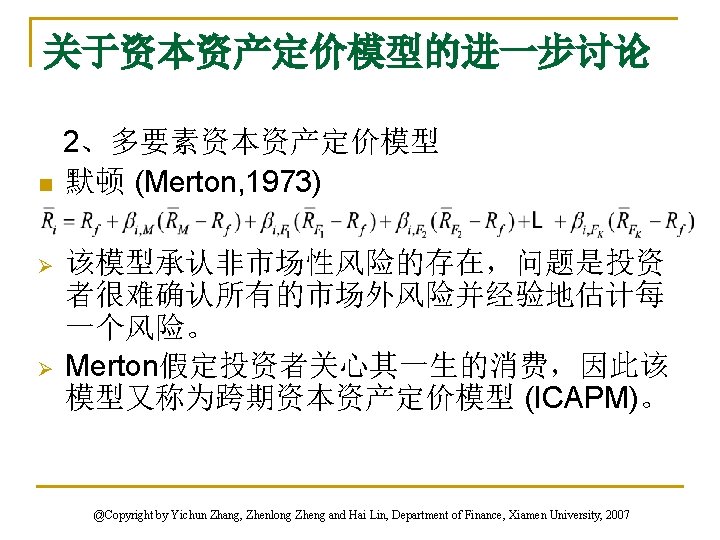
β值的估算 n n 2、多因素模型 陈、罗尔和罗斯(Chen, Roll & Ross, 1986) 三因素模型,法马和弗伦奇(Fama & French, 1986) @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
关于资本资产定价模型的进一步讨论 n n 4、流动性问题 流动性差会大大降低资产的价格,艾米胡和门 德尔松 (Amihud & Mendelson, 1996),乔迪亚、 罗尔和苏伯拉曼(Chordia, Roll & Subrahmanyam, 2000)。 资产价格中应包含流动性溢酬。 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
第二节 套利定价模型 n Ø 套利定价理论(Arbitrage Pricing Theory,简称 APT) 罗斯 (Ross, 1976) 提出,其与夏普等人的 CAPM相比,假设条件减少了许多,使用起来 较为方便。 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
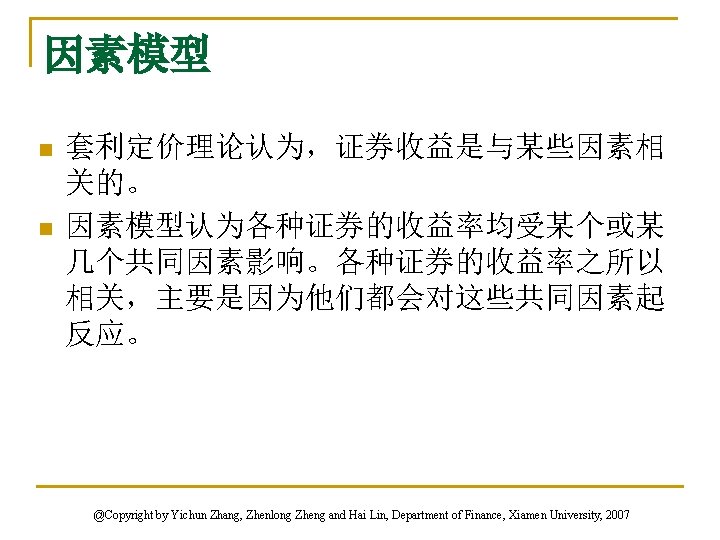
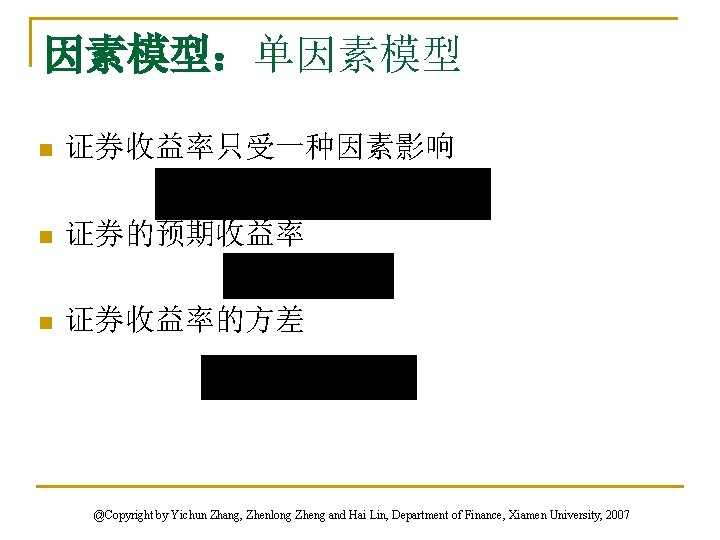
因素模型:单因素模型 n 证券收益率只受一种因素影响 n 证券的预期收益率 n 证券收益率的方差 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
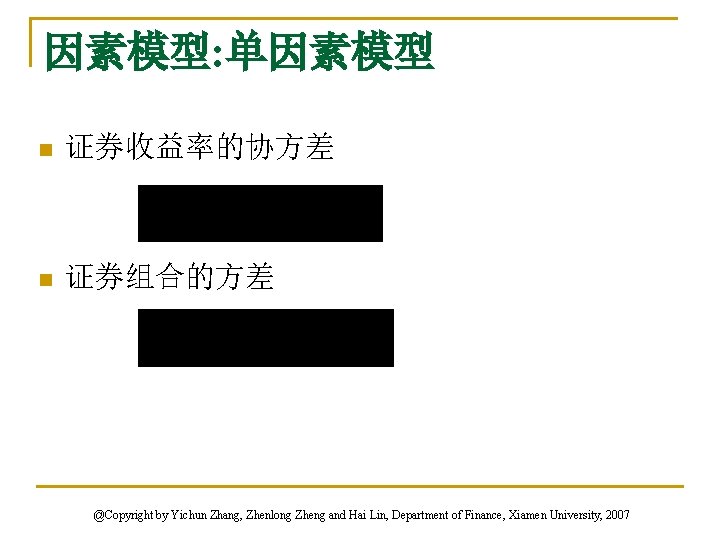
因素模型: 单因素模型 n 证券收益率的协方差 n 证券组合的方差 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
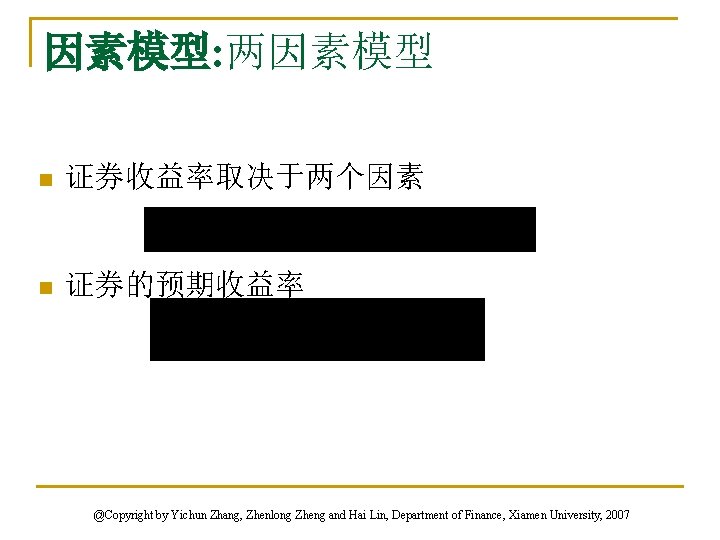
因素模型: 两因素模型 n 证券收益率取决于两个因素 n 证券的预期收益率 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
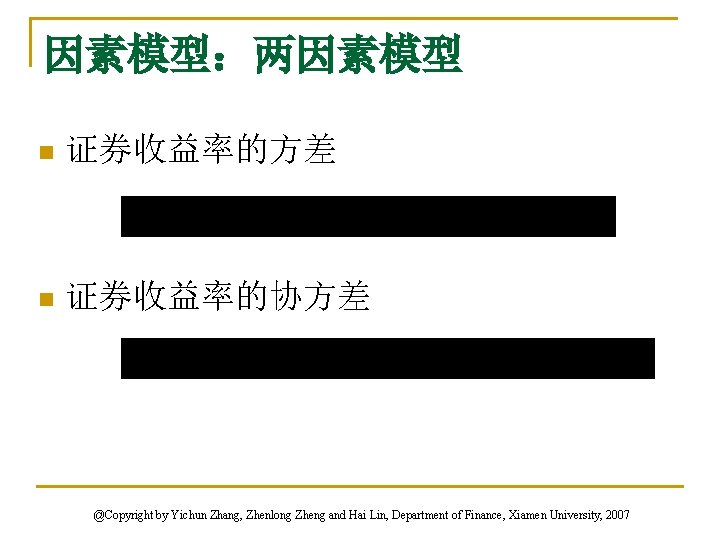
因素模型:两因素模型 n 证券收益率的方差 n 证券收益率的协方差 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
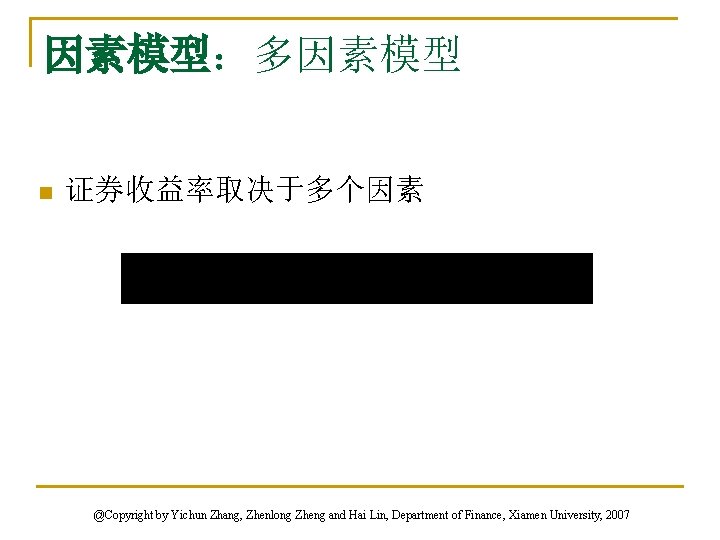
因素模型:多因素模型 n 证券收益率取决于多个因素 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
套利组合 n Ø 思考: 如何构建套利组合? @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
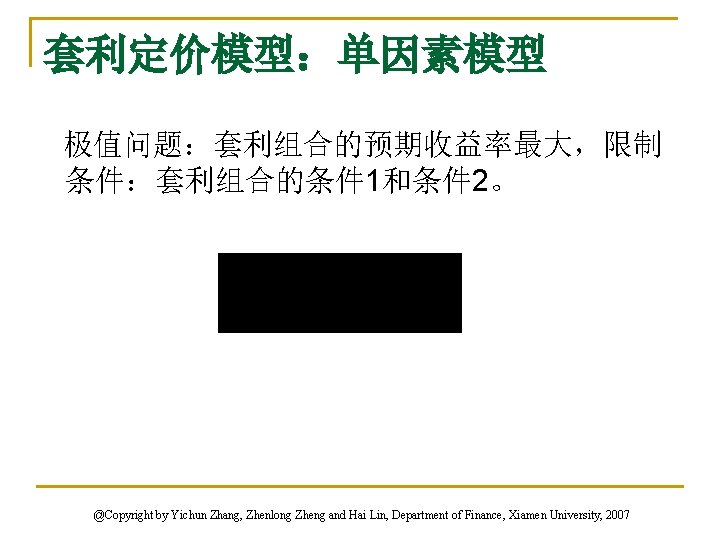
套利定价模型:单因素模型 极值问题:套利组合的预期收益率最大,限制 条件:套利组合的条件 1和条件 2。 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
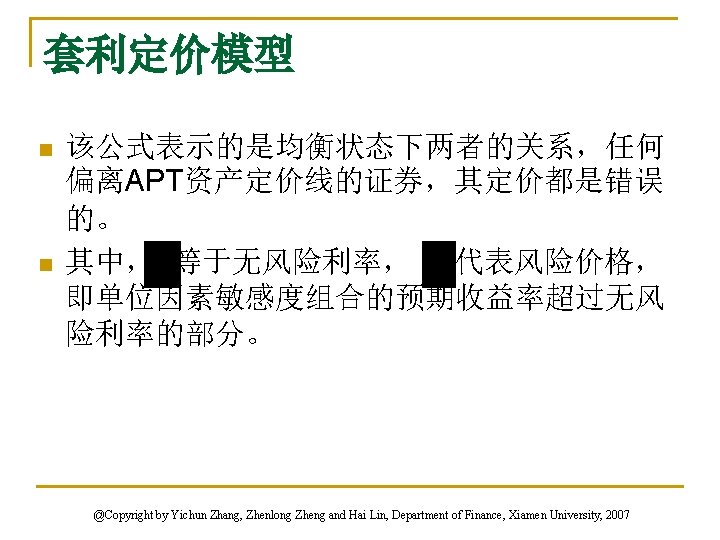
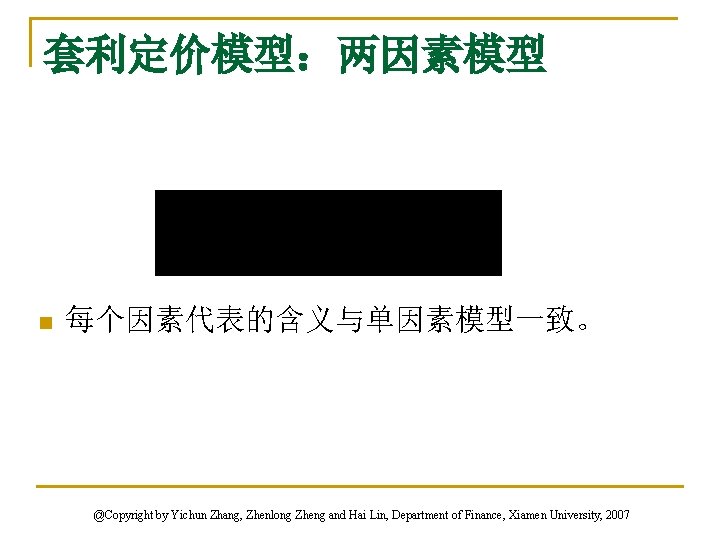
套利定价模型:两因素模型 n 每个因素代表的含义与单因素模型一致。 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
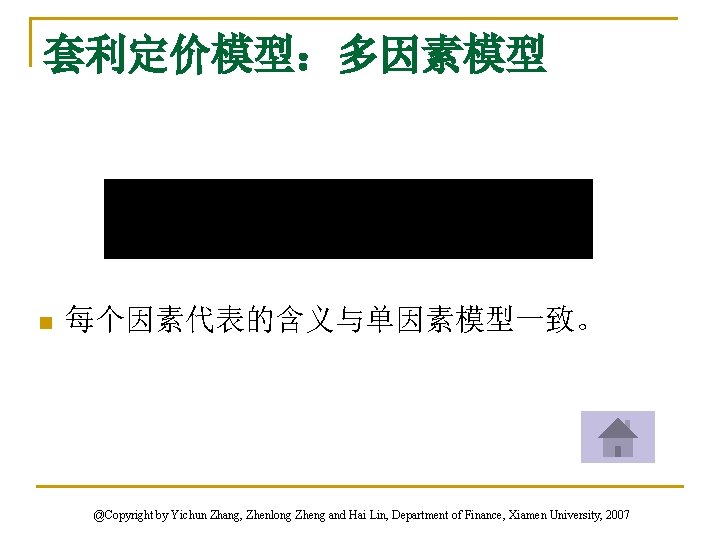
套利定价模型:多因素模型 n 每个因素代表的含义与单因素模型一致。 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
关于CAPM模型和套利定价理论的争论 n n n 2、β系数的测度误差 米勒和斯科尔斯(Miller& Scholes, 1972) 林特勒 (Lintner, 1965) 布莱克、詹森和斯科尔斯 (Black, Jensen & Scholes, 1972),在检验中用组合而不用单个 证券,解决了β系数测度误差的问题。 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
关于CAPM模型和套利定价理论的争论 n 法马和马克贝思 (Fama & Mac. Beth, 1973), CAPM在方向上是正确的,但数量上不够精确。 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
关于CAPM模型和套利定价理论的争论 n 对CAPM的支持: (1)在检验过程中运用更好的计量经济学方 法,艾米胡、本特和门德尔松(Amihud, Bent & Mendelson, 1992)。 (2)提高估计β系数的精确度,科萨日、尚肯 和斯隆 (Kothari, Shanken & Sloan, 1994)。 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
关于CAPM模型和套利定价理论的争论 (5)回到单因素模型,考虑不可交易的资产 以及β系数的周期行为,贾格纳森和王 (Jaganathan & Wang, 1996) (6)可变波动率,帕甘和施韦尔特(Pagan & Schwert, 1990),林海 (2001)。 @Copyright by Yichun Zhang, Zhenlong Zheng and Hai Lin, Department of Finance, Xiamen University, 2007
- Slides: 121