
Contabilizacin de Operaciones Comerciales San Fernando College Anexo
Contabilización de Operaciones Comerciales San Fernando College Anexo Profesor: Daniel Almuna San Martin
Resumen de la materia para una mejor comprensión: • ACTIVO: Son todos los bienes propios de la empresa y aquellos que nos deben, osea que pertenece a la empresa. Cuentas tales como, caja, banco, cliente, letras por cobrar, vehiculos, maquinas, equipos, mercaderia, muebles, etc. • PASIVO: Es todo aquello que la empresa debe a terceros osea a otros, cuentas tales como: proveedores, acreedores, letras por pagar, prestamo por pagar, etc. • CAPITAL: Es lo que la empresa debe a los dueños. LAS CUENTAS: Es una herramienta que utiliza la contabilidad para el registro y analisis de las operaciones que sustentan los documentos mercantiles, financieros, tributarios y laborales. Una cuenta se esquematiza como una T con dos lados, el izquierdo llamado DEBE y el derecho llamado HABER, que van a estar recibiendo constantemente anotaciones de cantidades del negocio.
CONCEPTOS: • El lado izquierdo de la cuenta T se llama DEBE. • El lado derecho de la cuenta T se llama HABER. • Las anotaciones de una cantidad al DEBE de la cuenta se llaman CARGOS. • Las anotaciones de una cantidad al HABER de la cuenta se llaman ABONOS. • La suma de los CARGOS se llama DEBITO. • La suma de los ABONOS se llama CREDITO. • La diferencia entre el DEBITO y el CREDITO se llama SALDO. • Si el DEBITO es mayor que el CREDITO se llama SALDO DEUDOR. • Si el CREDITO es maroy que el DEBITO se llama SALDO ACREEDOR. • Si ambos, el DEBITO y el CREDITO son iguales, se dice que la cuenta esta SALDADA.
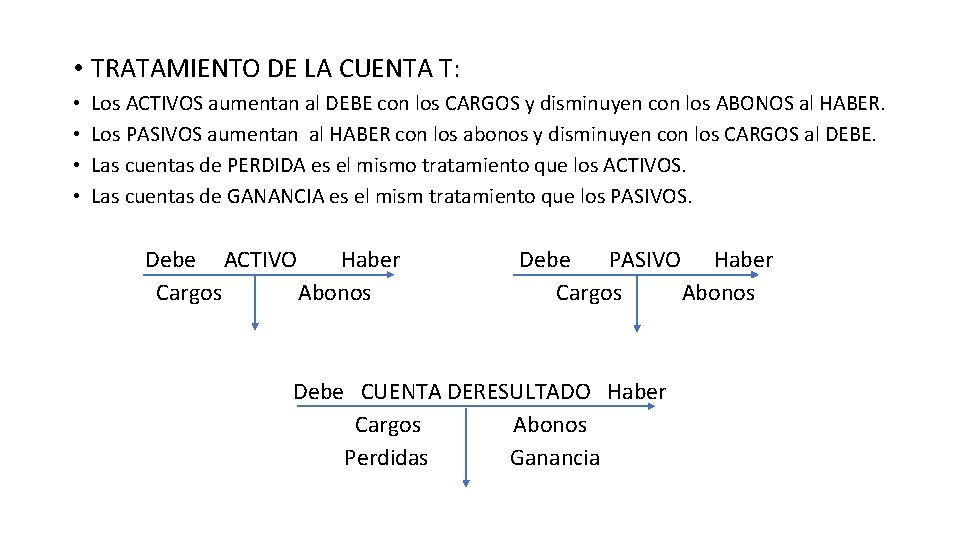
• TRATAMIENTO DE LA CUENTA T: • • Los ACTIVOS aumentan al DEBE con los CARGOS y disminuyen con los ABONOS al HABER. Los PASIVOS aumentan al HABER con los abonos y disminuyen con los CARGOS al DEBE. Las cuentas de PERDIDA es el mismo tratamiento que los ACTIVOS. Las cuentas de GANANCIA es el mism tratamiento que los PASIVOS. Debe ACTIVO Haber Cargos Abonos Debe PASIVO Haber Cargos Abonos Debe CUENTA DERESULTADO Haber Cargos Abonos Perdidas Ganancia
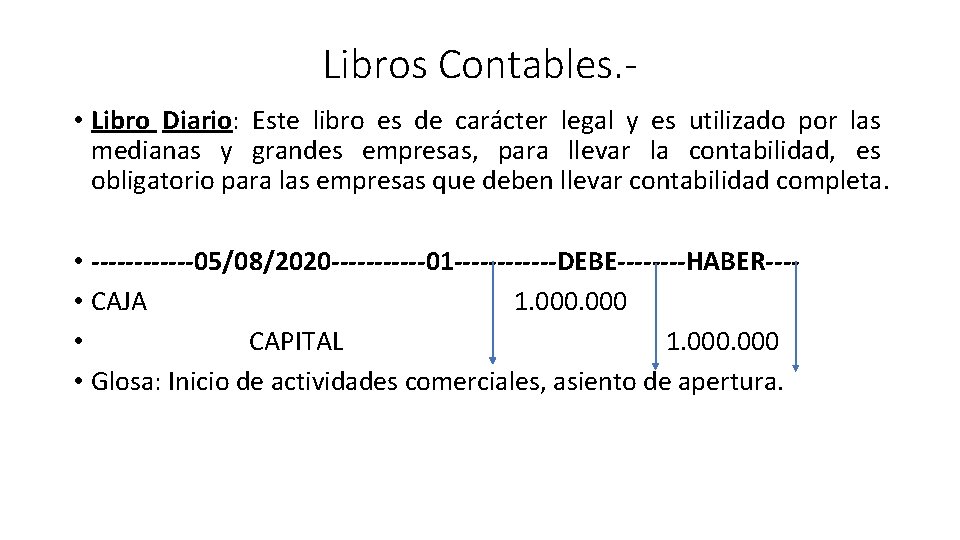
Libros Contables. • Libro Diario: Este libro es de carácter legal y es utilizado por las medianas y grandes empresas, para llevar la contabilidad, es obligatorio para las empresas que deben llevar contabilidad completa. • ------05/08/2020 ------01 ------DEBE----HABER--- • CAJA 1. 000 • CAPITAL 1. 000 • Glosa: Inicio de actividades comerciales, asiento de apertura.
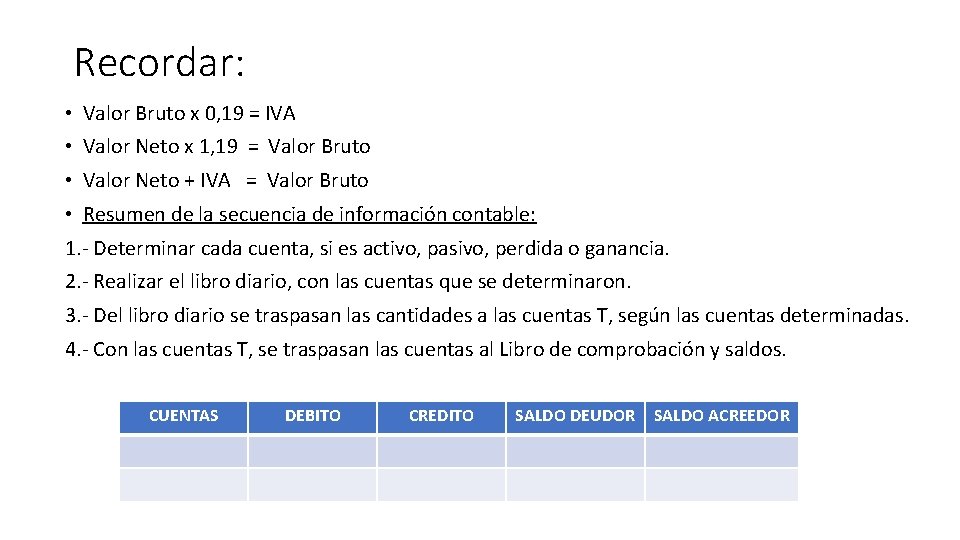
Recordar: • Valor Bruto x 0, 19 = IVA • Valor Neto x 1, 19 = Valor Bruto • Valor Neto + IVA = Valor Bruto • Resumen de la secuencia de información contable: 1. - Determinar cada cuenta, si es activo, pasivo, perdida o ganancia. 2. - Realizar el libro diario, con las cuentas que se determinaron. 3. - Del libro diario se traspasan las cantidades a las cuentas T, según las cuentas determinadas. 4. - Con las cuentas T, se traspasan las cuentas al Libro de comprobación y saldos. CUENTAS DEBITO CREDITO SALDO DEUDOR SALDO ACREEDOR
OBSERVACIONES • Cualquier ejercicio pendiente favor mandarlo cuanto antes, para ser evaluado. • Al correo daniel. almuna@hotmail. com o danielalmunasanmartin@gmail. com • Les recuerdo una vez más, que estan siendo evaluados a si que el máximo de empeño. • Construyendo un futuro profesional, depende de ustedes ser el mejor. • Consultas o dudas como siempre al 993440010.
- Slides: 7