
Construire son prix de vente sa marge Rgis
- Slides: 34
Construire son prix de vente, sa marge Régis MORENNE
REGIS MORENNE - - Membre du Conseil Régional de l’Ordre des Experts Comptables de Bretagne - Président de la Commission Entreprise
SOMMAIRE Ø Préambule Ø Rappel de quelques notions financières Ø Savoir déterminer son prix de revient Ø Le taux horaire Ø Le taux de marge Ø Du prix de revient au prix de vente Ø Contrôler et suivre son activité
Préambule • Le prix de vente doit permettre : ü De couvrir les charges, les besoins de financement ü De dégager un résultat satisfaisant • L’approche est différente selon l’activité : ü Vente de produits ü Vente d’heures de production (services…) ü Ventes mixtes (bâtiment, garages…)
Préambule (suite) Pour vos prestations ou vos produits, vous devez fixer le juste prix en fonction de : ü votre marché ü la qualité de votre prestation, de votre offre ü la concurrence Mais le prix de vente doit prendre en compte les contraintes économiques de l’entreprise.
Avant de déterminer son prix de vente : Rappel de quelques notions financières
N O I T S E G E D S NOTION • • • Bilan Compte de résultat – SIG Formation du résultat Marge, frais variables, frais fixes Charges de personnel: salarié, TNS Seuil de rentabilité Trésorerie: CAF, amortissement Investissements, amortissements et provisions Impacts de la TVA
Du prix de revient au prix de vente…
? T N E I V E R E D PRIX Pourquoi calculer son prix de revient ? Prix de vente = prix de revient + marge Quelle est l’utilité de le maîtriser? ü ü Gérer sa rentabilité Eviter le risque de vente à perte Eviter le risque de vente avec des marges trop faibles Eviter l’appréhension d’une vente trop élevée
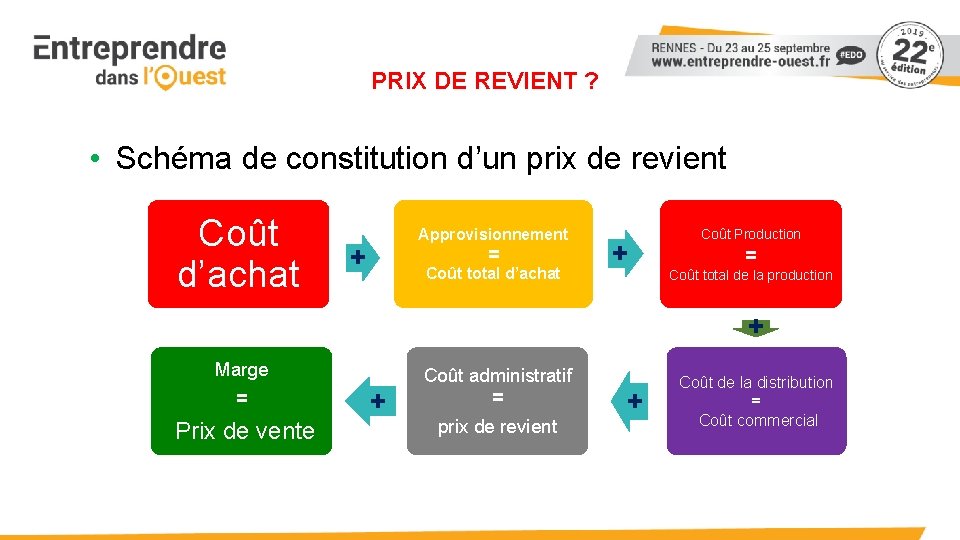
PRIX DE REVIENT ? • Schéma de constitution d’un prix de revient Coût d’achat Approvisionnement + = Coût total d’achat + Coût Production = Coût total de la production + Marge = Prix de vente + Coût administratif = prix de revient + Coût de la distribution = Coût commercial
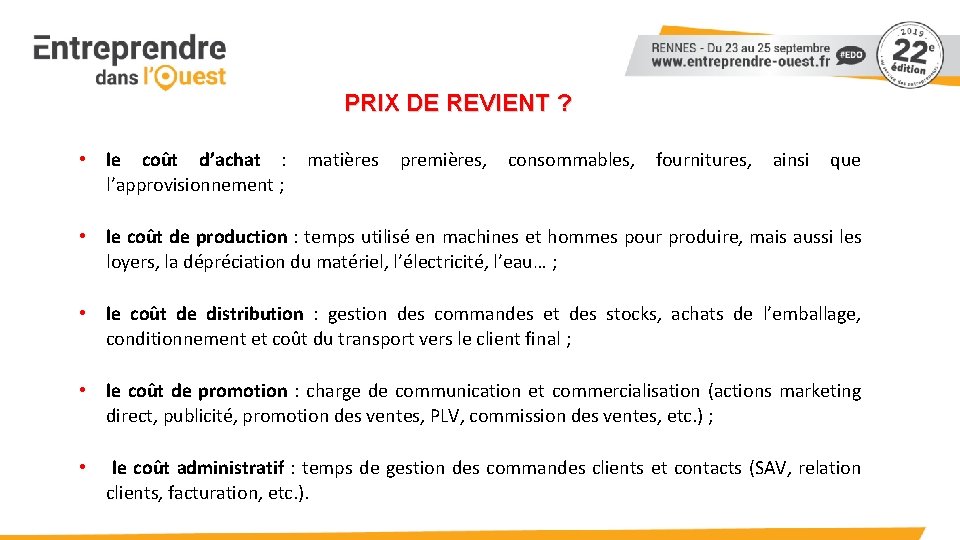
PRIX DE REVIENT ? • le coût d’achat : matières premières, consommables, fournitures, ainsi que l’approvisionnement ; • le coût de production : temps utilisé en machines et hommes pour produire, mais aussi les loyers, la dépréciation du matériel, l’électricité, l’eau… ; • le coût de distribution : gestion des commandes et des stocks, achats de l’emballage, conditionnement et coût du transport vers le client final ; • le coût de promotion : charge de communication et commercialisation (actions marketing direct, publicité, promotion des ventes, PLV, commission des ventes, etc. ) ; • le coût administratif : temps de gestion des commandes clients et contacts (SAV, relation clients, facturation, etc. ).
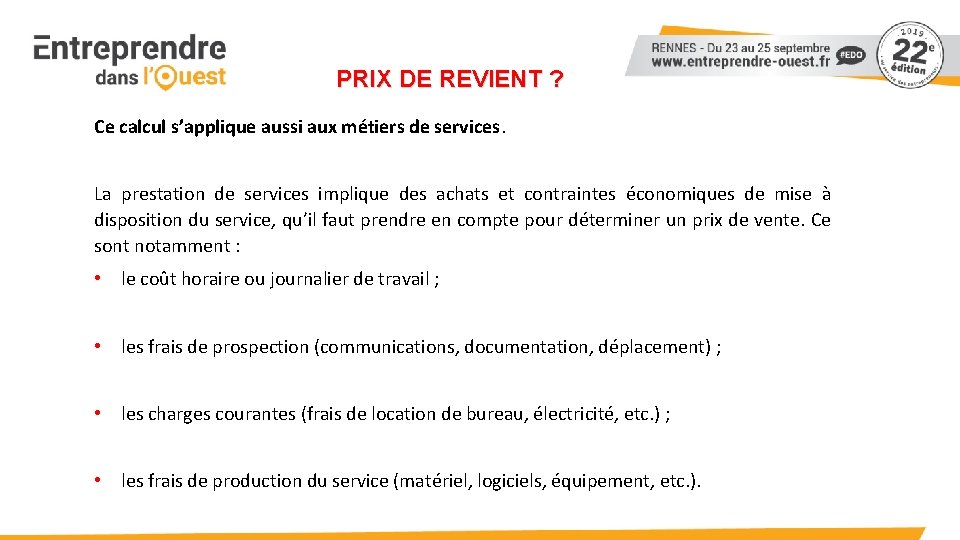
PRIX DE REVIENT ? Ce calcul s’applique aussi aux métiers de services. La prestation de services implique des achats et contraintes économiques de mise à disposition du service, qu’il faut prendre en compte pour déterminer un prix de vente. Ce sont notamment : • le coût horaire ou journalier de travail ; • les frais de prospection (communications, documentation, déplacement) ; • les charges courantes (frais de location de bureau, électricité, etc. ) ; • les frais de production du service (matériel, logiciels, équipement, etc. ).
� Le Taux horaire 13
� Pourquoi faire ? - Concerne les entreprises de prestations de services et de production - Nécessité de connaitre son cout de revient pour : Le Taux Horaire - Déterminer ses prix de vente théoriques Déterminer la marge de manœuvre commerciale Comprendre la structure de ses couts pour vous aider dans la prise de vos décisions d’investissements, de recrutement Travailler à sa diminution et donc améliorer votre compétitivité Analyser la rentabilité de l’entreprise par comparaison avec le taux horaire de vente réellement pratiqué. 14
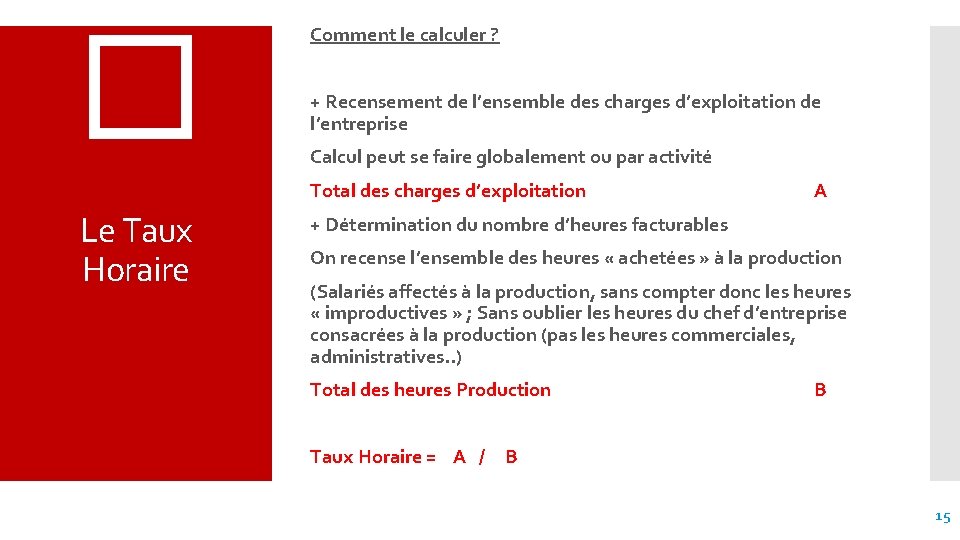
� Comment le calculer ? + Recensement de l’ensemble des charges d’exploitation de l’entreprise Calcul peut se faire globalement ou par activité Total des charges d’exploitation Le Taux Horaire A + Détermination du nombre d’heures facturables On recense l’ensemble des heures « achetées » à la production (Salariés affectés à la production, sans compter donc les heures « improductives » ; Sans oublier les heures du chef d’entreprise consacrées à la production (pas les heures commerciales, administratives. . ) Total des heures Production B Taux Horaire = A / B 15
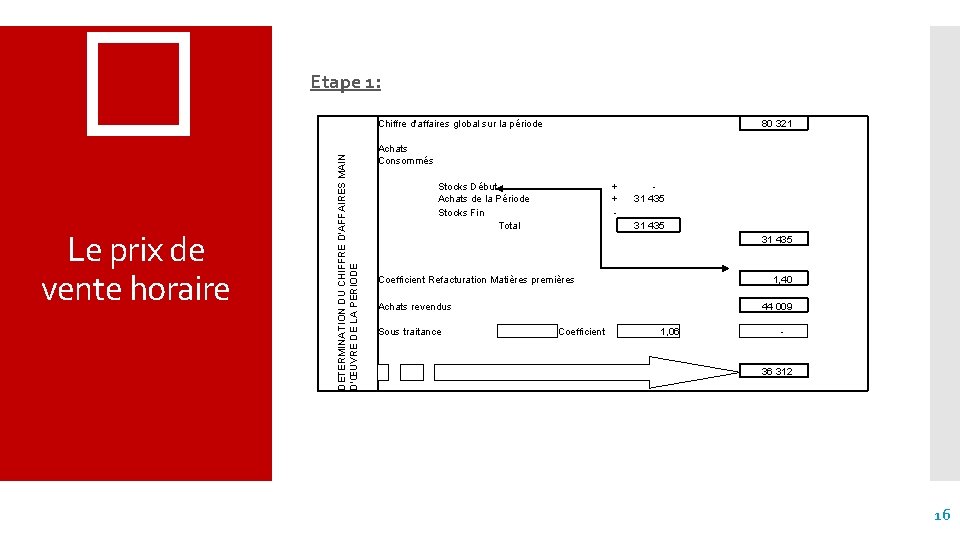
Le prix de vente horaire Chiffre d'affaires global sur la période DETERMINATION DU CHIFFRE D'AFFAIRES MAIN D'ŒUVRE DE LA PERIODE � Etape 1: 80 321 Achats Consommés Stocks Début Achats de la Période Stocks Fin Total + - + 31 435 Coefficient Refacturation Matières premières 1, 40 Achats revendus 44 009 Sous traitance Coefficient 1, 06 - 36 312 16
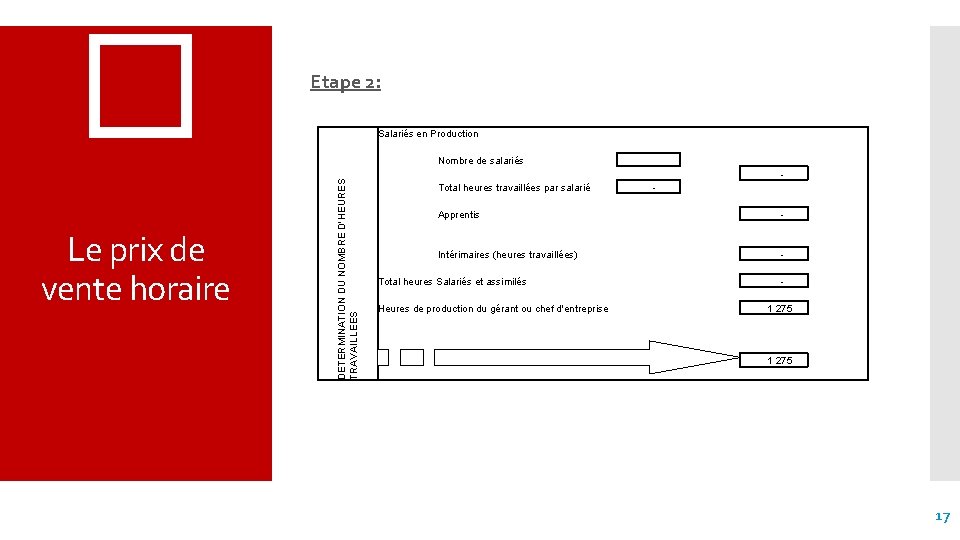
Le prix de vente horaire Salariés en Production DETERMINATION DU NOMBRE D'HEURES TRAVAILLEES � Etape 2: Nombre de salariés Total heures travaillées par salarié - Apprentis - Intérimaires (heures travaillées) - Total heures Salariés et assimilés - Heures de production du gérant ou chef d'entreprise 1 275 17
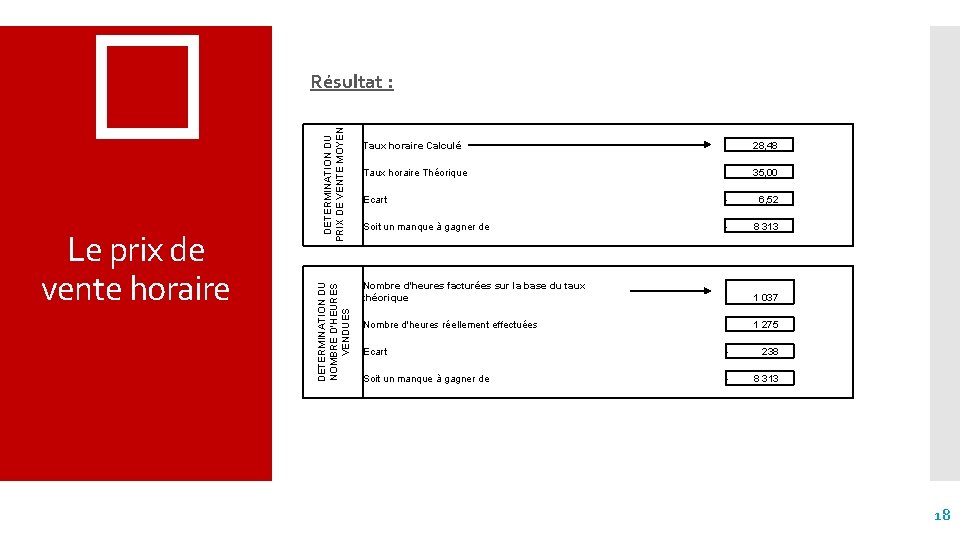
DETERMINATION DU PRIX DE VENTE MOYEN Le prix de vente horaire DETERMINATION DU NOMBRE D'HEURES VENDUES � Résultat : Taux horaire Calculé 28, 48 35, 00 - 6, 52 - 8 313 1 037 1 275 - 238 - 8 313 Taux horaire Théorique Ecart Soit un manque à gagner de Nombre d'heures facturées sur la base du taux théorique Nombre d'heures réellement effectuées Ecart Soit un manque à gagner de 18
� Les axes d’amélioration de votre taux horaire - Négociation sur les prix d’achats des matériaux - Augmenter le prix de vente Le Taux Horaire - Rationaliser l’organisation de la production - Contrôle périodique (tous les mois) grâce à la mise en œuvre d’un outil comptable adapté permettant de sortir des tableaux de bord automatiques. 19
� Le taux de marge
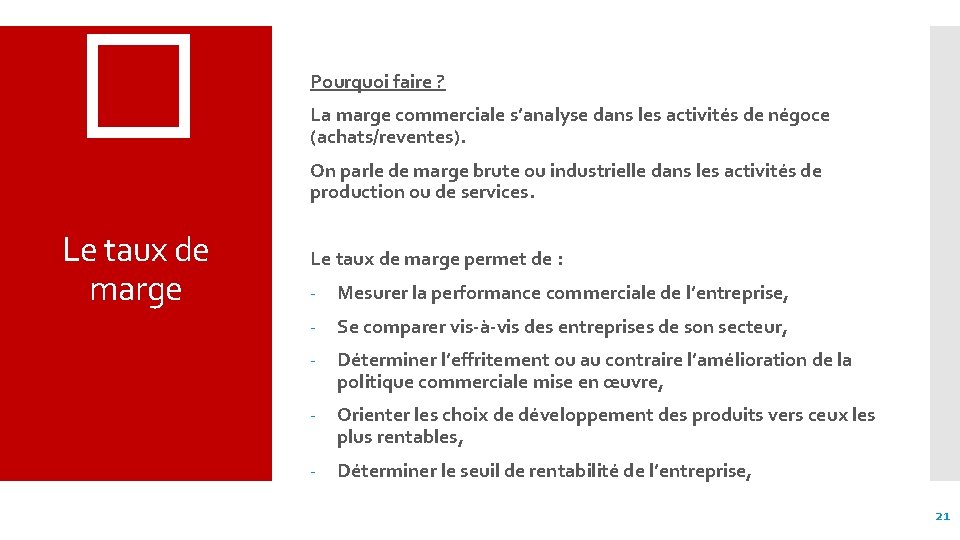
� Pourquoi faire ? La marge commerciale s’analyse dans les activités de négoce (achats/reventes). On parle de marge brute ou industrielle dans les activités de production ou de services. Le taux de marge permet de : - Mesurer la performance commerciale de l’entreprise, - Se comparer vis-à-vis des entreprises de son secteur, - Déterminer l’effritement ou au contraire l’amélioration de la politique commerciale mise en œuvre, - Orienter les choix de développement des produits vers ceux les plus rentables, - Déterminer le seuil de rentabilité de l’entreprise, 21
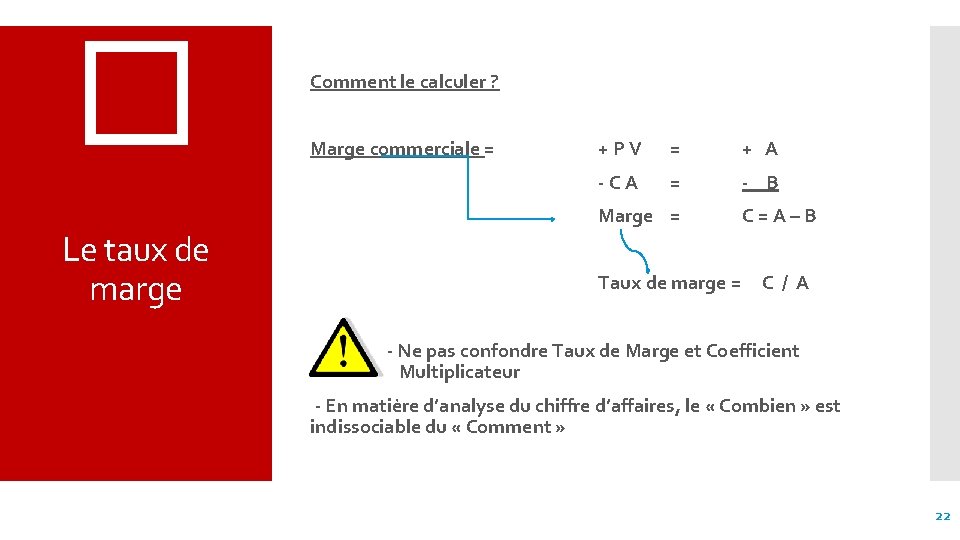
� Le taux de marge Comment le calculer ? Marge commerciale = + P V = + A - C A = - B Marge = C = A – B Taux de marge = C / A - Ne pas confondre Taux de Marge et Coefficient Multiplicateur - En matière d’analyse du chiffre d’affaires, le « Combien » est indissociable du « Comment » 22
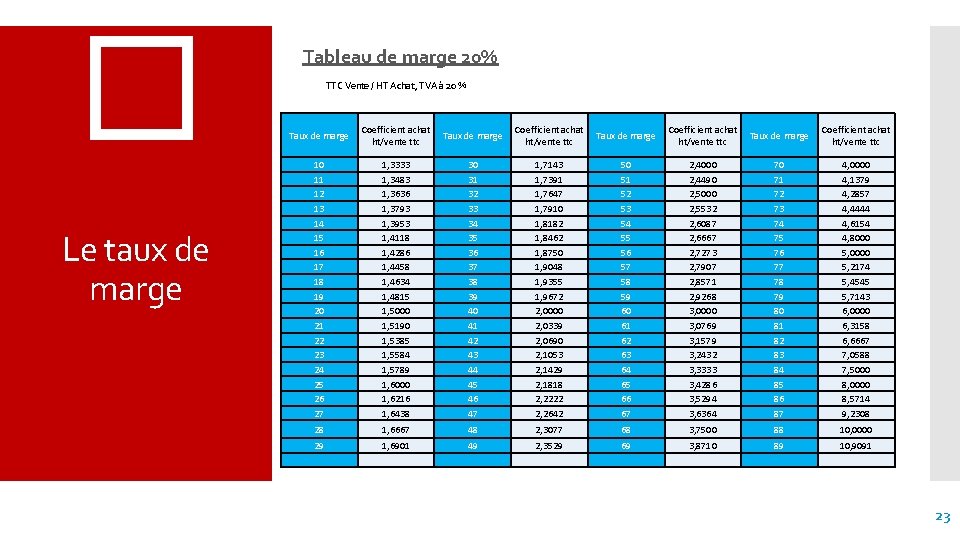
� Tableau de marge 20% TTC Vente / HT Achat, TVA à 20 % Le taux de marge Taux de marge Coefficient achat ht/vente ttc 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 1, 3333 1, 3483 1, 3636 1, 3793 1, 3953 1, 4118 1, 4286 1, 4458 1, 4634 1, 4815 1, 5000 1, 5190 1, 5385 1, 5584 1, 5789 1, 6000 1, 6216 1, 6438 30 31 32 33 34 35 36 37 38 39 40 41 42 43 44 45 46 47 1, 7143 1, 7391 1, 7647 1, 7910 1, 8182 1, 8462 1, 8750 1, 9048 1, 9355 1, 9672 2, 0000 2, 0339 2, 0690 2, 1053 2, 1429 2, 1818 2, 2222 2, 2642 50 51 52 53 54 55 56 57 58 59 60 61 62 63 64 65 66 67 2, 4000 2, 4490 2, 5000 2, 5532 2, 6087 2, 6667 2, 7273 2, 7907 2, 8571 2, 9268 3, 0000 3, 0769 3, 1579 3, 2432 3, 3333 3, 4286 3, 5294 3, 6364 70 71 72 73 74 75 76 77 78 79 80 81 82 83 84 85 86 87 4, 0000 4, 1379 4, 2857 4, 4444 4, 6154 4, 8000 5, 0000 5, 2174 5, 4545 5, 7143 6, 0000 6, 3158 6, 6667 7, 0588 7, 5000 8, 0000 8, 5714 9, 2308 28 1, 6667 48 2, 3077 68 3, 7500 88 10, 0000 29 1, 6901 49 2, 3529 69 3, 8710 89 10, 9091 23
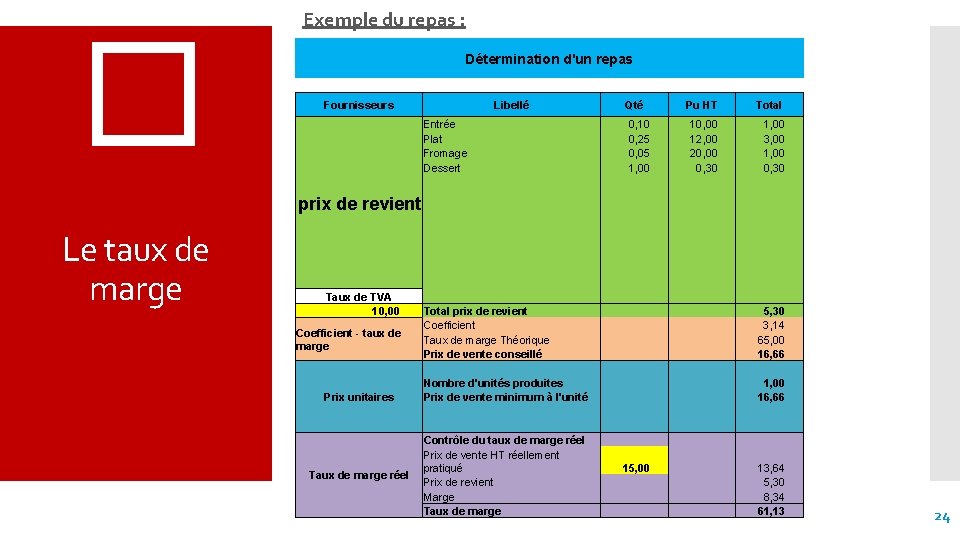
� Exemple du repas : Détermination d'un repas Fournisseurs Entrée Plat Fromage Dessert prix de revient Le taux de marge Libellé Taux de TVA 10, 00 Coefficient - taux de marge Prix unitaires Taux de marge réel Total prix de revient Coefficient Taux de marge Théorique Prix de vente conseillé Nombre d'unités produites Prix de vente minimum à l'unité Contrôle du taux de marge réel Prix de vente HT réellement pratiqué Prix de revient Marge Taux de marge Qté Pu HT Total 0, 10 0, 25 0, 05 1, 00 10, 00 12, 00 20, 00 0, 30 1, 00 3, 00 1, 00 0, 30 5, 30 3, 14 65, 00 16, 66 1, 00 16, 66 15, 00 13, 64 5, 30 8, 34 61, 13 24
� Le taux de marge Les axes d’amélioration de votre taux de marge - Diminuer les couts d’achats - Négociation sur les prix d’achat Meilleure gestion des stocks (éviter les pertes) Rationaliser les processus de fabrication - Augmenter les prix de vente - Les Deux en même temps !! 25
DU PRIX DE REVIENT AU PRIX DE VENTE Comment fixer ses prix ? • Avant toute notion de prix de revient, il est nécessaire de bien connaitre sa clientèle, ses concurrents et ses coûts. • 3 approches importantes : • Analyse de la demande • Analyse de la concurrence • Calcul du prix ce revient
DU PRIX DE REVIENT AU PRIX DE VENTE Quels sont les critères de choix d’un consommateur ? • Le prix • La qualité de conseil / la qualité du service • La garantie • Le service après vente • L’installation sur site • Satisfait ou remboursé • Le choix des produits
LE PRIX PSYCHOLOGIQUE C’est le prix moyen acceptable par les clients. C’est le prix que les clients seraient prêts à payer spontanément pour avoir accès au produit ou au service concerné. Ce prix peut varier en fonction de l’image que le client a du produit (qualité perçue) ou encore de la connaissance qu’il a déjà du produit (qualité intrinsèque). Par exemple, si le prix fixé est inférieur au prix psychologique, alors le signal envoyé en terme de qualité est négatif. La détermination du prix psychologique est un des objectifs de l’étude de marché.
Ne pas tout miser sur un prix bas • • • Le prix proposé doit être en adéquation avec le prix de marché (ou le prix attendu) Attention aux « chasseurs de prix » Brouiller son image Si le seul argument est le prix : négociation difficile Valoriser le produit/service Choix de gamme
Rappel Il est interdit de vendre à perte, c’est-à-dire en-dessous du coût de revient des marchandises, sauf dans les cas suivants : ventes du fait de l’arrêt ou du changement d’activité, fin de saison, produits obsolètes, produits périssables, produits soldés selon les périodes définies par la loi.
Contrôler et suivre son activité
TIVITÉ C A N O S E R IV T SU CONTRÔLER E Utilités d’un tableau de bord ? ü ü ü Mesurer la performance de votre entreprise Avoir les informations nécessaires à très court terme Détection des points forts / points faibles de l’activité Mettre en évidence les informations importantes Aider à la prise de décision Prévenir des difficultés
CTIVITÉ A N O S E R IV U T S CONTRÔLER E Choix des indicateurs d’un tableau de bord ? ü ü ü Chiffre d’affaires Panier moyen Nombre de prestations et/ou produits vendus / marge Evolution de la masse salariale Approche de résultat Etat de trésorerie avec indication de l’en-cours clients / fournisseurs et stocks (si significatif)
MERCI DE VOTRE ATTENTION Régis MORENNE