
Consideraciones Macroeconmicas del Proyecto de Reforma Tributaria Presentacin
Consideraciones Macroeconómicas del Proyecto de Reforma Tributaria. Presentación a la Comisión de Hacienda del Senado Roberto Zahler 18 de Junio de 2014
AGENDA (I) Antecedentes (II) Efectos Macroeconómicos (III) Consideraciones Coyunturales (IV) Consideraciones Finales
(I) Antecedentes Ø Chile es un país muy desigual, en el ingreso, patrimonio y en el acceso a la cultura y a la educación de calidad. Ø Según la OCDE, es el país con la mayor desigualdad de ingresos entre todas las naciones que la conforman. Ø En los países OCDE, el 10% más rico gana 9 veces lo que gana el 10% más pobre de la población; en Chile es 27 veces. Ø Chile, además, presenta un importante retraso en cuanto a provisión de bienes públicos, que incluyen, entre otros, atención de salud y una educación de calidad.
(I) Antecedentes Ø La excesiva concentración del poder, desigual distribución del ingreso y la insuficiencia de bienes públicos contribuyen a que en nuestro país esté presente, en varios ámbitos, un malestar y una desconfianza que en términos económicos incrementa el costo de llevar a cabo las transacciones y se traduce en un menor “capital social”, que afecta el dinamismo de la economía. Ø Frente al diagnóstico anterior, en la última elección presidencial la mayoría de los votantes marcaron su preferencia por importantes cambios en materias políticas y económicas. La reforma tributaria (RT) propuesta por el Gobierno se inscribe en ese contexto.
(I) Antecedentes Ø La RT, además de incrementar en forma permanente la provisión de bienes públicos, tiene dos objetivos adicionales: ØAumentar el balance fiscal, cíclicamente, en 1 punto del PIB; y ajustado ØMejorar la distribución del ingreso. Ø La RT propuesta nos ubicará algo por debajo del promedio actual del aporte tributario de los países desarrollados de la OCDE. Sin embargo, será inferior --entre 5 y 6 puntos porcentuales del PIB -- respecto de los países de la OCDE, cuando ellos tenían el ingreso per cápita actual de Chile.
(I) Antecedentes Ø Existe un amplio consenso de que, en régimen, se requiere ingresos fiscales adicionales y permanentes, en torno a 3 puntos del PIB. Este es un punto central de la RT. Ø Se han planteado objeciones y/o reparos a la RT, por sus eventuales efectos colaterales negativos sobre el ahorro, la inversión, el crecimiento económico, el empleo, la asignación de recursos y la “clase media”. Dichas objeciones y/o reparos debieran justificarse y, simultáneamente, acompañarse de propuestas tributarias alternativas, que generen en forma permanente los recursos fiscales requeridos.
AGENDA (I) Antecedentes (II) Efectos Macroeconómicos (III) Consideraciones Coyunturales (IV) Consideraciones Finales
(II) Efectos Macroeconómicos Ø En ausencia de otras medidas y, todo lo demás constante, la RT, en el corto plazo, lleva a una menor rentabilidad del capital después de impuestos, con el consiguiente desestímulo a la inversión y un menor crecimiento económico. Ø Sin embargo, cabe destacar, en primer lugar, la responsabilidad fiscal y macroeconómica de la RT: se postula un financiamiento tributario permanente para gastos públicos permanentes, y no se recurre al mayor endeudamiento público, que incrementaría el costo interno y externo del financiamiento de la inversión privada.
(II) Efectos Macroeconómicos Ø En segundo lugar, la RT se aplicará gradualmente. Tanto la eliminación del FUT como el alza en los impuestos adelantados por las empresas serán progresivos, culminando en 2018, lo que podría estimular el adelantamiento en el tiempo de la inversión. Ø En tercer lugar, si se logra mejorar el conocimiento, las habilidades y la formación de los estudiantes, en el mediano y largo plazo la RT debiera llevar a un aumento en el crecimiento potencial del PIB de Chile.
(II) Efectos Macroeconómicos Ø En cuarto lugar, hay muy poca evidencia empírica relevante para Chile. Ella sugiere un eventual impacto negativo sobre el aumento del PIB entre 0, 3 y 0, 4 puntos porcentuales, hasta leves incrementos del PIB. Ø Las cuantificaciones no consideran el efecto favorable de la mayor inversión del sector público sobre la economía, ni el mayor crecimiento del PIB en el futuro. Ø El eventual menor crecimiento económico en el corto plazo debiera aminorarse y revertirse a lo largo del tiempo.
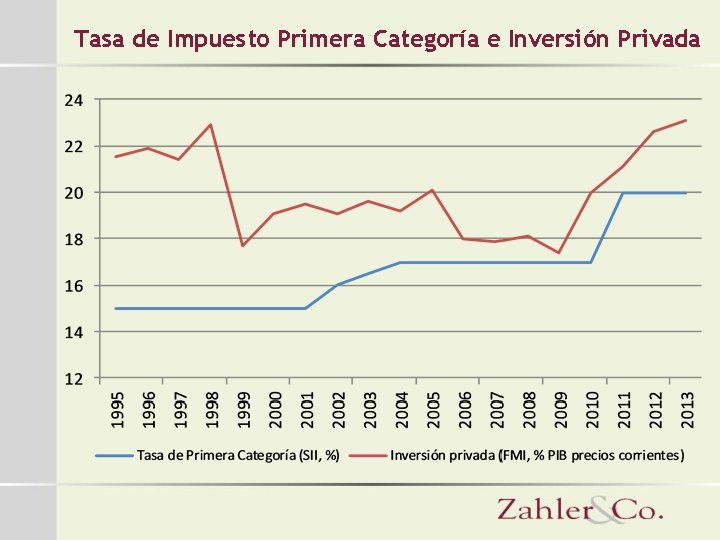
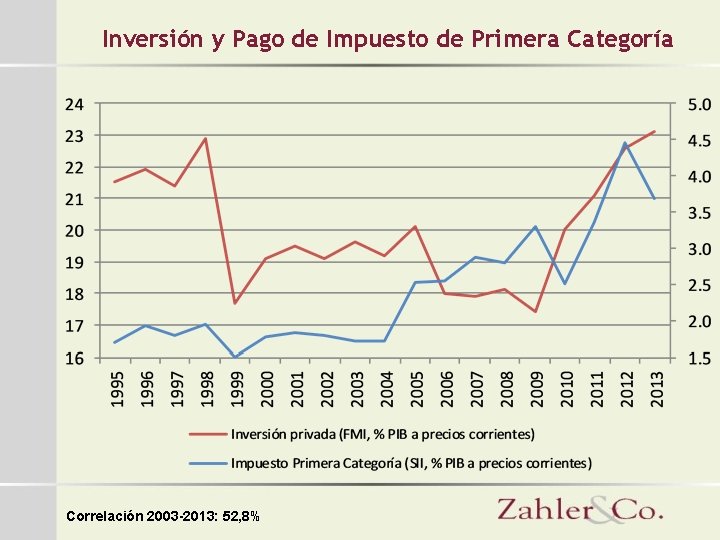
(II) Efectos Macroeconómicos Ø En quinto lugar, la experiencia de Chile desde el retorno a la democracia --con el aumento de impuestos a comienzos de los años noventa, con el royalty a la minería, y luego en 2010 y 2011 debido al terremoto-- no permite inferir que dicha mayor carga tributaria haya afectado mayormente al crecimiento económico nacional ni a la actividad minera. Ø A continuación se presentan láminas relativas a la carga tributaria de las empresas y a la inversión privada en los últimos años.
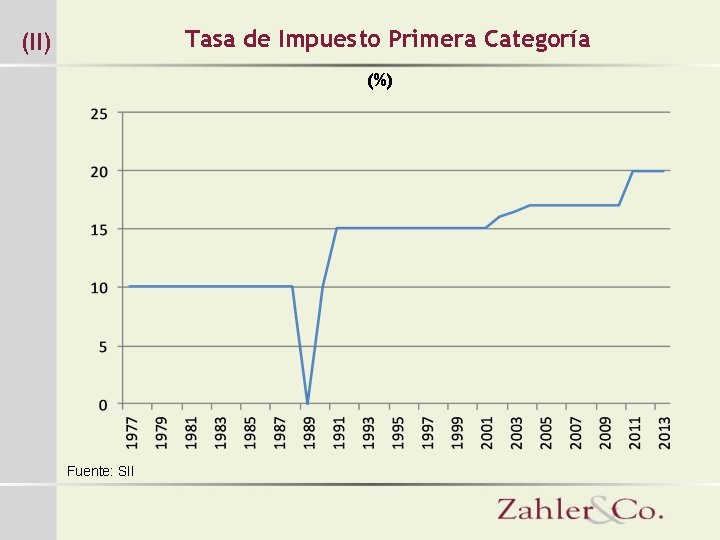
Tasa de Impuesto Primera Categoría (II) (%) Fuente: SII
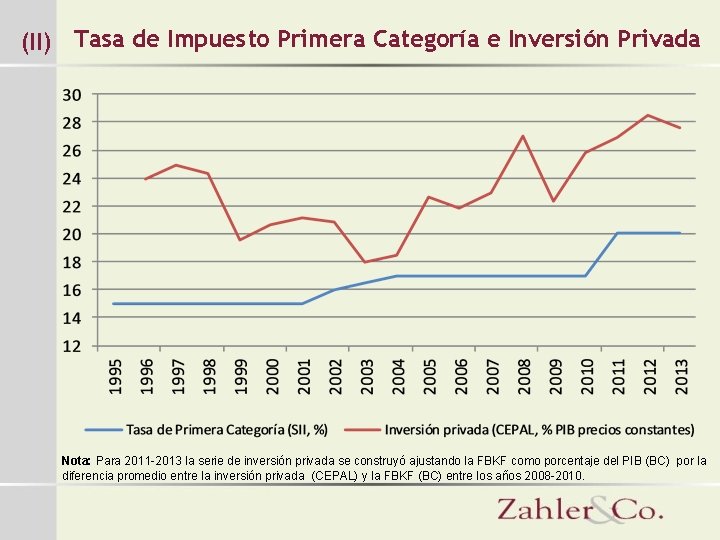
(II) Tasa de Impuesto Primera Categoría e Inversión Privada Nota: Para 2011 -2013 la serie de inversión privada se construyó ajustando la FBKF como porcentaje del PIB (BC) por la diferencia promedio entre la inversión privada (CEPAL) y la FBKF (BC) entre los años 2008 -2010.
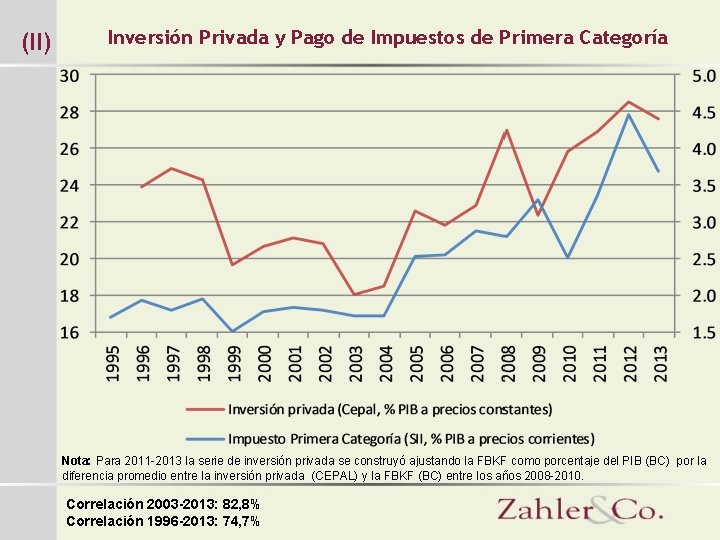
(II) Inversión Privada y Pago de Impuestos de Primera Categoría Nota: Para 2011 -2013 la serie de inversión privada se construyó ajustando la FBKF como porcentaje del PIB (BC) por la diferencia promedio entre la inversión privada (CEPAL) y la FBKF (BC) entre los años 2008 -2010. Correlación 2003 -2013: 82, 8% Correlación 1996 -2013: 74, 7%
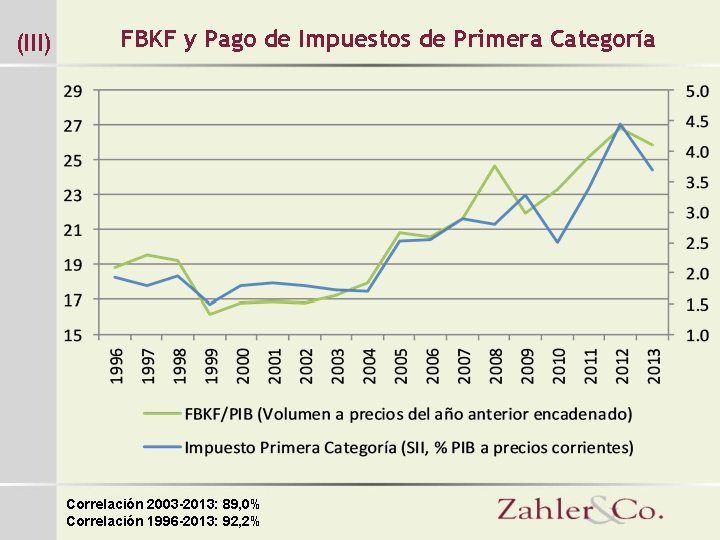
(III) FBKF y Pago de Impuestos de Primera Categoría Correlación 2003 -2013: 89, 0% Correlación 1996 -2013: 92, 2%
Efectos Macroeconómicos (II) Ø En síntesis, en Chile no hay suficiente información, aplicable a las actuales circunstancias, que vinculen la tributación con la inversión y el crecimiento económico. Ø Hay diversas consideraciones que cuestionan la importancia cuantitativa del aumento de la tasa de impuestos a las utilidades de las empresas sobre la inversión privada y el crecimiento económico.
AGENDA (I) Antecedentes (II) Efectos Macroeconómicos (III) Consideraciones Coyunturales (IV) Consideraciones Finales
(III) Consideraciones Coyunturales Ø La inversión privada y el crecimiento económico dependen de diversas variables, y no sólo de la carga tributaria. Ø En este sentido, hay buenas noticias en el corto plazo: ØEl tipo de cambio real ha vuelto a tener un valor razonable desde un punto de vista macroeconómico; y, con base en la evolución esperada de las tasas de interés internacionales y de los precios de las materias primas, esto debiera mantenerse por un buen tiempo.
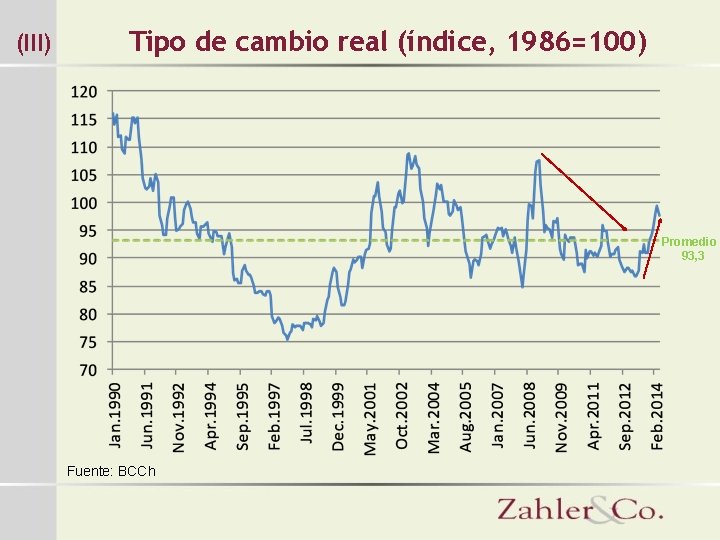
(III) Tipo de cambio real (índice, 1986=100) Promedio 93, 3 Fuente: BCCh
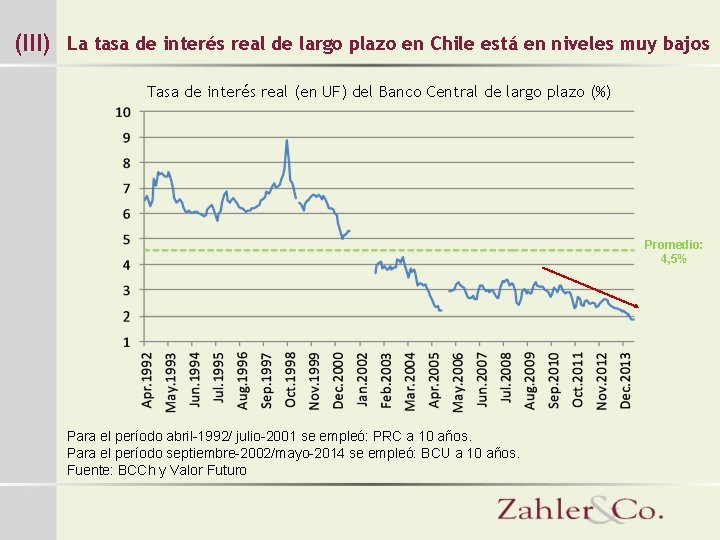
(III) La tasa de interés real de largo plazo en Chile está en niveles muy bajos Tasa de interés real (en UF) del Banco Central de largo plazo (%) Promedio: 4, 5% Para el período abril-1992/ julio-2001 se empleó: PRC a 10 años. Para el período septiembre-2002/mayo-2014 se empleó: BCU a 10 años. Fuente: BCCh y Valor Futuro
AGENDA (I) Antecedentes (II) Efectos Macroeconómicos (III) Consideraciones Coyunturales (IV) Consideraciones Finales
(IV) Consideraciones Finales Ø Si fuese necesario estimular la inversión, Ø La depreciación sobre la inversión en capital físico podría ser instantánea durante varios años y no solo por un año, como lo plantea el proyecto de RT. Ø Podría establecerse, en el caso de la reinversión de utilidades, un crédito tributario, similar al del gasto por pago de intereses cuando la empresa se endeuda (Bélgica) Ø En ambos casos habría que compensar el efecto sobre la menor tributación. Royalty y mayor impuesto al uso del diésel Ø Atribuciones del SII. Las contenidas en la RT son, para estándares internacionales, muy razonables en función del objetivo de reducir la elusión y la evasión. Si, a pesar de ello, se las quisiera acotar, parece más conveniente fortalecer los tribunales tributarios que limitar las atribuciones del SII.
(IV) Consideraciones Finales Ø En síntesis, lo esencial de la discusión en torno a la reforma tributaria no debe perder de vista que la mayor recaudación de ingresos fiscales, que en régimen debe ser en torno a 3% del PIB, es condición necesaria para que tengamos un país más equitativo, inclusivo, participativo y moderno. Ø Por cierto, se requiere, además, lo que es un muy importante desafío para el Estado, que el uso de dicha recaudación provea los bienes públicos de calidad demandados. Sin embargo, si no se logra obtener el financiamiento fiscal proyectado, será imposible -- en un plazo razonable y en un entorno de mayor amistad cívica y menor conflictividad social-- avanzar hacia el país que la mayoría de la ciudadanía desea.
Consideraciones Macroeconómicas del Proyecto de Reforma Tributaria. Presentación a la Comisión de Hacienda del Senado Roberto Zahler 18 de Junio de 2014
Tasa de Impuesto Primera Categoría e Inversión Privada
Inversión y Pago de Impuesto de Primera Categoría Correlación 2003 -2013: 52, 8%
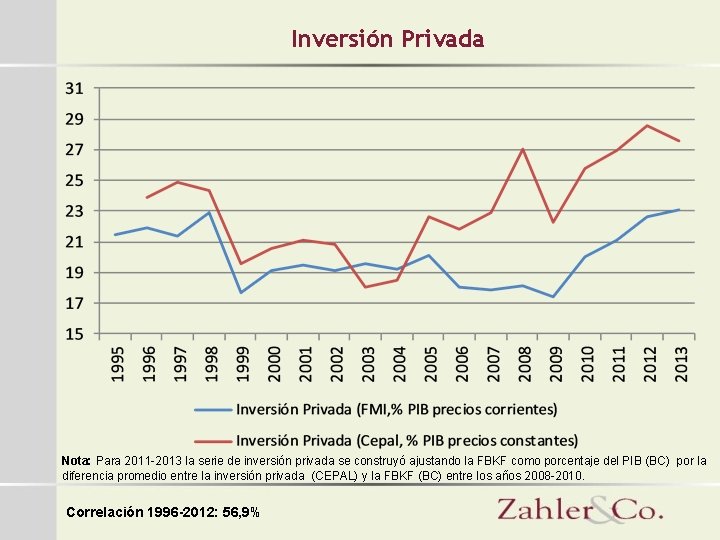
Inversión Privada Nota: Para 2011 -2013 la serie de inversión privada se construyó ajustando la FBKF como porcentaje del PIB (BC) por la diferencia promedio entre la inversión privada (CEPAL) y la FBKF (BC) entre los años 2008 -2010. Correlación 1996 -2012: 56, 9%
- Slides: 27