
Confindustria Genova Club Finanza dImpresa TUTELA DEL CREDITORE
Confindustria Genova Club Finanza d’Impresa “TUTELA DEL CREDITORE NEL COMMERCIO INTERNAZIONALE” “IL CREDITO DOCUMENTARIO: SPUNTI PER UN CORRETTO APPROCCIO DA PARTE DELL’ESPORTATORE” Enzo Demaria Uni. Credit Corporate Banking Sp. A - Specialista Trade Finance Genova – 12 marzo 2009
“IL CREDITO DOCUMENTARIO: SPUNTI PER UN CORRETTO APPROCCIO DA PARTE DELL’ESPORTATORE” è un sicuro e solido ombrello. . . ma anche uno strumento da conoscere bene e saper maneggiare! 2
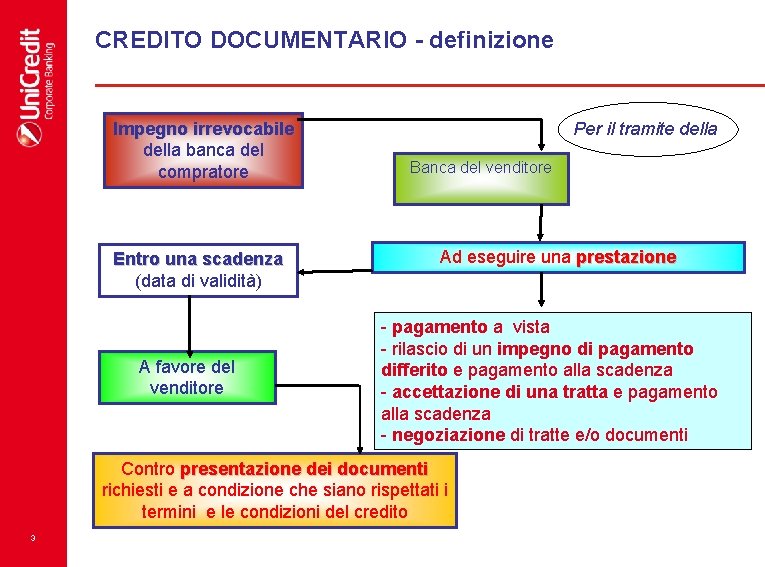
CREDITO DOCUMENTARIO - definizione Impegno irrevocabile della banca del compratore Entro una scadenza (data di validità) A favore del venditore Per il tramite della Banca del venditore Ad eseguire una prestazione - pagamento a vista - rilascio di un impegno di pagamento differito e pagamento alla scadenza - accettazione di una tratta e pagamento alla scadenza - negoziazione di tratte e/o documenti Contro presentazione dei documenti richiesti e a condizione che siano rispettati i termini e le condizioni del credito 3
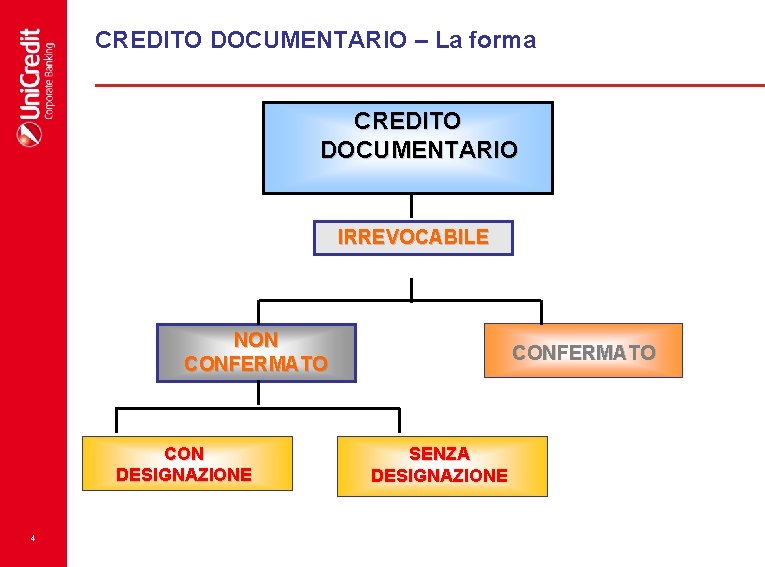
CREDITO DOCUMENTARIO – La forma CREDITO DOCUMENTARIO IRREVOCABILE NON CONFERMATO CON DESIGNAZIONE 4 CONFERMATO SENZA DESIGNAZIONE
CREDITO DOCUMENTARIO – Irrevocabile Un credito irrevocabile costituisce un impegno inderogabile per la banca che lo ha emesso. Essa diventa l’obbligato principale e, da quel momento in poi, non è più possibile modificare o annullare il credito senza il consenso di tutte le consenso di tutte parti interessate Il credito è irrevocabile anche in assenza di un’indicazione in tal senso 5
CREDITO DOCUMENTARIO – Confermato Quando all’impegno della banca emittente va ad aggiungersene uno autonomo ed autonomo irrevocabile da irrevocabile parte di un’altra banca (confirming bank, che normalmente è anche la advising bank), il credoc si dice confermato; altrimenti il credoc è non confermato. Con la conferma sarà la stessa confirming bank, che esaminerà i documenti, e se li riscontra conformi, dovrà accreditare l’importo al beneficiario, in via definitiva e liberatoria, senza cioè possibilità di rivalsa nei confronti del beneficiario. Come appare evidente, un credito documentario irrevocabile e confermato rappresenta la forma in assoluto più sicura di incasso per il venditore e, per questo in particolare la più opportuna per forniture verso paesi ad elevato rischio politico ed economico. 6
CREDITI DOCUMENTARI - Disciplina di riferimento - Uniform Customs and Practice for Documentary Credits, 2007 Revision, ICC Publication no. 600 ("UCP") / Norme ed Usi Uniformi relativi ai Crediti Documentari, Revisione 2007, Pubblicazione ICC N. 600 (“NUU”) - “International Standard Banking Practice for the Examination of Documents under documentary credits” ISBP – ICC Publ. N. 681 / “Prassi Bancaria Internazionale Uniforme per l’esame dei documenti nei Crediti Documentari“ PBIU – Pubbl. ICC N. 681 7
CREDITI DOCUMENTARI - Caratteristiche Autonomia Il credito documentario è un’operazione separata e distinta dal contratto commerciale sottostante cui fa riferimento. Gli obblighi assunti dalle parti (ed in particolare dalle banche) non possono essere modificati o annullati con riferimento a rapporti contrattuali o extracontrattuali estranei al credito stesso. Astrattezza Tutte le parti si basano esclusivamente sui documenti e non sulle merci da essi rappresentate o descritte. La corrispondenza fra merci e documenti non può mai essere presa in considerazione ai fini del credito. Formalismo L'esame di conformità ai termini del credito deve essere rigorosamente formale, escludendo ogni giudizio sull'efficacia e portata dei documenti nonché sulla reale osservanza dei termini contrattuali sottostanti. 8
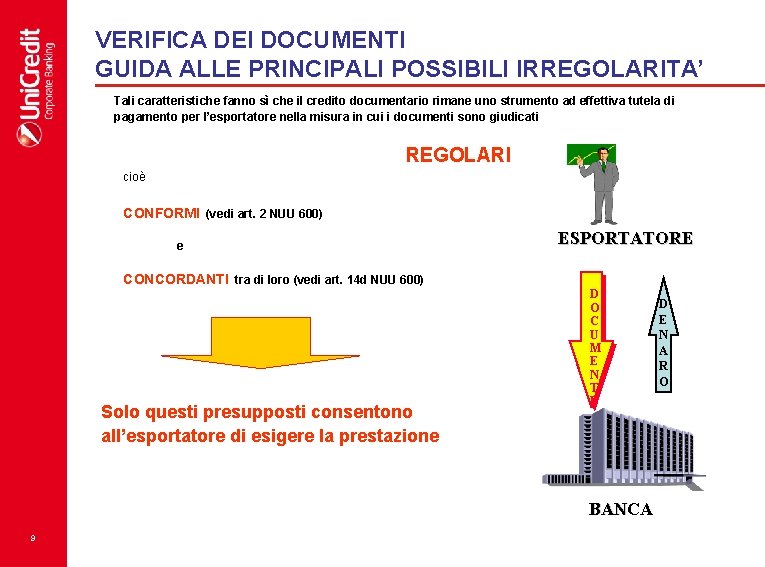
VERIFICA DEI DOCUMENTI GUIDA ALLE PRINCIPALI POSSIBILI IRREGOLARITA’ Tali caratteristiche fanno sì che il credito documentario rimane uno strumento ad effettiva tutela di pagamento per l’esportatore nella misura in cui i documenti sono giudicati REGOLARI cioè CONFORMI (vedi art. 2 NUU 600) ESPORTATORE e CONCORDANTI tra di loro (vedi art. 14 d NUU 600) Solo questi presupposti consentono all’esportatore di esigere la prestazione D O C U M E N T I BANCA 9 D E N A R O
VERIFICA DEI DOCUMENTI GUIDA ALLE PRINCIPALI POSSIBILI IRREGOLARITA’ In concreto………………… - Una bassa percentuale delle partite di documenti presentate in utilizzo alla Banca Designata/Confermante (non più del 20 -25%) risulta a prima presentazione conforme. - Esiste peraltro la possibilità di ottenere la prestazione a seguito della cosiddetta autorizzazione da parte dell’ordinante alla Banca Ordinante a “sciogliere le riserve” (“to waive discrepancies”). - Ciò consente all’esportatore di ottenere così nella maggioranza dei casi la prestazione, esponendolo però a rischi, legati spesso unicamente a a) superficialità nella predisposizione dei documenti. b) non completa conoscenza dello strumento In sostanza e semplificando, nel caso in cui i documenti non siano regolari: - se l’ordinante autorizza lo scioglimento delle riserve l’esportatore ottiene la prestazione ma può andare incontro a “discrepancy fee”, perdite di valuta e/o interessi, rischi di cambio, ecc. - se l’ordinante non autorizza lo scioglimento delle riserve i documenti vengono rifiutati e ritornati insoluti e la prestazione viene rifiutata. . . …. . e qui inizia la controversia con il compratore………. . . 10
VERIFICA DEI DOCUMENTI GUIDA ALLE PRINCIPALI POSSIBILI IRREGOLARITA’ Comportamento della Banca Designata/Confermante a fronte di presentazione di documenti non conformi La maggioranza delle situazioni operative può essere ricondotta ai seguenti casi 11 • PRESTAZIONE SOTTO RISERVA “INTERNA” O SOTTO RISERVA “ESTERNA” • INVIO DEI DOCUMENTI ALLA BANCA EMITTENTE “ON APPROVAL BASIS” (SU BASE DI APPROVAZIONE) • INVIO DEI DOCUMENTI ALLA BANCA EMITTENTE “ON COLLECTION BASIS” (SU BASE DI INCASSO)
VERIFICA DEI DOCUMENTI GUIDA ALLE PRINCIPALI POSSIBILI IRREGOLARITA’ - Più il credito si presenta complesso ed abbondante di documenti e condizioni richieste, tanto più aumenta il rischio per l’esportatore di incorrere in irregolarità - Non esistono irregolarità “pesanti” ed irregolarità “leggere” ………. Nella teoria e nella pratica dei crediti documentari qualunque discrepanza, purchè sostenibile ed in linea con i criteri delle NUU 600 e delle PBIU 681, costituisce valido motivo per il rifiuto della prestazione da parte delle Banche. 12
VERIFICA DEI DOCUMENTI GUIDA ALLE PRINCIPALI POSSIBILI IRREGOLARITA’ E’ quindi di fondamentale importanza per il beneficiario del credito porre la massima attenzione nella redazione dei documenti e cercare di evitare che gli stessi presentino irregolarità. E’ impossibile elencare tutte le irregolarità che possono presentare i documenti (e quindi le possibili “riserve”) proprio perché teoricamente, e non solo, le costruzioni tecniche e documentali di un credito documentario possono essere numerosissime e le più diverse. Possiamo però provare a vedere dove si nascondono alcune delle “trappole” per l’esportatore…. …. . provare cioè a sistematizzare a titolo esemplificativo alcune delle irregolarità che si possono rilevare, con l’obiettivo di evitare in futuro possibili “aree di inciampo” per l’esportatore, beneficiario del credito. 13
VERIFICA DEI DOCUMENTI GUIDA ALLE PRINCIPALI POSSIBILI IRREGOLARITA’ 1) TERMINI TEMPORALI < credito scaduto < documenti “stale” (ecceduto il periodo di presentazione stabilito dal credito o in assenza i 21 gg. di cui art. 14 c. NUU 600) < spedizione tardiva (inoltre tenere presente che per spedizioni “calendarizzate” oltre al rischio di rifiuto documenti esiste anche rischio di inutilizzabilità del credoc per le porzioni residue di cui ad art. 32 NUU 600) 14
VERIFICA DEI DOCUMENTI GUIDA ALLE PRINCIPALI POSSIBILI IRREGOLARITA’ DOC. DI ASSICURAZIONE POLIZZA 2) GENERALITA’ DI CARICO FATTURA < non presentati tutti i documenti richiesti < non presentato il numero di esemplari richiesti / presentate copie in luogo di originali < i documenti negoziabili non sono stati girati < i documenti (diversi da quelli emessi dal beneficiario) presentano modifiche e/o correzioni non autenticate dall’emittente < i documenti non sono denominati come da termini del credito e/o non sono emessi dai soggetti previsti < non presentati documenti legalizzati come richiesto < alcuni documenti presentano elementi non concordanti fra di loro: marche, ragione sociale, indirizzi, descrizione merce, quantità, imballaggi, …. . (l’art. 14 d. NUU 600 prevede che i dati in un documento “…. need not be identical to, but must not conflict with…”) < documenti non firmati laddove previsto 15
VERIFICA DEI DOCUMENTI GUIDA ALLE PRINCIPALI POSSIBILI IRREGOLARITA’ 3) FATTURA < utilizzo parziale a fronte di credito che non lo ammette < importo e/o quantità eccedenti le tolleranze di cui ad art. 30 NUU 600 < non emessa a c/ ordinante oppure ragione sociale non conforme ai termini del credito < descrizione della merce non conforme a quella del credito o mancano i previsti rif. a contratto, pro-forma invoice, ecc. < resa merce non conforme ai termini del credito 16
VERIFICA DEI DOCUMENTI GUIDA ALLE PRINCIPALI POSSIBILI IRREGOLARITA’ POLIZZA DI CARICO 4) POLIZZA DI CARICO < non emessa nella forma richiesta (nominativa / all’ordine) < non porta le indicazioni circa il nolo < non presentato gioco completo < porti/destinazioni non conformi < emessa da soggetto non autorizzato / non contiene la qualifica di chi firma i documenti < è “unclean”, ossia porta clausole od annotazioni attestanti espressamente lo stato difettoso della merce/imballaggio (es. imballaggio insufficiente, colli scondizionati o deformati, ecc. ) < non indica la messa a bordo se richiesta (presentata B/L “received for shipment” i/o “clean on board”) < indica merce caricata sopra coperta (“on deck”) 17
VERIFICA DEI DOCUMENTI GUIDA ALLE PRINCIPALI POSSIBILI IRREGOLARITA’ DOC. DI ASSICURAZIONE 5) DOCUMENTO DI ASSICURAZIONE < presentato “certificato” in luogo di “polizza” < la data di inizio dell’assicurazione è successiva alla data di spedizione della merce < non copre il rischio nella stessa moneta del credito e/o per l’ammontare richiesto (minimo 110% valore CIF/CIP secondo art. 28 f. ii. NUU 600) < non copre i rischi richiesti < non emessa nella forma richiesta (nominativa / all’ordine) 18
ESEMPI DI CONDIZIONI E CLAUSOLE CHE ESPONGONO L’ESPORTATORE A RISCHI La conoscenza delle possibili irregolarità documentali in cui si può incorrere rappresenta un presupposto indispensabile per l’esportatore affinché possa gestire correttamente il credito documentario, presentando documenti regolari. Ma nella stessa ottica è altrettanto importante per l’esportatore dedicare particolare attenzione in una fase preventiva rispetto a quella di produzione dei documenti: avere cioè completa e piena conoscenza dei termini e delle condizioni del credito disposto in suo favore. Egli deve quindi, al momento della notifica/modifica, leggere attentamente il credito allo scopo di acquisire consapevolezza di eventuali condizioni e clausole che potrebbero esporlo a possibili rischi. Anche qui, come in precedenza per le irregolarità documentali, è impossibile elencare tutte le condizioni e clausole “rischiose” ipotizzabili, proprio perché le costruzioni tecniche e documentali di un credito documentario possono essere le più svariate. L’importante è che l’esportatore focalizzi con la massima attenzione le condizioni e clausole del credito per comprenderne l’esatta portata, la possibilità di essere soddisfatte, ma anche per coglierne i possibili rischi. 19 A titolo assolutamente esemplificativo proviamo ad esaminarne alcune. Lo scopo è unicamente quello di evidenziare la necessità per l’esportatore di interrogarsi – richiedendo naturalmente l’assistenza e la consulenza della propria Banca - sulla potenziale rischiosità di alcune condizioni e clausole che si potrebbero incontrare…………
ESEMPI DI CONDIZIONI E CLAUSOLE CHE ESPONGONO L’ESPORTATORE A RISCHI CASO 1) 42 M: Mixed Payment Details 90 -0/0 INVOICE VALUE PAYABLE AGAINST THE REQUIRED DOCUMENTS 10 -0/0 INVOICE VALUE PAYABLE AGAINST ACCEPTANCE CERTIFICATE SIGNED AND STAMPED BY BOTH PARTIES BENEFICIARY AND APPLICANT CASO 2) 46 A: Documents Required ……. INSPECTION CERTIFICATE ISSUED BY ………. FOR INSPECTION AND COMPLIANCE OF THE GOODS NAMES AND SPECIMEN SIGNATURES OF AUTHORIZED SIGNATORIES WHOM APPOINTED TO SIGN THE INSPECTION CERTIFICATE WILL BE SENT TO YOU IN DUE COURSE ………………… 20
ESEMPI DI CONDIZIONI E CLAUSOLE CHE ESPONGONO L’ESPORTATORE A RISCHI CASO 3) : 46 A: Documents required …. . 2 -FULL SET CLEAN ON BOARD BILLS OF LADING MADE OUT TO THE ORDER OF (nome banca estera) MARKED FREIGHT PAYABLE AT DESTINATION AND MUST BEAR OUR LC NUMBER AND NOTIFY APPLICANT(COMPLETE NAME AND ADDRESS AS GIVEN IN THE LC) …… 47 A: Additional Conditions ………. . 2 - DELIVERY TERMS : EXW ……. . 21
ESEMPI DI CONDIZIONI E CLAUSOLE CHE ESPONGONO L’ESPORTATORE A RISCHI CASO 4 47 A: Additional Conditions NEGOTIATION OF DOCUMENTS UNDER RESERVE OR AGAINST INDEMNITY OR GUARANTEE IS PROHIBITED. CASO 5 47 A: Additional Conditions ALL DOCUMENTS MUST BE ISSUED IN ENGLISH LANGUAGE CASO 6 47 A: Additional Conditions COMMERCIAL INVOICES ISSUED FOR AMOUNTS IN EXCESS OF D/C VALUE ARE NOT ACCEPTABLE 22
SUGGERIMENTI PRATICI AFFINCHE’ IL CREDOC SIA STRUMENTO PROTETTIVO PER L’ESPORTATORE 1) PER CAUTELARSI DAI RISCHI DI INSOLVENZA PAESE / BANCA ORDINANTE 23 - VALUTARE PREVENTIVAMENTE IL RISCHIO PAESE E LO “STANDING” DELLA BANCA EMITTENTE, TENENDO PRESENTE CHE IL “RISCHIO DI CONTROPARTE” SI DEVE VALUTARE SULLA BANCA ESTERA E NON SUL COMPRATORE - RICHIEDERE ALLA PROPRIA BANCA PREVENTIVA DISPONIBILITA’ DI MASSIMA ALL’AGGIUNTA DELLA CONFERMA E RELATIVO “PRICING” INDICATIVO - PER BANCHE/PAESI CHE NON CONFERISCONO MANDATO RICHIEDERE ALLA PROPRIA BANCA PREVENTIVA DISPONIBILITA’ DI MASSIMA AL RILASCIO DI “STAR DEL CREDERE” (GARANZIA UNILATERALE DI PAGAMENTO A COPERTURA RISCHIO PAESE/BANCA) O DI “SILENT CONFIRMATION” (COPERTURA ANCHE DEL RISCHIO DOCUMENTALE) - PER PAESI AD ALTO RISCHIO RICHIEDERE EVENTUALE RILASCIO DI “COMMITMENT” DA PARTE DELLA PROPRIA BANCA IN ATTESA DELL’ARRIVO DEL CREDITO DOCUMENTARIO
SUGGERIMENTI PRATICI AFFINCHE’ IL CREDOC SIA STRUMENTO PROTETTIVO PER L’ESPORTATORE 2) PER CAUTELARSI DA RISCHI DI RIFIUTI E/O CONTESTAZIONI SUI DOCUMENTI (POSSIBILITA’ DI PRESTAZIONI “SOTTO RISERVA” O ADDIRITTURA DI INVIO DEI DOCUMENTI “ON APPROVAL BASIS” OPPURE “ON COLLECTION BASIS”…. . ) Al momento della redazione del contratto……………. . < CONCORDARE I TERMINI GENERALI DEL CREDOC NEL CONTRATTO OD AL CASO ACCLUDERE UNA “DRAFT” DEL CREDOC AL CONTRATTO STESSO COME “INTEGRAL PART” < VERIFICARE LA COERENZA TRA I DOCUMENTI RICHIESTI E LE CONDIZIONI DEL CREDOC DA UN LATO E LA POSSIBILITA’ DI PRODURRE TALI DOCUMENTI E DI SODDISFARE TALI CONDIZIONI DALL’ALTRO 24 < CHIARIRE BENE CLAUSOLA RESA INCOTERMS E MODALITA’ DI TRASPORTO
SUGGERIMENTI PRATICI AFFINCHE’ IL CREDOC SIA STRUMENTO PROTETTIVO PER L’ESPORTATORE al momento della notifica……………. . < LEGGERE ATTENTAMENTE IL TESTO DELLA CREDENZIALE < CERCARE DI OTTENERE CREDITI VALIDI IN ITALIA E CON LA PROPRIA BANCA ITALIANA DESIGNATA ALLA PRESTAZIONE (EVITARE IL “RISCHIO VIAGGIO DOCUMENTI”) < IN CASO DI TERMINI NON CONFORMI RICHIEDERE OPPORTUNE MODIFICHE ALL’ORDINANTE < IN CASO DI PRESCRIZIONI DUBBIE RICHIEDERE CHIARIMENTI ALLA PROPRIA BANCA INCARICANDOLA AL CASO DI RICHIEDERLI ALLA BANCA ORDINANTE 25
SUGGERIMENTI PRATICI AFFINCHE’ IL CREDOC SIA STRUMENTO PROTETTIVO PER L’ESPORTATORE al momento dell’utilizzo………. < PREDISPORRE I DOCUMENTI SECONDO IL TESTO DEL CREDITO (ED EVENTUALI MODIFICHE) E TENENDO PRESENTE CHE L’ESAME DA PARTE DELLA BANCA VIENE EFFETTUATO SULLA BASE DELL’APPARENTE CONFORMITA’ FORMALE SECONDO LE NUU 600 ED I CRITERI DELLA PBIU 681 (PRASSI BANCARIA INTERNAZIONALE UNIFORME) < CONTROLLARE CHE GLI STESSI SIANO CONFORMI ALLE PRESCRIZIONI DEL CREDITO E CONCORDANTI TRA DI LORO 26
SUGGERIMENTI PRATICI AFFINCHE’ IL CREDOC SIA STRUMENTO PROTETTIVO PER L’ESPORTATORE < PRESENTARE I DOCUMENTI IN UTILIZZO IL PIU’ PRESTO POSSIBILE ANCHE IN FUNZIONE DI EVENTUALE NECESSITA’ DI SANATORIA DEI DOCUMENTI STESSI < PRIMA DI CONSEGNARE I DOCUMENTI IN UTILIZZO ACCERTARSI DI AVERE PREDISPOSTO GLI STESSI IN TUTTI GLI ESEMPLARI RICHIESTI, DI AVERE FIRMATO TUTTO QUANTO ERA PREVISTO, DI AVERE GIRATO I DOCUMENTI NEGOZIABILI E DI AVER PROVVEDUTO ALLE PREVISTE LEGALIZZAZIONI/CERTIFICAZIONI (SE RICHIESTE) < RITIRARE ACCUSA RICEZIONE DATATA DALLA BANCA < PRESTARE ATTENZIONE AL COLLOQUIO CON IL QUALE LA BANCA COMUNICA AL BENEFICIARIO L’ESITO DEL PROPRIO ESAME DEI DOCUMENTI ED IL SUO ATTEGGIAMENTO CIRCA L’APPLICAZIONE DEI DOCUMENTI 27
SUGGERIMENTI PRATICI AFFINCHE’ IL CREDOC SIA STRUMENTO PROTETTIVO PER L’ESPORTATORE 3) SUGGERIMENTI DI CARATTERE GENERALE ………in generale è di fondamentale importanza …… - CONOSCERE IN MANIERA APPROFONDITA LE “NORME ED USI UNIFORMI RELATIVI AI CREDITI DOCUMENTARI, REVISIONE 2007, PUBBLICAZIONE ICC N. 600” (NUU) E LA PBIU 681 - AFFIDARSI ALL’INTERMEDIAZIONE DI VETTORI E SPEDIZIONIERI SPECIALIZZATI CON RIFERIMENTO AL PAESE ED ALLA TIPOLOGIA DI MERCE DA TRASFERIRE - AFFIDARSI ALL’INTERMEDIAZIONE DI BANCHE SPECIALIZZATE NELL’INTERSCAMBIO ESTERO - QUALORA SI OPERI IN MANIERA ABITUALE IN CREDITI DOCUMENTARI E’ IMPORTANTE INVESTIRE IN “FORMAZIONE PERMANENTE” PER GLI OPERATORI 28
“IL CREDITO DOCUMENTARIO: SPUNTI PER UN CORRETTO APPROCCIO DA PARTE DELL’ESPORTATORE” Grazie per l’attenzione Enzo Demaria Specialista Trade Finance - Regione Commerciale Ovest Uni. Credit Corporate Banking Sp. A Corso Torino, 24 I - 14100 ASTI AT (ITALY) mob. 335/7988080 - phone +39/0141/414628 - fax +39/0141/414650 mail to: enzo. demaria@unicreditgroup. eu http: //www. unicreditcorporate. it 29
- Slides: 29