
COMO Nombre del plantel Colegio de Educacin Profesional
COMO Nombre del plantel: Colegio de Educación Profesional Técnica del Estado de Puebla Nombre del Docente: María Guadalupe Salazar Chapa Nombre del Módulo: Administración del proceso de producción Fecha de elaboración: Febrero 2018 Periodo Escolar : 21718 Unidad de Aprendizaje: 1 Resultado de Aprendizaje: 1. 2 Identifica las funciones del área de producción de acuerdo con las operaciones, necesidades y características de la empresa. ________________________________________________ Propósito de la unidad: Establecerá los costos de producción de acuerdo con las operaciones y características de la empresa para optimizar los recursos. ______________________________ Tipo de material didáctico y recurso: Microsoft EXCEL 2013 _______________________________ Descripción del material didáctico o recurso: Es un material que sirve de apoyo para explicar qué son los costos como se clasifican , sus ejemplos y características. _______________________________ Propósito de la aplicación o uso del material didáctico o recurso en relación al Resultado de Aprendizaje esperado. Hacer interesante y llamativa la clase, para que el alumno comprenda más el tema y se inmiscuya de manera voluntaria al desarrollo de la misma. Administración del proceso de producción/ ADMO 401 6/13/2021 _ 1
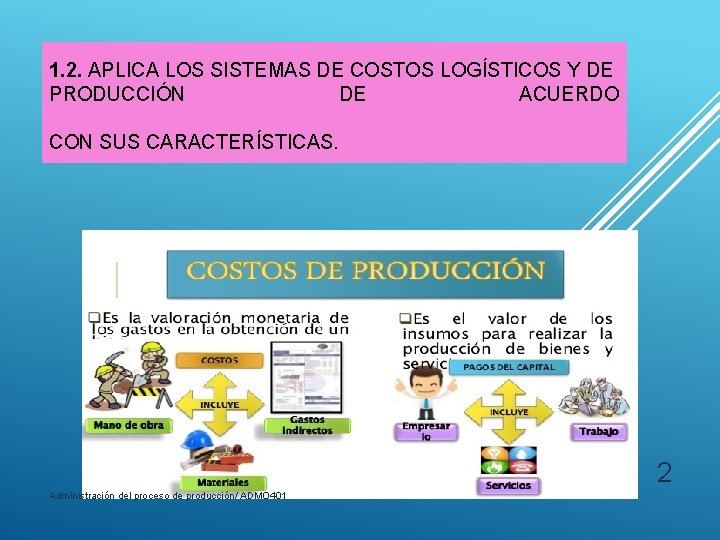
1. 2. APLICA LOS SISTEMAS DE COSTOS LOGÍSTICOS Y DE PRODUCCIÓN DE ACUERDO CON SUS CARACTERÍSTICAS. 2 Administración del proceso de producción/ ADMO 401
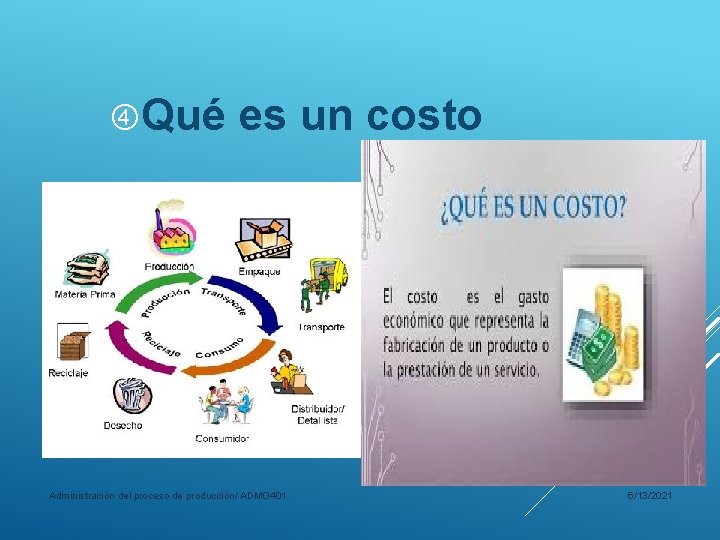
Qué es un costo 3 Administración del proceso de producción/ ADMO 401 6/13/2021
CLASIFICACIONES DE COSTOS • CLASIFICACIÓN S/COMPORTAMIENTO : COSTOS FIJOS Y COSTOS VARIABLES COSTOS FIJOS : SON LOS COSTOS QUE PERMANECEN CONTANTES POR UN PERÍODO DE TIEMPO DETERMINADO, SIN IMPORTAR EL VOLÚMEN DE PRODUCCIÓN. COSTOS VARIABLES : SON LOS QUE SE MODIFICAN DE ACUERDO AL VOLÚMEN PRODUCIDO. • CLASIFICACIÓN SEGÚN IDENTIFICACIÓN : COSTOS DIRECTOS E INDIRECTOS COSTOS DIRECTOS : IDENTIFICABLE CON EL PRODUCTO, SERIVICIO, PROCESO, O DEPARTAMENTO. COSTOS INDIRECTOS : MONTO SE CONOCE PARA EL GLOBAL DE LA EMPRESA O PARA UN CONJUNTO DE PRODUCTOS, PARA SU 4 Administración del proceso de producción/ ADMO 401 6/13/2021 ASIGNACIÓN SE REQUIERE UNA BASE DE DISTRIBUCIÓN
OTRAS CLASIFICACIONES • SEGÚN ÁREA DONDE SE CONSUMEN – COSTOS DE PRODUCCIÓN, COSTOS DE ADMINISTRACIÓN, COSTOS DE FINANCIAMIENTO, COSTOS DE DISTRIBUCIÓN. • SEGÚN MOMENTO EN QUE SE CALCULAN – COSTOS HISTORICOS Y COSTOS PREDETERMINADOS. • SEGÚN MOMENTO EN QUE SE REFLEJAN LOS RESULTADOS – COSTOS DEL PERÍODO Y COSTOS DEL PRODUCTO. • SEGÚN EL CONTROL QUE SE TENGA SOBRE LOS CONSUMOS – COSTOS CONTROLABLES Y COSTOS NO CONTRLABLES. COSTO DE OPORTUNIDAD – ES EL COSTO QUE SE GENERA AL TOMAR UNA DETERMINACIÓN QUE CONLLEVA A LA RENUNCIA DE OTRA ALTERNATIVA. 5 Administración del proceso de producción/ ADMO 401
EJEMPLOS DE COSTOS VARIABLES - MANO DE OBRA VARIABLE - MATERIAS PRIMAS O INSUMOS - MATERIALES COSTOS FIJOS - MANO DE OBRA FIJA - CARGAS SOCIALES (APORTES BPS) - AGUA, LUZ, TELÉFONO - IMPUESTOS MUNICIPALES - LOCOMOCIÓN - PAPELERÍA - OTROS 6 Administración del proceso de producción/ ADMO 401
EJEMPLOS DE COSTOS DIRECTOS - MANO DE OBRA - ASOCIADO A UN PRODUCTO - MATERIAS PRIMAS O INSUMOS - “ - MATERIALES - “ COSTOS INDIRECTOS - PACKING - ALQUILERES - AGUA, LUZ, TELÉFONO - IMPUESTOS ESPECÍFICOS - LOCOMOCIÓN - SERVICIOS DECONSULTORÍA - OTROS 7 Administración del proceso de producción/ ADMO 401 6/13/2021
PUNTO DE EQUILIBRIO ECONÓMICO ES LA TÉCNICA UTILIZADA PARA ANALIZAR LA RELACIÓN EXISTENTE ENTRE LOS COSTOS FIJOS, LOS COSTOS VARIABLES, Y LA RENTABILIDAD SOBRE VENTAS. EN TÉRMINOS FORMALES, ES LA PLANIFICACIÓN DELAS UTILIDADES BASADAS EN RELACIONES ESTABLECIDAS ENTRE COSTOS E INGRESOS. EN LA PRÁCTICA ES EL PUNTO AL QUE SE DEBE LLEGAR EN VOLÚMEN DE VENTAS A LOS EFECTOS DE CUBRIR EL PRESUPUESTO DE COSTOS, O EL PUNTO DONDE LA EMPRESA NI GANA, NI PIERDE. EL PUNTO DE EQUILIBRIO PUEDE SER CALCULADO MONETARIAMENTE O EN UNIDADES. TIENE VARIAS APLICACIONES, DETERMINAR DESVIO DE COSTOS, FIJACIÓN DE 8 PRECIOS, MARGENES DE RENTABILDAD. Administración del proceso de producción/ ADMO 401 6/13/2021
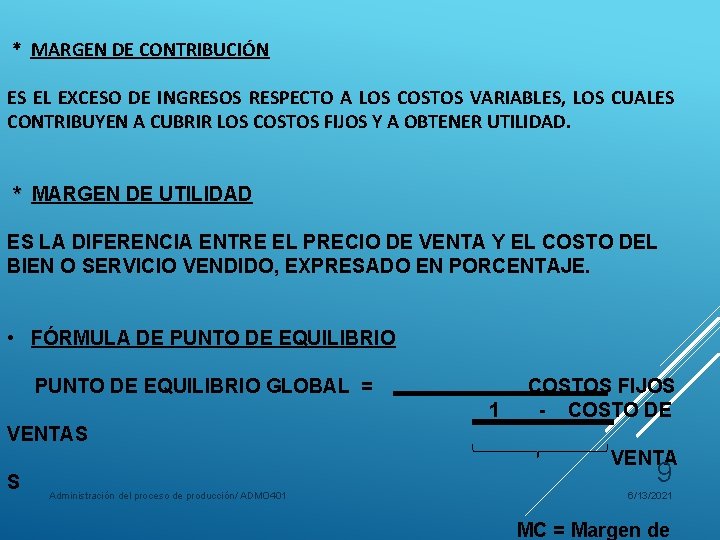
* MARGEN DE CONTRIBUCIÓN ES EL EXCESO DE INGRESOS RESPECTO A LOS COSTOS VARIABLES, LOS CUALES CONTRIBUYEN A CUBRIR LOS COSTOS FIJOS Y A OBTENER UTILIDAD. * MARGEN DE UTILIDAD ES LA DIFERENCIA ENTRE EL PRECIO DE VENTA Y EL COSTO DEL BIEN O SERVICIO VENDIDO, EXPRESADO EN PORCENTAJE. • FÓRMULA DE PUNTO DE EQUILIBRIO GLOBAL = 1 COSTOS FIJOS - COSTO DE VENTAS VENTA S 9 Administración del proceso de producción/ ADMO 401 6/13/2021 MC = Margen de
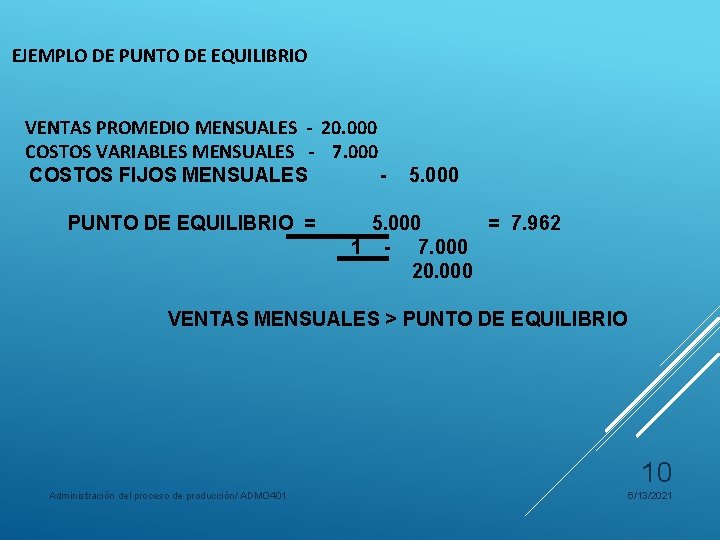
EJEMPLO DE PUNTO DE EQUILIBRIO VENTAS PROMEDIO MENSUALES - 20. 000 COSTOS VARIABLES MENSUALES - 7. 000 COSTOS FIJOS MENSUALES PUNTO DE EQUILIBRIO = 5. 000 = 7. 962 1 - 7. 000 20. 000 VENTAS MENSUALES > PUNTO DE EQUILIBRIO 10 Administración del proceso de producción/ ADMO 401 6/13/2021
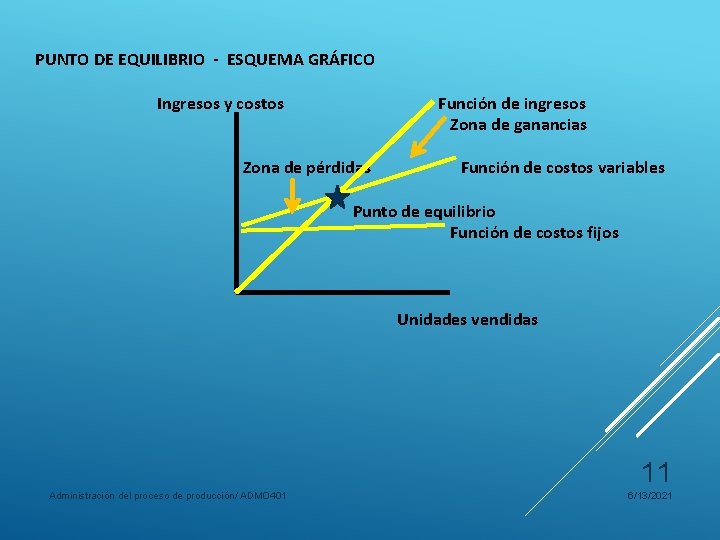
PUNTO DE EQUILIBRIO - ESQUEMA GRÁFICO Ingresos y costos Función de ingresos Zona de ganancias Zona de pérdidas Función de costos variables Punto de equilibrio Función de costos fijos Unidades vendidas 11 Administración del proceso de producción/ ADMO 401 6/13/2021
- Slides: 11