
Chapter 4 Te kuptojme pasqyren e cash flow
- Slides: 43
Chapter 4 Te kuptojme pasqyren e cash flow Cash flow Analysis Irena Beqiraj, CFA
E ardhura neto eshte nje opinion Cash flow eshte nje fakt.
Cfare eshte Cash? �Cash eshte paraja qe nje person aktualisht ka, duke perfshire parate ne depozita (Webster's) �Cash-I �Cash eshte nje mjet kembimi (Economics) is king –cash-i eshte mbret(shprehje amerikane)
Cash eshte…… Gjaku I nje biznesi. Ai ushqen te gjitha krahet e nje organizate. Ai e mban ate te gjalle! (Te ardhurat eshte zemra e ketij trupi. Jane te ardhurat qe duhet te pompojne vazhdimisht cash brenda dhe pergjate sistemit. )
Cash-i konsiston ne �Para ne dore �Cash ne banke ◦ Depozita ne tranzit �Ekuivalente te cash-it ◦ Depozita afatshkurtra ◦ Repo ◦ Te tjera
Cash-i nuk konsiston ne: �Investime afatshkurtra ◦ Keto jane shume afer cash-it (shiko footnotes) �Investime afatgjata �Llogari te arketueshme �Deposita me afat
Cfare eshte cash flow? �Cash-I qe gjenerohet nga nje biznes ◦ Zakonisht nga klientet �Kundrejt atij qe kerkohet nga biznesi: ◦ Perfshire aksioneret ◦ financiaret ◦ Dhe shitesit �Ne kursin normal te biznesit
Cash-i vjen prej: �Operacioneve ose Aktivitetet operative ◦ Shitjet �Aktivitetet investuese ◦ Shitjet e nje pjese te biznesit ◦ Shitje e aseteve �Aktivitetet Financuese ◦ Investitoret (shitja e aksioneve) ◦ Bankat (kredite)
Te kuptojme Burimet dhe Perdorimet Te ardhurat ◦ Nje shitje e drejtperdrejte ne cash eshte nje burime cash-i ◦ Megjithate Kur shitja kthehet ne nje llogari te arketueshme, ne kemi nje perdorim cash-i. Ne, ne esence, i leme klientet tani te perdorin cash-in tone. ◦ Pagesa e llogarive te arketueshme nga klientet eshte nje burim cash-i.
Te kuptojme Burimet dhe Perdorimet Shpenzimet ◦ Nje blerje e drejtperdrejte nga nje shites * eshte nje perdorim cash-i. ◦ Megjithate kur kjo blerje eshte ne llogari (ata do na presin fature dhe ne do te paguajme me vone) kjo kthehet ne nje burim cash-i. ◦ Kur ne me vone paguajme faturen, eshte nje perdorim cash-i.
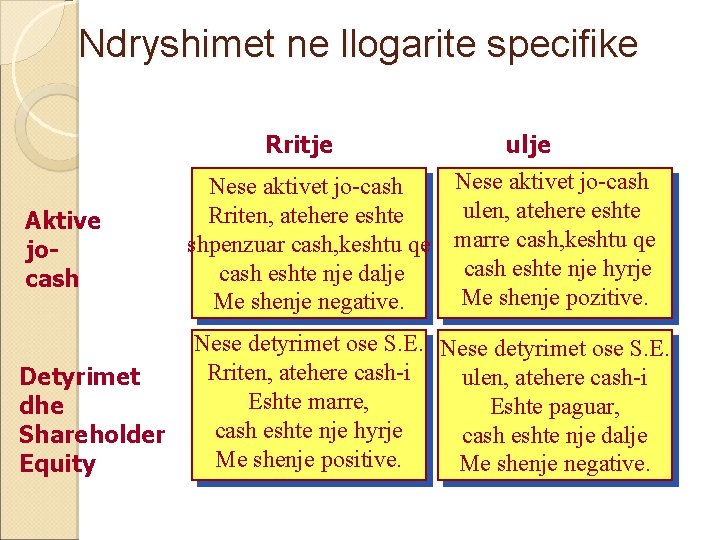
Ndryshimet ne llogarite specifike Rritje Aktive jocash Detyrimet dhe Shareholder Equity ulje Nese aktivet jo-cash ulen, atehere eshte Rriten, atehere eshte shpenzuar cash, keshtu qe marre cash, keshtu qe cash eshte nje hyrje cash eshte nje dalje Me shenje pozitive. Me shenje negative. Nese detyrimet ose S. E. Rriten, atehere cash-i ulen, atehere cash-i Eshte marre, Eshte paguar, cash eshte nje hyrje cash eshte nje dalje Me shenje positive. Me shenje negative.
Pasqyra e Cash Flows Pasqyra e cash flows … (a) Shpjegon arsyet per ndryshimet e cash-it. (b) Klasifikon arsyet e ndryshimit si operative, te investimit ose te aktivitetit te financimit. (c) Ben lidhjen midis te ardhurave neto dhe cash flow nga operacionet.
Rendesia e Pasqyres se Cash Flow Pasqyra e Cash Flow eshte e rendesishme sepse; �Nuk bazohet ne supozimin se “ Kompania eshte ongoing concern ” �Ka me pak mundesi te ndikohet nga zgjedhjet e manaxhimit mbi politikat dhe vleresimet kontabel �Cash flow mund te tregoje nese nje kompani ka aftesine to financoje rritjen e saj nepermjet operacioneve te brendshme. Pasqyra e Cash flow tregon aftesine e pagmit afatgjate
Pasqyra e Cash Flows Nje permbledhje e pagesave te nje kompanie gjate nje periudhe kohe. Kjo pasqyre tregon hyrjet dhe daljet e cash-it bazuar ne: Aktivitetet operative, Aktivitetet e investimit, dhe Aktivitetet e financimit.
Pasqyra e Cash Flows Cash Flow nga Aktivitetet Operative Tregon impaktin e transaksioneve te cilat nuk pershkruhen si aktivitete investimi apo financimi. �Keto cash flow jane zakonisht efektet e cash-it nga transaksione te cilat hyjne ne percaktimin e te ardhures neto.
Cash Flow Nga Aktivitetet Operative Hyrje Cash-i Nga shitja e te mirave dhe sherbimeve Nga te ardhurat nga interesat dhe dividentet Dalje Cash-i Per te paguar furnitoret per inventaret Per te paguar punonjesit per sherbimet Per te paguar kreditoret(interesat) Per te paguar qeverine per Taksat Per te paguar furnitoret e tjere per shpenzime te tjera operative
Cash Flow Nga Aktivitetet Operative Do te ishte me llogjike te klasifikoheshin Te ardhurat nga interesat dhe dividentet si nje fluks hyres te “investimeve, ndersa interesat e paguar sigurisht duket si nje fluks dales i “financimeve”. Por, U. S. Financial Accounting Standards Board – I klasifikon ato si flukse “operative”.
Pasqyra e Cash Flows Cash Flow nga Aktivitetet Investuese Tregon impaktin e blerjes dhe shitjes se aktiveve fikse dhe te borxhit ose aksioneve te kompanive te tjera. Cash Flow nga Aktivitetet e Financimit Tregon impaktin e te gjitha transaksioneve cash me aksioneret dhe marrjen borxh ose pagesen e borxhit me kreditoret.
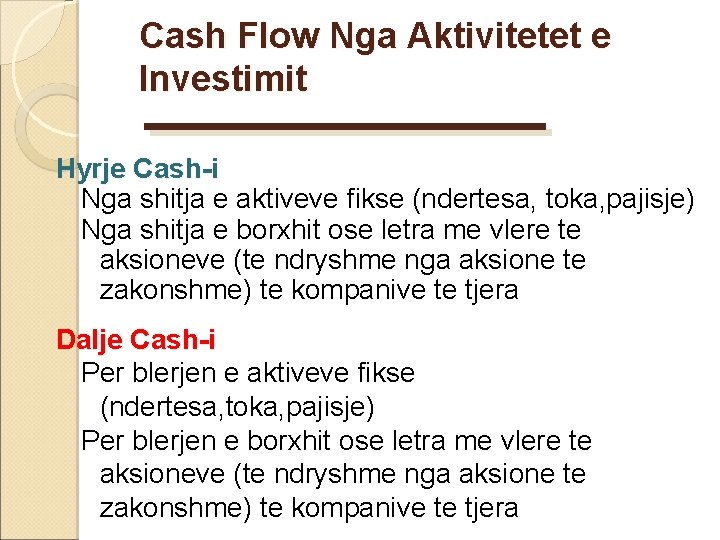
Cash Flow Nga Aktivitetet e Investimit Hyrje Cash-i Nga shitja e aktiveve fikse (ndertesa, toka, pajisje) Nga shitja e borxhit ose letra me vlere te aksioneve (te ndryshme nga aksione te zakonshme) te kompanive te tjera Dalje Cash-i Per blerjen e aktiveve fikse (ndertesa, toka, pajisje) Per blerjen e borxhit ose letra me vlere te aksioneve (te ndryshme nga aksione te zakonshme) te kompanive te tjera
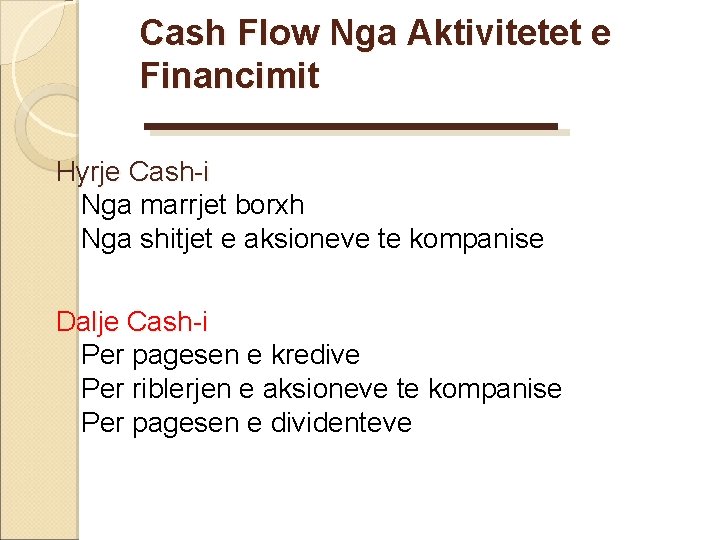
Cash Flow Nga Aktivitetet e Financimit Hyrje Cash-i Nga marrjet borxh Nga shitjet e aksioneve te kompanise Dalje Cash-i Per pagesen e kredive Per riblerjen e aksioneve te kompanise Per pagesen e dividenteve
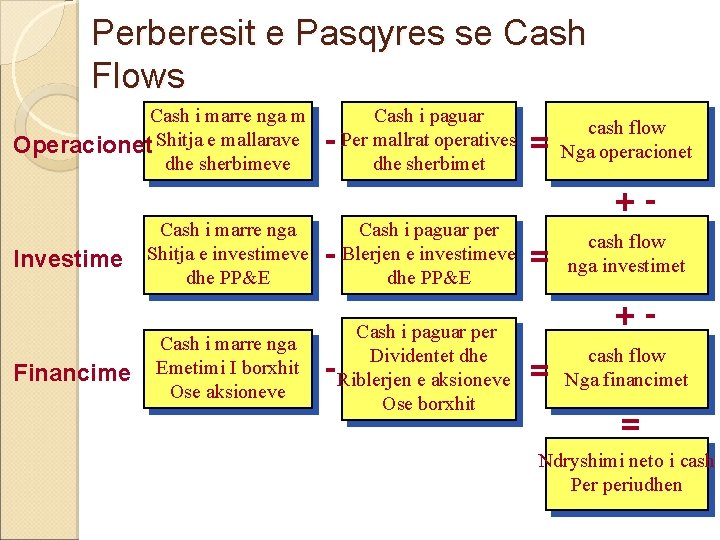
Perberesit e Pasqyres se Cash Flows Cash i marre nga m Operacionet Shitja e mallarave dhe sherbimeve Cash i paguar - Per mallrat operatives dhe sherbimet = cash flow Nga operacionet +Investime Financime Cash i marre nga Shitja e investimeve dhe PP&E Cash i paguar per - Blerjen e investimeve dhe PP&E Cash i marre nga Emetimi I borxhit Ose aksioneve Cash i paguar per Dividentet dhe - Riblerjen e aksioneve Ose borxhit = cash flow nga investimet += cash flow Nga financimet = Ndryshimi neto i cash Per periudhen
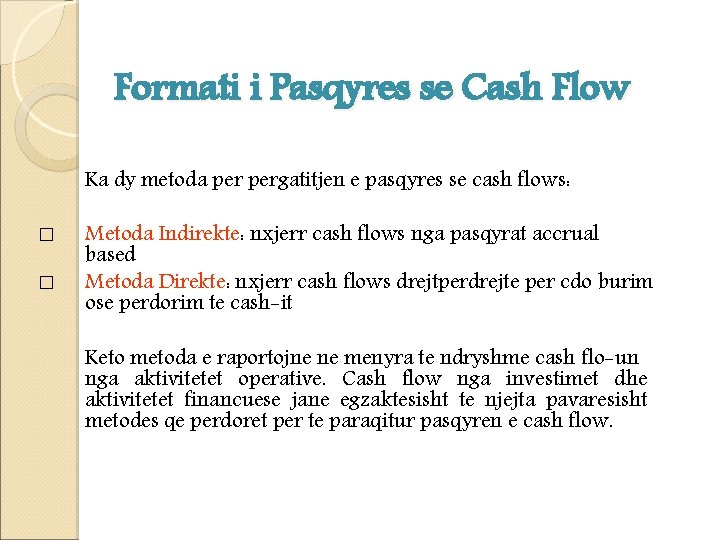
Formati i Pasqyres se Cash Flow Ka dy metoda pergatitjen e pasqyres se cash flows: � � Metoda Indirekte: nxjerr cash flows nga pasqyrat accrual based Metoda Direkte: nxjerr cash flows drejtperdrejte per cdo burim ose perdorim te cash-it Keto metoda e raportojne ne menyra te ndryshme cash flo-un nga aktivitetet operative. Cash flow nga investimet dhe aktivitetet financuese jane egzaktesisht te njejta pavaresisht metodes qe perdoret per te paraqitur pasqyren e cash flow.
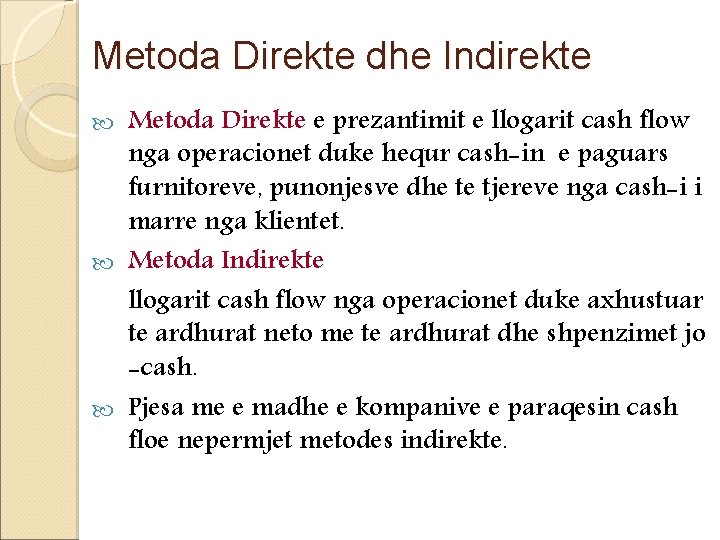
Metoda Direkte dhe Indirekte Metoda Direkte e prezantimit e llogarit cash flow nga operacionet duke hequr cash-in e paguars furnitoreve, punonjesve dhe te tjereve nga cash-i i marre nga klientet. Metoda Indirekte llogarit cash flow nga operacionet duke axhustuar te ardhurat neto me te ardhurat dhe shpenzimet jo -cash. Pjesa me e madhe e kompanive e paraqesin cash floe nepermjet metodes indirekte.
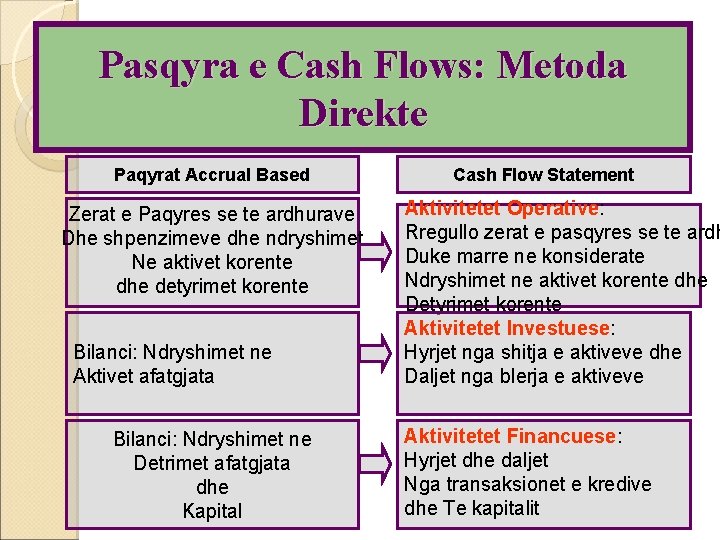
Pasqyra e Cash Flows: Metoda Direkte Paqyrat Accrual Based Zerat e Paqyres se te ardhurave Dhe shpenzimeve dhe ndryshimet Ne aktivet korente dhe detyrimet korente Bilanci: Ndryshimet ne Aktivet afatgjata Bilanci: Ndryshimet ne Detrimet afatgjata dhe Kapital Cash Flow Statement Aktivitetet Operative: Rregullo zerat e pasqyres se te ardh Duke marre ne konsiderate Ndryshimet ne aktivet korente dhe Detyrimet korente Aktivitetet Investuese: Hyrjet nga shitja e aktiveve dhe Daljet nga blerja e aktiveve Aktivitetet Financuese: Hyrjet dhe daljet Nga transaksionet e kredive dhe Te kapitalit
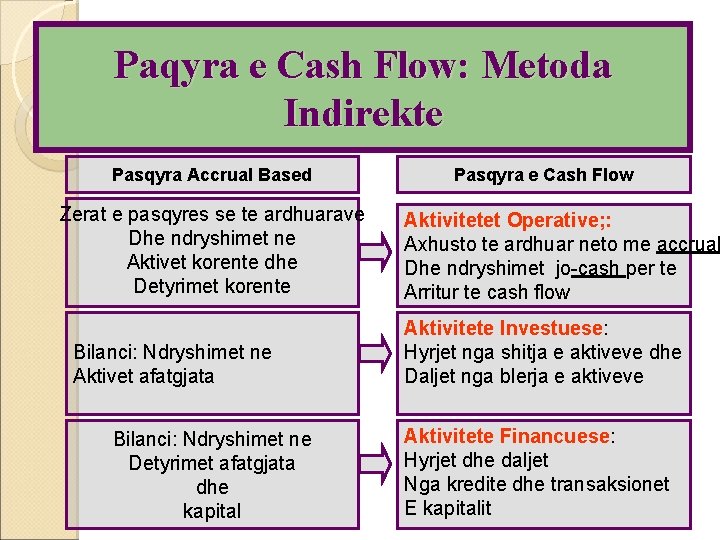
Paqyra e Cash Flow: Metoda Indirekte Pasqyra Accrual Based Zerat e pasqyres se te ardhuarave Dhe ndryshimet ne Aktivet korente dhe Detyrimet korente Bilanci: Ndryshimet ne Aktivet afatgjata Bilanci: Ndryshimet ne Detyrimet afatgjata dhe kapital Pasqyra e Cash Flow Aktivitetet Operative; : Axhusto te ardhuar neto me accrual Dhe ndryshimet jo-cash per te Arritur te cash flow Aktivitete Investuese: Hyrjet nga shitja e aktiveve dhe Daljet nga blerja e aktiveve Aktivitete Financuese: Hyrjet dhe daljet Nga kredite dhe transaksionet E kapitalit
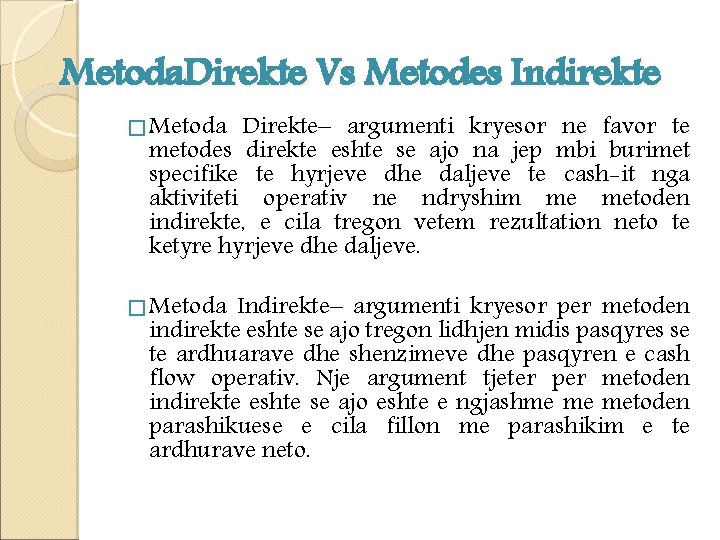
Metoda. Direkte Vs Metodes Indirekte � Metoda Direkte– argumenti kryesor ne favor te metodes direkte eshte se ajo na jep mbi burimet specifike te hyrjeve dhe daljeve te cash-it nga aktiviteti operativ ne ndryshim me metoden indirekte, e cila tregon vetem rezultation neto te ketyre hyrjeve dhe daljeve. � Metoda Indirekte– argumenti kryesor per metoden indirekte eshte se ajo tregon lidhjen midis pasqyres se te ardhuarave dhe shenzimeve dhe pasqyren e cash flow operativ. Nje argument tjeter per metoden indirekte eshte se ajo eshte e ngjashme me metoden parashikuese e cila fillon me parashikim e te ardhurave neto.
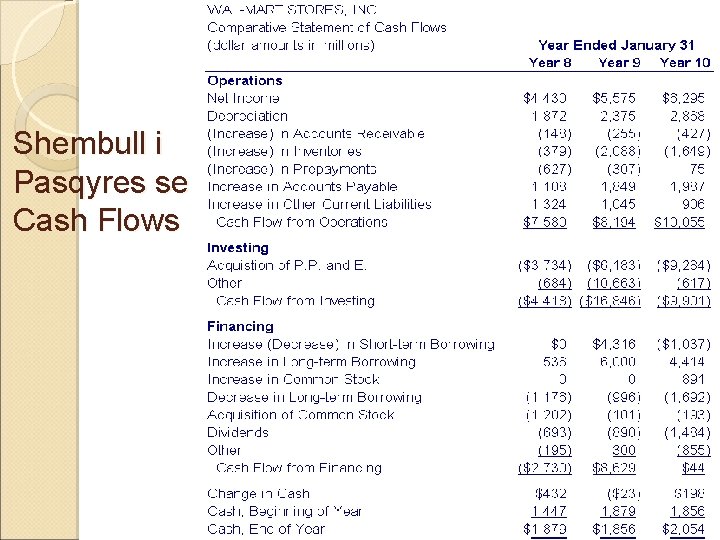
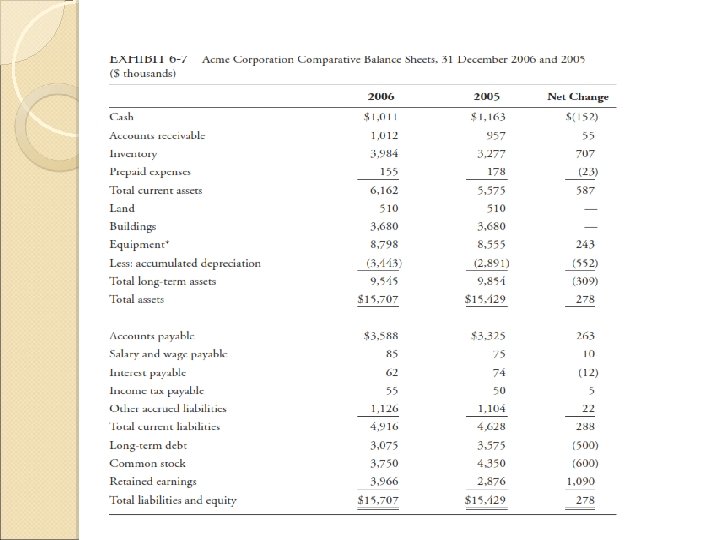
Shembull i Pasqyres se Cash Flows
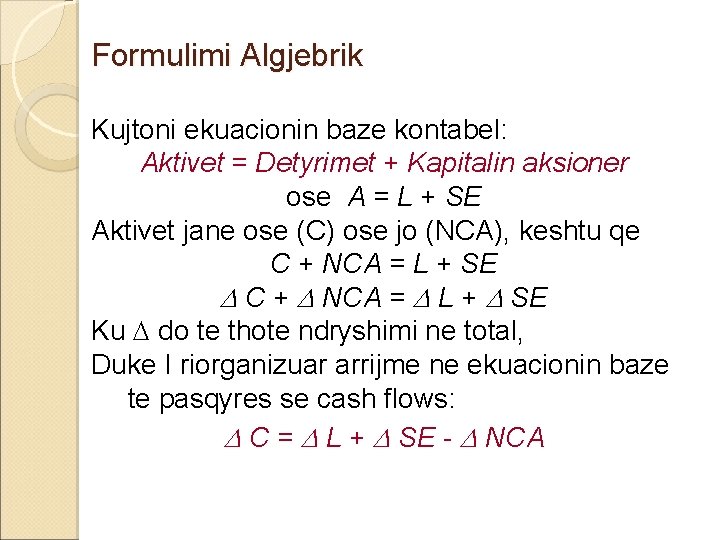
Formulimi Algjebrik Kujtoni ekuacionin baze kontabel: Aktivet = Detyrimet + Kapitalin aksioner ose A = L + SE Aktivet jane ose (C) ose jo (NCA), keshtu qe C + NCA = L + SE C + NCA = L + SE Ku do te thote ndryshimi ne total, Duke I riorganizuar arrijme ne ekuacionin baze te pasqyres se cash flows: C = L + SE - NCA
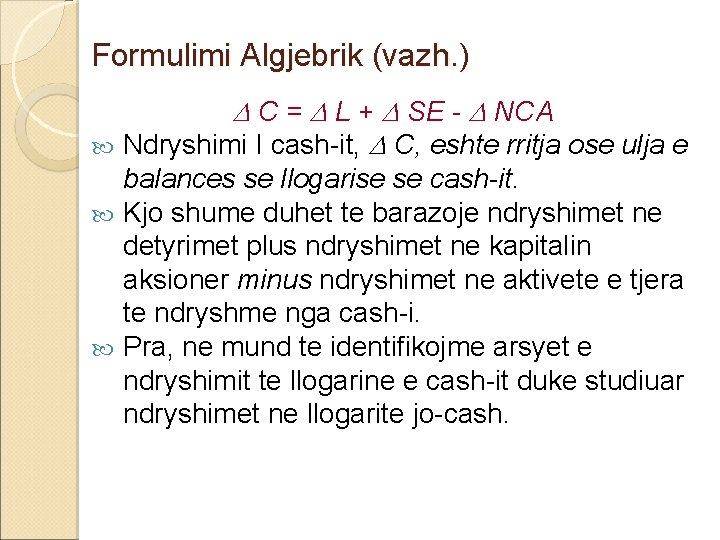
Formulimi Algjebrik (vazh. ) C = L + SE - NCA Ndryshimi I cash-it, C, eshte rritja ose ulja e balances se llogarise se cash-it. Kjo shume duhet te barazoje ndryshimet ne detyrimet plus ndryshimet ne kapitalin aksioner minus ndryshimet ne aktivete e tjera te ndryshme nga cash-i. Pra, ne mund te identifikojme arsyet e ndryshimit te llogarine e cash-it duke studiuar ndryshimet ne llogarite jo-cash.
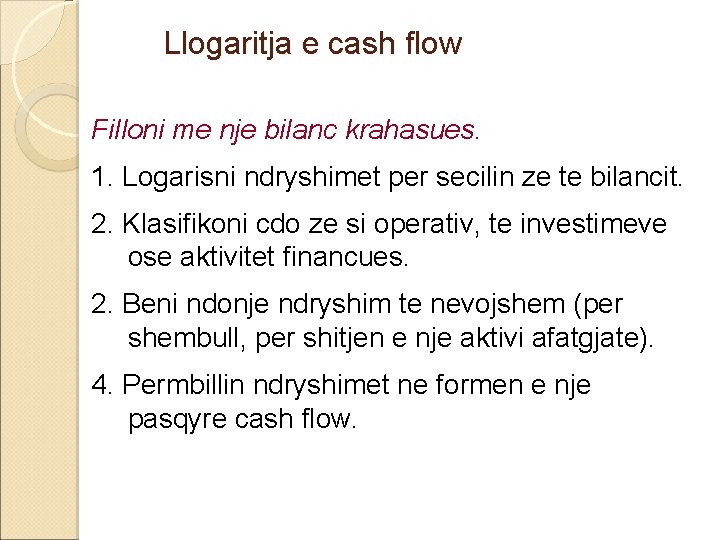
Llogaritja e cash flow Filloni me nje bilanc krahasues. 1. Logarisni ndryshimet per secilin ze te bilancit. 2. Klasifikoni cdo ze si operativ, te investimeve ose aktivitet financues. 2. Beni ndonje ndryshim te nevojshem (per shembull, per shitjen e nje aktivi afatgjate). 4. Permbillin ndryshimet ne formen e nje pasqyre cash flow.
Shpenzimet jo-cash Shpenzimet jo-cash, si shpenzimet e amortizimit, I shtohen mbrapsht.
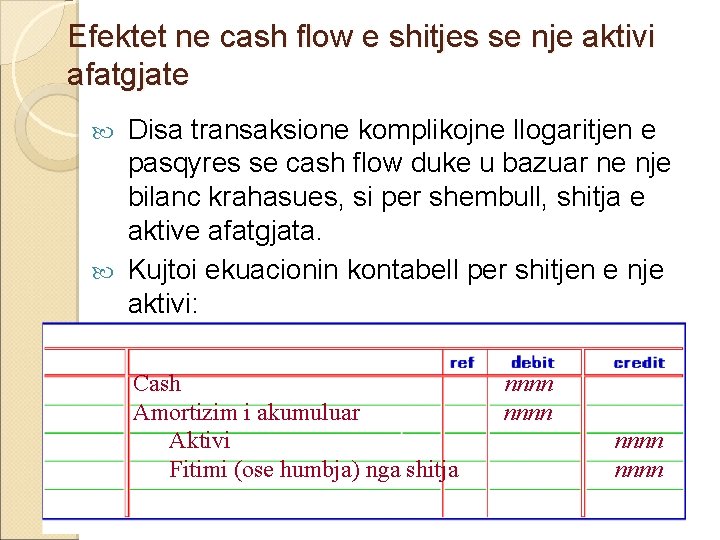
Efektet ne cash flow e shitjes se nje aktivi afatgjate Disa transaksione komplikojne llogaritjen e pasqyres se cash flow duke u bazuar ne nje bilanc krahasues, si per shembull, shitja e aktive afatgjata. Kujtoi ekuacionin kontabell per shitjen e nje aktivi: Cash Amortizim i akumuluar Aktivi Fitimi (ose humbja) nga shitja nnnn
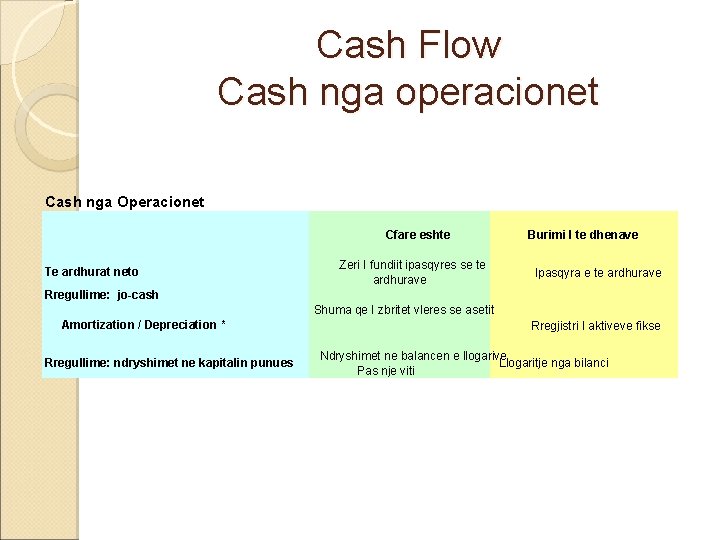
Cash Flow Cash nga operacionet Cash nga Operacionet Cfare eshte Te ardhurat neto Zeri I fundiit ipasqyres se te ardhurave Burimi I te dhenave Ipasqyra e te ardhurave Rregullime: jo-cash Shuma qe I zbritet vleres se asetit Amortization / Depreciation * Rregullime: ndryshimet ne kapitalin punues Rregjistri I aktiveve fikse Ndryshimet ne balancen e llogarive Llogaritje nga bilanci Pas nje viti
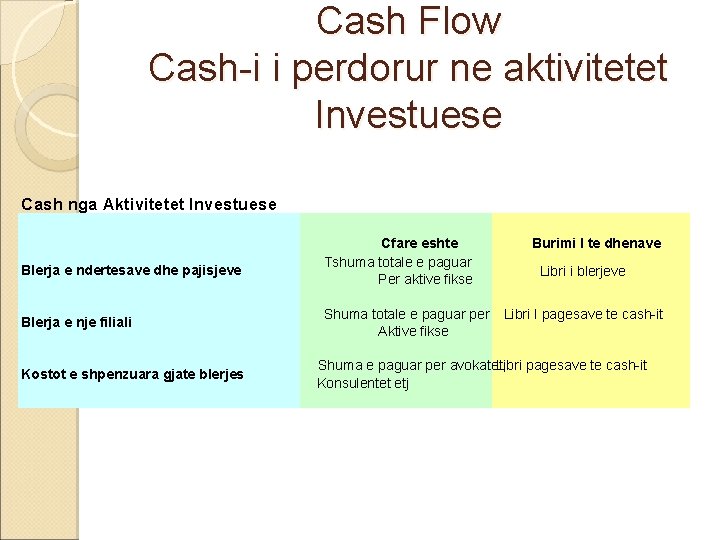
Cash Flow Cash-i i perdorur ne aktivitetet Investuese Cash nga Aktivitetet Investuese Blerja e ndertesave dhe pajisjeve Blerja e nje filiali Kostot e shpenzuara gjate blerjes Cfare eshte Tshuma totale e paguar Per aktive fikse Shuma totale e paguar per Aktive fikse Burimi I te dhenave Libri i blerjeve Libri I pagesave te cash-it Shuma e paguar per avokatet, Libri pagesave te cash-it Konsulentet etj
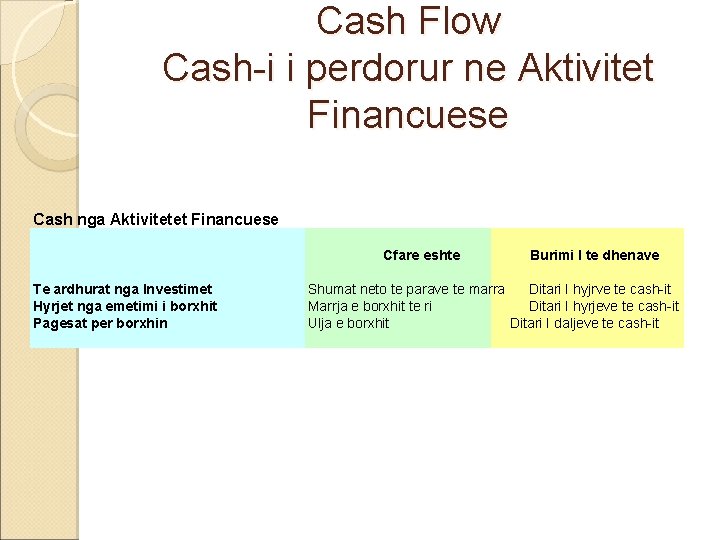
Cash Flow Cash-i i perdorur ne Aktivitet Financuese Cash nga Aktivitetet Financuese Cfare eshte Te ardhurat nga Investimet Hyrjet nga emetimi i borxhit Pagesat per borxhin Burimi I te dhenave Shumat neto te parave te marra Ditari I hyjrve te cash-it Marrja e borxhit te ri Ditari I hyrjeve te cash-it Ulja e borxhit Ditari I daljeve te cash-it
Analiza e Paqyres se Cash Flow o Analizimi I Pasqyres se Cash Flow te nje kompanie mund te na japiinformacione te dobishme : o Per te kuptuar biznesin dhe te ardhurat: o Per te parashikuar fluksin e ardhshem te parase.
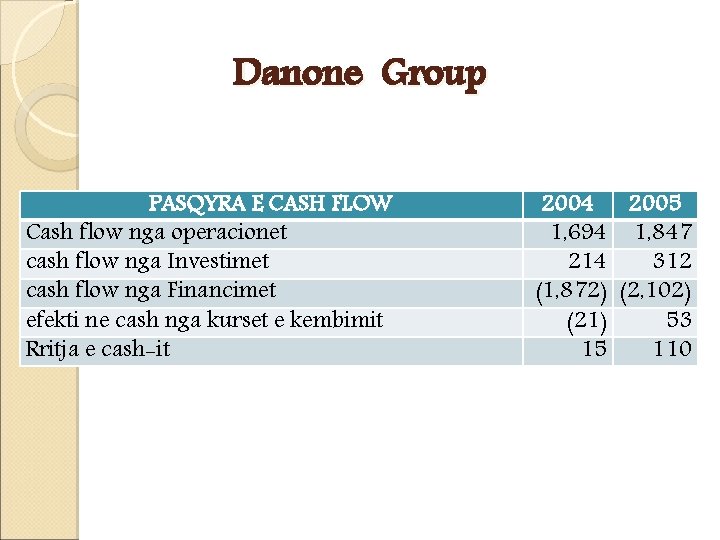
Danone Group PASQYRA E CASH FLOW Cash flow nga operacionet cash flow nga Investimet cash flow nga Financimet efekti ne cash nga kurset e kembimit Rritja e cash-it 2004 2005 1, 694 1, 847 214 312 (1, 872) (2, 102) (21) 53 15 110
Analizimi i Pasqyres se Cash Flow � cash flow nga Operacionet I tregon nja analisti sa cash po gjenerohet nga aktiviteti i shitjeve te kompanise. Ai eshte komponenti me i rendesishem i analizes se cash flow � Trendi i cash flow mund te perdoret per te parashikuar si do te performoje kompania ne vitet e ardhshme. Analiza e trendit eshte vecanerisht e rendesishme kur krahasohet me trendin e te ardhurave gjate kohes. Ndryshimet trendit te te ardhuarave dhe cash flow sugjerojne se te ardhurat nuk jane te besueshme � Nderlidhja midis komponenteve te cash flow, te tille si hyrjet e cash-it dhe mbledhja e cash-it mund te japin nje informacion te ngjashem me analizimin e raporteve te pasqyres se te ardhurave
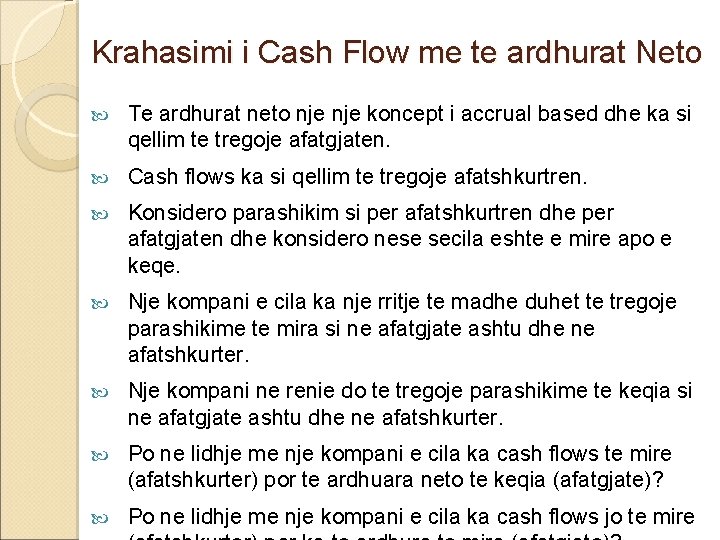
Krahasimi i Cash Flow me te ardhurat Neto Te ardhurat neto nje koncept i accrual based dhe ka si qellim te tregoje afatgjaten. Cash flows ka si qellim te tregoje afatshkurtren. Konsidero parashikim si per afatshkurtren dhe per afatgjaten dhe konsidero nese secila eshte e mire apo e keqe. Nje kompani e cila ka nje rritje te madhe duhet te tregoje parashikime te mira si ne afatgjate ashtu dhe ne afatshkurter. Nje kompani ne renie do te tregoje parashikime te keqia si ne afatgjate ashtu dhe ne afatshkurter. Po ne lidhje me nje kompani e cila ka cash flows te mire (afatshkurter) por te ardhuara neto te keqia (afatgjate)? Po ne lidhje me nje kompani e cila ka cash flows jo te mire
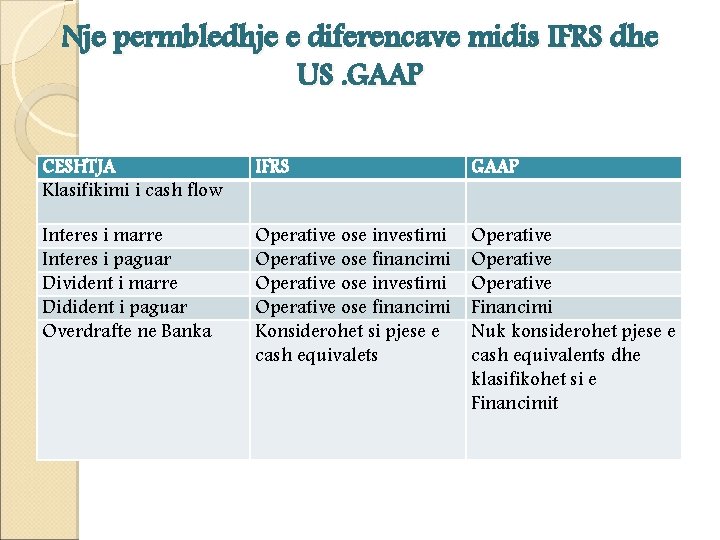
Nje permbledhje e diferencave midis IFRS dhe US. GAAP CESHTJA Klasifikimi i cash flow IFRS GAAP Interes i marre Interes i paguar Divident i marre Didident i paguar Overdrafte ne Banka Operative ose investimi Operative ose financimi Konsiderohet si pjese e cash equivalets Operative Financimi Nuk konsiderohet pjese e cash equivalents dhe klasifikohet si e Financimit
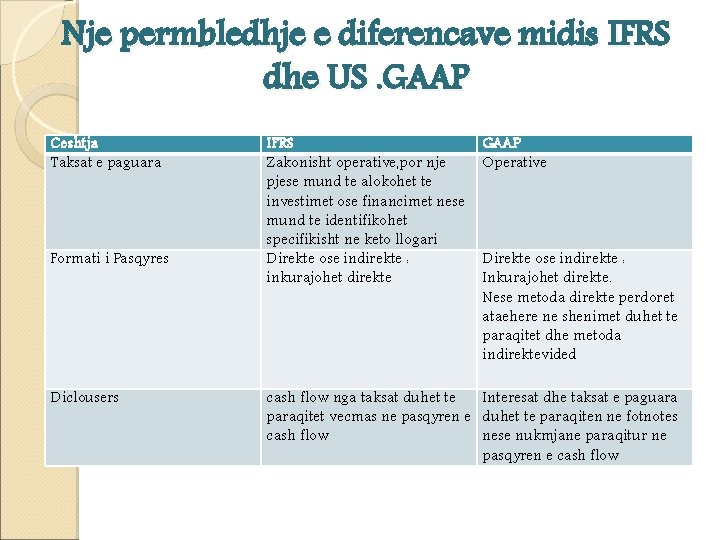
Nje permbledhje e diferencave midis IFRS dhe US. GAAP Ceshtja Taksat e paguara Formati i Pasqyres Diclousers IFRS Zakonisht operative, por nje pjese mund te alokohet te investimet ose financimet nese mund te identifikohet specifikisht ne keto llogari Direkte ose indirekte : inkurajohet direkte GAAP Operative Direkte ose indirekte : Inkurajohet direkte. Nese metoda direkte perdoret ataehere ne shenimet duhet te paraqitet dhe metoda indirektevided cash flow nga taksat duhet te Interesat dhe taksat e paguara paraqitet vecmas ne pasqyren e duhet te paraqiten ne fotnotes cash flow nese nukmjane paraqitur ne pasqyren e cash flow