
Chapitre 5 les cots partiels Limputation rationnelle des
- Slides: 34
Chapitre 5 : les coûts partiels L'imputation rationnelle des charges fixes
Principe l l Amélioration de la méthode des coûts complets Objectifs : l l neutraliser les effets des variations saisonnières d’activité sur les coûts unitaires et évaluer l’effet de ces variations sur le résultat de l’entreprise
Exemple l Une entreprise fabrique un produit P dont le coût de production se scinde en : Charges variables (ou opérationnelles): l l l Charges fixes (ou de structure): l l Consommation de matières premières = 1 kg par produit, à 10 dh/kg Main d’œuvre = 0, 25 heure par produit à 80 dh/ heure Pour une production mensuelle de 10 000 produits : 120. 000 dh. Calculer le coût de production total et unitaire pour les niveaux de production suivants: 5000, 8000, 10000 et 12000 produits
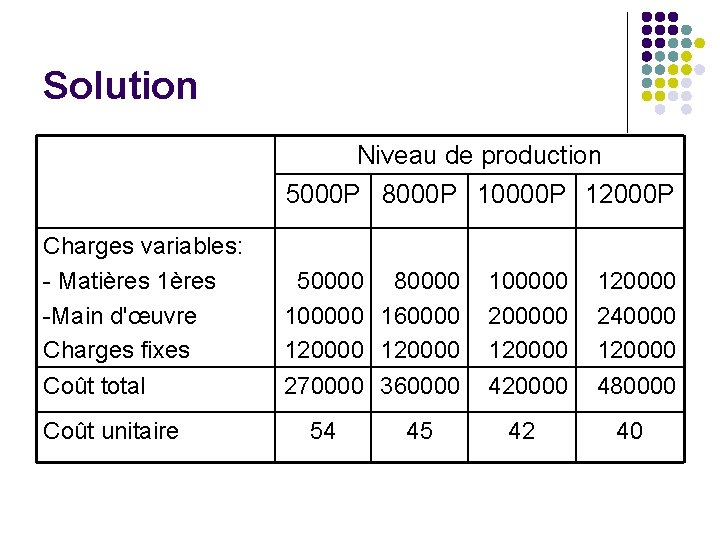
Solution Niveau de production 5000 P 8000 P 10000 P 12000 P Charges variables: - Matières 1ères -Main d'œuvre Charges fixes 50000 80000 100000 160000 120000 100000 200000 120000 240000 120000 Coût total 270000 360000 420000 480000 42 40 Coût unitaire 54 45
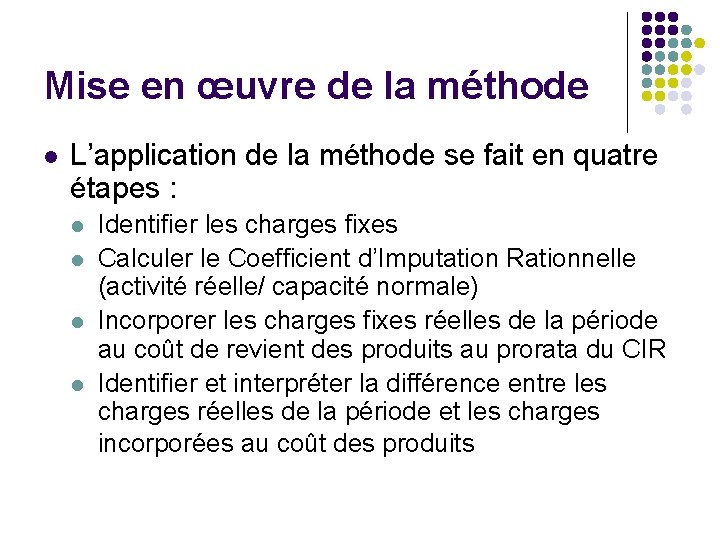
Mise en œuvre de la méthode l L’application de la méthode se fait en quatre étapes : l l Identifier les charges fixes Calculer le Coefficient d’Imputation Rationnelle (activité réelle/ capacité normale) Incorporer les charges fixes réelles de la période au coût de revient des produits au prorata du CIR Identifier et interpréter la différence entre les charges réelles de la période et les charges incorporées au coût des produits
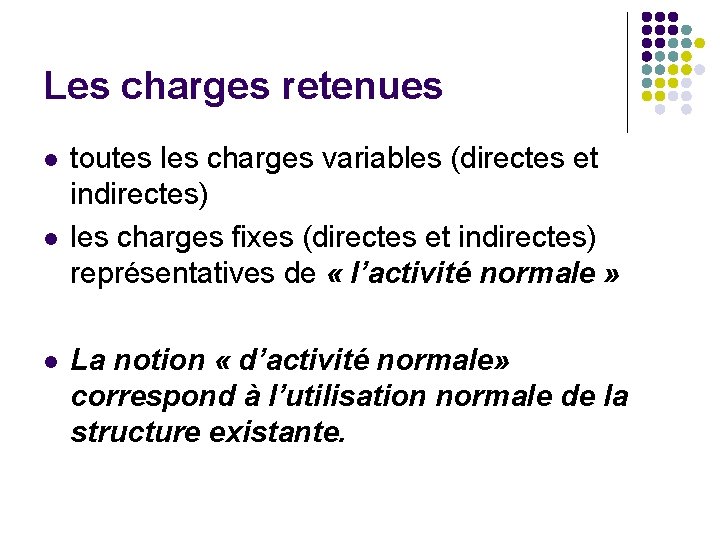
Les charges retenues l l l toutes les charges variables (directes et indirectes) les charges fixes (directes et indirectes) représentatives de « l’activité normale » La notion « d’activité normale» correspond à l’utilisation normale de la structure existante.
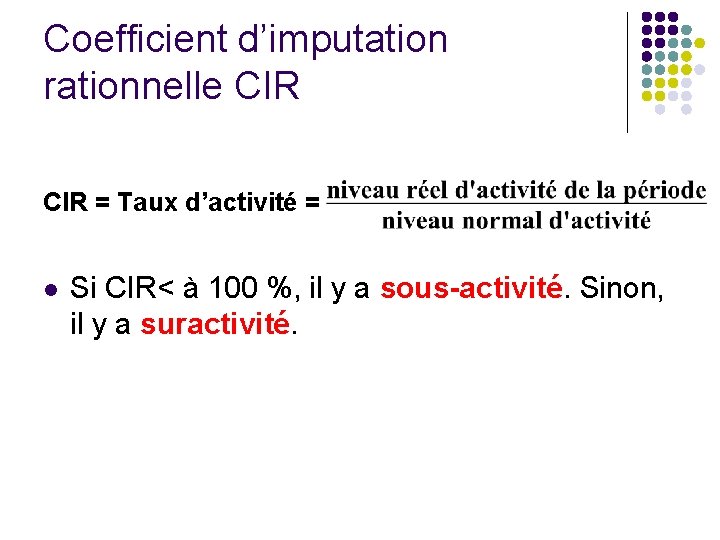
Coefficient d’imputation rationnelle CIR = Taux d’activité = l Si CIR< à 100 %, il y a sous-activité. Sinon, il y a suractivité.
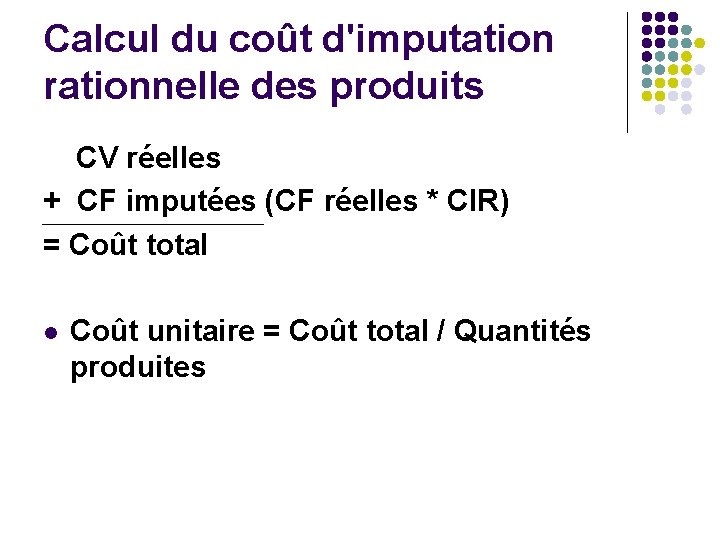
Calcul du coût d'imputation rationnelle des produits CV réelles + CF imputées (CF réelles * CIR) = Coût total l Coût unitaire = Coût total / Quantités produites
Coût de la sous-activité et boni de la suractivité Cas de la sous activité : Activité réelle<activité normale CIR < 1 CF imputées < CF réelles coût de la sous activité = CF réelles - CF imputées l l Le coût de la sous-activité est une différence de traitement comptable négative, qui doit être retranchée du résultat analytique pour obtenir le résultat de la comptabilité générale.
Cas de la suractivité Activité réelle>activité normale CIR > 1 CF imputées > CF réelles boni de la suractivité = CF imputées - CF réelles l Le boni de la suractivité est une différence de traitement comptable positive, et donc, doit être rajoutée au résultat analytique pour établir la concordance avec le résultat de la comptabilité générale.
Application L'entreprise TME fabrique et vend normalement 7000 produits P. Le coût variable du produit est de 490 DH Les charges fixes mensuelles sont de 1. 750. 000 DH On suppose une production de 5000 unités en mars et 8000 unités en avril TAF : l Pour chacun des deux mois, calculer le coût complet et le coût de l'imputation rationnelle l En déduire les différences sur le niveau d'activité
Les approches basées sur la distinction « coût fixe / coût variable »
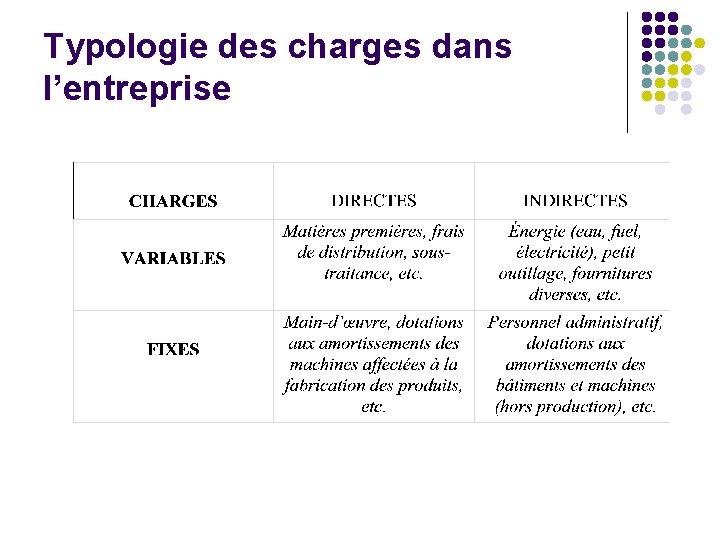
Typologie des charges dans l’entreprise
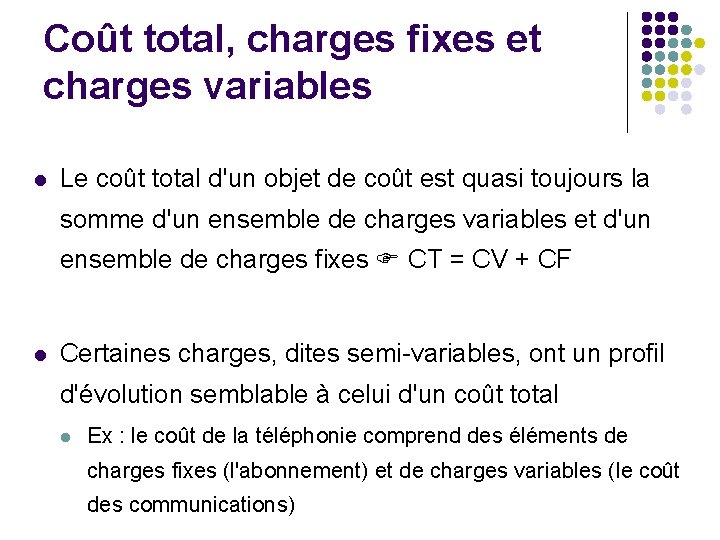
Coût total, charges fixes et charges variables l Le coût total d'un objet de coût est quasi toujours la somme d'un ensemble de charges variables et d'un ensemble de charges fixes CT = CV + CF l Certaines charges, dites semi-variables, ont un profil d'évolution semblable à celui d'un coût total l Ex : le coût de la téléphonie comprend des éléments de charges fixes (l'abonnement) et de charges variables (le coût des communications)
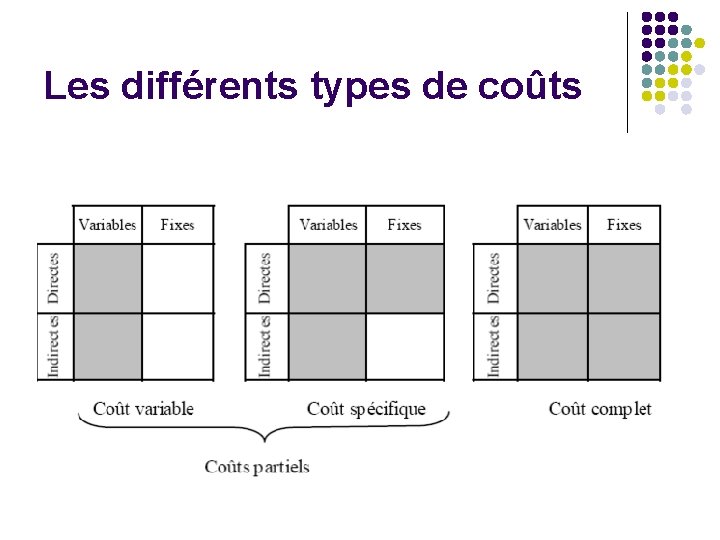
Les différents types de coûts
Attention aux "faux amis" ! l L'appellation de la méthode, "direct costing" donne à penser que l'on n'incorpore que les charges directes, alors que ce sont les charges variables qui sont en fait incorporées dans le calcul du coût de revient !
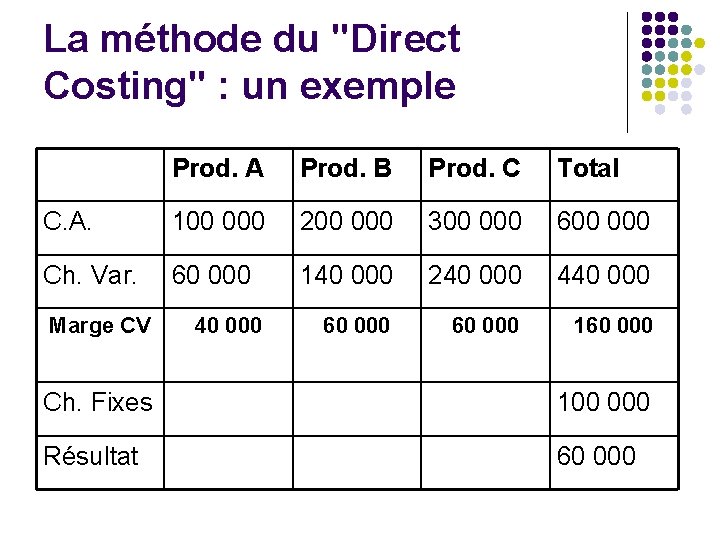
La méthode du "Direct Costing" : un exemple Prod. A Prod. B Prod. C Total C. A. 100 000 200 000 300 000 600 000 Ch. Var. 60 000 140 000 240 000 440 000 60 000 160 000 Marge CV 40 000 Ch. Fixes 100 000 Résultat 60 000
La méthode du "Direct Costing" évolué ou du "Coût spécifique" l La méthode du coût spécifique est une méthode de calcul du coût de revient intermédiaire entre le "Direct costing" et le calcul en coût complet
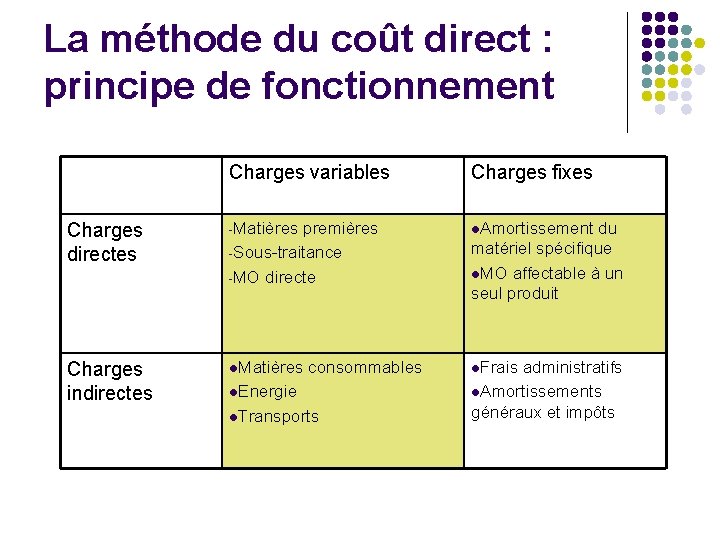
La méthode du coût direct : principe de fonctionnement Charges variables Charges fixes Charges directes -Matières premières -Sous-traitance -MO directe l. Amortissement Charges indirectes l. Matières l. Frais consommables l. Energie l. Transports du matériel spécifique l. MO affectable à un seul produit administratifs l. Amortissements généraux et impôts
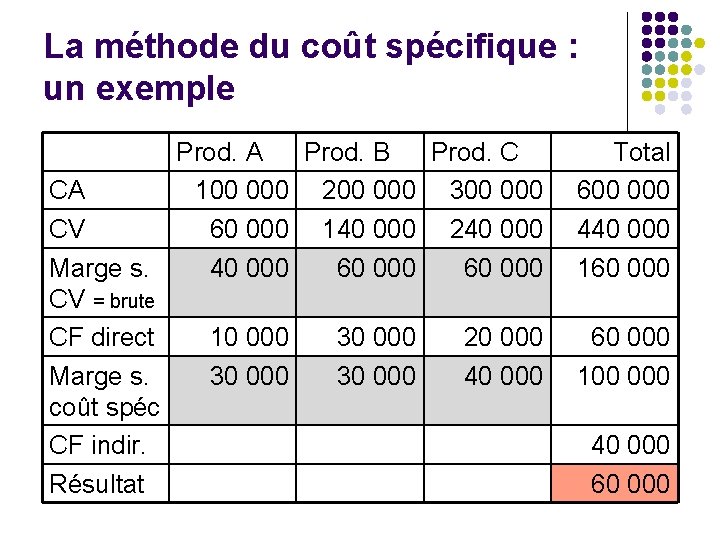
La méthode du coût spécifique : un exemple CA CV Marge s. CV = brute CF direct Marge s. coût spéc CF indir. Résultat Prod. A Prod. B Prod. C 100 000 200 000 300 000 60 000 140 000 240 000 60 000 10 000 30 000 20 000 40 000 Total 600 000 440 000 160 000 100 000 40 000 60 000
Le concept de seuil de rentabilité 1 - notion de SR 2 - utilisation du SR dans la prise de décision 3 - SR et mesure du risque
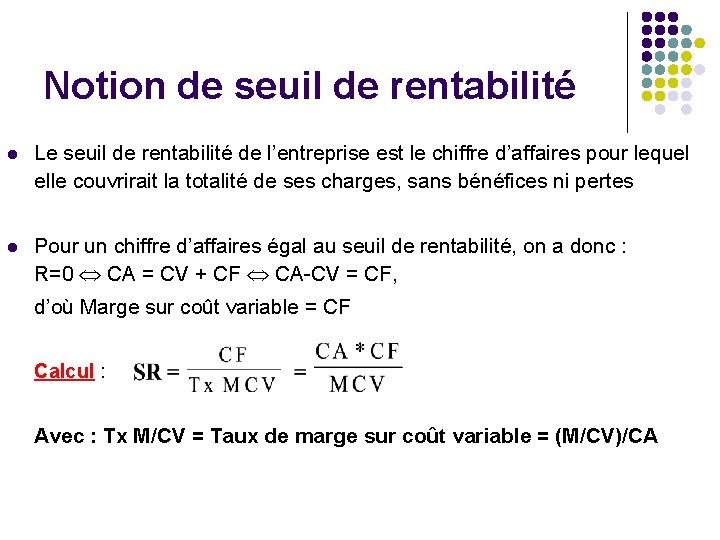
Notion de seuil de rentabilité l Le seuil de rentabilité de l’entreprise est le chiffre d’affaires pour lequel elle couvrirait la totalité de ses charges, sans bénéfices ni pertes l Pour un chiffre d’affaires égal au seuil de rentabilité, on a donc : R=0 CA = CV + CF CA-CV = CF, d’où Marge sur coût variable = CF Calcul : Avec : Tx M/CV = Taux de marge sur coût variable = (M/CV)/CA
Notion de seuil de rentabilité l Soit des CF de 525. 000, un taux de charges variables de 65 % (donc un taux de marge sur coûts variables de 35 %), le seuil de rentabilité s’élève à 525. 000 / 0. 35, soit 1. 500. 000 l Preuve : 1. 500. 000 = CF + CV = 525. 000 + (0. 65 * 1. 500. 000)
Seuil de rentabilité et temps l Deux cas à distinguer: l l L'activité est régulière sur l'année L'activité est irrégulière l Cas de l’activité régulière : si le chiffre d’affaires se répartit régulièrement sur l’année, l’application d’une simple règle de proportionnalité permet de déterminer quand l’entreprise atteint son seuil de rentabilité l Pour notre exemple, si le CA est de 2. 000, le seuil de rentabilité est atteint le 360 * (1. 500. 000 / 2. 000), soit le 270ème jour de l’année
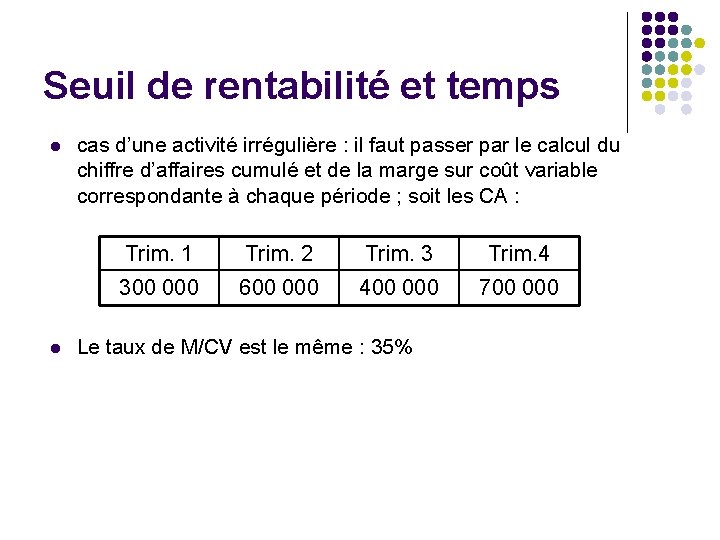
Seuil de rentabilité et temps l l cas d’une activité irrégulière : il faut passer par le calcul du chiffre d’affaires cumulé et de la marge sur coût variable correspondante à chaque période ; soit les CA : Trim. 1 Trim. 2 Trim. 3 Trim. 4 300 000 600 000 400 000 700 000 Le taux de M/CV est le même : 35%
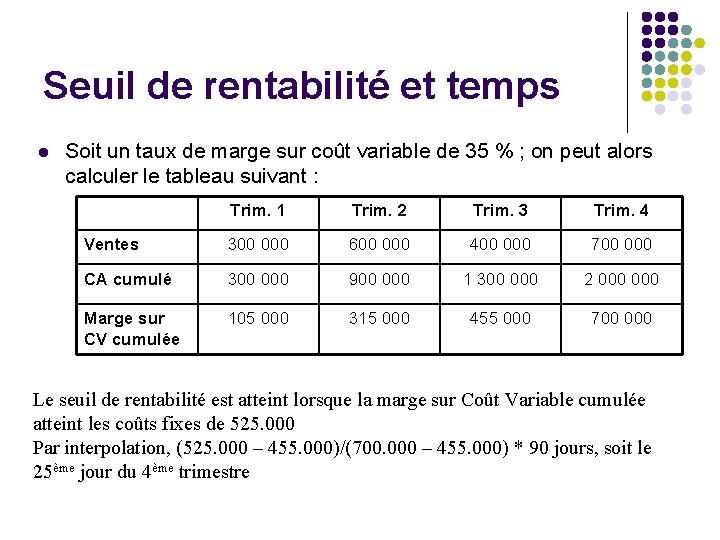
Seuil de rentabilité et temps l Soit un taux de marge sur coût variable de 35 % ; on peut alors calculer le tableau suivant : Trim. 1 Trim. 2 Trim. 3 Trim. 4 Ventes 300 000 600 000 400 000 700 000 CA cumulé 300 000 900 000 1 300 000 2 000 Marge sur CV cumulée 105 000 315 000 455 000 700 000 Le seuil de rentabilité est atteint lorsque la marge sur Coût Variable cumulée atteint les coûts fixes de 525. 000 Par interpolation, (525. 000 – 455. 000)/(700. 000 – 455. 000) * 90 jours, soit le 25ème jour du 4ème trimestre
L'utilisation du SR dans la prise de décision Objectif : Saisir l'impact sur le SR en cas : l l D'une modification de la structure des charges De changement du prix de vente
L'utilisation du SR dans la prise de décision l Supposons que le CA de 2 000 soit un maximum dans les conditions actuelles d’exploitation l Pour développer les ventes, il faudrait : l l l Soit modifier la structure en embauchant du personnel fixe commercial, d’où une augmentation des charges fixes à 770. 000, le taux de marge sur coût variable étant inchangé Soit diminuer de 5 % le prix de vente, de façon à rendre le produit plus compétitif et à permettre ainsi l’augmentation des quantités vendues Dès lors, l l Quelle conséquence la modification de structure a-t-elle sur le seuil de rentabilité ? A quelle condition cette modification est-elle rentable ?
Cas de la modification de structure l Le seuil de rentabilité passe à 770. 000 / 0, 35, soit 2. 200. 000 l Le nouveau commercial doit donc dégager seul un chiffre d’affaires additionnel de 2. 200. 0001. 500. 000=700. 000
Cas d’un changement de prix l Le changement de prix implique un nouveau taux de marge sur coût variable l Actuellement, pour un prix de 100, le CV est de 65 ; or, la baisse de 5 % du prix, sans modification des conditions de production, conduit à un prix de 95 pour un CV inchangé de 65, l soit un taux de marge de : (95 – 65) / 95, soit 31. 58 % l Le nouveau SR = 525. 000/31. 58% = 1. 662. 500 l La progression du chiffre d’affaires est de 10. 83 % l le taux d’augmentation des ventes en quantités est donc égal : 1. 1083 / 0. 95, soit 16. 66 %
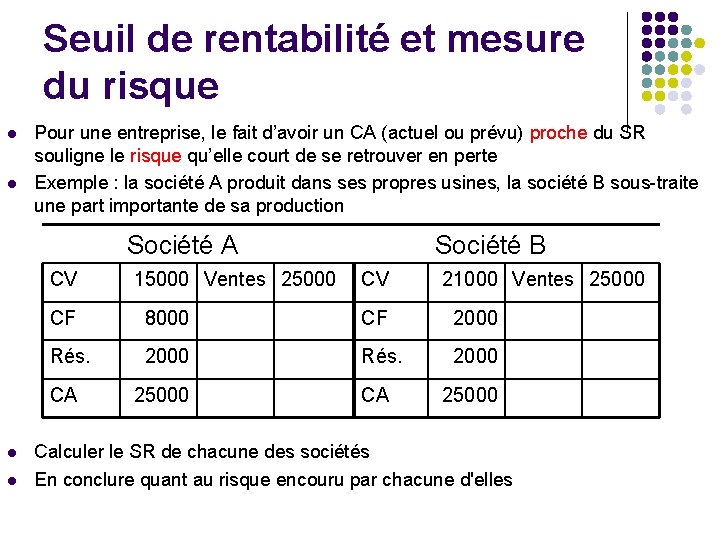
Seuil de rentabilité et mesure du risque l l Pour une entreprise, le fait d’avoir un CA (actuel ou prévu) proche du SR souligne le risque qu’elle court de se retrouver en perte Exemple : la société A produit dans ses propres usines, la société B sous-traite une part importante de sa production Société A CV l CV 21000 Ventes 25000 CF 8000 CF 2000 Rés. 2000 CA l 15000 Ventes 25000 Société B 25000 CA 25000 Calculer le SR de chacune des sociétés En conclure quant au risque encouru par chacune d'elles
Seuil de rentabilité et mesure du risque l l Toutes deux ont le même chiffre d’affaires et dégagent le même résultat Pour A, le taux de marge sur coût variable est de (25 000 – 15 000) / 25 000, soit 40 % et le seuil de rentabilité est de CF / taux de marge, donc 8 000 / 0. 4, soit 20 000 l Pour B, le taux de marge sur coût variable est de (25 000 – 21 000) / 25 000, soit 16 % et le seuil de rentabilité est de 2 000 / 0. 16, soit 12 500 l La société B, très flexible en termes de coûts variables, se situe bien au-delà de son seuil de rentabilité (donc plus sûre) que A, qui dégage pourtant une marge plus de 2 fois supérieure
La marge de sécurité et l'indice de sécurité l La marge de sécurité = Chiffre d’affaires – Seuil de rentabilité l L'indice de sécurité = l Pour la société A, nous obtenons donc : ( 25 000 – 20 000) / 25 000 = 20 % et pour la société B (25 000 – 12 500) / 25 000 = 50 % l Le niveau de son chiffre d’affaires par rapport au seuil de rentabilité donne donc à B une position moins risquée que celle de A l Lorsque les charges fixes sont importantes, le seuil de rentabilité est atteint plus tard, même si le résultat final est satisfaisant : l’entreprise est alors plus fragile en cas de chute du niveau d’activité
Le coefficient de levier opérationnel l Répond à la question : quelle serait la variation du résultat correspondant à une variation donnée du chiffre d’affaires ? l R désignant le résultat et CA le chiffre d’affaires, le levier opérationnel est défini par le rapport : ( R / R)/( CA / CA) l Le levier opérationnel est le rapport entre la variation relative du résultat et la variation relative du chiffre d’affaires (= élasticité du résultat par rapport au chiffre d’affaires) l Pour notre exemple, le levier opérationnel : l l l Pour A est de (1 000 / 2 000) / (2 500 / 25 000) = 5 et pour B, il est de (400 / 2 000) / (2 500 / 25 000) = 2 : A est donc beaucoup plus sensible aux variations du chiffre d’affaires que B et est de ce fait plus vulnérable