
Chapitre 4 Monnaie Inflation et Politique Montaire supports
- Slides: 46
Chapitre 4 – Monnaie, Inflation et Politique Monétaire [supports de cours] Eric DARMON eric. darmon@univ-rennes 1. fr
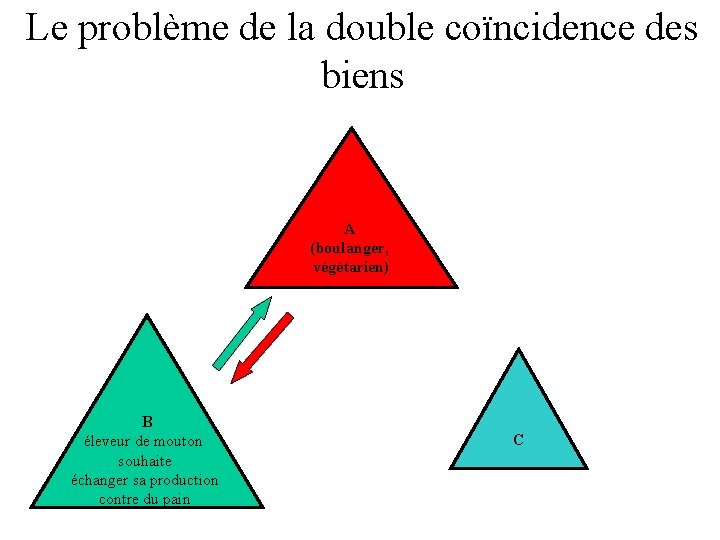
Le problème de la double coïncidence des biens A (boulanger, végétarien) B éleveur de mouton souhaite échanger sa production contre du pain C
11. Formes et fonctions de la monnaie A quoi sert la monnaie ? • 3 fonctions selon Aristote – Unité de compte – Intermédiaire des échanges – Réserve de valeur : permet de séparer l’acte de vente de l’acte d’achat
11. Formes et fonctions de la monnaie Quelles formes peut prendre la monnaie ? • Approche historique • – – – monnaie marchandise Ensuite, monnaie métallique Puis, monnaie fiduciaire (billets ; pièces = « monnaie divisionnaire » ) – Monnaie scripturale: chèques, virements, cartes de paiement Aujourd’hui: pièces = 0. 8%, billets = 12. 7%, reste= monnaie scripturale (en % des moyens de paiement en circulation)
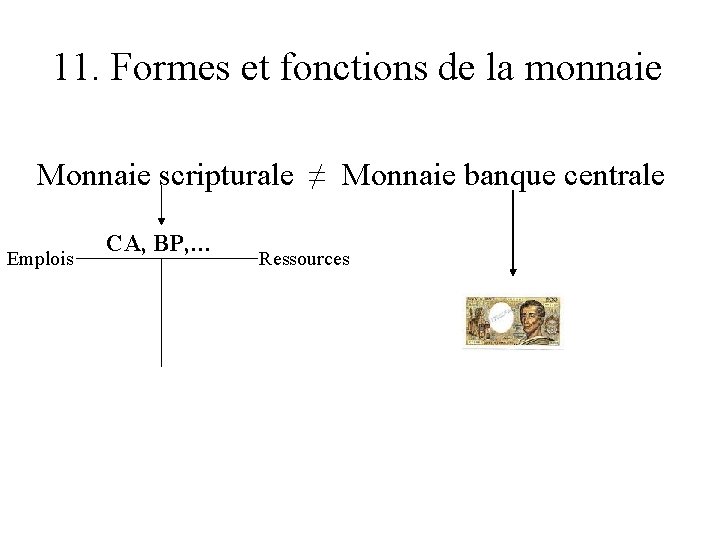
11. Formes et fonctions de la monnaie Monnaie scripturale ≠ Monnaie banque centrale Emplois CA, BP, … Ressources
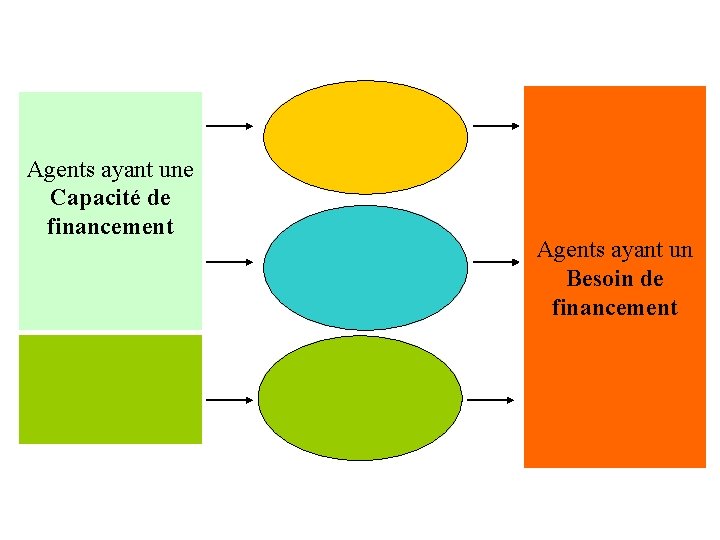
Agents ayant une Capacité de financement Agents ayant un Besoin de financement
12. Le processus de création monétaire par les banques de second rang Les banques assurent deux fonctions : 1. Elles peuvent prêter à partir des ressources existantes (des dépôts des particuliers) 2. Elles peuvent prêter à partir de rien : ex nihilo
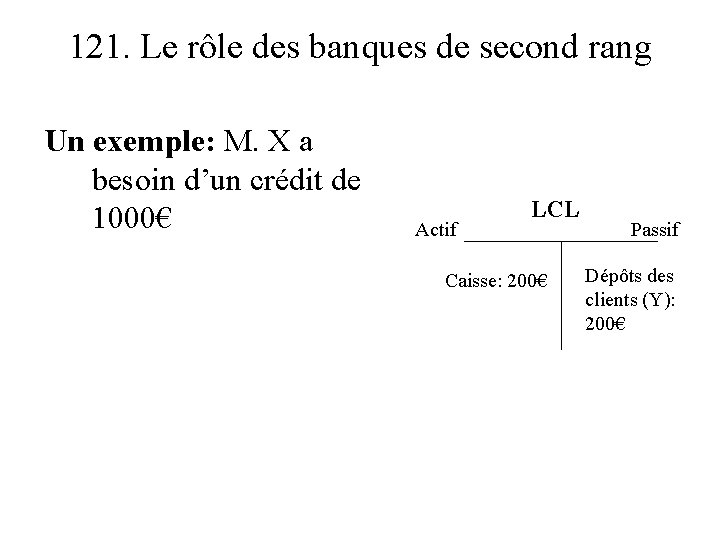
121. Le rôle des banques de second rang Un exemple: M. X a besoin d’un crédit de 1000€ Actif LCL Caisse: 200€ Passif Dépôts des clients (Y): 200€
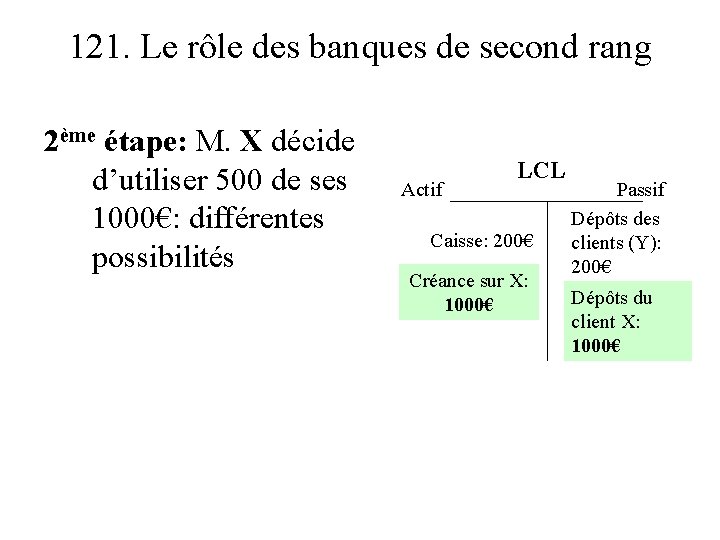
121. Le rôle des banques de second rang 2ème étape: M. X décide d’utiliser 500 de ses 1000€: différentes possibilités Actif LCL Caisse: 200€ Créance sur X: 1000€ Passif Dépôts des clients (Y): 200€ Dépôts du client X: 1000€
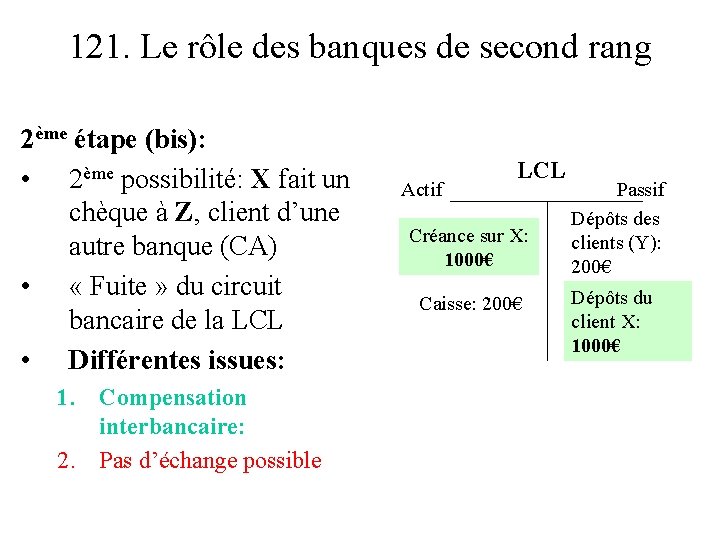
121. Le rôle des banques de second rang 2ème étape (bis): • 2ème possibilité: X fait un chèque à Z, client d’une autre banque (CA) • « Fuite » du circuit bancaire de la LCL • Différentes issues: 1. Compensation interbancaire: 2. Pas d’échange possible Actif LCL Créance sur X: 1000€ Caisse: 200€ Passif Dépôts des clients (Y): 200€ Dépôts du client X: 1000€
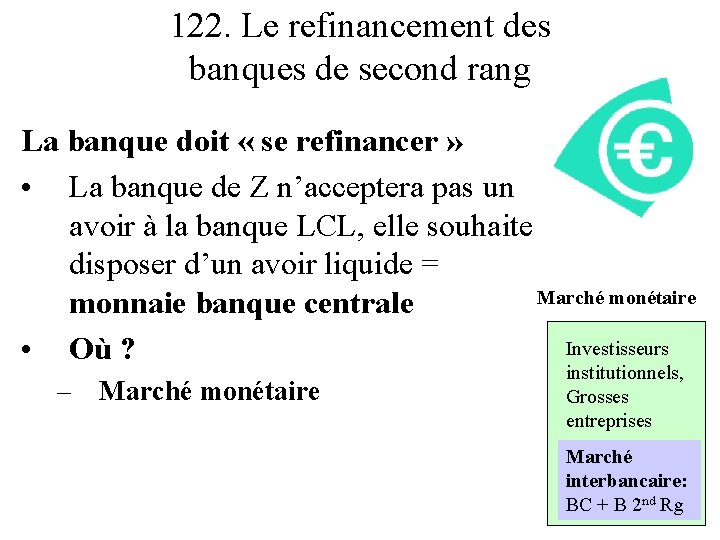
122. Le refinancement des banques de second rang La banque doit « se refinancer » • La banque de Z n’acceptera pas un avoir à la banque LCL, elle souhaite disposer d’un avoir liquide = Marché monétaire monnaie banque centrale Investisseurs • Où ? – Marché monétaire institutionnels, Grosses entreprises Marché interbancaire: BC + B 2 nd Rg
13. Les autres sources de la création monétaire 2ème source de création monétaire : les devises • Supposons qu’un exportateur français vende des fromages au Japon – – – Il est payé en Yen (500 Y) Il doit convertir cette somme en € (200€): il s’adresse à sa banque qui se retourne vers la banque centrale La France/Europe a une créance sur l’étranger
13. Les autres sources de création monétaire 3ème source de création monétaire : les facilités accordées à l’Etat • L’Etat peut avoir deux types de besoins: – – • A court terme A long terme Sur le plan financier, l’Etat agit par l’intermédiaire du Trésor Public et pouvait demander une avance à la Banque de France: seigneuriage
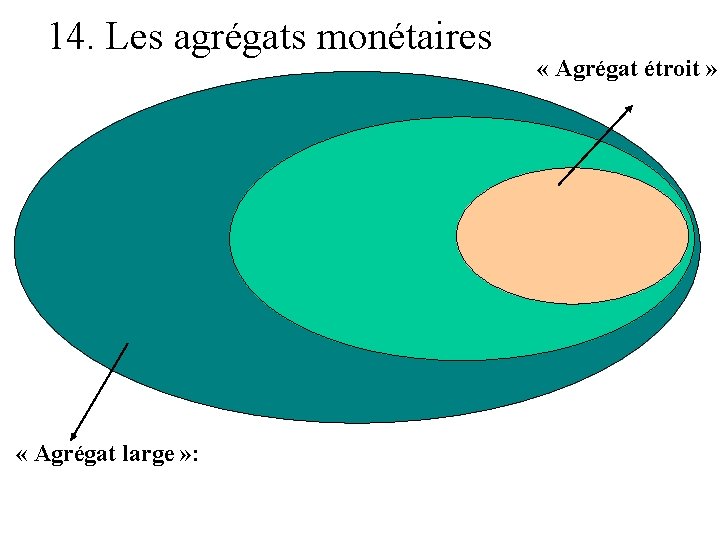
14. La Masse monétaire et ses contreparties Quelle est la quantité de monnaie en circulation dans l’économie ? • La Monnaie est un actif liquide – Elle a un pouvoir libératoire immédiat: toute dette peut être éteinte instantanément grâce à la monnaie • Mais, il existe différents degrés de liquidité: – Agrégats monétaires: classés du plus au moins liquide • Au-delà: « placement » (et non plus monnaie), agrégats P 1/P 2/P 3
14. Les agrégats monétaires « Agrégat large » : « Agrégat étroit »
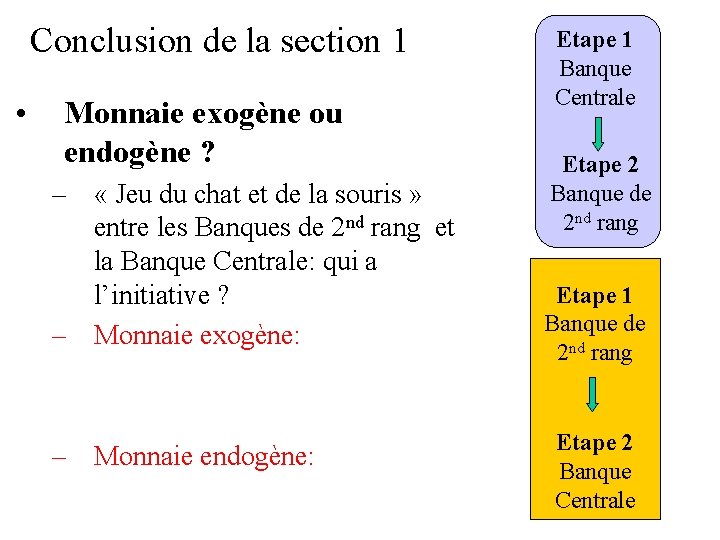
Conclusion de la section 1 • Monnaie exogène ou endogène ? – « Jeu du chat et de la souris » entre les Banques de 2 nd rang et la Banque Centrale: qui a l’initiative ? – Monnaie exogène: – Monnaie endogène: Etape 1 Banque Centrale Etape 2 Banque de 2 nd rang Etape 1 Banque de 2 nd rang Etape 2 Banque Centrale
Conclusion de la section 1 • Monnaie neutre ou non neutre ? – La monnaie n’est détenue que pour effectuer des transactions. Elle est un simple « voile des échanges » : – La monnaie peut être détenue pour elle-même: Keynes « préférence pour la liquidité » • 3 motifs pour demander de la monnaie • La monnaie n’est plus neutre: quel impact sur le système éco ?
212. Les causes de l’inflation • Inflation tirée par la demande • Inflation tirée par les coûts (offre) • Inflation importée • Combinaison de 1 et 2/3: “spirale prixsalaires”
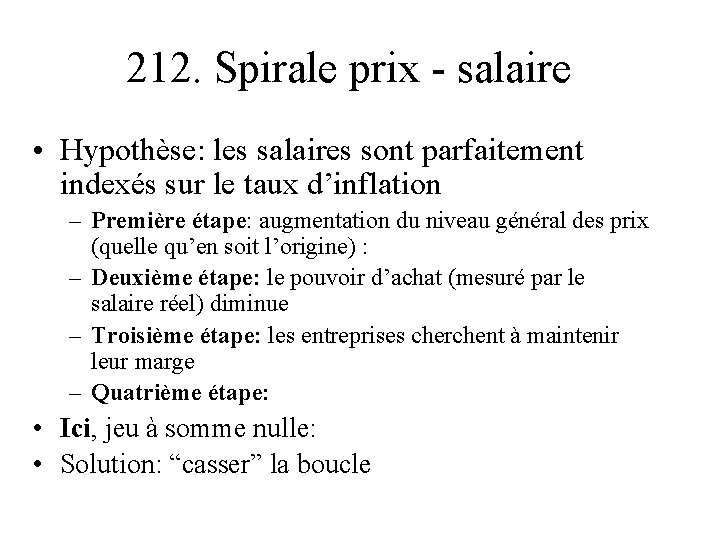
212. Spirale prix - salaire • Hypothèse: les salaires sont parfaitement indexés sur le taux d’inflation – Première étape: augmentation du niveau général des prix (quelle qu’en soit l’origine) : – Deuxième étape: le pouvoir d’achat (mesuré par le salaire réel) diminue – Troisième étape: les entreprises cherchent à maintenir leur marge – Quatrième étape: • Ici, jeu à somme nulle: • Solution: “casser” la boucle
213. Les coûts liés à l’inflation • Est ce que l’inflation est vraiment un “jeu à somme nulle” ? • Non ! – L’inflation a un effet sur la distribution des revenus. – Effet 1: Les individus qui ont des revenus fixes sont pénalisés
213. Les coûts liés à l’inflation (suite) – Effet 2: différencié selon que l’individu est emprunteur ou prêteur – Le taux d’intérêt réel (approximativement taux d’intérêt – taux d’inflation) diminue en période d’inflation – Vrai problème: anticipations d’inflation
213. Les coûts de l’inflation (suite et fin) • Coûts de l’inflation NON • Coûts de l’inflation anticipée: – Les agents ne connaissent pas le taux d’inflation pendant la période courante – Déformation des prix relatifs – HAYEK: Mauvaise allocation des ressources – Coût d’opportunité lié à la détention de monnaie liquide – Coûts administratifs: – “Overnights bonds”
22. Monnaie, prix et inflation dans le système économique La courbe de Phillips
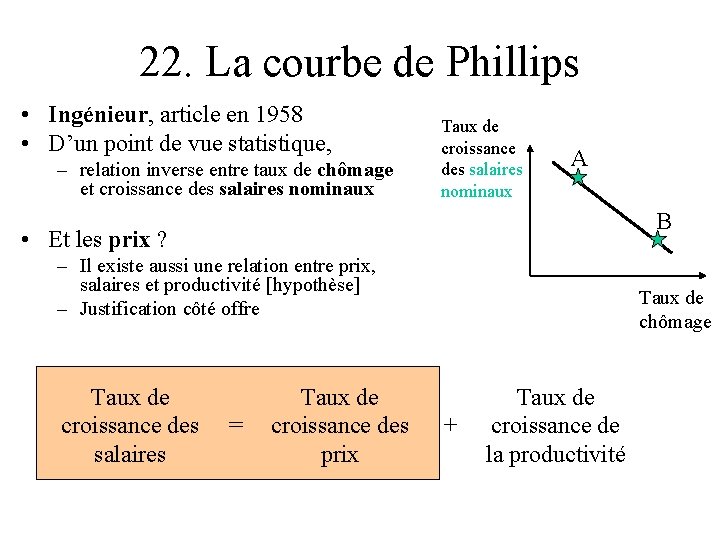
22. La courbe de Phillips • Ingénieur, article en 1958 • D’un point de vue statistique, – relation inverse entre taux de chômage et croissance des salaires nominaux Taux de croissance des salaires nominaux A B • Et les prix ? – Il existe aussi une relation entre prix, salaires et productivité [hypothèse] – Justification côté offre Taux de croissance des = salaires Taux de croissance des prix Taux de chômage + Taux de croissance de la productivité
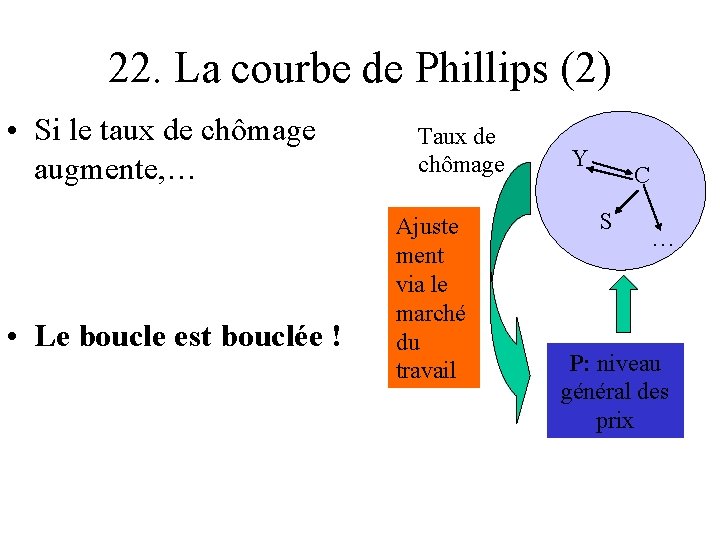
22. La courbe de Phillips (2) • Si le taux de chômage augmente, … • Le boucle est bouclée ! Taux de chômage Ajuste ment via le marché du travail Y C S … P: niveau général des prix
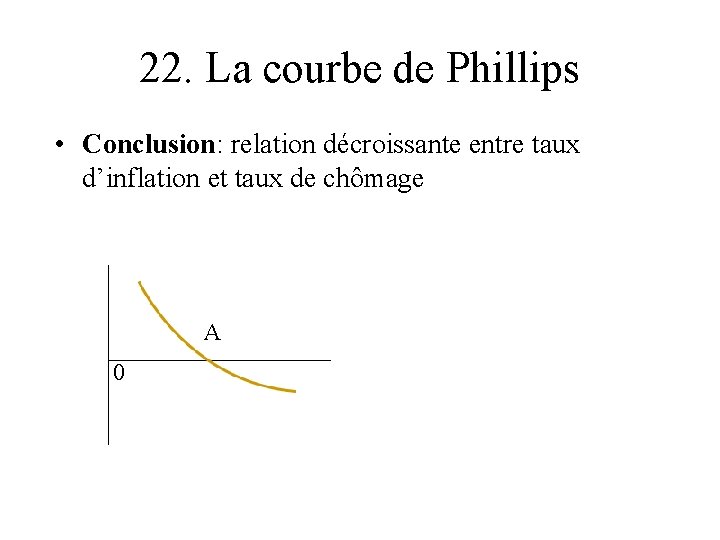
22. La courbe de Phillips • Conclusion: relation décroissante entre taux d’inflation et taux de chômage A 0
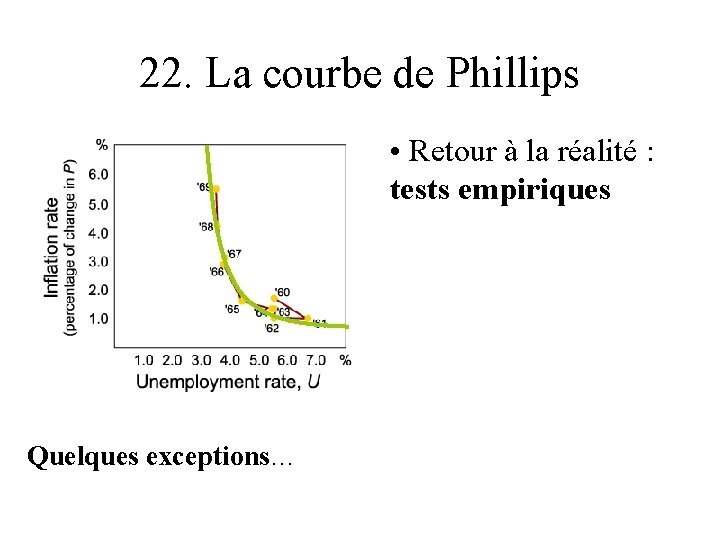
22. La courbe de Phillips • Retour à la réalité : tests empiriques Quelques exceptions…
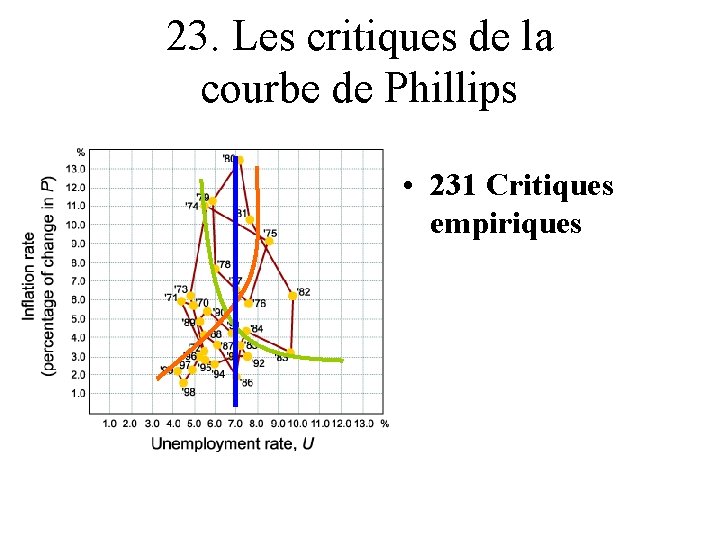
23. Les critiques de la courbe de Phillips • 231 Critiques empiriques
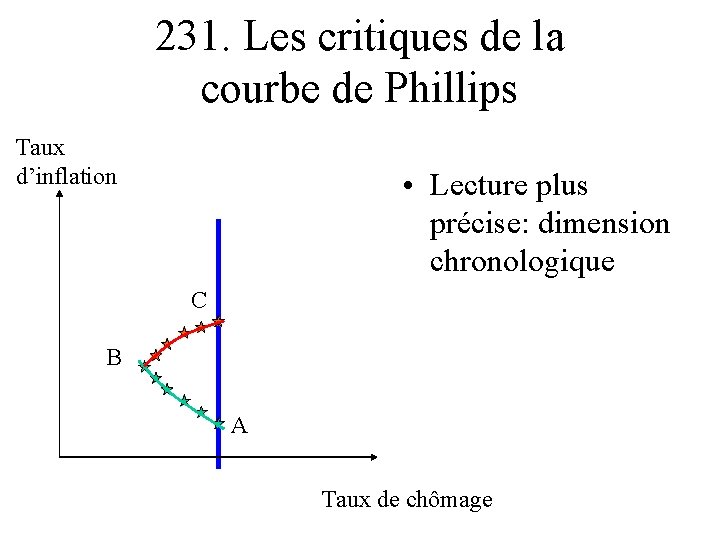
231. Les critiques de la courbe de Phillips Taux d’inflation • Lecture plus précise: dimension chronologique C B A Taux de chômage
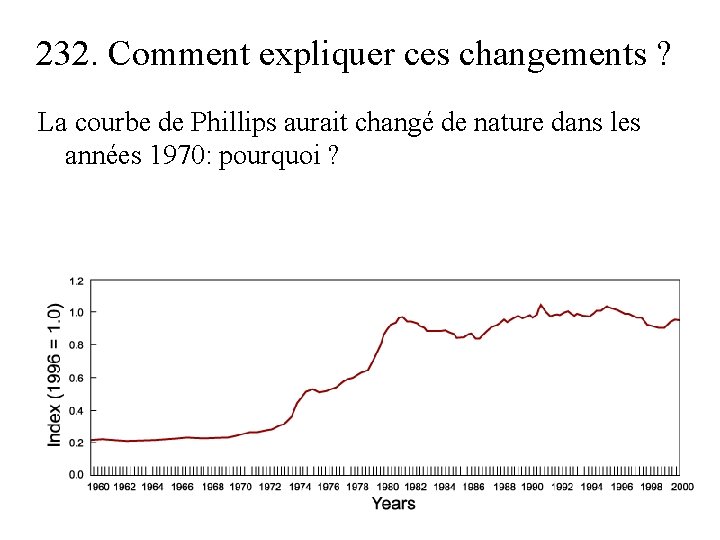
232. Comment expliquer ces changements ? La courbe de Phillips aurait changé de nature dans les années 1970: pourquoi ?
232. Comment expliquer ces changements ? Quelle conséquence ? • “Inflation importée”: choc d’offre négatif • Réponse keynésienne • 2ème explication : rôle des anticipations de prix: thèse monétariste de Friedman
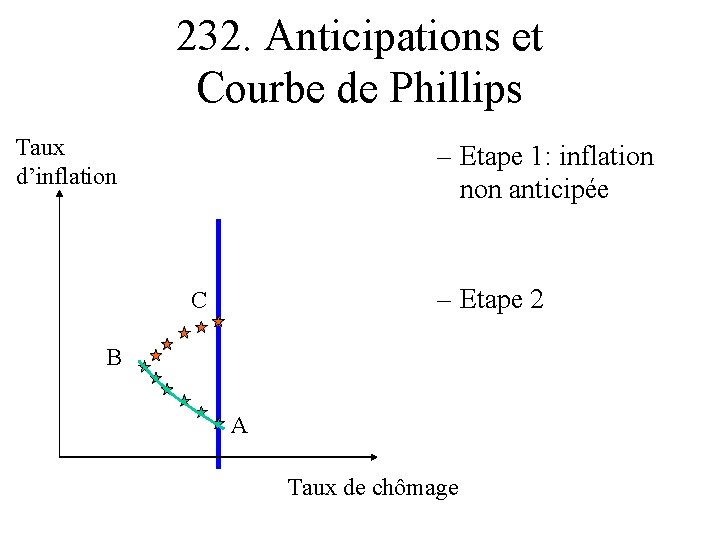
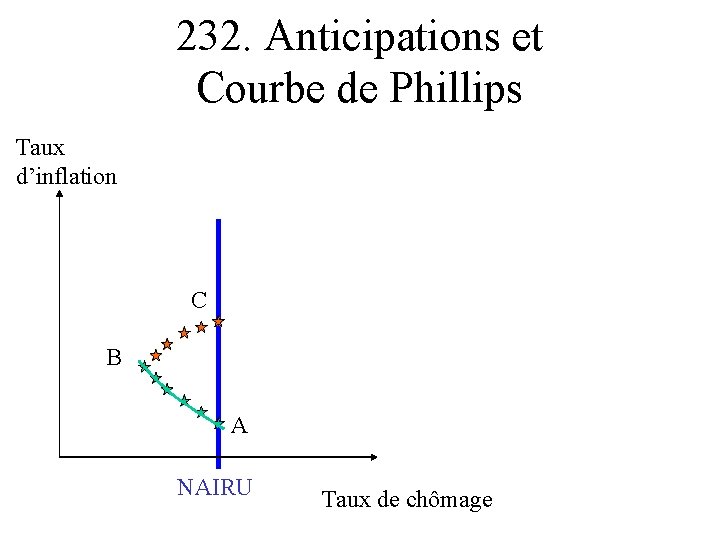
232. Anticipations et Courbe de Phillips • Problème central: les anticipations sont à terme auto-réalisatrices – Conséquence : lorsque les agents anticipent un niveau d’inflation plus élevé, la courbe de Phillips se déplace vers la droite
232. Anticipations et Courbe de Phillips Taux d’inflation – Etape 1: inflation non anticipée – Etape 2 C B A Taux de chômage
232. L’analyse de Friedman • Problème central: les anticipations d’inflation – – • Comment sont formulées ces anticipations ? Hypothèse d’anticipations adaptatives Complément: il existe un taux de chômage “naturel” – Les caractéristiques du marché du travail empêchent la réalisation du “plein emploi”: chômage frictionnel + structurel
232. Anticipations et Courbe de Phillips Taux d’inflation C B A NAIRU Taux de chômage
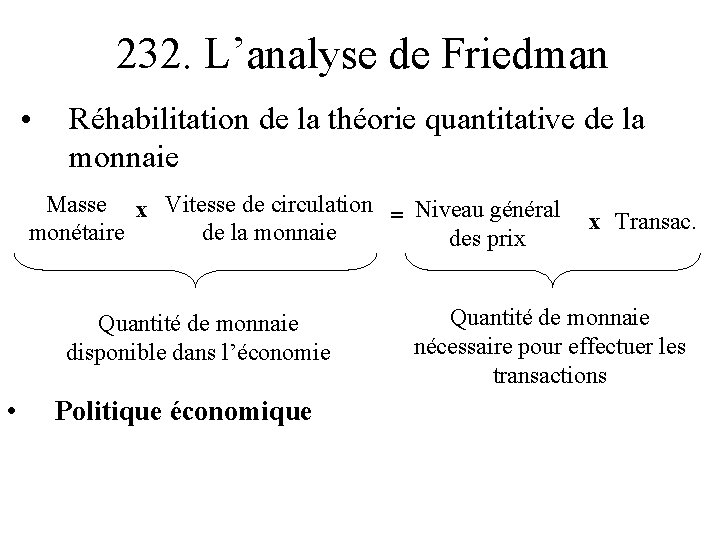
232. L’analyse de Friedman • Réhabilitation de la théorie quantitative de la monnaie Masse x Vitesse de circulation = Niveau général x Transac. monétaire de la monnaie des prix Quantité de monnaie disponible dans l’économie • Politique économique Quantité de monnaie nécessaire pour effectuer les transactions
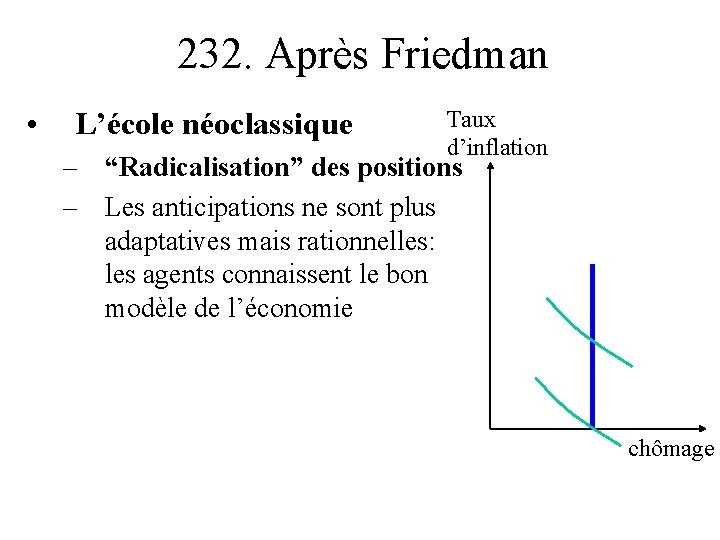
232. Après Friedman • L’école néoclassique Taux d’inflation – “Radicalisation” des positions – Les anticipations ne sont plus adaptatives mais rationnelles: les agents connaissent le bon modèle de l’économie chômage
232. Après Frieman… • Prolongement par Thomas Sargent – la désinflation est nécessaire – Impose des “sacrifices” à court terme
232. Après Friedman… • Nécessite des institutions et politiques crédibles • Impact important sur les institutions et la pratique des politiques monétaires – Banque Centrale Européenne Section 3
31. Le contexte • 1991 Traité de Maastricht – Volêt monétaire: volonté d’aller vers une monnaie unique – Calendrier: 3 étapes • Avant 91 • Janvier 94 • Janvier 99
32. Le fonctionnement de la BCE • 321. Les institutions de la BCE – Objectif: rassurer les pays à faible inflation (Allemagne) et les marchés financiers sur l’inflation – Des institutions pour remplir cet objectif – SEBC = BCE + Banques centrales nationales
321. Les institutions de la BCE • La Banque Centrale Européenne – Société: – Transfert des réserves de change au siège (Francfort) – 2 institutions • Directoire • Conseil des gouverneurs • Banques centrales nationales:
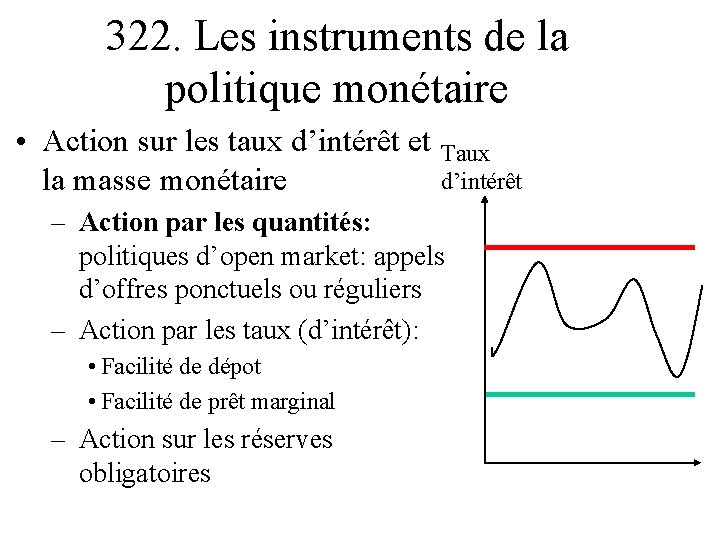
322. Les instruments de la politique monétaire • Action sur les taux d’intérêt et Taux d’intérêt la masse monétaire – Action par les quantités: politiques d’open market: appels d’offres ponctuels ou réguliers – Action par les taux (d’intérêt): • Facilité de dépot • Facilité de prêt marginal – Action sur les réserves obligatoires
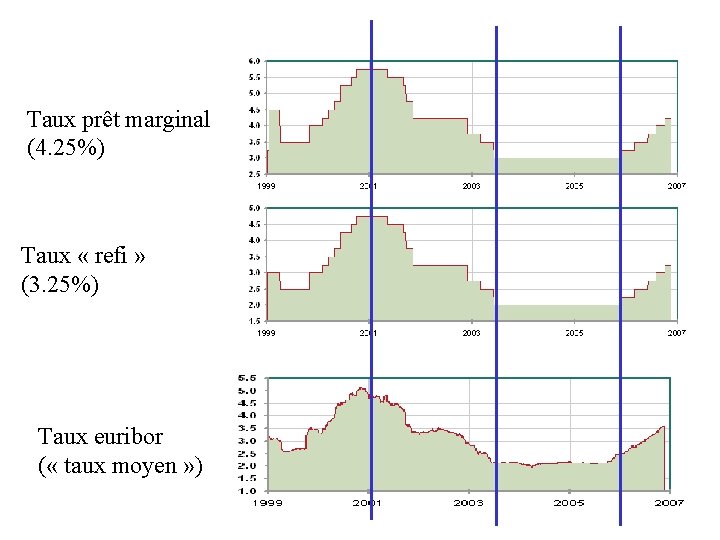
Taux prêt marginal (4. 25%) Taux « refi » (3. 25%) Taux euribor ( « taux moyen » )
323. Les marges de manoeuvre de la politique monétaire • D’un point de vue général, l’efficacité de la politique monétaire est liée à ses canaux de transmission – Canal privilégié: canal du crédit • Autres canaux: – Canal du change: – Canal de l’investissement
323. Les marges de manoeuvre de la politique monétaire • Dans le contexte de la BCE, la politique monétaire est rendue plus complexe en raison de l’hétérogénéité des pays de la zone € – Hétérogénéité des conjonctures – Hétérogénéité des pratiques bancaires • Exemple : quel impact d’une hausse des taux directeurs ? – France – Allemagne