
Caso Orange County PROFESOR Vicente Quesada Ibarrola 1
Caso Orange County PROFESOR Vicente Quesada Ibarrola 1
Importancia de la Gestión de Riesgos Nos permite: ¨ Conocer con un nivel de confianza elevado cuánto podríamos perder ante un “Crash” del mercado. ¨ Entender el comportamiento de los mercados financieros. ¨ Adecuar nuestras carteras a nuestro perfil de riesgo. ¨ Aprovechar las nuevas oportunidades de mercado que la innovación presenta. ¨ Reportar a las instituciones reguladoras. ¨ Identificar los escenarios más “peligrosos”. 2
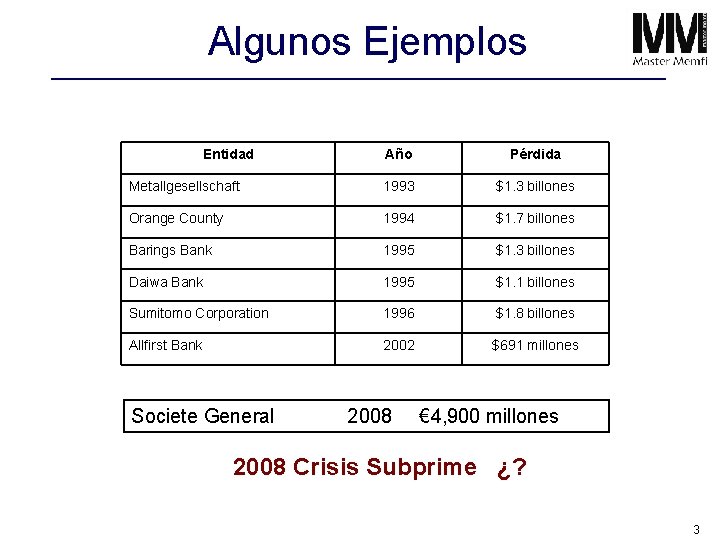
Algunos Ejemplos Entidad Año Pérdida Metallgesellschaft 1993 $1. 3 billones Orange County 1994 $1. 7 billones Barings Bank 1995 $1. 3 billones Daiwa Bank 1995 $1. 1 billones Sumitomo Corporation 1996 $1. 8 billones Allfirst Bank 2002 $691 millones Societe General 2008 € 4, 900 millones 2008 Crisis Subprime ¿? 3
Riesgos Financieros à Definimos riesgo financiero como el grado de incertidumbre de conocer los rendimientos futuros en una inversión. 4
Tipos de Riesgos Financieros à Riesgo de Liquidez o riesgo de no tener comprador en el momento de la venta del valor. à Riesgo Crediticio o riesgo de que la contraparte no cumpla con sus obligaciones. à Riesgo Operacional o riesgo derivados en las instrucciones de pago o en el cierre de las operaciones. à Riesgos de Mercado o riesgo del precio de los activos en el mercado. Tipo interés, divisa y precio. 5
Riesgos Financieros à Las técnicas de medición de riesgos dependen de cada tipo de riesgo. Son específicos del mismo y no existe tratamiento universal. à Rentabilidad ajustada a riesgo. No es lo mismo ganar 10 arriesgando 100 que arriesgando 10. 6
Caso Orange County à ¿Que sucedió? à ¿Pudo preveerse? à Utilización del Va. R. à ¿Que debieron hacer? à Conclusiones 7
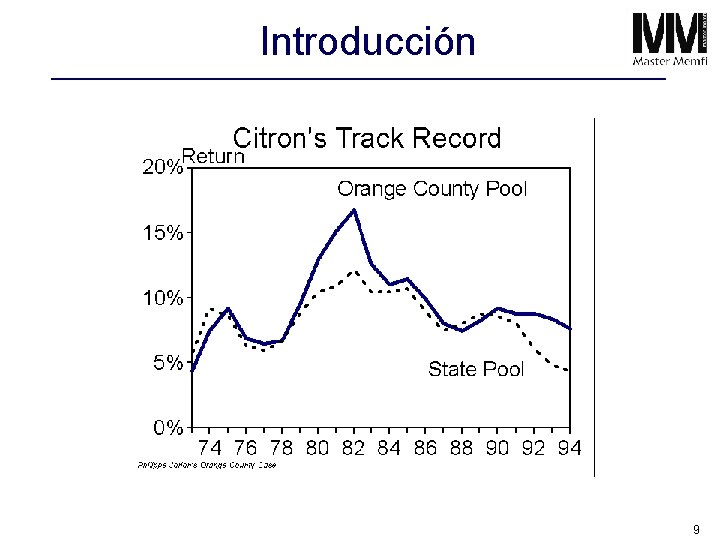
Introducción à En Dic. 1994, el Condado de Orange (California) anuncia unas pérdidas en su cartera de inversiones de $1. 6 billones. Ha sido la mayor pérdida que ha tenido una cartera de un gobierno local. à Bob Citron, Tesorero del condado manejaba una cartera de $7. 5 billones pertenecientes a colegios, ciudades y el condado. à Citron había conseguido históricamente retornos 2% superiores a los “comparables”. à Voces contrarias a la gestión de Citron por considerarse arriesgada. 8
Introducción 9
El Portafolio à Citron apostaba por una bajada o mantenimiento de tipos. à Los $7. 5 billones de investor equity estaba apalancado hasta los $20. 5 billones de la cartera. à Citron se financiaba a corto plazo e invertía en el medio plazo, beneficiándose del spread medio-corto plazo. à Mayor parte de inversiones en notas 5 -años del gobierno. à El gran apalancamiento magnificaba el efecto de cambios en tipos de interés. 10
Valoración del Portafolio à Citron nunca escondió posiciones. à Pero las valoraciones siempre se realizaron a precio de coste y nunca a precio de mercado -mark to market-. 11
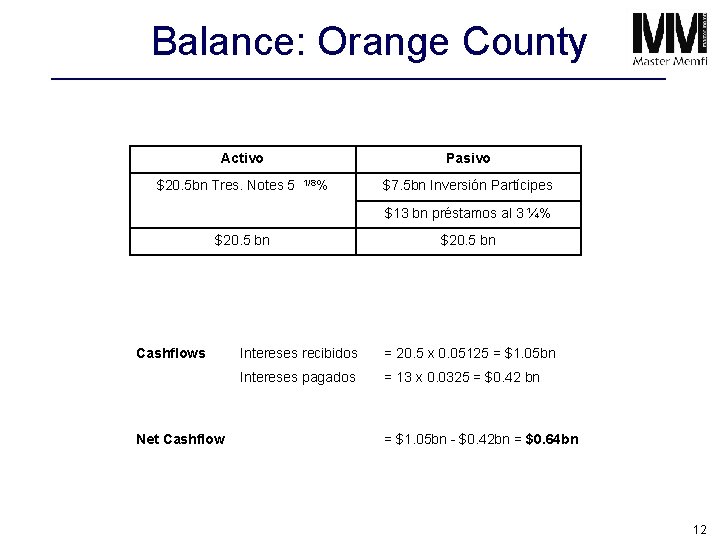
Balance: Orange County Activo $20. 5 bn Tres. Notes 5 Pasivo 1/8% $7. 5 bn Inversión Partícipes $13 bn préstamos al 3 ¼% $20. 5 bn Cashflows Net Cashflow $20. 5 bn Intereses recibidos = 20. 5 x 0. 05125 = $1. 05 bn Intereses pagados = 13 x 0. 0325 = $0. 42 bn = $1. 05 bn - $0. 42 bn = $0. 64 bn 12
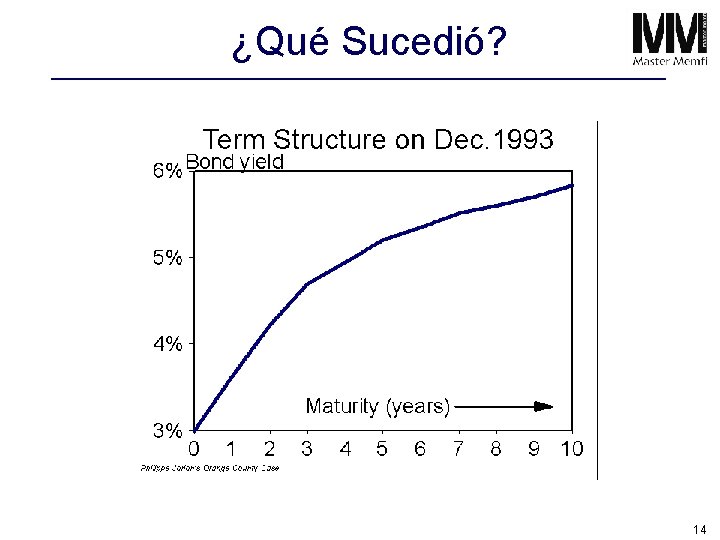
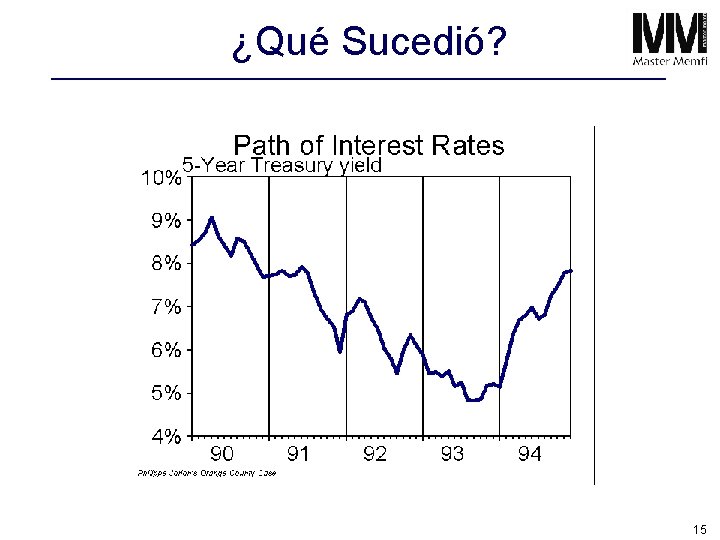
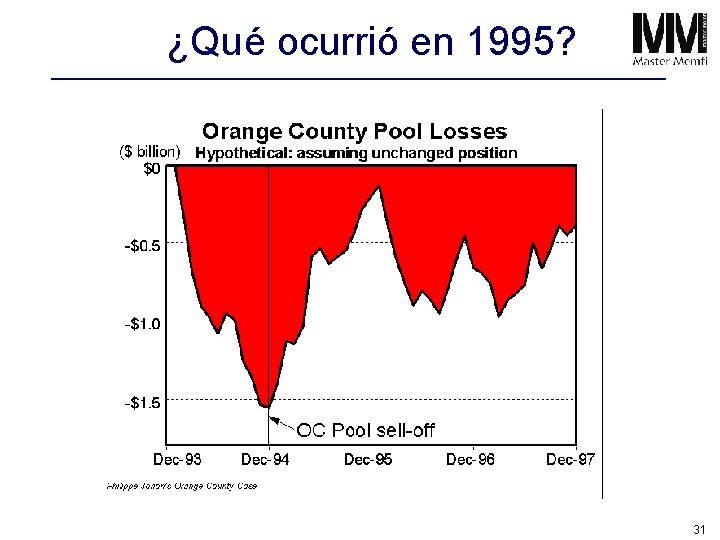
¿Qué Sucedió? à En Dic. 1993 la curva de tipos estaba inclinada positivamente por lo que el portfolio se veia muy beneficiado. à En Feb. 1994 la Fed comienza una serie de 6 subidas consecutivas de tipos que llevan a la cartera en Dic. 1994 a unas pérdidas de $1. 6 billones. 13
¿Qué Sucedió? 14
¿Qué Sucedió? 15
¿Pudo Preverse? à Aproximación por duración de la cartera. à Cálculo del Va. R. à Interpretación del Va. R. 16
Duración del Portafolio à En Dic. 1994 la duración modificada (efectiva) de la cartera 7. 4 años. à Esta alta duración era debida a dos factores: à Media de las duraciones de los activos, 2. 74 años. à Apalancamiento de la cartera, 2. 7. à En 1994 los tipos subieron un 3%. à % Pérdida prevista = Duración x % Cambio Tipos = = 7. 4 x 3% = 22. 2% $1. 67 billones vs. $1. 64 billones. 17
Va. R de la Cartera à ¿Cuánto podríamos perder en un mes, calculado en Dic. 1994, con un 95% de confianza? 18
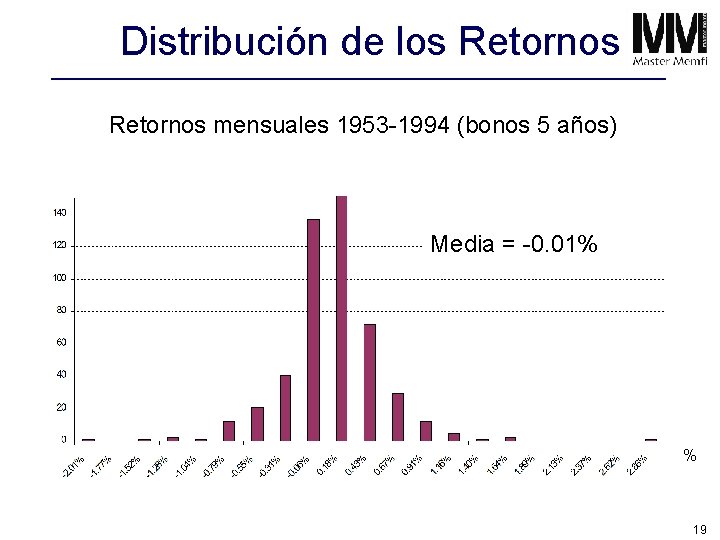
Distribución de los Retornos mensuales 1953 -1994 (bonos 5 años) Media = -0. 01% % 19
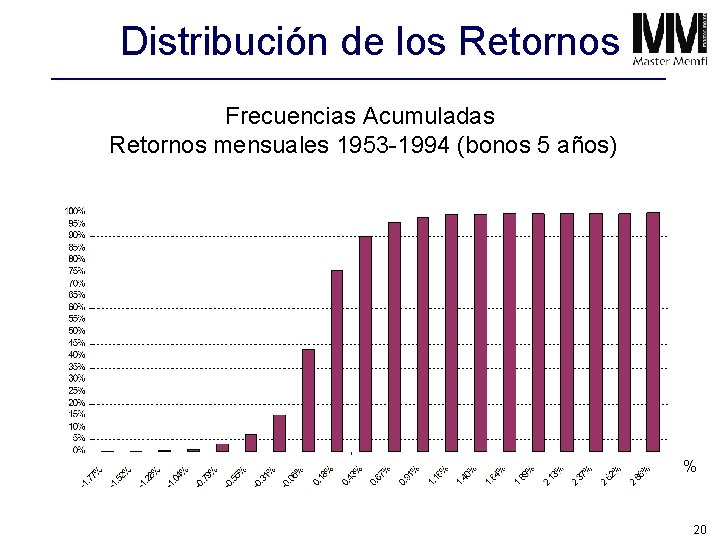
Distribución de los Retornos Frecuencias Acumuladas Retornos mensuales 1953 -1994 (bonos 5 años) % 20
Va. R del Portafolio Percentil del 5% en meses en -0. 65% Va. R = 7. 4 x 7. 5 x 0. 65% = $0. 36 billones para un mes Este es el Va. R por simulación histórica 21
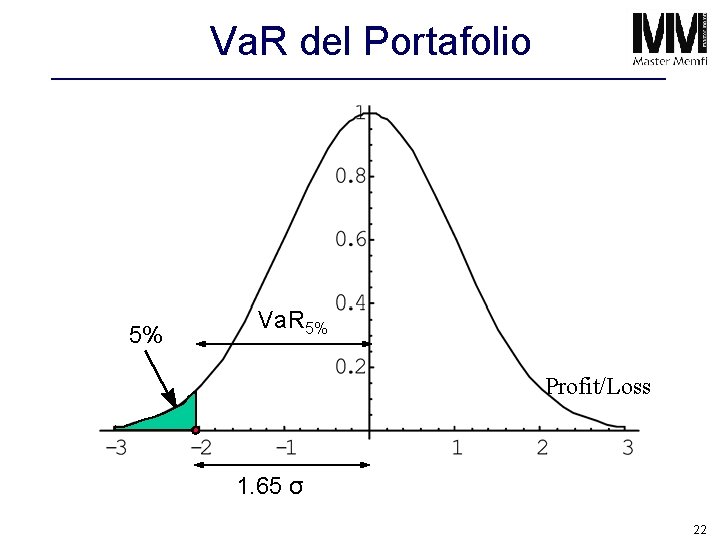
Va. R del Portafolio 5% Va. R 5% Profit/Loss 1. 65 σ 22
Va. R del Portafolio Va. R para un mes al 95%. Volatilidad mensual a Dic. 94 (exponencial) = 0. 336% Va. Rmes = 1. 65 x 0. 336% x 7. 5 x 7. 4 = $0. 308 billones 23
Va. R del Portafolio à ¿Cuánto podríamos perder en un año, calculado en Dic. 1993, con un 95% de confianza? ¿Se podía haber evitado? 24
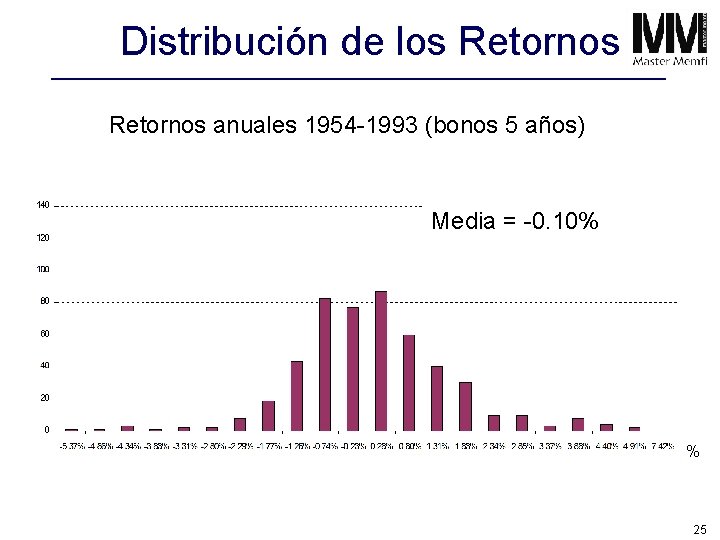
Distribución de los Retornos anuales 1954 -1993 (bonos 5 años) Media = -0. 10% % 25
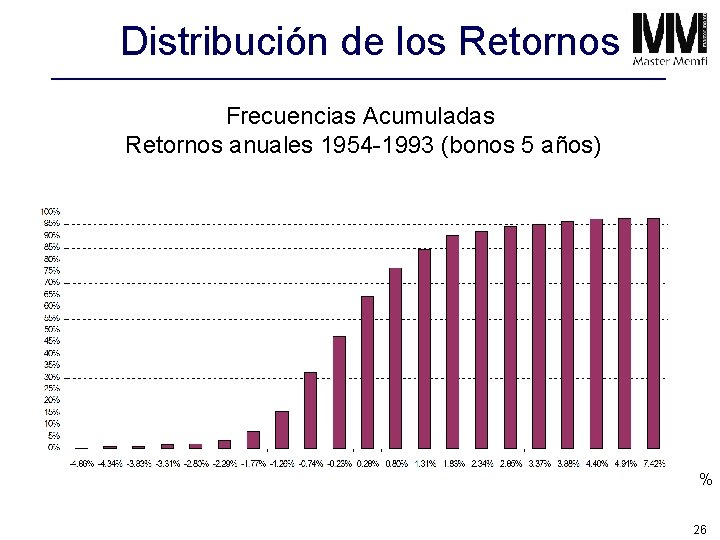
Distribución de los Retornos Frecuencias Acumuladas Retornos anuales 1954 -1993 (bonos 5 años) % 26
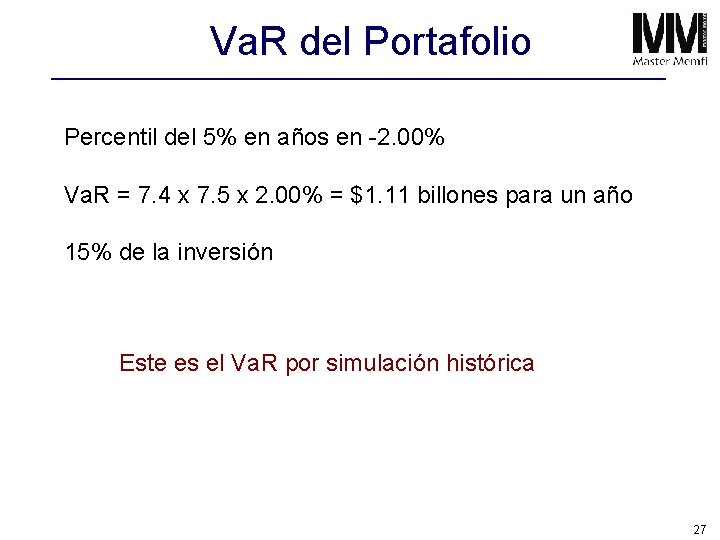
Va. R del Portafolio Percentil del 5% en años en -2. 00% Va. R = 7. 4 x 7. 5 x 2. 00% = $1. 11 billones para un año 15% de la inversión Este es el Va. R por simulación histórica 27
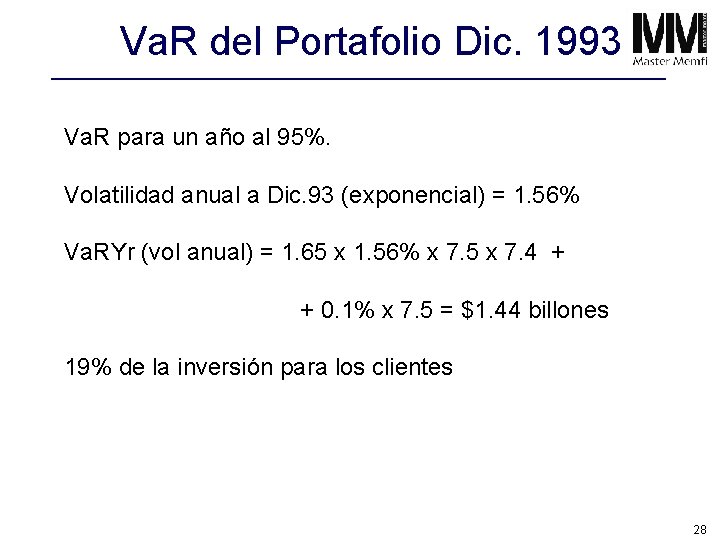
Va. R del Portafolio Dic. 1993 Va. R para un año al 95%. Volatilidad anual a Dic. 93 (exponencial) = 1. 56% Va. RYr (vol anual) = 1. 65 x 1. 56% x 7. 5 x 7. 4 + + 0. 1% x 7. 5 = $1. 44 billones 19% de la inversión para los clientes 28
¿Qué debió hacerse en Dic. 1994? • ¿Liquidar la cartera y asumir pérdidas de $1. 6 bn? • ¿No liquidar? 29
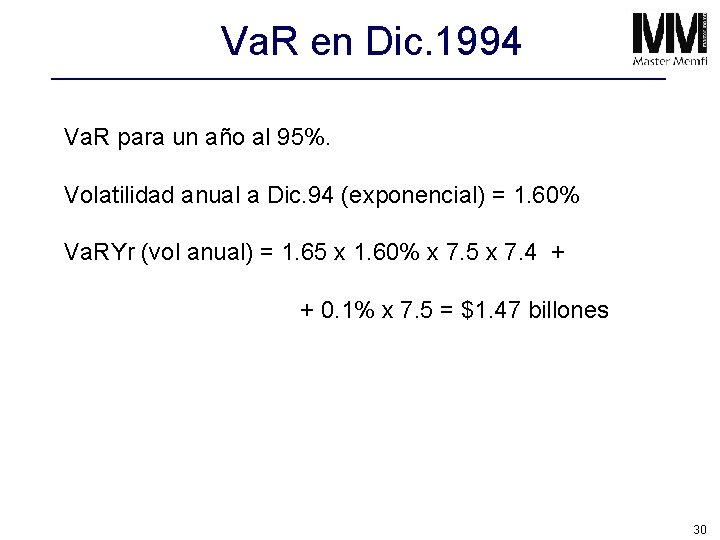
Va. R en Dic. 1994 Va. R para un año al 95%. Volatilidad anual a Dic. 94 (exponencial) = 1. 60% Va. RYr (vol anual) = 1. 65 x 1. 60% x 7. 5 x 7. 4 + + 0. 1% x 7. 5 = $1. 47 billones 30
¿Qué ocurrió en 1995? 31
Conclusiones à Una mala gestión de riesgos puede tener beneficios. à Una buena gestión de riesgos puede tener pérdidas. à Tarde o temprano la mala gestión de riesgos chocará con nuestros intereses y perfil de riesgo. à Un buen control de riesgos nos dará señales de alarma. Ningún colegio hubiese invertido en la cartera sabiendo que con había un 5% de posibilidades de perder un 19% en un año. 32
- Slides: 32