
Cash flow Ekonomick innos podniku sa prejavuje v
- Slides: 25
Cash flow
Ekonomická činnosť podniku sa prejavuje v dvoch výsledkoch 1. Výsledok hospodárenia, ktorý sa môže vykázať ako zisk alebo strata a ktorý predstavuje rozdiel medzi výnosmi a nákladmi 2. Peňažný výsledok, ktorý predstavuje rozdiel medzi peňažnými príjmami (cash inflow) a peňažnými výdavkami (cash outflow), čiže takými ekonomickými operáciami, ktoré znamenajú zníženie alebo zvýšenie peňažných prostriedkov podniku ako zmena stavu pohľadávok a záväzkov a ďalšie.
Význam sledovania a analyzovania CF: Podvojný účtovný systém neposkytuje dostatočné údaje pre sledovanie peňažných tokov ekonomických transakcií nákladovovýnosový realizačný princíp. Náklady a výnosy sa v podvojnom účtovníctve účtujú v tom období, s ktorým majú vecnú a časovú súvislosť – bez ohľadu na skutočný tok peňažných prostriedkov. • Časový nesúlad • Vecný nesúlad
Časový nesúlad vzniká ak: w náklady bežného účtovného obdobia vecne a časovo s ním súvisiace neboli zaplatené v danom účtovnom období (výdavky budúcich období – nájomné platené pozadu) w náklady vecne a časovo súvisiace s nasledujúcim účtovným období boli uhradené už v bežnom účtovnom období (náklady budúcich období – predplatné tlače) w výnosy bežného obdobia vecne a časovo s ním súvisiace neboli skutočným príjmom bežného obdobia (príjmy budúcich období – úhrada škody od poisťovne, príjem nájomného plateného pozadu) w výnosy vecne a časovo súvisiace s nasledujúcim účtovným obdobím boli príjmom už v bežnom účtovnom období (výnosy budúcich období – príjem nájomného plateného vopred)
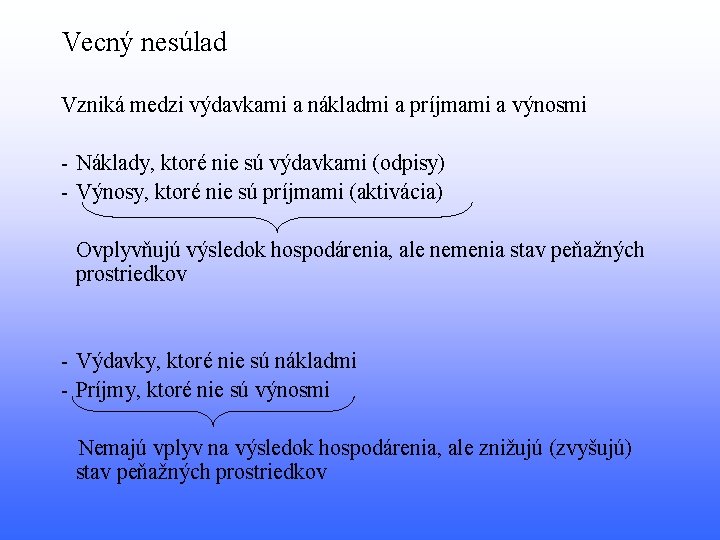
Vecný nesúlad Vzniká medzi výdavkami a nákladmi a príjmami a výnosmi - Náklady, ktoré nie sú výdavkami (odpisy) - Výnosy, ktoré nie sú príjmami (aktivácia) Ovplyvňujú výsledok hospodárenia, ale nemenia stav peňažných prostriedkov - Výdavky, ktoré nie sú nákladmi - Príjmy, ktoré nie sú výnosmi Nemajú vplyv na výsledok hospodárenia, ale znižujú (zvyšujú) stav peňažných prostriedkov
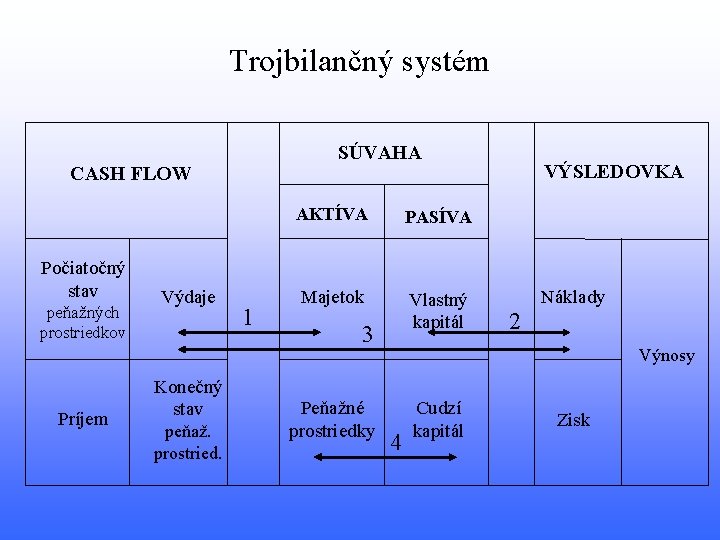
Trojbilančný systém SÚVAHA CASH FLOW Počiatočný stav peňažných prostriedkov Príjem Výdaje Konečný stav peňaž. prostried. 1 VÝSLEDOVKA AKTÍVA PASÍVA Majetok Vlastný kapitál 3 Peňažné prostriedky Náklady 2 Výnosy 4 Cudzí kapitál Zisk
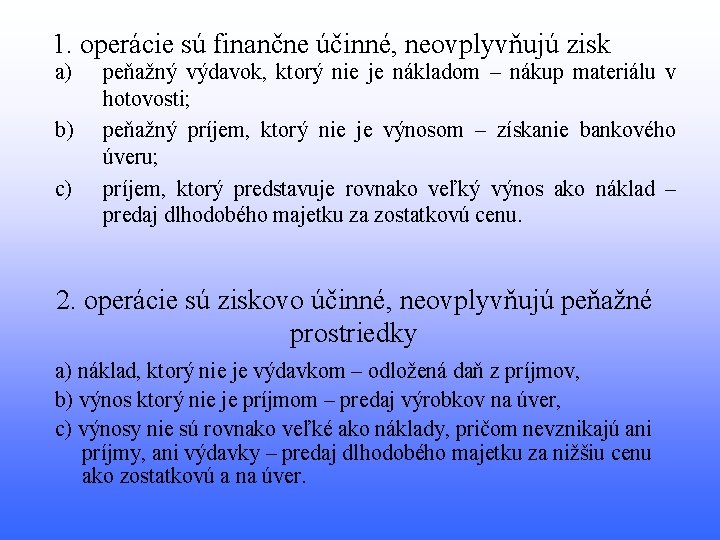
1. operácie sú finančne účinné, neovplyvňujú zisk a) b) c) peňažný výdavok, ktorý nie je nákladom – nákup materiálu v hotovosti; peňažný príjem, ktorý nie je výnosom – získanie bankového úveru; príjem, ktorý predstavuje rovnako veľký výnos ako náklad – predaj dlhodobého majetku za zostatkovú cenu. 2. operácie sú ziskovo účinné, neovplyvňujú peňažné prostriedky a) náklad, ktorý nie je výdavkom – odložená daň z príjmov, b) výnos ktorý nie je príjmom – predaj výrobkov na úver, c) výnosy nie sú rovnako veľké ako náklady, pričom nevznikajú ani príjmy, ani výdavky – predaj dlhodobého majetku za nižšiu cenu ako zostatkovú a na úver.
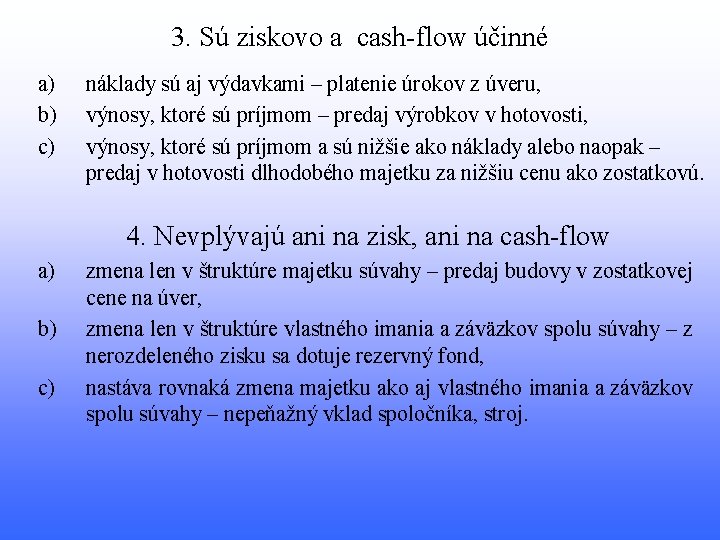
3. Sú ziskovo a cash-flow účinné a) b) c) náklady sú aj výdavkami – platenie úrokov z úveru, výnosy, ktoré sú príjmom – predaj výrobkov v hotovosti, výnosy, ktoré sú príjmom a sú nižšie ako náklady alebo naopak – predaj v hotovosti dlhodobého majetku za nižšiu cenu ako zostatkovú. 4. Nevplývajú ani na zisk, ani na cash-flow a) b) c) zmena len v štruktúre majetku súvahy – predaj budovy v zostatkovej cene na úver, zmena len v štruktúre vlastného imania a záväzkov spolu súvahy – z nerozdeleného zisku sa dotuje rezervný fond, nastáva rovnaká zmena majetku ako aj vlastného imania a záväzkov spolu súvahy – nepeňažný vklad spoločníka, stroj.
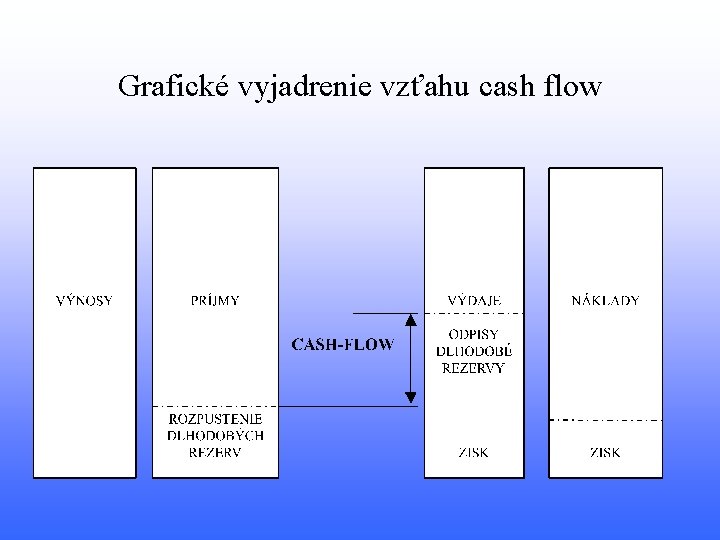
Grafické vyjadrenie vzťahu cash flow
Komponenty cash flow Čistý zisk Odpisy a amortizácia Pohyby v úveroch Potreby prevádzkového kapitálu Kapitálové výdaje
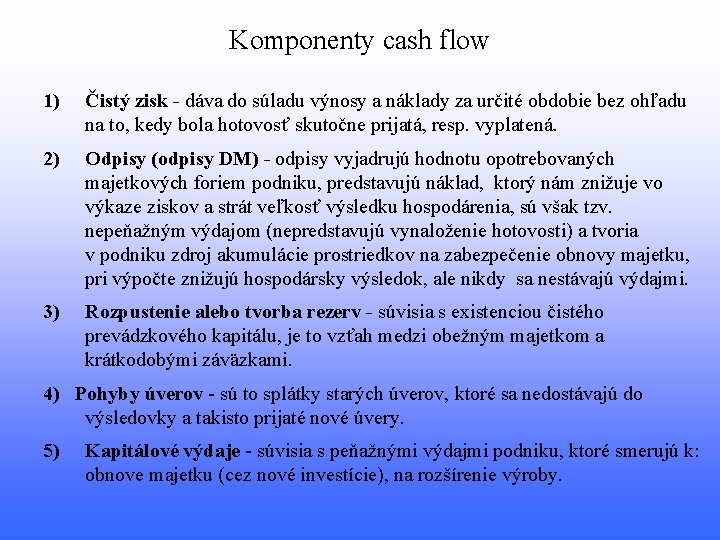
Komponenty cash flow 1) Čistý zisk - dáva do súladu výnosy a náklady za určité obdobie bez ohľadu na to, kedy bola hotovosť skutočne prijatá, resp. vyplatená. 2) Odpisy (odpisy DM) - odpisy vyjadrujú hodnotu opotrebovaných majetkových foriem podniku, predstavujú náklad, ktorý nám znižuje vo výkaze ziskov a strát veľkosť výsledku hospodárenia, sú však tzv. nepeňažným výdajom (nepredstavujú vynaloženie hotovosti) a tvoria v podniku zdroj akumulácie prostriedkov na zabezpečenie obnovy majetku, pri výpočte znižujú hospodársky výsledok, ale nikdy sa nestávajú výdajmi. 3) Rozpustenie alebo tvorba rezerv - súvisia s existenciou čistého prevádzkového kapitálu, je to vzťah medzi obežným majetkom a krátkodobými záväzkami. 4) Pohyby úverov - sú to splátky starých úverov, ktoré sa nedostávajú do výsledovky a takisto prijaté nové úvery. 5) Kapitálové výdaje - súvisia s peňažnými výdajmi podniku, ktoré smerujú k: obnove majetku (cez nové investície), na rozšírenie výroby.
Cieľ výkazu cash flow • poskytuje informácie investorom, veriteľom, audítorom i samotnému vedeniu podniku o vývoji finančnej situácie podnikov danom období • identifikuje príčiny zmien vo finančnej situácií podniku • charakterizuje vplyvy, ktoré sa podieľali na tvorbe peňažných prostriedkov (kladný peňažný tok) a vplyvy, ktoré sa podieľali na použití peňažných prostriedkov (záporný peňažný tok)
Druhy peňažných tokov 1. Brutto Cash flow (Brutto CF) – vyjadruje peňažné príjmy a peňažné výdaje v podniku za určité časové obdobie a tým je spravidla 1 rok 2. Netto Cash flow (Netto CF) – chápeme ho ako kladné alebo záporné saldo, to znamená ako rozdiel medzi príjmami a výdajmi za určité časové obdobie.
Metódy zostavovania výkazu cash flow w priama metóda výkaz CF je koncipovaný na základe transformácie jednotlivých nákladových a výnosových položiek na výdaje a príjmy prostredníctvom prírastkov a úbytkov položiek súvahy. V praxi sa používa zriedka, pretože podvojné účtovníctvo priamo neposkytuje pre takéto zostavenie výkazu potrebné údaje. w nepriama metóda výkaz CF je koncipovaný na základe zisku za bežné obdobie upravený nasledovne: - plus náklady, ktoré nie sú výdajmi (odpisy, rezervy) - plus zníženie položiek aktív - mínus zníženie položiek pasív - mínus ďalšie použitie zisku
Priama metóda výpočtu cash flow 1. Zásoby materiálu + výnosy z prenájmu, poistných udalostí + čerpanie dlhodobých rezerv časové rozlíšenie príjmov 2. Výdaje z prevádzkovej činnosti - materiálové náklady - zvýšenie zásob materiálu - osobné náklady - ostatné prevádzkové náklady + zvýšenie záväzkov voči dodávateľom + odpisy + časové rozlíšenie výdajov I. Cash flow z prevádzkovej činnosti
Priama metóda výpočtu cash flow 3. Príjem a výdaj z finančnej oblasti + výnosy z dividend + výnosy z úrokov - náklady na úroky - výdaje na dividendy II. Cash flow z finančnej činnosti - daňový základ poskytnuté daňové zálohy daňové rezervy, resp. záväzky III. Cash flow z daňovej činnosti - investície nehmotné - investície finančné zmena z poskytnutých záloh na nadobudnutie investície aktivácia vlastných výkonov IV. Investičné výdaje cash flow po investíciách + prijaté dlhodobé pôžičky - splátky dlhodobých úverov + prijaté krátkodobé úvery - splátky krátkodobých úverov + emisia akcií Celkový cash flow
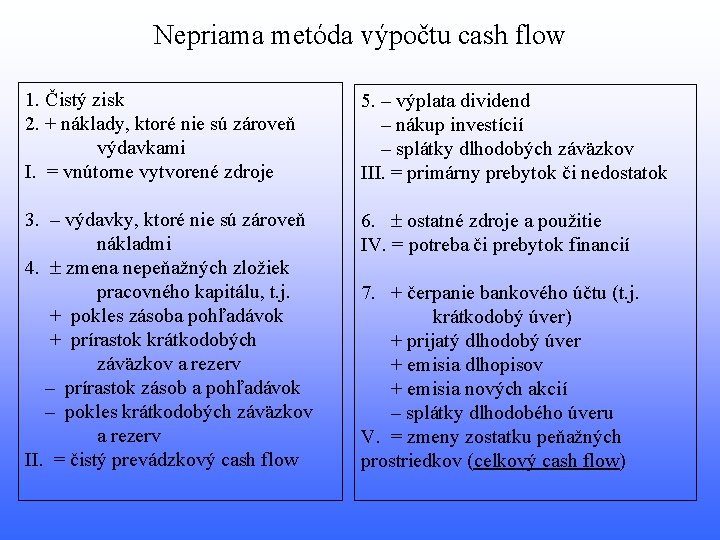
Nepriama metóda výpočtu cash flow 1. Čistý zisk 2. + náklady, ktoré nie sú zároveň výdavkami I. = vnútorne vytvorené zdroje 5. – výplata dividend – nákup investícií – splátky dlhodobých záväzkov III. = primárny prebytok či nedostatok 3. – výdavky, ktoré nie sú zároveň nákladmi 4. zmena nepeňažných zložiek pracovného kapitálu, t. j. + pokles zásoba pohľadávok + prírastok krátkodobých záväzkov a rezerv – prírastok zásob a pohľadávok – pokles krátkodobých záväzkov a rezerv II. = čistý prevádzkový cash flow 6. ostatné zdroje a použitie IV. = potreba či prebytok financií 7. + čerpanie bankového účtu (t. j. krátkodobý úver) + prijatý dlhodobý úver + emisia dlhopisov + emisia nových akcií – splátky dlhodobého úveru V. = zmeny zostatku peňažných prostriedkov (celkový cash flow)
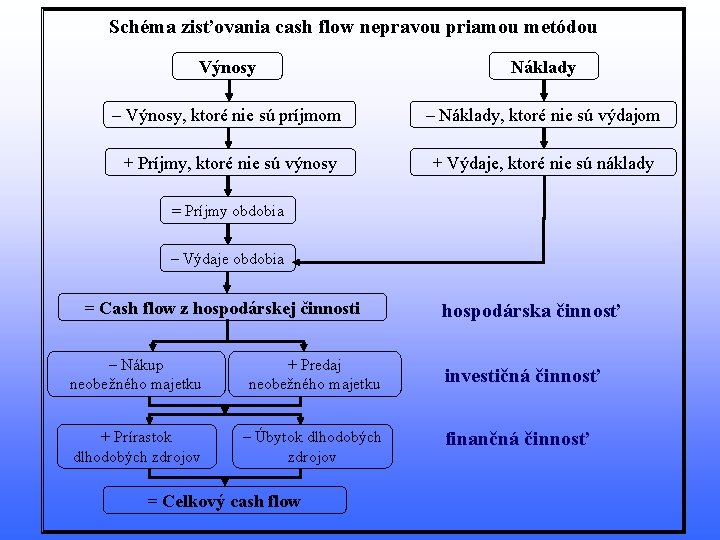
Schéma zisťovania cash flow nepravou priamou metódou Výnosy Náklady – Výnosy, ktoré nie sú príjmom – Náklady, ktoré nie sú výdajom + Príjmy, ktoré nie sú výnosy + Výdaje, ktoré nie sú náklady = Príjmy obdobia – Výdaje obdobia = Cash flow z hospodárskej činnosti – Nákup neobežného majetku + Predaj neobežného majetku + Prírastok dlhodobých zdrojov – Úbytok dlhodobých zdrojov = Celkový cash flow hospodárska činnosť investičná činnosť finančná činnosť
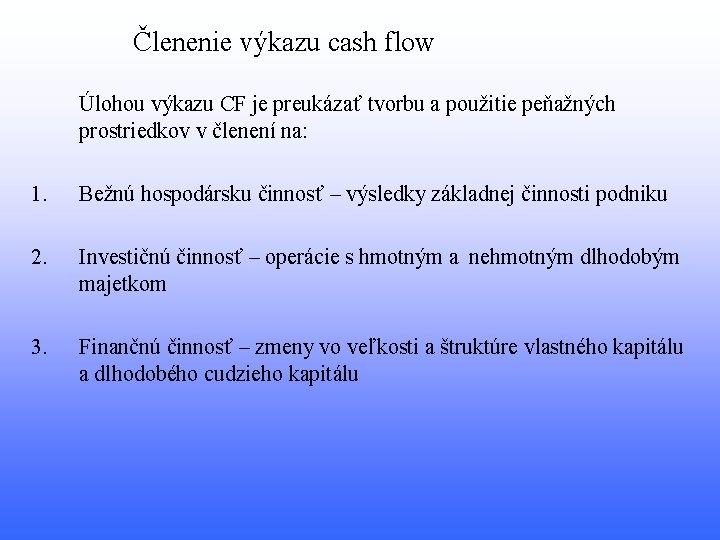
Členenie výkazu cash flow Úlohou výkazu CF je preukázať tvorbu a použitie peňažných prostriedkov v členení na: 1. Bežnú hospodársku činnosť – výsledky základnej činnosti podniku 2. Investičnú činnosť – operácie s hmotným a nehmotným dlhodobým majetkom 3. Finančnú činnosť – zmeny vo veľkosti a štruktúre vlastného kapitálu a dlhodobého cudzieho kapitálu
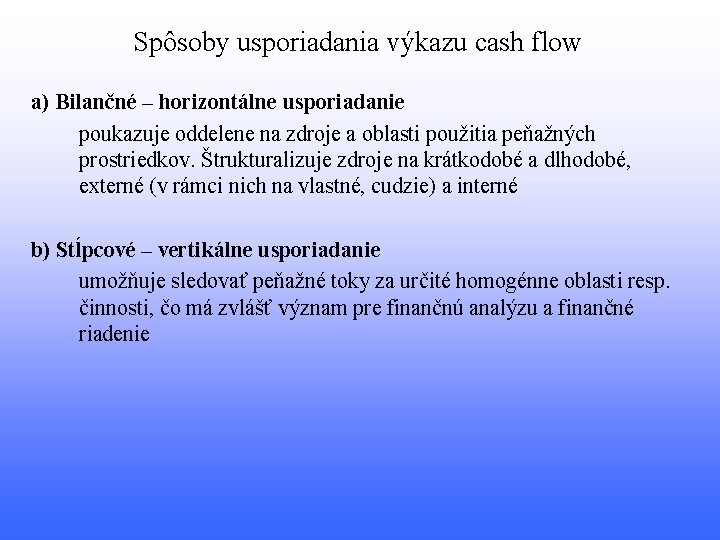
Spôsoby usporiadania výkazu cash flow a) Bilančné – horizontálne usporiadanie poukazuje oddelene na zdroje a oblasti použitia peňažných prostriedkov. Štrukturalizuje zdroje na krátkodobé a dlhodobé, externé (v rámci nich na vlastné, cudzie) a interné b) Stĺpcové – vertikálne usporiadanie umožňuje sledovať peňažné toky za určité homogénne oblasti resp. činnosti, čo má zvlášť význam pre finančnú analýzu a finančné riadenie
Cash flow ako ukazovateľ Ukazovateľ cash flow vyjadruje vnútornú finančnú silu podniku, jeho schopnosť tvoriť z vlastnej prevádzkovej činnosti finančné zdroje, ktoré možno využiť na: • financovanie bežnej činnosti podniku • financovanie investícií • vyplácanie dividend • nákladovú službu súvisiacu s cudzím kapitálom • uhrádzanie splatných záväzkov
Ukazovateľ cash-flow nie je identický s výkazom cash-flow. Výkaz má za úlohu analyzovať zdroje peňažných prostriedkov a ich použitie za bežnú činnosť, investičnú a finančnú činnosť. Analyzuje príčiny zmien peňažných prostriedkov na začiatku účtovného obdobia a na jeho konci. Základnou výhodou ukazovateľa cash-flow je, že eliminuje manipulačné možnosti uzávierkových účtovných operácií. Nevýhoda je v nejednotnosti jeho výpočtu.
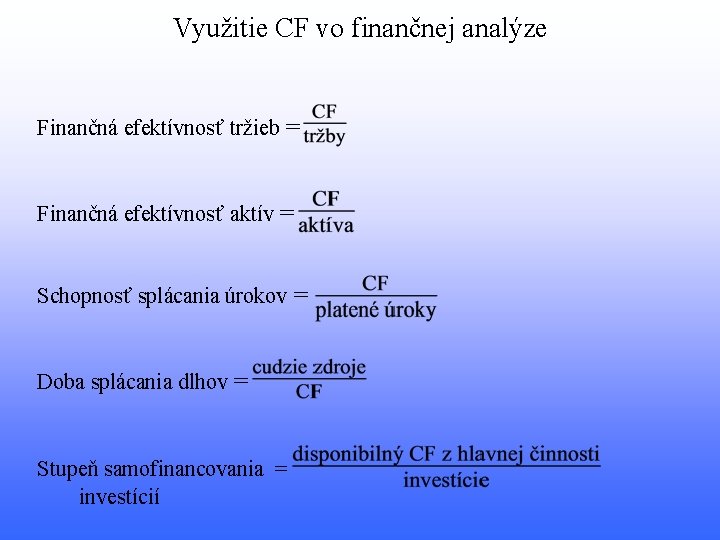
Využitie CF vo finančnej analýze Finančná efektívnosť tržieb = Finančná efektívnosť aktív = Schopnosť splácania úrokov = Doba splácania dlhov = Stupeň samofinancovania = investícií
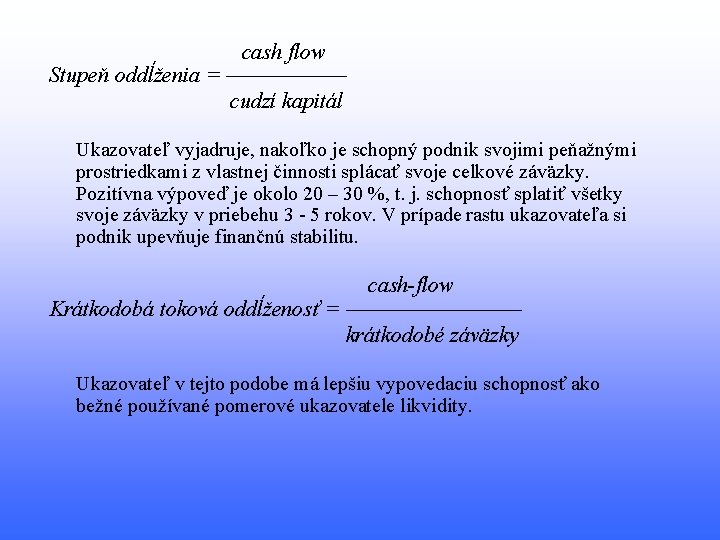
cash flow Stupeň oddĺženia = –––––– cudzí kapitál Ukazovateľ vyjadruje, nakoľko je schopný podnik svojimi peňažnými prostriedkami z vlastnej činnosti splácať svoje celkové záväzky. Pozitívna výpoveď je okolo 20 – 30 %, t. j. schopnosť splatiť všetky svoje záväzky v priebehu 3 - 5 rokov. V prípade rastu ukazovateľa si podnik upevňuje finančnú stabilitu. cash-flow Krátkodobá toková oddĺženosť = –––––––– krátkodobé záväzky Ukazovateľ v tejto podobe má lepšiu vypovedaciu schopnosť ako bežné používané pomerové ukazovatele likvidity.
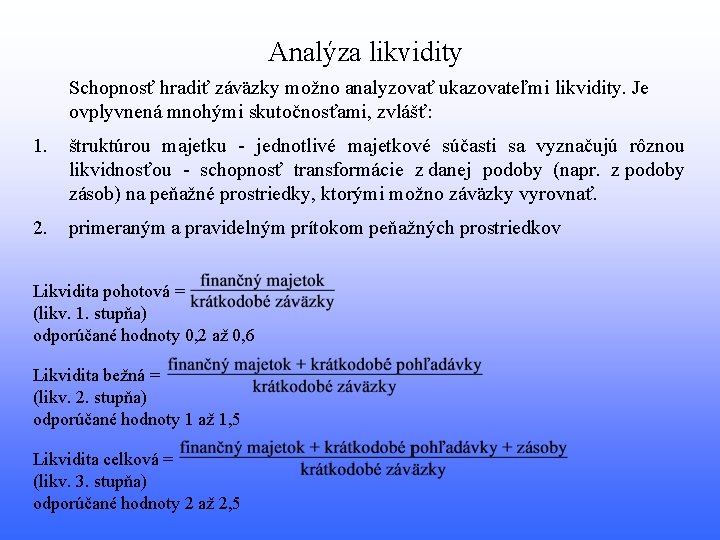
Analýza likvidity Schopnosť hradiť záväzky možno analyzovať ukazovateľmi likvidity. Je ovplyvnená mnohými skutočnosťami, zvlášť: 1. štruktúrou majetku - jednotlivé majetkové súčasti sa vyznačujú rôznou likvidnosťou - schopnosť transformácie z danej podoby (napr. z podoby zásob) na peňažné prostriedky, ktorými možno záväzky vyrovnať. 2. primeraným a pravidelným prítokom peňažných prostriedkov Likvidita pohotová = (likv. 1. stupňa) odporúčané hodnoty 0, 2 až 0, 6 Likvidita bežná = (likv. 2. stupňa) odporúčané hodnoty 1 až 1, 5 Likvidita celková = (likv. 3. stupňa) odporúčané hodnoty 2 až 2, 5