
Captulo 15 Los mercados financieros y las expectativas
- Slides: 48
Capítulo 15 Los mercados financieros y las expectativas 1
Los mercados financieros y las expectativas Conceptos fundamentales n La elección de activos no monetarios: corto plazo frente a largo plazo, y acciones frente a bonos. n El papel de las expectativas en la determinación del precio de bonos y acciones. n Determinación de los precios de los bonos y curva de tipos. n Determinación de los precios de las acciones y la interpretación de las variaciones de los precios en el mercado de valores. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 2
Los mercados financieros y las expectativas Los precios de los bonos y la curva de tipos Dos aspectos básicos de los bonos: n El riesgo de impago n El plazo Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 3
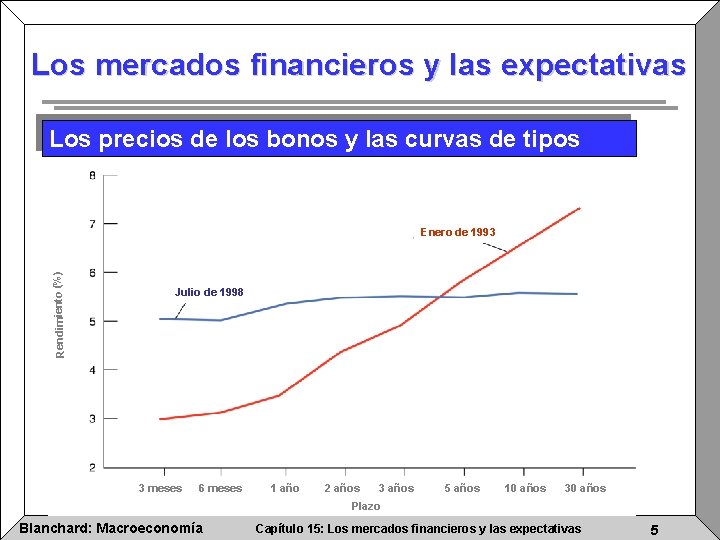
Los mercados financieros y las expectativas Los precios de los bonos y la curva de tipos El aspecto del plazo n Los bonos tienen un rendimiento a plazo (rendimiento): el rendimiento es el tipo de interés de un bono, que informa sobre su precio y su plazo. n La curva de tipos: La representación gráfica de la relación entre los rendimientos y el plazo (estructura temporal de los tipos de interés) Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 4
Los mercados financieros y las expectativas Los precios de los bonos y las curvas de tipos Rendimiento (%) Enero de 1993 Julio de 1998 3 meses 6 meses 1 año 2 años 3 años 5 años 10 años 30 años Plazo Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 5
Los mercados financieros y las expectativas Los precios de los bonos y la curva de tipos Observación: • Las pendiente de la curva de tipos puede variar drásticamente de un día a otro Preguntas: • ¿Por qué era tan inclinada la curva de tipos el 1 de enero de 1993 y por qué era casi plana el 22 de julio de 1998? • ¿Cuál es la relación entre la curva de tipos y las expectativas? Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 6
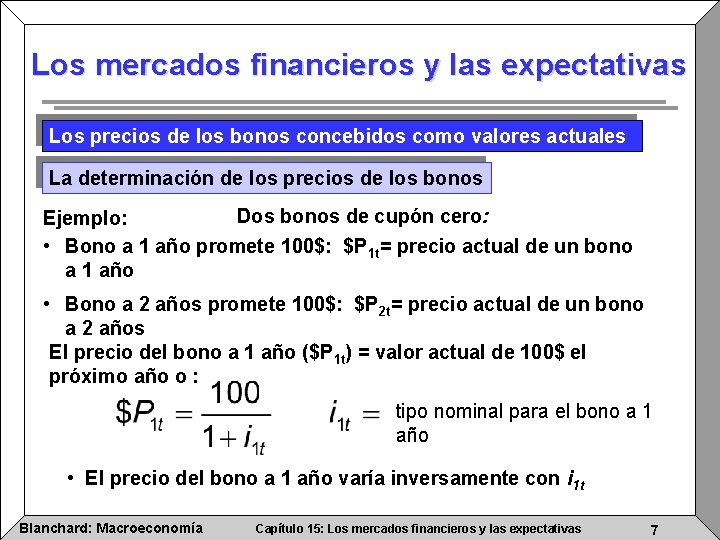
Los mercados financieros y las expectativas Los precios de los bonos concebidos como valores actuales La determinación de los precios de los bonos Dos bonos de cupón cero: Ejemplo: • Bono a 1 año promete 100$: $P 1 t= precio actual de un bono a 1 año • Bono a 2 años promete 100$: $P 2 t= precio actual de un bono a 2 años El precio del bono a 1 año ($P 1 t) = valor actual de 100$ el próximo año o : tipo nominal para el bono a 1 año • El precio del bono a 1 año varía inversamente con i 1 t Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 7
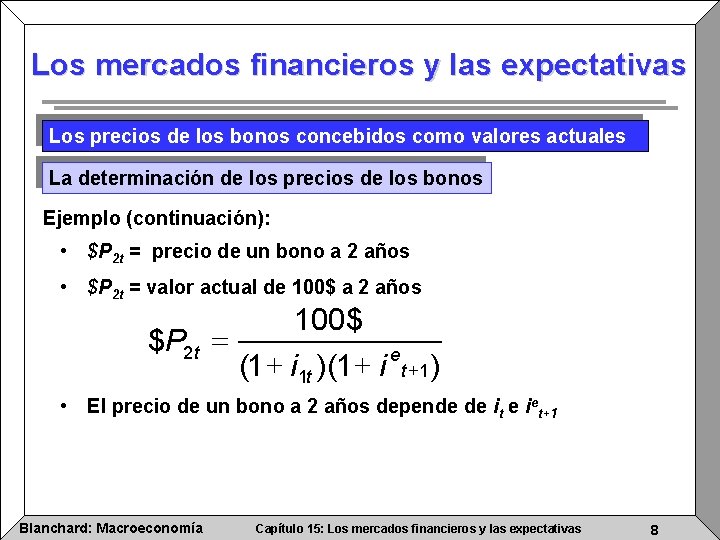
Los mercados financieros y las expectativas Los precios de los bonos concebidos como valores actuales La determinación de los precios de los bonos Ejemplo (continuación): • $P 2 t = precio de un bono a 2 años • $P 2 t = valor actual de 100$ a 2 años 100$ $P 2 t = (1 + i 1 t )(1 + i e t +1 ) • El precio de un bono a 2 años depende de it e iet+1 Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 8
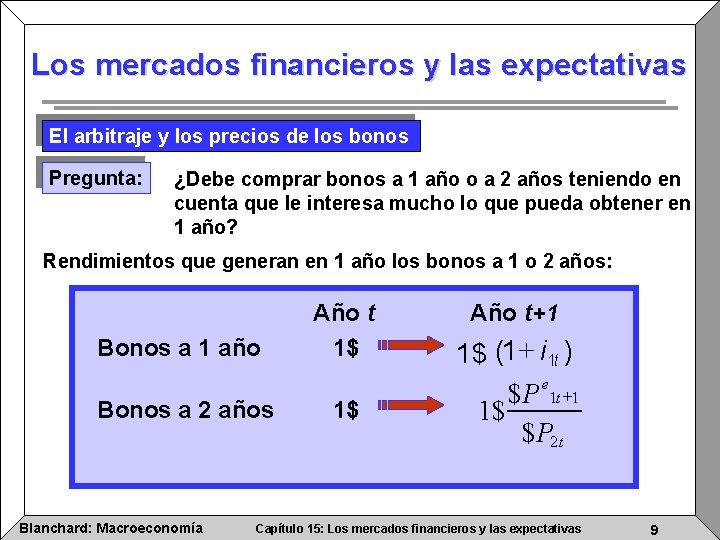
Los mercados financieros y las expectativas El arbitraje y los precios de los bonos Pregunta: ¿Debe comprar bonos a 1 año o a 2 años teniendo en cuenta que le interesa mucho lo que pueda obtener en 1 año? Rendimientos que generan en 1 año los bonos a 1 o 2 años: Bonos a 1 año Año t 1$ Bonos a 2 años 1$ Blanchard: Macroeconomía Año t+1 1$ (1 + i 1 t ) $ P e 1 t +1 1$ $ P 2 t Capítulo 15: Los mercados financieros y las expectativas 9
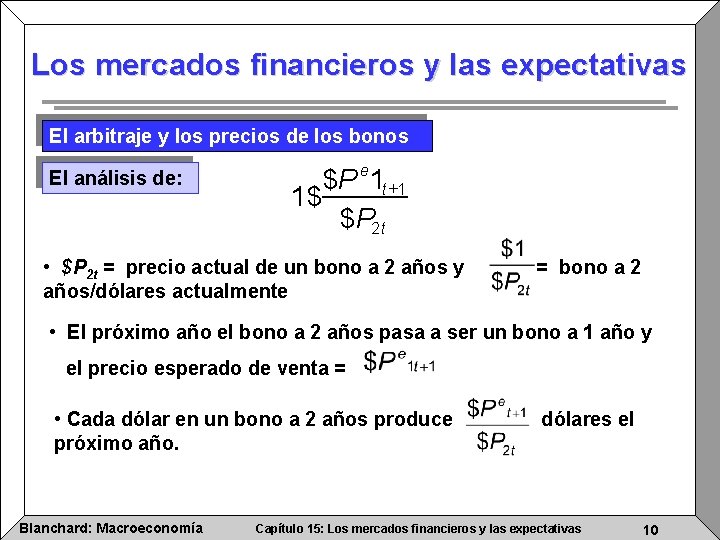
Los mercados financieros y las expectativas El arbitraje y los precios de los bonos El análisis de: e $P 1 t +1 1$ $P 2 t • $P 2 t = precio actual de un bono a 2 años y años/dólares actualmente = bono a 2 • El próximo año el bono a 2 años pasa a ser un bono a 1 año y el precio esperado de venta = • Cada dólar en un bono a 2 años produce próximo año. Blanchard: Macroeconomía dólares el Capítulo 15: Los mercados financieros y las expectativas 10
Los mercados financieros y las expectativas El arbitraje y los precios de los bonos ¿Cuál es su opinión? ¿Si sólo se le interesan los rendimientos esperados, ¿debe comprar bonos a 1 o a 2 años? Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 11
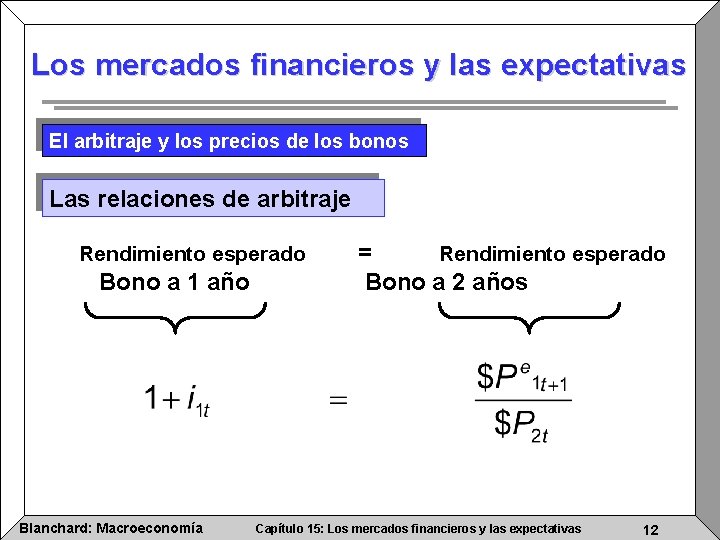
Los mercados financieros y las expectativas El arbitraje y los precios de los bonos Las relaciones de arbitraje Rendimiento esperado Bono a 1 año Blanchard: Macroeconomía = Rendimiento esperado Bono a 2 años Capítulo 15: Los mercados financieros y las expectativas 12
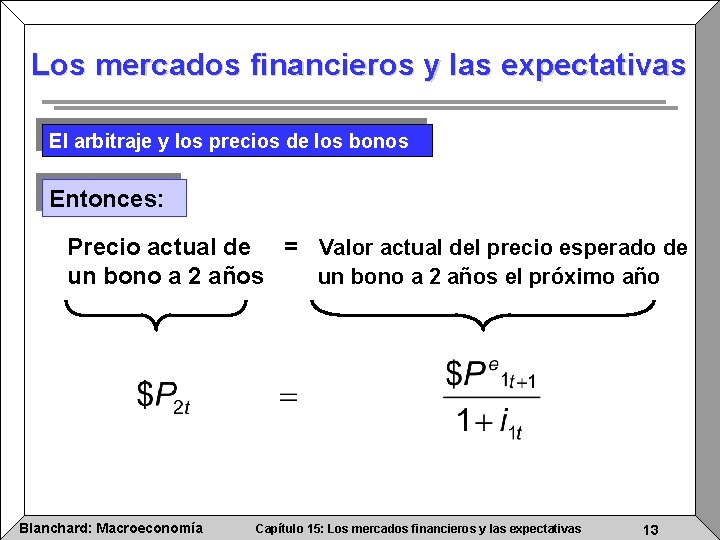
Los mercados financieros y las expectativas El arbitraje y los precios de los bonos Entonces: Precio actual de = Valor actual del precio esperado de un bono a 2 años el próximo año Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 13
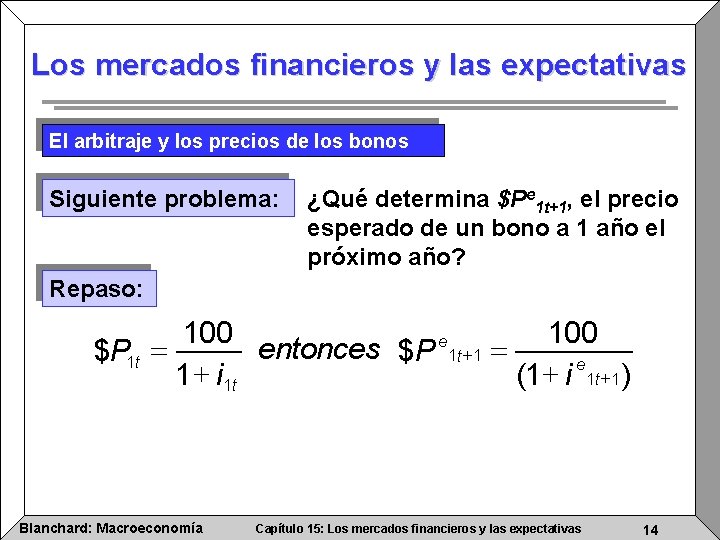
Los mercados financieros y las expectativas El arbitraje y los precios de los bonos Siguiente problema: ¿Qué determina $Pe 1 t+1, el precio esperado de un bono a 1 año el próximo año? Repaso: 100 e entonces $P 1 t +1 = $P 1 t = e + + 1 i 1 t (1 i 1 t +1 ) Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 14
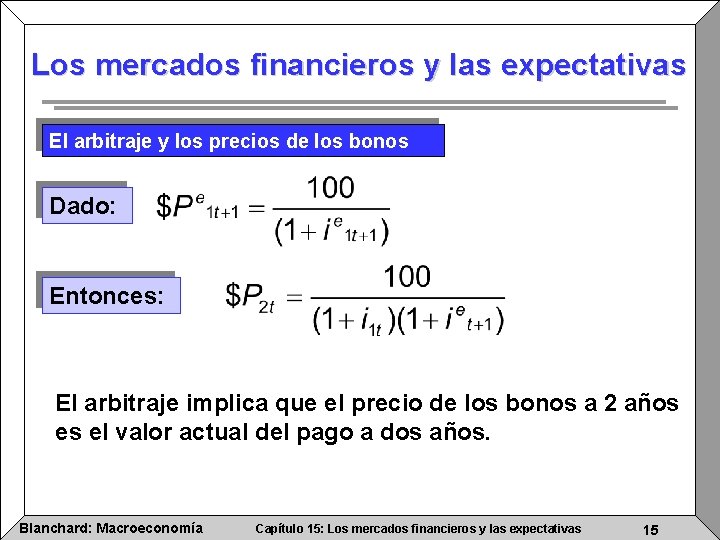
Los mercados financieros y las expectativas El arbitraje y los precios de los bonos Dado: Entonces: El arbitraje implica que el precio de los bonos a 2 años es el valor actual del pago a dos años. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 15
Los mercados financieros y las expectativas De los precios de los bonos a sus rendimientos El rendimiento a plazo: El tipo de interés anual constante que hace que el precio actual del bono sea igual al valor actual de los futuros intereses que generará éste. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 16
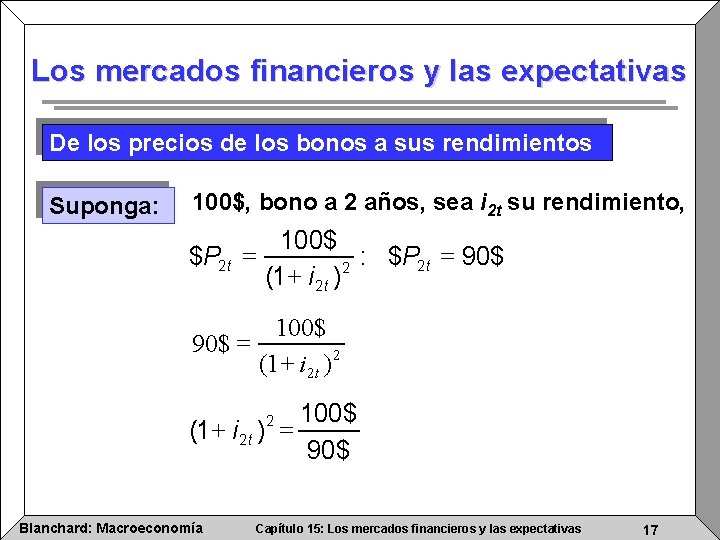
Los mercados financieros y las expectativas De los precios de los bonos a sus rendimientos Suponga: 100$, bono a 2 años, sea i 2 t su rendimiento, $P 2 t = 100$ : $P 2 t = 90$ 2 (1 + i 2 t ) 100$ 90$ = 2 + (1 i 2 t ) 100$ (1 + i 2 t ) = 90$ 2 Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 17
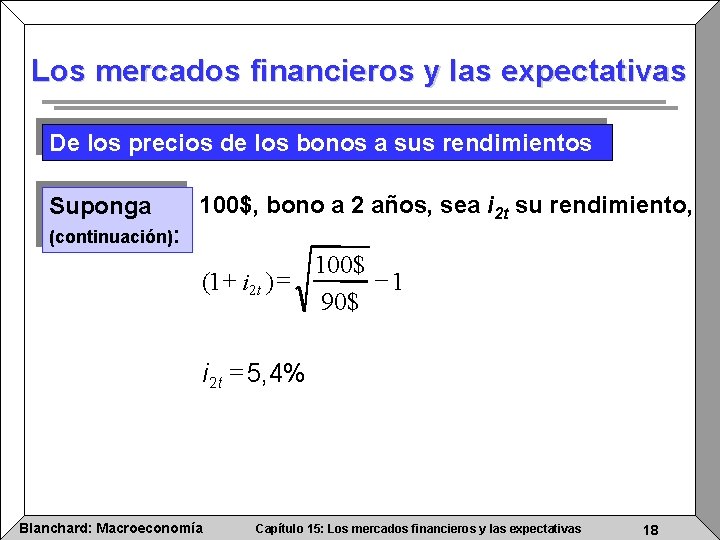
Los mercados financieros y las expectativas De los precios de los bonos a sus rendimientos Suponga (continuación): 100$, bono a 2 años, sea i 2 t su rendimiento, (1 + i 2 t ) = 100$ -1 90$ i 2 t = 5, 4% Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 18
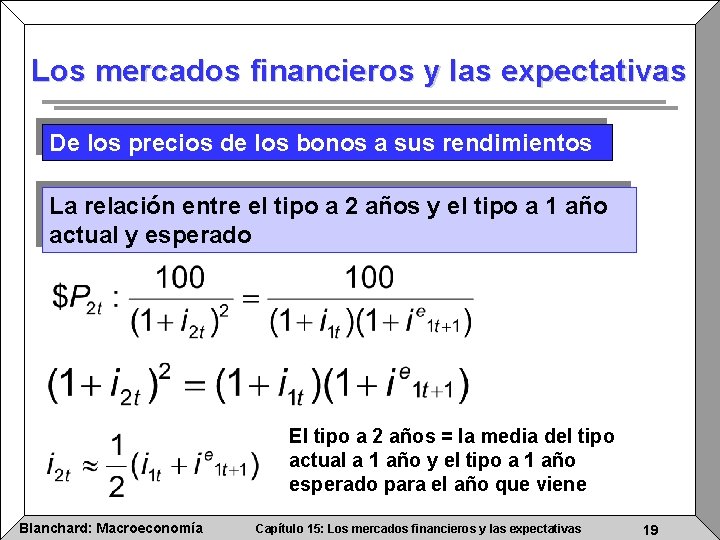
Los mercados financieros y las expectativas De los precios de los bonos a sus rendimientos La relación entre el tipo a 2 años y el tipo a 1 año actual y esperado El tipo a 2 años = la media del tipo actual a 1 año y el tipo a 1 año esperado para el año que viene Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 19
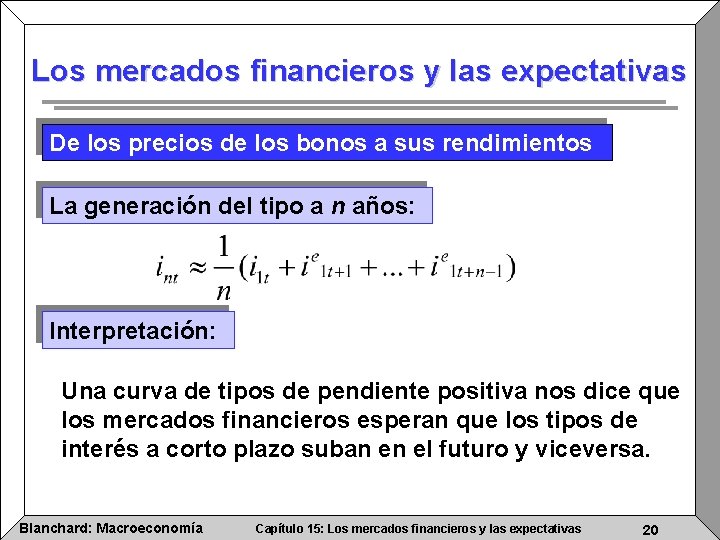
Los mercados financieros y las expectativas De los precios de los bonos a sus rendimientos La generación del tipo a n años: Interpretación: Una curva de tipos de pendiente positiva nos dice que los mercados financieros esperan que los tipos de interés a corto plazo suban en el futuro y viceversa. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 20
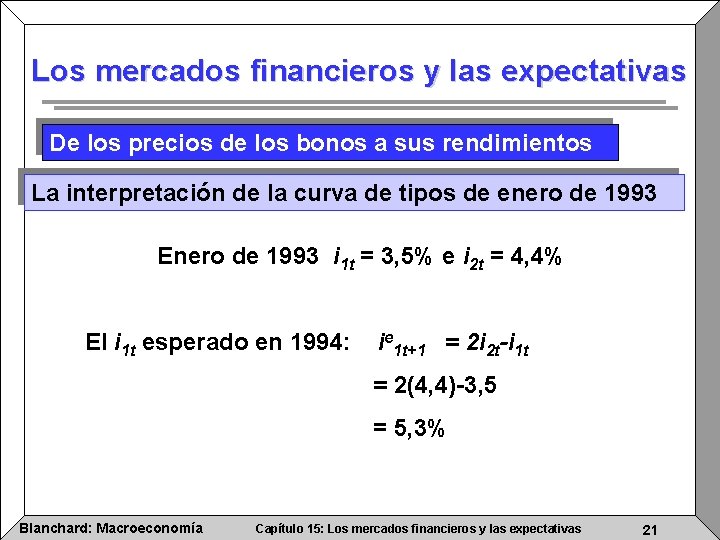
Los mercados financieros y las expectativas De los precios de los bonos a sus rendimientos La interpretación de la curva de tipos de enero de 1993 Enero de 1993 i 1 t = 3, 5% e i 2 t = 4, 4% El i 1 t esperado en 1994: ie 1 t+1 = 2 i 2 t-i 1 t = 2(4, 4)-3, 5 = 5, 3% Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 21
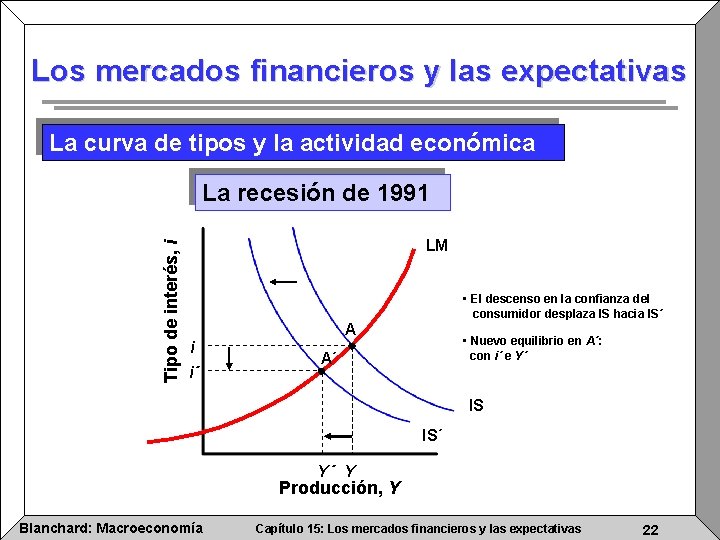
Los mercados financieros y las expectativas La curva de tipos y la actividad económica Tipo de interés, i La recesión de 1991 LM • El descenso en la confianza del consumidor desplaza IS hacia IS´ A i i´ • Nuevo equilibrio en A´: con i´ e Y´ A´ IS IS´ Y´ Y Producción, Y Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 22
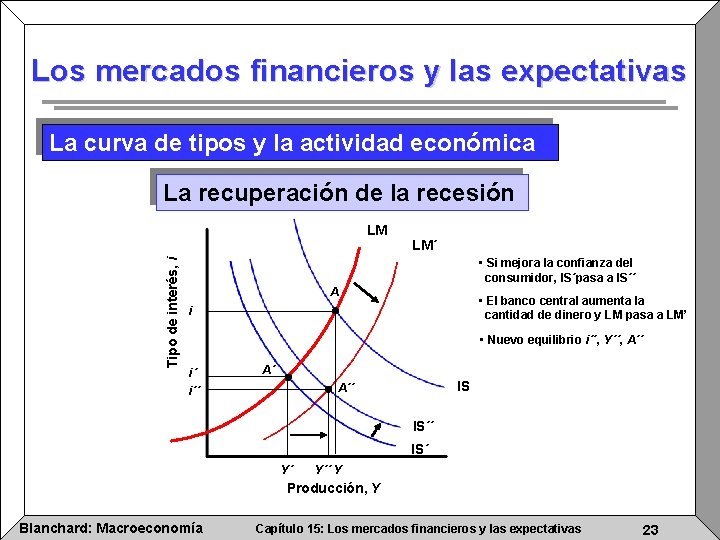
Los mercados financieros y las expectativas La curva de tipos y la actividad económica La recuperación de la recesión Tipo de interés, i LM LM´ • Si mejora la confianza del consumidor, IS´pasa a IS´´ A • El banco central aumenta la cantidad de dinero y LM pasa a LM’ i • Nuevo equilibrio i´´, Y´´, A´´ i´ i´´ A´ IS A´´ IS´ Y´ Y´´ Y Producción, Y Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 23
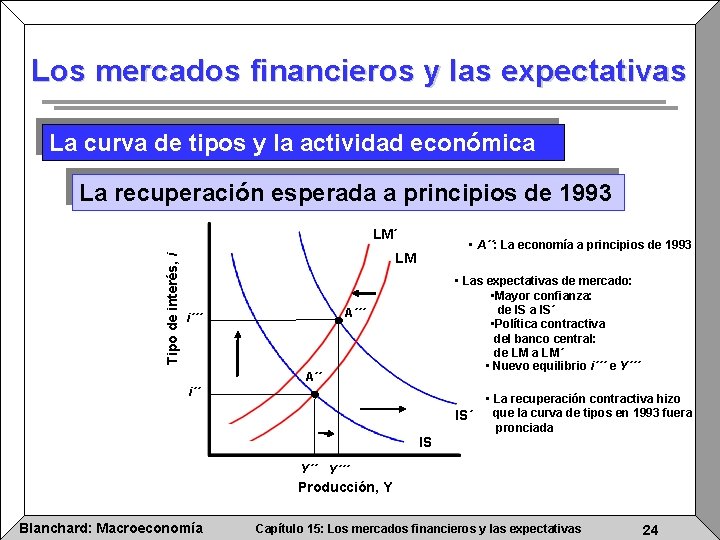
Los mercados financieros y las expectativas La curva de tipos y la actividad económica La recuperación esperada a principios de 1993 Tipo de interés, i LM´ • A´´: La economía a principios de 1993 LM • Las expectativas de mercado: • Mayor confianza: de IS a IS´ • Política contractiva del banco central: de LM a LM´ • Nuevo equilibrio i´´´ e Y´´´ A´´´ i´´´ A´´ i´´ IS • La recuperación contractiva hizo que la curva de tipos en 1993 fuera pronciada Y´´´ Producción, Y Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 24
Los mercados financieros y las expectativas La curva de tipos de 1993 y la recuperación económica ¿Tenían razón los mercados financieros? Es decir, ¿aumentaron los tipos de interés? No: La recuperación fue lenta y en enero de 1994 el tipo a 1 año era todavía de un 3, 5%. Sí: En 1994 la recuperción cobró fuerza, el banco central subió los tipos de interés y la curva de tipos se estabilizó. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 25
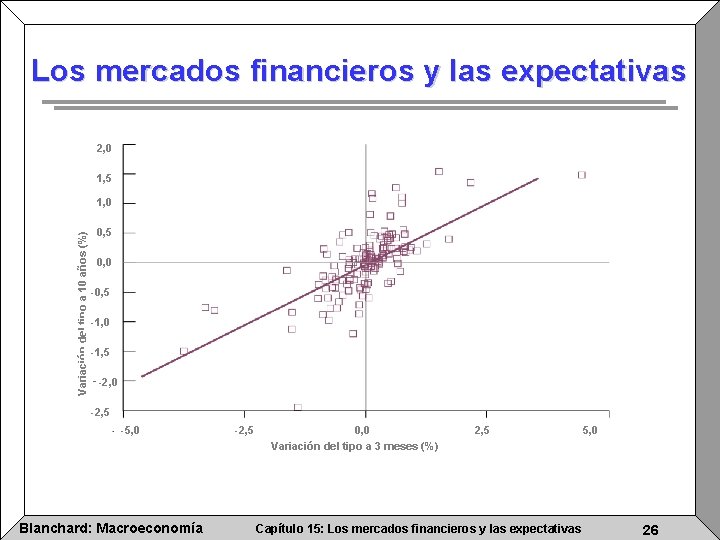
Los mercados financieros y las expectativas 2, 0 1, 5 Variación del tipo a 10 años (%) 1, 0 0, 5 0, 0 -0, 5 -1, 0 -1, 5 -2, 0 -2, 5 -5, 0 Blanchard: Macroeconomía -2, 5 0, 0 Variación del tipo a 3 meses (%) 2, 5 Capítulo 15: Los mercados financieros y las expectativas 5, 0 26
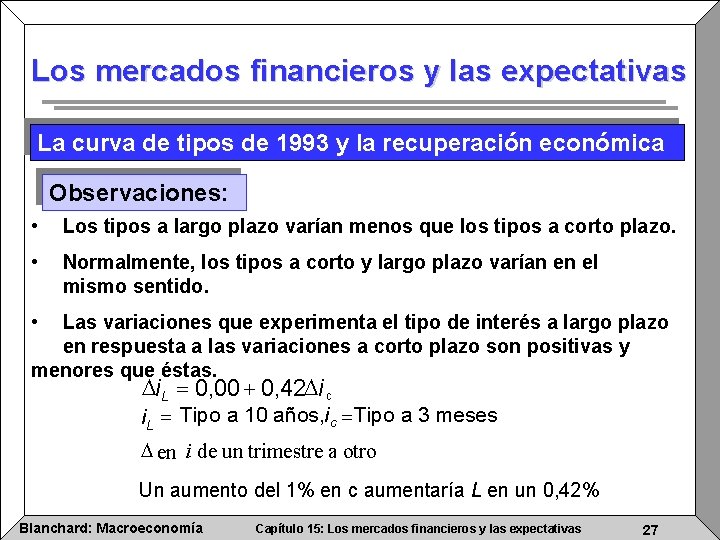
Los mercados financieros y las expectativas La curva de tipos de 1993 y la recuperación económica Observaciones: • Los tipos a largo plazo varían menos que los tipos a corto plazo. • Normalmente, los tipos a corto y largo plazo varían en el mismo sentido. • Las variaciones que experimenta el tipo de interés a largo plazo en respuesta a las variaciones a corto plazo son positivas y menores que éstas. Di L = 0, 00 + 0, 42 Di c i L = Tipo a 10 años, i c =Tipo a 3 meses D en i de un trimestre a otro Un aumento del 1% en c aumentaría L en un 0, 42% Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 27
Los mercados financieros y las expectativas La curva de tipos de 1993 y la recuperación económica Resumen: • Un aumento de los tipos de interés actuales o esperados a 1 año provoca pagos de bonos menores. • El rendimiento a plazo de un bono con un plazo de n años es aproximadamente igual a la media de los tipos de interés actuales y esperados a 1 año. • La pendiente de la curva de tipos indica las expectativas de los mercados financieros sobre los tipos a corto plazo. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 28
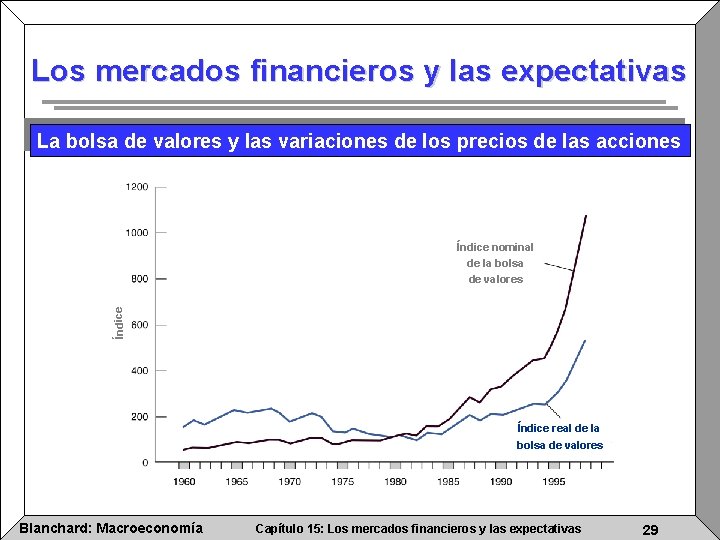
Los mercados financieros y las expectativas La bolsa de valores y las variaciones de los precios de las acciones Índice nominal de la bolsa de valores Índice real de la bolsa de valores Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 29
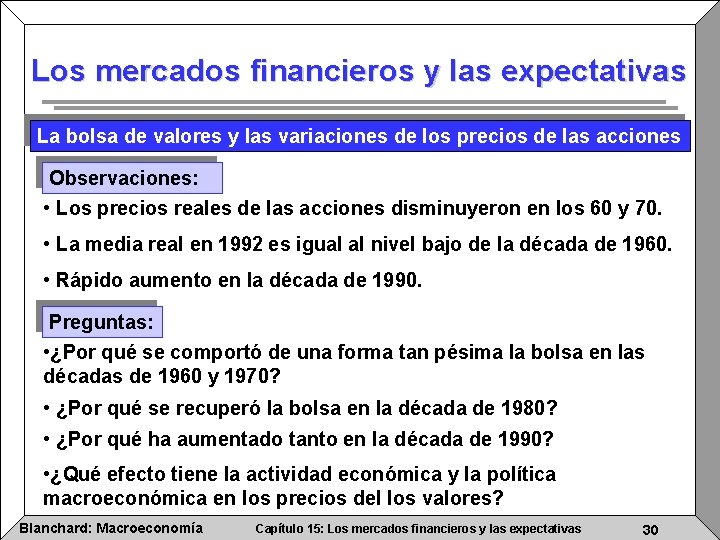
Los mercados financieros y las expectativas La bolsa de valores y las variaciones de los precios de las acciones Observaciones: • Los precios reales de las acciones disminuyeron en los 60 y 70. • La media real en 1992 es igual al nivel bajo de la década de 1960. • Rápido aumento en la década de 1990. Preguntas: • ¿Por qué se comportó de una forma tan pésima la bolsa en las décadas de 1960 y 1970? • ¿Por qué se recuperó la bolsa en la década de 1980? • ¿Por qué ha aumentado tanto en la década de 1990? • ¿Qué efecto tiene la actividad económica y la política macroeconómica en los precios del los valores? Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 30
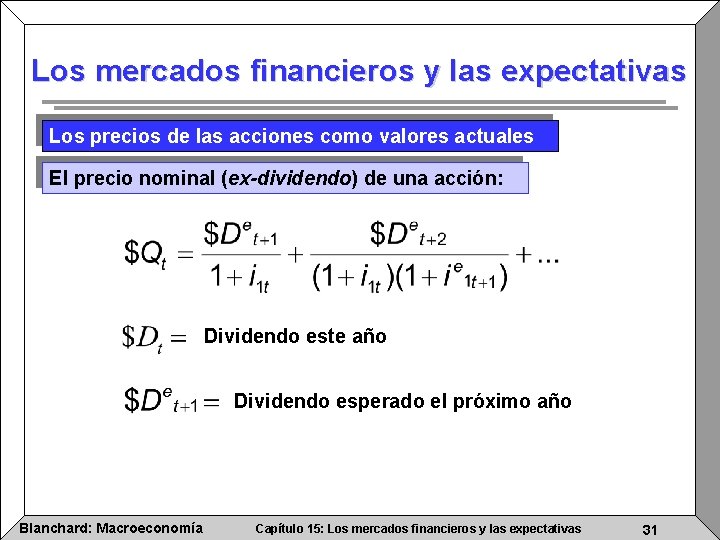
Los mercados financieros y las expectativas Los precios de las acciones como valores actuales El precio nominal (ex-dividendo) de una acción: Dividendo este año Dividendo esperado el próximo año Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 31
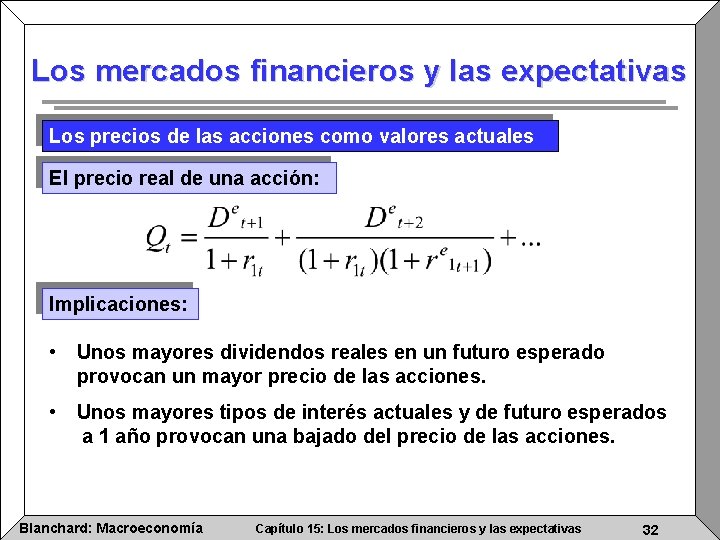
Los mercados financieros y las expectativas Los precios de las acciones como valores actuales El precio real de una acción: Implicaciones: • Unos mayores dividendos reales en un futuro esperado provocan un mayor precio de las acciones. • Unos mayores tipos de interés actuales y de futuro esperados a 1 año provocan una bajado del precio de las acciones. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 32
Los mercados financieros y las expectativas La bolsa de valores y la actividad económica Las variaciones de los precios de las acciones Observaciones: • No es excepcional una gran variación. En términos reales: • En 1973 el mercado descendió un 30%. • En 1983 el mercado aumentó un 30%. • No se pueden predecir las variaciones. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 33
Los mercados financieros y las expectativas La bolsa de valores y la actividad económica Una expansión monetaria y la bolsa de valores Ejemplo: • La economía experimenta una recesión • El banco central adopta una política monetaria expansiva Pregunta: ¿Cómo reaccionará el mercado de valores? Respuesta: Depende de la expectativa del mercado sobre la política del banco central antes de que éste actúe. • Política prevista: Sin efecto • Política imprevista: mayores precios al tiempo que la producción y los dividendos suben y los tipos bajan. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 34
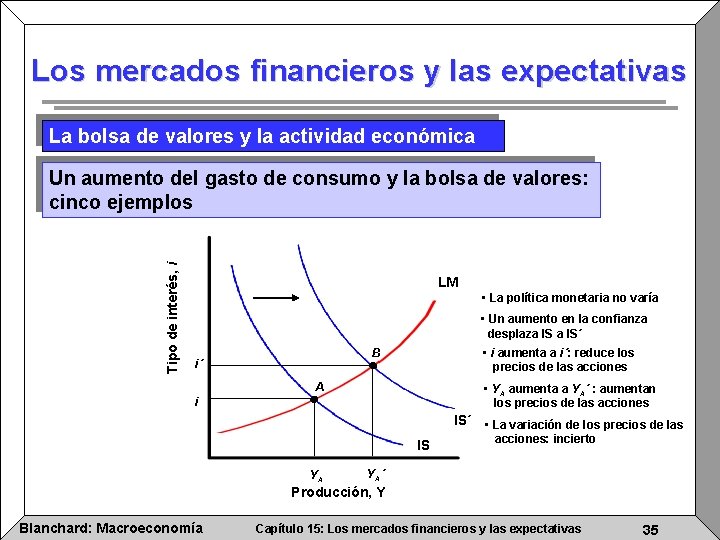
Los mercados financieros y las expectativas La bolsa de valores y la actividad económica Tipo de interés, i Un aumento del gasto de consumo y la bolsa de valores: cinco ejemplos LM • La política monetaria no varía • Un aumento en la confianza desplaza IS´ • i aumenta a i´: reduce los precios de las acciones B i´ A • YA aumenta a YA´ : aumentan los precios de las acciones i IS´ • La variación de los precios de las IS YA acciones: incierto YA ´ Producción, Y Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 35
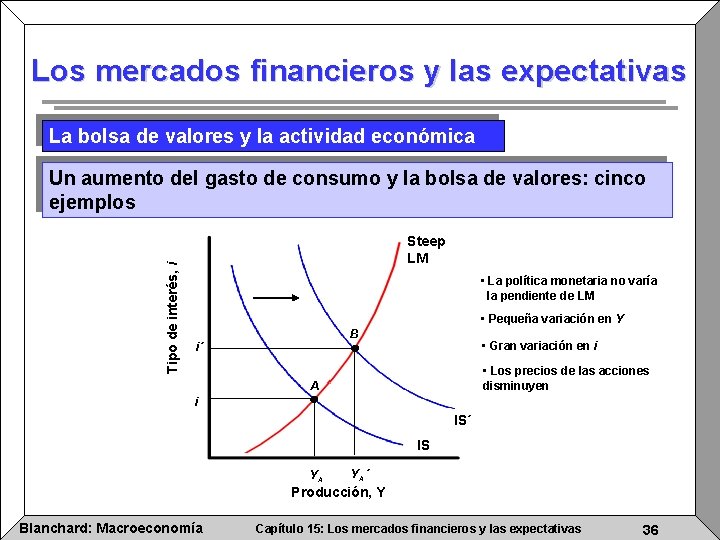
Los mercados financieros y las expectativas La bolsa de valores y la actividad económica Tipo de interés, i Un aumento del gasto de consumo y la bolsa de valores: cinco ejemplos Steep LM • La política monetaria no varía la pendiente de LM • Pequeña variación en Y B • Gran variación en i i´ • Los precios de las acciones disminuyen A i IS´ IS YA YA ´ Producción, Y Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 36
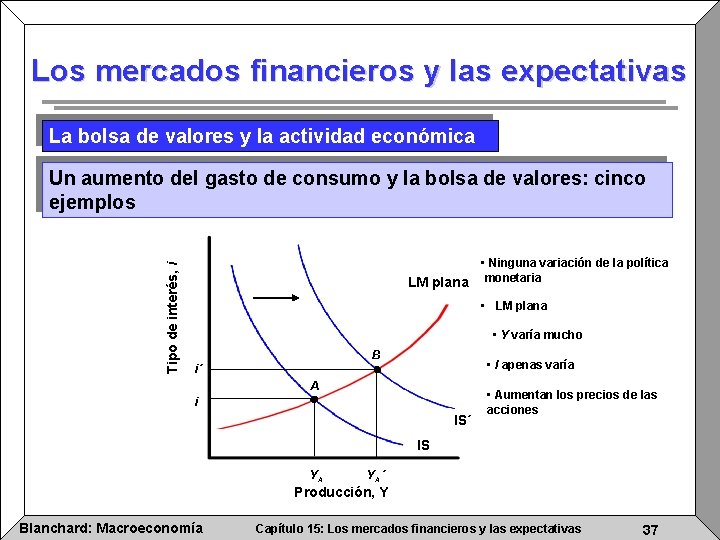
Los mercados financieros y las expectativas La bolsa de valores y la actividad económica Tipo de interés, i Un aumento del gasto de consumo y la bolsa de valores: cinco ejemplos LM plana • Ninguna variación de la política monetaria • LM plana • Y varía mucho B • I apenas varía i´ A i IS´ • Aumentan los precios de las acciones IS YA YA ´ Producción, Y Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 37
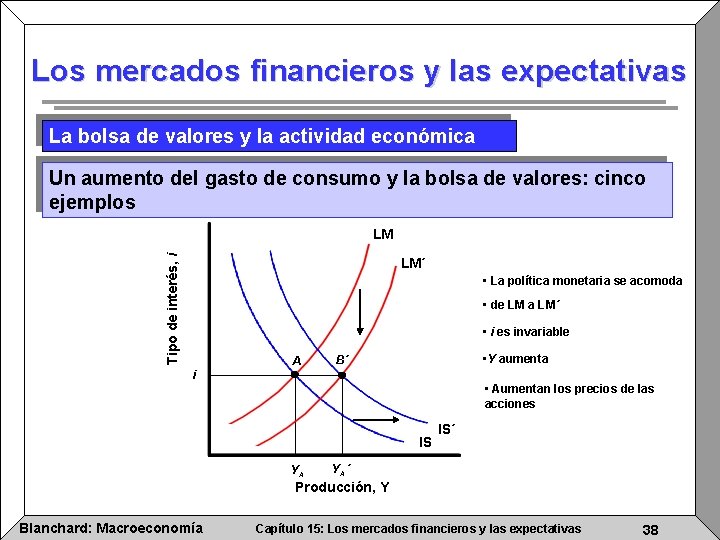
Los mercados financieros y las expectativas La bolsa de valores y la actividad económica Un aumento del gasto de consumo y la bolsa de valores: cinco ejemplos Tipo de interés, i LM LM´ • La política monetaria se acomoda • de LM a LM´ • i es invariable A • Y aumenta B´ i • Aumentan los precios de las acciones IS YA IS´ YA ´ Producción, Y Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 38
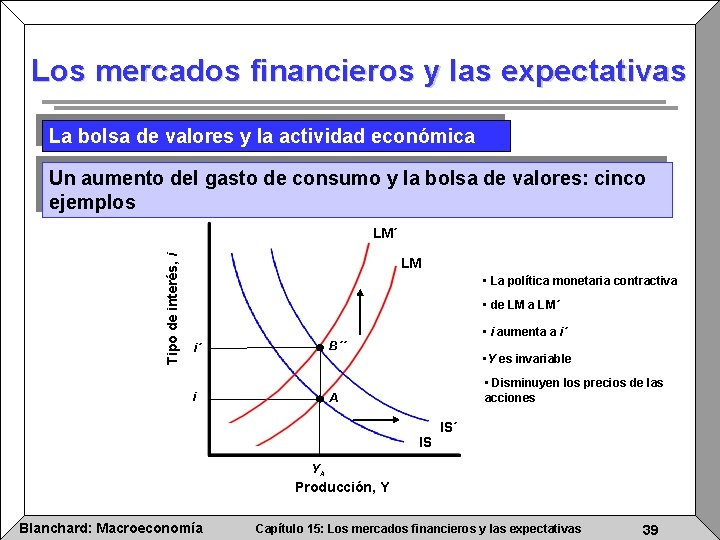
Los mercados financieros y las expectativas La bolsa de valores y la actividad económica Un aumento del gasto de consumo y la bolsa de valores: cinco ejemplos Tipo de interés, i LM´ LM • La política monetaria contractiva • de LM a LM´ • i aumenta a i´ B´´ i´ i • Y es invariable • Disminuyen los precios de las acciones A IS IS´ YA Producción, Y Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 39
Los mercados financieros y las expectativas Las burbujas especulativas, las modas y los precios de las acciones • Los precios de las acciones pueden no ser iguales a su valor fundamental. • Valor fundamental = valor actual de los dividendos esperados. • Las acciones pueden estar sobrevaloradas o devaluadas. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 40
Los mercados financieros y las expectativas Las burbujas especulativas, las modas y los precios de las acciones • Sobrevaluar puede ser racional Suponga que una acción no tiene valor (sin beneficios ni dividendos) pero los inversores esperan que el precio sea mayor cada año. • Las burbujas especulativas racionales: hacen aumentar los precios. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 41
Los mercados financieros y las expectativas Las burbujas especulativas, las modas y los precios de las acciones ¿Cuál es su opinión? ¿Está sobrevalorada la bolsa de valores de EE. UU. ? Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 42
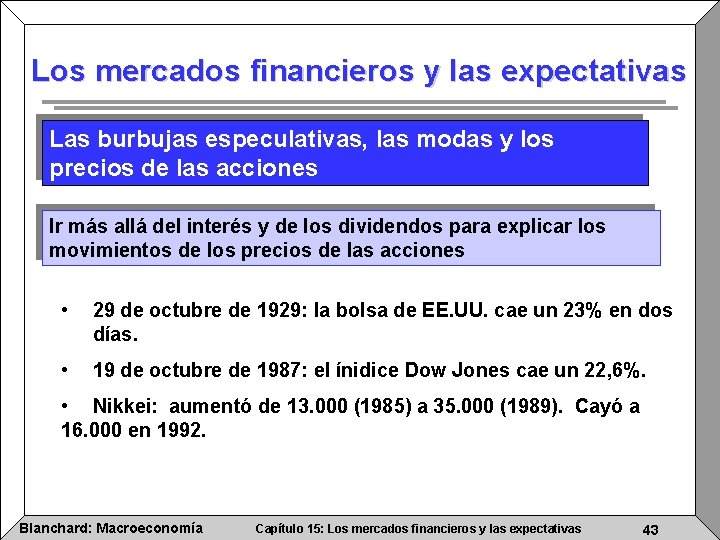
Los mercados financieros y las expectativas Las burbujas especulativas, las modas y los precios de las acciones Ir más allá del interés y de los dividendos para explicar los movimientos de los precios de las acciones • 29 de octubre de 1929: la bolsa de EE. UU. cae un 23% en dos días. • 19 de octubre de 1987: el ínidice Dow Jones cae un 22, 6%. • Nikkei: aumentó de 13. 000 (1985) a 35. 000 (1989). Cayó a 16. 000 en 1992. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 43
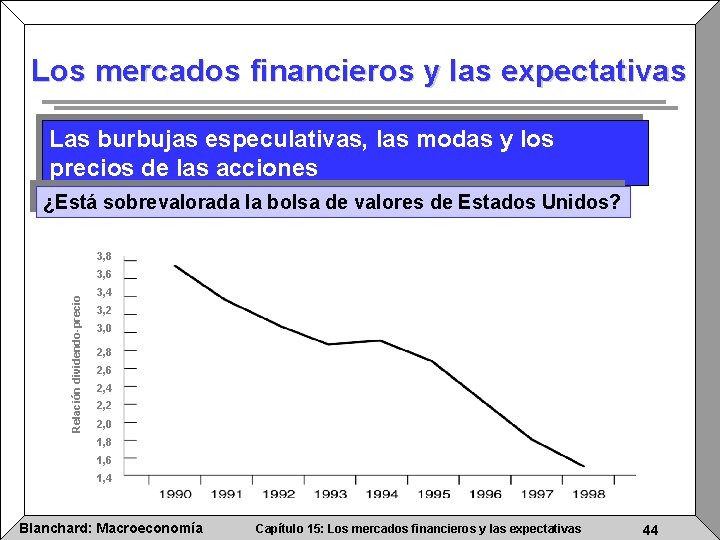
Los mercados financieros y las expectativas Las burbujas especulativas, las modas y los precios de las acciones ¿Está sobrevalorada la bolsa de valores de Estados Unidos? 3, 8 Relación dividendo-precio 3, 6 3, 4 3, 2 3, 0 2, 8 2, 6 2, 4 2, 2 2, 0 1, 8 1, 6 1, 4 Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 44
Los mercados financieros y las expectativas Las burbujas especulativas, las modas y los precios de las acciones ¿Está sobrevalorada la bolsa de valores de Estados Unidos? El bajo cociente dividendo-precio puede que no sea signo una bolsa sobrevalorada. Tres explicaciones: • Los dividendos esperados futuros pueden ser altos. • Tipos de interés reales pueden ser bajos. • Se ha producido una reducción de la prima de riesgo. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 45
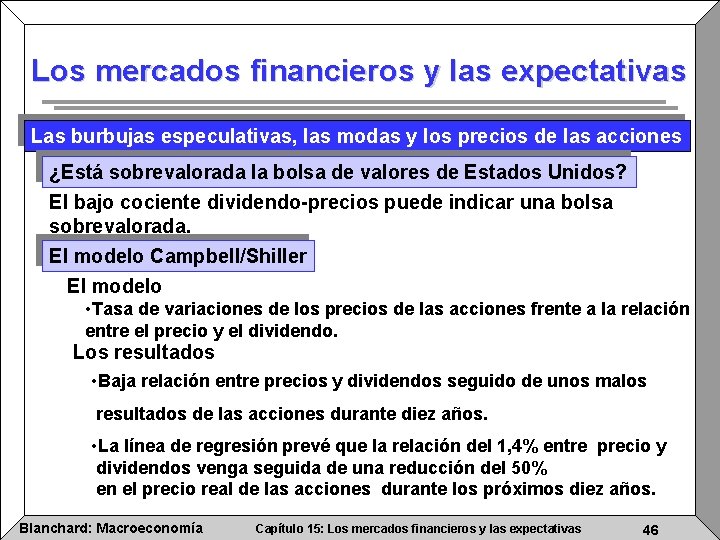
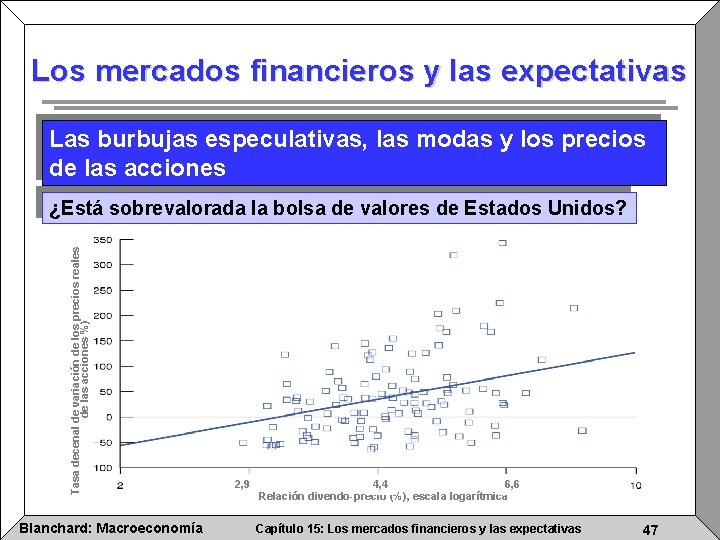
Los mercados financieros y las expectativas Las burbujas especulativas, las modas y los precios de las acciones ¿Está sobrevalorada la bolsa de valores de Estados Unidos? El bajo cociente dividendo-precios puede indicar una bolsa sobrevalorada. El modelo Campbell/Shiller El modelo • Tasa de variaciones de los precios de las acciones frente a la relación entre el precio y el dividendo. Los resultados • Baja relación entre precios y dividendos seguido de unos malos resultados de las acciones durante diez años. • La línea de regresión prevé que la relación del 1, 4% entre precio y dividendos venga seguida de una reducción del 50% en el precio real de las acciones durante los próximos diez años. Blanchard: Macroeconomía Capítulo 15: Los mercados financieros y las expectativas 46
Los mercados financieros y las expectativas Las burbujas especulativas, las modas y los precios de las acciones Tasa decenal de variación de los precios reales de las acciones %) ¿Está sobrevalorada la bolsa de valores de Estados Unidos? Blanchard: Macroeconomía 2, 9 4, 4 6, 6 Relación divendo-precio (%), escala logarítmica Capítulo 15: Los mercados financieros y las expectativas 47
Fin del capítulo Los mercados financieros y las expectativas 48