
Capital Asset Pricing Model CAPM Como podemos manejar
- Slides: 36
Capital Asset Pricing Model (CAPM) Como podemos manejar el riesgo bajo algunos suposiciones sobre el tipo del riesgo 1
CAPM: Una introducción • ¿Para qué sirve? • Para calcular VPN, necesitamos usar una tasa de descuento • Pero, en general, el flujo del efectivo tiene incertidumbre • ¿Cómo podemos tomar cuenta de ese riesgo? • ¿Cómo podemos cuantificarlo? 2
Modelo de Markowitz • Supongamos que tenemos una variable aleatoria • Suficiente ver los parámetros de la variable • Si tenemos mas, debe de tomar cuenta de la relación entre variables: covarianza y correlación entre variables (con n variables, ¿cuantas hay? ) • Pero, cero correlación no significa 3 independencia
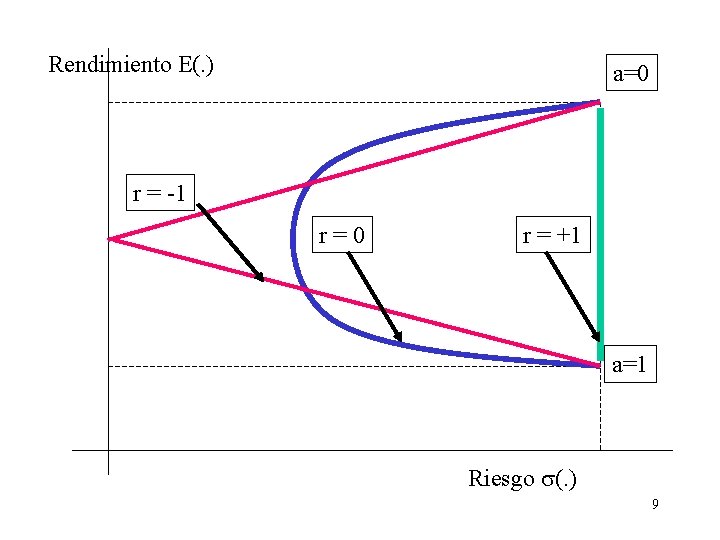
Diversificación • Supongamos que hay dos acciones en mi portafolio (X y Y sus rendimientos y P es el rendimiento del portafolio) • P = a. X + (1 -a)Y donde a es la ponderación de X en el portafolio • Calculamos E(P) y Var(P) • E(P) = a. E(X) + (1 -a)E(Y) • Var(P) = a 2 Var(X) + (1 -a)2 Var(Y) + 2 a(1 -a)Cov(X, Y) 4
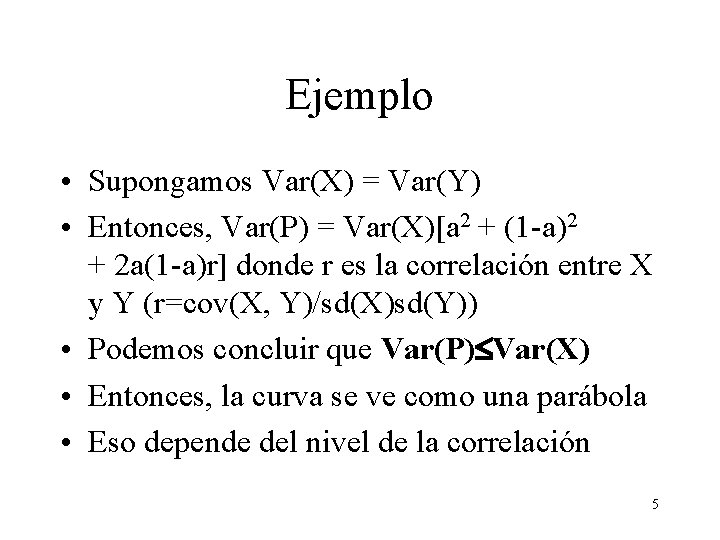
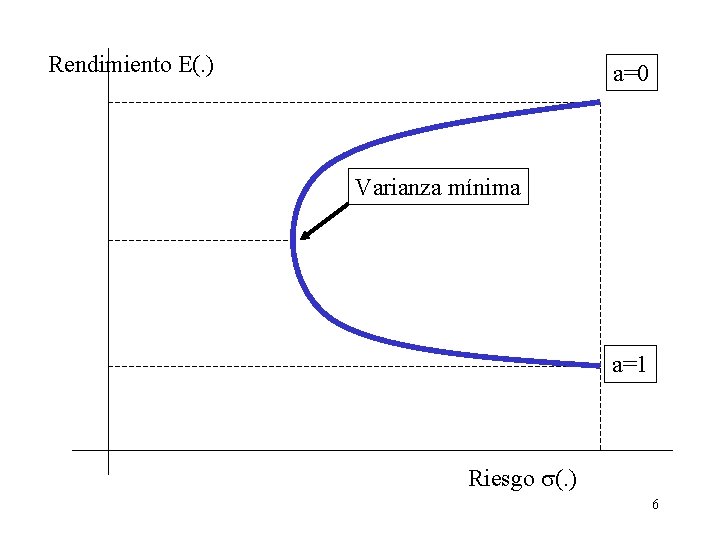
Ejemplo • Supongamos Var(X) = Var(Y) • Entonces, Var(P) = Var(X)[a 2 + (1 -a)2 + 2 a(1 -a)r] donde r es la correlación entre X y Y (r=cov(X, Y)/sd(X)sd(Y)) • Podemos concluir que Var(P) Var(X) • Entonces, la curva se ve como una parábola • Eso depende del nivel de la correlación 5
Rendimiento E(. ) a=0 Varianza mínima a=1 Riesgo s(. ) 6
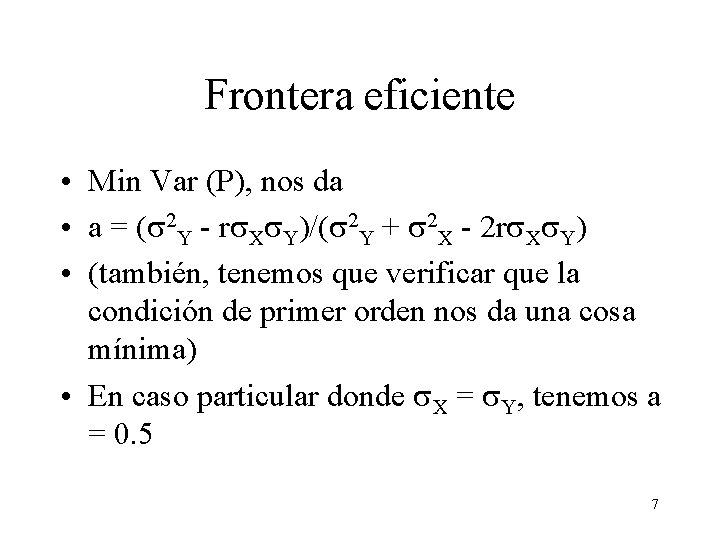
Frontera eficiente • Min Var (P), nos da • a = (s 2 Y - rs. Xs. Y)/(s 2 Y + s 2 X - 2 rs. Xs. Y) • (también, tenemos que verificar que la condición de primer orden nos da una cosa mínima) • En caso particular donde s. X = s. Y, tenemos a = 0. 5 7
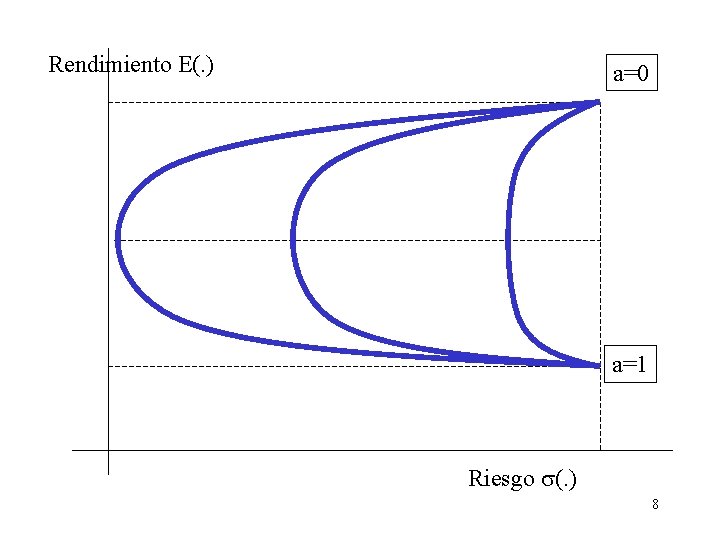
Rendimiento E(. ) a=0 a=1 Riesgo s(. ) 8
Rendimiento E(. ) a=0 r = -1 r=0 r = +1 a=1 Riesgo s(. ) 9
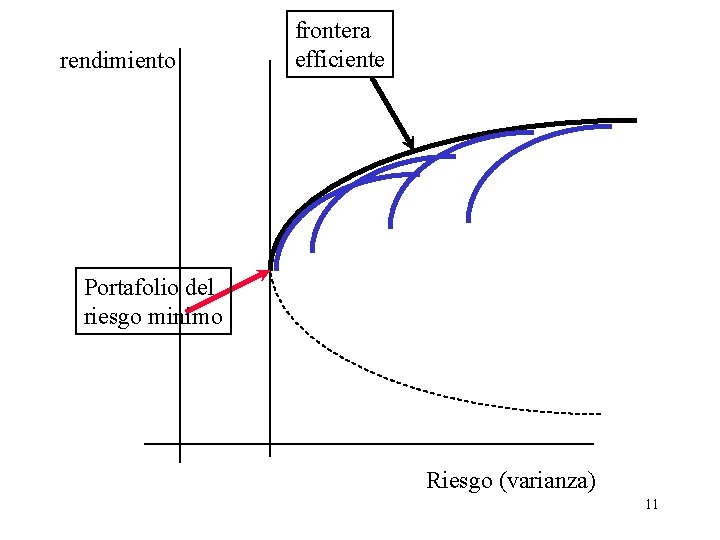
Fondos múltiples • Podemos construir las mismas curvas para cada par de fondos (acciones) • Podemos construir con cada tres…. • Finalmente, vamos a obtener una frontera que representa todas las combinaciones posibles • Esa frontera, se llama la frontera eficiente • También, podemos construir el portafolio del riesgo mínimo 10
rendimiento frontera efficiente Portafolio del riesgo minimo Riesgo (varianza) 11
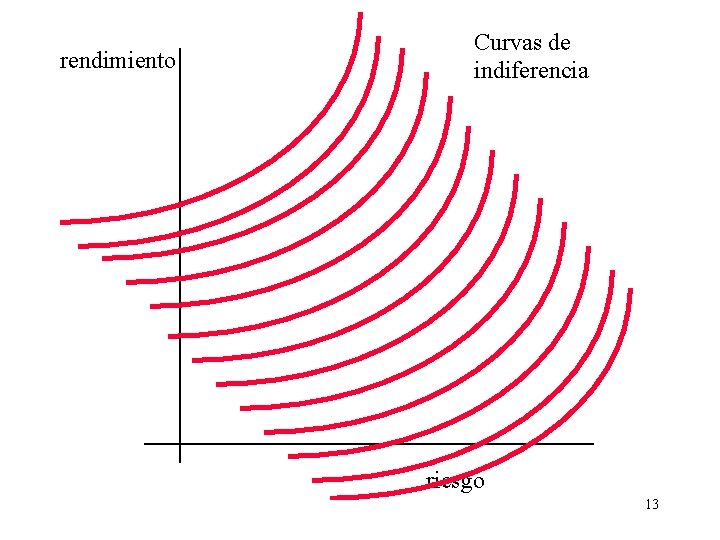
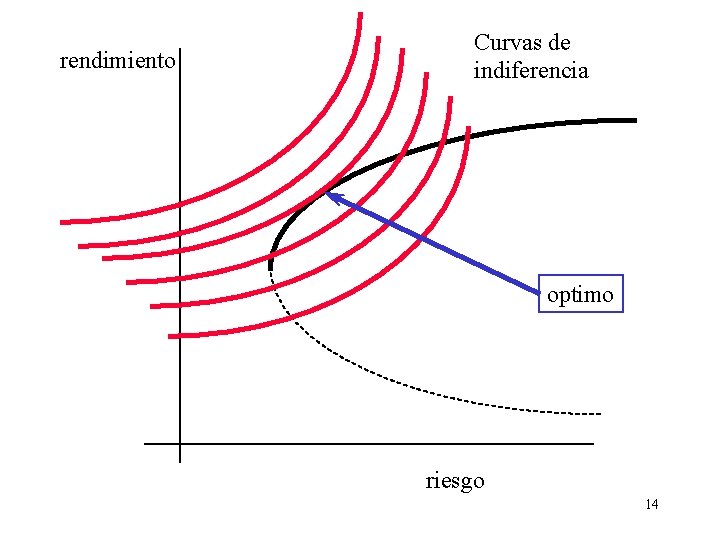
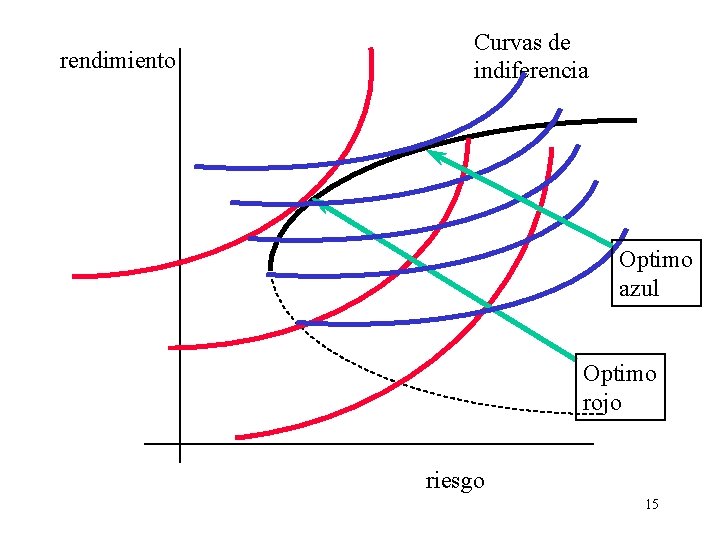
Conclusión de Markowitz • ¿Cómo voy a escoger una combinación de varios acciones? • Eso depende de la preferencia (las curvas de indiferencia) de las personas • Podemos representar las preferencias de varios personas así…. 12
rendimiento Curvas de indiferencia riesgo 13
rendimiento Curvas de indiferencia optimo riesgo 14
rendimiento Curvas de indiferencia Optimo azul Optimo rojo riesgo 15
Problema • Supongamos hay 5, 000 acciones • ¿Cuántas covarianzas tenemos que calcular? • Supongamos que tenemos información nueva cada hora • tenemos que calcular esas cosas una y otra vez • ¿hay una salida? 16
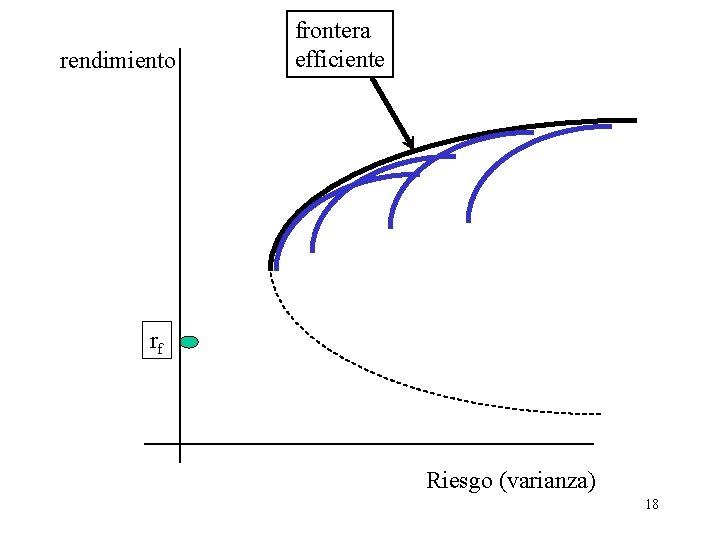
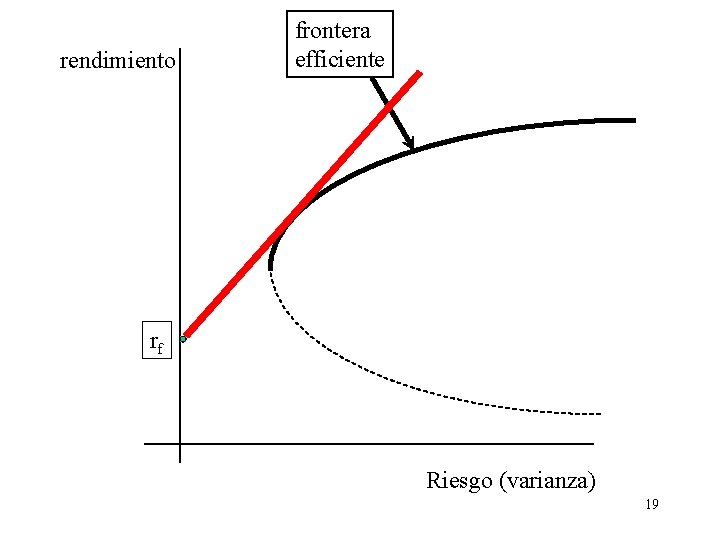
Método de Sharpe y Lintner • • • Hay un fondo sin riesgo (¿qué será? ) Voy a suponer que su rendimiento es rf Entonces s(rf) = ? ¿Cómo cambiaría la frontera? Otros suposiciones : cada persona puede tener cualquier combinación (incluyendo fondos cortos) • Cada persona tiene el mismo horizonte 17
rendimiento frontera efficiente rf Riesgo (varianza) 18
rendimiento frontera efficiente rf Riesgo (varianza) 19
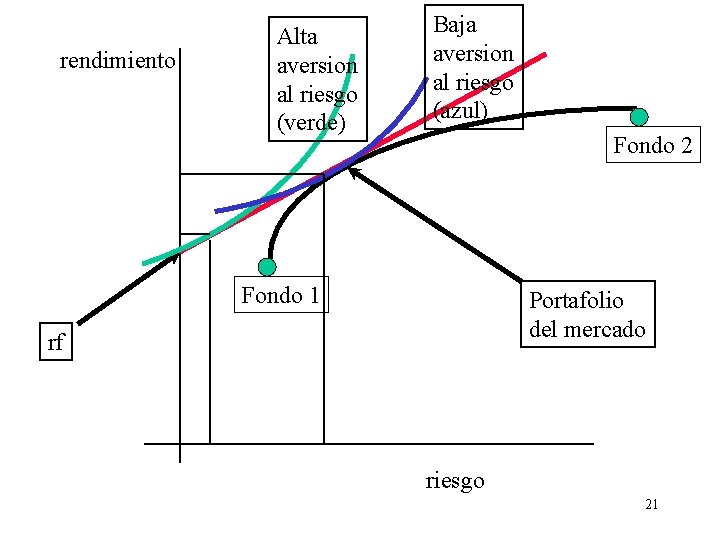
Implicación • Tenemos que considerar dos fondos: fondo sin riesgo y tangente con frontera eficiente (el portafolio del mercado) • Todos los portafolios son combinaciones de esos dos fondos • (el portafolio del mercado es una combinación de todos los fondos) • (si consideramos mercados de bonos y 20 acciones, todos están allí)
rendimiento Alta aversion al riesgo (verde) Baja aversion al riesgo (azul) Fondo 2 Fondo 1 Portafolio del mercado rf riesgo 21
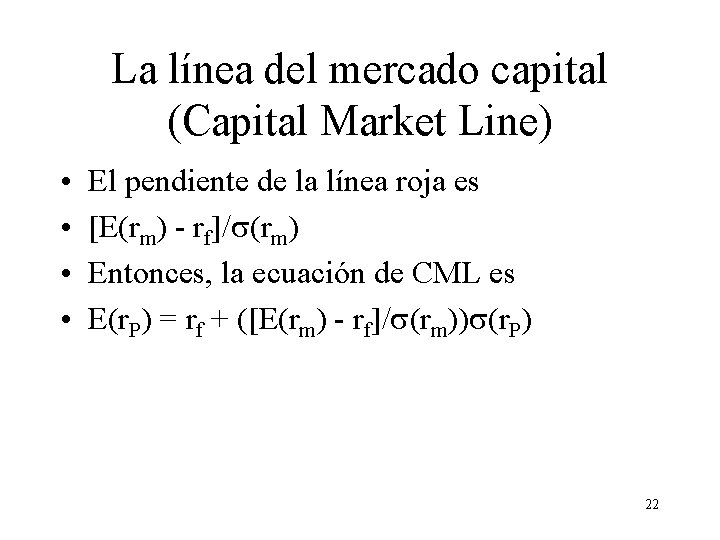
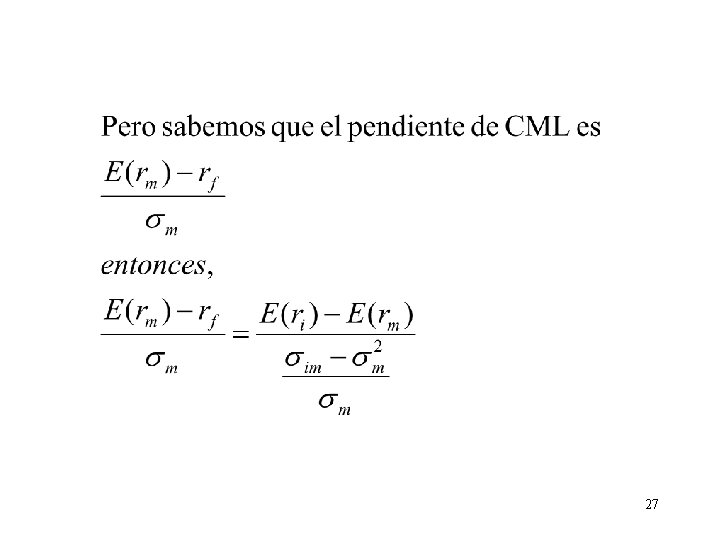
La línea del mercado capital (Capital Market Line) • • El pendiente de la línea roja es [E(rm) - rf]/s(rm) Entonces, la ecuación de CML es E(r. P) = rf + ([E(rm) - rf]/s(rm))s(r. P) 22
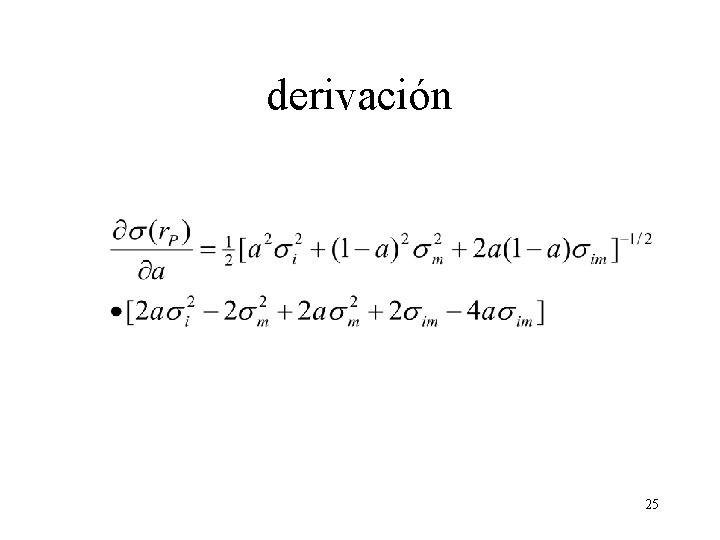
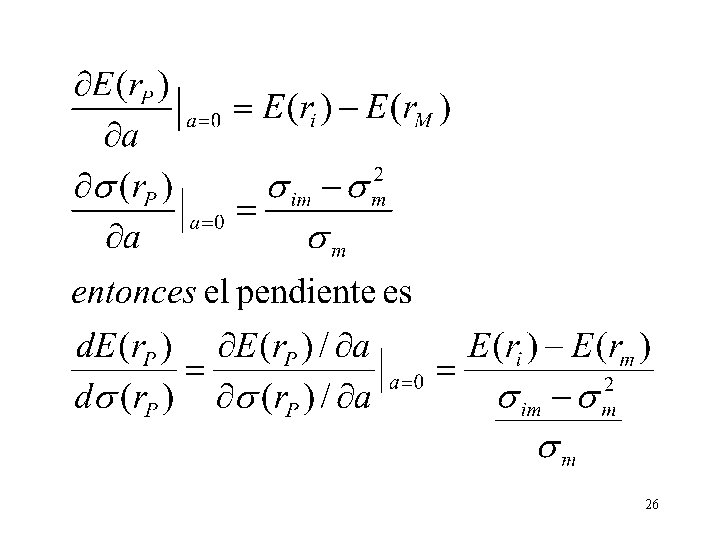
Derivación del CAPM • En equilibrio, el mercado tiene todos los fondos hasta que no hay demanda exceso • Vamos a poner wi = (valor de fondo i en el mercado)/(valor del mercado) • Consideramos un portafolio donde voy a invertir a% en i y (1 -a)% en el mercado • r. P = a(ri) + (1 -a)(r. M) • Calculamos E(r. P) y s(r. P) 23
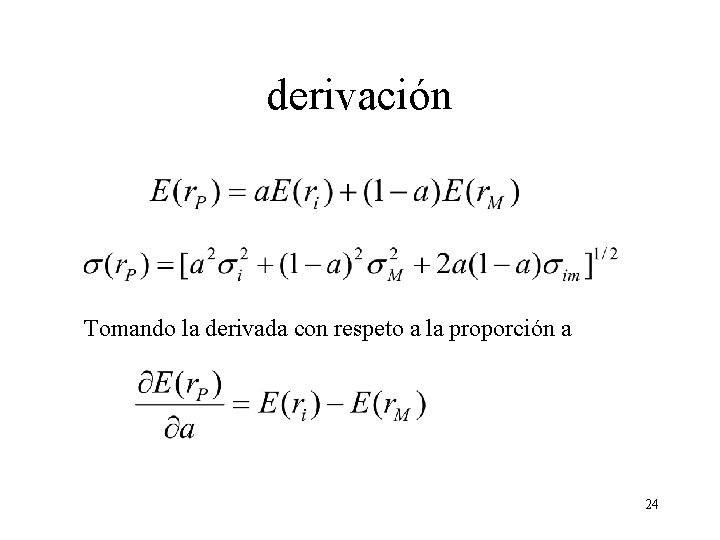
derivación Tomando la derivada con respeto a la proporción a 24
derivación 25
26
27
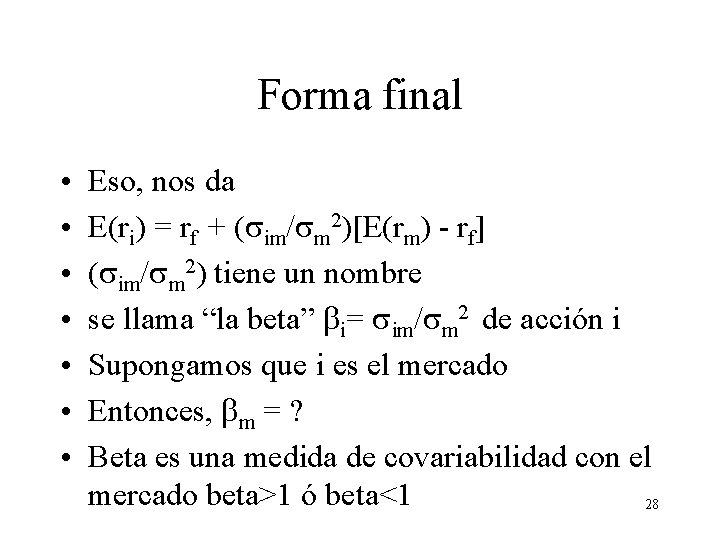
Forma final • • Eso, nos da E(ri) = rf + (sim/sm 2)[E(rm) - rf] (sim/sm 2) tiene un nombre se llama “la beta” bi= sim/sm 2 de acción i Supongamos que i es el mercado Entonces, bm = ? Beta es una medida de covariabilidad con el mercado beta>1 ó beta<1 28
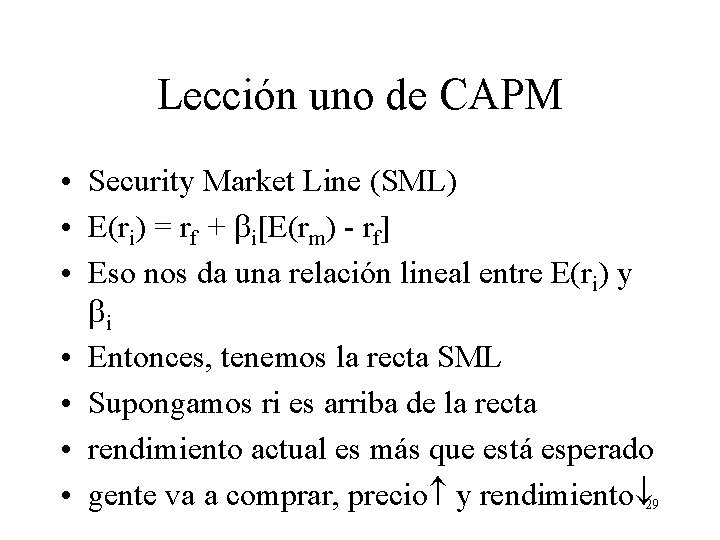
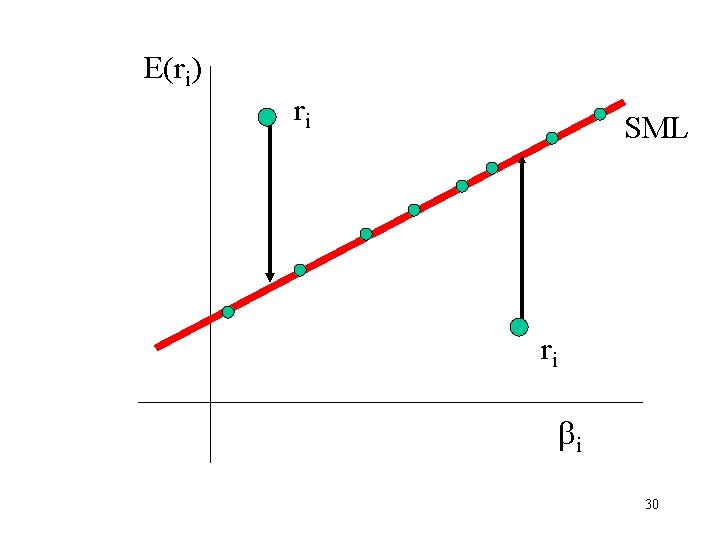
Lección uno de CAPM • Security Market Line (SML) • E(ri) = rf + bi[E(rm) - rf] • Eso nos da una relación lineal entre E(ri) y bi • Entonces, tenemos la recta SML • Supongamos ri es arriba de la recta • rendimiento actual es más que está esperado • gente va a comprar, precio y rendimiento 29
E(ri) ri SML ri bi 30
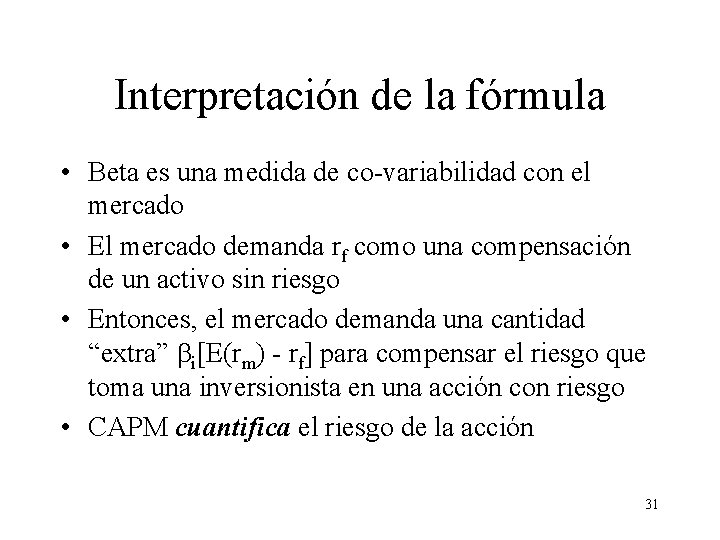
Interpretación de la fórmula • Beta es una medida de co-variabilidad con el mercado • El mercado demanda rf como una compensación de un activo sin riesgo • Entonces, el mercado demanda una cantidad “extra” bi[E(rm) - rf] para compensar el riesgo que toma una inversionista en una acción con riesgo • CAPM cuantifica el riesgo de la acción 31
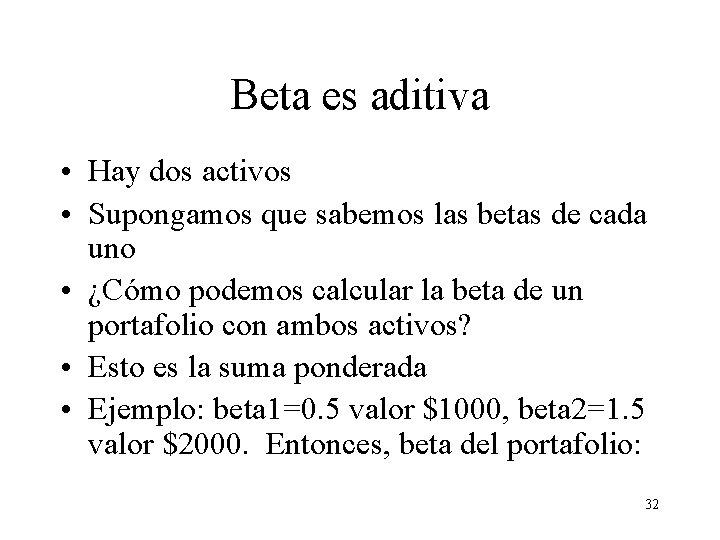
Beta es aditiva • Hay dos activos • Supongamos que sabemos las betas de cada uno • ¿Cómo podemos calcular la beta de un portafolio con ambos activos? • Esto es la suma ponderada • Ejemplo: beta 1=0. 5 valor $1000, beta 2=1. 5 valor $2000. Entonces, beta del portafolio: 32
Una aplicación • Compañía A está considerando comprar otra compañía B • B va a producir “cash flow” (flujo de efectivo) de $200 cada año • B tiene beta de 1. 2 • el portafolio del mercado tiene rendimiento 15% y de T-bills tiene 6% • ¿Cuál es el máximo que A va a pagar para comprar B? 33
Solución • • Tenemos que valuar la compañía B Sabemos que el flujo es 200 cada año Necesitamos la tasa de descuento Utilizamos la fórmula de CAPM r. B=0. 06+1. 2(0. 15 -0. 06)=0. 168 VPNB = 200/. 168= 1190. 48 Si VPNA=2000, b. A=1, ¿qué es la beta de la compañía fusionada? 34
Beta en la vida real • Hay países donde algunas acciones no se venden todos los días • “comercio ligero” (thin trading) • La beta tal cual no se estima la beta propia • Tenemos que ajustar la beta • Errores en la medida • Si la beta verdadera es 1, la medida puede decir 0. 8 35
Beta de Scholes-Williams • Primero corremos una regresión de rendimiento de tiempo t con el rendimiento de tiempo t-1 (beta(-1)) • Luego corremos una regresión de rendimiento de tiempo t con el rendimiento de tiempo t+1 (beta(+1)) • Beta (SW)=(beta(-1)+beta(0)+beta(+1))/k donde k=1+2 correlación en serie 36