
CAPACITACIN EN GESTIN DE COBRANZAS Lic Ramiro Machuca
CAPACITACIÓN EN GESTIÓN DE COBRANZAS Lic. Ramiro Machuca
CONTENIDO Ø Marco Introductorio – El crédito Ø Gestión de la cobranza Ø La Telecobranza Ø ¿Cómo construyo una estrategia de cobranza? Ø Recomendaciones
Cuando un cliente debe dinero, lo normal es que le debe a mas de un acreedor. Si el deudor desea pagar, lo hará. . . A quien le cobre mejor ¡
ANÁLISIS DE CREDITO • • Aplicar bien la política de crédito institucional Análisis de antecedentes de crédito del socio Ser exactos en las verificaciones Realizar un buen estudio del socio (cliente) “Colocar bien el crédito”
Gestión de la cartera de créditos • Asegurar la eficiencia y eficacia de las operaciones • Proveer información integra, confiable y oportuna a la alta gerencia • Estricto cumplimiento de los controles y procedimientos • Sujeción de todas las operaciones a las políticas y procedimientos, así como acatamiento de las leyes y normatividad vigente.
Pasos críticos en la decisión de crédito EVALUACIÓN DEL RIESGO EVALUACIÓN DE LA CAPACIDAD DE PAGO
Factores de otorgamiento Destino de la inversión y fuentes de pago Integridad y buen nombre del solicitante Perfil de riesgo y sensibilidad a cambios Antecedentes de pago y comportamiento económico y flujo de efectivo. • Capacidad legal para asumir responsabilidades • En operaciones comerciales: competencia comercial y comportamiento sectorial • Cobertura, idoneidad y convertibilidad de las garantias. Pagarés • •
Conocimiento del cliente ü Verificación: üLaboral üComercial üResidencial üPersonal üFamiliar
GESTIÓN DE COBRANZAS
¿Qué es cobranza o recuperación de cartera? Recuperar dineros otorgados por la institución financiera al cliente.
POSTULADOS DE LA COBRANZA El crédito es un servicio que se vende y no un favor que se otorga La cobranza debe ser un proceso de educación al cliente. La cobranza es trabajo de profesionales. La cobranza exige tacto y confianza. La cobranza debe realizarse como un servicio, no como un conflicto. Todo cliente puede cambiar. La cobranza debe hacerse sin perder al cliente. La cobranza debe planearse. En cada cobro se juega la imagen de la empresa. La cobranza debe ser amable, aún en el caso de la C. Jurídica. La cobranza es una gestión de personas hacia personas. Por eso exige excelentes relaciones humanas. • En la cobranza debemos ser “Duros con el Problema y Suaves con las Personas” • • •
CARACTERÍSTICAS DEL PROCESO DE COBRANZAS • • • ÁGIL NORMATIVO SISTEMÁTICO REGULAR MEDIBLE MOTIVADO
CUALIDADES DEL COBRADOR PROFESIONAL • • • Confianza en sí mismo Conocimiento Iniciativa Habilidad Facilidad de expresión Constancia Prudencia Vocación Excelente presentación personal
EL COBRADOR PROFESIONAL AGENTE DE RELACIONES PUBLICAS • • • Conoce a sus clientes Evita amenazas indebidas Cumple las PROMESAS Presenta correctamente las cuentas Utiliza un lenguaje correcto Se expresa bien de su empresa FACTORES HUMANOS EN LA COBRANZA • Con los clientes. – Respeto: Evitar frases y actitudes ofensivas y métodos difamatorios. – Confidencialidad: De lo conocido. – Justicia: Cobrar sólo lo debido. – Aplicar con criterio: Las políticas de cobranzas.
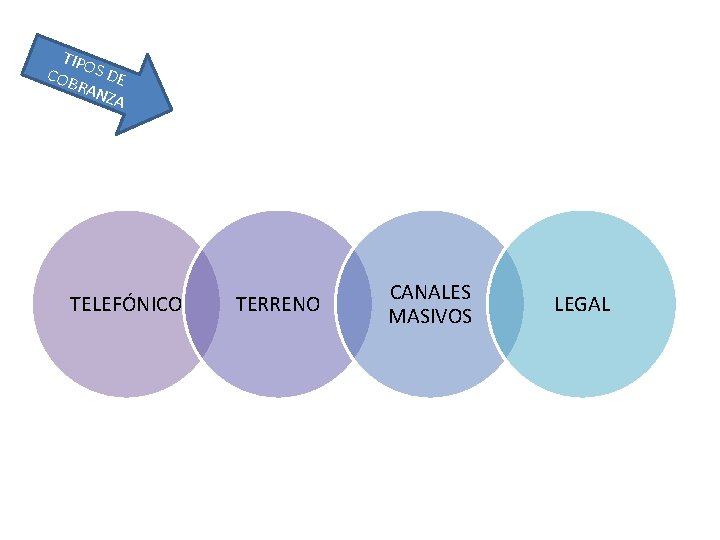
TIPO COB S DE RAN ZA TELEFÓNICO TERRENO CANALES MASIVOS LEGAL
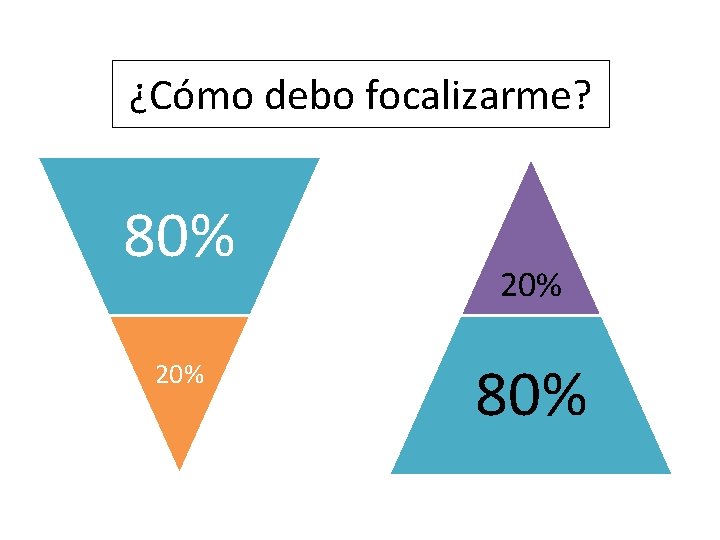
¿Cómo debo focalizarme? 80% 20% 80%
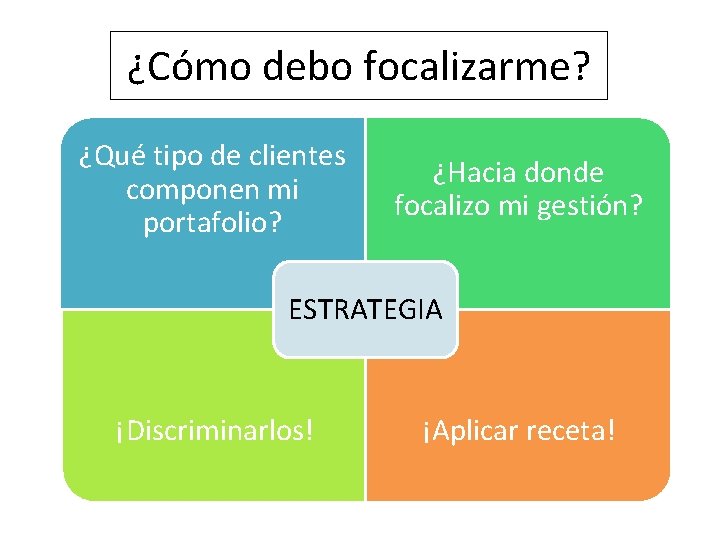
¿Cómo debo focalizarme? ¿Qué tipo de clientes componen mi portafolio? ¿Hacia donde focalizo mi gestión? ESTRATEGIA ¡Discriminarlos! ¡Aplicar receta!
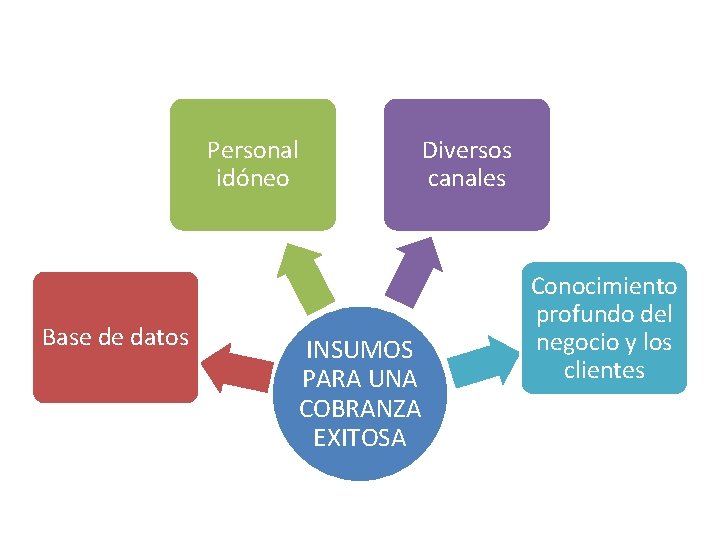
Personal idóneo Base de datos INSUMOS PARA UNA COBRANZA EXITOSA Diversos canales Conocimiento profundo del negocio y los clientes
¿Cómo se combate la morosidad? • Con un alto grado de conocimiento sobre el cliente. • Sistema de administración y organización de la gestión de crédito y cobranza. • Divulgación de las políticas y de los resultados de las acciones. • Capacitación permanente del personal que ejecuta la gestión • Evaluación del efecto “Acción-Reacción” • Con una infraestructura tecnológica apropiada.
TELECOBRANZA � Expositor: �Lic. Ramiro Machuca �Call y Contac Center
a Qué es y Cómo se Gestionan las Campañas de Telecobranza? 1. -Actualización de requisito imprescindible y crucial que el Agente cuando establezca la comunicación con el cliente deudor posea toda la información actual del historial de la deuda y del histórico del cliente. 2. - Selección de Contactos a realizar en el día: Se deberán preparar los contactos a realizar por nuevas deudas, por citas programadas de días anteriores, o por incumplimiento en los compromisos de pago acordados anteriormente entre el cliente y la compañía. 3. - Se obtiene un listado de Casos especiales a tratar de forma manual: Es necesario tratar algunos casos de forma diferente bien sea por lo complejo del caso, bien sea que amerite investigación, o por aspectos especiales del cliente. Todos estos casos se incluyen en una campaña que tiene la peculiaridad de antes de realizar llamadas, tener un tiempo de estudio.
Datos a tener en cuenta en la Telecobranza Ø Gestionar un Cobro desde un Call Center en los primeros momentos en los que surge la morosidad, siempre que se realice correctamente, puede llegar a alcanzar una Efectividad entre un 70% y un 80% sobre los clientes contactados. Especialmente con el buen hacer de los agentes y la tecnología. Ø Los expertos Europeos en la actualidad recomiendan poner énfasis en la Cobranza Preventiva, sus experiencias dan como resultado que del 100% de los Clientes pagan el 80%. La Cobranza preventiva es la más fácil de cobrar y es en la que más se recauda y se puede hacer a muy bajos costo por medio de otros sistemas.
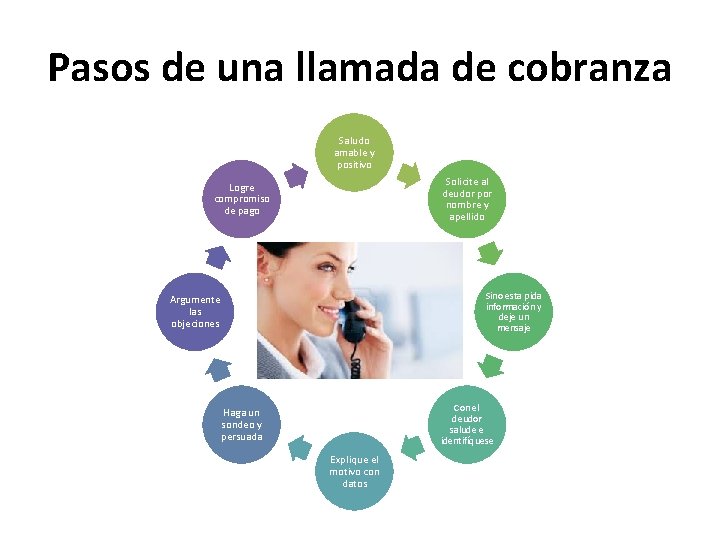
Pasos de una llamada de cobranza Saludo amable y positivo Solicite al deudor por nombre y apellido Logre compromiso de pago Sino esta pida información y deje un mensaje Argumente las objeciones Con el deudor salude e identifíquese Haga un sondeo y persuada Explique el motivo con datos
LA COBRANZA TELEFÓNICA Ø Proceso técnico de trabajo mediante el cual se procura la normalización y el recaudo de la cartera de la empresa. Ø Actividades desplegadas por la organización con miras a recaudar y recuperar la cartera de cuentas por cobrar originadas en crédito. Ø Acciones encaminadas a disminuir el riesgo de pérdida de la cartera que inicia un estado de morosidad. Ø Proceso mediante el cual se busca llegar a un acuerdo prejudicial o judicial con un cliente que está en mora. Ø Está orientada a fortalecer, enriquecer y perpetuar la relación del cliente inculcando la importancia y prioridad de realizar oportunamente el pago a nuestra entidad y lograr cambiar la cultura del Cliente.
QUÉ ESPERA EL CLIENTE CUANDO LO CONTACTAMOS? RESPETO CONSIDERACIÓN QUE LO LLAME EN EL MOMENTO ADECUADO QUE LE DE SEGURIDAD Y POSITIVISMO QUE SE INTERESE POR SUS NECESIDADES QUE LE DE INFORMACIÓN PRECISA QUE LO ESCUCHE ATENTAMENTE QUE LO ASESORE CORRECTAMENTE QUE LE DE OPCIONES PARA PAGAR QUE USTED LO LLAME PARA NEGOCIAR
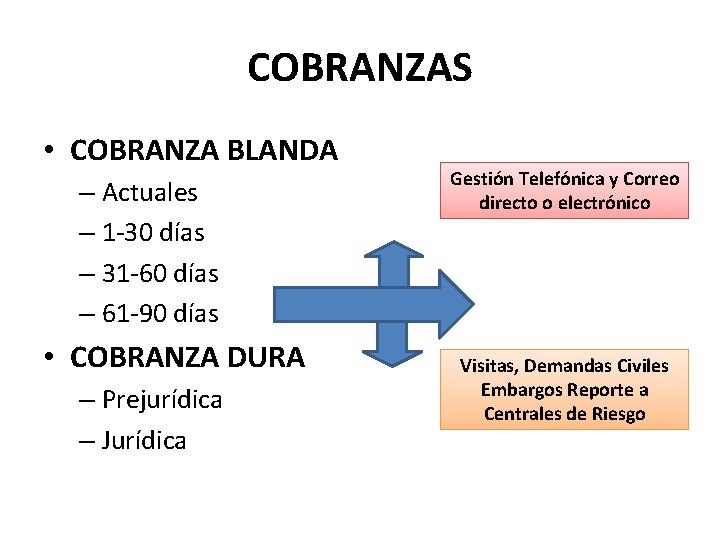
COBRANZAS • COBRANZA BLANDA – Actuales – 1 -30 días – 31 -60 días – 61 -90 días • COBRANZA DURA – Prejurídica – Jurídica Gestión Telefónica y Correo directo o electrónico Visitas, Demandas Civiles Embargos Reporte a Centrales de Riesgo
ESCENARIOS DE LA RECUPERACIÓN DE LA CARTERA COBRANZA EFECTIVA • MAYORES RECAUDADOS IMPLICAN MENORES PERDIDAS • CONSERVAR LA BUENA VOLUNTAD DEL CLIENTE • PROMOVER NUEVAS VENTAS COBRANZA DEFICIENTE 1. MENORES RECAUDADOS IMPLICAN – – MAYORES COSTOS MAYOR TIEMPO MAYOR TRABAJO MAYORES PERDIDAS 2. PERDIDA DE CLIENTES 3. PERDIDAS DE NUEVAS VENTAS
Lo cierto es que la gestión efectiva se soporta en las habilidades críticas de los actores Todas las mañanas en África una gacela se despierta; sabe que debe ser más rápida que el más rápido de los leones o morirá Todas las mañanas un león se despierta; sabe que debe ser más rápido que la más lenta de las gacelas o morirá de. . hambre No importa si eres un león o una gacela: cuando el sol salga, mejor es que comiences a corre
Cómo Persuadir en una Cobranza Telefónica? • Solicite el pago total de la deuda aunque sepa que el deudor no puede complacerle. • Cuando tenga que negociar, no olvide que el tiempo es su peor enemigo. • Mantenga la Calma y controle su comunicación. Su tono de voz y su capacidad de escuchar definirán los resultados.
¿ESTÁ PREPARADO MENTALMENTE PARA MANEJAR LAS OBJECIONES/DEL PAGO ? • La objeción es una retroalimentación que, nos proporciona una importante información de que es lo que el cliente piensa, desea o necesita para efectuar oportunamente un pago. • Es casi seguro que en cualquier acción de pago o cobro aparecerán en la mente del cliente dificultades u obstáculos. • Estos se deben aceptar como parte de la acción de cobro debemos estar preparados para hacerles frente con habilidad y superarlas o aprovecharlas. LA OBJECIÓN ES UN MECANISMO DE DEFENSA QUE UTILIZA EL SER HUMANO
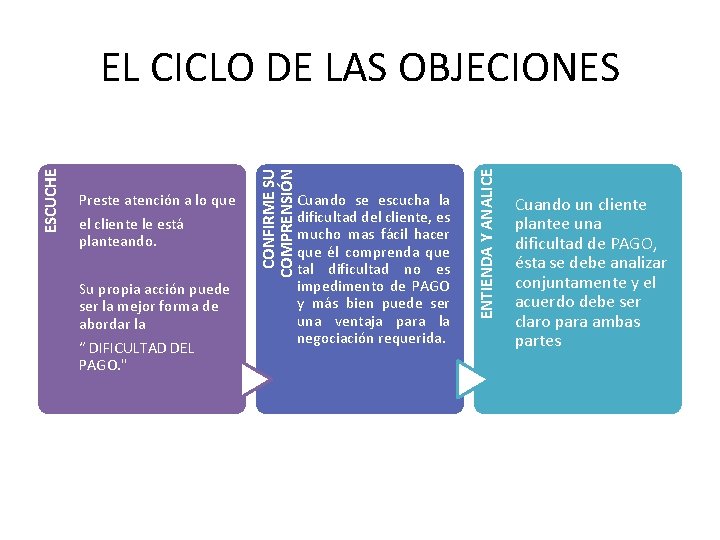
el cliente le está planteando. Su propia acción puede ser la mejor forma de abordar la “ DIFICULTAD DEL PAGO. " Cuando se escucha la dificultad del cliente, es mucho mas fácil hacer que él comprenda que tal dificultad no es impedimento de PAGO y más bien puede ser una ventaja para la negociación requerida. ENTIENDA Y ANALICE Preste atención a lo que CONFIRME SU COMPRENSIÓN ESCUCHE EL CICLO DE LAS OBJECIONES Cuando un cliente plantee una dificultad de PAGO, ésta se debe analizar conjuntamente y el acuerdo debe ser claro para ambas partes
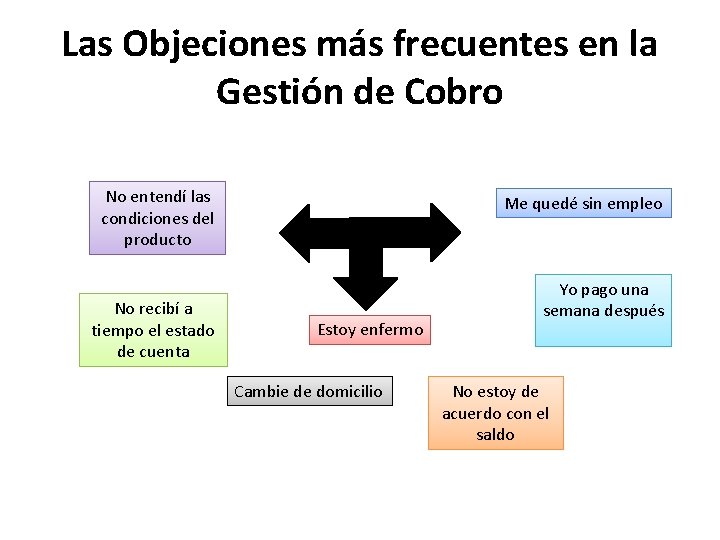
Las Objeciones más frecuentes en la Gestión de Cobro No entendí las condiciones del producto No recibí a tiempo el estado de cuenta Me quedé sin empleo Estoy enfermo Cambie de domicilio Yo pago una semana después No estoy de acuerdo con el saldo
LA IMPORTANCIA DE UN BUEN ARGUMENTO • Comprendo su dificultad pero permítame recordarle Usted adquirió el compromiso de cancelar el pasado 15 y al no encontrar el pago, es necesario hacer un nuevo acuerdo y saber si Ud puede cancelar hoy mismo? . • Cuándo tiene programado o planeado hacer su pago? • A cuál de las anteriores alternativas quiere acogerse? . • Entiendo su situación, pero qué alternativas de pago nos ofrece para ponerse al día. • Entiendo su situación pero el motivo de mi llamada es para invitarlo a ponerse al día y evitarle que siga aumentando la morosidad, más intereses y todos los problemas que esto conlleva. • En nombre de la Cooperativa lo estoy llamando para ofrecerle posibilidades de pago para que pueda ponerse al día, ya que nuestro interés es negociar con Usted no que se vea perjudicado con trámites jurídicos.
REGLAS DE ORO EN COBRANZA • El Cierre debe ser datado, fechado y cerrar con una frase de alta recordación • Confirmar con el cliente que hemos entendido lo que nos ha querido decir. • Resumir o parafrasear los puntos importantes que el cliente a dicho.
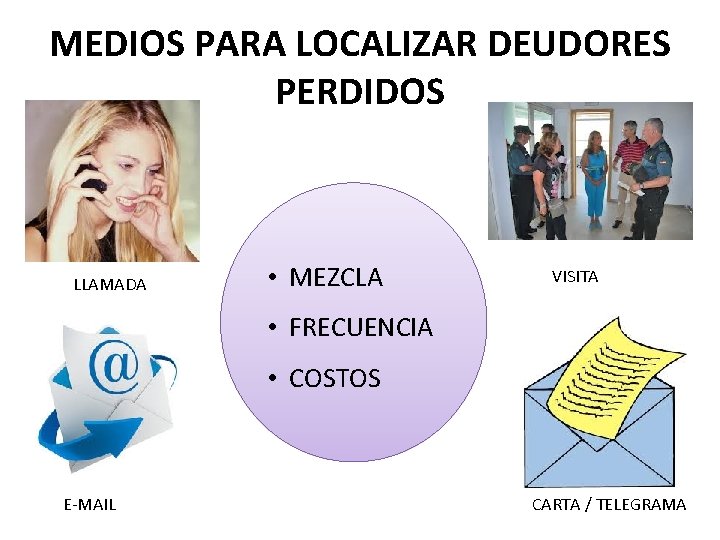
MEDIOS PARA LOCALIZAR DEUDORES PERDIDOS LLAMADA • MEZCLA VISITA • FRECUENCIA • COSTOS E-MAIL CARTA / TELEGRAMA
LOCALIZACIÓN DE DEUDORES PERDIDOS Métodos: 1. Uso de subterfugios o triquiñuelas (rodeos, mentiras piadosas) 2. Uso de la franqueza: hablar claramente. 3. Combinación de ambos métodos. • Puntos generales por revisar: • Lugar de trabajo Anteriores trabajos Referencias: – – Bancarias Comerciales Personales Tarjetas de crédito
Causas de morosidad • • Iniciación débil Reglamentación inadecuada Deterioro del entorno Deficiente planeación Perdida de capacidad del pago Frágil mantenimiento Supervisión inadecuada Políticas flexibles
Gestión de cobranza • Aviso anticipado de vencimiento • Recordatorio de pago • Cobro administrativo • Cobro prejurídico • Cobro jurídico
Reestructuración de créditos • • • Definición Pertinencia Condiciones mínimas Cobertura y mitigación del riesgo Seguimiento Cultura de pago
RECOMENDACIONES Ø Tener presente que a igual costo no todas las actividades representan la misma productividad Ø Mientras el deudor sienta antes la mano de la institución, mejor!!! Ø Tener presente que no somos los únicos tras un cliente!!! Ø No olvidar factor de mercado, una parte del crédito se juega en casa … otra no menor en factores que no controla la institución Ø Establecer una cadena de especialidad creciente Ø A la hora de cobrar mantener una actitud externamente firme con la cobranza pero internamente flexible con el cliente (negociar). Ø Realizar un seguimiento frecuente al deudor.
MUCHAS GRACIAS POR SU PARTICIPACION EN ESTE EVENTO
- Slides: 41