
BYUDJET TASHKILOTLARIDA MOLIYAVIY NATIJALAR HISOBI ST85 GURUH TALABASI
BYUDJET TASHKILOTLARIDA MOLIYAVIY NATIJALAR HISOBI ST-85 GURUH TALABASI SALOHOV A.
MOLIYAVIY NATIJALAR v – bu xo’jalik subyektlarida ma’lum bir hisobot davrida xo’jalik jarayoni natijasida o’ziga qarashli mablag’larni oshishi yoki kamayishidir. Byudjet tashkilotlarida moliyaviy natijalar deganda tashkilotning barcha daromadlari (tushumlar, byudjet mablag’lari bo’yicha g’aznachilik orqali oshirgan kassa xarajatlari) va hisoblangan barcha haqiqiy xarajatlarning o’zaro solishtirilishi natijasida kelib chiqadigan aktivning sof qiymati tushuniladi. MOLIYAVIY NATIJALAR

BYUDJET TASHKILOTLARIDA MOLIYAVIY NATIJANI SHAKLLANISHI Nomoliyaviy aktivlar Moliyaviy natija Debetorlar Kredetorlar
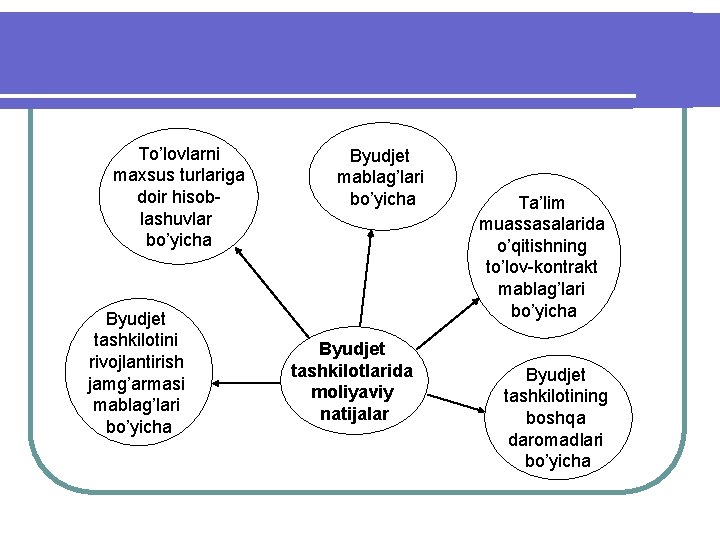
To’lovlarni maxsus turlariga doir hisoblashuvlar bo’yicha Byudjet tashkilotini rivojlantirish jamg’armasi mablag’lari bo’yicha Byudjet tashkilotlarida moliyaviy natijalar Ta’lim muassasalarida o’qitishning to’lov-kontrakt mablag’lari bo’yicha Byudjet tashkilotining boshqa daromadlari bo’yicha
Byudjet tashkilotining joriy yilga daromadlarini uning haqiqiy harajatlaridan ortiq bo’lishi: Ш a) Debetorlik qarzlar vujudga kelgan bo’lishi mumkin. Ш b) Tashkilotning nomoliyaviy va moliyaviy aktivlarning qoldiq qiymati oshgan bo’lishi mumkin. Shartli misol: Byudjet tashkilotining 2011 yil mobaynidagi byudjet mablag’lari hisobidan amalga oshirgan kassa xarajatlari 10. 0 mln so’mni, uning mazkur davr mobaynidagi haqiqiy xarajatlari 9. 5 mln so’mni tashkil qiladi. Mazkur operatsiyalar natijasida byudjet tashkilotining balansi quyidagicha bo’lishi mumkin:
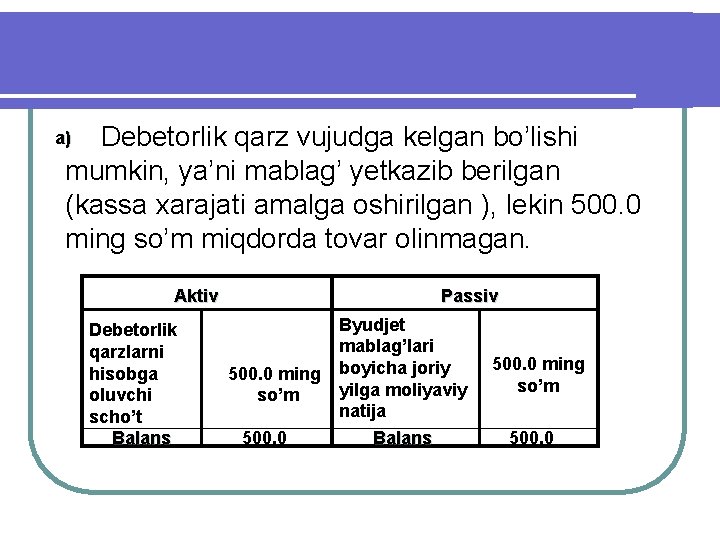
Debetorlik qarz vujudga kelgan bo’lishi mumkin, ya’ni mablag’ yetkazib berilgan (kassa xarajati amalga oshirilgan ), lekin 500. 0 ming so’m miqdorda tovar olinmagan. a) Aktiv Debetorlik qarzlarni hisobga oluvchi scho’t Balans Passiv Byudjet mablag’lari 500. 0 ming boyicha joriy yilga moliyaviy so’m natija 500. 0 Balans 500. 0 ming so’m 500. 0
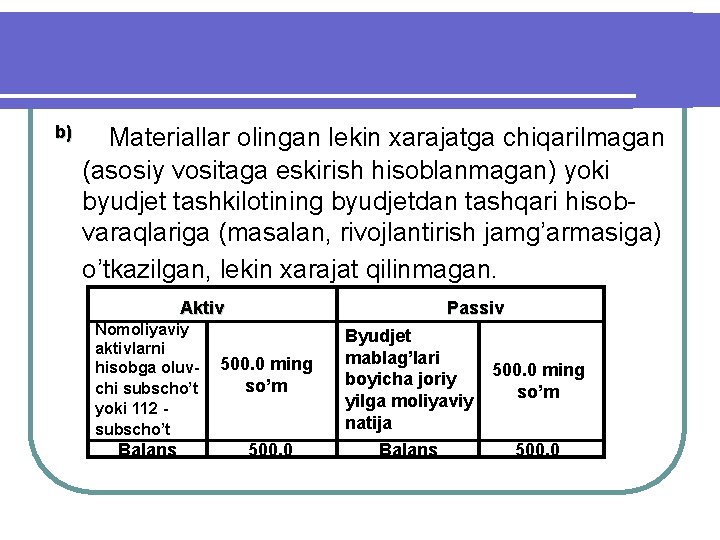
b) Materiallar olingan lekin xarajatga chiqarilmagan (asosiy vositaga eskirish hisoblanmagan) yoki byudjet tashkilotining byudjetdan tashqari hisobvaraqlariga (masalan, rivojlantirish jamg’armasiga) o’tkazilgan, lekin xarajat qilinmagan. Aktiv Nomoliyaviy aktivlarni hisobga oluvchi subscho’t yoki 112 subscho’t Balans Passiv 500. 0 ming so’m Byudjet mablag’lari boyicha joriy yilga moliyaviy natija 500. 0 ming so’m 500. 0 Balans 500. 0
Byudjet mablag’lari bo’yicha joriy yilga moliyaviy natijalar hisobi l Byudjet tashkilotining byudjet mablag’lari bo’yicha joriy yilga moliyaviy natijalari bu – tashkilotning byudjet mablag’lari hisobiga moliya yili mobaynida amalga oshirilgan kassa xarajatlari va mazkur vaqt mobaynida byudjet mablag’lari hisobidan amalga oshirilgan haqiqiy xarajatlarni solishtirish natijasida olingan ko’rsatkichdir. Byudjet mablag’lari bo’yicha moliyaviy natija 23 “ Byudjet mablag’lari bo’yicha joriy yilga moliyaviy natijalar ” scho’tida hisobga olinadi.
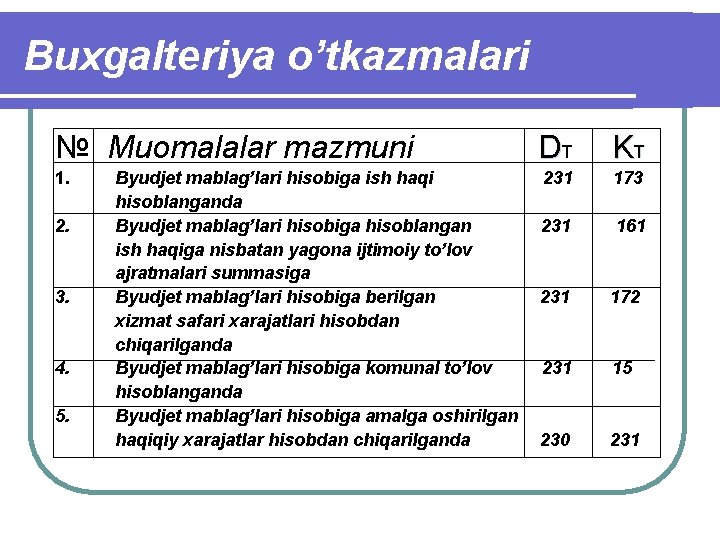
Buxgalteriya o’tkazmalari № Muomalalar mazmuni DT KT 1. 231 173 231 161 2. 3. 4. 5. Byudjet mablag’lari hisobiga ish haqi hisoblanganda Byudjet mablag’lari hisobiga hisoblangan ish haqiga nisbatan yagona ijtimoiy to’lov ajratmalari summasiga Byudjet mablag’lari hisobiga berilgan xizmat safari xarajatlari hisobdan chiqarilganda Byudjet mablag’lari hisobiga komunal to’lov hisoblanganda Byudjet mablag’lari hisobiga amalga oshirilgan haqiqiy xarajatlar hisobdan chiqarilganda 231 172 231 15 230 231
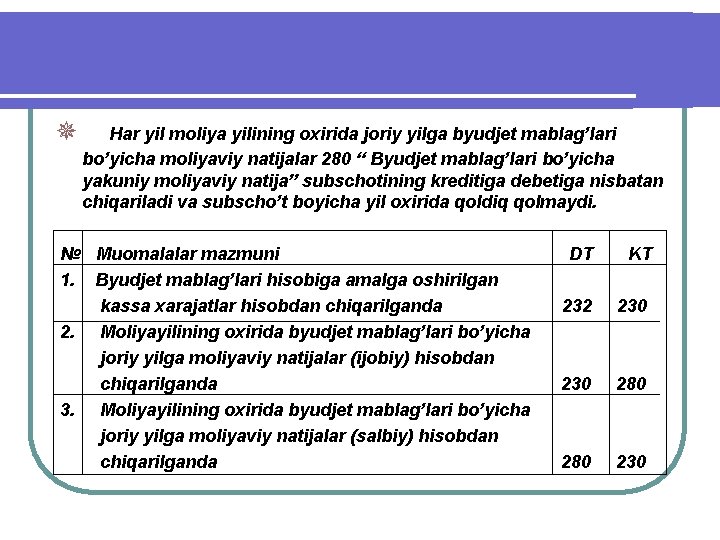
¯ Har yil moliya yilining oxirida joriy yilga byudjet mablag’lari bo’yicha moliyaviy natijalar 280 “ Byudjet mablag’lari bo’yicha yakuniy moliyaviy natija” subschotining kreditiga debetiga nisbatan chiqariladi va subscho’t boyicha yil oxirida qoldiq qolmaydi. № Muomalalar mazmuni 1. Byudjet mablag’lari hisobiga amalga oshirilgan kassa xarajatlar hisobdan chiqarilganda 2. Moliyayilining oxirida byudjet mablag’lari bo’yicha joriy yilga moliyaviy natijalar (ijobiy) hisobdan chiqarilganda 3. Moliyayilining oxirida byudjet mablag’lari bo’yicha joriy yilga moliyaviy natijalar (salbiy) hisobdan chiqarilganda DT KT 232 230 280 230
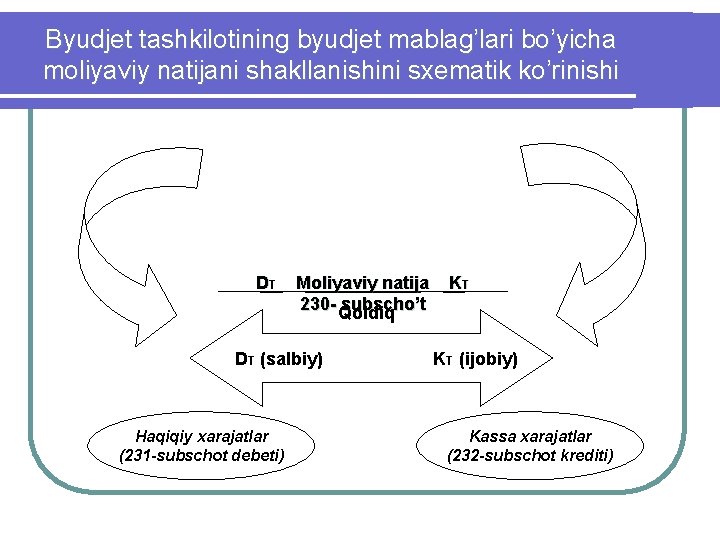
Byudjet tashkilotining byudjet mablag’lari bo’yicha moliyaviy natijani shakllanishini sxematik ko’rinishi DT Moliyaviy natija 230 - subscho’t Qoldiq DT (salbiy) Haqiqiy xarajatlar (231 -subschot debeti) KT KT (ijobiy) Kassa xarajatlar (232 -subschot krediti)
To’lovlarni maxsus turlariga doir hisoblashuvlar bo’yicha joriy yilga moliyaviy natijalar hisobi T Byudjet tashkilotining to’lovlarni maxsus turlariga doir hisoblashuvlar bo’yicha joriy yilga moliyaviy natijasi bu – tashkilotning mazkur mablag’lari bo’yicha moliya yili mobaynida hisoblangan ota-onalarning mablag’lari va mazkur vaqt mobaynida byudjet mablag’lari hisobidan amalga oshirilgan haqiqiy xarajatlarni solishtirish natijasida olingan ko’rsatkichdir. Bu 24 “To’lovlarni maxsus turlariga doir hisoblashuvlar bo’yicha joriy yilga moliyaviy natijaslar” scho’tida hisobga olinadi.
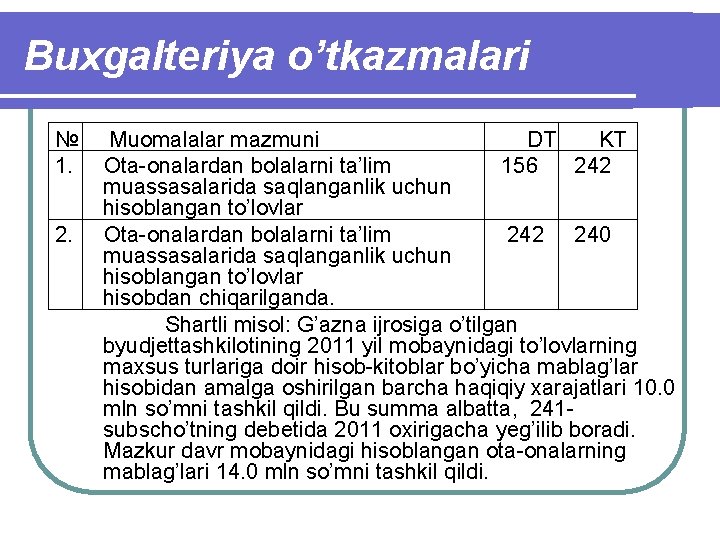
Buxgalteriya o’tkazmalari № 1. 2. Muomalalar mazmuni DT KT Ota-onalardan bolalarni ta’lim 156 242 muassasalarida saqlanganlik uchun hisoblangan to’lovlar Ota-onalardan bolalarni ta’lim 242 240 muassasalarida saqlanganlik uchun hisoblangan to’lovlar hisobdan chiqarilganda. Shartli misol: G’azna ijrosiga o’tilgan byudjettashkilotining 2011 yil mobaynidagi to’lovlarning maxsus turlariga doir hisob-kitoblar bo’yicha mablag’lar hisobidan amalga oshirilgan barcha haqiqiy xarajatlari 10. 0 mln so’mni tashkil qildi. Bu summa albatta, 241 subscho’tning debetida 2011 oxirigacha yeg’ilib boradi. Mazkur davr mobaynidagi hisoblangan ota-onalarning mablag’lari 14. 0 mln so’mni tashkil qildi.
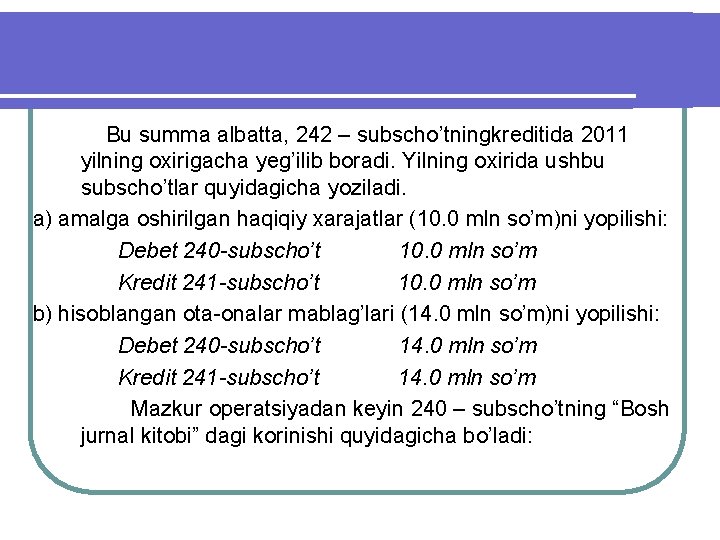
Bu summa albatta, 242 – subscho’tningkreditida 2011 yilning oxirigacha yeg’ilib boradi. Yilning oxirida ushbu subscho’tlar quyidagicha yoziladi. a) amalga oshirilgan haqiqiy xarajatlar (10. 0 mln so’m)ni yopilishi: Debet 240 -subscho’t 10. 0 mln so’m Kredit 241 -subscho’t 10. 0 mln so’m b) hisoblangan ota-onalar mablag’lari (14. 0 mln so’m)ni yopilishi: Debet 240 -subscho’t 14. 0 mln so’m Kredit 241 -subscho’t 14. 0 mln so’m Mazkur operatsiyadan keyin 240 – subscho’tning “Bosh jurnal kitobi” dagi korinishi quyidagicha bo’ladi:
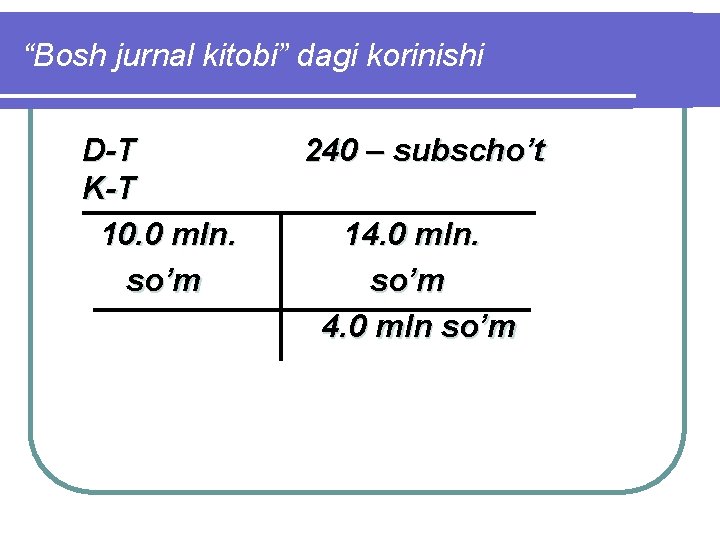
“Bosh jurnal kitobi” dagi korinishi D-T K-T 10. 0 mln. so’m 240 – subscho’t 14. 0 mln. so’m 4. 0 mln so’m
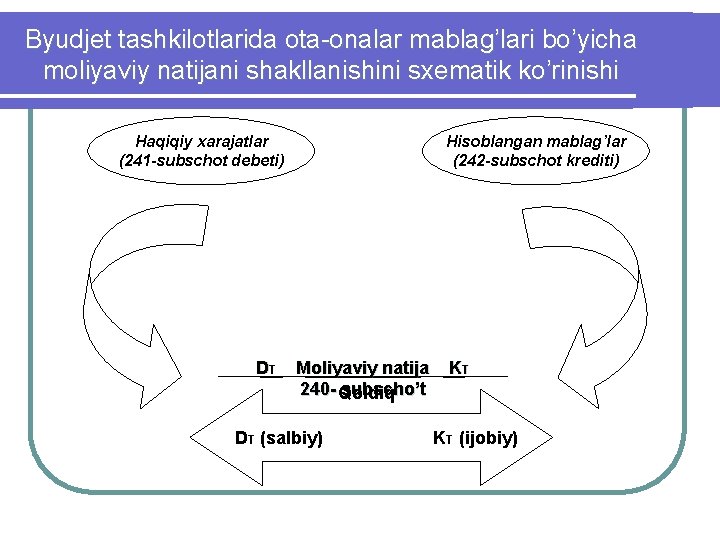
Byudjet tashkilotlarida ota-onalar mablag’lari bo’yicha moliyaviy natijani shakllanishini sxematik ko’rinishi Haqiqiy xarajatlar (241 -subschot debeti) DT Hisoblangan mablag’lar (242 -subschot krediti) Moliyaviy natija 240 - Qoldiq subscho’t DT (salbiy) KT KT (ijobiy)
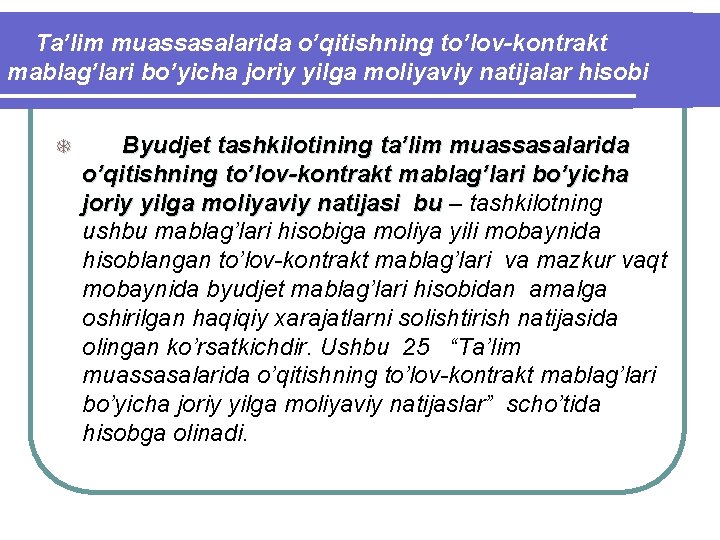
Ta’lim muassasalarida o’qitishning to’lov-kontrakt mablag’lari bo’yicha joriy yilga moliyaviy natijalar hisobi T Byudjet tashkilotining ta’lim muassasalarida o’qitishning to’lov-kontrakt mablag’lari bo’yicha joriy yilga moliyaviy natijasi bu – tashkilotning ushbu mablag’lari hisobiga moliya yili mobaynida hisoblangan to’lov-kontrakt mablag’lari va mazkur vaqt mobaynida byudjet mablag’lari hisobidan amalga oshirilgan haqiqiy xarajatlarni solishtirish natijasida olingan ko’rsatkichdir. Ushbu 25 “Ta’lim muassasalarida o’qitishning to’lov-kontrakt mablag’lari bo’yicha joriy yilga moliyaviy natijaslar” scho’tida hisobga olinadi.
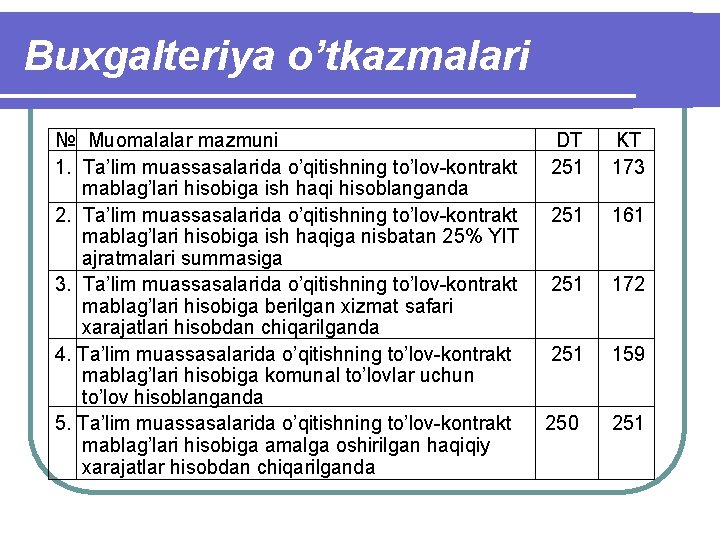
Buxgalteriya o’tkazmalari № Muomalalar mazmuni 1. Ta’lim muassasalarida o’qitishning to’lov-kontrakt mablag’lari hisobiga ish haqi hisoblanganda 2. Ta’lim muassasalarida o’qitishning to’lov-kontrakt mablag’lari hisobiga ish haqiga nisbatan 25% YIT ajratmalari summasiga 3. Ta’lim muassasalarida o’qitishning to’lov-kontrakt mablag’lari hisobiga berilgan xizmat safari xarajatlari hisobdan chiqarilganda 4. Ta’lim muassasalarida o’qitishning to’lov-kontrakt mablag’lari hisobiga komunal to’lovlar uchun to’lov hisoblanganda 5. Ta’lim muassasalarida o’qitishning to’lov-kontrakt mablag’lari hisobiga amalga oshirilgan haqiqiy xarajatlar hisobdan chiqarilganda DT 251 KT 173 251 161 251 172 251 159 250 251
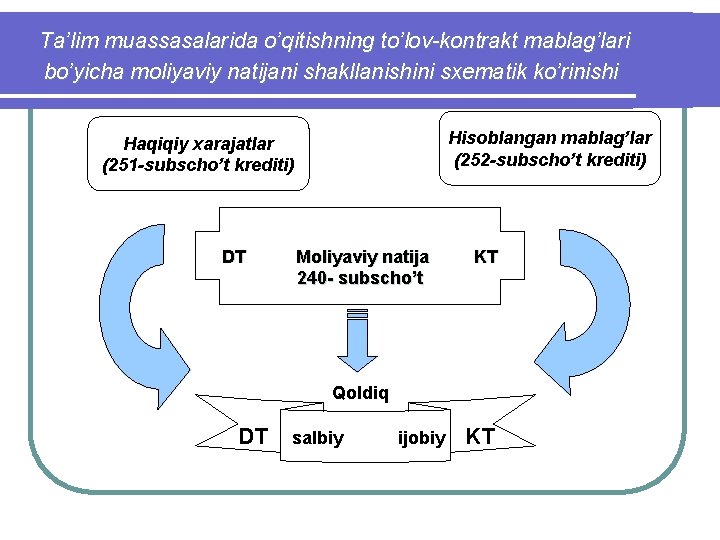
Ta’lim muassasalarida o’qitishning to’lov-kontrakt mablag’lari bo’yicha moliyaviy natijani shakllanishini sxematik ko’rinishi Hisoblangan mablag’lar (252 -subscho’t krediti) Haqiqiy xarajatlar (251 -subscho’t krediti) DT Moliyaviy natija 240 - subscho’t KT Qoldiq DT salbiy ijobiy KT

Byudjet tashkilotini rivojlantirish jamg’armasi mablag’lari bo’yicha joriy yilga moliyaviy natijalar hisobi T Byudjet tashkilotining rivojlantirish jamg’armasi mablag’lari bo’yicha joriy yilga moliyaviy natijalari bu – tashkilotning ushbu mablag’lari bo’yicha moliya yili mobaynida hisoblangan daromadlari va mazkur vaqt mobaynida amalga oshirilgan haqiqiy xarajatlarni solishtirish natijasida olingan ko’rsatkichdir. Byudjet tashkilotining rivojlantirish jamg’armasi mablag’lari bo’yicha joriy yilga moliyaviy natija 26 “Byudjet tashkilotining rivojlantirish jamg’armasi mablag’lari bo’yicha joriy yilga moliyaviy natijalar” scho’tida hisobga olinadi.
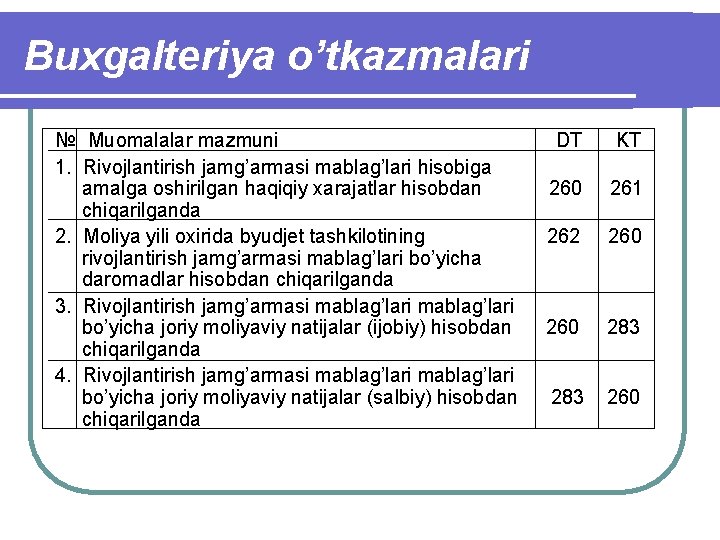
Buxgalteriya o’tkazmalari № Muomalalar mazmuni 1. Rivojlantirish jamg’armasi mablag’lari hisobiga amalga oshirilgan haqiqiy xarajatlar hisobdan chiqarilganda 2. Moliya yili oxirida byudjet tashkilotining rivojlantirish jamg’armasi mablag’lari bo’yicha daromadlar hisobdan chiqarilganda 3. Rivojlantirish jamg’armasi mablag’lari bo’yicha joriy moliyaviy natijalar (ijobiy) hisobdan chiqarilganda 4. Rivojlantirish jamg’armasi mablag’lari bo’yicha joriy moliyaviy natijalar (salbiy) hisobdan chiqarilganda DT KT 260 261 262 260 283 260
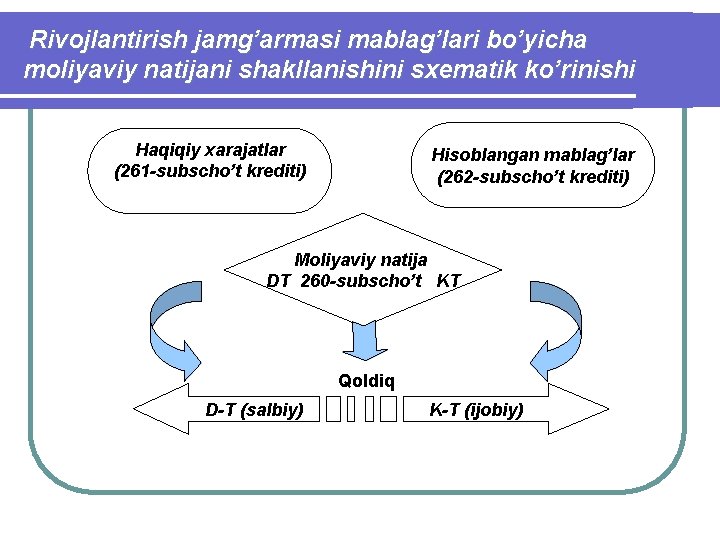
Rivojlantirish jamg’armasi mablag’lari bo’yicha moliyaviy natijani shakllanishini sxematik ko’rinishi Haqiqiy xarajatlar (261 -subscho’t krediti) Hisoblangan mablag’lar (262 -subscho’t krediti) Moliyaviy natija DT 260 -subscho’t KT Qoldiq D-T (salbiy) K-T (ijobiy)
Boshqa daromadlar bo’yicha joriy yilga moliyaviy natijalar hisobi v Byudjet tashkilotining boshqa daromadlari bo’yicha joriy yilga moliyaviy natijalari bu – tashkilotning ushbu mablag’lari bo’yicha moliya yili mobaynida hisoblangan daromadlari va mazkur vaqt mobaynida amalga oshirilgan haqiqiy xarajatlarni solishtirish natijasida olingan ko’rsatkichdir. Bunda ikkilamchi xom ashyoni topshirishdan tushgan tushumlarva ular hisobidan amalga oshirilgan xarajatlar bo’yicha moliyaviy natijalarni aks ettiriladi. Byudjet tashkilotining boshqa daromadlari bo’yicha joriy yilga moliyaviy natija 27 “Boshqa daromadlar bo’yicha joriy yilga moliyaviy natijalar” scho’tida hisobga olinadi.
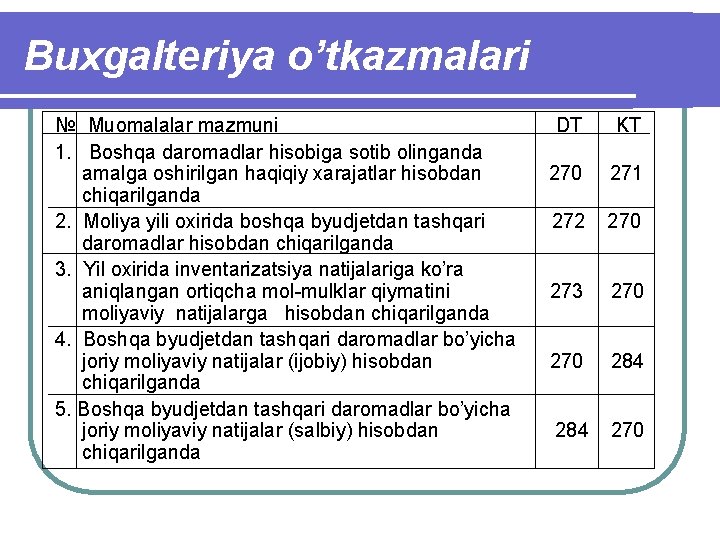
Buxgalteriya o’tkazmalari № Muomalalar mazmuni 1. Boshqa daromadlar hisobiga sotib olinganda amalga oshirilgan haqiqiy xarajatlar hisobdan chiqarilganda 2. Moliya yili oxirida boshqa byudjetdan tashqari daromadlar hisobdan chiqarilganda 3. Yil oxirida inventarizatsiya natijalariga ko’ra aniqlangan ortiqcha mol-mulklar qiymatini moliyaviy natijalarga hisobdan chiqarilganda 4. Boshqa byudjetdan tashqari daromadlar bo’yicha joriy moliyaviy natijalar (ijobiy) hisobdan chiqarilganda 5. Boshqa byudjetdan tashqari daromadlar bo’yicha joriy moliyaviy natijalar (salbiy) hisobdan chiqarilganda DT KT 270 271 272 270 273 270 284 270
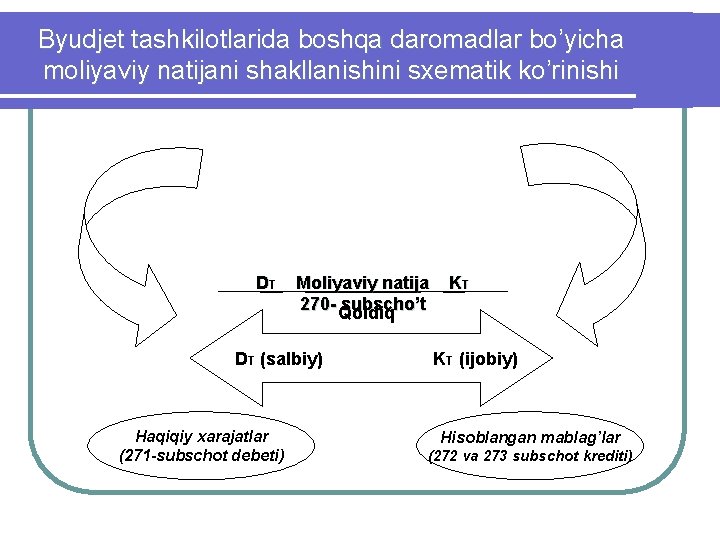
Byudjet tashkilotlarida boshqa daromadlar bo’yicha moliyaviy natijani shakllanishini sxematik ko’rinishi DT Moliyaviy natija 270 - subscho’t Qoldiq DT (salbiy) Haqiqiy xarajatlar (271 -subschot debeti) KT KT (ijobiy) Hisoblangan mablag’lar (272 va 273 subschot krediti)
Yakuniy moliyaviy natijalar hisobi v Yakuniy moliyaviy natija – bu byudjet tashkilotining hisobot yili yakunida daromadlar va xarajatlar smetalari ijrosi bo’yicha daromadlar bilan haqiqiy xarajatlar o’rtasida yuzaga keladigan farqidir. Shuningdek, byudjet tashkilotining yakuniy moliyaviy natijasi barcha aktivlarining (nomoliyaviy aktivlar, moliyaviy aktivlar va debetorlari) umumiy summasidan uning majburiyatlarini (kreditorlik qarzlarini) ayirmasiga tengdir. Byudjet tashkilot faoliyatining yakuniy bo’yicha moliyaviy natijalari 28 “Yakuniy moliyaviy natijalar” scho’tida aks ettiriladi.
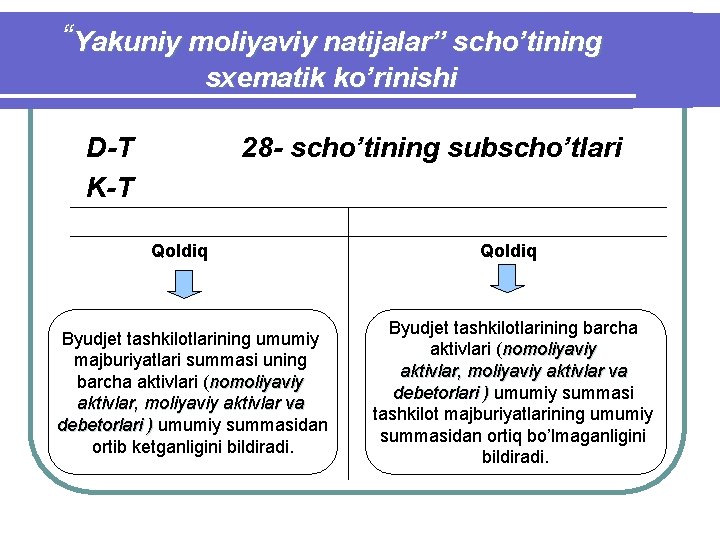
“Yakuniy moliyaviy natijalar” scho’tining sxematik ko’rinishi D-T K-T 28 - scho’tining subscho’tlari Qoldiq Byudjet tashkilotlarining umumiy majburiyatlari summasi uning barcha aktivlari (nomoliyaviy aktivlar, moliyaviy aktivlar va debetorlari ) umumiy summasidan ortib ketganligini bildiradi. Qoldiq Byudjet tashkilotlarining barcha aktivlari (nomoliyaviy aktivlar, moliyaviy aktivlar va debetorlari ) umumiy summasi tashkilot majburiyatlarining umumiy summasidan ortiq bo’lmaganligini bildiradi.
- Slides: 27