
BSY 730 leri Regresyon Analizi Hafta 2 Basit
BSY 730 - İleri Regresyon Analizi Hafta 2: Basit Lineer (Doğrusal) Regresyon Modelleri Prof. Dr. Soner ÇANKAYA OMÜ Yaşar Doğu Spor Bilimleri Fakültesi
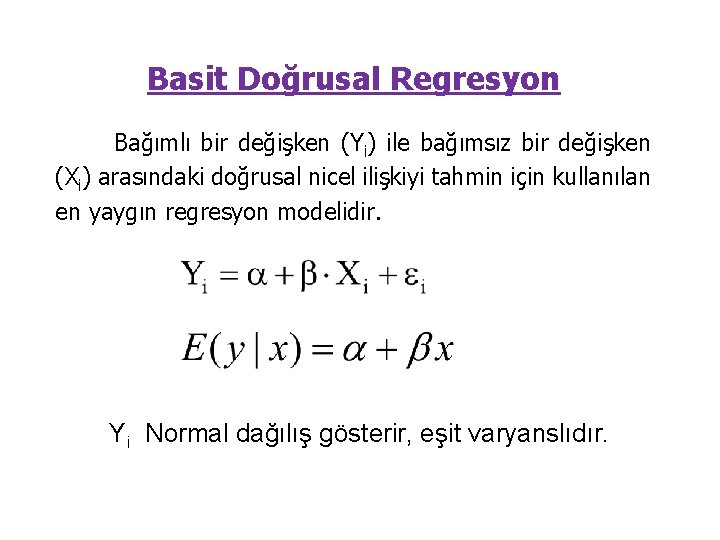
Basit Doğrusal Regresyon Bağımlı bir değişken (Yi) ile bağımsız bir değişken (Xi) arasındaki doğrusal nicel ilişkiyi tahmin için kullanılan en yaygın regresyon modelidir. Yi Normal dağılış gösterir, eşit varyanslıdır.
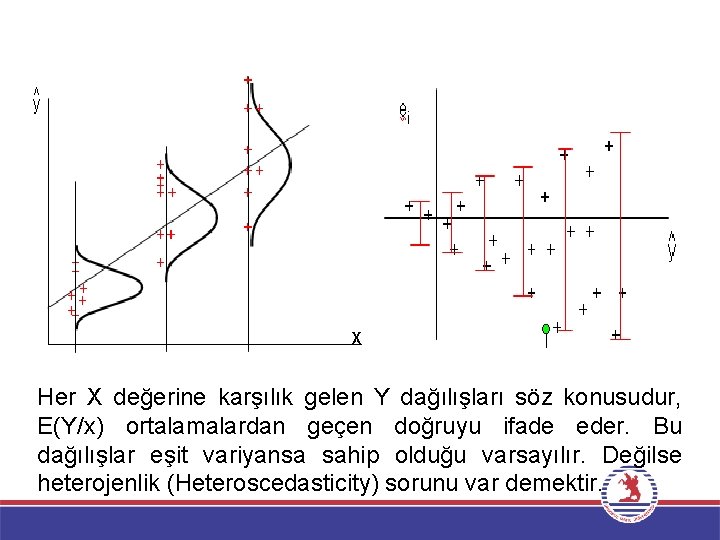
X Her X değerine karşılık gelen Y dağılışları söz konusudur, E(Y/x) ortalamalardan geçen doğruyu ifade eder. Bu dağılışlar eşit variyansa sahip olduğu varsayılır. Değilse heterojenlik (Heteroscedasticity) sorunu var demektir.
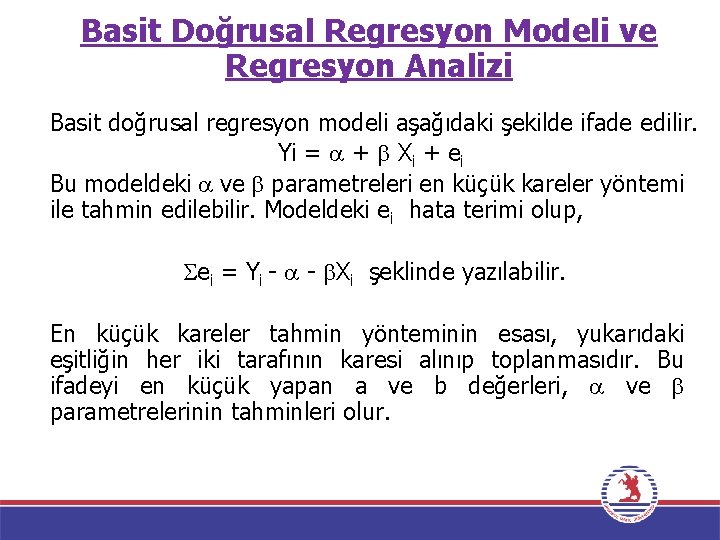
Basit Doğrusal Regresyon Modeli ve Regresyon Analizi Basit doğrusal regresyon modeli aşağıdaki şekilde ifade edilir. Yi = + Xi + ei Bu modeldeki ve parametreleri en küçük kareler yöntemi ile tahmin edilebilir. Modeldeki ei hata terimi olup, ei = Yi - - Xi şeklinde yazılabilir. En küçük kareler tahmin yönteminin esası, yukarıdaki eşitliğin her iki tarafının karesi alınıp toplanmasıdır. Bu ifadeyi en küçük yapan a ve b değerleri, ve parametrelerinin tahminleri olur.
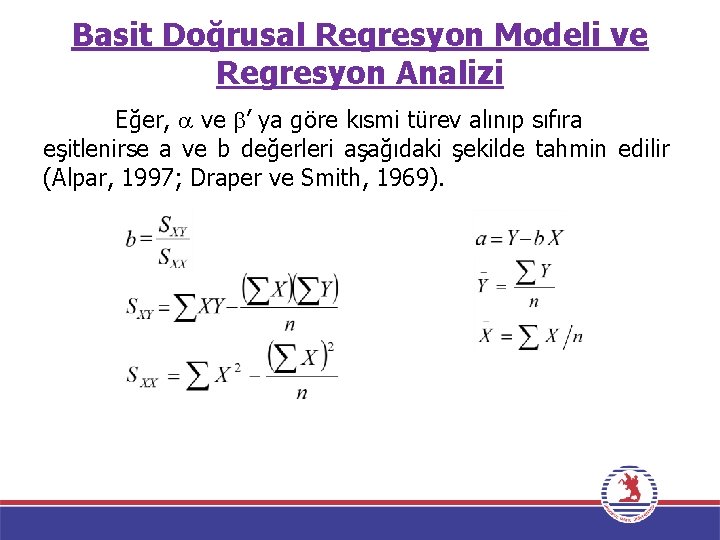
Basit Doğrusal Regresyon Modeli ve Regresyon Analizi Eğer, ve ’ ya göre kısmi türev alınıp sıfıra eşitlenirse a ve b değerleri aşağıdaki şekilde tahmin edilir (Alpar, 1997; Draper ve Smith, 1969).
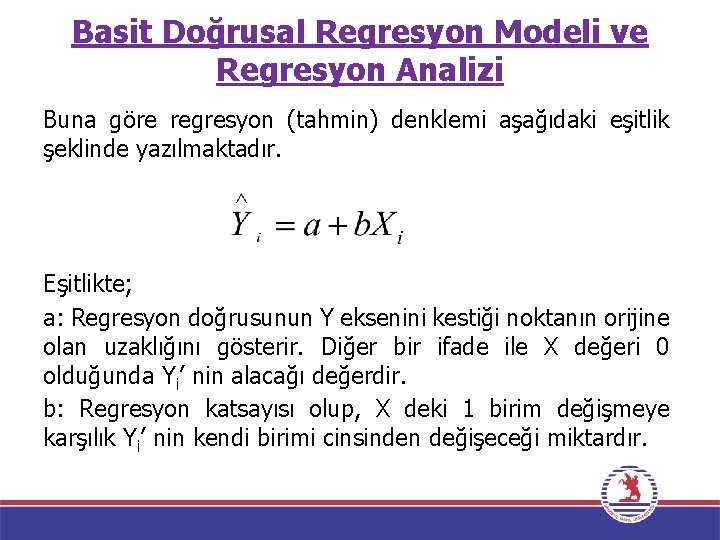
Basit Doğrusal Regresyon Modeli ve Regresyon Analizi Buna göre regresyon (tahmin) denklemi aşağıdaki eşitlik şeklinde yazılmaktadır. Eşitlikte; a: Regresyon doğrusunun Y eksenini kestiği noktanın orijine olan uzaklığını gösterir. Diğer bir ifade ile X değeri 0 olduğunda Yi’ nin alacağı değerdir. b: Regresyon katsayısı olup, X deki 1 birim değişmeye karşılık Yi’ nin kendi birimi cinsinden değişeceği miktardır.
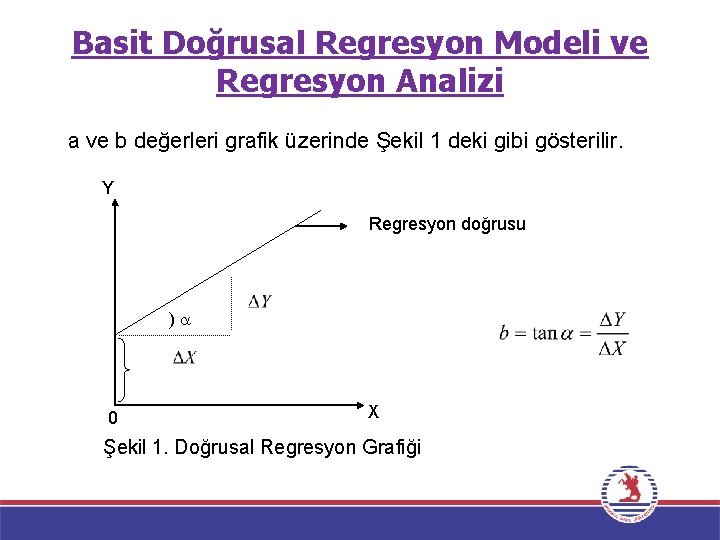
Basit Doğrusal Regresyon Modeli ve Regresyon Analizi a ve b değerleri grafik üzerinde Şekil 1 deki gibi gösterilir. Y Regresyon doğrusu ) 0 X Şekil 1. Doğrusal Regresyon Grafiği
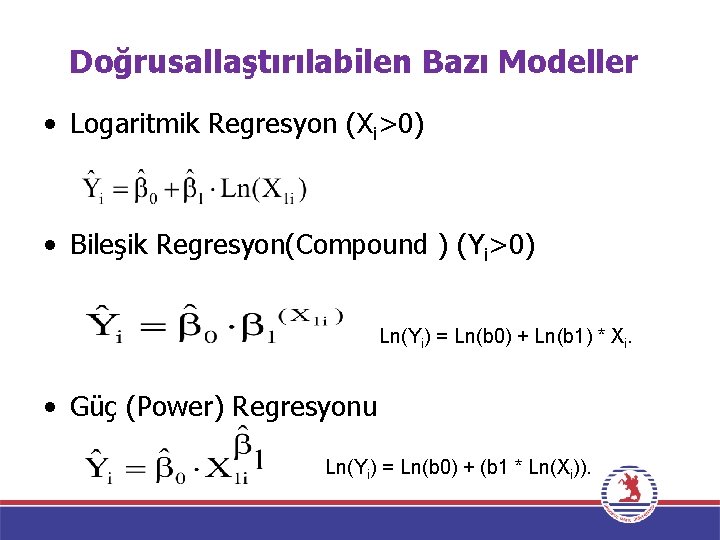
Doğrusallaştırılabilen Bazı Modeller • Logaritmik Regresyon (Xi>0) • Bileşik Regresyon(Compound ) (Yi>0) Ln(Yi) = Ln(b 0) + Ln(b 1) * Xi. • Güç (Power) Regresyonu Ln(Yi) = Ln(b 0) + (b 1 * Ln(Xi)).
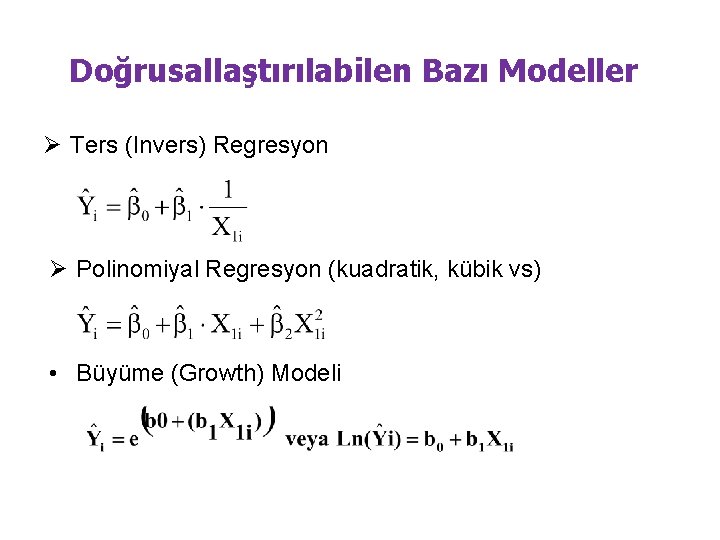
Doğrusallaştırılabilen Bazı Modeller Ø Ters (Invers) Regresyon Ø Polinomiyal Regresyon (kuadratik, kübik vs) • Büyüme (Growth) Modeli
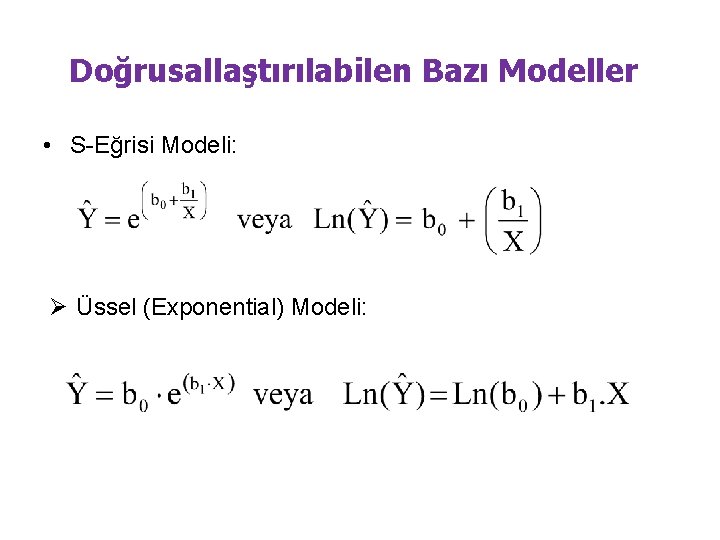
Doğrusallaştırılabilen Bazı Modeller • S-Eğrisi Modeli: Ø Üssel (Exponential) Modeli:
TEŞEKKÜRLER
- Slides: 11