
Bruttopalkasta nettopalkkaan Palkka Tyntekijn ansaitsema palkka on tynantajan
Bruttopalkasta nettopalkkaan
Palkka • Työntekijän ansaitsema palkka on työnantajan palkkamenoa ja työntekijän tuloa • Työnantaja ei kuitenkaan saa maksaa työntekijälle koko hänelle kuuluvaa palkkaa, vaan siitä on pidätettävä työntekijän maksettavaksi kuuluvat ennakkovero, Ty. EL- ja työttömyysvakuutusmaksut • Koska työnantaja pidättää nämä työntekijän palkasta, työnantaja myös tilittää nuo maksut työntekijän puolesta oikeille tahoille (verottaja, vakuutusyhtiöt yms. ), jolloin työntekijän ei itse tarvitse huolehtia ko. maksujen maksamisesta
Työnantaja tekee ennakonpidätyksen • Työnantaja perii työntekijän bruttopalkasta jokaisen palkanmaksun yhteydessä prosenttimääräisen ennakonpidätyksen ja tilittää sen verottajalle • Ennakonpidätyksen määrä tarkistetaan työntekijän toimittamasta verokortista • Verokortissa on yksi tuloraja koko vuodelle • Tulorajaan saakka ennakonpidätys toimitetaan verokortilla ilmoitetun perusprosentin mukaisena ja tulorajan ylittävältä osuudelta pidätys on lisäprosentin mukainen
Ennakonpidätyksenalainen palkka • Tämän perusteella lasketaan ennakonpidätyksen määrä • • • Peruspalkka (kk-palkka, tuntipalkka) Bonus, provisiot Luontoisedut (verotusarvo) Lomaraha, lomakorvaus Olosuhdelisät, vuorotyölisät, iltalisät, ylityökorvaukset
Työnantaja perii palkanmaksun yhteydessä työntekijän työeläkevakuutusmaksua • Peritään työsuhteessa tehtävästä työstä maksetusta palkasta • 17 -68 -vuotiaat työntekijät (v. 2020) • 17 -52 -v. ja yli 62 v. maksu on 7, 15 % • 53 -62 v. maksu on 8, 65 % • Eläketyöansio on käytännössä sama kuin ennakonpidätyksen alainen ansio
Palkansaajalta perittävä työttömyysvakuutusmaksu • Lasketaan ennakonpidätyksen alaisesta bruttopalkasta ja vähennetään nettopalkasta ennakonpidätyksen toimittamisen jälkeen • Peritään 17 -64 -vuotiailta työntekijöiltä • Maksu on 1, 25 % (v. 2020 )
AY-maksut • Yleensä työnantaja perii maksun työntekijän palkasta • Useimmilla liitoilla prosenttiperusteinen maksu, esim. 1, 4 % • Maksu perustuu ennakonpidätyksen alaiseen bruttopalkkaan • Palkansaajalle henkilökohtaisessa verotuksessa vähennyskelpoinen tulonhankkimismeno
Ilmoitukset Tulorekisteriin • Jokaisesta palkanmaksusta on tehtävä ilmoitus Tulorekisteriin palkanmaksupäivä + 5 pv kuluessa
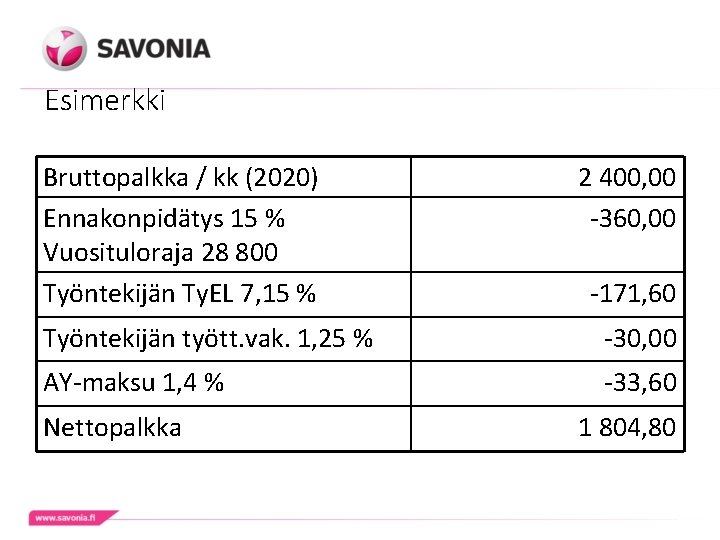
Esimerkki Bruttopalkka / kk (2020) Ennakonpidätys 15 % Vuosituloraja 28 800 Työntekijän Ty. EL 7, 15 % 2 400, 00 -360, 00 -171, 60 Työntekijän tyött. vak. 1, 25 % -30, 00 AY-maksu 1, 4 % -33, 60 Nettopalkka 1 804, 80
Työnantajalle kuuluvat palkkaperusteiset lakisääteiset maksut ja vakuutukset
Maksujen tarkistus • Useimmat maksuprosentit muuttuvat aina kalenterivuoden vaihteessa • On erittäin tärkeää varmistua siitä, että muutokset päivitetään järjestelmiin
Sv-maksu • Työnantajan sairausvakuutusmaksu on 1, 34 % (v. 2020) • Työnantaja tilittää maksun valtiolle oma-aloitteisesti kuukauden bruttopalkkasumman perusteella seuraavan kuukauden 12. päivä
Työeläkevakuutus (Ty. EL) • Yleislaki, jota sovelletaan kaikkiin työsuhteessa oleviin työntekijöihin, joista ei olemassa erillisiä, heitä koskevia työeläkesäännöksiä • Työnantaja maksaa bruttosumman ja perii palkanmaksun yhteydessä työntekijältä hänen osuutensa, jolloin työnantajan kuluksi jää netto (erotus) • Keskimääräinen työeläkevakuutusmaksu on 25, 3 % ennakonpidätyksenalaisista palkoista (v. 2020)
Työttömyysvakuutus • Työllisyysrahasto laskuttaa Tulorekisteristä saamiensa tietojen pohjalta (toteumamalli) • Työnantaja maksaa bruttosumman ja perii palkanmaksun yhteydessä työntekijältä hänen osuutensa • Työnantajan osuus maksusta on porrastettu kokonaispalkkasumman perusteella • Alin maksu on 0, 45 % ennakonpidätyksenalaisista palkoista (2 125 500 euroon saakka v. 2020)
Lakisääteinen tapaturmavakuutus • Vakuutus tapaturman tai ammattitaudin varalta • Vakuutusmaksu vaihtelee työn tapaturmariskin ja vakuutusyhtiön tariffin mukaan • Maksu on käytännössä useimmiten 0, 1 % - 7, 0 % • Keskimääräinen maksu on 0, 8 % (v. 2019)
Ryhmähenkivakuutus • Työnantajan on otettava vakuutus, kun alalla on tätä edellyttävä valtakunnallinen työehtosopimus • Vakuutus on voimassa työntekijän työ- ja vapaa-aikana ja sen perusteella maksetaan työntekijän kuoleman johdosta korvausta edunsaajille • Maksu työnantajalle esim. 0, 066 (v. 2019) • Vaihtelee eri vakuutusyhtiöissä
Oivallassa • Tarkistakaa oppiyritysten työntekijöiden palkkojen ennakonpidätyksen taso veroprosenttilaskurilla (käytettävissä ei ole verokorttitietoja) • Sv-maksu on laskettava oma-aloitteisesti palkanmaksun yhteydessä ja tilitettävä ennakonpidätyksen yhteydessä Verokarhulle seuraavan kuukauden 12. pv • Savovakuutus lähettää oppiyrityksille laskut em. työnantajalle kuuluvista vakuutuksista • AY-maksuja ei peritä
- Slides: 17