
BREAK EVEN POINT BEP Rita Tri Yusnita SE
BREAK EVEN POINT (BEP) Rita Tri Yusnita, SE. , MM.

Pengertian Break Even Point (BEP) ■ Break Even Point (BEP) ialah titik impas di mana posisi jumlah pendapatan dan biaya sama atau seimbang sehingga tidak terdapat keuntungan ataupun kerugian dalam suatu perusahaan.
Pengertian ■ BEP (Titik Pulang Pokok) adalah keadaan suatu usaha ketika tidak memperoleh laba dan tidak menderita rugi.
Manfaat BEP ■ Analisis break even dapat membantu pimpinan dalam mengambil keputusan mengenai hal-hal berikut: 1. Jumlah penjualan minimal yang harus dipertahankan agar perusahaan tidak mengalami kerugian. 2. Jumlah penjualan yang harus dicapai untuk memperoleh keuntungan tertentu. 3. Seberapa jauhkah berkurangnya penjualan agar perusahaan tidak menderita rugi. 4. Untuk mengetahui bagaimana efek perubahan harga jual, biaya dan volume penjualan terhadap keuntungan yang diperoleh.
Komponen Penghitungan Dasar BEP Break Even Point memerlukan komponen penghitungan dasar berikut ini: ■ Fixed Cost. Komponen ini merupakan biaya yang tetap atau konstan jika adanya tindakan produksi atau meskipun perusahaan tidak berproduksi. Contoh: biaya tenaga kerja tetap, biaya iklan, biaya penyusutan mesin, dll. ■ Variabel Cost. Komponen ini merupakan biaya per unit yang sifatnya dinamis tergantung dari tindakan volume produksinya. Jika produksi yang direncanakan meningkat, berarti variabel cost pasti akan meningkat. Contoh: biaya bahan baku, biaya listrik pabrik, upah buruh, dll. ■ Selling Price. Komponen ini adalah harga jual per unit barang atau jasa yang telah diproduksi.
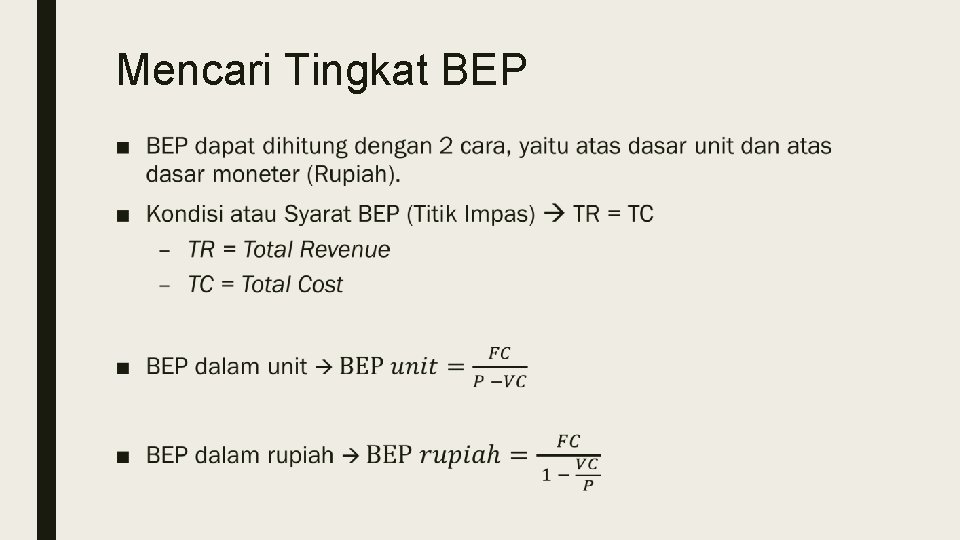
Mencari Tingkat BEP ■
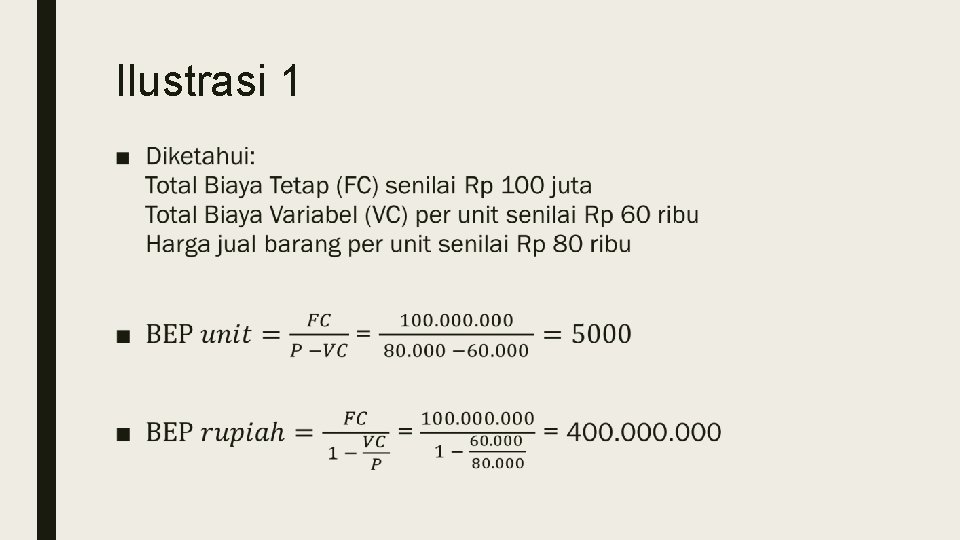
Ilustrasi 1 ■
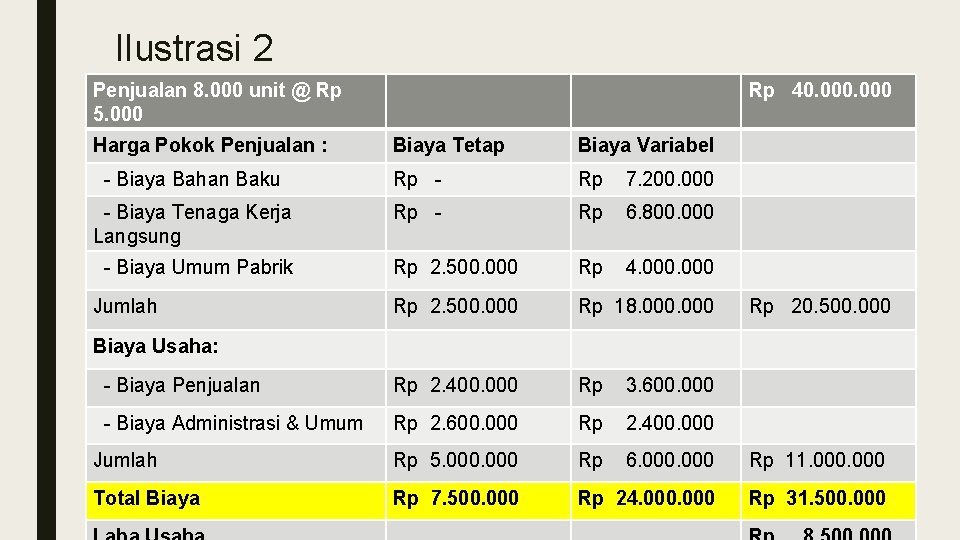
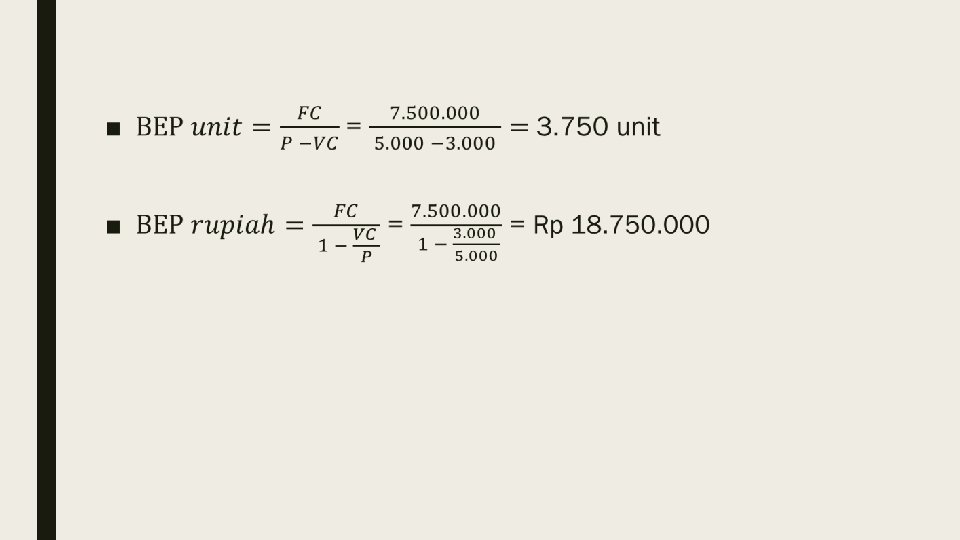
Ilustrasi 2 Penjualan 8. 000 unit @ Rp 5. 000 Harga Pokok Penjualan : Rp 40. 000 Biaya Tetap Biaya Variabel - Biaya Bahan Baku Rp - Rp 7. 200. 000 - Biaya Tenaga Kerja Langsung Rp - Rp 6. 800. 000 Rp 2. 500. 000 Rp 4. 000 Rp 2. 500. 000 Rp 18. 000 - Biaya Penjualan Rp 2. 400. 000 Rp 3. 600. 000 - Biaya Administrasi & Umum Rp 2. 600. 000 Rp 2. 400. 000 Jumlah Rp 5. 000 Rp 6. 000 Rp 11. 000 Total Biaya Rp 7. 500. 000 Rp 24. 000 Rp 31. 500. 000 - Biaya Umum Pabrik Jumlah Rp 20. 500. 000 Biaya Usaha:
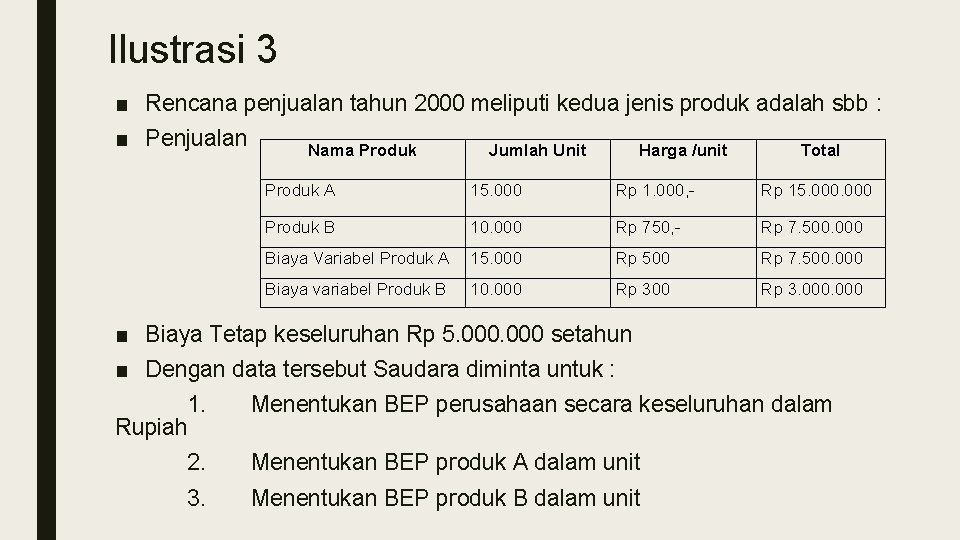
Ilustrasi 3 ■ Rencana penjualan tahun 2000 meliputi kedua jenis produk adalah sbb : ■ Penjualan Nama Produk Jumlah Unit Harga /unit Total Produk A 15. 000 Rp 1. 000, - Rp 15. 000 Produk B 10. 000 Rp 750, - Rp 7. 500. 000 Biaya Variabel Produk A 15. 000 Rp 500 Rp 7. 500. 000 Biaya variabel Produk B 10. 000 Rp 3. 000 ■ Biaya Tetap keseluruhan Rp 5. 000 setahun ■ Dengan data tersebut Saudara diminta untuk : 1. Menentukan BEP perusahaan secara keseluruhan dalam Rupiah 2. Menentukan BEP produk A dalam unit 3. Menentukan BEP produk B dalam unit
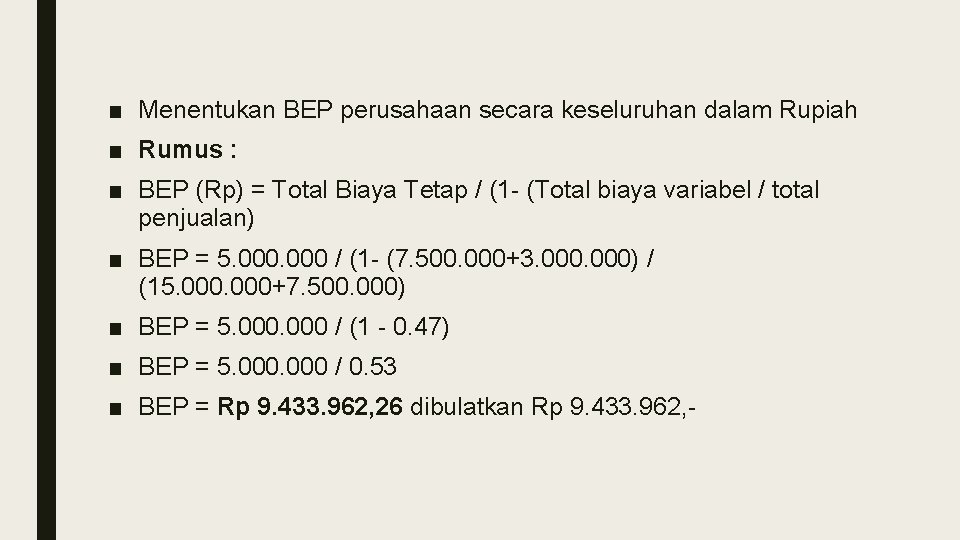
■ Menentukan BEP perusahaan secara keseluruhan dalam Rupiah ■ Rumus : ■ BEP (Rp) = Total Biaya Tetap / (1 - (Total biaya variabel / total penjualan) ■ BEP = 5. 000 / (1 - (7. 500. 000+3. 000) / (15. 000+7. 500. 000) ■ BEP = 5. 000 / (1 - 0. 47) ■ BEP = 5. 000 / 0. 53 ■ BEP = Rp 9. 433. 962, 26 dibulatkan Rp 9. 433. 962, -
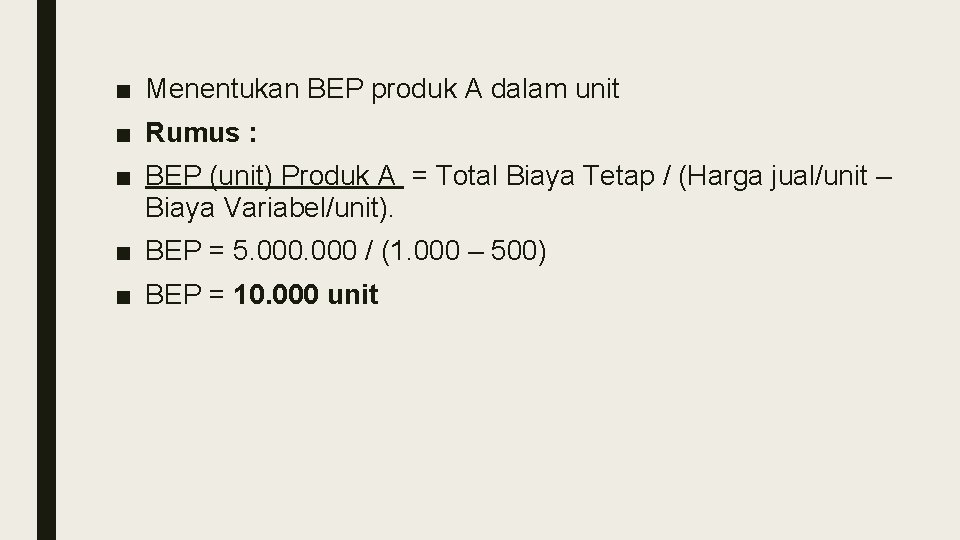
■ Menentukan BEP produk A dalam unit ■ Rumus : ■ BEP (unit) Produk A = Total Biaya Tetap / (Harga jual/unit – Biaya Variabel/unit). ■ BEP = 5. 000 / (1. 000 – 500) ■ BEP = 10. 000 unit
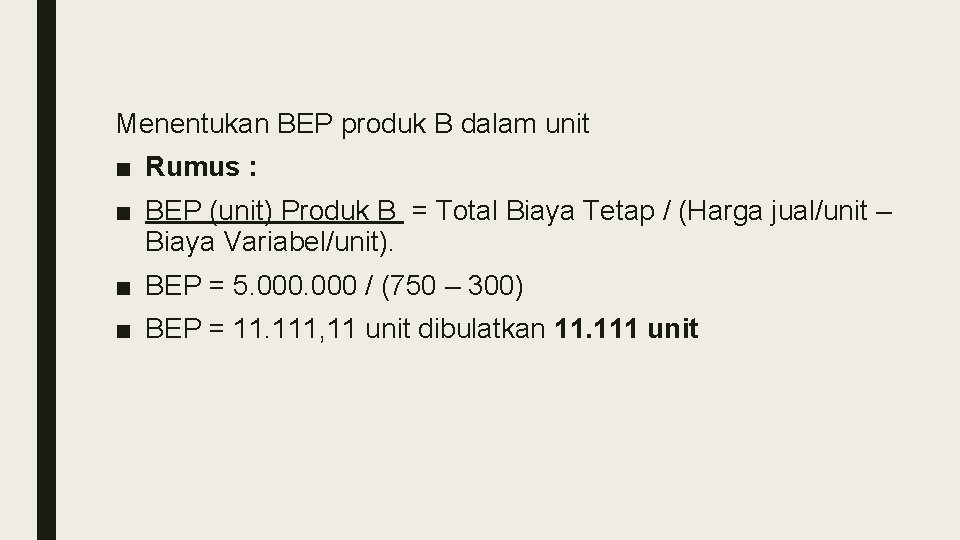
Menentukan BEP produk B dalam unit ■ Rumus : ■ BEP (unit) Produk B = Total Biaya Tetap / (Harga jual/unit – Biaya Variabel/unit). ■ BEP = 5. 000 / (750 – 300) ■ BEP = 11. 111, 11 unit dibulatkan 11. 111 unit
TERIMA KASIH
- Slides: 14