
Blagajna i blagajniko poslovanje Pojam blagajne i blagajnikog

Blagajna i blagajničko poslovanje
Pojam blagajne i blagajničkog poslovanja n n - Prema Zakonu o računovodstvu novčanim sredstvima se podrazumevaju gotov novac i depoziti koji se drže na računima kod banaka. Plaćanja i naplate koje obavljaju privredna društva mogu biti: Gotovinska Bezgotovinska
n Blagajničko poslovanje obuhvata poslove primanja, čuvanja i izdavanja gotovine, sastavnjanje i čuvanje blagajničkih dokumenata, vođenje i čuvanje blagajničke evidencije. U blagajni se često obavljaju i poslovi: primanje i čuvanje menica i čekova, vođenje evidencije o naplatama putem platnih i kreditnih kartica i sl. Ovi poslovi ne spadaju u gotovinska plaćanja i naplate
n n n Propisi koji regulišu oblast blagajničkog poslovanja su: Zakon o platnom prometu iz 2002. god i njegove izmene do 2011. Pravilnik o uslovima i načinu plaćanja u gotovom novcu u dinarima za pravna lica i za fizička lica koja obavljaju delatnost Interni akti privrednosg društva
n n Privredna društva mogu sa tekućeg računa podizati gotovinu u blagajnu samo ako postoje potrebe plaćanja gotovim novcem. Ako u blagajni postoji priliv gotovine po nekom osnovu (npr uplata pazara), iznos primljene gotovine mora biti uplaćen na tekući račun kod banke najkasnije u roku od sedam radnih dana Zakon i pravilnik ne propisuju iznos blagajničkog maksimuma Blagajnički maksimum je najveći iznos gotovog novca koji se može držati u blagajni nakon završetka radnog dana i propisuje se internim aktima

Blagajna : pojam i vrste n n n Blagajna je posebno odeljenje finansijske ili računovodstvene službe privrednog društva u kome se obavlja blagajničko poslovanje Blagajna se po pravilu nalazi u posebnoj prostoriji koja je obezbeđen, a gotovina se čuva u specijalnim kasama koje imaju sigurnosne brave. Blagajnik je lice kome je povereno obavljanje blagajničkog poslovanja. To mora da je osoba od poverenja Ako je veće preduzeće može postojati glavna blagajna i pomoćne blagajne (blagajne prodavnica, blagajne stovarišta, porto blagajna, blagajna transporta…) Ako postoji poslovanje i sa devizama, mora biti odvojena dinarska od devizne blagajne.
Knjigovodstvena dokumentacija n n n Prvo se obavlja formalna, suštinska i računska kontrola originalnih dokumenata. To vrši kontrolor. Zatim kontrolor daje nalog blagajni da naplati ili isplati određenu sumu novca: ili potpisivanjem na originalnom dokumentu ili sastavljanjem naloga za isplatu ili naplatu. Sa formalne strane dokument je ispravan ako sadrži sve potrebne podatke i ako je uredno popunjen. Računska kontrola knjigovodstvenih dokumenata sastoji se u tome što se kontrolišu računske radnje i na taj način se provjerava tačnost svih brojeva. Suštinska kontrola ima zadatak da provjeri potpunu tačnost, pravilnost i istinitost sadržine svih podataka unijetih u dokument ( npr. da li su unijete stvarne vrste, količine i cijene ).
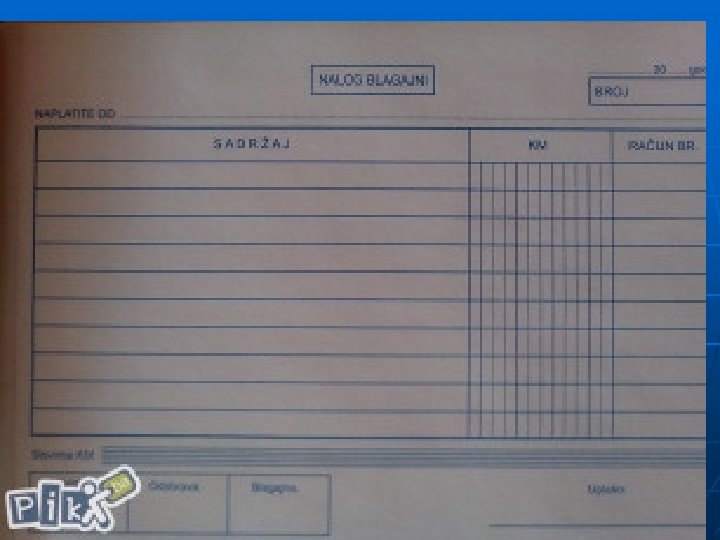
n n n Pri naplati novca u blagajnu ( podizanje gotovine sa tekućeg računa, gotovinskih naplata, uplata dnevnog pazara, povraćaja dela akontacije…. ) najčešće se koriste sledeća dokumenta: Blagajnički nalog za naplatu Priznanica Gotovinski račun Nalog za isplatu (sa tekućeg računa)
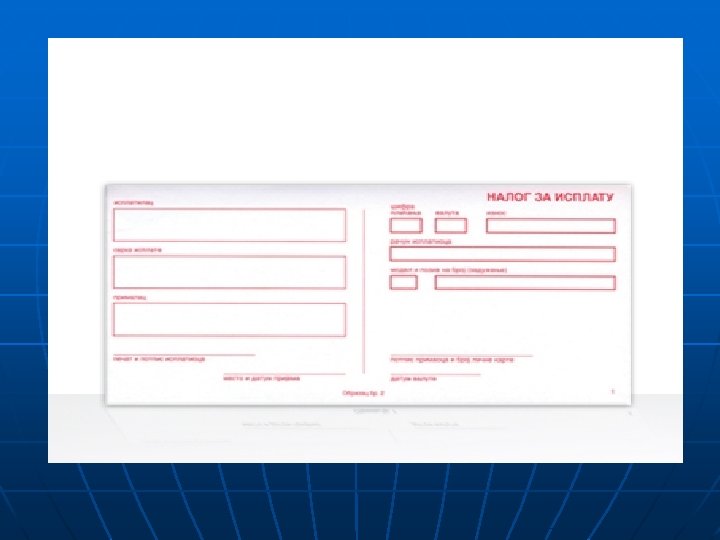
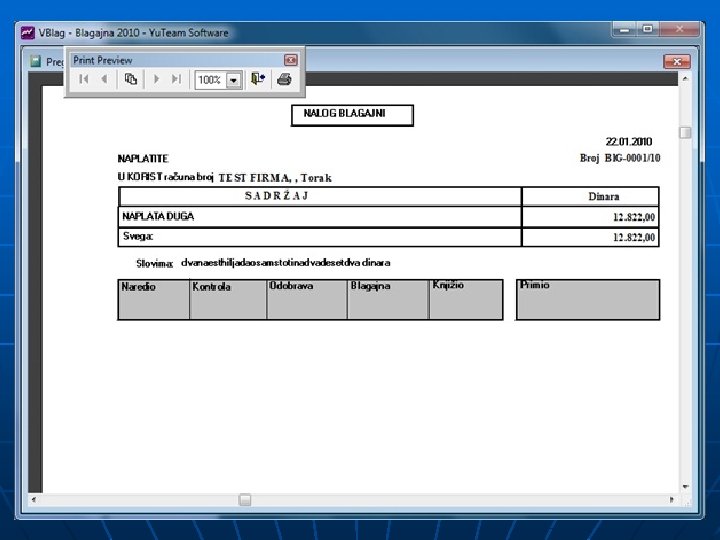
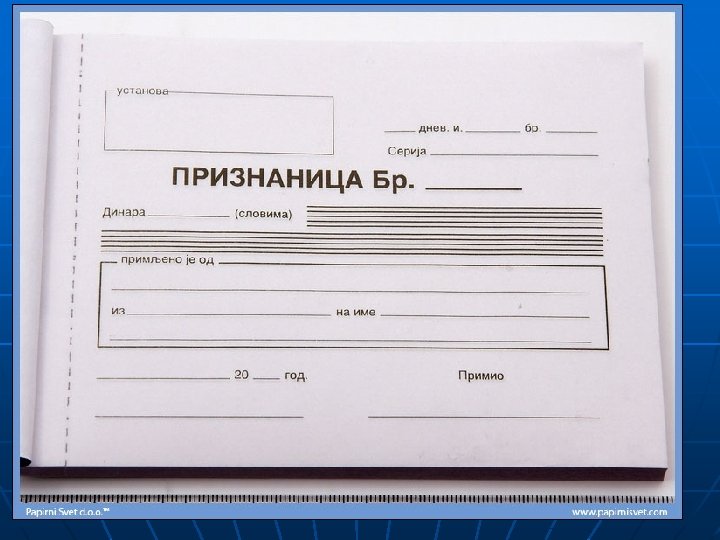
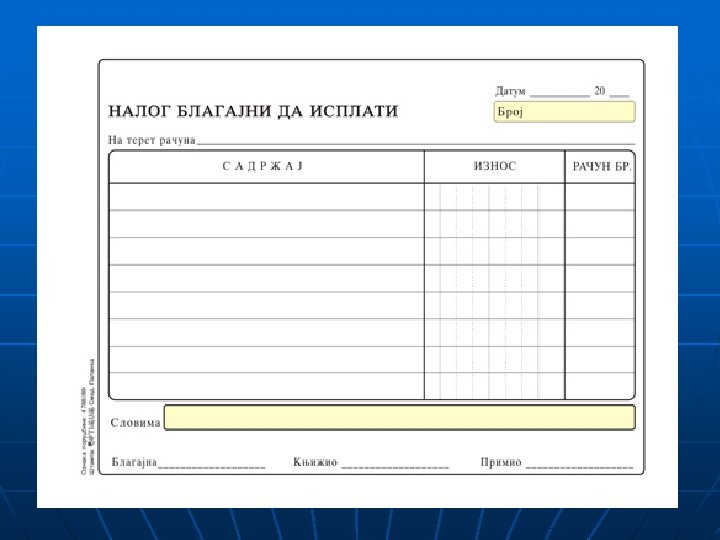
n - Isplate gotovog novca iz blagajne nastaju po osnovu uplate dnevnog pazara na tekući račun, isplata zarada zaposlenima, isplata akontacija za službeno putovanje, i sl. Isplata gotovine vrši se na osnovu sledećih dokumenata: Blagajnički nalog za isplatu Priznanica Platni spisak Nalog za službeno putovanje Gotovinski račun Nalog za uplatu (na tekući račun)
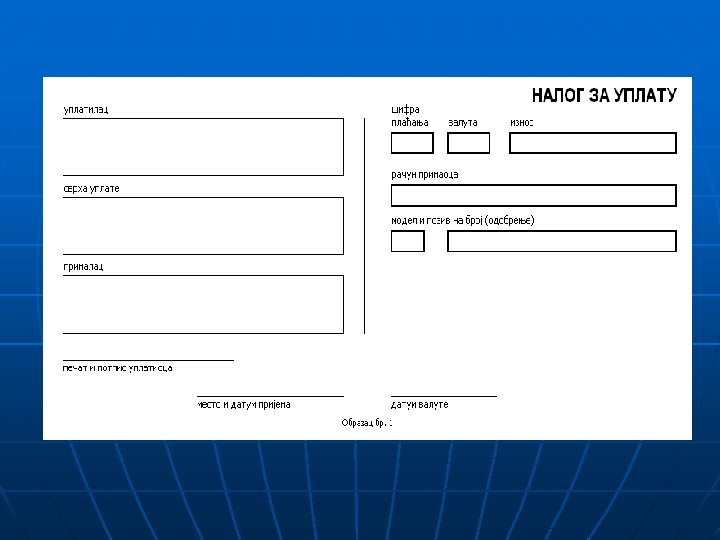
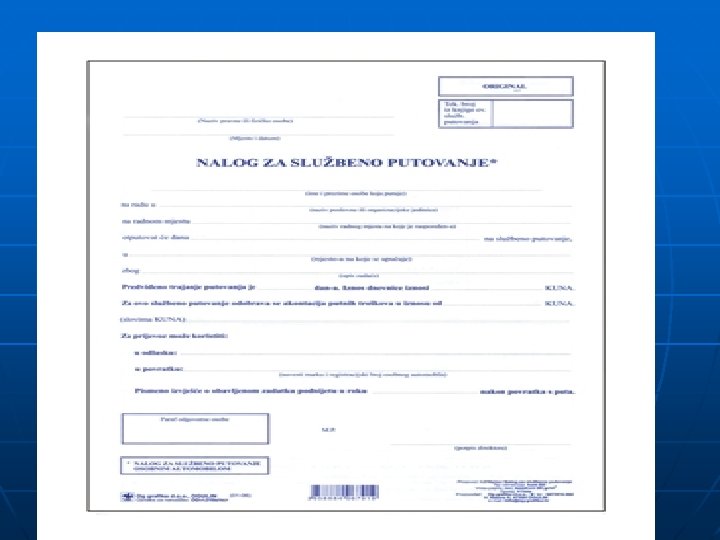
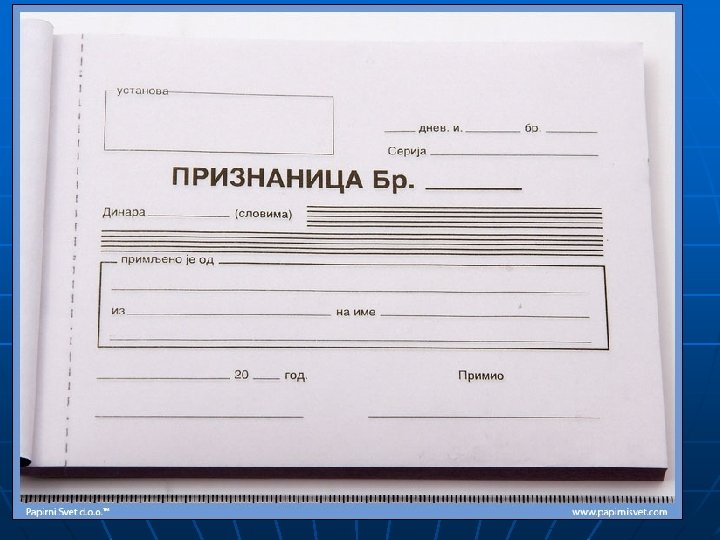
n n Po izvršenoj kontroli dokumenata likvidator obično izdaje i pismeni nalog da naplata ili isplata može da se izvrši. Na osnovu toga razlikuju se nalozi i pravdajuća dokumenta. NALOGODAVNA DOKUMENTA n n Nalozima se olakšava posao blagajnuku. Razlikuju se nalozi za naplatu i nalozi za isplatu. Da bi se mogućnost greške svela na minimum nalozi za naplatu i isplatu se međusobno razlikuju po boji. PRAVDAJUĆA DOKUMENTA n n n Pravdajuća dokumenta predstavljaju osnov za naplatu i isplatu. Najčešća dokumenta koja se javljaju u vezi sa naplatom novca u blagajni su: - gotovinski ili blagajnički ček, - račun za prodatu robu, proizvode ili usluge, - priznanica za primljen novac, - uplatnica. Pri isplati novca iz blagajne kao pravdajuća dokumenta najčešće se pojavljuju: - račun za kupljenu robu, materijal ili usluge, - isplatna lista zarada, - putni nalog i putni račun, - poštanska uplatnica.
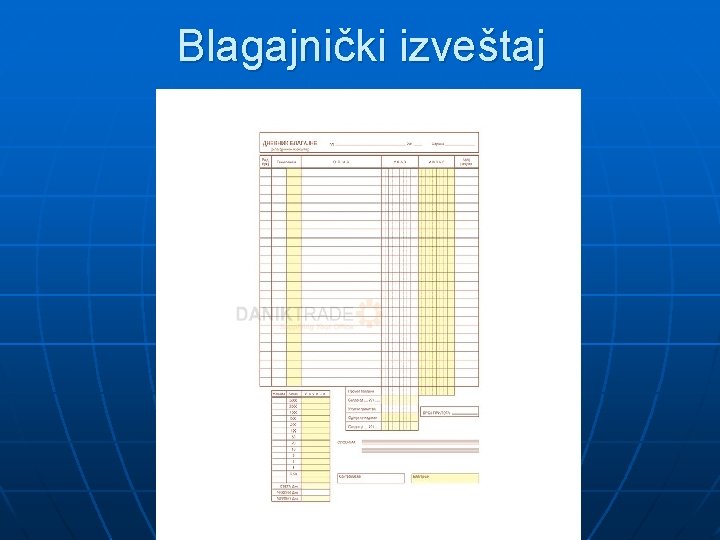
Blagajnički izveštaj
- Slides: 20