
BK 100 Bedriftskonomi 1 Kapittel 15 Kostnad resultat
BØK 100 Bedriftsøkonomi 1 Kapittel 15 Kostnad – resultat – volumanalyser BØK 100 Bedriftsøkonomi 1 - Rasmussen 1
Læringsmål Nullpunktsanalyser. Nullpunkts-, deknings- og resultatdiagram. Sikkerhetsmargin. Produktmiks. BØK 100 Bedriftsøkonomi 1 - Rasmussen 2
Kostnad – Resultat – Volum KRV analyser Hensikten er å få frem sammenhengen mellom volumendringer og resultatendringer når en del av bedriftens kostnader er bundet opp i faste kostnader. BØK 100 Bedriftsøkonomi 1 - Rasmussen 3
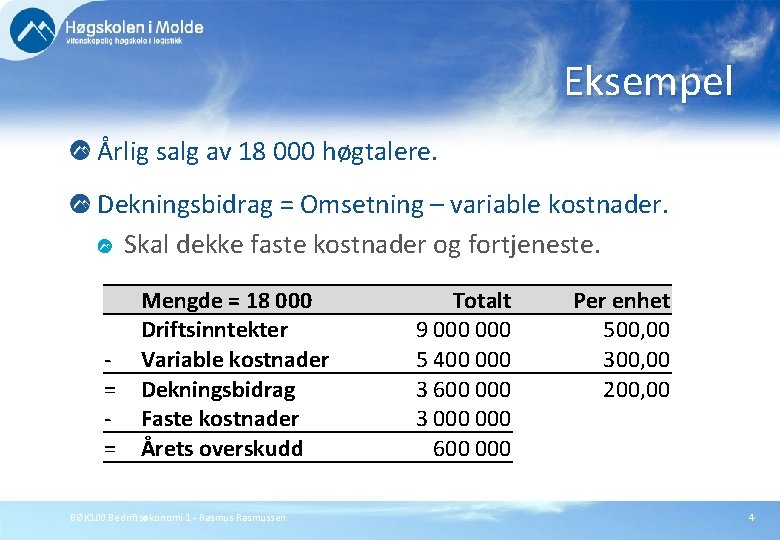
Eksempel Årlig salg av 18 000 høgtalere. Dekningsbidrag = Omsetning – variable kostnader. Skal dekke faste kostnader og fortjeneste. = = Mengde = 18 000 Driftsinntekter Variable kostnader Dekningsbidrag Faste kostnader Årets overskudd BØK 100 Bedriftsøkonomi 1 - Rasmussen Totalt 9 000 5 400 000 3 600 000 3 000 600 000 Per enhet 500, 00 300, 00 200, 00 4
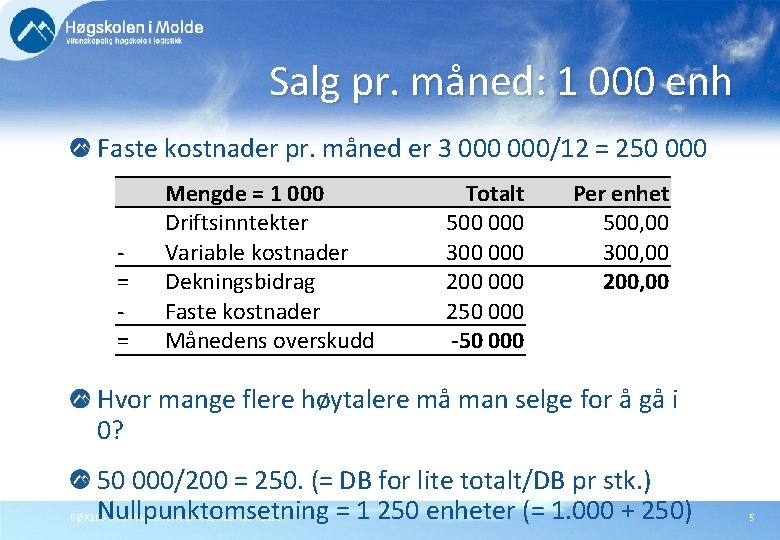
Salg pr. måned: 1 000 enh Faste kostnader pr. måned er 3 000/12 = 250 000 = = Mengde = 1 000 Driftsinntekter Variable kostnader Dekningsbidrag Faste kostnader Månedens overskudd Totalt 500 000 300 000 250 000 -50 000 Per enhet 500, 00 300, 00 200, 00 Hvor mange flere høytalere må man selge for å gå i 0? 50 000/200 = 250. (= DB for lite totalt/DB pr stk. ) Nullpunktomsetning = 1 250 enheter (= 1. 000 + 250) BØK 100 Bedriftsøkonomi 1 - Rasmussen 5
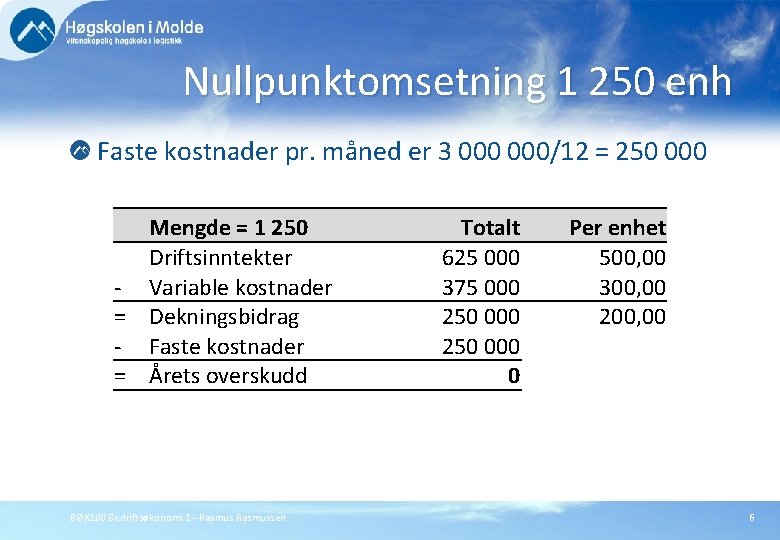
Nullpunktomsetning 1 250 enh Faste kostnader pr. måned er 3 000/12 = 250 000 Mengde = 1 250 Driftsinntekter - Variable kostnader = Dekningsbidrag - Faste kostnader = Årets overskudd BØK 100 Bedriftsøkonomi 1 - Rasmussen Totalt 625 000 375 000 250 000 0 Per enhet 500, 00 300, 00 200, 00 6
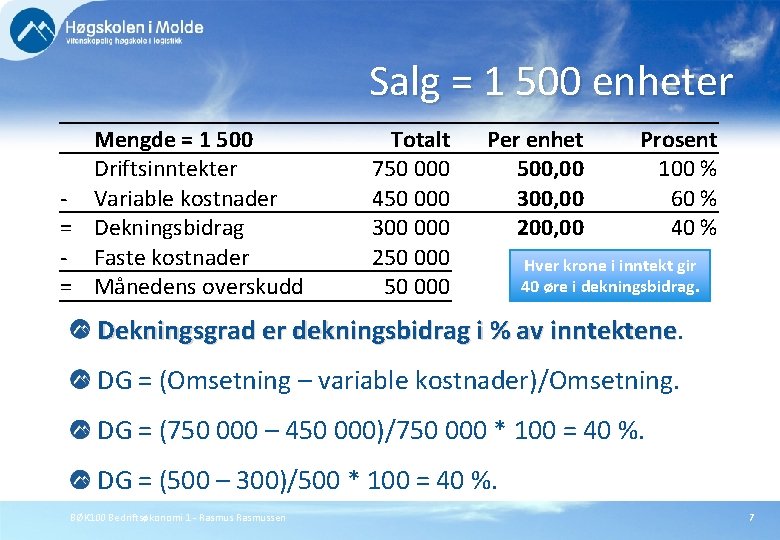
Salg = 1 500 enheter = = Mengde = 1 500 Driftsinntekter Variable kostnader Dekningsbidrag Faste kostnader Månedens overskudd Totalt Per enhet Prosent 750 000 500, 00 100 % 450 000 300, 00 60 % 300 000 200, 00 40 % 250 000 Hver krone i inntekt gir 40 øre i dekningsbidrag. 50 000 Dekningsgrad er dekningsbidrag i % av inntektene DG = (Omsetning – variable kostnader)/Omsetning. DG = (750 000 – 450 000)/750 000 * 100 = 40 %. DG = (500 – 300)/500 * 100 = 40 %. BØK 100 Bedriftsøkonomi 1 - Rasmussen 7
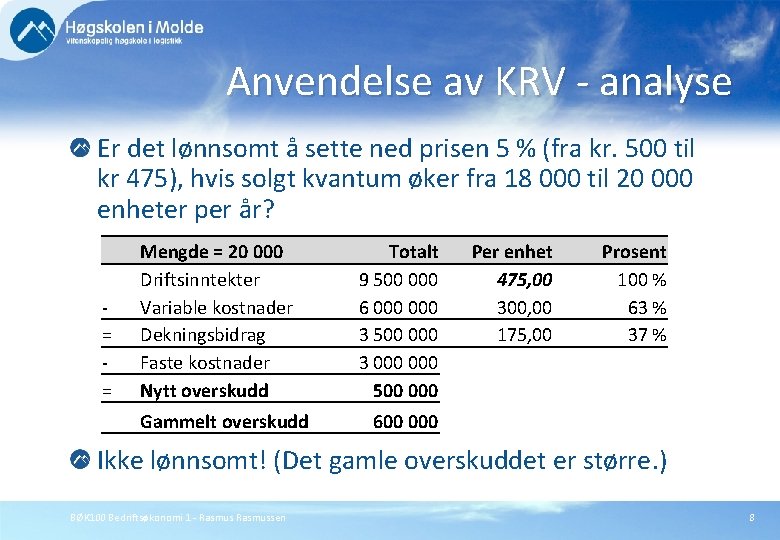
Anvendelse av KRV - analyse Er det lønnsomt å sette ned prisen 5 % (fra kr. 500 til kr 475), hvis solgt kvantum øker fra 18 000 til 20 000 enheter per år? = = Mengde = 20 000 Driftsinntekter Variable kostnader Dekningsbidrag Faste kostnader Nytt overskudd Gammelt overskudd Totalt 9 500 000 6 000 3 500 000 3 000 500 000 Per enhet 475, 00 300, 00 175, 00 Prosent 100 % 63 % 37 % 600 000 Ikke lønnsomt! (Det gamle overskuddet er større. ) BØK 100 Bedriftsøkonomi 1 - Rasmussen 8
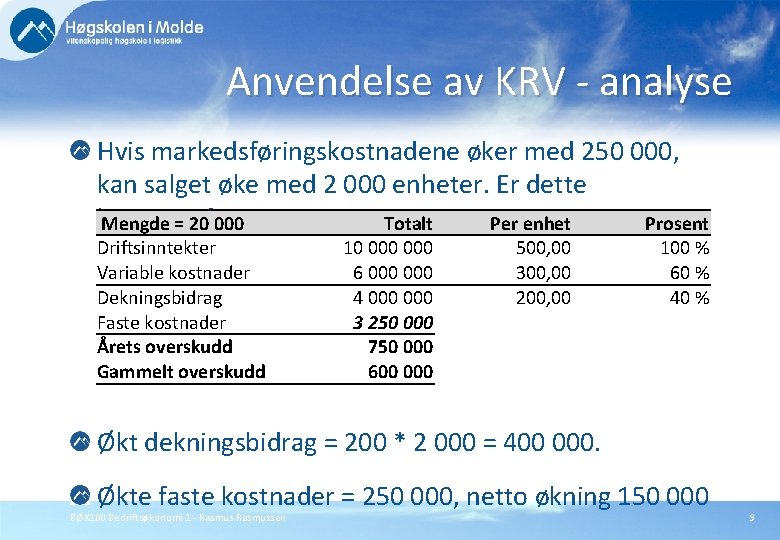
Anvendelse av KRV - analyse Hvis markedsføringskostnadene øker med 250 000, kan salget øke med 2 000 enheter. Er dette lønnsomt? Mengde = 20 000 Totalt Per enhet Prosent Driftsinntekter Variable kostnader Dekningsbidrag Faste kostnader Årets overskudd Gammelt overskudd 10 000 6 000 4 000 3 250 000 750 000 600 000 500, 00 300, 00 200, 00 100 % 60 % 40 % Økt dekningsbidrag = 200 * 2 000 = 400 000. Økte faste kostnader = 250 000, netto økning 150 000 BØK 100 Bedriftsøkonomi 1 - Rasmussen 9
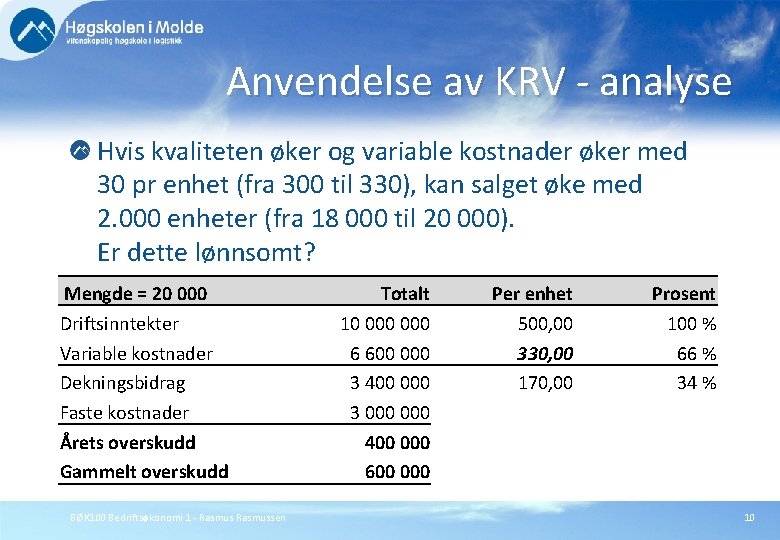
Anvendelse av KRV - analyse Hvis kvaliteten øker og variable kostnader øker med 30 pr enhet (fra 300 til 330), kan salget øke med 2. 000 enheter (fra 18 000 til 20 000). Er dette lønnsomt? Mengde = 20 000 Driftsinntekter Variable kostnader Dekningsbidrag Faste kostnader Årets overskudd Gammelt overskudd BØK 100 Bedriftsøkonomi 1 - Rasmussen Totalt 10 000 6 600 000 3 400 000 3 000 400 000 600 000 Per enhet 500, 00 330, 00 170, 00 Prosent 100 % 66 % 34 % 10
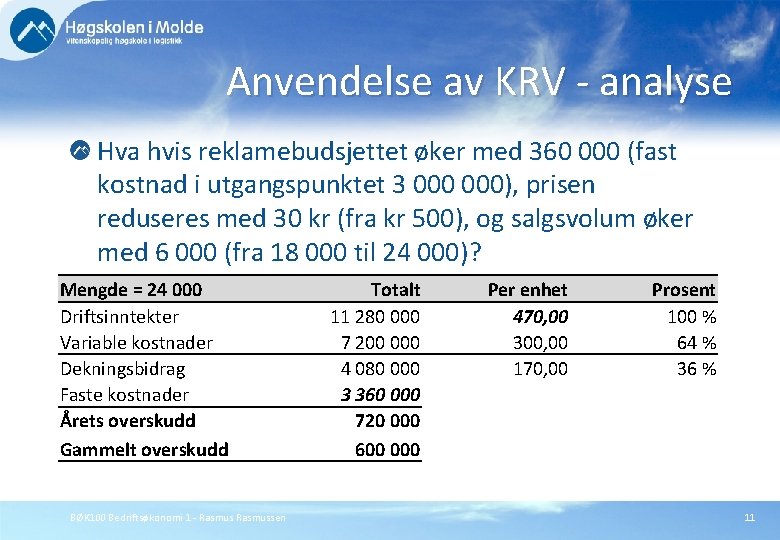
Anvendelse av KRV - analyse Hva hvis reklamebudsjettet øker med 360 000 (fast kostnad i utgangspunktet 3 000), prisen reduseres med 30 kr (fra kr 500), og salgsvolum øker med 6 000 (fra 18 000 til 24 000)? Mengde = 24 000 Driftsinntekter Variable kostnader Dekningsbidrag Faste kostnader Årets overskudd Gammelt overskudd BØK 100 Bedriftsøkonomi 1 - Rasmussen Totalt 11 280 000 7 200 000 4 080 000 3 360 000 720 000 600 000 Per enhet 470, 00 300, 00 170, 00 Prosent 100 % 64 % 36 % 11
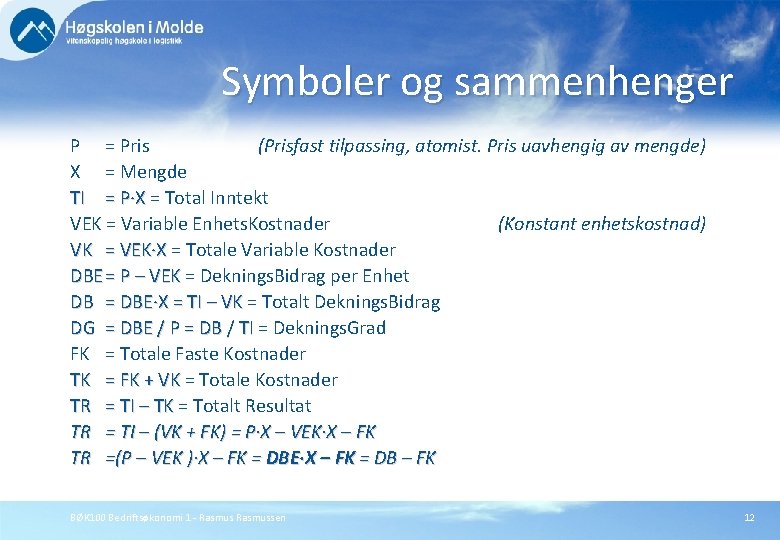
Symboler og sammenhenger P = Pris (Prisfast tilpassing, atomist. Pris uavhengig av mengde) X = Mengde TI = P∙X = Total Inntekt P∙X VEK = Variable Enhets. Kostnader (Konstant enhetskostnad) VK = VEK∙X = Totale Variable Kostnader X DBE = P – VEK = Deknings. Bidrag per Enhet P – VEK DB = DBE∙X = TI – VK = Totalt Deknings. Bidrag DBE∙X = TI – VK DG = DBE / P = DB / TI = Deknings. Grad DBE / P = DB / TI FK = Totale Faste Kostnader TK = FK + VK = Totale Kostnader FK + VK TR = TI – TK = Totalt Resultat TI – TK TR = TI – (VK + FK) = P∙X – VEK∙X – FK TR =(P – VEK )∙X – FK = DBE∙X – FK = DB – FK BØK 100 Bedriftsøkonomi 1 - Rasmussen 12
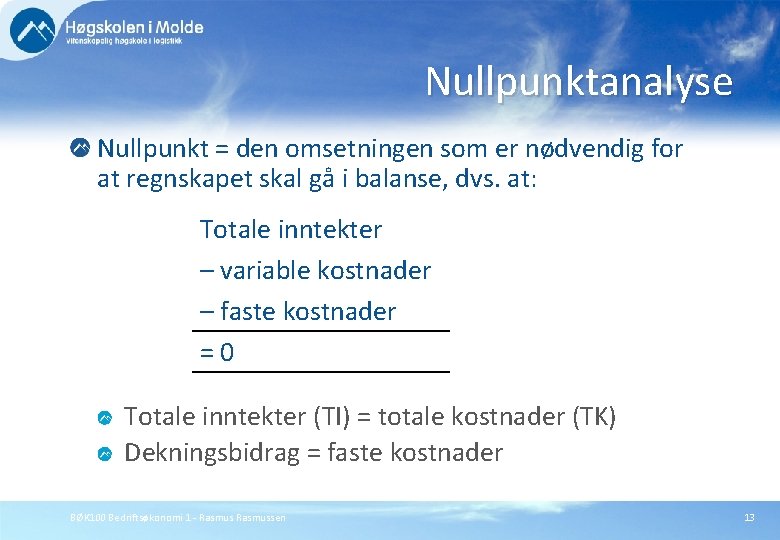
Nullpunktanalyse Nullpunkt = den omsetningen som er nødvendig for at regnskapet skal gå i balanse, dvs. at: Totale inntekter – variable kostnader – faste kostnader = 0 Totale inntekter (TI) = totale kostnader (TK) Dekningsbidrag = faste kostnader BØK 100 Bedriftsøkonomi 1 - Rasmussen 13
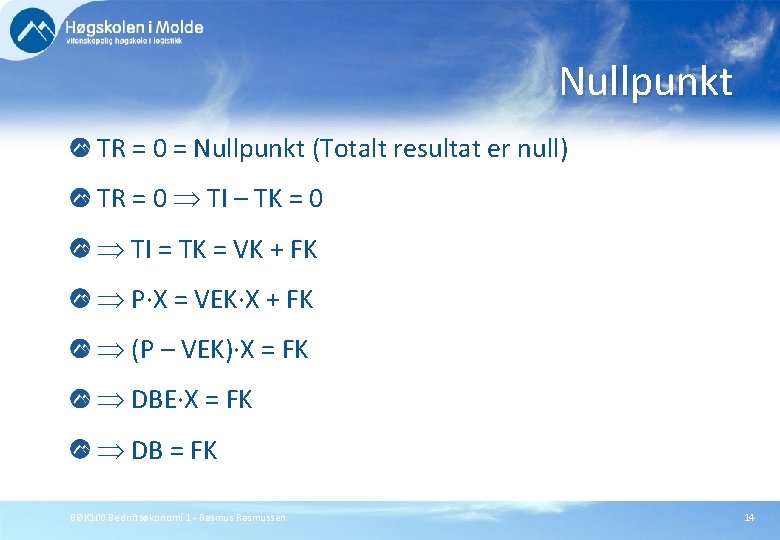
Nullpunkt TR = 0 = Nullpunkt (Totalt resultat er null) TR = 0 TI – TK = 0 TI = TK = VK + FK P∙X = VEK∙X + FK (P – VEK)∙X = FK DBE∙X = FK DB = FK BØK 100 Bedriftsøkonomi 1 - Rasmussen 14
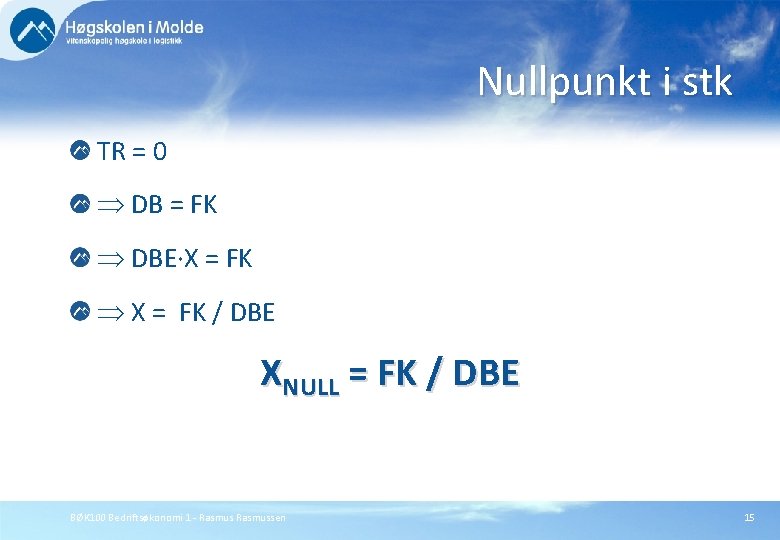
Nullpunkt i stk TR = 0 DB = FK DBE∙X = FK / DBE XNULL = FK / DBE BØK 100 Bedriftsøkonomi 1 - Rasmussen 15
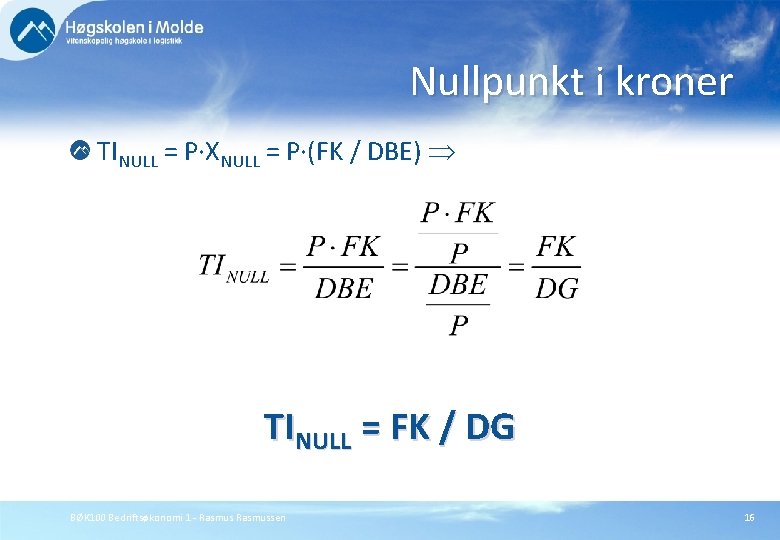
Nullpunkt i kroner TINULL = P∙XNULL = P∙(FK / DBE) TINULL = FK / DG BØK 100 Bedriftsøkonomi 1 - Rasmussen 16
Sikkerhetsmargin (SM) Sikkerhetsmarginen (risikomarginen) viser hvor mye salget kan falle før man går med underskudd: Sikkerhetsmargin i kr: TI – TI 0 Sikkerhetsmargin i stk: X – X 0 Sikkerhetsmargin i %: (TI – TI 0)/TI * 100 (X – X 0 )/X * 100 BØK 100 Bedriftsøkonomi 1 - Rasmussen 17
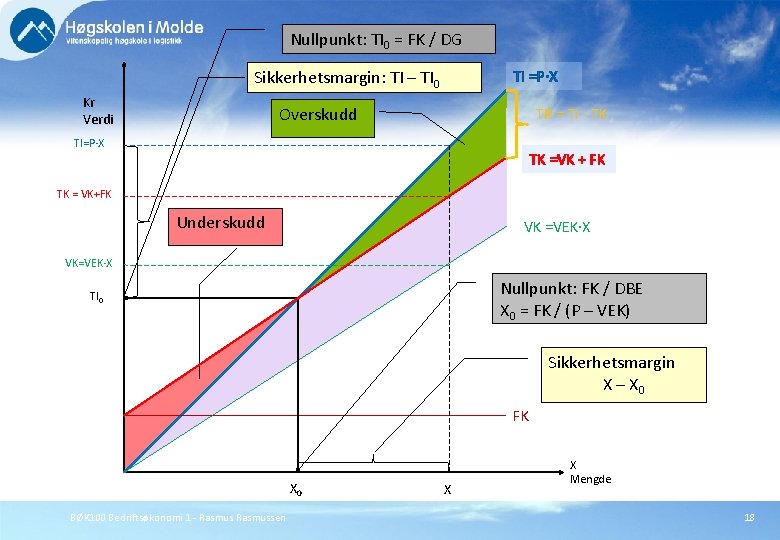
Nullpunkt: TI 0 = FK / DG Sikkerhetsmargin: TI – TI 0 Kr Verdi TI =P∙X Overskudd TR = TI - TK TI=P∙X TK =VK + FK TK = VK+FK Underskudd VK =VEK∙X VK=VEK∙X Nullpunkt: FK / DBE X 0 = FK / (P – VEK) TI 0 Sikkerhetsmargin X – X 0 FK X 0 BØK 100 Bedriftsøkonomi 1 - Rasmussen X X Mengde 18
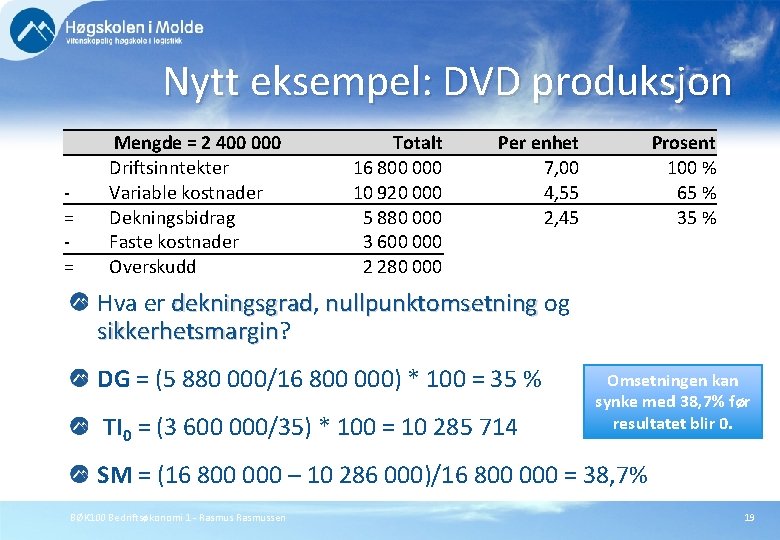
Nytt eksempel: DVD produksjon = = Mengde = 2 400 000 Driftsinntekter Variable kostnader Dekningsbidrag Faste kostnader Overskudd Totalt 16 800 000 10 920 000 5 880 000 3 600 000 2 280 000 Per enhet 7, 00 4, 55 2, 45 Prosent 100 % 65 % 35 % Hva er dekningsgrad, dekningsgrad nullpunktomsetning og nullpunktomsetning sikkerhetsmargin? sikkerhetsmargin DG = (5 880 000/16 800 000) * 100 = 35 % TI 0 = (3 600 000/35) * 100 = 10 285 714 Omsetningen kan synke med 38, 7% før resultatet blir 0. SM = (16 800 000 – 10 286 000)/16 800 000 = 38, 7% BØK 100 Bedriftsøkonomi 1 - Rasmussen 19
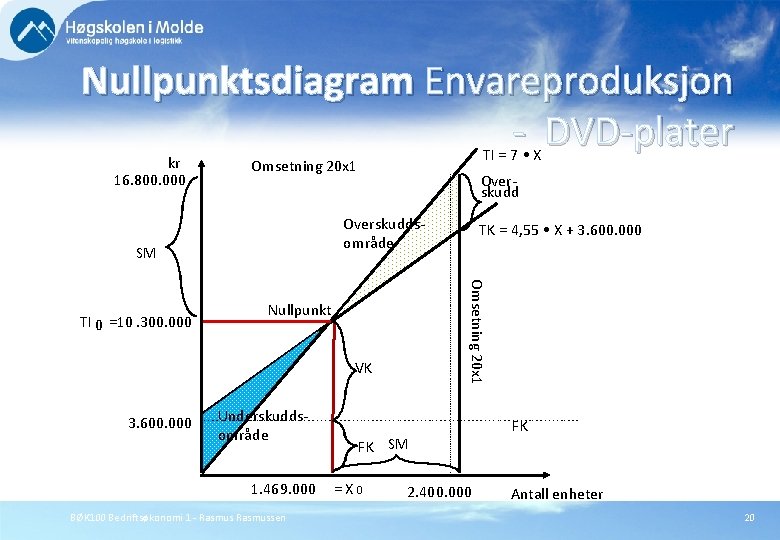
Nullpunktsdiagram Envareproduksjon - DVD-plater kr 16. 800. 000 Overskuddsområde SM Nullpunkt VK 3. 600. 000 Underskuddsområde 1. 469. 000 BØK 100 Bedriftsøkonomi 1 - Rasmussen TK = 4, 55 • X + 3. 600. 000 Omsetning 20 x 1 TI 0 =10. 300. 000 TI = 7 • X Omsetning 20 x 1 FK SM = X 0 2. 400. 000 FK Antall enheter 20
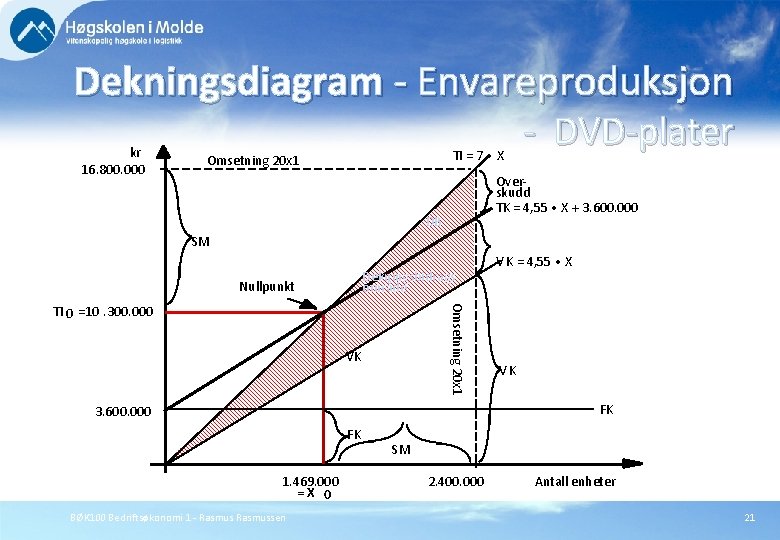
Dekningsdiagram - Envareproduksjon kr 16. 800. 000 TI = 7 • X Omsetning 20 x 1 - DVD-plater Overskudd TK = 4, 55 • X + 3. 600. 000 DB SM Dekningsbidrags område Nullpunkt Omsetning 20 x 1 TI 0 =10. 300. 000 VK V K = 4, 55 • X VK FK 3. 600. 000 FK 1. 469. 000 = X 0 BØK 100 Bedriftsøkonomi 1 - Rasmussen SM 2. 400. 000 Antall enheter 21
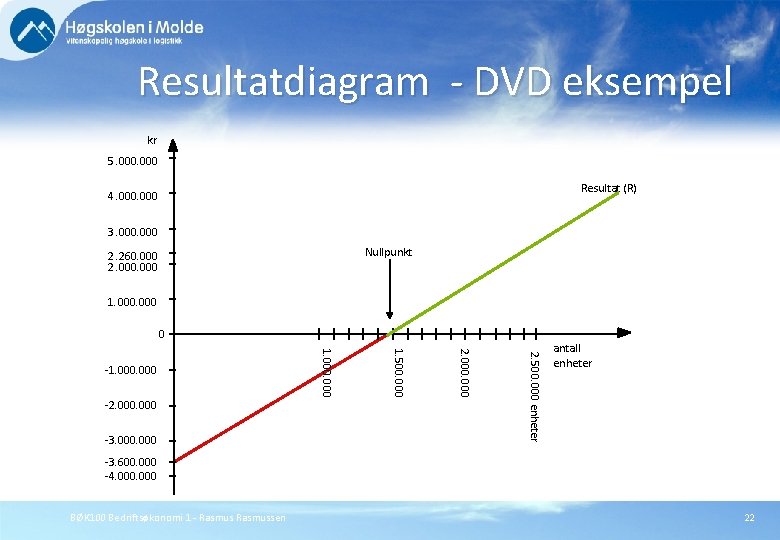
Resultatdiagram - DVD eksempel kr 5. 000 Resultat (R) 4. 000 3. 000 Nullpunkt 2. 260. 000 2. 000 1. 000 0 2. 500. 000 enheter 2. 000 -3. 000 1. 500. 000 -2. 000 1. 000 -1. 000 antall enheter -3. 600. 000 -4. 000 BØK 100 Bedriftsøkonomi 1 - Rasmussen 22
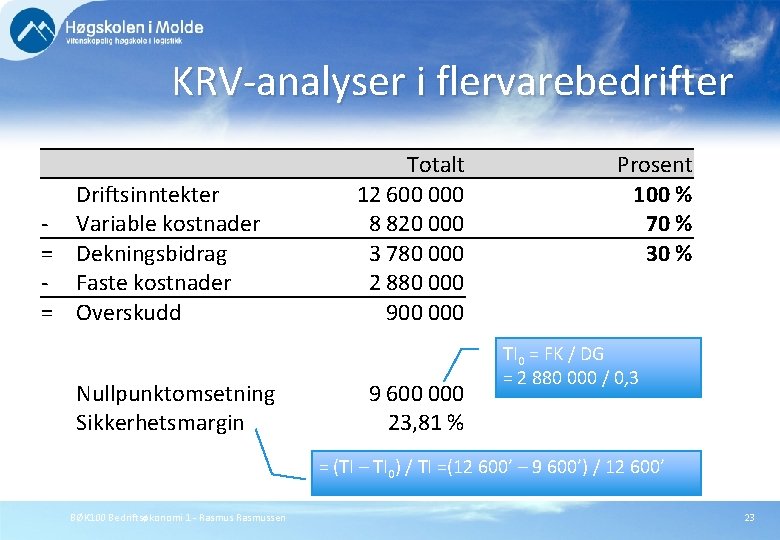
KRV-analyser i flervarebedrifter = = Driftsinntekter Variable kostnader Dekningsbidrag Faste kostnader Overskudd Nullpunktomsetning Sikkerhetsmargin Totalt 12 600 000 8 820 000 3 780 000 2 880 000 900 000 9 600 000 23, 81 % Prosent 100 % 70 % 30 % TI 0 = FK / DG = 2 880 000 / 0, 3 = (TI – TI 0) / TI =(12 600’ – 9 600’) / 12 600’ BØK 100 Bedriftsøkonomi 1 - Rasmussen 23
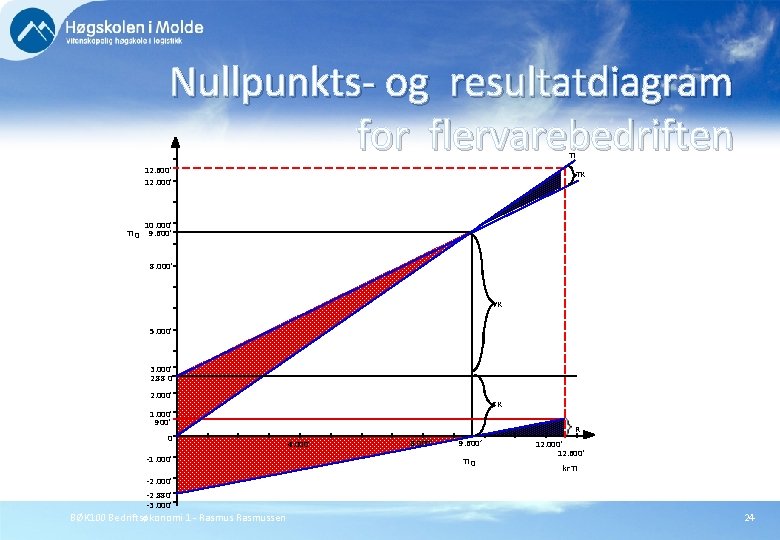
Nullpunkts- og resultatdiagram for flervarebedriften TI 12. 600' 12. 000' TI 0 TK 10. 000' 9. 600' 8. 000' VK 5. 000' 3. 000' 2. 88 0' 2. 000' FK 1. 000' 900' 0' -1. 000' R 4. 000' 8. 000' 9. 600’ TI 0 12. 000' 12. 600' kr TI -2. 000' -2. 880' -3. 000' BØK 100 Bedriftsøkonomi 1 - Rasmussen 24
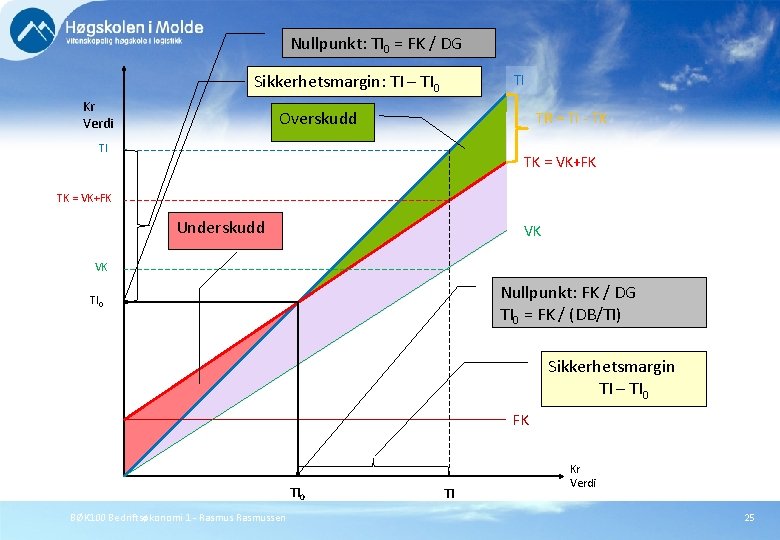
Nullpunkt: TI 0 = FK / DG Sikkerhetsmargin: TI – TI 0 Kr Verdi TI Overskudd TR = TI - TK TI TK = VK+FK Underskudd VK VK Nullpunkt: FK / DG TI 0 = FK / (DB/TI) TI 0 Sikkerhetsmargin TI – TI 0 FK TI 0 BØK 100 Bedriftsøkonomi 1 - Rasmussen TI Kr Verdi 25
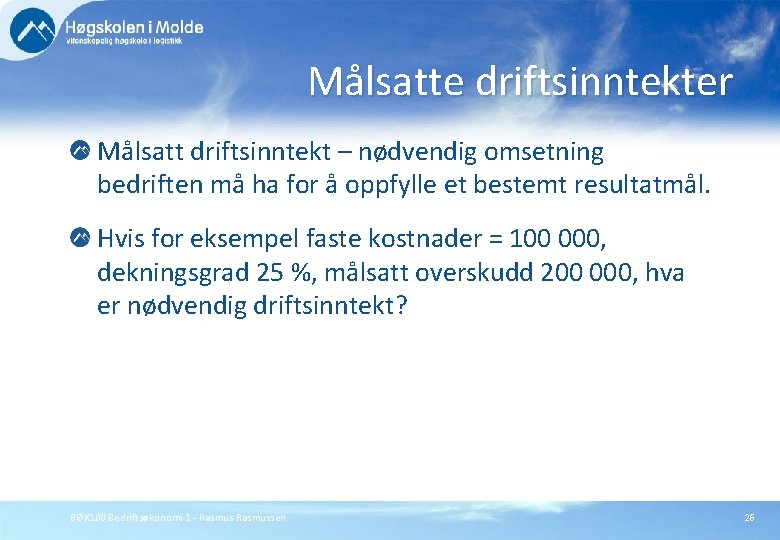
Målsatte driftsinntekter Målsatt driftsinntekt – nødvendig omsetning bedriften må ha for å oppfylle et bestemt resultatmål. Hvis for eksempel faste kostnader = 100 000, dekningsgrad 25 %, målsatt overskudd 200 000, hva er nødvendig driftsinntekt? BØK 100 Bedriftsøkonomi 1 - Rasmussen 26
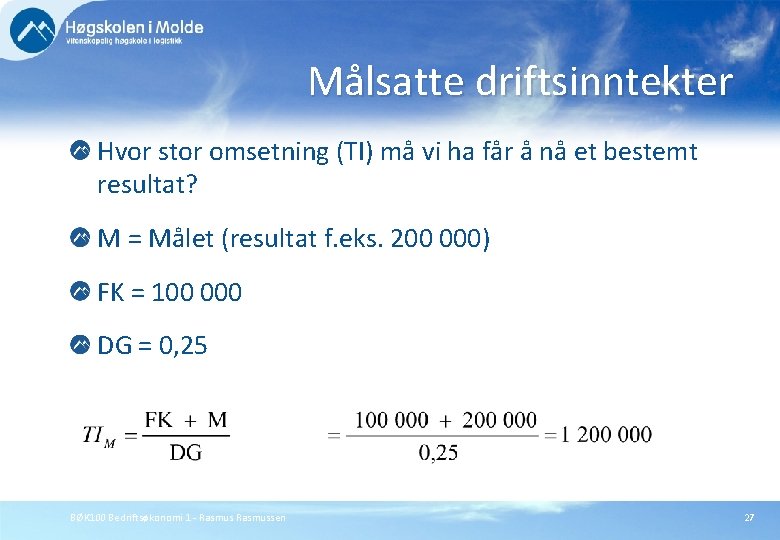
Målsatte driftsinntekter Hvor stor omsetning (TI) må vi ha får å nå et bestemt resultat? M = Målet (resultat f. eks. 200 000) FK = 100 000 DG = 0, 25 BØK 100 Bedriftsøkonomi 1 - Rasmussen 27
Produktsammensetning Med produktsammensetning eller produktmiks, menes den forholdsmessige andel de enkelte produktene utgjør av bedriftens samlede salg. Endring i produktsammensetning kan slå ut på resultat, nullpunktomsetning og sikkerhetsmargin. BØK 100 Bedriftsøkonomi 1 - Rasmussen 28
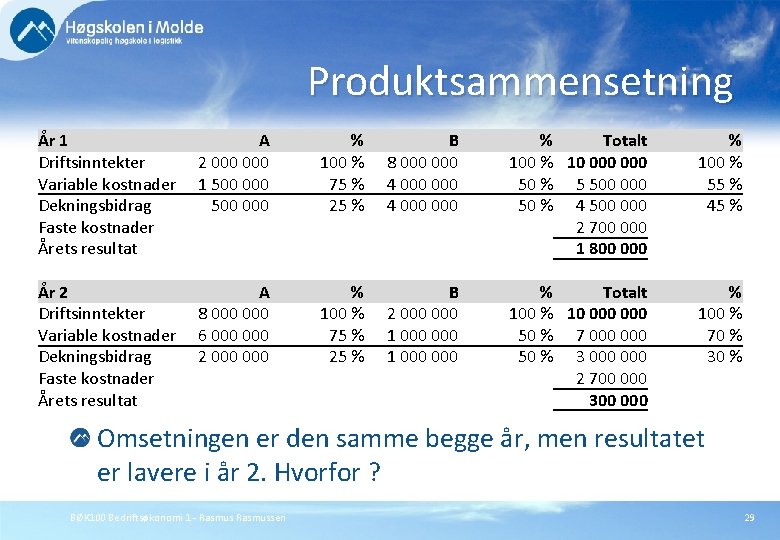
Produktsammensetning År 1 Driftsinntekter Variable kostnader Dekningsbidrag Faste kostnader Årets resultat A 2 000 1 500 000 År 2 Driftsinntekter Variable kostnader Dekningsbidrag Faste kostnader Årets resultat A 8 000 6 000 2 000 % 100 % 75 % 25 % B 8 000 000 4 000 B 2 000 000 1 000 % Totalt 100 % 10 000 50 % 5 500 000 50 % 4 500 000 2 700 000 1 800 000 % 100 % 55 % 45 % % Totalt 100 % 10 000 50 % 7 000 50 % 3 000 2 700 000 300 000 % 100 % 70 % 30 % Omsetningen er den samme begge år, men resultatet er lavere i år 2. Hvorfor ? BØK 100 Bedriftsøkonomi 1 - Rasmussen 29
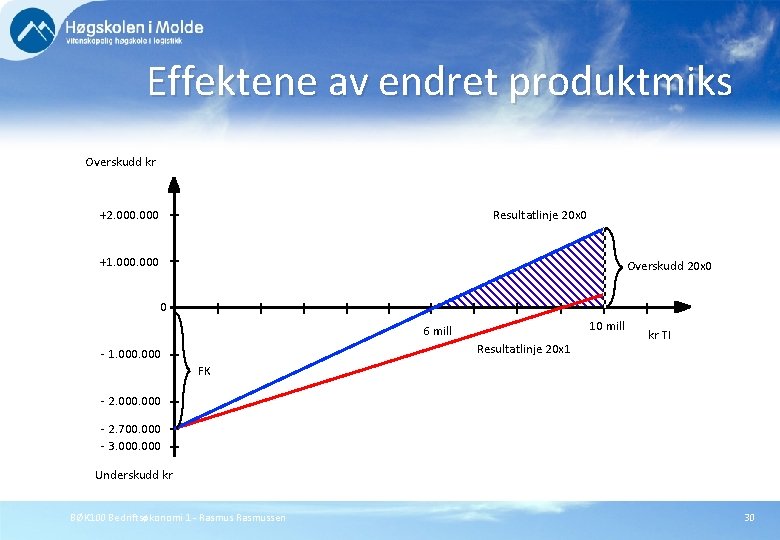
Effektene av endret produktmiks Overskudd kr +2. 000 Resultatlinje 20 x 0 +1. 000 Overskudd 20 x 0 0 10 mill 6 mill Resultatlinje 20 x 1 - 1. 000 kr TI FK - 2. 000 - 2. 700. 000 - 3. 000 Underskudd kr BØK 100 Bedriftsøkonomi 1 - Rasmussen 30
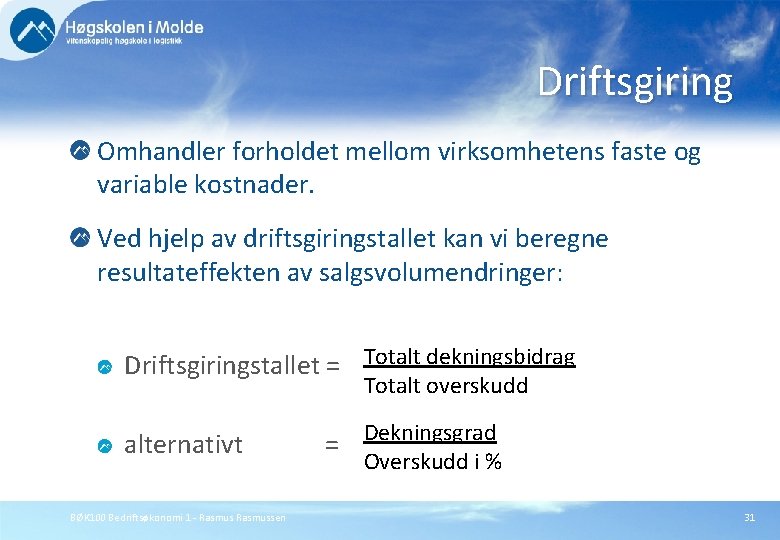
Driftsgiring Omhandler forholdet mellom virksomhetens faste og variable kostnader. Ved hjelp av driftsgiringstallet kan vi beregne resultateffekten av salgsvolumendringer: Driftsgiringstallet = Totalt dekningsbidrag Totalt overskudd alternativt = Dekningsgrad Overskudd i % BØK 100 Bedriftsøkonomi 1 - Rasmussen 31
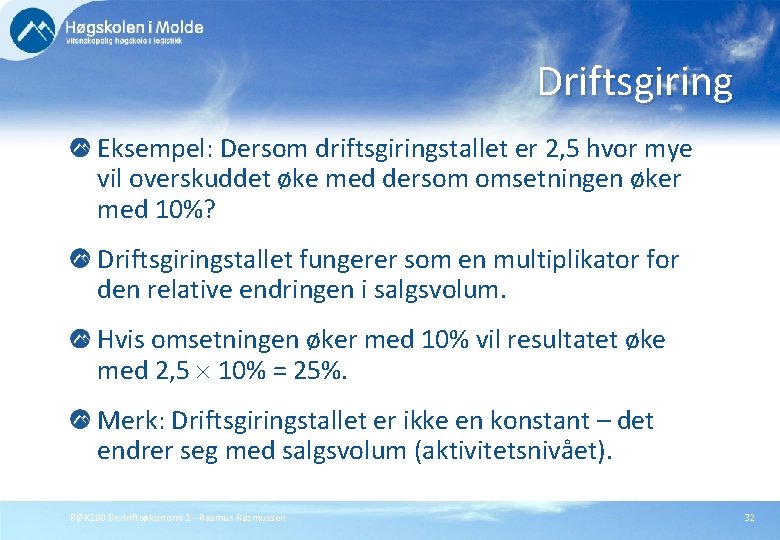
Driftsgiring Eksempel: Dersom driftsgiringstallet er 2, 5 hvor mye vil overskuddet øke med dersom omsetningen øker med 10%? Driftsgiringstallet fungerer som en multiplikator for den relative endringen i salgsvolum. Hvis omsetningen øker med 10% vil resultatet øke med 2, 5 10% = 25%. Merk: Driftsgiringstallet er ikke en konstant – det endrer seg med salgsvolum (aktivitetsnivået). BØK 100 Bedriftsøkonomi 1 - Rasmussen 32
Begrensende forutsetninger ved bruk av KRV- og nullpunktsanalyser Både kostnads- og inntektsforhold er lineære i hele det relevante kapasitetsområdet. Kostnader splittes nøyaktig opp i variable og faste kostnader. Produktmiksen er konstant. For tilvirkningsbedrifter: Det må eventuelt korrigeres for beholdningsendringer. BØK 100 Bedriftsøkonomi 1 - Rasmussen 33
- Slides: 33