
Bilans uspeha Dr Marija Panteli Bilans uspeha Bilans
Bilans uspeha Dr Marija Pantelić
Bilans uspeha � Bilans uspeha – sastavni deo godišnjeg zaključka, odnosno sastavni deo obaveznog seta finansijskih izveštaja. � Bilans uspeha je osamostaljeni i raščlanjeni podkonto sopstvenog kapitala, na kome su u formi konta ili štafelnoj formi (formi liste), obuhvaćeni i međusobno suprotstavljeni svi prihodi i rashodi jednog obračunskog perioda, čija rezultanta predstavlja uspeh (rezultat). � Ostvareni rezultat pokazuje neto promenu sopstvenog kapitala prikazanog u pasivi bilansa stanja – rezultat se inkorporira u bilans stanja kao povećanje ili kao korektura (smanjenje) kapitala.
Bilans uspeha � Odnos bilansa stanja i bilansa uspeha : � - bazni finansijski izveštaji koji su u organskoj vezi – rashodi nastaju smanjenjem aktive ili povećanjem obaveza, a prihodi prouzrokuju povećanje aktive ili smanjenje obaveza. Utvrđivanje rezultata u tesnoj je vezi sa načinom procenjivanja elemenata bilansa stanja � - finansijski izveštaji koji su različiti po funkcijama – bilans stanja pruža uvid u finansijski položaj entiteta, dok bilans uspeha pruža uvid u zarađivačku sposobnost (prinosni položaj) entiteta (raščlanjene informacije o vrstama, visini i poreklu rezultata)
Bilans uspeha � Definicija prihoda i rashoda � Priznavanje prihoda – u skladu sa principom realizacije � Priznavanje rashoda – u skladu sa principom razgraničenja prema predmetu i vremenu i principom impariteta � Kada se koristi fer vrednost u finansijskom izveštavanju – priznaju se nerealizovani dobici/gubici po osnovu promena u fer vrednosti sredstava i obaveza (princip realizacije je suspendovan). � Napomena: detaljno obrađeno u okviru pomenutih principa, kao i u okviru računovodstva fer vrednosti.
Bilans uspeha � � � Forma bilansa uspeha: - forma liste - forma konta U našoj zemlji – forma liste Metode obračunavanja poslovnog rezultata: 1) Metoda ukupnih troškova 2) Metoda troškova prodatih učinaka Prema IAS 1 i Direktivi (2013/34/EC) – obe metode su dopuštene Izabrana metoda obračunavanja rezultata u velikoj meri određuje sadržinu, formu i strukturu bilansa uspeha a samim tim i njegovu iskaznu moć. Računovodstvena praksa SAD i UK – prednost se daje Metodi troškova prodatih učinaka Računovodstvena praksa zemalja kontinentalne Evrope – prednost se daje Metodi ukupnih troškova (npr. u Francuskoj je obavezna njena primena, dok u Nemačkoj postoji pravo opcije).
Bilans uspeha � 1) Metoda ukupnih troškova � Polazna osnova u pripremanju i prikazivanju bilansa uspeha – proizvodnja i efekti aktivnosti svih poslovnih funkcija u toku obračunskog perioda. � Poslovni rezultat - utvrđuje se suprotstavljanjem ukupno proizvedenih učinaka u jednom obračunskom periodu i svih rashoda istog perioda povezanih sa tim učincima, nezavisno da li su proizvedeni učinci prodati ili se nalaze na zalihama.
Bilans uspeha � � � � � Rashodna strana i- rashodi su skazani po vrstama (troškovi materijala, troškovi goriva i energije, troškovi zarada, naknada zarada, troškovi proizvodnih usluga, troškovi amortizacije i dr. ). Prihodi prate rashode: – kada je obim proizvodnje veći od obima prodaje (kada svi učinci nisu prodati) na strani prihoda, u delu koji se odnosi na prodate učinke biće prikazani prihodi od prodaje učinaka, dok će u delu koji se odnosi na neprodate učinke biti iskazani prihodi u visini cene koštanja neprodatih učinaka ( u skladu sa principom realizacije). - kada je prodaja veća od proizvodnje (kada su prodati učinci veći od proizvedenih učinaka) - prihodi od prodaje se umanjuju za vrednost učinaka proizvedenih u predhodnim obračunskim periodima. Prihodna strana - prihodi od prodaje su korigovani promenom vrednosti zaliha nedovršene proizvodnje i gotovih proizvoda (prihodi od prodaje + povećanje stanja zaliha ili prihodi od prodaje – smanjenje stanja zaliha). Prednosti metode: - laka kontrola strukture troškova - efikasno poređenje uspeha između entiteta - olakšano izračunavanje statističkih agregata
Bilans uspeha � 2) Metoda troškova prodatih učinaka � Polazna osnova – prodajna aktivnost � Poslovni rezultat – utvrđuje se sučeljavanjem ukupnih prihoda od prodaje, nezavisno od toga da li prodati učinci pripadaju samo tekućem periodu ili se odnose i na predhodne obračunske periode, i ukupnih rashoda koji se odnose na prodate učinke (rashodi koji su nastali po osnovu prodaje).
Bilans uspeha � � � � � Rashodna strana – rashodi su iskazani po funkcijama (troškovi proizvodnje prodatih proizvoda, troškovi prodaje, troškovi uprave). Strukturiranje rashodne strane po funkcionalnom principu zahteva razvijen pogonski obračun. Kada je obim proizvodnje veći od obima prodaje: - rashodna strana je nepotpuna (sadrži samo rashode koji se odnose na jedan deo proizvedenih učinaka u tom obračunskom periodu koji su prodati) Kada je obim prodaje veći od obima proizvodnje: - rashodna strana je nehomogena (sadrži rashode različitih obračunskih perioda) Prednosti metode: - pogoduje segmentiranju rezultata po vertikali (bruto dobitak, poslovni dobitak, dobitak pre oporezivanja i dr. ) - raščlanjavanju rezultata po horizontali (proizvodima, pogonima, kanalima prodaje i dr. )
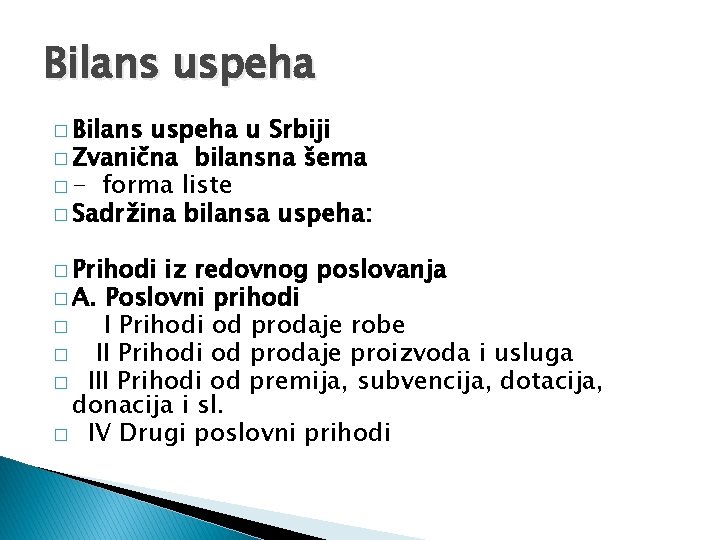
Bilans uspeha � Bilans uspeha u Srbiji � Zvanična bilansna šema � - forma liste � Sadržina bilansa uspeha: � Prihodi iz redovnog poslovanja � A. Poslovni prihodi � I Prihodi od prodaje robe � II Prihodi od prodaje proizvoda i usluga � III Prihodi od premija, subvencija, dotacija, donacija i sl. � IV Drugi poslovni prihodi
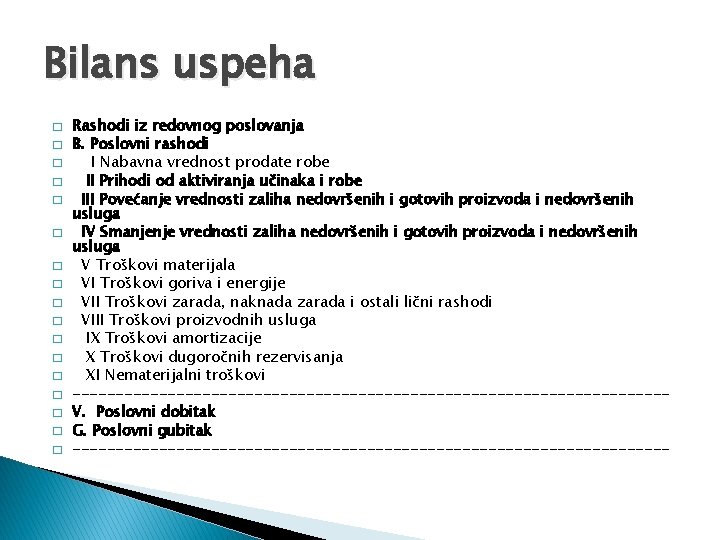
Bilans uspeha � � � � � Rashodi iz redovnog poslovanja B. Poslovni rashodi I Nabavna vrednost prodate robe II Prihodi od aktiviranja učinaka i robe III Povećanje vrednosti zaliha nedovršenih i gotovih proizvoda i nedovršenih usluga IV Smanjenje vrednosti zaliha nedovršenih i gotovih proizvoda i nedovršenih usluga V Troškovi materijala VI Troškovi goriva i energije VII Troškovi zarada, naknada zarada i ostali lični rashodi VIII Troškovi proizvodnih usluga IX Troškovi amortizacije X Troškovi dugoročnih rezervisanja XI Nematerijalni troškovi ----------------------------------V. Poslovni dobitak G. Poslovni gubitak -----------------------------------
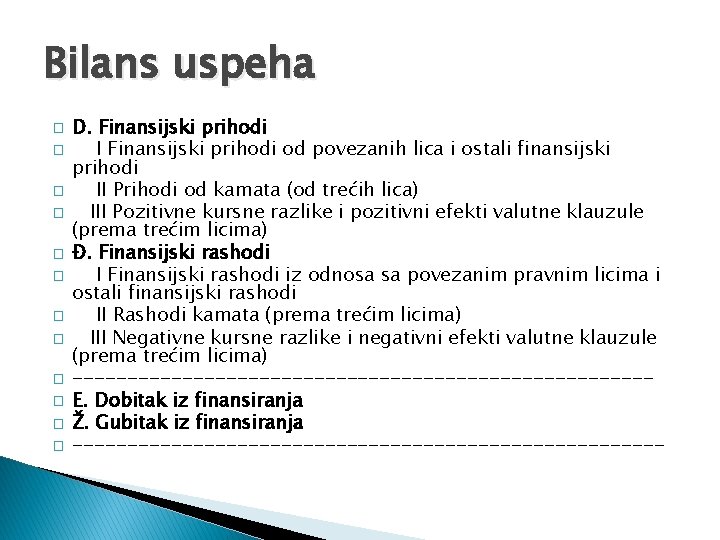
Bilans uspeha � � � D. Finansijski prihodi I Finansijski prihodi od povezanih lica i ostali finansijski prihodi II Prihodi od kamata (od trećih lica) III Pozitivne kursne razlike i pozitivni efekti valutne klauzule (prema trećim licima) Đ. Finansijski rashodi I Finansijski rashodi iz odnosa sa povezanim pravnim licima i ostali finansijski rashodi II Rashodi kamata (prema trećim licima) III Negativne kursne razlike i negativni efekti valutne klauzule (prema trećim licima) --------------------------E. Dobitak iz finansiranja Ž. Gubitak iz finansiranja ---------------------------
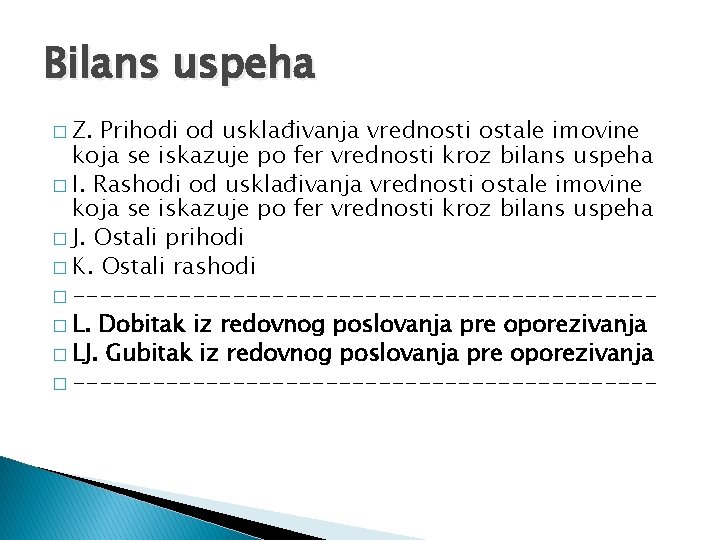
Bilans uspeha � Z. Prihodi od usklađivanja vrednosti ostale imovine koja se iskazuje po fer vrednosti kroz bilans uspeha � I. Rashodi od usklađivanja vrednosti ostale imovine koja se iskazuje po fer vrednosti kroz bilans uspeha � J. Ostali prihodi � K. Ostali rashodi � ----------------------� L. Dobitak iz redovnog poslovanja pre oporezivanja � LJ. Gubitak iz redovnog poslovanja pre oporezivanja � ----------------------
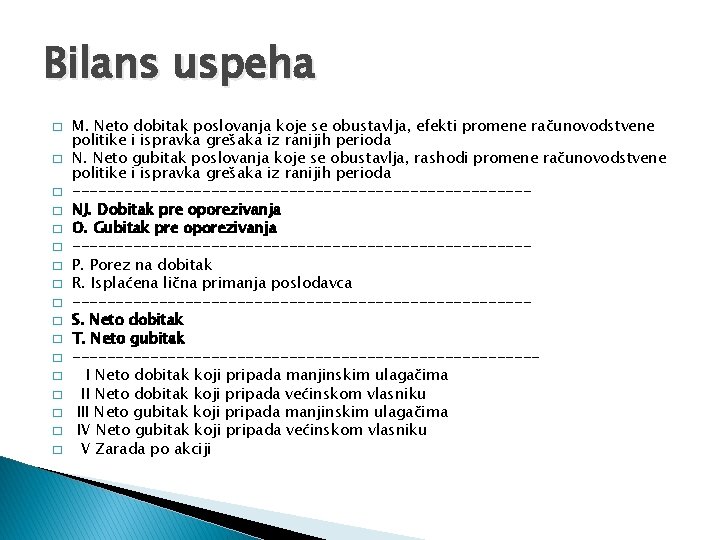
Bilans uspeha � � � � � M. Neto dobitak poslovanja koje se obustavlja, efekti promene računovodstvene politike i ispravka grešaka iz ranijih perioda N. Neto gubitak poslovanja koje se obustavlja, rashodi promene računovodstvene politike i ispravka grešaka iz ranijih perioda --------------------------NJ. Dobitak pre oporezivanja O. Gubitak pre oporezivanja --------------------------P. Porez na dobitak R. Isplaćena lična primanja poslodavca --------------------------S. Neto dobitak T. Neto gubitak ---------------------------I Neto dobitak koji pripada manjinskim ulagačima II Neto dobitak koji pripada većinskom vlasniku III Neto gubitak koji pripada manjinskim ulagačima IV Neto gubitak koji pripada većinskom vlasniku V Zarada po akciji
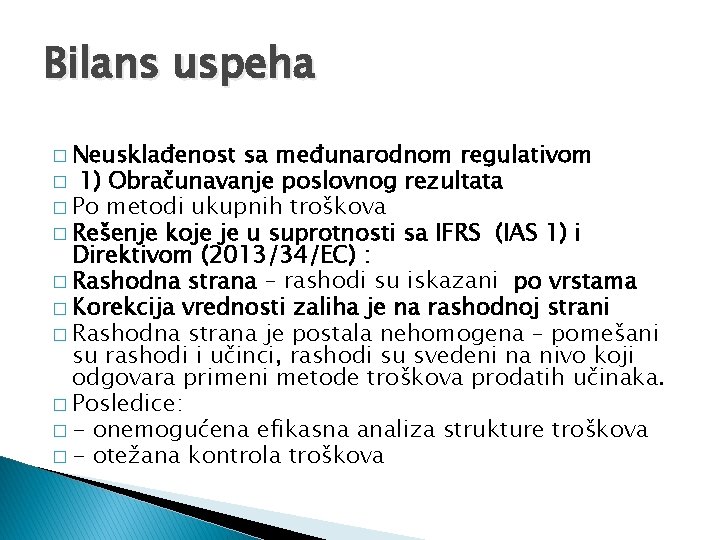
Bilans uspeha � Neusklađenost sa međunarodnom regulativom � 1) Obračunavanje poslovnog rezultata � Po metodi ukupnih troškova � Rešenje koje je u suprotnosti sa IFRS (IAS 1) i Direktivom (2013/34/EC) : � Rashodna strana – rashodi su iskazani po vrstama � Korekcija vrednosti zaliha je na rashodnoj strani � Rashodna strana je postala nehomogena – pomešani su rashodi i učinci, rashodi su svedeni na nivo koji odgovara primeni metode troškova prodatih učinaka. � Posledice: � - onemogućena efikasna analiza strukture troškova � - otežana kontrola troškova
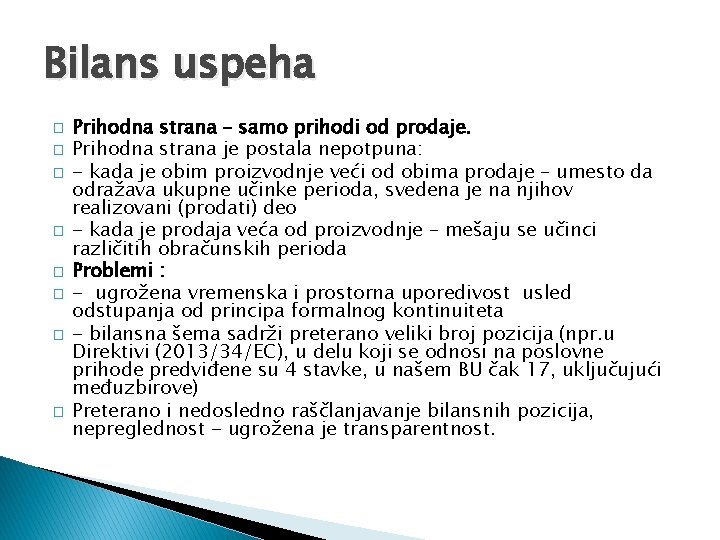
Bilans uspeha � � � � Prihodna strana – samo prihodi od prodaje. Prihodna strana je postala nepotpuna: - kada je obim proizvodnje veći od obima prodaje – umesto da odražava ukupne učinke perioda, svedena je na njihov realizovani (prodati) deo - kada je prodaja veća od proizvodnje – mešaju se učinci različitih obračunskih perioda Problemi : - ugrožena vremenska i prostorna uporedivost usled odstupanja od principa formalnog kontinuiteta - bilansna šema sadrži preterano veliki broj pozicija (npr. u Direktivi (2013/34/EC), u delu koji se odnosi na poslovne prihode predviđene su 4 stavke, u našem BU čak 17, uključujući međuzbirove) Preterano i nedosledno raščlanjavanje bilansnih pozicija, nepreglednost - ugrožena je transparentnost.
Bilans uspeha � 2) Pozicioniranje prihoda od aktiviranja učinaka i robe � Prihodi od aktiviranja učinaka i robe nastaju usled: � - aktiviranja sopstvenih učinaka u okviru stalne imovine (izgradnja u sopstvenoj režiji) ili � - trošenja sopstvenih proizvoda i robe za sopstvene potrebe. � U našem bilansu uspeha prihodi od aktiviranja učinaka i robe nalaze se na rashodnoj strani kao njihova korektivna pozicija, umesto na prihodnoj strani. � Ovakvo rešenje ne postoji ni u jednoj zemlji!
Bilans uspeha � Posledice: �- prihodi – podcenjeni, ugrožena istinitost (materijalna ispravnost bilansa), zatim, prihodi su sastavni deo mnogih pokazatelja koje koriste analitičari. . . � - rashodi - podcenjeni i nehomogeni (pomešani su troškovi sa učincima), � - ugrožena prostorna uporedivost
Bilans uspeha � � � Novi naziv bilansa uspeha u skladu sa IAS 1– Izveštaj o ukupnom rezultatu za period Sadržina Izveštaja o ukupnom rezultatu za period IAS 1 nudi dve mogućnosti: Entitet može da prezentuje sve stavke rashoda i prihoda: 1) u jednom izveštaju: Izveštaju o ukupnom rezultatu ili 2) u dva izveštaja: a) Izveštaju o dobitku i gubitku ( bilans uspeha) i b) Izveštaju o ostalom ukupnom rezultatu (koji počinje sa dobitkom ili gubitkom i prikazuje komponente ostalog ukupnog rezultata). 1) Jedan izveštaj Izveštaj o ukupnom rezultatu - sadrži prihode i rashode koji utiču na visinu rezultata kao i prihode i rashode (dobitke i gubitke) koji neposredno utiču na visinu sopstvenog kapitala. 2) Dva izveštaja (a) Izveštaj o dobitku i gubitku Obuhvata prihode i rashode (realizovani dobici, realizovani i nerealizovani gubici kao i nerealizovani dobici i nerealizovani gubici po osnovu promena u fer vrednosti sredstava i obaveza koje se mere po fer vrednosti kroz dobitak/gubitak (BU)), isključujući komponente ostalog ukupnog rezultata.
Bilans uspeha � � � � (b) Izveštaj o ostalom ukupnom rezultatu - pored dobitka/gubitka perioda utvrđenog i iskazanog u Izveštaju o dobitku i gubitku , obuhvata i stavke prihoda i rashoda koje se priznaju u okviru kapitala. Komponente Izveštaja o ostalom ukupnom rezultatu: - promene revalorizacionih rezervi – kada se prilikom naknadnog merenja koristi model revalorizacije kod NPO, NI (u skladu sa IAS 16 i IAS 38) - aktuarski dobici i gubici nastali po osnovu planova definisanih primanja (u skladu sa IAS 19) - dobici i gubici nastali po osnovu prevođenja finansijskih izveštaja inostranog poslovanja - kursne razlike (u skladu sa IAS 21 – Efekti promena deviznih kurseva) - dobici i gubici nastali po osnovu naknadnog merenja ( promena u fer vrednosti) finansijskih sredstava raspoloživih za prodaju (u skladu sa IAS 39) - dobici i gubici po osnovu instrumenata zaštite rizika (hedžinga) novčanog toka (u skladu sa IAS 39).
Bilans uspeha � � � Oporeziva dobit se utvrđuje isključivo na osnovu stavki Izveštaja o dobitku i gubitku Komponente Izveštaja o ostalom ukupnom rezultatu nemaju neposredan uticaj na tekući porez na dobitak (nisu predmet oporezivanja). Međutim, IAS 1 zahteva da se obelodani iznos poreza na dobitak koji se odnosi na svaku komponentu ostalog ukupnog rezultata. Razlog: obelodanjivanje hipotetičkog poreza sračunato je na pružanje informacija koliki bi porez entitet platio kada bi se svi nerealizovani dobici/gubici iz Izveštaja o ostalom ukupnom rezultatu realizovali. Kritika: zašto bi se obelodanjivao iznos poreza za komponentu revalorizacionih rezervi, kada se one u trenutku realizacije direktno prenose u neraspoređeni dobitak (komponenta sopstvenog kapitala) i stoga ne mogu biti predmet oporezivanja.
Bilans uspeha � � � � � Reklasifikacije usled korigovanja U drugim IFRS se određuje da li i kada se neke komponente Izveštaja o ostalom ukupnom rezultatu reklasifikuju u Izveštaj o dobitku i gubitku – takve reklasifikacije se nazivaju reklasifikacije usled korigovanja. Komponente Izveštaja o ostalom ukupnom rezultatu koje mogu biti reklasifikovane u Izveštaj o dobitku i gubitku u budućim periodima: - dobici i gubici po osnovu prevođenja finansijskih izveštaja inostranog poslovanja (kursne razlike) - dobici i gubici po osnovu hartija od vrednosti raspoloživih za prodaju - dobici i gubici po osnovu instrumenata zaštite rizika (hedžinga) novčanog toka Primer: Nerealizovani dobici po osnovu povećanja fer vrednosti HOV raspoloživih za prodaju iskazuju se u okviru kapitala i predstavljaju komponentu Izveštaja o ostalom ukupnom rezultatu. Kada se HOV prodaju, nerealizovani dobici se realizuju i uključuju se (reklasifikuju) u Izveštaj o dobitku i gubitku - da bi se izbeglo dvostruko računanje moraju se oduzeti od ostalog ukupnog rezultata. Nakon reklasifikacije u Izveštaj o dobitku i gubitku - stavke postaju predmet oporezivanja.
- Slides: 22