
BILANCI KONTABL 1 Identifikimi i elementeve baz t
BILANCI KONTABȄL 1. Identifikimi i elementeve bazë të bilancit. 2. Njohja e llojeve të mjeteve (aktiveve, aseteve), detyrimeve, dhe kapitalit të pronarëve që janë pjesë e bilanceve të pjesës më të madhe të firmave të biznesit. 3. Kuptimi i renditjes dhe klasifikimit të artikujve (zërave) të bilancit. 4. Vlerësimi i arsyeve pse bilancet ndryshojnë për firmat që operojnë në industri të ndryshme. 5. Përdorimi i bilancit për të marrë informacione të dobishme për investitorët dhe huadhënësit. 6. Njohja e kufizimeve, si dhe dobia e përdorimit të informacionit të bilancit.
ELEMENTET E BILANCIT Bilanci kontabël quhet shpesh pasqyra e pozicionit financiar. Në një datë të caktuar, bilanci kontabël tregon burimet nga të cilat firma ka marrë mjetet e saj dhe mënyrat në të cilat aktualisht këto mjete janë duke u përdorur. Kujtojmë ekuacionin themelor të kontabilitetit: MJETET = DETYRIMET + KAPITALI I PRONARËVE Një mënyrë tjetër (alternative) për të shprehur këtë marrëdhënie është: Përdorimi i burimeve = Pronësia e burimeve Me fjalë të tjera, detyrimet dhe kapitali i pronarëve janë burimet nga të cilat firma ka marrë fondet e saj (ana e djathtë), dhe listimi i mjeteve tregon mënyrën në të cilën manaxherët e firmës i kanë vënë në përdorim këto burime (ana e majtë).

Bilanci kontabël i kompanisë S. më 31 dhjetor 20 XX Mjetet - Mjetet korrente (a. sh) - Cash 110 000 L - Llogaritë e arkëtueshme 466 000 - Inventarët 812 000 - Shpenzimet e parapaguara 32 000 Totali i mjeteve 1 420 000 L korrente Detyrimet dhe kapitali i pronarëve - Detyrimet korrente (a. sh) - Llogari të pagueshme 260 000 - Dëftesa të pagueshme 225 000 - Detyrim garancie 112 000 - Shpenzime të tjera të pagueshme 75 000 - Taksat e pagueshme 27 000 Totali i detyrimeve 699 000 L korrente
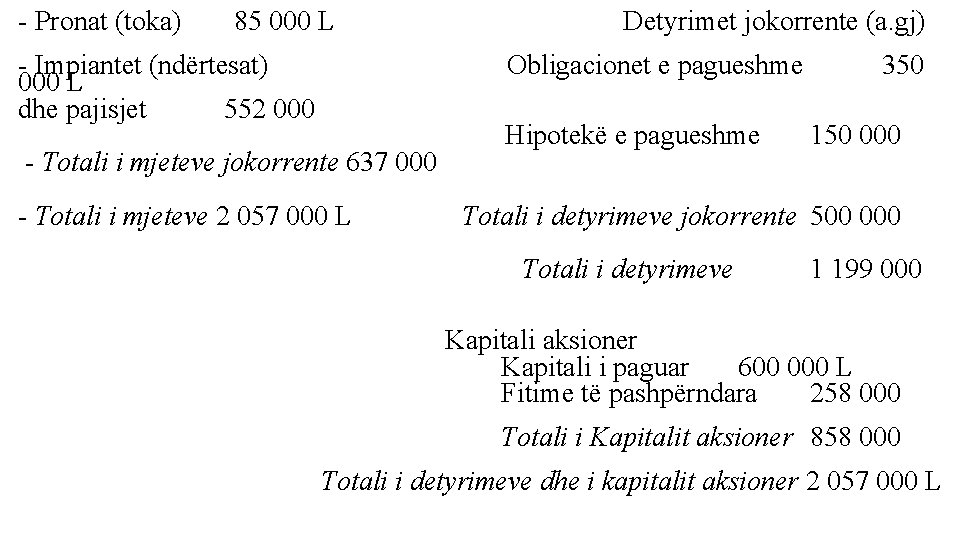
- Pronat (toka) 85 000 L - Impiantet (ndërtesat) 000 L dhe pajisjet 552 000 Detyrimet jokorrente (a. gj) Obligacionet e pagueshme - Totali i mjeteve jokorrente 637 000 - Totali i mjeteve 2 057 000 L Hipotekë e pagueshme 350 150 000 Totali i detyrimeve jokorrente 500 000 Totali i detyrimeve 1 199 000 Kapitali aksioner Kapitali i paguar 600 000 L Fitime të pashpërndara 258 000 Totali i Kapitalit aksioner 858 000 Totali i detyrimeve dhe i kapitalit aksioner 2 057 000 L
Përkufizimi i mjeteve, detyrimeve, dhe kapitalit të pronarëve • Mjetet janë përfitime ekonomike të mundshme në të ardhmen, të fituara apo të kontrolluara nga njësi ekonomike e veçantë, që vijnë si rezultat i transaksioneve ose ngjarjeve të kaluara. • Detyrimet janë sakrificat e mundshme në të ardhmen të përfitimeve ekonomike, që rrjedhin nga detyrimet aktuale të një subjekti (njësie ekonomike) të caktuar për të transferuar mjete apo për të siguruar shërbime për subjekte (njësi) të tjera në të ardhmen, si rezultat i transaksioneve apo ngjarjeve të kaluara. • Kapitali neto është interesi i mbetur mbi mjetet e njësie ekonomike që rezulton pas zbritjes së detyrimeve. Në njësi biznesi, kapitali është interes pronësor.
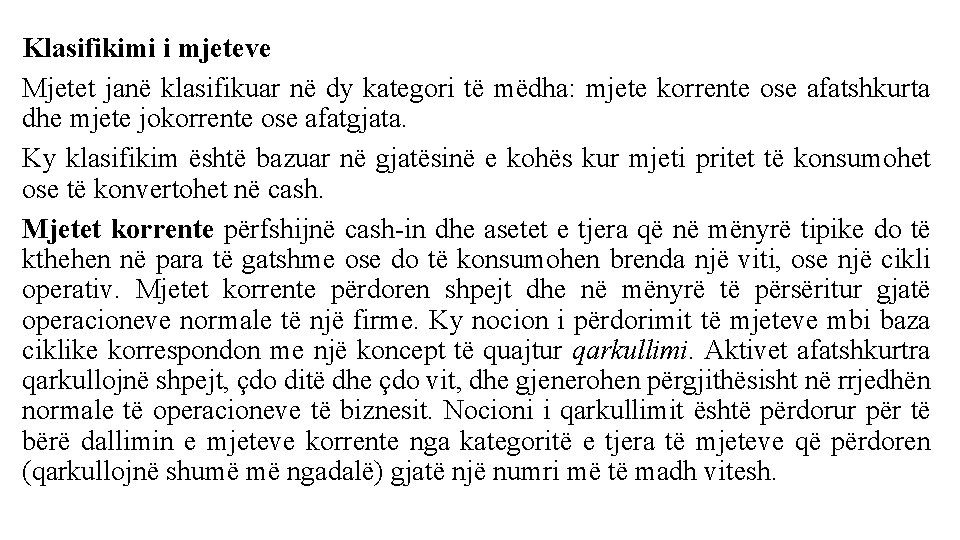
Klasifikimi i mjeteve Mjetet janë klasifikuar në dy kategori të mëdha: mjete korrente ose afatshkurta dhe mjete jokorrente ose afatgjata. Ky klasifikim është bazuar në gjatësinë e kohës kur mjeti pritet të konsumohet ose të konvertohet në cash. Mjetet korrente përfshijnë cash-in dhe asetet e tjera që në mënyrë tipike do të kthehen në para të gatshme ose do të konsumohen brenda një viti, ose një cikli operativ. Mjetet korrente përdoren shpejt dhe në mënyrë të përsëritur gjatë operacioneve normale të një firme. Ky nocion i përdorimit të mjeteve mbi baza ciklike korrespondon me një koncept të quajtur qarkullimi. Aktivet afatshkurtra qarkullojnë shpejt, çdo ditë dhe çdo vit, dhe gjenerohen përgjithësisht në rrjedhën normale të operacioneve të biznesit. Nocioni i qarkullimit është përdorur për të bërë dallimin e mjeteve korrente nga kategoritë e tjera të mjeteve që përdoren (qarkullojnë shumë më ngadalë) gjatë një numri më të madh vitesh.
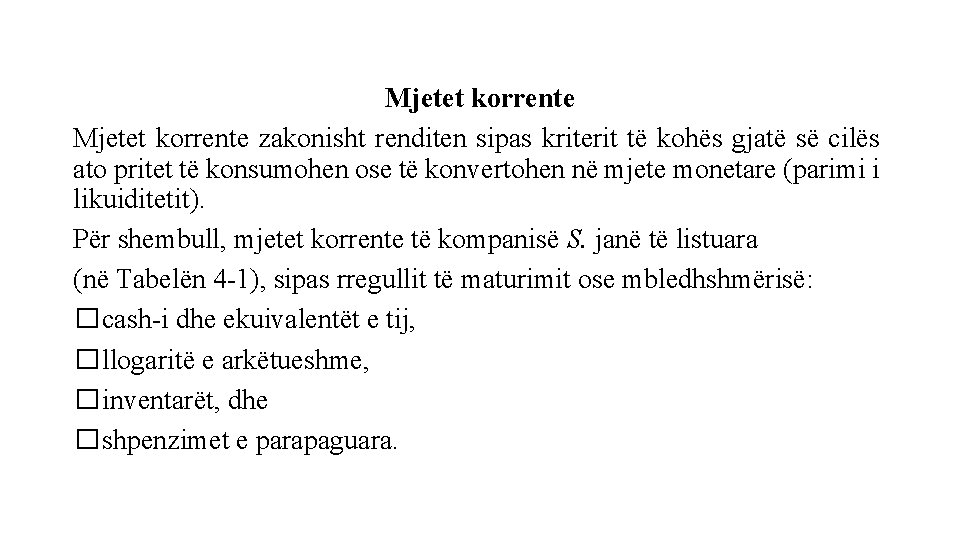
Mjetet korrente zakonisht renditen sipas kriterit të kohës gjatë së cilës ato pritet të konsumohen ose të konvertohen në mjete monetare (parimi i likuiditetit). Për shembull, mjetet korrente të kompanisë S. janë të listuara (në Tabelën 4 -1), sipas rregullit të maturimit ose mbledhshmërisë: �cash-i dhe ekuivalentët e tij, �llogaritë e arkëtueshme, �inventarët, dhe �shpenzimet e parapaguara.
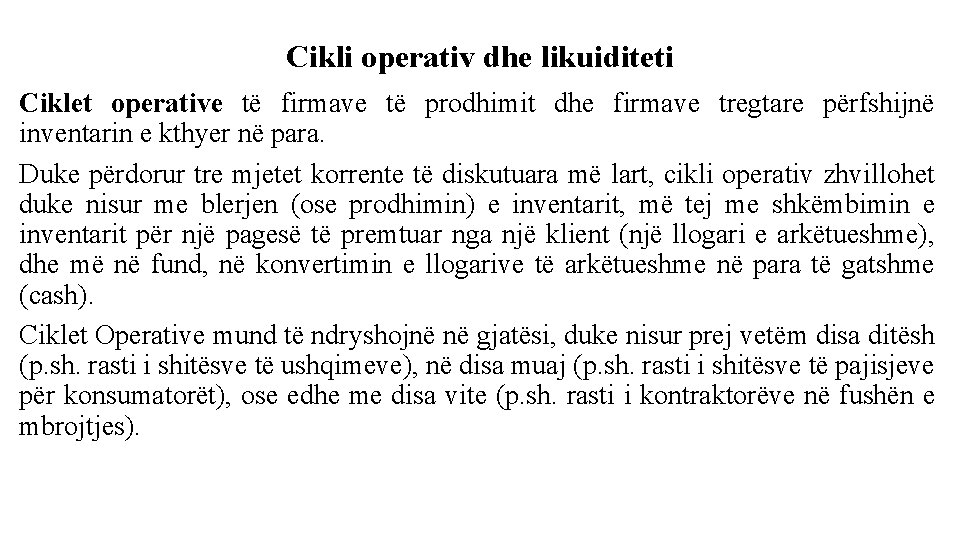
Cikli operativ dhe likuiditeti Ciklet operative të firmave të prodhimit dhe firmave tregtare përfshijnë inventarin e kthyer në para. Duke përdorur tre mjetet korrente të diskutuara më lart, cikli operativ zhvillohet duke nisur me blerjen (ose prodhimin) e inventarit, më tej me shkëmbimin e inventarit për një pagesë të premtuar nga një klient (një llogari e arkëtueshme), dhe më në fund, në konvertimin e llogarive të arkëtueshme në para të gatshme (cash). Ciklet Operative mund të ndryshojnë në gjatësi, duke nisur prej vetëm disa ditësh (p. sh. rasti i shitësve të ushqimeve), në disa muaj (p. sh. rasti i shitësve të pajisjeve për konsumatorët), ose edhe me disa vite (p. sh. rasti i kontraktorëve në fushën e mbrojtjes).
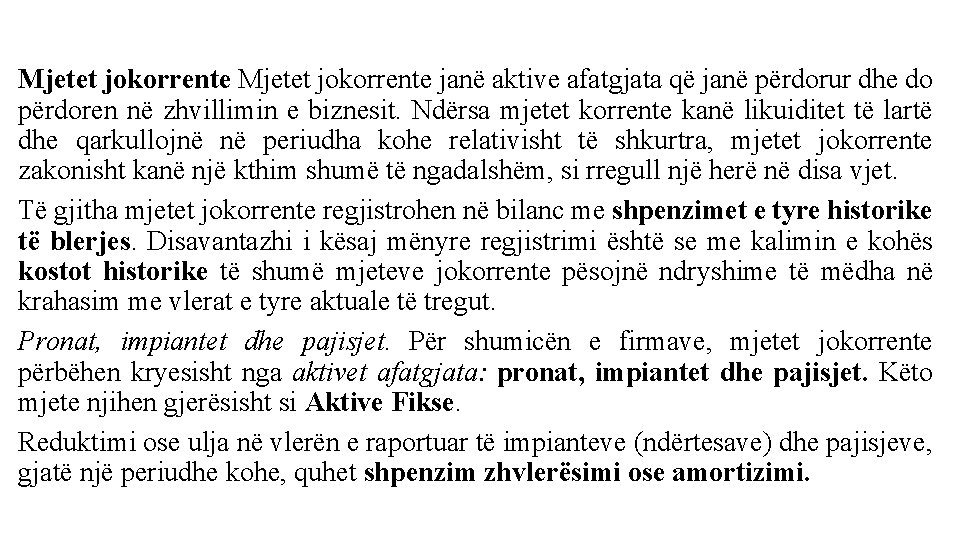
Mjetet jokorrente janë aktive afatgjata që janë përdorur dhe do përdoren në zhvillimin e biznesit. Ndërsa mjetet korrente kanë likuiditet të lartë dhe qarkullojnë në periudha kohe relativisht të shkurtra, mjetet jokorrente zakonisht kanë një kthim shumë të ngadalshëm, si rregull një herë në disa vjet. Të gjitha mjetet jokorrente regjistrohen në bilanc me shpenzimet e tyre historike të blerjes. Disavantazhi i kësaj mënyre regjistrimi është se me kalimin e kohës kostot historike të shumë mjeteve jokorrente pësojnë ndryshime të mëdha në krahasim me vlerat e tyre aktuale të tregut. Pronat, impiantet dhe pajisjet. Për shumicën e firmave, mjetet jokorrente përbëhen kryesisht nga aktivet afatgjata: pronat, impiantet dhe pajisjet. Këto mjete njihen gjerësisht si Aktive Fikse. Reduktimi ose ulja në vlerën e raportuar të impianteve (ndërtesave) dhe pajisjeve, gjatë një periudhe kohe, quhet shpenzim zhvlerësimi ose amortizimi.
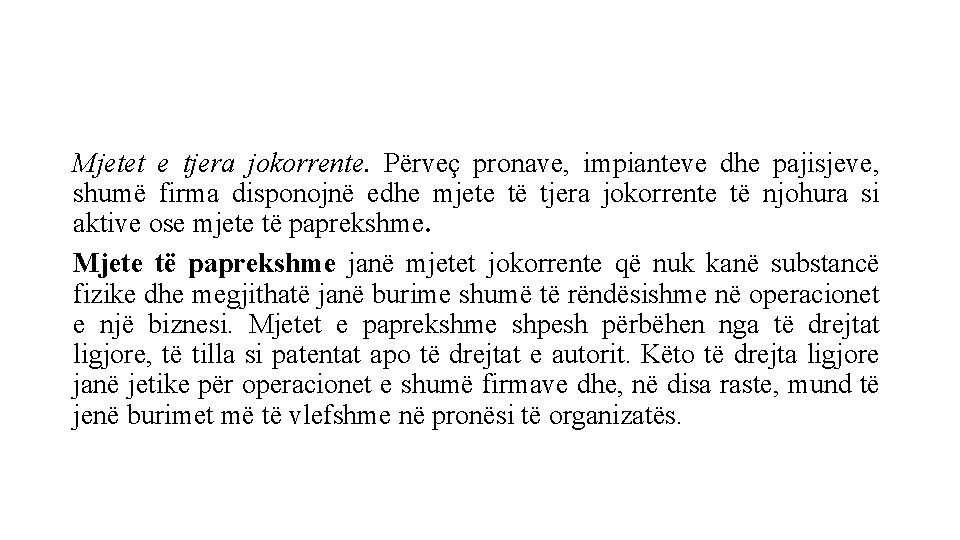
Mjetet e tjera jokorrente. Përveç pronave, impianteve dhe pajisjeve, shumë firma disponojnë edhe mjete të tjera jokorrente të njohura si aktive ose mjete të paprekshme. Mjete të paprekshme janë mjetet jokorrente që nuk kanë substancë fizike dhe megjithatë janë burime shumë të rëndësishme në operacionet e një biznesi. Mjetet e paprekshme shpesh përbëhen nga të drejtat ligjore, të tilla si patentat apo të drejtat e autorit. Këto të drejta ligjore janë jetike për operacionet e shumë firmave dhe, në disa raste, mund të jenë burimet më të vlefshme në pronësi të organizatës.
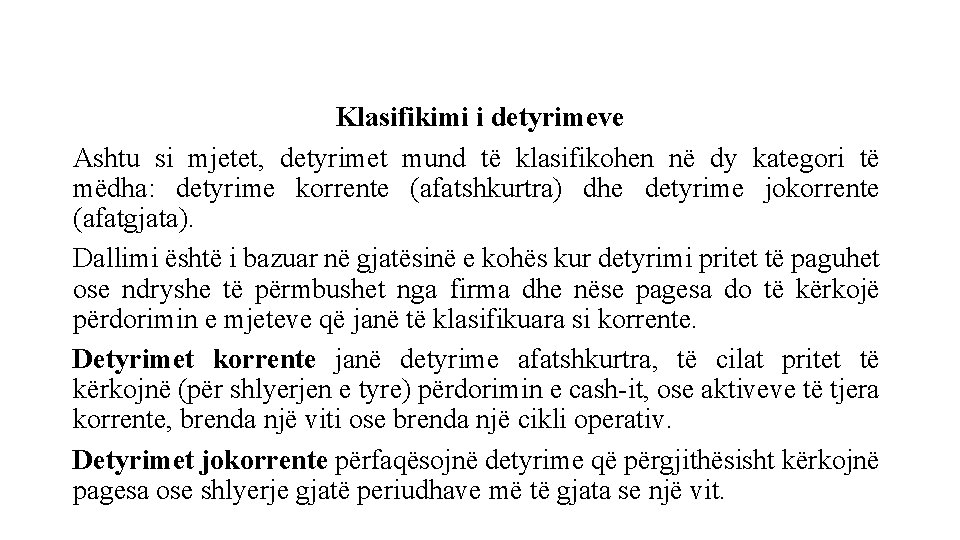
Klasifikimi i detyrimeve Ashtu si mjetet, detyrimet mund të klasifikohen në dy kategori të mëdha: detyrime korrente (afatshkurtra) dhe detyrime jokorrente (afatgjata). Dallimi është i bazuar në gjatësinë e kohës kur detyrimi pritet të paguhet ose ndryshe të përmbushet nga firma dhe nëse pagesa do të kërkojë përdorimin e mjeteve që janë të klasifikuara si korrente. Detyrimet korrente janë detyrime afatshkurtra, të cilat pritet të kërkojnë (për shlyerjen e tyre) përdorimin e cash-it, ose aktiveve të tjera korrente, brenda një viti ose brenda një cikli operativ. Detyrimet jokorrente përfaqësojnë detyrime që përgjithësisht kërkojnë pagesa ose shlyerje gjatë periudhave më të gjata se një vit.
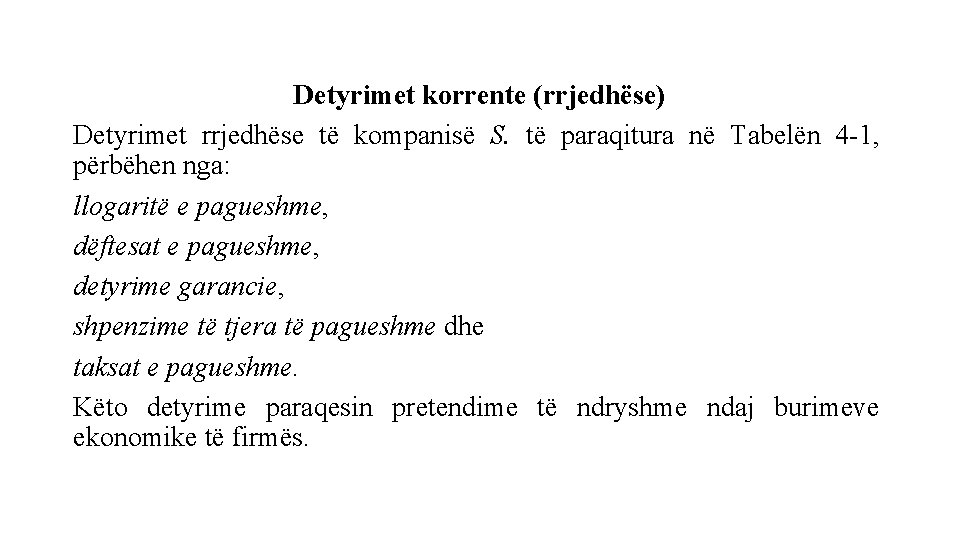
Detyrimet korrente (rrjedhëse) Detyrimet rrjedhëse të kompanisë S. të paraqitura në Tabelën 4 -1, përbëhen nga: llogaritë e pagueshme, dëftesat e pagueshme, detyrime garancie, shpenzime të tjera të pagueshme dhe taksat e pagueshme. Këto detyrime paraqesin pretendime të ndryshme ndaj burimeve ekonomike të firmës.
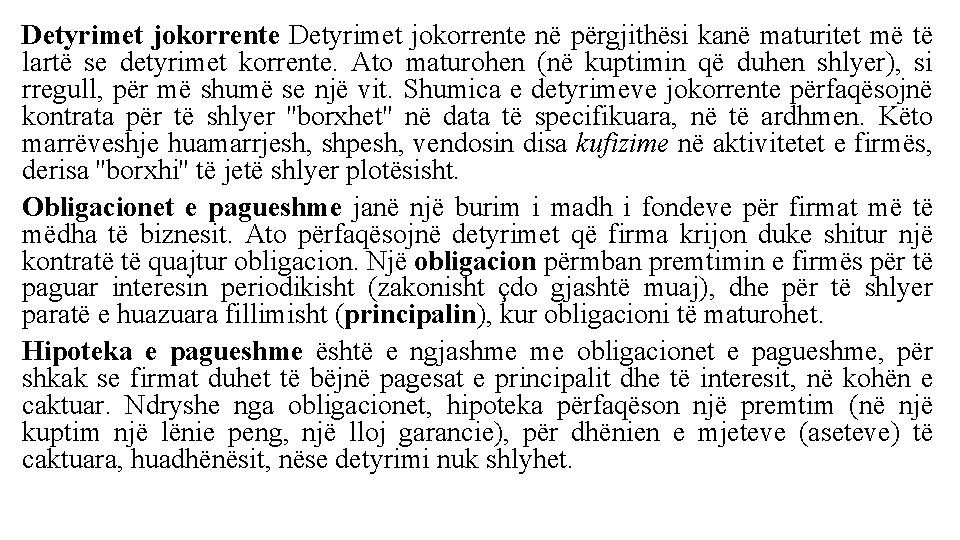
Detyrimet jokorrente në përgjithësi kanë maturitet më të lartë se detyrimet korrente. Ato maturohen (në kuptimin që duhen shlyer), si rregull, për më shumë se një vit. Shumica e detyrimeve jokorrente përfaqësojnë kontrata për të shlyer ''borxhet'' në data të specifikuara, në të ardhmen. Këto marrëveshje huamarrjesh, shpesh, vendosin disa kufizime në aktivitetet e firmës, derisa ''borxhi'' të jetë shlyer plotësisht. Obligacionet e pagueshme janë një burim i madh i fondeve për firmat më të mëdha të biznesit. Ato përfaqësojnë detyrimet që firma krijon duke shitur një kontratë të quajtur obligacion. Një obligacion përmban premtimin e firmës për të paguar interesin periodikisht (zakonisht çdo gjashtë muaj), dhe për të shlyer paratë e huazuara fillimisht (principalin), kur obligacioni të maturohet. Hipoteka e pagueshme është e ngjashme me obligacionet e pagueshme, për shkak se firmat duhet të bëjnë pagesat e principalit dhe të interesit, në kohën e caktuar. Ndryshe nga obligacionet, hipoteka përfaqëson një premtim (në një kuptim një lënie peng, një lloj garancie), për dhënien e mjeteve (aseteve) të caktuara, huadhënësit, nëse detyrimi nuk shlyhet.
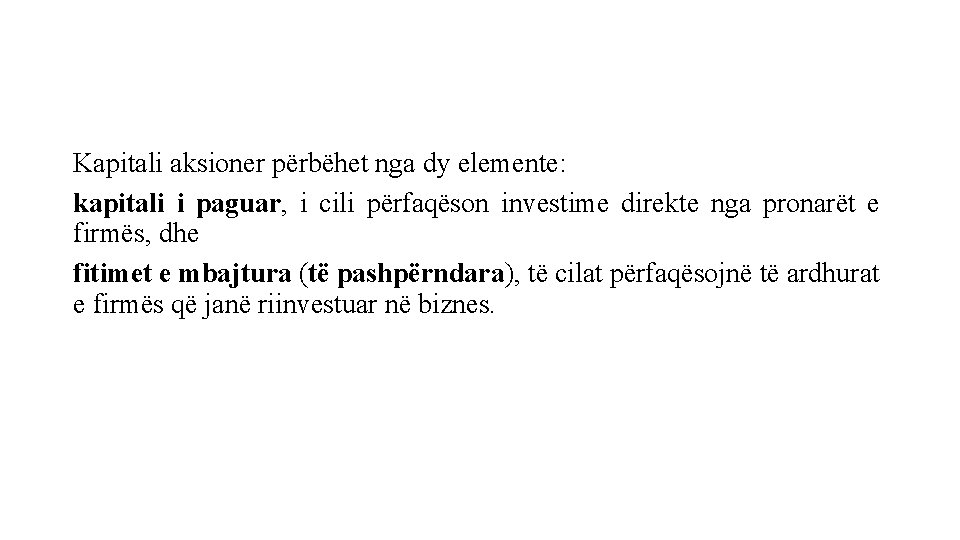
Kapitali aksioner përbëhet nga dy elemente: kapitali i paguar, i cili përfaqëson investime direkte nga pronarët e firmës, dhe fitimet e mbajtura (të pashpërndara), të cilat përfaqësojnë të ardhurat e firmës që janë riinvestuar në biznes.
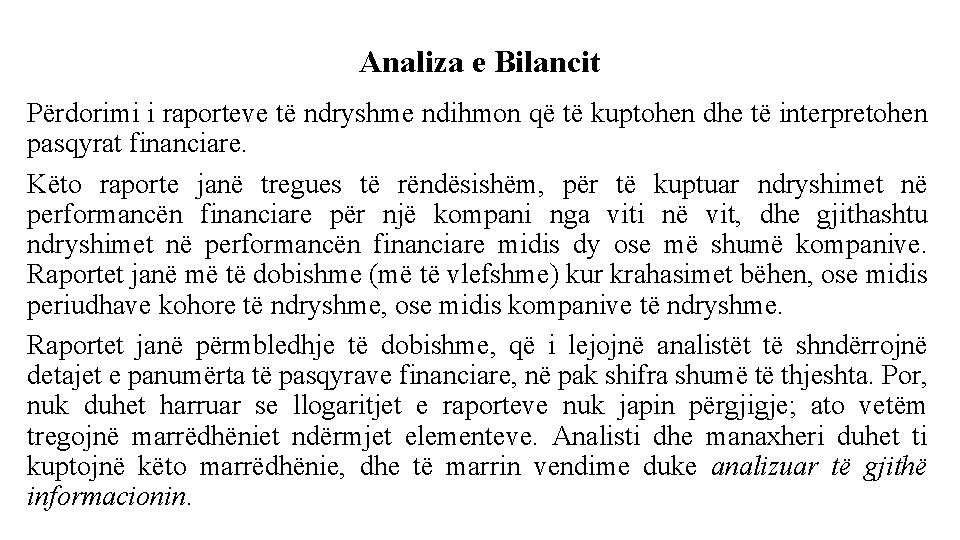
Analiza e Bilancit Përdorimi i raporteve të ndryshme ndihmon që të kuptohen dhe të interpretohen pasqyrat financiare. Këto raporte janë tregues të rëndësishëm, për të kuptuar ndryshimet në performancën financiare për një kompani nga viti në vit, dhe gjithashtu ndryshimet në performancën financiare midis dy ose më shumë kompanive. Raportet janë më të dobishme (më të vlefshme) kur krahasimet bëhen, ose midis periudhave kohore të ndryshme, ose midis kompanive të ndryshme. Raportet janë përmbledhje të dobishme, që i lejojnë analistët të shndërrojnë detajet e panumërta të pasqyrave financiare, në pak shifra shumë të thjeshta. Por, nuk duhet harruar se llogaritjet e raporteve nuk japin përgjigje; ato vetëm tregojnë marrëdhëniet ndërmjet elementeve. Analisti dhe manaxheri duhet ti kuptojnë këto marrëdhënie, dhe të marrin vendime duke analizuar të gjithë informacionin.
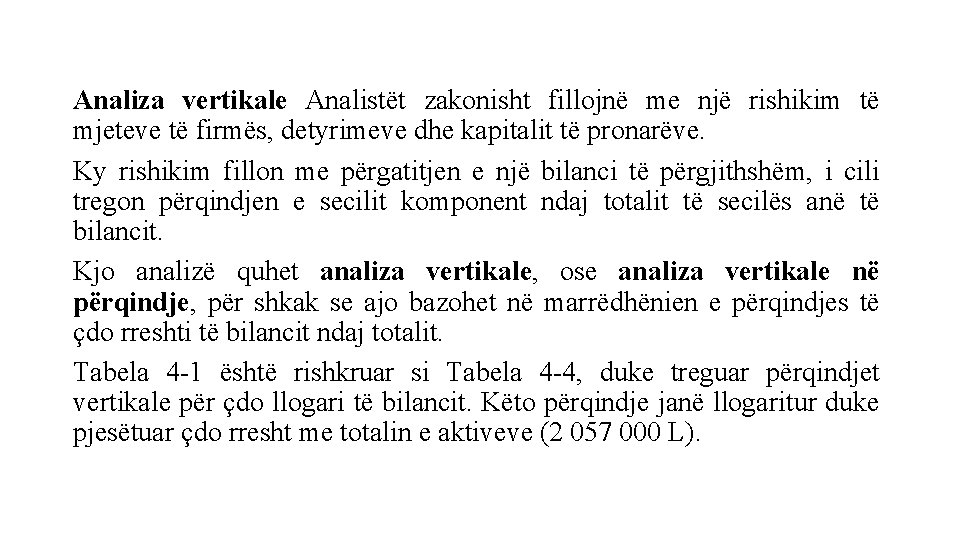
Analiza vertikale Analistët zakonisht fillojnë me një rishikim të mjeteve të firmës, detyrimeve dhe kapitalit të pronarëve. Ky rishikim fillon me përgatitjen e një bilanci të përgjithshëm, i cili tregon përqindjen e secilit komponent ndaj totalit të secilës anë të bilancit. Kjo analizë quhet analiza vertikale, ose analiza vertikale në përqindje, për shkak se ajo bazohet në marrëdhënien e përqindjes të çdo rreshti të bilancit ndaj totalit. Tabela 4 -1 është rishkruar si Tabela 4 -4, duke treguar përqindjet vertikale për çdo llogari të bilancit. Këto përqindje janë llogaritur duke pjesëtuar çdo rresht me totalin e aktiveve (2 057 000 L).
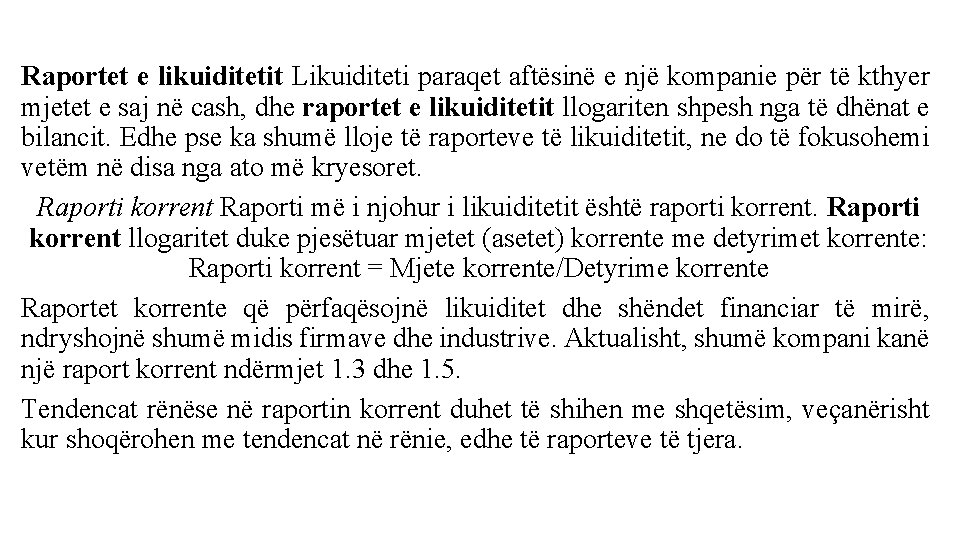
Raportet e likuiditetit Likuiditeti paraqet aftësinë e një kompanie për të kthyer mjetet e saj në cash, dhe raportet e likuiditetit llogariten shpesh nga të dhënat e bilancit. Edhe pse ka shumë lloje të raporteve të likuiditetit, ne do të fokusohemi vetëm në disa nga ato më kryesoret. Raporti korrent Raporti më i njohur i likuiditetit është raporti korrent. Raporti korrent llogaritet duke pjesëtuar mjetet (asetet) korrente me detyrimet korrente: Raporti korrent = Mjete korrente/Detyrime korrente Raportet korrente që përfaqësojnë likuiditet dhe shëndet financiar të mirë, ndryshojnë shumë midis firmave dhe industrive. Aktualisht, shumë kompani kanë një raport korrent ndërmjet 1. 3 dhe 1. 5. Tendencat rënëse në raportin korrent duhet të shihen me shqetësim, veçanërisht kur shoqërohen me tendencat në rënie, edhe të raporteve të tjera.
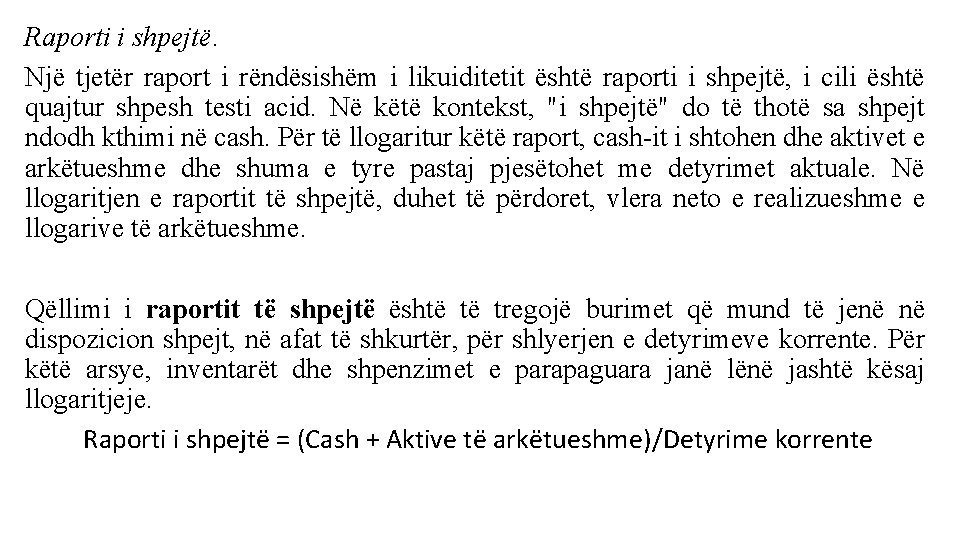
Raporti i shpejtë. Një tjetër raport i rëndësishëm i likuiditetit është raporti i shpejtë, i cili është quajtur shpesh testi acid. Në këtë kontekst, "i shpejtë" do të thotë sa shpejt ndodh kthimi në cash. Për të llogaritur këtë raport, cash-it i shtohen dhe aktivet e arkëtueshme dhe shuma e tyre pastaj pjesëtohet me detyrimet aktuale. Në llogaritjen e raportit të shpejtë, duhet të përdoret, vlera neto e realizueshme e llogarive të arkëtueshme. Qëllimi i raportit të shpejtë është të tregojë burimet që mund të jenë në dispozicion shpejt, në afat të shkurtër, për shlyerjen e detyrimeve korrente. Për këtë arsye, inventarët dhe shpenzimet e parapaguara janë lënë jashtë kësaj llogaritjeje. Raporti i shpejtë = (Cash + Aktive të arkëtueshme)/Detyrime korrente
Raportet e manaxhimit të mjeteve përqëndrohen në përbërjen e mjeteve të firmës, dhe në ndryshimet që ndodhin në përbërjen e tyre me kalimin e kohës (ndryshimet ndërmjet dy bilanceve të njëpasnjëshme). Një analizë vertikale e anës së majtë të bilancit e lejon analistin të shqyrtojë përqindjet që zë çdo kategori, ndaj totalit të aktiveve. Ky ekzaminim jep disa tregues të burimeve të përdorura për mjetet korrente, në krahasim me ato të përdorura për të siguruar kapacitetin operativ.
Raportet e manaxhimit të borxhit Raportet më përfshirëse dhe më të dobishme të manaxhimit të borxhit janë raportet e nxjerra nga një analizë vertikale e anës së djathtë të bilancit. Shohim përbërjen e raporteve të detyrimeve dhe kapitalit, në kolonën e djathtë të Tabelës 4 -4. Këto raporte në përqindje tregojnë proporcionet përkatëse të formave të ndryshme të detyrimeve dhe kapitalit të pronarëve, të përdorura për të financuar organizatën.
Raporti i ''borxhit'' të përgjithshëm ndaj totalit të aktiveve, i quajtur edhe raporti i borxhit ndaj mjeteve (aseteve), është përdorur shpesh si treguesi më i rëndësishëm i manaxhimit të borxhit të firmës. Tabela 4 -4 tregon se totali i detyrimeve të kompanisë është i barabartë me 58. 2% të totalit të aktiveve. Rritjet ose uljet e raportit, tregojnë ndryshimin në varësinë e firmës nga burimet e huazuara. Sa më i ulët raporti, aq më i ulët rreziku i firmës, sepse organizata do të jetë në gjendje të përmbushë detyrimet e saj për pagesat e interesit dhe principalit. Një raport më i ulët i borxhit ndaj mjeteve, gjithashtu, tregon një rrezik më të ulët të mospagimit. Mospagimi i detyrimeve nga ana e firmës është një ngjarje e kushtueshme për të dyja palët, edhe për huadhënësin, por edhe për firmën si huamarrëse, dhe duhet të shmanget, nëse është e mundur.
Kufizimet e analizës së bilancit Edhe pse raportet e shqyrtuara në këtë seksion mund të ofrojnë një pikënisje të dobishme për vlerësimin e politikave të manaxhimit financiar të një firme, duhet të marrim parasysh, gjithashtu, edhe disa kufizime. Së pari, llogaritjet e raporteve janë vetëm hapi i parë në analizën e gjendjes së firmës. Ato thjesht i japin një analisti pikën e nisjes për pyetjet e mëtejshme. Së dyti, pasqyrat financiare si bilanci rrallë analizohen veçmas nga pasqyrat e tjera të përshkruara në kapitujt e tjerë. Në fakt, shumica e raporteve më të dobishme të përdorura nga analistët, janë ato që vlerësojnë dhe llogaritin marrëdhëniet midis pasqyrave financiare, dhe jo thjesht marrëdhëniet brenda një pasqyre të vetme financiare. Për këtë arsye, do të zgjerohet dhe plotësohet studimi i analizës së raporteve, pasi të kemi përshkruar edhe pasqyrat e tjera financiare. Së treti, informacion i vlefshëm për analizën dhe sqarimin e pasqyrave financiare, mund të merret edhe nga pjesë të tjera të raporteve financiare të kompanisë.
FALEMINDERIT
- Slides: 23