
Bilanci i suksesit Pasqyra e ndryshimit t kapitalit
Bilanci i suksesit Pasqyra e ndryshimit të kapitalit Pasqyra e rrjedhës së parasë (Cash Flow) Lënda: Kontabiliteti Financiar Ass. Xhemile Berisha 1
Bilanci i suksesit Pasqyra e të ardhurave raporton gjendjen e kontove, të shpenzimeve dhe të të hyrave si dhe neto fitimin që realizohet në një biznes gjatë një periudhe kontabël. Të hyrat -Shpenzimet =Neto fitimi apo Humbja 2

Bilanci i suksesit Të hyrat klasifikohen në: • Të hyrat afariste • Të hyrat financiare • Të hyrat e parregullta 3
Bilanci i suksesit Shpenzimet klasifikohen në; • • • Shpenzimet afariste Shpenzimet financiare Shpenzimet e parregullta 4

Bilanci i suksesit Të hyrat nga shitja -Kostoja e mallrave të shitura =Bruto fitimi -Shpenzimet afariste =Fitimi afarist +Të hyrat tjera jo afariste (financiare) -Shpenzimet tjera jo afariste (financiare) =Fitimi para tatimit -Shpenzimet e tatimit në fitim =Neto fitimi 5
Bilanci i suksesit Ekziston një lidhmëri në mes të të hyrave të dalave si dhe pasurisë, detyrimeve dhe kapitalit. P=D+K P = D + KF P = D + KD + H - DA 6
Ndryshimet në bilancin e gjendjes dhe të suksesit • Zvogëlimi i aktivit në bilancin e gjendjes, rritja ekuivalente e të dalurave të bilancit të gjendjes • Zvogëlimi i pasivit të bilancit të gjendjes dhe rritja ekuivalente e të hyrave në bilancin e suksesit • Rritja e pasivit të bilancit të gjendjes dhe rritja ekuivalente e të dalurave në bilancin e suksesit • Rritja e aktivit të bilancit të gjendjes dhe rritja ekuivalente e të hyrave në bilancin e suksesit 7
Bilanci i suksesit mund të përpilohet: • Në disa hapa • Në një hap në formë vertikale • Në formë horizontale 8
Bilanci i suksesit Shembull: Ndërmarrja “Arta” me datën 31. 12. 2005 ka pasur këtë gjendje në llogaritë e shpenzimeve dhe te hyrave: të hyrat nga shitja e mallrave 155000, koston e mallrave të shitura 63000, shpenzimet e pagesave 20000, shpenzimet e administratës 8550, shpenzimet e amortizimit 2800, të hyra nga kamata 4650, shpenzimet e kamatës 4700 dhe shkalla e tatimit ne fitim 30%. Të përpilohet bilanci I suksesit në bazë të tri formave të lartpërmendura? 9
Forma e parë-në disa hapa Të hyrat nga shitja e mallit - Kosto e mallrave të shitura =Bruto fitimi - Shpenzimet afariste Shpenzimet ndaj pagesave Shpenzimet e administratës Shpenzimet e amortizimit =Fitimi afarist +Të hyrat nga kamata - Shpenzimet e kamatës =Fitimi para tatimit - Shpenzimet e tatimit në fitim =Neto fitimi 155000€ 63000€ 92000€ 31350€ 20000€ 8550€ 2800€ 60650€ 4600€ 4700€ 60550€ 18165€ 42385€ 10
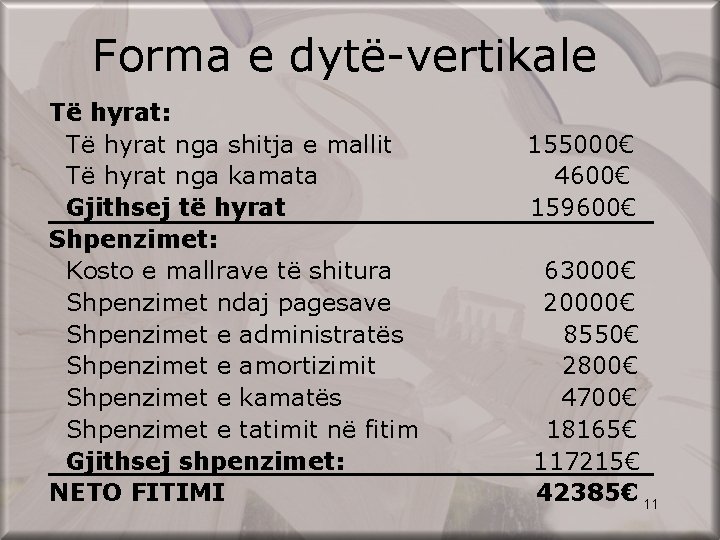
Forma e dytë-vertikale Të hyrat: Të hyrat nga shitja e mallit Të hyrat nga kamata Gjithsej të hyrat Shpenzimet: Kosto e mallrave të shitura Shpenzimet ndaj pagesave Shpenzimet e administratës Shpenzimet e amortizimit Shpenzimet e kamatës Shpenzimet e tatimit në fitim Gjithsej shpenzimet: NETO FITIMI 155000€ 4600€ 159600€ 63000€ 20000€ 8550€ 2800€ 4700€ 18165€ 117215€ 42385€ 11

Forma e tretë-horizontale Nr Shpenzimet Shuma Nr Të hyrat 1 KMSH 63000€ 1 Të hyrat nga shitja 2 Shp. ndaj pagesave 20000€ 2 Të hyrat nga kamata 3 Shp. e administratës 8550€ 4 Shp. e amortizimit 5 Shp. e kamatës 6 Shp. e tatimit në fitim 18165€ 7 Neto fitimi 42385€ Totali 159600€ Shuma 155000€ 4600€ 28000€ 4700€ Totali 159600€ 12
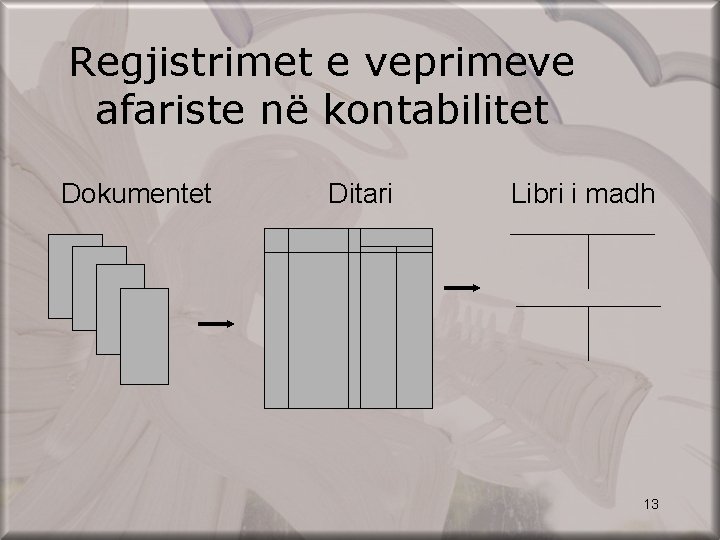
Regjistrimet e veprimeve afariste në kontabilitet Dokumentet Ditari Libri i madh 13
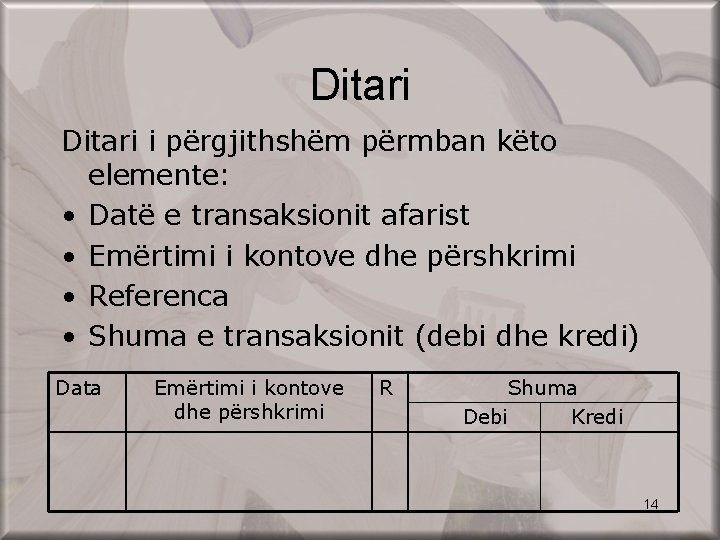
Ditari i përgjithshëm përmban këto elemente: • Datë e transaksionit afarist • Emërtimi i kontove dhe përshkrimi • Referenca • Shuma e transaksionit (debi dhe kredi) Data Emërtimi i kontove dhe përshkrimi R Shuma Debi Kredi 14
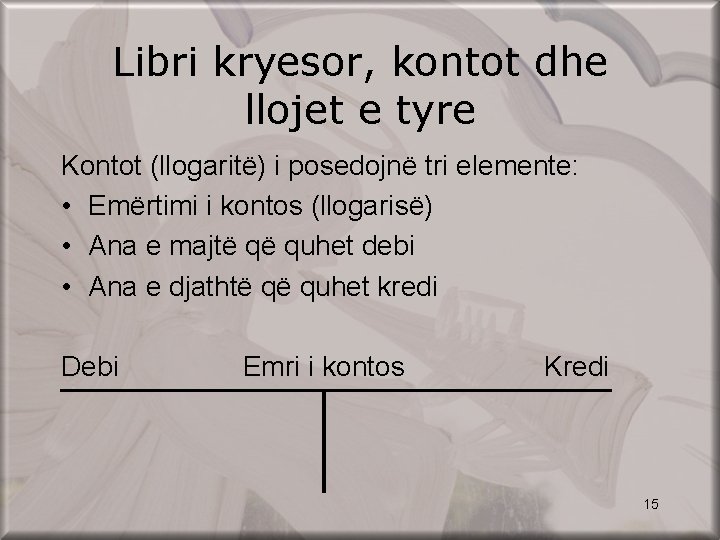
Libri kryesor, kontot dhe llojet e tyre Kontot (llogaritë) i posedojnë tri elemente: • Emërtimi i kontos (llogarisë) • Ana e majtë që quhet debi • Ana e djathtë që quhet kredi Debi Emri i kontos Kredi 15
Klasifikimi i kontove • • • Kontot Kontot e e e pasurisë detyrimeve kapitalit shpenzimeve të hyrave 16
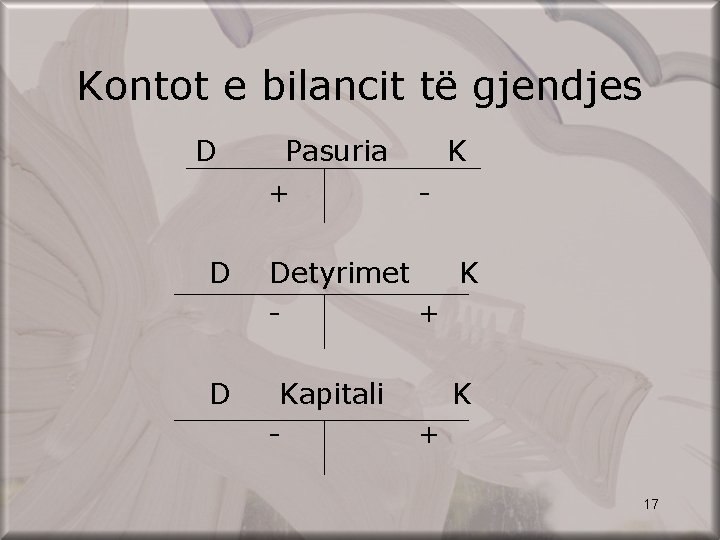
Kontot e bilancit të gjendjes D Pasuria + K - D Detyrimet K + D Kapitali - K + 17
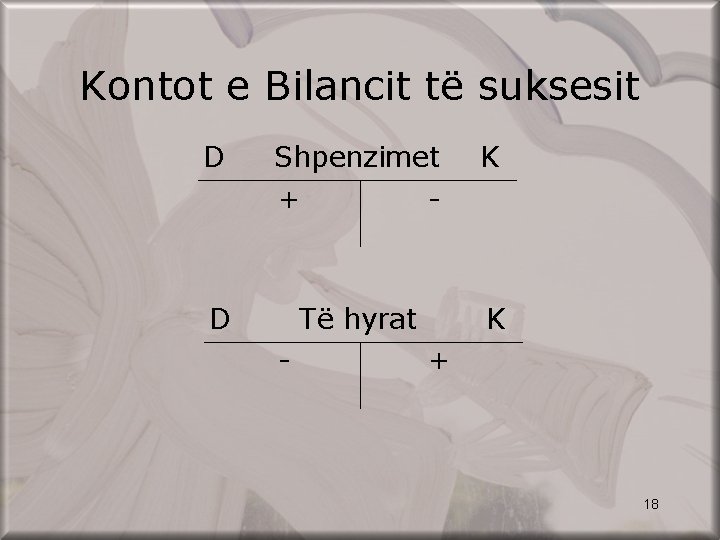
Kontot e Bilancit të suksesit D Shpenzimet + - K D Të hyrat K - + 18
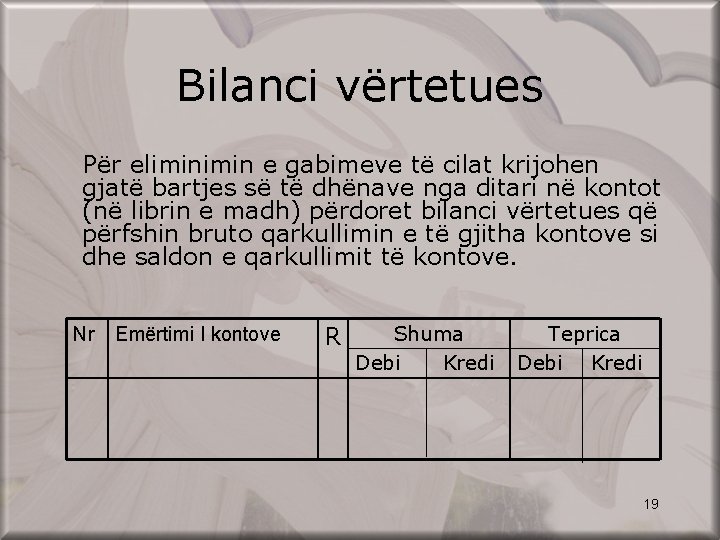
Bilanci vërtetues Për elimin e gabimeve të cilat krijohen gjatë bartjes së të dhënave nga ditari në kontot (në librin e madh) përdoret bilanci vërtetues që përfshin bruto qarkullimin e të gjitha kontove si dhe saldon e qarkullimit të kontove. Nr Emërtimi I kontove R Shuma Debi Kredi Teprica Debi Kredi 19
Pasqyra e ndryshimit të kapitalit Kapitali i pronarit përbëhet nga dy komponentë të mëdha: • Kapitali i kontribuar dhe • Fitimi i mbajtur 20
Pasqyra e ndryshimit të kapitalit Kapitali i kontribuar jepet me formulën: Kapitali i kontribuar në fillim të vitit +Kapitali i kontribuar gjatë vitit =Kapitali i kontribuar në fund të vitit 21
Pasqyra e ndryshimit të kapitalit Fitimi i mbajtur jepet me formulën: Fitimi i mbajtur në fillim të vitit +Neto fitimi -Dividenda =Fitimi i mbajtur në fund të vitit 22
Pasqyra e ndryshimit të kapitalit Shembull: Ndërmarrja “Arta” me 31/12/2004 kishte këtë gjendje në kontot e kapitalit aksionar: kapitali aksionar 15000 x 10€ =150000€, fitimi i mbajtur 54000€. Gjatë vitit 2005 kjo ndërmarrje ka emetuar aksione të zakonshme në vlerë prej 20000€, ka realizuar neto fitim prej 15400€ si dhe ka paguar divident në vlerë 4500€. Duke u bazuar në të dhënat paraprake të përpilohet pasqyra e ndryshimit të kapitalit? 23
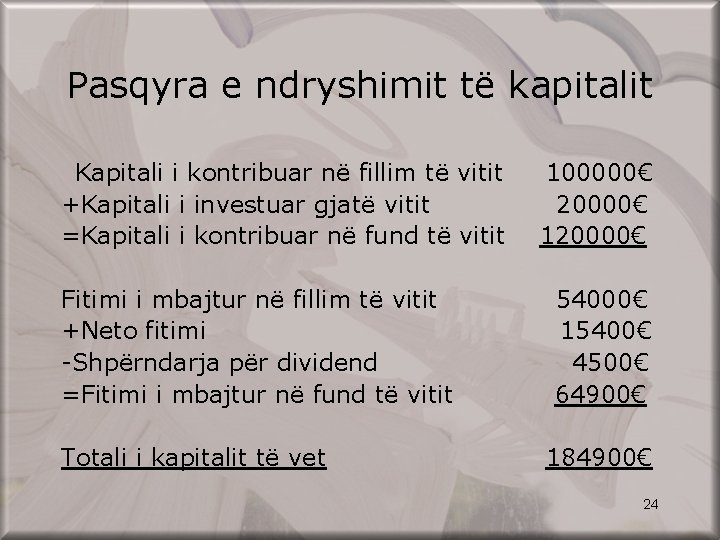
Pasqyra e ndryshimit të kapitalit Kapitali i kontribuar në fillim të vitit +Kapitali i investuar gjatë vitit =Kapitali i kontribuar në fund të vitit Fitimi i mbajtur në fillim të vitit +Neto fitimi -Shpërndarja për dividend =Fitimi i mbajtur në fund të vitit Totali i kapitalit të vet 100000€ 20000€ 120000€ 54000€ 15400€ 4500€ 64900€ 184900€ 24
Pasqyra e rrjedhës së parasë (Cash Flow) Paraja mund të rrjedhë nga: • Aktivitetet afariste • Aktivitetet investuese • Aktivitetet financiare 25
Pasqyra e rrjedhës së parasë (Cash Flow) Rrjedha e parave nga aktivitetet afariste: +shitja me para të gatshme +inkasimet në llogarit e arkëtueshme +dividendat -pagesat për blerjen e mallit -interesi -taksat -shpenzimet operative 26
Pasqyra e rrjedhës së parasë (Cash Flow) Rrjedha e parave nga aktivitetet investive: +shitja e pasurisë themelore +kthimi I investimeve +shitja e aksioneve ndaj të tretëve -blerja e pasurisë themelore -dhënia e kredive -blerja e aksioneve nga të tjerët 27

Pasqyra e rrjedhës së parasë (Cash Flow) Rrjedha e parave nga aktivitetet financiare: +çfarëdo lloji financimi si nga kredit dhe nga aksionet +marrja e kredive +shitja e aksioneve të pronarit nga ana e kompanisë -kthimi i kredisë së marrë -blerja e aksioneve të kompanisë apo biznesit 28
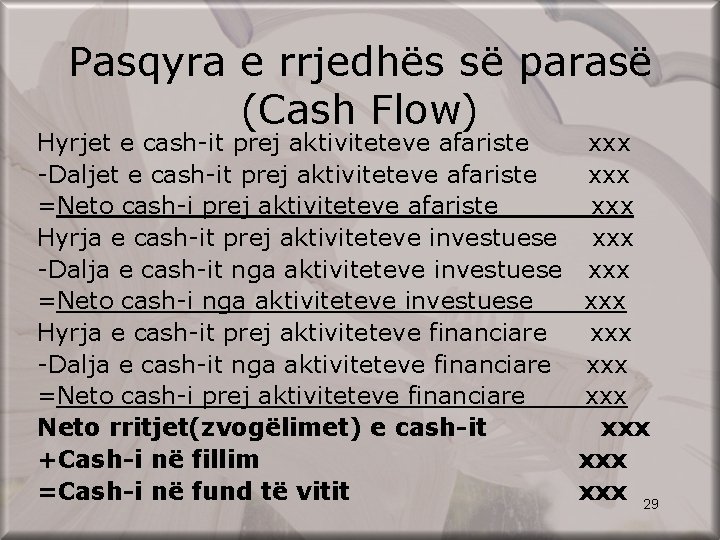
Pasqyra e rrjedhës së parasë (Cash Flow) Hyrjet e cash-it prej aktiviteteve afariste -Daljet e cash-it prej aktiviteteve afariste =Neto cash-i prej aktiviteteve afariste Hyrja e cash-it prej aktiviteteve investuese -Dalja e cash-it nga aktiviteteve investuese =Neto cash-i nga aktiviteteve investuese Hyrja e cash-it prej aktiviteteve financiare -Dalja e cash-it nga aktiviteteve financiare =Neto cash-i prej aktiviteteve financiare Neto rritjet(zvogëlimet) e cash-it +Cash-i në fillim =Cash-i në fund të vitit xxx xxx xxx 29
Faleminderit për vëmendje 30
- Slides: 30