
BIAYA PINJAMAN PSAK 26 IAS 23 Dwi Martani
BIAYA PINJAMAN (PSAK 26 – IAS 23) Dwi Martani Anggota Tim Implementassi IFRS 1
Agenda 1 Pendahuluan 2 Pengakuan 3 Pengukuran 4 Pengungkapan, transisi, efektif 5 Latihan
Bunga Pijaman PSAK 26 § Biaya pinjaman yang dapat diatribusikan secara langsung dengan perolehan, konstruksi, atau produksi aset kualifikasian adalah bagian dari biaya perolehan aset tersebut. § Biaya pinjaman lainnya diakui sebagai beban.
Pengecualian § Tidak diterapkan untuk biaya pinjaman yang dapat diatribusikan secara langsung dengan perolehan, konstruksi atau produksi dari: § aset kualifikasian yang diukur pada nilai wajar, misalnya aset biolojik; atau § persediaan yang dipabrikasi atau diproduksi dalam jumlah banyak yang berulang (repetitive basis).
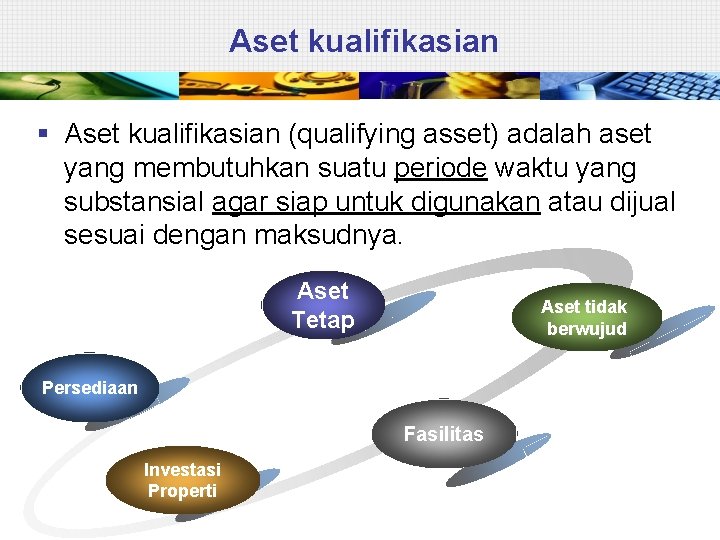
Aset kualifikasian § Aset kualifikasian (qualifying asset) adalah aset yang membutuhkan suatu periode waktu yang substansial agar siap untuk digunakan atau dijual sesuai dengan maksudnya. Aset Tetap Aset tidak berwujud Persediaan Fasilitas Investasi Properti
Aset kualifikasian § Aset keuangan dan persediaan yang dipabrikasi atau diproduksi selama periode waktu yang pendek tidak termasuk aset kualifikasian. § Aset yang siap untuk digunakan atau dijual sesuai dengan maksudnya ketika diperoleh tidak termasuk aset kualifikasian.
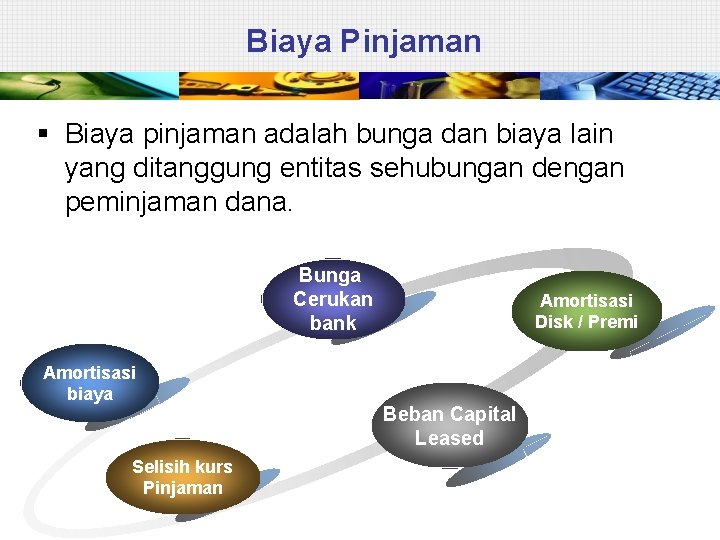
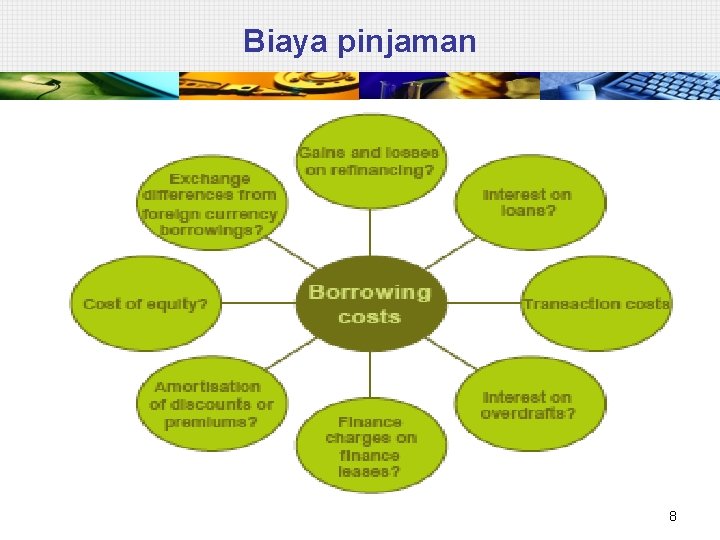
Biaya Pinjaman § Biaya pinjaman adalah bunga dan biaya lain yang ditanggung entitas sehubungan dengan peminjaman dana. Bunga Cerukan bank Amortisasi biaya Selisih kurs Pinjaman Amortisasi Disk / Premi Beban Capital Leased
Biaya pinjaman 8
Pengakuan § Entitas harus mengkapitalisasi biaya pinjaman yang dapat diatribusikan secara langsung dengan perolehan, konstruksi, atau produksi aset kualifikasian sebagai bagian dari biaya perolehan. § Biaya pinjaman lainnya diakui sebagai beban pada periode terjadinya.
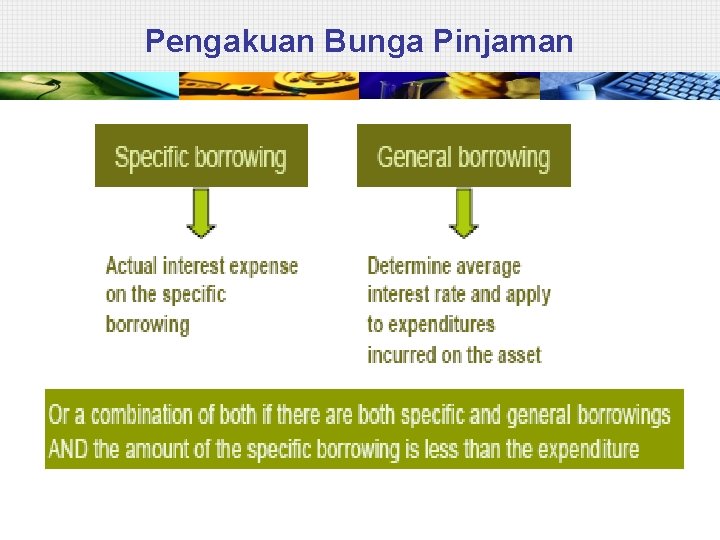
Pengakuan Bunga Pinjaman
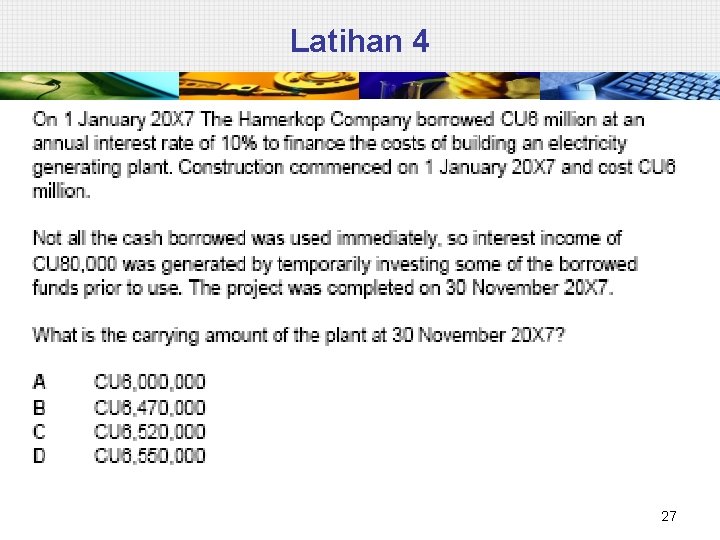
Pengakuan § Sepanjang entitas meminjam dana secara spesifik untuk tujuan memperoleh aset kualifikasian, entitas harus menentukan jumlah biaya pinjaman yang dapat dikapitalisasi sebesar: § biaya pinjaman aktual yang terjadi atas pinjaman tersebut selama periode berjalan dikurangi § penghasilan investasi dari investasi temporer pinjaman tersebut.
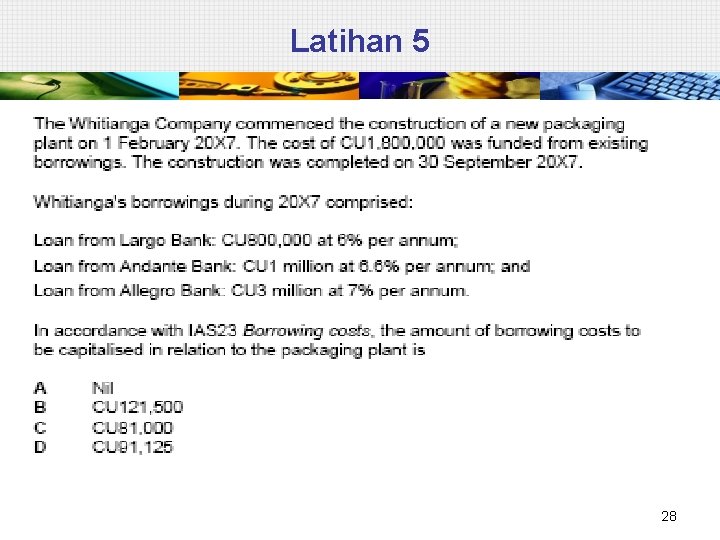
Pengakuan § Menggunakan dana secara umum tingkat kapitalisasi untuk pengeluaran atas aset tersebut. § Tingkat kapitalisasi adalah rata-rata tertimbang biaya pinjaman yang dapat diterapkan atas saldo pinjaman selama periode berjalan, selain pinjaman yang secara spesifik untuk tujuan memperoleh aset kualifikasian. § Jumlah biaya pinjaman yang dikapitalisasi selama suatu periode tidak boleh melebihi jumlah biaya pinjaman yang terjadi.
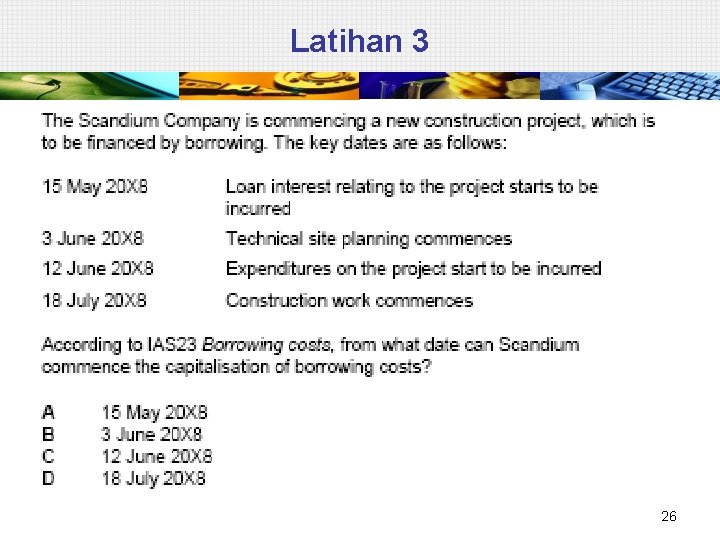
Permulaan Kapitalisasi § Entitas harus mulai mengkapitalisasi biaya pinjaman sebagai bagian biaya perolehan aset kualifikasian pada awal tanggal. § Awal tanggal kapitalisasi adalah tanggal ketika entitas pertama kali memenuhi semua kondisi berikut: § terjadinya pengeluaran untuk aset; § terjadinya biaya pinjaman; dan § entitas telah melakukan aktivitas yang diperlukan untuk menyiapkan aset untuk digunakan atau dijual sesuai dengan maksudnya.
Kesimpulan § Kapitalisasi bunga untuk qualifying aset § Untuk pinjaman spesifik = semua pinjaman dikurangi dengan pendapatan investasi § Pinjaman umum menggunakan rata-rata pengeluaran dikalikan tingkat kapitalisasi (bunga rata-rata) § Mulai dikapitalisasi jika pinjaman timbul, pengeluaran dan pembangunan mulai. § Pengungkapan, jumlah yang dikapitalisasi 14
Penghentian Sementara Kapitalisasi § Entitas harus menghentikan sementara kapitalisasi biaya pinjaman selama perpanjangan periode dimana dilakukan penghentian sementara pengembangan aset kualifikasian secara aktif.
Penghentian Kapitalisasi § Entitas harus menghentikan kapitalisasi biaya pinjaman ketika selesainya secara substansial seluruh aktivitas yang diperlukan untuk menyiapkan aset kualifikasian untuk digunakan atau dijual sesuai dengan maksudnya. § Ketika konstruksi aset kualifikasian diselesaikan per bagian dan setiap bagian dapat digunakan selama berlangsungnya konstruksi bagian lain, maka entitas harus menghentikan kapitalisasi biaya pinjaman untuk suatu bagian ketika seluruh aktivitas untuk menyiapkan bagian tersebut untuk digunakan atau dijual sesuai maksudnya selesai secara substansial.
Pengungkapan § Jumlah biaya pinjaman yang dikapitalisasi selama periode berjalan; dan § Tarif kapitalisasi yang digunakan untuk menentukan jumlah biaya pinjaman yang dapat dikapitalisasi
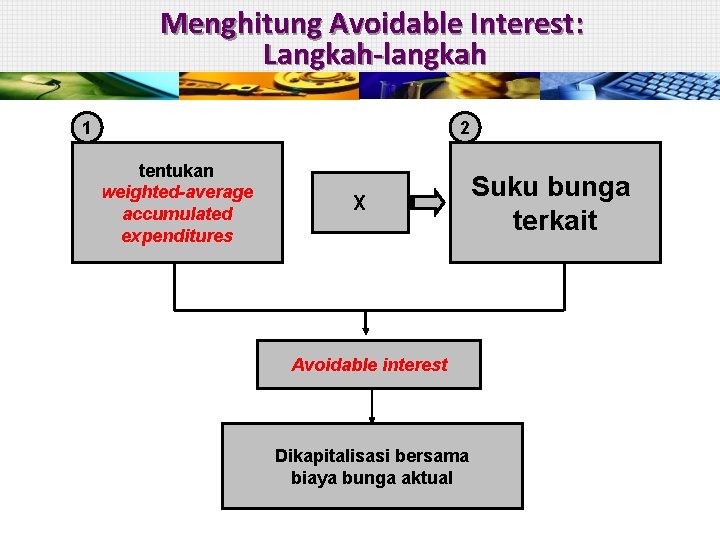
Menghitung Avoidable Interest: Langkah-langkah 1 2 tentukan weighted-average accumulated expenditures X Avoidable interest Dikapitalisasi bersama biaya bunga aktual Suku bunga terkait
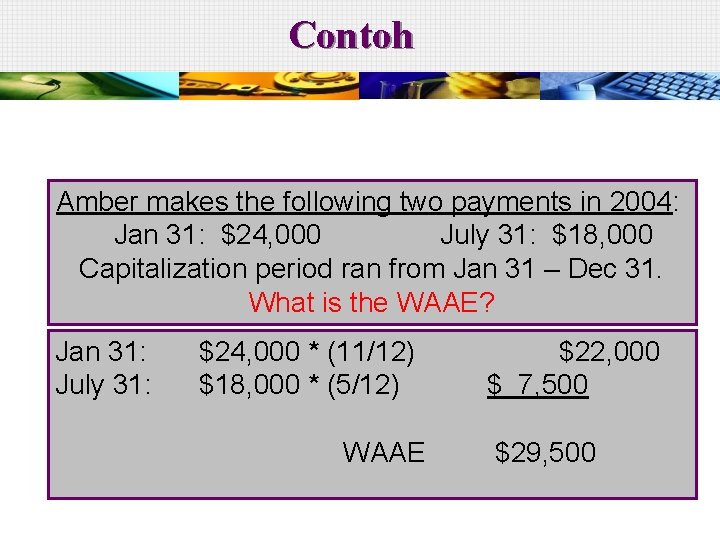
Contoh Amber makes the following two payments in 2004: Jan 31: $24, 000 July 31: $18, 000 Capitalization period ran from Jan 31 – Dec 31. What is the WAAE? Jan 31: July 31: $24, 000 * (11/12) $18, 000 * (5/12) WAAE $22, 000 $ 7, 500 $29, 500
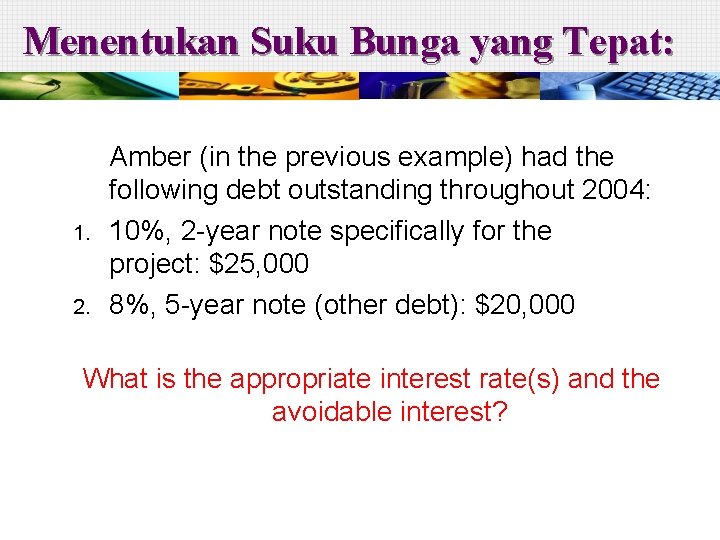
Menentukan Suku Bunga yang Tepat: 1. 2. Amber (in the previous example) had the following debt outstanding throughout 2004: 10%, 2 -year note specifically for the project: $25, 000 8%, 5 -year note (other debt): $20, 000 What is the appropriate interest rate(s) and the avoidable interest?
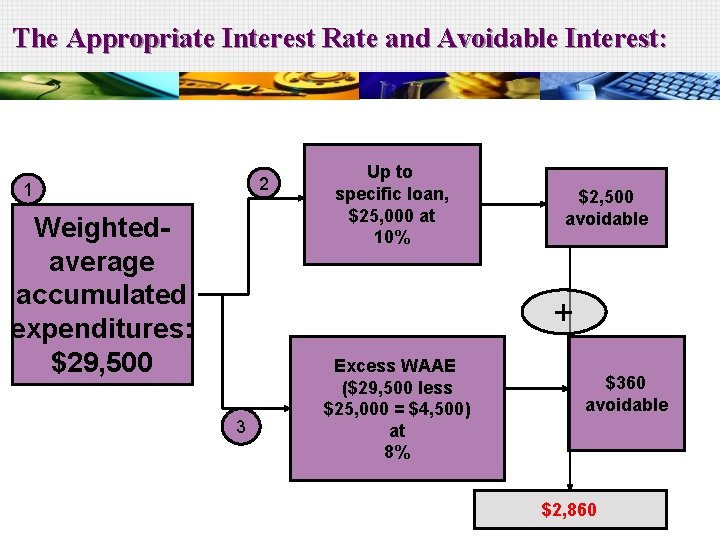
The Appropriate Interest Rate and Avoidable Interest: 2 1 Weightedaverage accumulated expenditures: $29, 500 Up to specific loan, $25, 000 at 10% $2, 500 avoidable + 3 Excess WAAE ($29, 500 less $25, 000 = $4, 500) at 8% $360 avoidable $2, 860
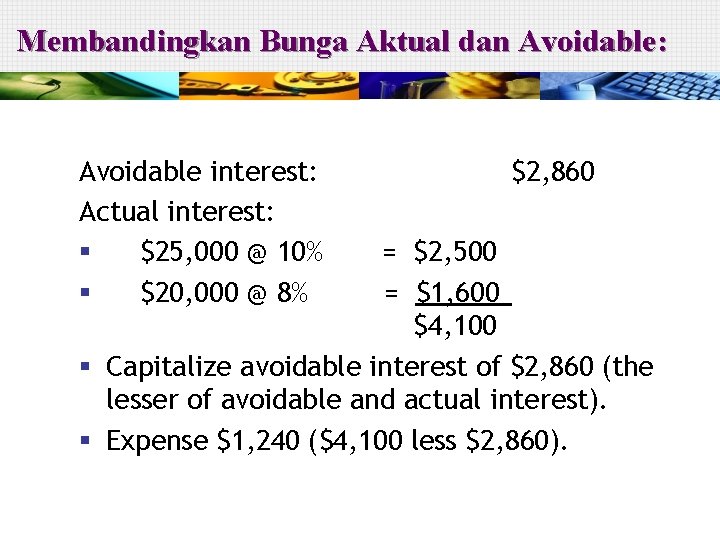
Membandingkan Bunga Aktual dan Avoidable: Avoidable interest: Actual interest: § $25, 000 @ 10% § $20, 000 @ 8% $2, 860 = $2, 500 = $1, 600 $4, 100 § Capitalize avoidable interest of $2, 860 (the lesser of avoidable and actual interest). § Expense $1, 240 ($4, 100 less $2, 860).
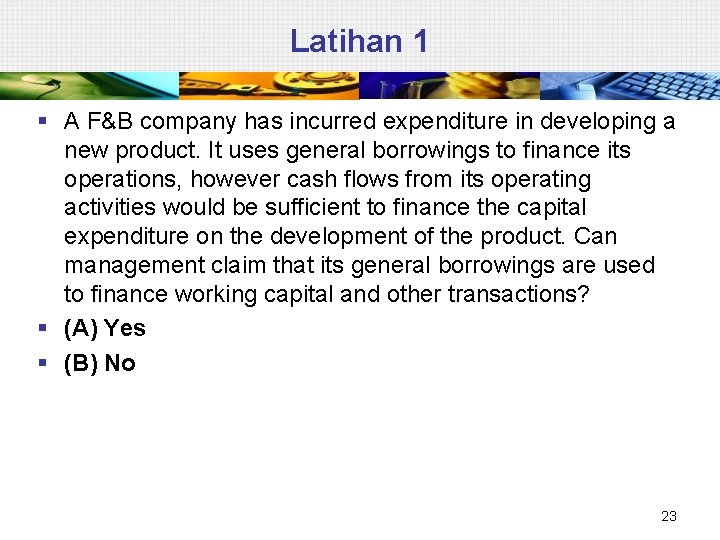
Latihan 1 § A F&B company has incurred expenditure in developing a new product. It uses general borrowings to finance its operations, however cash flows from its operating activities would be sufficient to finance the capital expenditure on the development of the product. Can management claim that its general borrowings are used to finance working capital and other transactions? § (A) Yes § (B) No 23
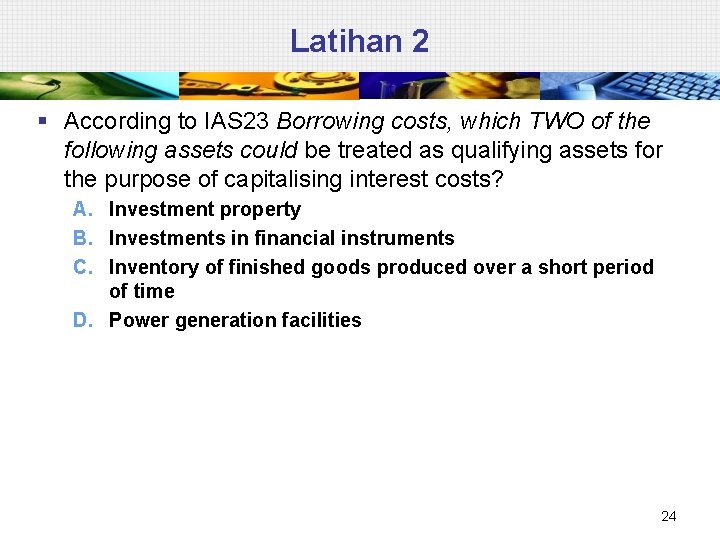
Latihan 2 § According to IAS 23 Borrowing costs, which TWO of the following assets could be treated as qualifying assets for the purpose of capitalising interest costs? A. Investment property B. Investments in financial instruments C. Inventory of finished goods produced over a short period of time D. Power generation facilities 24
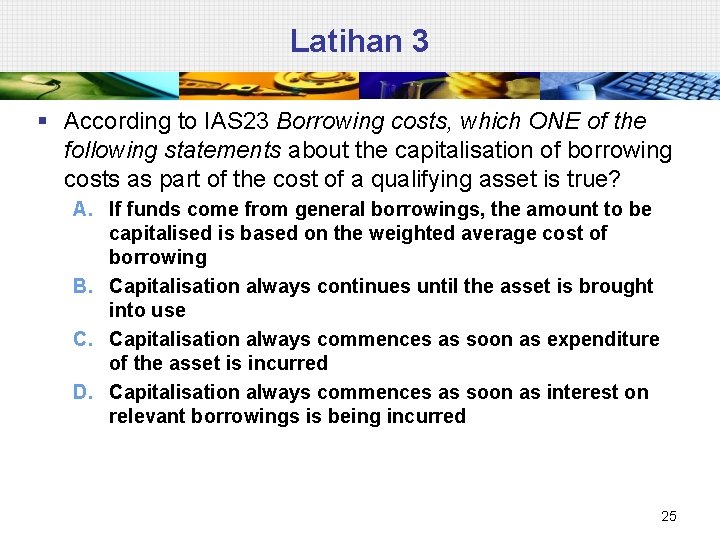
Latihan 3 § According to IAS 23 Borrowing costs, which ONE of the following statements about the capitalisation of borrowing costs as part of the cost of a qualifying asset is true? A. If funds come from general borrowings, the amount to be capitalised is based on the weighted average cost of borrowing B. Capitalisation always continues until the asset is brought into use C. Capitalisation always commences as soon as expenditure of the asset is incurred D. Capitalisation always commences as soon as interest on relevant borrowings is being incurred 25
Latihan 3 26
Latihan 4 27
Latihan 5 28
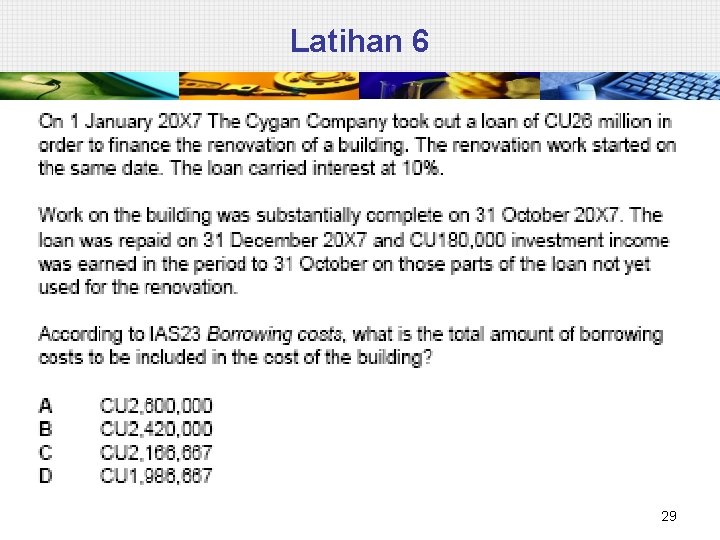
Latihan 6 29
Latihan 5 § An entity has a bank overdraft of CU 500, 000 and a loan of CU 1 million which was taken out to finance the expansion of the entity several years ago. The entity has just commissioned the construction of a new factory to expand the business. The factory will cost CU 2 million to build and this will be financed by a new loan. § The finance costs on the new loan only (CU 2 million) should be capitalised as part of the cost of the new factory. The entity should also capitalise the ancillary costs incurred in connection with setting up the new borrowing facility. 30
Latihan 7 § An entity borrowed CU 5 million to fund the construction of a new building. Interest is payable on the loan at 8%. Stage payments were due throughout the construction period and therefore excess funds were reinvested during that period. By the end of the project investment income of CU 150, 000 had been earned and the construction took twelve months to complete. § Interest capitalised as part of the cost of the asset is the actual interest cost less income earned on the temporary investment of the surplus funds. § Interest cost: CU 5, 000 x 8% = CU 400, 000 § Total borrowing costs capitalised: CU 400, 000 - CU 150, 000 = CU 250, 000 31
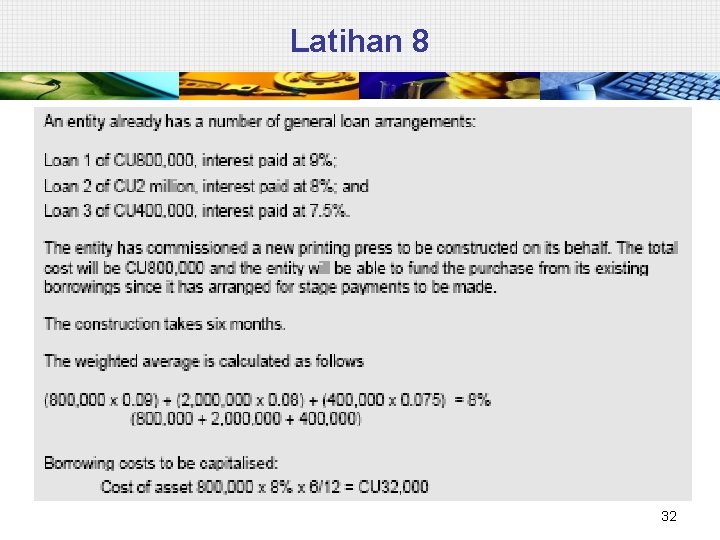
Latihan 8 32
Latihan 10 § An entity borrowed CU 5 million to fund the construction of a new building. Interest is payable on the loan at 8%. Stage payments were due throughout the construction period and therefore excess funds were reinvested during that period. By the end of the project investment income of CU 150, 000 had been earned and the construction took twelve months to complete. § Interest capitalised as part of the cost of the asset is the actual interest cost less income earned on the temporary investment of the surplus funds. § Interest cost: CU 5, 000 x 8% = CU 400, 000 § Total borrowing costs capitalised: CU 400, 000 - CU 150, 000 = CU 250, 000 33
Latihan 11 § The following events take place: § § An entity buys some land on 1 December. Planning permission is obtained on 31 January. Payment for the land is deferred until 1 February. The entity takes out a loan to cover the cost of the land the construction of the building on 1 February. § Due to adverse weather conditions there is a delay in starting the building work for six weeks and work does not commence until 15 March. § In the above scenario the key dates are: § Expenditure on the acquisition is incurred on 1 February when construction commences. § Borrowing costs start to be incurred from 1 February. § Although work was being undertaken on planning permission etc. during December and January, no borrowing costs were incurred during this period. § During the six-week inactive period borrowing costs should not be capitalised. § Capitalisation of borrowing costs should commence from 15 March. 34
Main References § Intermediate Accounting Kieso, Weygandt, Walfield, 13 th edition, John Wiley § Standar Akuntansi Keuangan Dewan Standar Akuntansi Keuangan, IAI, Penerbit Salemba 4 § International Financial Reporting Standards – Certificate Learning Material The Institute of Chartered Accountants, England Wales § Materi Seminar IFRS PSAK 26 Jumadi
TERIMA KASIH Dwi Martani Departemen Akuntansi FEUI martani@ui. ac. id atau dwimartani@yahoo. com 08161932935 36
- Slides: 36